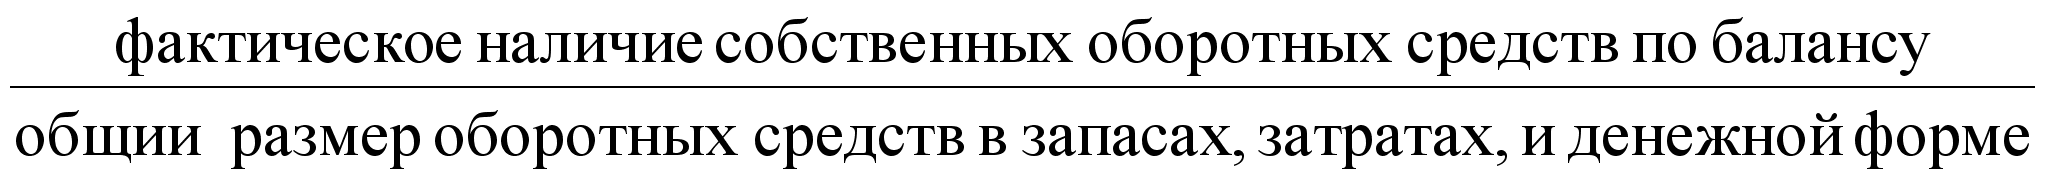Кредитный портфель
Однодневные соглашения об обратном выкупе - краткосрочные ликвидные активы, предоставляющие собой договоры о согласии фирмы или частного лица купить у финансового учреждения ценные бумаги, с тем, чтобы перепродать их обратно на следующий же день по заранее оговоренной цене.
Однодневные займы в евродолларах - краткосрочные ликвидные активы, аналогичные соглашениям об обратном выкупе, служащие для операций с долларовыми фондами, находящимися на балансах депозитных институтов вне США.
Оценка кредитоспособности клиентов французскими коммерческими банками включает три блока:
1) оценка предприятия и анализ его баланса, а также другой отчетности;
2) оценка кредитоспособности клиентов на основе методик, принятых отдельными коммерческими банками;
3) использование для оценки кредитоспособности данных картотеки Банка Франции.
При оценке предприятия банк интересуется следующими вопросами:
- характер деятельности предприятия и длительность его функционирования;
- факторы производства:
а) трудовые ресурсы в разрезе руководителей, управленцев и персонала (образование, компетентность, возраст руководителя, наличие у него преемников, частота передвижения управленцев по рабочим местам, структура персонала, показатели простоя, соотношение оплаты труда и добавленной стоимости);
б) производственные ресурсы (соотношение амортизации и амортизируемых средств, уровень инвестиций);
в) финансовые ресурсы;
г) экономическая среда (на какой стадии жизненного цикла находится выпускаемая продукция, является ли предприятие монопольным производителем, условия конкуренции, стадия развития рынка основной продукции предприятия, коммерческая политика фирмы, степень освоения приёмов и методов маркетинга).
Баланс коммерческого банка включает статьи актива, статьи пассива и счет результатов деятельности. В активе баланса при анализе выделяются три составные части: иммобилизованные активы (основные фонды), оборотные средства (запасы, дебиторы, прочие) и денежная наличность (касса, деньги на счете в банке, ценные бумаги). Пассив баланса делится на постоянные ресурсы, кредиторскую задолженность и денежную наличность (овердрафт, учет векселей).
На основе счета результатов деятельности определяются следующие показатели:
-
Показатель
Метод определения
Выручка от реализации
Валовой коммерческий доход или коммерческая маржа (ВД)
Выручка от реализации минус стоимость приобретенных товароматериальных ценностей и готовых изделий
Добавленная стоимость (ДС)
ВД минус эксплуатационные расходы (административные, на субподрядчиков)
Валовой эксплуатационный доход (ВЭД)
ДС минус расходы на зарплату, минус расходы на зарплату, минус оплата отпусков
Валовой эксплуатационный результат (ВЭР)
ВЭД минус уплата процентов за кредит плюс доход от вложения средств в другие предприятия и минус отчисления в фонд риска
Прибыль, которая может быть использована для самофинансирования (СФ)
ВЭР минус прибыль, распределяемая между работниками предприятия и минус налоги на прибыль
Чистая прибыль (П)
СФ плюс или минус случайные доходы (расходы) минус амортизация недвижимости
Баланс и другие формы отчетности используются, во-первых, для оценки соотношения сальдовых показателей и, во-вторых, для расчета коэффициентов кредитоспособности на основе оборотных показателей (анализ денежного потока предприятия). Предметом анализа являются такие пропорции, как соотношение долгосрочной задолженности и собственных средств, соотношение стабильных собственных ресурсов и суммы активов, динамика затрат и убытков по сравнению с темпами роста производства и т.д. Данные отчетности фирмы сопоставляются с данными сводного баланса, который составляется на основе балансов однородных предприятий. Одним из основных направлений анализа данных баланса является определение банковского риска.
Показатели состояния денежной наличности оцениваются с учетом уровня развития предприятия, его рентабельности и качества потребности в оборотных средствах. Последнее изучается на основе показателей скорости оборота остатков сырья и готовой продукции на складе, а также сроков расчета с поставщиками.
В качестве одного из вариантов частной методики оценки кредитоспособности клиента коммерческим банком можно привести методику банка Credit Lione. Эта методика построена на оборотных данных клиента, содержащихся в счете результатов. Методика представляет собой систему оценки, построенную на пяти коэффициентах:
К1 =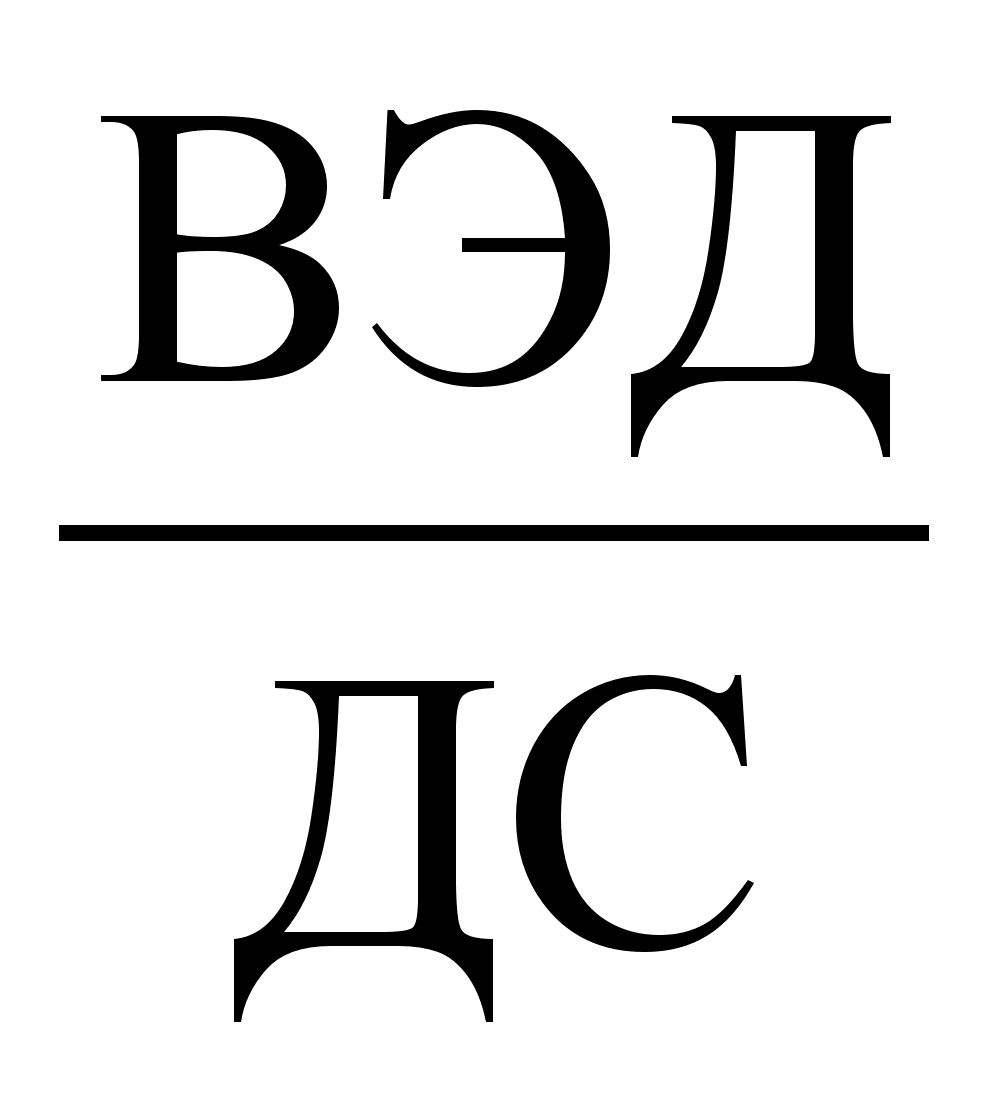
Этот коэффициент характеризует соотношение Валового эксплуатационного дохода и Добавленной стоимости. Из таблицы 1 видно, ВЭД и ДС различаются на величину трудовых затрат. К1 показывает какая часть вновь созданной стоимости использована на внутренние нужды предприятия (на оплату труда в различных формах). Чем большая часть ДС используется для внутренних нужд, "проедается" предприятием, тем меньше остаётся средств для дальнейшего развития предприятия.
К2 =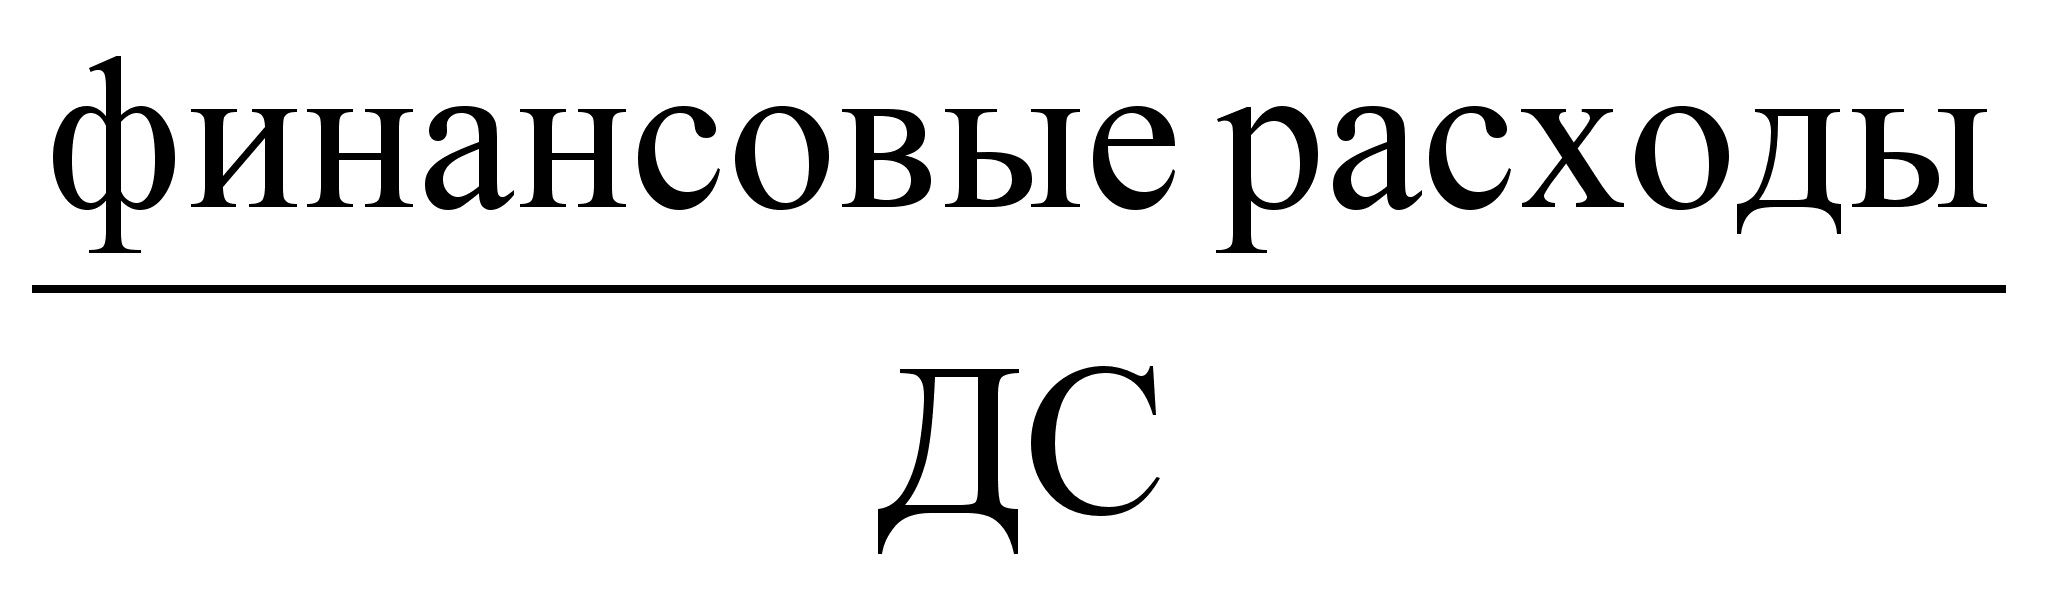
Данный коэффициент показывает, какая часть вновь созданной стоимости использована для покрытия финансовых издержек (процентов и налогов).
К3 =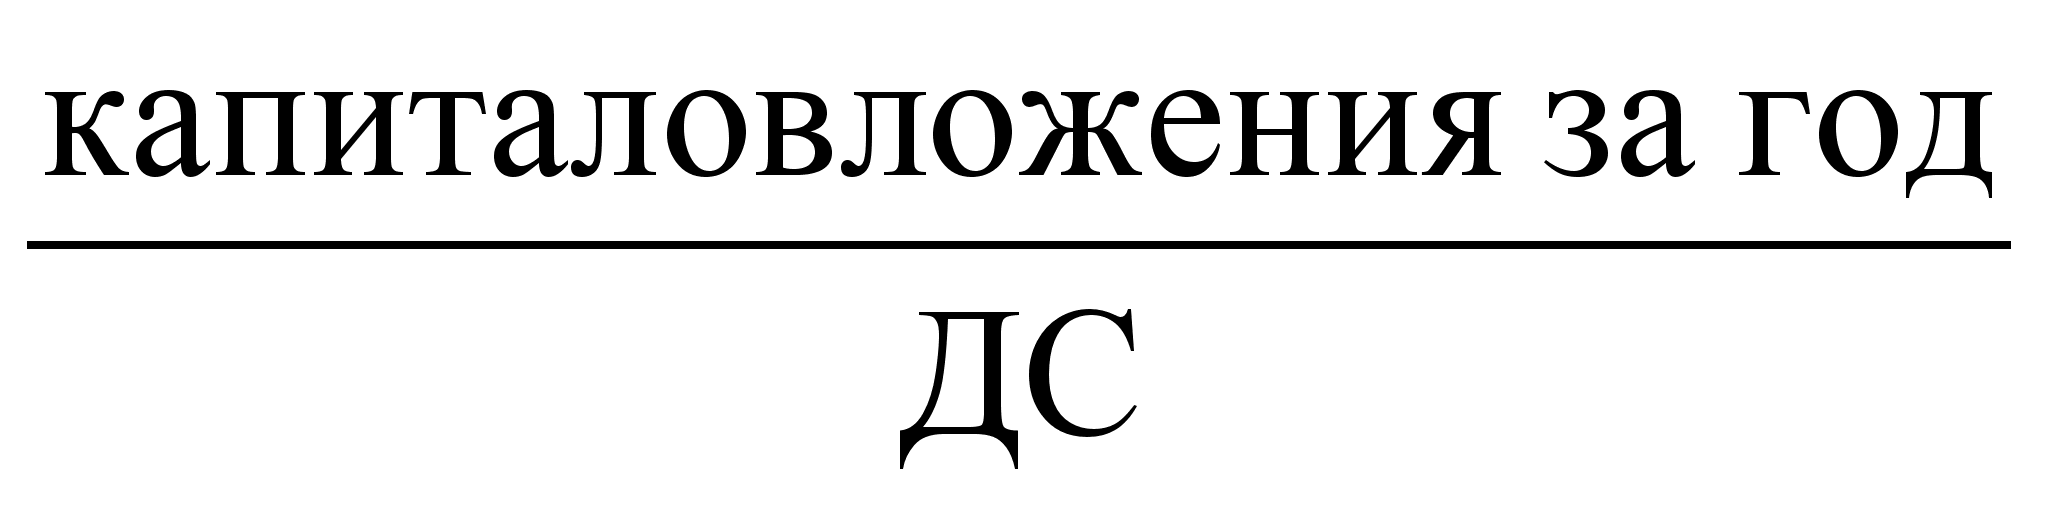
К3 отражает, какая часть ДС использована для технического перевооружения предприятия.
К4 =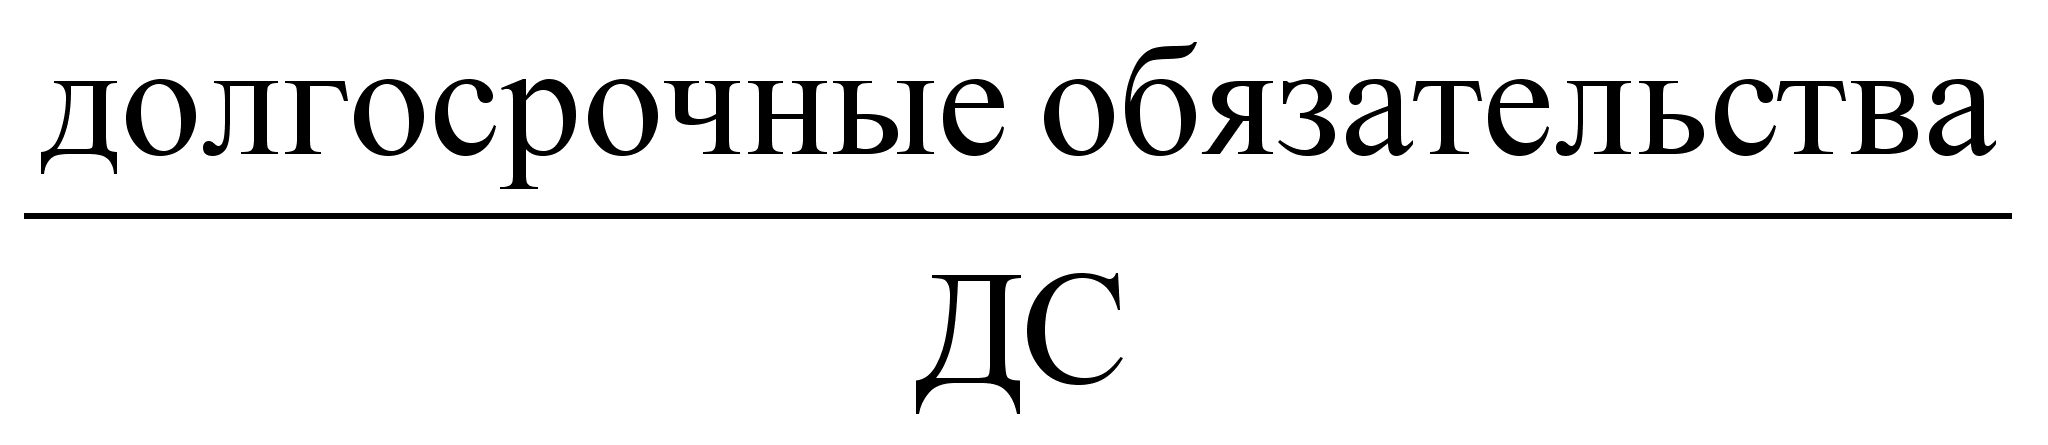
К4 показывает, в течение какого срока могут быть погашены долгосрочные долговые обязательства за счет добавленной стоимости. Поэтому этот коэффициент используется для оценки правомерности сроков долгосрочных ссуд клиентам.
К5 =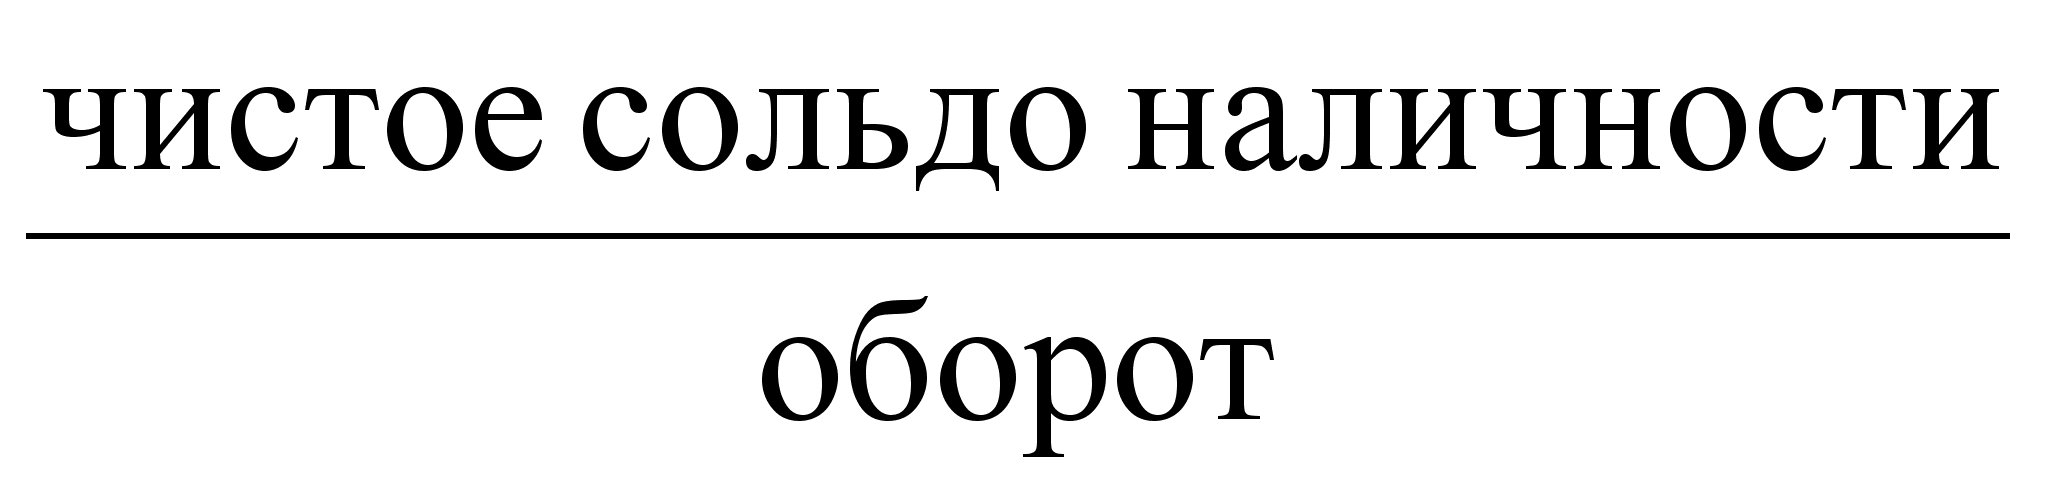
К5 характеризует происхождение остатка средств на расчетном счете.
Каждый из показателей оценивается в пределах четырех баллов, определяется общий итог в баллах. К этому итогу добавляются литеры А, Б, С и Д в зависимости от достаточности собственного капитала. Достаточность собственного капитала оценивается на основе соотношения собственного капитала и добавленной стоимости. Норма указанного соотношения - 20%. Сумма баллов и литер определяют уровень кредитоспособности клиента. Учитываются также и данные картотеки Банка Франции. Эта картотека имеет четыре раздела. В первом предприятия разделяются на 10 групп в зависимости от размера актива баланса. Каждой группе присваивается определенная буква, литер (от А до К). Второй раздел является разделом кредитной котировки, выражающий доверие, которое может быть допущено в отношении предприятий. Эта котировка основывается на изучении финансовой ситуации и рентабельности, а также на оценке руководителей, держателей капиталов и предприятий, с которыми клиент имеет тесные коммерческие связи. Кредитная котировка делит предприятия на 7 групп, которым присваиваются шифры от 0 до 6.
Третий раздел классифицирует предприятия по их платежеспособности. Банк Франции фиксирует все случаи неплатежей и в зависимости от этого разделяет клиентов коммерческих банков на три группы, которым присваиваются шифры 7,8 или 9. Шифр 7 означает пунктуальность в платежах, отсутствие реальных трудностей в денежных средствах в течении года. Шифр 8 дается при временных затруднениях, связанных с наличием денежных средств, которые не ставят под серьёзную угрозу платежеспособность предприятия. Шифр 9 означает, что платежеспособность предприятия сильно скомпрометирована.
Четвертый раздел картотеки делит всех клиентов на две группы: предприятия, векселя и ценные бумаги которых могут быть переучтены или нет в Банке Франции (подпись предприятия признается Банком Франции, или признание подписи отложено до рассмотрения дальнейшей отчетности).
Методики оценки кредитоспособности клиента дифференцированы в зависимости от характера клиента (его отраслевой принадлежности, форм собственности), различные для фирм и частных лиц. Например, во Франции оценка кредитоспособности при выдаче потребительского кредита отличается от подхода к изучению кредитоспособности предприятий, изложенного выше.
Таким образом, для стран с развитой рыночной экономикой характерны сложные и дифференцированные по клиентам и банкам методики оценки кредитоспособности клиентов. Эта дифференциация сочетается с единым принципиальным подходом к оценке кредитоспособности, который регулируется Центральным банком. Методики определения кредитоспособности могут основываться как на сальдовых, так и на оборотных показателях отчетности; учитываются особенности построения отчетности предприятий.
СПОСОБЫ ОЦЕНКИ КРЕДИТНОГО ПОРТФЕЛЯ В МИРОВОЙ
БАНКОВСКОЙ ПРАКТИКЕ.
Система анализа кредитного портфеля включает следующие элементы:
1. Оценка качества кредитов, составляющих кредитный портфель.
2. Определение структуры портфеля на основе качества кредитов и оценка этой структуры на основе изучения ее динамики.
3. Определение достаточной величины резервов для покрытия убытков по ссудам на основе структуры кредитного портфеля.
В мировой банковской практике применяются различные системы оценки качества кредитов.
Рассмотрим номерную систему.
|
рейтинг |
Классификация |
Признаки |
|
0 |
Неклассифицированные ссуды |
Оценка кредита не завершена или требуется переоценка качества ссуды. |
|
1 |
Кредиты высокого качества (Пройм) |
Первоклассный заемщик по уровню кредитоспособности. Полное и в срок погашение долга в прошлом. Мощный денежный поток. Первоклассный залог. Привлекательные для банка характеристики займа, т.е. цель, срок и порядок погашения ссуды. |
|
2 |
Кредиты высокого качества |
Хороший уровень кредитоспособности, например, не ниже 2 класса. Достаточный для погашения ссуды приток средств. Хорошая кредитная предыстория. Солидный залог. Привлекательные для банка характеристики займа. |
|
3 |
Удовлетворительный |
Приемлемое финансовое положение клиента (не ниже 3 класса). Хорошее погашение долга в прошлом (редкая непродолжительная просрочка банку). Достаточный залог. Характеристики займа: револьверный кредит (у которого отсутствует график погашения по частям и весь долг погашается сразу) или возобновляемый кредит (кредит в оборотные средства, который предоставляется в пределах кредитной линии по мере потребности в ссуде; по мере сокращения долга и высвобождении кредитной линии выдача ссуды возобновляется). |
|
4 |
Предельный |
Неустойчивая кредитоспособность клиента в прошлые периоды, недостаточный залог. Ссуда выдана под гарантию. Необходим постоянный контроль. |
|
5 |
Качество кредита хуже предельного |
Возвращение ссуды сомнительно. Требуется дополнительное соглашение о порядке погашения долга. |
|
6 |
Потери |
Основной долг и проценты не погашаются. |
Помимо номерной системы оценки кредитного портфеля существует еще и бальная система:
|
Критерии качества ссуды |
Баллы |
|
|
А. Назначение и сумма долга. |
1. Назначение разумно и сумма полностью оправдана. |
20 |
|
2. Назначение сомнительно, сумма приемлема |
15 |
|
|
3. Назначение неубедительно, сумма проблематична. |
8 | |
|
В. Финансовое положение заемщика. |
1. Очень сильно текущее и прежнее финансовое положение. Сильный и стабильный приток средств. (1 класс). |
40 |
|
2. Хорошее финансовое положение. Сильный приток средств. (2 класс). |
30 | |
|
3. Заемщик недавно много потерял, приток средств слабый. (некредитоспособный). |
4 | |
|
С. Залог. |
1. Не нужен залог или предоставляется обширный денежный залог. |
30 |
|
2. Значительный ликвидный залог. |
25 | |
|
3. Достаточный залог приемлемой ликвидности. |
15 | |
|
4. Достаточный залог, но ограниченной ликвидности. |
12 | |
|
5. Недостаточный залог невысокого качества. |
8 | |
|
6. Нет приемлемого залога. |
2 | |
|
D. Срок и схема погашения ссуды. |
1. Краткосрочный самоликвидирующийся кредит, хороший вторичный источник погашения. |
30 |
|
2. Среднесрочный кредит с погашением долга частями в течение срока ссуды, мощный приток средств. |
25 | |
|
3. Среднесрочный кредит, одноразовое погашение в конце срока, средний приток средств. |
20 | |
|
4. Долгосрочная ссуда, погашаемая частями, неуверенность в притоке средств, достаточных для погашения долга. |
12 | |
|
5. Долгосрочный кредит, вторичных источников погашения нет. |
5 | |
|
Е. Кредитная информация на заемщика. |
1. Великолепные отношения в прошлом с заемщиком. |
25 |
|
2. Хорошие кредитные отзывы из надежных источников. |
20 | |
|
3. Ограниченные отзывы, но нет негативной информации. |
15 | |
|
4. Нет отзывов. |
9 | |
|
5. Неблагоприятные отзывы. |
0 | |
|
F. Взаимоотношения с заемщиком. |
1. Существуют постоянные выгодные отношения. |
10 |
|
2. Существуют посредственные отношения или никаких. |
4 | |
|
3. Банк несет потери на отношениях с заемщиком. |
2 | |
|
G. Цена кредита. |
1. Выше обычной для кредита данного качества. |
8 |
|
2. В соответствии с качеством кредита. |
5 | |
|
3. Ниже обычной для данного качества кредита. |
0 |
Рейтинг качества кредитов на основе баллов:
1. Наилучшие 163-140
2. Высокое качество 139-118
3. Удовлетворительные 117-85
4. Предельный 84-65
5. Хуже предельного 64 и ниже.
Система балльной оценки позволяет определить структуру кредитного портфеля за отчетный период и сравнить ее с предыдущими периодами и на основе этого выявить положительный или отрицательный тренд.
Положительный тренд - рост удельного веса наилучших кредитов и кредитов высокого качества.
Отрицательный тренд - рост доли кредитов предельного уровня и хуже предельного.
ОЦЕНКА РИСКА ВЫДАЧИ КРЕДИТА ДЛЯ ПРЕДПРИЯТИЙ МАЛОГО БИЗНЕСА.
В период перехода к рыночной экономике выбор показателей кредитоспособности должен учитывать мировую банковскую практику, рассмотренную выше, а также сложившуюся структуру оборотных средств и их источников, особенности утвержденной по стране отчетности, начавшийся процесс внедрения в хозяйственную жизнь различных форм собственности. Кроме того, система показателей на стартовом периоде не должна быть сложной, с тем, чтобы не увеличивать трудоемкость банковских операций.
При этом под ликвидными средствами предлагается понимать ликвидные активы трёх классов.
Классификация оборотных активов
|
Класс ликвидности |
Структура |
|
1. Денежные средства. |
Средства на расчетном и других счетах в банке, наличность в кассе, акции, по которым была выплата дивидендов хотя бы за один год, векселя первоклассных векселедателей. |
|
2. Легко реализуемые требования. |
Товары отгруженные, срок оплаты которых не наступил; прочие дебиторы краткосрочного характера; временная финансовая помощь предприятиям своей системы краткосрочного характера; задолженность рабочих и служащих по ссудам краткосрочного характера. |
|
3. Легко реализуемые запасы товарно-материальных ценностей. |
Отдельные виды запасов товарно-материальных ценностей, пользующихся спросом на рынке, реализация которых не приведет к сбою в процессе производства (готовая продукция и товары; запасы, превышающие потребности производства; товарно-материальных ценностей, предназначенные для бартерных сделок). |
В учебнике "Банковское дело" для оценки кредитоспособности предприятий предлагается использовать три показателя, рассчитываемых на основе средних сальдовых данных балансов за истекший год: коэффициент ликвидности, коэффициент покрытия и показатель обеспеченности собственными средствами. Коэффициент ликвидности предназначен для оценки способности заемщика оперативно высвободить из хозяйственного оборота денежные средства и погасить долговые обязательства.
1)
Кл =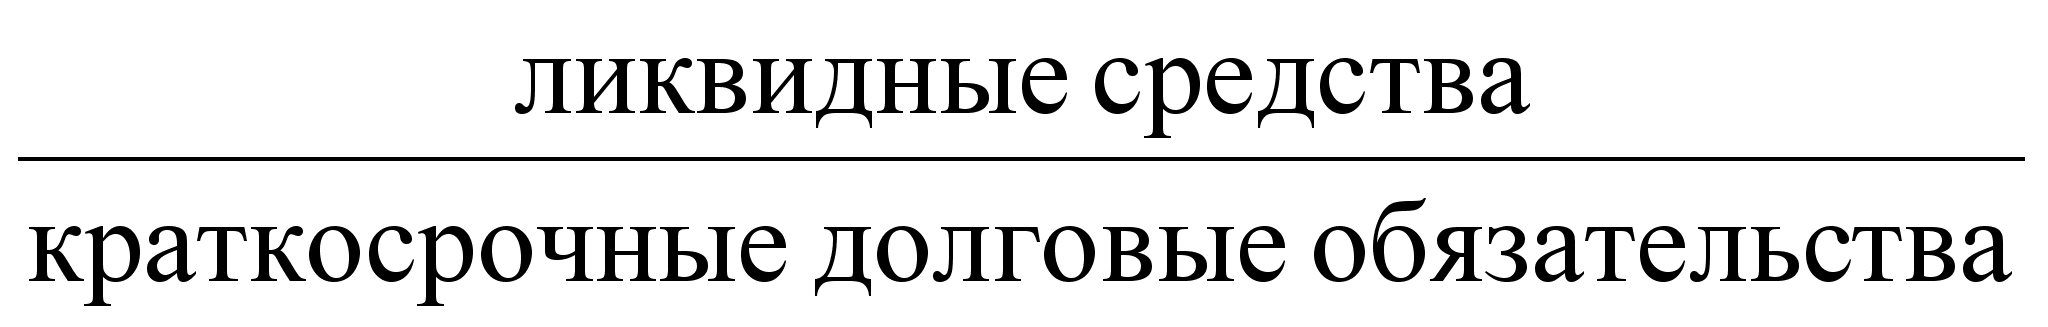
Коэффициент покрытия используется для оценки предела кредитования данного клиента. Если коэффициент покрытия менее 1, следует прекратить выдачу ссуд или потребовать гарантию.
Кпок.
=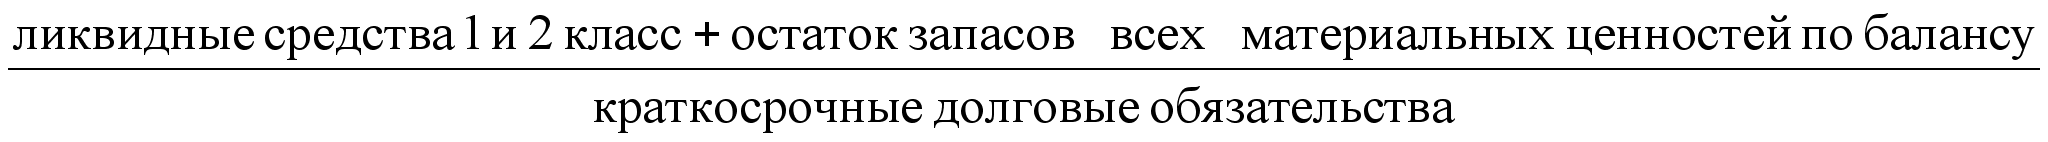
Показатель обеспеченности собственными средствами включен в число основных показателей кредитоспособности в связи с исторически сложившейся проблемой заниженности нормативов собственных оборотных средств. Хотя нормативы отменены, проблема с позиции гарантии возврата ссуд остается. Чем больше размер собственных средств, тем выше способность клиента в срок рассчитаться по своим долговым обязательствам:
Псс
=