Технология определения цены внешнеторгового контракта
В целях максимизации прибыли банк, как правило, устанавливает такой ссудный процент, под который могут брать кредиты, и такой депозитный, под который клиенты захотят вкладывать средства в банк. Иначе говоря, процентная политика не должна приводить к сокращению межбанковского оборота - главного фактора, влияющего на прибыль.
Размеры процентных ставок зависят от следующих показателей:
1. Инфляции. Номинальные процентные ставки должны быть установлены на уровне, достаточном для покрытия ожидаемых темпов инфляции в течение всего срока инвестирования, и обеспечивать реальную отдачу. Поэтому [6, с. 47]:
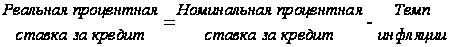
2. Реальной отдачи, которая в свою очередь зависит от инвестиционного риска.
3. Спроса на ссуды.
4. Изменения потребности государственного сектора в заемных средствах.
5. Обменных курсов валют. Когда процентные ставки за рубежом и ставки по инвестициям в иностранной валюте высоки, процентные ставки по инвестициям в национальной валюте должны быть также высоки во избежание перелива капитала за рубеж и значительного падения курса национальной валюты.
Влияние роста цен на качество ссудного портфеля выражается в резком повышении доли краткосрочных ссуд при существенном снижении доли долгосрочного кредитования экономики и населения.
Другой особенностью ссудного портфеля белорусских кредитных организаций в условиях роста цен является его резко обозначенная валютная направленность. Из-за высокого финансового риска ссуды экономике и населению предоставляются в иностранной валюте в ущерб рублевым кредитам.
Закономерным следствием дестабилизирующего влияния роста цен на кредитную систему становится нарастание проблемы просроченной ссудной задолженности на балансах банков и проблемы необеспеченности белорусской банковской системы необходимым объемом резервов для списания безнадежных долгов. В результате сокращения срочных пассивов и высоколиквидных активов банков ухудшается ликвидность не только отдельных банков, но и всей банковской системы.
Последствия роста цен в отношении просроченной задолженности на балансах кредитных организаций носят противоречивый характер. С одной стороны, влияние инфляции на структуру кредитного портфеля кредитных организаций проявляется в списывании с балансов их обесценивающихся просроченных ссуд, а с другой стороны, вследствие ухудшения экономической конъюнктуры происходит новый виток увеличения объемов просроченной задолженности в портфелях банков.
Для списания безнадежных долгов ежемесячные темпы роста цен должны достигать двузначных значений. А это, в свою очередь, из-за отрицательных значений процента обесценивает и остальные вложения банков, в том числе вложения, сделанные за счет собственных средств. В целом последствия от инфляционного обесценения банковских активов имеют неизменно отрицательный результат для банка.
В этих условиях банки объективно вынуждены перенести большую часть своих операций на краткосрочный финансовый сектор, который наиболее подвержен процентному, ликвидному и кредитному рискам. Опасная зависимость коммерческих банков Республики Беларусь от конъюнктуры краткосрочного финансового рынка выражается в хроническом «предкризисном» состоянии кредитной системы. Последнее характеризуется постоянным ростом числа убыточных и ликвидируемых банков.
Длительная стагнация экономики объективно подводит банковский сектор к сохранению и продуцированию инфляционной основы в денежно-кредитной сфере. Таким образом, банки как бы оказываются втянутыми в губительный «инфляционный круг» сложившимися обстоятельствами и не могут быстро покинуть его в силу объективных экономических условий. Решение проблемы резкого обесценения активов и пассивов коммерческих банков в рамках портфельного управления активами подводит белорусские банки к манипулированию величинами долей активов и пассивов в иностранной валюте в общей сумме банковских активов и пассивов на различных стадиях роста цен и развития инфляции в экономике.
3. Задача
Определите отпускную цену на гипотетическое изделие (услугу), с использованием данных приведенных в таблице 1 и в соответствии с действующим законодательством в Республике Беларусь на момент выполнения контрольной работы.
Таблица 1. Исходные данные
| Вариант | Материалы, д.е. | Покупные изделия и полуфабрикаты, д.е | Топливо и электроэнергия, д.е. | Основная заработная плата, д.е | Дополнительная заработная плата, д.е | Налоги с фонда заработной платы, д.е | Общепроизводственные расходы, 150% (с основной зарплаты) | Общехозяйственные расходы, 150% (с основной зарплаты) | Амортизация, д.е | Земельный налог, д.е | Экологический налог, д.е | Рентабельность, % | Нс/х | Цена без НДС | НДС | Цена с НДС |
| 10 | 66 | 44 | 51 | 28 | 5,6 | 19 | 2,3 | 2,4 | 18 |
Решение:
Цена = Себестоимость + Прибыль + Налоги + НДС
Себестоимость единицы товара (услуги) каждого вида определяется как сумма всех расходов с учетом налогов и сборов, относимых на себестоимость продукции (работ, услуг).
К налогам с фонда заработной платы в соответствии с действующим законодательством относятся отчисления в фонд социальной защиты населения (ОФСЗН):
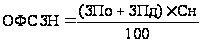 ,
где ЗПо, ЗПд - основная и дополнительная заработная плата;
Сн - ставка налога.
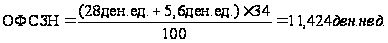
Общепроизводственные расходы = 28 ден. ед. Ч 150 % / 100 % = 42 ден. ед.
Общехозяйственные расходы = 28 ден. ед. Ч 150 % / 100 % = 42 ден. ед.
Себестоимость единицы товара (услуги) = Материалы + Покупные изделия и полуфабрикаты + Топливо и электроэнергия + Основная заработная плата + Дополнительная заработная плата + Налоги с фонда заработной платы + Амортизация + Общепроизводственные расходы + Общехозяйственные расходы + Земельный налог + Экологический налог
С = 66 ден. ед. + 44 ден. ед. + 51 ден. ед. + 28 ден. ед. + 5,6 ден. ед. + 11,424 ден. ед. + 19 ден. ед. + 42 ден. ед. + 42 ден. ед. + 2,3 ден. ед. + 2,4 ден. ед. = 313,724 ден. ед.
Прибыль (П) на единицу каждого(ой) товара (услуги) определяется:
 ,
где С - себестоимость;
Р - рентабельность.
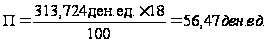
Цбез НДС = С + П.
где Цбез НДС - отпускная цена без налога на добавленную стоимость
Цбез НДС = 313,724 ден. ед. + 56,47 ден. ед. = 370,194 ден. ед.
Налог на добавленную стоимость определяется:
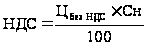 .
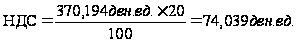
Цотп. с НДС = Цбез НДС + НДС,
где Цотп. с НДС - отпускная цена с учетом налога на добавленную стоимость.
Цотп. с НДС = Цбез НДС + НДС = 370,194 ден. ед. + 74,039 ден. ед. = 444,233 ден. ед.
Ответ: отпускную цену на гипотетическое изделие (услугу) составит 444,233 ден. ед.
Список использованных источников
Герасименко В.В. Ценовая политика фирмы. - М.: Эксмо, 2007. - 352 с.
Емельянова Т.В. Ценообразование. Учебное пособие. - Мн.: Выш. шк., 2004. - 240 с.
Пунин Е.М. Маркетинг, менеджмент, ценообразование на предприятии. - М.: Международные отношения, 2003. - 237 с.
Ценообразование: Учебник / Под. ред. И.И. Полещук. - Мн.: БГЭУ, 2001. - 303 с.
Цены и ценообразование: Учебник для вузов / Под ред. И.К. Салимжанова. - М.: ЗАО Финстатинформ, 2001. - 304 с.
Чубаков Г.Н. Стратегия ценообразования в маркетинговой политике предприятия. - М.: Инфра-М, 2003. - 123 с.