Анализ проблем и тенденций развития мирового рынка зерна
в результате ослабления протекционистских мер страны Организации экономического сотрудничества и развития (ОЭСР) увеличат импорт с 7% в 1992 г. до 20% в 2020 г., что может заставить эти страны провести структурную перестройку своего сельского хозяйства.
Общая тенденция в развитии зернового производства на рубеже веков заключается в следующем. До второй мировой войны продукцию отрасли поставляли на мировой рынок, как правило, страны, отнюдь не числившиеся передовыми в экономическом отношении, а главными импортерами были промышленные державы. В настоящее время сложилась другая картина: мощные потоки зерна перетекают с «Севера» на «Юг». Даже Великобритания, которая, казалось, была обречена зависеть от внешних источников снабжения продовольствием, сумела войти в десятку ведущих экспортеров зерна. Их чистый годовой вывоз из страны уже в середине 80-х годов превысил 3 млн. тонн - и это при том, что на душу населения приходится лишь 0,12 га обрабатываемых земель. Такая ситуация произошла благодаря правильной, скоординированной политике стимулирования экспорта в этих странах. Однако растущее противодействие со стороны многих стран использованию их торговыми партнерами мер по стимулированию экспорта, типа: субсидий, ставит вопрос о том, в каких формах может осуществляться экспортное стимулирование, с тем, чтобы оно не встречало жесткого противодействия на мировых рынках.
По прогнозу экспертов, в 2007 году в Китае ожидается хороший урожай зерновых, что позволит стране в текущем году не производить значительные закупки зерна за рубежом. Представитель Государственного комитета по делам развития и реформ КНР Ма Сяохэ отметил, что благодаря увеличению посевных площадей, усилению динамики правительственной поддержки сельскому хозяйству и повышению активности крестьян в производстве зерна в этом году по всей стране ожидается хороший рост зерновых, в связи с чем в текущем году Китаю не придется импортировать значительные объемы зерна. Это мнение разделяет и представитель продовольственной и сельскохозяйственной организации ООН /ФАО/ в Китае.
По прогнозу ФАО, совокупный мировой сбор зерна в этом году составит 2,015 млрд т, что на 19 млн. т меньше по сравнению с показателем прошлого года; на мировом рынке зерна предложение не будет поспевать за спросом, что предоставит Китаю большие возможности в плане экспорта собственного зерна
Валовое производство зерна в 2008 году составит 1,7 млрд. т. против прогнозируемых 1,6 млрд. т. Вместе с тем в отчете отмечается, что высокий урожай зерна в будущем году, скорее всего, не сможет полностью компенсировать дальнейший рост потребления, который в последние годы ускорился из-за растущего спроса на биотопливо. Эксперты ожидают рост потребностей Марокко, Ирака и ЕС в фуражной пшенице из черноморского региона и снижение Индией закупок продовольственной пшеницы1.
Запасы зерна в России на 1 апреля 2007 года составили 21,4 млн. т., что на 0,9 млн. т. (на 4,3%) меньше, чем на аналогичную дату 2006 г. Согласно данным Росстата, запасы зерна в сельхозпредприятиях снизились на 0,6 млн. т. (до 12 млн. т.) на перерабатывающих предприятиях и на элеваторах на 0,3 млн. т (до 9,4 млн. т.). По предварительному прогнозу, валовой сбор зерна в этом году составит 76-79 млн. т.
4. Прогноз производства отдельных видов зерна
В связи с уменьшением мирового производства зерновых второй год подряд и дальнейшим ростом потребления, в 2007/2008 гг. мировые запасы зерна существенно сократятся. Прогноз мирового производства зерновых составляет 1,5 млрд. тонн, потребления - 1,623 млрд. тонн (рекордный уровень). При этом прогноз переходящих запасов уменьшен до 242 млн. тонн (самый низкий показатель с 1995/96 гг.), из которых 86 млн. тонн - запасы пяти крупнейших экспортеров.
Пшеница
Международный зерновой совет (IGC) увеличил прогноз мирового производства пшеницы в 2007/2008 МГ до 587 млн. тонн. Корректировка обусловлена, в первую очередь, повышением оценки производства зерна в России, где была зафиксирована более высокая урожайность, чем предполагалось ранее. В то же время, этот показатель все еще на 5% меньше объема урожая предыдущего сезона. Прогноз мирового потребления увеличен до 607 млн. тонн, это на 2,4% меньше показателя за 2005/06 гг. Для России повышена оценка фуражного потребления - в связи с увеличением поголовья свиней и птицы. Также она увеличена для Австралии, где многие пастбища сильно пострадали от засухи, и выросла потребность в фуражной пшенице. Прогноз мировой торговли снижен до 109 млн. тонн, что на 0,9% больше показателя предыдущего маркетингового года. Высокие цены привели к снижению спроса со стороны стран Африки и Ближнего Востока. Прогноз экспорта для Австралии снижен до 12,9 млн. тонн, а для России он увеличен - до 8,4 млн. тонн. Показатель переходящих запасов изменений не претерпел -114 млн. т, что на 15,6% меньше их объема в 2005/06 МГ.
Кукуруза
IGC снизил прогноз мирового производства кукурузы в 2007/2008 гг. до 688 млн. тонн, что на 0,7% меньше показателя предыдущего сезона. Его сокращение в первую очередь вызвано уменьшением урожая в США и ЕС. Для Китая и Кении прогноз повышен. Прогноз мирового потребления кукурузы уменьшен до 721 млн. тонн.
Показатель фуражного потребления снижен для США в связи с уменьшением предложения и ростом цен. Показатель мировой торговли повышен до рекордного уровня - 81,5 млн. тонн, что вызвано увеличением поставок на рынок ЕС в связи с высокими внутренними ценами на кукурузу и снижением импортных пошлин. Это на 3,2% больше объема торговли в предыдущем маркетинговом году.
За первые 10 недель 2006/07 МГ экспортные обязательства США составили 23 млн. тонн, что на 6 млн. тонн больше, чем за аналогичный период прошлого года. Однако ожидается, что в ближайшие месяцы темпы экспорта замедлятся ввиду усиления конкуренции на мировом рынке. Прогноз мировых переходящих запасов уменьшен на 2 млн. тонн - до 92 млн. тонн, что на 26,4% меньше показателя 2005/06 МГ. В США они составят 23,8 млн. тонн, что более чем в 2 раза меньше 2005/06 гг.1.
Ячмень
IGC оставил без изменений прогноз мирового производства ячменя в 2007/2008 МГ, который составляет 140 млн. тонн. Это на 0,7% больше урожая предыдущего сезона. Хотя производство в ЕС увеличилось, количество пивоваренного ячменя уменьшилось в связи с негативным влиянием на урожай неблагоприятных погодных условий. Для Австралии прогноз был снижен до 3,8 млн. тонн, что в 2,6 раз меньше соответствующего показателя за 2005 год. Прогноз мирового потребления ячменя повышен на 1 млн. тонн - до 149 млн. тонн, хотя для ЕС прогноз фуражного потребления уменьшен в связи с сокращением предложения.
Заключение
Итак, мы рассмотрели продукцию на мировом рынке зерна, способы сохранения качества зерна, дали анализ проблем и тенденций развития мирового рынка зерна, прогноз производства отдельных видов зерна.
Из всего вышесказанного следует сделать вывод о том, что в перспективе объем производства зерна имеет тенденцию к росту; объем импорта сокращается; объем экспорта возрастает. В свою очередь можно отметить, что общая ёмкость рынка незначительно сокращается.
Это происходит потому, что идёт некоторое сокращение численности населения, а также из-за стремления предприятий увеличить экспорт зерна. Немаловажное влияние оказывает и рост жизненного уровня населения, из-за чего оно начинает потреблять более дорогие продуктами и меньше хлеба.
Прогнозируемое поощрение экспорта зерна и поддержение цен на зерно (в т.ч. фуражное) обусловит ухудшение ситуации в животноводстве.
Если меры поддержки доходов производителей зерна окажутся неэффективными, и доля производителей в цене экспортных контрактов будет минимальной, а закупочные цены не станут стимулом к наращиванию производства продукции, то рост экспорта может обусловить не только относительное, но и абсолютное сокращение предложения зерна на внутреннем рынке. Это может обострить кормовую проблему не только как проблему низкой рентабельности животноводства при сложившихся ценовых пропорциях, а, прежде всего как проблему физического дефицита кормов.
Если предположить, что экспорт зерна в перспективе растет со среднегодовым темпом 20% в год, то это может дать дополнительный прирост спроса на сельхозпродукцию в целом только на 0,3 процентного пункта в год. Однако если учесть, что производство зерновых культур является наиболее рентабельным видом сельскохозяйственной деятельности, который выступает внутренним «финансовым» донором отрасли и позволяет поддерживать общую положительную рентабельность производства, то успешная зерновая экспортная экспансия способна обеспечить значительный рост валовой добавленной стоимости в сельском хозяйстве.
Приложения
Таблица 1
Соотношение показателей остатков пшеницы на конец года среднегодовых цен на пшеницу мягк. красн. озимая пшеница (США KOB Мекс. Залив)
| Дата | Остатки на конец года, млн. тонн |
Среднегодовые цены долл./тонна мягкая красн. озимая пшеница (США KOB Мекс. Залив) |
| 2000/2001 | 145,6 | 131,25 |
| 2001/2002 | 171,1 | 102,5 |
| 2002/2003 | 167,9 | 99,2 |
| 2003/2004 | 157,7 | 103,1 |
| 2004/2005 | 130,9 |
Таблица 2.
Производство, потребление и переходящие запасы зерна в мире, млн. тонн (по данным FAO).
|
2002/03 |
2003/04 |
2004/05 |
|
|
Переходящие запасы |
686 |
677 |
628 |
|
Производство, |
1 888 |
1 857 |
1 870 |
|
в том числе: |
|||
|
Пшеница |
591 |
585 |
575 |
|
Фуражное зерно |
888 |
874 |
900 |
|
Рис |
409 |
398 |
394 |
|
Потребление |
1 897 |
1 906 |
1 945 |
|
Торговля |
234 |
233 |
233 |
|
Переходящие запасы |
677 |
628 |
553 |
Таблица 3.
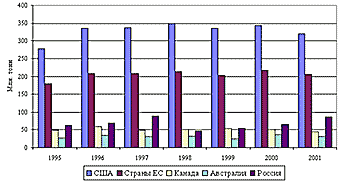
Таблица 4.
Динамика средней урожайности зерновых, т/га
|
1970 |
1980 |
1990 |
2000 |
|
|
Среднемировая |
1,5 |
1,9 |
2,6 |
2,7 |
|
Средняя по 5 основным странам-экспортерам |
2,0 |
2,3 |
2,9 |
3,3 |
|
Страны ЕС |
2,6 |
3,9 |
5,4 |
5,5 |
|
Российская Федерация (до 1992 г. — СССР) |
1,5 |
1,6 |
2,1 |
1,5 |
Таблица 5.
Баланс по пшенице для всего мира и основных стран-экспортеров в 2004 году, млн. тонн (по данным Минсельхоза США).
|
Запасы на начало |
Производство |
Потребление |
Экспорт |
Доля в мировой |
Запасы |
|
|
Весь мир |
127,1 |
579,9 |
596,0 |
105,9 |
100 |
111,0 |
|
США |
25,8 |
60,5 |
34,7 |
30,0 |
28 |
24,3 |
|
Канада |
7,4 |
25,5 |
8,2 |
18,0 |
17 |
6,8 |
|
Австралия |
3,1 |
20,0 |
5,2 |
15,5 |
15 |
2,5 |
|
Аргентина |
0,4 |
16,5 |
4,5 |
12,0 |
11 |
0,4 |
|
ЕС |
14,0 |
104,8 |
92,4 |
16,0 |
15 |
14,2 |
Таблица 6.
Доходы от экспорта в 2004 г, млрд. долларов США.
|
США |
Канада |
Российская Федерация |
|
|
Экспорт, всего |
1060,2 |
422,5 |
103,0 |
|
Экспорт сельхозпродукции |
53,0 |
27,3 |
1,3 |
|
Экспорт зерна |
13,8 |
4,41 |
0,08 |
Таблица
7.
Основные тенденции мирового производства и торговли пшеницей, млн. тонн (по данным Минсельхоза США)
|
Производство |
Переходящие запасы |
||||
|
2003 г |
2004 г. |
2003 г |
2004 г. |
||
|
Весь мир |
571,2 |
579,3 |
Весь мир |
136,1 |
158,9 |
|
США |
53,3 |
60,8 |
США |
17,7 |
23,9 |
|
Канада |
20,1 |
26,8 |
Канада |
6,4 |
9,2 |
|
Аргентина |
17,5 |
16,5 |
Аргентина |
0,6 |
0,6 |
|
ЕС |
92,0 |
104,9 |
ЕС |
12,7 |
15,9 |
|
Китай |
94,0 |
99,6 |
Китай |
32,0 |
50,5 |
|
Импорт |
Экспорт |
||||
|
2003 г |
2004 г. |
2003 г |
2004 г. |
||
|
Весь мир |
106,7 |
102,9 |
Весь мир |
106,7 |
102,9 |
|
Бразилия |
6,5 |
7,3 |
США |
28,5 |
27,9 |
|
Иран |
6,5 |
6,5 |
Канада |
15,5 |
17,4 |
|
Египет |
5,8 |
5,8 |
Австралия |
16,0 |
16,7 |
|
Япония |
5,8 |
5,9 |
Аргентина |
12,5 |
11,2 |
|
ЕС |
5,0 |
4,0 |
ЕС |
15,0 |
12,0 |
|
Индонезия |
4,2 |
4,0 |
Индия |
3,0 |
2,2 |
|
Мексика |
3,4 |
3,1 |
Украина |
2,5 |
1,2 |
График 1. Производство и потребление зерна в мире за последние 10 лет (по данным FAO).
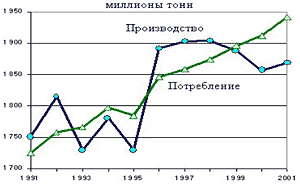
Рис. 1. Емкость рынка зерна с перспективой на 2010 год
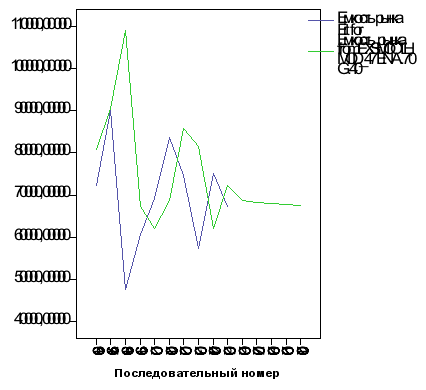
Рис. 2. Объемы экспорта зерна с перспективой на 2010 год
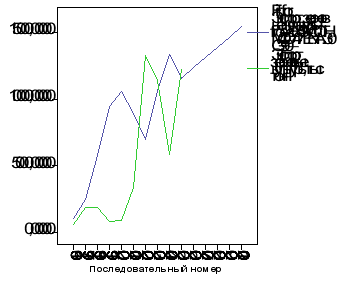
Рис. 3. Объемы импорта зерна с перспективой на 2010 год
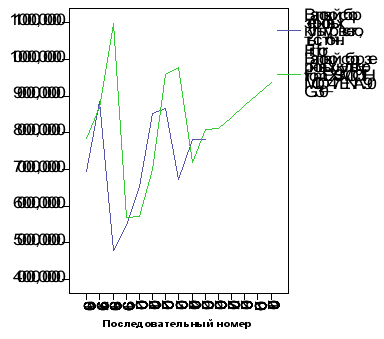
Рис. 4.
Объемы производства зерна с перспективой на 2010 год
Список использованной литературы:
Нормативные правовые акты:
Федеральный закон от 2.01.2000 г. № 29-ФЗ «О качестве и безопасности пищевых продуктов» (ред. от 31.03.2006) // Собрание законодательства РФ, 10.01.2000, № 2, ст. 150.
Литература:
Айгожина С.А. Анализ проблем и тенденций развития мирового рынка зерна // Казахстан-Спектр. Научный журнал. – 2003. - № 2 (24).
Зайонц А.Л. Состояние и проблемы развития экспортного зернового потенциала Российской Федерации // Крестьянские ведомости. – 2002. - № 5.
Симонов С.Ю. Применение статистических методов в прогнозировании рынка зерна // Вестник университета управления. - 2007. - №2.
Симонов С.Ю. Состояние рынка зерна и перспективы его развития // Управленческие аспекты развития АПК. Материалы международной научно-практической конференции, посвященной 120-летию со дня рождения Макарова Н.П. – М. – 2007.
Таможенное дело: Учебник / Под ред. О.В. Молчанова. – М., 2005. – С. 313.
Таможенное дело: Учебник для вузов / Под ред. В.Г. Свинухова. – М., 2005. – С. 298.
Товароведение и экспертиза вкусовых товаров: Учебник / Под ред. И.П. Чепурной. – М., 2006. – С. 404.
1 Зайонц А.Л. Состояние и проблемы развития экспортного зернового потенциала Российской Федерации // Крестьянские ведомости. – 2002. - № 5. – С. 26.
1 Федеральный закон от 2.01.2000 г. № 29-ФЗ «О качестве и безопасности пищевых продуктов» (ред. от 31.03.2006) // Собрание законодательства РФ, 10.01.2000, № 2, ст. 150.
1 Айгожина С.А. Анализ проблем и тенденций развития мирового рынка зерна // Казахстан-Спектр. Научный журнал. – 2003. - № 2 (24). – С. 79.
1 Айгожина С.А. Анализ проблем и тенденций развития мирового рынка зерна // Казахстан-Спектр. Научный журнал. – 2003. - № 2 (24). – С. 81.
1 Симонов С.Ю. Применение статистических методов в прогнозировании рынка зерна // Вестник университета управления. – 2007. - № 2. – С. 53.
1 Симонов С.Ю. Применение статистических методов в прогнозировании рынка зерна // Вестник университета управления. – 2007. - № 2. – С. 53.
1 Симонов С.Ю. Применение статистических методов в прогнозировании рынка зерна // Вестник университета управления. – 2007. - № 2. – С. 52.