Современные тенденции развития мирового рынка ценных бумаг
Другой специфической функцией является дезинтермидация – устранение посредников. На мировых финансовых рынках все шире применяются инструменты и процедуры торговли, упрощающие доступ мелким и средним инвесторам. Эта общая тенденция включает в себя две структурные тенденции, создание новых инструментов и изменение структуры участников рынка ценных бумаг и выполняемых ими функций, которые будут рассмотрены в параграфе 2.3.
Кроме перечисленных общепризнанных тенденций развития рынка ценных бумаг, в качестве тенденции необходимо отметить процесс создания сложных структурированных продуктов, призванных удовлетворять оригинальные потребности индивидуальных клиентов.
При этом инвестиционные компании как создают сложные цепочки, состоящие из стандартных инструментов с уникальными параметрами и в уникальной последовательности исполнения, так и предлагают рынку новые инструменты.
Подводя итоги сказанному в данном параграфе, отметим, что общие тенденции дают нам представление об изменениях на рынке ценных бумаг относительно других рынков или всего мирового рынка, в свою очередь, разделяясь на общерыночные и специфические. Из общерыночных, тенденциями, являющимися особенно характерными для нашего века, на наш взгляд, являются компьютеризация – бурное развитию IT-технологий и не менее стремительное внедрение их в повседневную практику инвестиционно-банковской деятельности, а также глобализация, способствующая интернационализации мирового рынка. Появление сети интернет, во многом снивелировало значение фактора географической удаленности клиентов от центров оказания финансовых услуг, а также сократило до минимума размеры начального капитала, с которым клиент может войти в рынок, сделав доступным весь спектр финансовых инструментов мелким и средним инвесторам, в том числе и физическим лицам.
Из специфических, особого внимания заслуживает секъюритизация, явление сложное и многогранное, относительно новое, в том числе и для российского рынка.
2.3 Основные структурные тенденции МРЦБ
Структурные тенденции развития – это тенденции развития, относящиеся к тем или иным частям рынка ценных бумаг. Это как бы внутренние тенденции развития данного рынка. Отдельные части (сегменты) рынка ценных бумаг всегда развиваются неравномерно и в некоторой степени обособленно друг от друга. Более быстрое развитие одной части рынка, когда оно обнаруживается, подстегивает необходимость ускоренного развития других его частей и т.д. Структурные тенденции развития рынка призваны выравнивать уровни функционирования одних его частей относительно других, в противном случае, возникает эффект «слабого звена», которое будет сдерживать развитие системы в целом.
В этом смысле структурные тенденции являются самыми практическими и одновременно самыми относительно краткосрочными тенденциями развития. Они не могут продолжаться достаточно долго, в виду того, что растягивание процесса совершенствования рынка на многие годы не соответствует общим интересам участников рынка, поскольку это противоречит их целям скорейшего (в пределах собственной активной жизни) обогащения, а также в силу быстрого технического и научного прогресса.
Наиболее существенные внутренние направления развития рынка ценных бумаг отображены на схеме (рис.1).8 Рассмотрим ее подробнее.
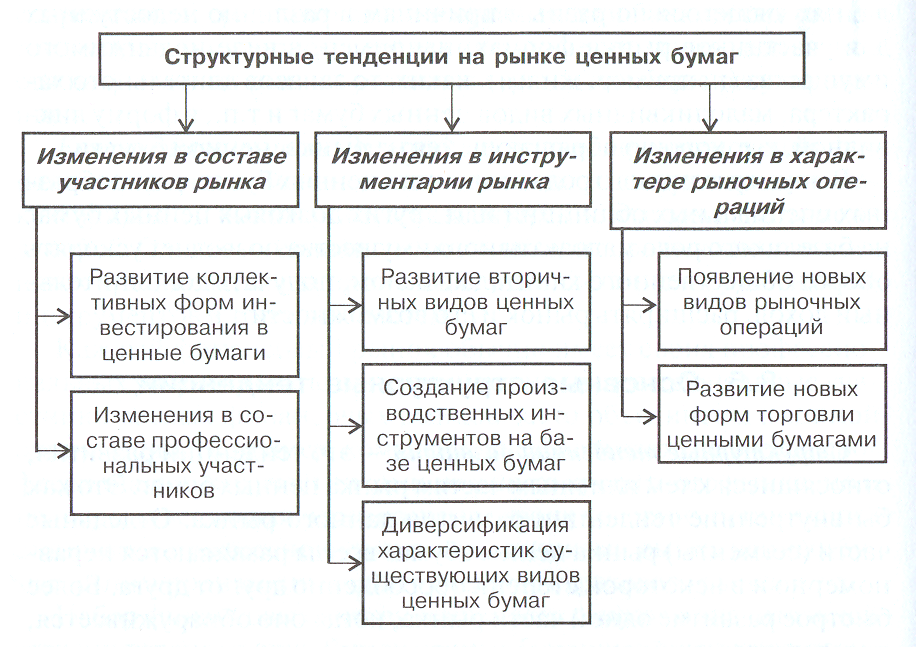
Рис 1. Структурные тенденции МРЦБ
Изменения в составе участников рынка ценных бумаг имеют два направления:
1. Развитие форм коллективного участия на рынке ценных бумаг, что проявляется прежде всего в возникновении и развитии институциональных инвесторов, которые представлены инвестиционными фондами, страховыми организациями, организациями медицинского страхования, различного рода пенсионными фондами, банковскими структурами и др.;
2. Изменения в составе профессиональных участников самого рынка ценных бумаг. Данного рода изменения идут сразу в нескольких направлениях:
дальнейшая специализация видов профессиональной деятельности. Профессиональная деятельность может разделяться на самостоятельные ее виды, которые прежде существовали в единстве. Самый последний такой пример – это выделение как особого рода подвида профессиональной деятельности в качестве брокера или дилера деятельности финансового консультанта на рынке ценных бумаг (оказание эмитенту услуги по подготовке проспекта ценных бумаг);
стирание различий между какими-то видами профессиональной деятельности. Классический пример такого рода изменений – это стирание различий между профессиональной деятельностью по ведению реестра ценных бумаг и депозитарной деятельностью. В условиях, когда ценная бумага все более дематериализуется, когда ее бездокументарная форма становится преобладающей, различия между ее формами учета стираются, а функция «физического» хранения ценной бумаги отмирает вообще;
отмирание некоторых видов профессиональной деятельности. Например, развитие электронных форм прямой торговли между участниками рынка свидетельствует о том, что, возможно, в будущем посредническая торговая деятельность на рынке ценных бумаг может либо совсем исчезнуть, либо она примет какие-то совершенно новые формы, отличные от существующих в настоящее время;
концентрация и централизация среди профессиональных участников. Эта тенденция на рынке ценных бумаг проявляется в укрупнении (по числу работников, капиталов, филиалов и т.п.) организаций профессиональных посредников и в сокращении их количества, включая число функционирующих в каждой стране фондовых бирж. Организации профессиональных посредников становятся все более мощными по размерам собственного капитала и привлекаемым капиталам своих клиентов; их филиальная сеть развивается не только внутри своей страны, но и выходит за ее пределы; они превращаются в многофункциональные структуры, предоставляющие все более широкий спектр услуг участникам рынка. В то же время идет непрерывный процесс их слияния, как между собой, так и со структурами других финансовых рынков и банковскими структурами.
Изменения в инструментарии рынка связаны с дальнейшим развитием рынка, с потребностями во все новых видах инструментов рынка ценных бумаг.9 В обобщенном виде сегодня на мировом рынке имеют место следующие тенденции развития самих ценных бумаг:
создание вторичных ценных бумаг, т.е. представляющих права на исходные ценные бумаги. Например, депозитарные расписки или фондовые варранты на акции, опционы на облигации, облигации, обеспечиваемые пулом закладных ценных бумаг и т.п.;
диверсификация характеристик имеющихся ценных бумаг, создание все более «экзотических» ценных бумаг. Наиболее наглядно это проявляется в бесконечном множестве выпускаемых облигаций. Однако и выпуски, например, привилегированных акций становятся все более разнообразными и уникальными по своим характеристикам;
создание производных инструментов на основе ценных бумаг. Видовой состав производных инструментов бесконечен по своей фиктивной (нематериальной) природе, как и видовой состав ценных бумаг. Можно сказать, что как бы на одной и той же «базе» ценных бумаг создаются все новые производные инструменты, как биржевые (инструменты фьючерсных рынков), так и внебиржевые (различного рода расчетные (беспоставочные) контракты);
превращение отдельных видов ценных бумаг в малоупотребимые (малоиспользуемые) виды. Исторически одни виды ценных бумаг были широко востребованы, но в дальнейшем их роль на рынке сильно снизилась по разным причинам. В настоящее время, в эпоху акционерных обществ на первое место вырвались акции и облигации, а многие другие виды ценных бумаг (чеки, складские свидетельства и др.) отошли на второй план.
Направление, которое занимается конструированием новых финансовых инструментов, называется «финансовый инжиниринг», по аналогии с процессом конструирования материальных благ и процесса их производства. Созданием новых инструментов рынка ценных бумаг обычно занимаются наиболее крупные и наиболее продвинутые в научном плане профессиональные участники рынка мирового значения.
Проявлением дезинтермидации принято считать ослабление роли банков в качестве финансовых посредников и усиление роли инвестиционных институтов, облегчающих мелким инвесторам прямой доступ на рынок.
Изменения в характере рыночных операций может быть рассмотрено с позиций, как инвестора (эмитента), так и профессиональных участников. Первые заключают сделки с ценными бумагами, а вторые либор помогают им в этом, либо обслуживают уже заключенную сделку. Поэтому данная тенденция распадается на изменения:
в операциях, т.е. изменения, которые имеют место в операциях, осуществляемых эмитентами и инвесторами;
в торговле, т.е. изменения в организации торговли ценными бумагами.
Изменения в операциях, которые совершают участники рынка, есть достаточно редкое явление по самой природе рыночной операции. Инвестиционные, спекулятивные и арбитражные операции составляют триединую основу всех рыночных операций. Однако внутри этих типов операций время от времени происходят некоторые изменения – возникают новые виды операций, а какие-то операции становятся малоиспользуемыми. Одним из таких примеров сравнительно новых видов операций с ценными бумагами являются операции репо, которые, в частности, в российском законодательстве еще вообще не получили должного закрепления.
Изменения в организации торговли на рынке ценных бумаг приобрели широкий размах с развитием процесса компьютеризации. Обобщенно можно сказать, что компьютеризация фактически ведет к стиранию всех существующих границ современного рынка, как временного, так и пространственного характера. Конкретно это проявляется в следующих принципиальных изменениях в организации торговли ценными бумагами:
отпадает необходимость физического места встречи продавцов и покупателей. Из этого вытекают два важных следствия:
становится невозможной публичная фондовая биржа, публичный торг; участники рынка не собираются вместе, не заключают сделки в присутствии друг друга;
если нет физического места торговли, то таким местом является теперь мир в целом, т.е. рынок ценных бумаг становится глобальным не по форме, не в качестве статистической суммы национальных рынков, а по существу происходящих на нем процессов, которые не имеют никаких национальных границ;
отпадает потребность в профессиональных торговых посредниках, задачей которых является сведение продавцов и покупателей между собой. Компьютеризация позволяет торговать без каких-либо посредников. Различие между профессиональными и непрофессиональными торговцами принимает форму различий в знании того, что происходит на рынке, а не различий в юридическом статусе участников рынка;
процесс торговли становится непрерывным. Электронная торговля не связана с физическими возможностями профессиональных торговых или иных участников рынка, а потому она может вестись в непрерывном режиме, т.е. круглосуточно;
возникают автоматизированные формы торговли ценными бумагами. Компьютеризация позволяет торговать не только самому торговцу, который задает приказы в систему торговли, но и автоматизировать процесс подачи приказов на основе заранее заданного алгоритма. При появлении на рынке условий, заложенных в соответствующей программе торговли, компьютер самостоятельно отдает нужные приказы в торговую систему («программная торговля»). Компьютеризация торговли ценными бумагами, возможно, рано или поздно полностью вытеснит публичную торговлю, но не благодаря своей абстрактной «прогрессивности», а в силу более низких издержек торговли по сравнению с традиционными ее формами, основанными на публичности торга и участии профессиональных торговцев. Главная проблема организации электронной торговли состоит в том, что отсутствие публичного процесса торговли не должно привести к отсутствию «публичности» процесса ценообразования, т.е. рыночный характер процесса ценообразования должен не только сохраниться, но и по возможности усовершенствоваться.
В совокупности рассмотренные тенденции можно было бы еще называть нововведениями на рынке ценных бумаг в той мере, в какой они связаны с созданием все новых инструментов данного рынка, новых систем торговли ценными бумагами, совершенствованием инфраструктуры рынка и т.д.
В основе всех этих рыночных нововведений лежат разные причины, в частности:
стремление к повышению доходности капиталов, вложенных в ценные бумаги;
компьютеризация всех сторон рыночных процессов как материальная основа для создания все новых инструментов и механизмов рынка;
усиление нестабильности (рискованности) на современном рынке и в силу этого необходимость создания все новых инструментов для борьбы с различными и все увеличивающимися по номенклатуре и размерам рыночными рисками.
Рассмотренные тенденции, свойственные мировому рынку ценных бумаг, показывают, что в его структуре присутствуют практически неограниченные возможности взаимозаменяемости одних частей системы другими и неограниченные пути дальнейшего роста и прогресса.
Задача международных организаций, контролирующих мировой рынок ценных бумаг состоит в том, чтобы заключенные в существовании рынка ценных бумаг возможности и преимущества использовались на благо общественного развития всех стран насколько это вообще возможно в условиях отношений между людьми, нацеленных исключительно на получение прибыли.
ЗАКЛЮЧЕНИЕ
Мировой рынок ценных бумаг – это рынок, на котором происходит обращение ценных бумаг, а также институты и явления, обеспечивающие его функционирование и оказывающие на него воздействие.
Нами были охарактеризованы современные тенденции развития МРЦБ:
Исторические:
тенденция к неограниченному росту его размеров;
систематический характер фондовых кризисов;
замена материального богатства богатством в форме ценных бумаг;
сосредоточение богатства в форме ценных бумаг в собственности юридических, а не физических лиц.
Общие тенденции:
Общерыночные:
компьютеризация рынка ценных бумаг;
повышение уровня регулируемости рынка;
интернационализация и глобализация рынка ценных бумаг;
конвергенция финансовых рынков.
Специфические:
секъюритизация;
дезинтермидация.
Структурные:
изменение в составе участников рынка труда – возникновении и развитии институциональных инвесторов, специализация видов профессиональной деятельности, стирание различий между какими-то видами профессиональной деятельности, отмирание некоторых видов профессиональной деятельности, концентрация и централизация среди профессиональных участников;
изменения в инструментарии рынка – создание вторичных ценных бумаг, диверсификация характеристик имеющихся ценных бумаг, превращение отдельных видов ценных бумаг в малоупотребимые виды и доминация акций и облигаций;
изменения в характере рыночных операций – в связи с компьютеризацией, постепенно отпадают необходимость физического места встречи продавцов и покупателей, потребность в профессиональных торговых посредниках, процесс торговли становится непрерывным, возникают автоматизированные формы торговли ценными бумагами.
Краткосрочной тенденцией можно считать падение котировок акций на крупнейших мировых фондовых биржах, что вероятно связано с некоторым мировым экономическим кризисом.
МРЦБ играет сейчас важную роль в сближении государств, их экономики, в переходе к новому мировому общественно-экономическому порядку. В связи с этим, интегрирующая роль МРЦБ становится одной из господствующих тенденций его развития, интернационализация и глобализация или процесс формирования всемирного капитала, это тот локомотив, который двигает вперед рыночный процесс на планете в целом.
СПИСОК ЛИТЕРАТУРЫ
Алехин Б.А. Основные международные тенденции в развитии бирж.// Рынок ценных бумаг, №8, 2003.
Баринов Э.Л., Хмыз О.В. Рынки: валютные и ценных бумаг. – М.: Экзамен, 2001.
Бердникова Т.Б. Рынок ценных бумаг и биржевое дело: Учебное пособие – М., 2002.
Галанов В.А. Рынок ценных бумаг – М: «Инфра-М», 2007.
Мировая экономика: Учебник под ред. Булатова А.С. – М.: «Экономист», 2007.
Михайлов Д.М. Мировой финансовый рынок: тенденции и инструменты. – М.: Экзамен, 2000.
Рынок ценных бумаг и биржевое дело: Учебник для вузов // Под ред. О.И. Дегтяревой, Н.М. Коршунова, Е.Ф. Жукова. – М.: ЮНИТИ-ДАНА, 2003.
Рынок ценных бумаг: Учебник // Под ред. Жукова Е.Ф. – М., 2003.
Рынок ценных бумаг. Учебное пособие // Под ред. В.С. Золотарева – Ростов-на-Дону, 2000.
Хрестоматия по истории экономических учений – М., 2003.
Царихин К.С. Рынок ценных бумаг – М., 2001.
1 Царихин К.С. Рынок ценных бумаг – М., 2001.
2 Михайлов Д.М. Мировой финансовый рынок: тенденции и инструменты. – М.: Экзамен, 2000.
3 Мировая экономика: Учебник под ред. Булатова А.С. – М.: «Экономист», 2007.
4 Алехин Б.А. Основные международные тенденции в развитии бирж.// Рынок ценных бумаг, №8, 2003
5 Галанов В.А. Рынок ценных бумаг – М: «Инфра-М», 2007.
6 Галанов В.А. Рынок ценных бумаг – М: «Инфра-М», 2007.
7 Рынок ценных бумаг. Учебное пособие // Под ред. В.С. Золотарева – Ростов-на-Дону, 2000.
8 Рынок ценных бумаг: Учебник // Под ред. Жукова Е.Ф. – М., 2003.
9 Бердникова Т.Б. Рынок ценных бумаг и биржевое дело: Учебное пособие – М., 2002.