Вексель та його функції у міжнародних розрахунках
Застава (депозит) повертається клієнту у разі виграшу чи після покупки або продажу валюти, тобто після виконання своїх зобов’язань, або в разі укладення нової угоди з протилежної сторони, тобто закриття позиції.
У разі програшу клієнту повертається різниця між заставою та збитком.
Якщо витрати перевищують заставу, клієнт повинен її погасити.
Заставні кошти клієнта можуть бути реалізовані, якщо: закінчився строк дії заставних коштів; втрати клієнта перевищують встановлений процент від ціни заставних коштів (наприклад, 40%); виникає загроза різкого знецінення заставних коштів.
Заставні кошти реалізуються за ринковим курсом, про що складається акт за підписом посадової особи біржі.
Отримані від реалізації застави грошові кошти надходять на особистий рахунок клієнта за мінусом накладних затрат біржі.
Клієнта повідомляють про можливість реалізації заставних коштів не менш як за два дні.
Кількість відкритих позицій кожного учасника торгів дорівнює абсолютній величині різниці між числом проданих і куплених ним ф’ючерсних контрактів.
Ефективність угоди визначається за принципом «купити дешевше, продати дорожче». Виграшем або програшем учасника угоди є маржа від угоди.
Курс валюти на день виконання ф’ючерсного контракту на біржі приймається той, який котирується в цей день на Українській або Кримській міжбанківській валютній біржі. На деяких біржах курс виконання контракту приймається той, який діє на даній біржі.
При відкритті позиції маржа кожного учасника ф’ючерсної торгівлі дорівнює різниці між цінами контрактів в угоді, де він був продавцем, та в угоді, де він був покупцем.
Маржа нараховується і в тому разі, якщо учасник ф’ючерсних торгів не здійснив угод на поточній торговій сесії, але мав відкриття позиції на її початок.
Торги на ф’ючерсних валютних біржах в основному проводяться усно, тобто з «голосу», що підвищує пропускну можливість торгів. У зв’язку з цим ті біржі, які раніше проводили торги через письмові заявки і комп’ютер, зараз відмовилися від такої процедури.
Торги проводяться за електронною технологією з «голосу». Це виключає прийом заявок з помилковими даними, усуває необхідність оформлення поданих заявок у письмовій формі протягом торгів та одночасно дозволяє вводити всі наявні на поточний момент заявки.
Торги проводяться на базі локальної мережі персональних комп’ютерів. У мережі, в якій об’єднані автоматичні робочі місця (АРМ) брокерів, маклера, адміністратора та робоча станція розрахункового комплексу, застосовується парольний захист від несанкціонованого доступу з АРМ брокера. Брокер вводить заявки з клавіатури.
Приклад. До 23 серпня 1993 р. торги ф’ючерсами відбувалися таким чином. Брокери подавали заявки на продаж і покупку ф’ючерсних контрактів операторам, які вводили їх у комп’ютер. Обсяг торгів був обмежений швидкістю роботи оператора, якому рідко вдається ввести більше 4 заявок на хвилину. У серпні 1993 р. відбулися перші усні торги у виконанні брокерів. Вони проходили таким чином. Вставши в коло, брокери час від часу викрикують свої пропозиції. Відповідь-згода іншого брокера (також криком) на оголошені умови означає укладання угоди, яка потім підтверджується контрагентами письмово. Хід торгів через мікрофон фіксується на магнітофон.
Види спекулятивних угод
Арбітражні — отримання прибутку з практично нульовим ризиком за рахунок тимчасового порушення рівноваги цін між ринками спот і ф’ючерсів.
Торгівля спредами — отримання прибутку за рахунок зміни різниці цін між різними ф’ючерсними угодами.
Відкриття позицій — купівля або продаж ф’ючерсних контрактів з метою отримання прибутку від абсолютної зміни рівня процентних ставок або валютних курсів.
Розрахунок маржі
Маржа — це різниця між курсами валют на день відкриття і закриття позиції або на день укладення і день виконання контракту.
Плюсова маржа — виграш (дохід).
Мінусова маржа — програш (збиток).
Початкова маржа (initial margin) — внесок клієнта для забезпечення контракту.
Варіаційна маржа — сума, яку покупець або продавець контракту (залежно від руху курсу) повинен внести для підтримання відкритої позиції на ринку. Інакше кажучи, здійснюється коригування маржі кожного учасника відповідно до ринкових коливань.
Кліринговою палатою біржі щодня здійснюється ринкова відмітка цін. Прибутки (збитки) відповідно розподіляються між учасниками ринку. У процесі збирання збитків або виплати прибутку вартісний вираз позиції кожного учасника приводиться у відповідність з ринковою ціною інструменту. З метою підтримання стабільності ринку і згідно з біржовими правилами можуть бути встановлені границі денного коливання курсу в абсолютному виразі або нижні і верхні ліміти.
Оскільки вимагати довнесення маржі однією із сторін і здійснювати її часткове повернення іншій при кожному русі цін неможливо і подібне у будь-якому випадку пов’язано зі значними витратами, дуже часто використовується інший вид маржі.
Компенсаційна маржа (маржа підтримання) — величина, нижче за яку значення початкової маржі не повинно опускатися протягом усього терміну відкритої позиції.
Примітка. Якщо значення початкової маржі впаде нижче за значення маржі підтримання, сторона, яка зазнає збитків, буде зобов’язана внести додаткову заставу для відновлення початкової маржі в попередній сумі. Те, що сторона, яка програє, не зобов’язана довносити кошти при коливанні ціни у межах, які не порушують маржу підтримання, не означає, що ці кошти залишаються на її маржевому рахунку. Вони все одно списуються на користь контрагента, але за рахунок коштів початкової маржі. Тому сторона, яка виграє, може в будь-який момент зняти зі свого рахунку надлишок у вигляді різниці між сумами свого рахунку і початкової маржі. У той же час сторона, яка програє, хоча й лишається частини коштів на рахунку (сума її рахунку менша за суму початкової маржі), не зобов’язана шукати додаткових коштів для відновлення рівня початкової маржі до того моменту, поки рух ціни не призведе до порушення маржі підтримання, тобто поки на користь контрагента не буде списана вся сума, яка знизить початкову маржу нижче за рівень маржі підтримання.
У сучасній міжнародній практиці маржа підтримання становить, як правило, 75—80 % від початкової, але деякі біржі утримують величину початкової і компенсаційної маржі на одному рівні.
Для ф’ючерса на купівлю валюти —
М = К (Сб – Спок), (1) 1
де М — величина маржі в гривнях;
К — обсяг угоди за ф’ючерсом (кількість валюти), $;
Сб — курс $, який котирується на Міжбанківській валютній біржі на день закриття позиції (продаж ф’ючерса), грн./$;
Спок — курс $ на купівлю валюти в угоді за ф’ючерсом, грн./$.
Для ф’ючерса на продаж валюти —
М = К (Спр – Сб), (2) 2
де Спр — курс $ на продаж валюти в угоді за ф’ючерсом, грн./$.
Приклад. Брокер прийняв замовлення від клієнта на укладення три місячного ф’ючерсного контракту на купівлю 1 000 доларів США за ціною 3,40 грн. за долар США.
1. Брокер вносить за рахунок коштів клієнта гарантійну заставу (депозит) у розмірі 10 % від суми покупки, що становить 340 грн.
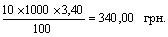
2. Брокер купує в іншого брокера 10 вересня тримісячний ф’ючерсний контракт строком виконання 11 грудня за будь-яким курсом на день виконання, тобто брокер відкрив позицію.
3. Процес торгів на біржі:
11 вересня: курс долара — 3,408 грн.;
маржа — (3,408 – 3,40) * 1000 = 8,00 грн.;
тобто прибуток 8,00 грн.;
12 вересня: курс долара — 3,406 грн.;
маржа — (3,406 – 3,408) * 1000 = –2,00 грн.;
тобто збиток 2,00 грн.;
13 вересня: курс долара — 3,409 грн.;
маржа — (3,409 – 3,406) * 1000 = 3,00 грн.;
тобто прибуток 3,00 грн.
4. Брокер тримав ф’ючерс до дня виконання.
5. У день виконання ф’ючерс був закритий за курсом котирування на ММВБ 3,49 грн. за долар США.
6. Прибуток брокера, який купив ф’ючерс:
маржа — (3,49 – 3,40) * 1000 = 90 грн.
7. Повернута застава — 340 грн.
8. Збиток брокера, який продав ф’ючерс:
(3,40 – 3,49) * 1000 = –90 грн.
9. Повернута застава — 210 грн. (340 – 90).
Ордер та його види
Ордер — це замовлення на угоду.
Основні види ордерів
Ордер по ринку — ордер на купівлю або продаж того чи іншого ф’ючерсного контракту за поточним ринковим котируванням.
Ордер із суворим обмеженням за ціною — у разі наявності такого ордера угода може бути здійснена тільки у тому випадку, якщо ціна дійшла до вказаної трейдером величини або навіть стала кращою за неї.
Ордер з несуворим обмеженням за ціною — трейдер указує брокеру величину, по досягненні якої його ордер повинен бути виконаним. При цьому брокер здійснює угоду навіть тоді, коли ціна відійшла від зазначеного ліміту. Сигналом до дії слугує досягнення ринком указаної трейдером ціни.
Ордер для обмеження збитків по відкритій позиції. У даному разі при досягненні ціною рівня, визначеного трейдером, брокер повинен укласти угоду за поточним котируванням. Це необхідно для того, щоб обмежити збитки трейдера, оскільки ціна може продовжити швидко змінюватися в несприятливий для трейдера бік.
Відповідно до часу, протягом якого ордер вважається дійсним, він буває:
денний — вважається дійсним протягом даного робочого дня і в кінці дня автоматично анулюється;
«дійсний, поки не анулюється» — дійсний так довго, як того побажає трейдер, і тільки він особисто може анулювати цей ордер;
дійсний протягом відкриття (закриття) біржової торгівлі.
На ф’ючерсному ринку всі ціни «прозорі» — вони легко доступні будь-якій стороні, а на форвардному ринку ціни для третіх сторін «невидимі».
Слід звернути увагу на те, що, якщо за ф’ючерсними контрактами розрахунки по поточних прибутках і збитках по позиції робляться щодня, то за форвардними угодами всі розрахунки здійснюються в кінці строку дії контракту. Ця особливість ф’ючерсних контрактів одночасно є й їх недоліком, оскільки така практика вимагає від компанії, яка укладає ф’ючерсний контракт, високого професіоналізму в розрахунку потенційних збитків за ф’ючерсом не тільки в момент виконання контракту, а й розрахунку необхідних зворотних коштів у процесі підтримання ф’ючерсного контракту з моменту його укладання до моменту його виконання. Для цього потрібно точно розрахувати діапазон коливань ф’ючерсних котирувань у період усього строку «життя» ф’ючерса. Наприклад, якщо сплеск коливань на ринку ф’ючерсів вимагатиме від клієнта біржі внесення коштів, яких не буде у клієнта, то навіть при задовільній дохідності, зафіксованій ф’ючерсом, біржа примусово закриє його ф’ючерсний контракт і залишить клієнта без хеджування ф’ючерса.
Таблиця 4.
Особливості ф’ючерсного та форвардного ринків
|
Критерій |
Ф’ючерсний ринок |
Форвардний ринок |
|
Учасники |
Банки, корпорації, індивідуальні інвестори, спекулянти |
Банки та великі корпорації. Доступ для невеликих фірм та індивідуальних інвесторів обмежений |
|
Метод спілкування |
Учасники угод не знають один одного |
Один контрагент угоди знає іншого |
|
Посередники |
Учасники угод діють через брокерів |
Звичайно учасники угод мають справу один з одним |
|
Місце та метод угоди |
В операційному залі бірж за допомогою жестів і вигуків |
На міжбанківському валютному ринку по телефону або телексу |
|
Характер ринку та кількість котирувань валюти |
Односторонній ринок: учасники угоди є або продавцями контракту, або покупцями; відповідно котирується один курс валюти (покупця або продавця) |
Двосторонній ринок і котирування двох курсів валюти (покупця і продавця) |
|
Спеціальний депозит |
Для покриття валютного ризику учасники зобов’язані внести гарантійний депозит у кліринговий дім |
Гарантійний депозит не потрібний, якщо угода між банками здійснюється без посередників |
|
Сума угоди |
Стандартний контракт (наприклад, 25 тис. Ј, 100 тис. $, 120 тис. DEM, 12,5 млн Y) |
Будь-яка сума за домовленістю учасників |
|
Поставка валюти |
Фактично по невеликій кількості контрактів (звичайно 1 %, рідше 6 % угод) |
По більшості угод (95 %) |
|
Валютна позиція |
Усі валютні позиції (короткі та довгі) легко можуть бути ліквідовані |
Закриття або переведення форвардних позицій не можуть бути легко здійснені |
Таблиця 5.
Особливості ф’ючерсних і форвардних контрактів
|
Критерій |
Форвардні контракти |
Ф’ючерсні контракти |
|
Місце обігу |
Позабіржові |
Біржові |
|
Умови виконання |
Обов’язковий і нерозривний |
Легко анулюється |
|
Суми контракту |
Різні |
Стандартизована та фіксована суми валюти |
|
Дата валютування |
Різні |
Стандартизована |
|
Виплата грошей |
При виконанні угоди |
Попередня сплата маржі |
|
Фіксація цін продажу |
Під час укладення |
На момент виконання зобов’язань сторонами контракту |
|
Гарантія виконання зобов’язань |
Немає |
Надає розрахункова палата біржі |
|
Розрахунки по прибутках і збитках |
У кінці строку дії контракту |
Щодня |
|
Валюта |
Усі основні валюти |
Долар США, німецька марка, російський рубль |
Визначення різниці між опціонами та ф’ючерсами
Потрібно визначити основну різницю між ф’ючерсами та опціонами, які вважаються важливішими і найліквіднішими інструментами ринку строкових угод.
Покупець (продавець) ф’ючерса зобов’язується сплатити і отримати (отримати оплату і поставити) той чи інший товар у майбутньому за раніше узгодженою ціною.
Власник же опціона має право, а не зобов’язання, купити або продати (залежно від типу опціона) ту чи іншу кількість фінансових інструментів у визначений час або до визначеного часу в майбутньому. Якщо покупець опціона бажає використати свій опціон, то продавець зобов’язаний виконати його. Для отримання цього права покупець опціона сплачує премію.
Таким чином, купивши ф’ючерсний контракт, покупець повністю несе ризик несприятливої для нього зміни ціни з необмеженими збитками. У випадку з опціонами, якщо ціна товару змінилася у несприятливий для покупця бік, то його ризик обмежений тільки сплаченою ним премією.
Опціони торгуються як на біржі, так і на позабіржовому ринку.
Положення про ф’ючерсну біржу
Реалізація ф’ючерса здійснюється відповідно до правил, діючих на ф’ючерсній біржі. Ці правила містять такі положення.
1. Реалізація ф’ючерсних контрактів на індекс безготівкового долара США.
1.1. Останнім днем торгів по ф’ючерсному контракту на індекс безготівкового долара є останній торговий день біржі перед днем реалізації.
1.2. Розрахунковою ціною реалізації та котирувальною ціною в останній торговий день є котирування долара США на міжбанківській біржі в останній торговий день перед днем реалізації.
1.3. У день реалізації закриваються всі відкриті позиції за даним видом контракту і повертається гарантійний депозит.
1.4. Фізична реалізація безготівкового долара США не здійснюється.
2. Реалізація ф’ючерсних контрактів на індекс готівкового долара США.
2.1. Останнім днем по ф’ючерсному контракту на індекс готівкового долара США є останній торговий день перед днем реалізації.
2.2. Розрахунковою ціною реалізації і котирувальною ціною (далі — ціною реалізації) в останній торговий день є середня ціна між купівлею та продажем готівкового долара США в банках, розрахована за даними найбільших банків міста в останній день торгів.
2.3. У день реалізації до 11-00 уповноважена особа передає банку протокол реалізації, який містить список клієнтів, суму доларів, які належать до продажу та купівлі кожним клієнтом, вартість долара з розрахунку ціни реалізації, суми гарантійного депозиту, а також підсумкові цифри.
2.4. Клієнт, який має відкриту позицію на продаж по закінченні останнього дня торгів, зобов’язаний представити в банк відповідну кількість доларів не пізніше 16-00 дня реалізації, а також сплатити комісійні банку.
2.5. Банк оплачує долари за ціною реалізації до 18-00 дня реалізації.
2.6. У разі непредставлення доларів клієнт штрафується в розмірі гарантійного депозиту по відкритих позиціях, які належать до реалізації. Уповноважена особа оплачує банку різницю в ціні між ціною продажу долара США на поточний день та ціною реалізації до 17-00 дня реалізації.
2.7. У разі відмови банку прийняти готівкові долари від клієнта він сплачує клієнту компенсацію в розмірі подвійного депозиту в строк до 18-00 наступного дня за днем реалізації.
2.8. Клієнт, який має відкриту позицію на купівлю по закінченні останнього дня торгів, зобов’язаний надати в банк відповідну кількість гривень за ціною реалізації (за винятком суми повного гарантованого депозиту) не пізніше 16-00 дня реалізації, а також сплатити комісійні банку з розрахунку 1 грн./ дол. США.
2.9. У разі подання клієнтом відповідної суми (п. 2.8) повний гарантійний депозит передається уповноваженою особою банку о 16-00 дня реалізації.
2.10. Банк видає долари з 16-00 до 18-00 дня реалізації.
2.11. У разі несплати суми клієнт штрафується в розмірі повного гарантійного депозиту за відкритими позиціями, що підпадають під постачання. Уповноважена особа сплачує банку різницю між ціною реалізації та ціною продажу банком долара США на поточний день до 18-00 дня реалізації.
2.12. У разі відмови банку повернути готівкові долари клієнтові, який сплатив їх, він сплачує клієнтові компенсацію в розмірі гарантійного депозиту в строк до 18-00 наступного дня за днем реалізації та повертає повну вартість доларів за ціною реалізації.
2.13. У разі затримання уповноваженою особою коштів певного гарантійного депозиту клієнта, який заплатив долари, та коштів, указаних у пп. 2.6 і 2.11, уповноважена особа сплачує банку пеню в розмірі 1 % на день від загальної суми за кожний день затримки.
На ф’ючерсних біржах можуть проходити також торги з долар-daily та долар-real.
Ф’ючерсні угоди з долар-daily являють собою торги на готівкову валюту зі сплатою її на другий день, а з долар-real — з постачанням реального долара після закінчення місяця готівковими грошами. Порядок постачання доларів за цими угодами може бути такий:
1. Постачання доларів у розрахункову фірму.
1.1. Клієнт, який має відкриту позицію на продаж доларів — daily(-real), до дня постачання зобов’язаний представити в розрахункову фірму відповідну кількість доларів не пізніше 16-00 дня поставки.
1.2. Розрахункова фірма сплачує постачання доларів, починаючи з 16-00 дня постачання.
1.3. У разі непостачання доларів клієнтом розрахункова фірма утримує з нього штраф у розмірі гарантійного депозиту на долар-dаily(-real) за кожну відкриту позицію. Розмір гарантійного депозиту на долар-real встановлюється в останній день торгів ф’ючерсами долар-real.
1.4. У разі відмови розрахункової фірми прийняти поставку доларів від клієнта вона сплачує останньому штраф у розмірі гарантійного депозиту в строк до 18-00 наступного дня за днем постачання.
2. Прийняття поставки доларів від розрахункової фірми.
2.1. Клієнт, який має відкриту позицію на купівлю доларів-daily (-real), до дня поставки зобов’язаний не пізніше 16-00 дня постачання внести в розрахункову фірму на свій особовий рахунок суму, відповідну різниці між вартістю доларів і сплаченого гарантійного депозиту за відкритими позиціями на купівлю доларів-dealy (-real).
2.2. Розрахункова фірма передає клієнту долари, починаючи з 16-00 дня постачання.
2.3. У разі відмови розрахункової фірми від постачання доларів вона сплачує клієнту штраф у розмірі гарантійного депозиту в строк до 18-00 наступного дня за днем постачання.
2.4. У разі відмови клієнта від прийняття постачання доларів з нього утримується штраф на користь розрахункової фірми в розмірі гарантійного депозиту на долар-daily(-real) за кожну відкриту позицію.
Основні правила торгу та реєстрації угод на ф’ючерсних біржах
На кожній ф’ючерсній біржі діють свої правила торгу і реєстрації угод. Проте вони містять такі загальні положення і вимоги.
Узгодження умов попиту і пропозиції проводиться за методом аукціонних торгів. Торги здійснюються між брокерами, допущеними до участі в них. Брокери діють за дорученням та за рахунок клієнтів, які перебувають на брокерському обслуговуванні в розрахунковій фірмі.
Результатом узгодження умов попиту і пропозиції є заповнення торгової квитанції (або торгової картки) і протоколу торгової сесії. Ці результати не мають юридичної сили контракту, а являють собою тільки основу для реєстрації контракту.
За вказаним результатом біржа формує перелік, який після утвердження уповноваженою особою стає списком укладених контрактів.
По кожній парі торговельних карток вступають в силу два ф’ючерсні контракти: контракт між клієнтом-продавцем та уповноваженою особою і контракт між клієнтом-покупцем та уповноваженою особою.
Відповідальність клієнтів за виконання умов контракту забезпечується спеціальними внесками (гарантійним забезпеченням обов’язків).
Механізм торгівлі валютними ф’ючерсами
Торги валютними ф’ючерсами ведуться на біржі в торговому колі під керівництвом розпорядника торгів. Ним може бути посадова особа біржі, спеціально призначена для організації проведення та керівництва рухом торгів. В його обов’язки входить проведення торгів, накладання штрафів на брокерів, фіксація угод та інші обов’язки згідно з його посадовою інструкцією. У розпорядника торгів можуть бути помічники, які за відсутності останнього виконують його обов’язки.
Для реєстрації угод призначається реєстратор — посадова особа банку або особа, яка має довіреність банку. У реєстратора угод також можуть бути помічники, які за відсутності останнього виконують його обов’язки.
До торгів допускаються брокери, які зареєстровані на біржі і сплатили визначений членський внесок за поточний місяць.
Торги проводяться по одній позиції.
Тривалість торгів за однією позицією може бути, наприклад, такою:
торги по ф’ючерсних позиціях проводяться на початку за індексом готівкового долара, потім — за індексом безготівкового в порядку дат постачання;
між окремими позиціями оголошується п’ятихвилинна перерва для здачі торгової квитанції;
за одну хвилину до закінчення торгів розпорядник торгів оголошує: «Остання хвилина», а по закінченні часу — «Торги по позиціях закінчені»;
торги по позиціях закінчуються, якщо протягом перших 2-х або 3-х хвилин після останньої угоди не буде укладено жодної угоди;
за одну хвилину до можливого закінчення торгів розпорядник торгів оголошує: «Хвилина». Якщо протягом хвилини укладається угода, то торги продовжуються.
За порушення регламенту торгів біржа несе матеріальну відповідальність.
Одночасно торгується один вид контрактів з одним строком поставки.
Початок, закінчення, призупинення торгів і перехід до іншого виду ф’ючерсного контракту та іншого строку поставки виникають по команді розпорядника торгів. Він повинен оголосити про наближення закінчення торгів.
Процес купівлі-продажу:
У середині торгового кола знаходяться розпорядник торгів, оператор табло, годинник і табло.
За колом розміщуються брокери.
Кожен брокер має право вигукнути пропозицію із зазначенням виду та ціни угоди. Наприклад, «Куплю по 3,52». Пропозиції, що виходять за денний ліміт ціни, завертаються розпорядником торгів. Пропозиція не має обов’язкової сили з часом, тобто вона відміняється іншою пропозицією.
Якщо пропозиція знайшла інтерес, то лунає вигук «Тут».
Тоді розпорядник торгів зупиняє торги, уточнює у контрагента угоди кількість контрактів та оголошує про фіксацію умов угоди із зазначенням часу.
На табло відображаються ціна пропозиції купівлі, продажу, ціна останньої угоди і кількість контрактів останньої угоди.
У разі виникнення конфліктної ситуації, коли кілька учасників вигукнули «Тут» на одну пропозицію, суперечка вирішується розпорядником торгів.
Час торгів обмежений встановленим регламентом.
На біржі допускається узгодження умов і фіксації угоди поза торговельним часом, яке не впливає на котирування.bigmir/
Задачі. ВАРІАНТ 8
Задача 1
|
Вихідні дані |
Варіант 8 |
|
За умови домовленості підприємство-експортер надає іноземному покупцеві розстрочку платежу, … % |
35 |
|
вартості контракту на … роки |
6 |
|
з розрахунку … % річних |
9 |
|
з розрахунку … % за півріччя |
4,5 |
|
Сума контракту складає … дол |
620 |
|
Сума кредиту, дол |
217 |
Проценти із суми заборгованості до дати наступного платежу
|
Сума на 1 період |
18,08333 |
|
|
Період |
Залишкова сума заборгованості, дол |
Сума процентів за період, дол |
|
1-ше півріччя |
217 |
9,765 |
|
2-ге півріччя |
198,9167 |
8,95125 |
|
3-тє півріччя |
180,8333 |
8,1375 |
|
4-те півріччя |
162,75 |
7,32375 |
|
5-те півріччя |
144,6667 |
6,51 |
|
6-те півріччя |
126,5833 |
5,69625 |
|
7-ме півріччя |
108,5 |
4,8825 |
|
8-ме півріччя |
90,41667 |
4,06875 |
|
9-те півріччя |
72,33333 |
3,255 |
|
10-те півріччя |
54,25 |
2,44125 |
|
11-те півріччя |
36,16667 |
1,6275 |
|
12-те півріччя |
18,08333 |
0,81375 |
|
Сума |
63,4725 |
|
Проценти від дати видачі до дати оплати чергової трати
|
Період |
База нарахування процентів, дол |
Сума процентів за період, дол |
|
1-ше півріччя |
18,08333 |
0,81375 |
|
2-ге півріччя |
18,08333 |
1,6275 |
|
3-тє півріччя |
18,08333 |
2,44125 |
|
4-те півріччя |
18,08333 |
3,255 |
|
5-те півріччя |
18,08333 |
4,06875 |
|
6-те півріччя |
18,08333 |
4,8825 |
|
7-ме півріччя |
18,08333 |
5,69625 |
|
8-ме півріччя |
18,08333 |
6,51 |
|
9-те півріччя |
18,08333 |
7,32375 |
|
10-те півріччя |
18,08333 |
8,1375 |
|
11-те півріччя |
18,08333 |
8,95125 |
|
12-те півріччя |
18,08333 |
9,765 |
|
Сума |
63,4725 |
Проценти підрахуванням загальної суми процентів і поділенням її на рівні частини за числом тратт
|
Сума процентів за весь період дії кредиту, дол |
Сума процентів за півріччя, дол |
|
117,18 |
9,765 |
Умови платежів: Покупець отримує кредит у сумі 217 дол під 9% річних на 6 роки, проценти нараховуються від дати видачі до дати оплати чергової трати. Експортеру найвигідніше отримувати проценти обчислені від дати видачі до дати оплати чергової трати.
Задача 2
|
Вихідні дані |
Варіант |
|
Німецька фірма планує експортувати кухонний мікропроцесор до США на умовах ФОБ Гамбург. У результаті вивчення американського товарного ринку було отримано наступні дані: |
8 |
|
1. Роздрібна ціна продажу аналогічного товару споживачеві на внутрішньому ринку США … дол. |
500 |
|
Включаючи податок з продажу … % від роздрібної ціни |
6,54 |
|
2. Націнка експортера … % від обсягу продаж |
70 |
|
3. Націнка імпортера … % від обсягу продаж |
30 |
|
4. Націнка оптовика … % від обсягу продаж імпортера |
20 |
|
5. Націнка роздрібного торговця … % обсягу продаж оптовика |
74 |
|
6. Митний збір - 3% ціни ФОБ |
3 |
|
7. Вартість отримання вантажу з митниці і складування по прибуттю - 3 % СІФ |
3 |
|
8. Вартість накладних витрат (фрахт, транзит, страхування) - 15% ФОБ |
15 |
|
Крефіціент зняття податку з продажу із роздрібної ціни на внутрішньому ринку |
1,0654 |
|
Роздрібна ціна на внутрішньому ринку США без податку з продажу, дол |
469,3073 |
|
Коефіціент зняття націнки роздрібного торговця |
1,74 |
|
Ціна без націнки роздрібного торговця, дол |
269,7168 |
|
Коефіціент зняття націнки оптовика |
1,2 |
|
Ціна без націнки оптовика, дол |
224,764 |
|
Коефіціент зняття націнки імпортера |
1,3 |
|
Ціна без націнки імпортера, дол |
172,8954 |
|
Коефіціент зняття вартості отримання вантажу з митниці і складування по прибуттю |
1,03 |
|
Ціна СІФ + вартість отримання вантажу з митниці і складування по прибуттю, дол |
167,8596 |
|
Коефіціент зняття вартості накладних витрат (фрахту, транзиту, страхування) |
1,15 |
|
Ціна ФОБ + митний збір, дол |
145,9649 |
|
Коефіціент зняття митного збору |
1,03 |
|
Ціна ФОБ, дол |
141,7135 |
Ціна і загальна вартість товару: продавець продає, а покупець купує 10000 кухонних мікропроцесорів за ціною ФОБ 141,7135 дол за одиницю. Загальна вартість контракту 1417135 доларів США.
Задача 3
|
Вихідні дані |
Варіант № 8 |
|
На територію України на умовах давальницької ввозиться сировина. |
|
|
Ціна одиниці сировини - … дол США за одиницю |
0,8 |
|
Кількість сировини - … одиниць |
3500 |
|
Загальна вартість сировини, дол США |
2800 |
|
Загальна кількість готової продукції - … дол США |
34 |
|
Ціна одиниці готової продукції - … дол США |
100 |
|
Загальна вартість готової продукції, дол США |
3400 |
|
Частка давальницької сировини у вартості готової продукції, % (повинна бути більшою чи дорівнювати 20% згідно із Законом України "Про операції із давальницькою сировиною") |
82,35294 |
|
Курс НБУ на момент предявлення векселя до оплати … грн/дол США |
7,7 |
|
Умова поставки |
СІФ |
|
Ставка мита на сировину, % |
10 |
|
Ставка мита на готову продукцію, % |
30 |
|
ПДВ, % |
20 |
|
Пеня за невчасне вивезення готової продукції, %/день |
0,3 |
|
Готова продукція вивозиться протагом 90 календарних днів з моменту ввезення: |
|
|
Митна вартість давальницької сировини, грн |
21560 |
|
Мито на давальницьку сировину, грн |
2156 |
|
Митна вартість давальницької сировини, грн + Мито на давальницьку сировину, грн |
23716 |
|
ПДВ, грн |
4743,2 |
|
Митний збір на ввезення сировини, грн |
відмінено |
|
Митний збір за вивезення готової продукції, грн |
відмінено |
|
Сума веселя, грн = Мито + ПДВ |
6899,2 |
|
Сума векселя, дол США = Сума векселя, грн / Курс, грн/дол США |
896 |
|
Сума платежів, грн |
вексель погашається (анулюється), тобто не оплачується, так як готову продукцію вивезено напротязі 90 днів і частка давальницької сировини у готовій продукції не менше 20% |
|
Готова продукція вивозиться протагом 120 календарних днів з моменту ввезення: |
|
|
За статтею 2 закону України "Про операції з давальницькою сировиною у зовнішньоекономічних відносинах" від 15.09.1995 р.: |
|
|
Митна вартість давальницької сировини, грн |
21560 |
|
Мито на давальницьку сировину, грн |
2156 |
|
Митна вартість давальницької сировини, грн + Мито на давальницьку сировину, грн |
23716 |
|
ПДВ, грн |
4743,2 |
|
Митний збір на ввезення сировини, грн |
відмінено |
|
Митний збір за вивезення готової продукції, грн |
відмінено |
|
Сума веселя, Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |