Структурные принципы функционирования Ямайской валютной системы
Валютная корзина придала определенную стабильность СДР по сравнению с национальными валютами. Но определение их курса на базе валютной корзины привело к превращению СДР в международную счетную валютную единицу. Не имея собственной стоимости и реального обеспечения, СДР не могут полностью заменить золото и резервные валюты.
Вопреки замыслу СДР не стали эталоном стоимости, главным международным резервным и платежным средством. Практика их использования не соответствует целям, зарегистрированным в измененном в 1978 г. Уставе МВФ. В июле 1993 г. к СДР были прикреплены лишь 4 валюты против 15 в 1980 г. СДР в основном применяются в операциях МВФ как коэффициент пересчета национальных валют, масштаб валютных соизмерений; квоты, кредиты, доходы и расходы выражены в этой счетной валютной единице.
Вне МВФ СДР используются в ограниченных сферах: 1) например, вместо франка Пуанкаре и франка жерминаля в разных международных конвенциях; 2) на мировом рынке ссудных капиталов некоторые текущие счета, облигации, синдицированные кредиты выражены в СДР; 3) более 10 международных организаций получили право открывать счета в СДР; в 80-х годах были сняты ограничения по ним на счетах при операциях “своп”, срочных сделках, кредитах, гарантиях, предоставлении даров. Официально СДР могут быть использованы банками, предприятиями, частными лицами. Поэтому, хотя и без особого успеха, в отличие от ЭКЮ развиваются частные СДР. Рынок частных СДР оценивается примерно в десяток миллиардов в основном в форме банковских депозитов, отчасти депозитных сертификатов и международных облигаций.
СДР как международное средство накопления валютных резервов применяются незначительно. Их доля в мировых валютных резервах колеблется от 9,2% в 1971 г. до 3,4% в 1992 г.
В качестве международного платежного средства СДР используются в ограниченном круге межгосударственных операций. Не достигнута главная цель СДР: они направляются на приобретение конвертируемой валюты не столько в целях покрытия дефицита платежного баланса (около 24% их общего объема), сколько для погашения задолженности стран по кредитам МВФ. Значительные суммы СДР возвращаются в Фонд (путем оплаты полученной иностранной валюты и выкупа национальной валюты) и интенсивно накапливаются на его счетах, преимущественно в пользу промышленно развитых стран с активным платежным балансом. Накопление СДР формально выгодно, так как они более стабильны, чем национальные валюты, и имеют международные гарантии. Кроме того, МВФ выплачивает процентные ставки за хранение (использование) СДР сверх распределенных странам лимитов.
Нестабильность доллара как резервной валюты. Хронический дефицит платежного баланса по текущим операциям, разбухание краткосрочной внешней задолженности, уменьшение официального золотого запаса страны, инфляция, две девальвации подорвали монопольное положение доллара как резервной валюты в 70-х годах. Формально лишенный этого статуса в результате Ямайской валютной реформы доллар фактически остается ведущим международным платежным и резервным средством, что обусловлено более мощным экономическим, научно-техническим и военным потенциалом США по сравнению с другими странами, их огромными заграничными инвестициями. Зарубежные предприятия американских монополий выпускают больше продукции, чем любая западноевропейская страна или Япония. Это определяет господствующую роль США в международных экономических, в том числе валютно-кредитных и финансовых, отношениях.
Во-первых, используя привилегированное положение доллара как резервной валюты, США покрывают дефицит платежного баланса национальной валютой, т.е. путем наращивания своей внешней краткосрочной задолженности.
Во-вторых, хотя США имеют самый крупный в мире официальный золотой запас (8,14 тыс. из 35,8 тыс. т), они с помощью евродолларов стали должниками, не платящими за бессрочный кредит. Евровалютная форма внедрения доллара в мировой оборот используется для усиления международных позиций доллара.
В-третьих, США манипулируют долларом и процентными ставками, чтобы поддержать свою экономику за счет Западной Европы и Японии.
Доллар подвержен колебаниям, спекулятивным взлетам и падениям. Хроническая слабость доллара, характерная для 70-х годов, сменилась резким повышением его курса почти на 2/3 с августа 1980 г. до марта 1985 г. под влиянием ряда факторов. В их числе:
преимущество США в экономическом развитии по сравнению с другими странами;
снижение темпа инфляции в США с 15 до 3,6%;
политика относительно высоких процентных ставок;
огромный приток иностранных капиталов в США;
снижение цены на золото (с 850 долл. за унцию в январе 1980 г. до 400—300 долл. в 1984 г.), чго повысило привлекательность инвестиций в доллары в условиях высоких процентных ставок по долларовым счетам.
С середины 1985 г. преобладает понижательная тенденция курса доллара под влиянием следующих факторов:
замедление экономического роста США;
завышенность курса доллара по сравнению с его покупательной способностью (на 15—30%);
снижение процентных ставок (“прайм рэйт” с 20,5% — в 1980 г. до 9,5% — в 1985 г.);
растущий дефицит текущего платежного баланса США;
огромный дефицит государственного бюджета;
опасность усиления инфляции;
рост внутреннего и внешнего долга, превращение США в международного нетто-должника с 1985 г.
Опасаясь неконтролируемого падения курса доллара, США проявили инициативу проведения совместной валютной интервенции “группы пяти” в 1985 г. Таким образом, США перекладывают бремя своих неурядиц на другие страны, которые требуют от Вашингтона “навести порядок в собственном доме” и отказаться от манипулирования курсом доллара в ущерб странам-партнерам. Курс США на упрочение позиций доллара, игнорирование требований своих партнеров оказывают дестабилизирующее влияние на международные валютно-экономические отношения. В условиях противоборства и партнерства трех центров доллар постепенно утрачивает монопольное положение резервной валюты под натиском других валют. [2, c. 675]
Проблема многовалютного стандарта. Укрепление валютно-экономических позиций новых центров — стран Западной Европы, особенно ЕЭС, и Японии —обусловило тенденцию перехода от стандарта СДР (фактически долларового стандарта) к многовалютному стандарту на основе ведущих валют (марки ФРГ, японской иены, швейцарского франка и др.).
Общий рынок сформировал собственный валютный центр в виде ЕВС, где господствует марка ФРГ. Но Западная Европа не в состоянии противостоять засилью США в валютной сфере, воздействовать на курс доллара, вытеснить его из операций по проведению валютной интервенции и международных расчетов.
Созданный за послевоенные годы мощный экономический потенциал Японии способствует укреплению ее позиций в международных валютных отношениях. Об этом свидетельствуют:
активизация платежного баланса страны, хотя Япония удовлетворяет за счет внешних источников 89% потребностей в энергии, 55% потребностей в продовольствии. Внешнеторговая экспансия Японии обеспечивает валюту для оплаты импорта сырья и топлива и сопровождается наступлением на конкурентов в Западной Европе и США.
увеличение валютных резервов;
развитие сети банков за границей;
превращение Токио в мировой финансовой центр;
укрепление иены, интернационализация ее использования, особенно в Азии.
Однако влияние Японии в валютной сфере значительно слабее ее позиций в мировой экономике. Практически после второй мировой войны она шла в фарватере валютно-экономической политики США, к которым она привязана военно-политическим союзом.
Формирование новых центров в мире — угроза лидерству США в валютной сфере. Однако ни один из трех центров не имеет такого превосходства над другими в валютно-экономической сфере, чтобы установить безраздельное господство своей валюты, что обостряет противоречия в международных валютных отношениях.
Проблема золота. Доллар, став конкурентом золота, имеет определенные преимущества в период его стабильности. Во-первых, объем долларовых резервов может увеличиваться при необходимости в отличие от ограниченного объема добычи золота. Во-вторых, банкам выгоднее хранить резервы в долларах, если они стабильны, чем в золоте, так как по долларовым счетам платят проценты. Третье преимущество доллара — конверсия в золото — было постепенно утрачено. С 60-х годов США всячески препятствовали обмену долларов на золото для иностранных центральных банков, а с 15 августа 1971 г. официально его прекратили. Однако, несмотря на относительные преимущества доллара и законодательный разрыв мировой валютной системы с золотом как валютным металлом, фактически его демонетизация не завершена. Денежные функции золота не исчерпаны, а золотые запасы остаются фондом мировых денег и наиболее надежными резервными активами по сравнению с современными функциональными формами мировых денег — национальными кредитными деньгами, евровалютами, международными счетными валютными единицами (СДР, ЭКЮ).
Страны Западной Европы, располагая большими золотыми запасами, чем США, заинтересованы в сохранении их как реальных резервных активов. Это проявилось в возобновлении межгосударственных операций с золотом в ЕВС. На их долю приходится около 1/4 золотых запасов всех стран. Американцы являются покупателями 40% всех выпускаемых в мире золотых монет. Отношение к золоту остается актуальной проблемой. Легализация роли золота как валютного металла затрудняется в связи с колебаниями (подчас значительными) рыночной цены золота и отсутствием реальной официальной цены золота.
Режим плавающих валютных курсов. Введение плавающих вместо фиксированных валютных курсов в большинстве стран (с марта 1973 г.) не обеспечило их стабильности, несмотря на огромные затраты на валютную интервенцию. Этот режим оказался неспособным обеспечить выравнивание платежных балансов, покончить с внезапными перемещениями “горячих” денег, валютной спекуляцией, способствовать решению проблемы безработицы. На повестке дня — проблема возвращения к стабильным курсовым соотношениям. [ 2, c. 705]
Таким образом, Ямайская валютная реформа не обеспечила валютную стабилизацию. Кредитные возможности МВФ, несмотря на увеличение кредитов, остаются скромными по сравнению с огромными международными финансовыми потоками и дефицитом платежных балансов. Недовольство стран-партнеров валютным механизмом, позволяющим США осуществлять “долларовую эксплуатацию” других государств, усиливает объективную необходимость дальнейшей фундаментальной реформы мировой валютной системы. Прежде всего речь идет о поисках путей стабилизации валютных курсов, усилении координации валютно-экономической политики ведущих держав. Валютная солидарность диктуется их стремлением усовершенствовать мировой валютный механизм, который стал одним из источников нестабильности мировой и национальных экономик. Но соперничество трех центров лежит в основе валютных противоречий.
В ответ на нестабильность Ямайской валютной системы страны ЕЭС создали собственную международную (региональную) валютную систему в целях стимулирования процесса экономической интеграции.
3. Решения проблем Ямайской валютной системы
3.1 Способы решения проблем Ямайской валютной системы
Проблемы Ямайской валютной системы, рассмотренные в работе, порождают объективную необходимость ее дальнейшей реформы. Прежде всего, речь идет о поисках путей стабилизации валютных курсов, усилении координации валютно-экономической политики ведущих держав и изменение концепций стандарта СДР. Валютная солидарность диктуется их стремлением усовершенствовать мировой валютный механизм, который является одним из источников нестабильности мировой и национальных экономик.
В ответ на нестабильность Ямайской валютной системы страны ЕС создали собственную международную (региональную) валютную систему в целях стимулирования процесса экономической интеграции. Текущая роль валюты, созданной ЕС, т.е евро, пока меньше потенциальной, определяемой значением экономики стран еврозоны в мире. При этом международная роль евро продолжает быстро увеличиваться. Исходя из той роли которую, евро стал играть в обслуживании внешнеторгового оборота ЕС и стран Юго-Восточной Азии, можно ожидать дальнейшего роста евро как резервной валюты, а также роста роли евро как валюты-проводника. [12, c. 75]
Уходящий
год на рынке
валют выдался
бурным. За последние
несколько
месяцев официальный
курс доллара
успел повыситься
по сути дела
в два раза - с
4,85 грн. в августе
до 7,86 - в декабре.
На основании
диаграммы курса
доллара была
составлена
краткая хронология
основных событий
на валютном
рынке с января
по декабрь 2008
года.
Так, 2008 год
Украина начала
с официальным
курсом доллара
5,05 грн./долл. и
средним наличным
курсом продажи
5,08 грн./долл. Такие
показатели
(с небольшим
колебанием
наличного
курса) сохранялись
на протяжении
всего первого
квартала. Сложная
экономическая
ситуация побуждает
к поиску выхода
из кризиса, в
котором сегодня
пребывает
финансовая
система России.
Очевидно, что
для этих целей
особую роль
может играть
валютный курс
национальной
денежной единицы.
Все растущее
значение внешних
рынков усиливает
влияние валютного
курса на внутренние
процессы накопления,
структуру
экономики
государства,
на весь производственный
процесс в целом.
По мере развития мировых хозяйственных связей создана мировая валютная система, которая преследует глобальные цели мирового сообщества и призвана обеспечить интересы стран-участниц, имеет особый механизм регулирования и функционирования. Особенности и стабильность мировой валютной системы зависят от степени соответствия принципов построения ее структуры принципам построения структуры мирового хозяйства и интересам ведущих стран. При несоответствии этих принципов периодически возникает кризис мировой валютной системы, завершающийся ее развалом и созданием новой валютной системы.
Законодательно установлены режим деятельности валютного рынка, состав его участников (валютные биржи, коммерческие банки, посредники-брокеры) и порядок валютных операций. Определен статус органов, осуществляющих валютное регулирование.
Валютные отношения обслуживают международные экономические, политические и культурные отношения, которые отражаются в платежном балансе стран.
Что касается непосредственно факторов, влияющих на текущее положение ямайской валюты и каких бы то ни было прогнозов, то на основе проделанного анализа можно уверенно констатировать динамика курса доллара не поддается анализу.
Политика ФРС послужила причиной некоторой стабилизации американской экономики, хотелось бы отметить еще и то, что низкий курс доллара обеспечил более высокий уровень конкурентоспособности европейской промышленности.
Чтобы курс стабилизировался, надо было переходить на более гибкие формы плавающего курса, которые происходят по двум направлениям:
Плавающая нерегулируемый валютный курс. Относительно развивающихся стран, этот режим привязывался концу 90-х годов;
Ползучая фиксация, когда некоторые страны, в случае необходимости, привязывался, в случае необходимости отвязывался. Переходным странам нужно было выбрать особый, специальные режимы.
В отношении моего примера (доллара), можно привязать к какой-то валюте, например к евро.
Но надо учитывать и тот факт, что в мире сейчас «Мировой финансово экономический кризис», который может кардинально изменить ситуацию, как в лучшую сторону, так и в худшую сторону.
Так же пока США не проведут целенаправленных мер на стабилизацию своей экономики, то вопрос о решение проблем Ямайской системы нет смысла и поднимать.
Когда кризис пройдет? Этот вопрос волнует многих, но однозначного ответа дать никто не может.
Во-первых: кризис связан со многими факторами, которые сложно предугадать. Здесь связана вся экономика, целиком, все ее факторы. Начиная с экономико-финансовой системы одной страны и ее субъектов, так и мировой финансовой системы в целом.
Во-вторых: экономический кризис не поддается каким-либо прогнозам, при этом, никакие подсчеты не оправдываются. Никто не может с точностью сказать сколько времени пройдет, пока экономика стабилизируется. А самый главный вопрос: какие последствия нас ожидают? Мне кажется, что этот финансово-экономический кризис будет знаменательный коном для Ямайской валютной системы, в худшем случае. Или для Ямайской системы откроется второе дыхание, в лучшем случае. По моему мнению, попытки решить все проблемы Ямайское системы, пока не пройдет кризис, бесполезны. И предложить действенные методы, которые помогут, нельзя.
3.2 Прогноз на будущее
Курс доллара в начале торгов на ММВБ 28 января пробил отметку в 34 рубля, укрепившись более чем на 40 копеек по сравнению с уровнем закрытия среды. Об этом сообщает РИА Новости. На закрытии в среду курс доллара составил 33,76 рубля. (график №7)
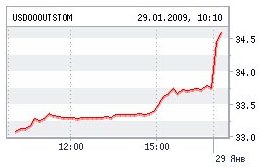
График № 7. Курс доллара на январь 2009 г
22 января Центробанк объявил, что верхняя граница коридора, в пределах которого изменяется стоимость бивалютной корзины, устанавливается на уровне 36 рублей. Таким образом, Банк России завершил этап плавной девальвации рубля, проводившейся с середины ноября 2008 года. На тот момент бивалютная корзина стоила чуть больше 30 рублей.
28 января, курс доллара на ММВБ впервые превысил отметку в 36 рублей. Позднее Центробанк России повысил официальный курс доллара на 32 копейки, установив его на 29 января на уровне 36,32 рублей. [16]
При этом курс доллар на ММВБ впервые поднялся выше отметки 37 рублей. На закрытии курс доллара составил 36,85 рублей. Стоимость бивалютной корзины (0,55 доллара плюс 0,45 евро) выросла на открытии до отметки 35,30 рублей. Официальные курсы доллара и евро Центробанк пока не опубликовал.
График № 8. Снижение курса доллара на май 2009 г
Глядя на уже устоявшуюся тенденцию, можно с уверенностью сказать, что наступили последние дни Ямайской валютной системы (график №7 и №8). Мне кажется, что нужно создание новой валютной системы. Сейчас конечно существует более или менее устойчивая валюта, но евро, это не мировая, а лишь европейская валютная единица.[17]
Возникновение единой европейской валюты можно смело назвать почти чудом, если принять во внимание проблемы европейских стран в части соответствия их экономических показателей жестким финансовым критериям Маастрихтского договора, а также широкую оппозицию этому проекту среди экономистов не только в США, но и в самой Европе. Появление евро стало абсолютно беспрецедентным событием в мировой финансовой истории. Впервые целая группа стран решила отказаться от национальных валют в пользу единой валюты, причем здесь важен не только сам прецедент, ноудельный вес стран, вовлеченных в этот проект. Едва появившись, единая европейская валюта тут же стала второй по значимости валютой мира. Период становления может завершиться не ранее середины 2002 года с появлением евро в наличном обороте. Только тогда лишено будет судить, насколько успешным оказалось введение новой валюты. [19]
Общий показатель индекса цен производителей Европейского союза вырос в феврале на 0,1%, а в годовом исчислении его рост составил 3,9%.
Последние экономические данные заставляют специалистов прогнозировать снижение по темпам экономического роста европейского региона. В отличие от ФРС, встревоженной низкими темпами роста национальной экономики, ЕЦБ озабочен уровнем инфляции в странах еврозоны. Уже в течение 10 месяцев подряд показатели роста инфляции в еврозоне превышают 2% в годовом исчислении, установленные ЕЦБ в качестве планового «потолка».
В ответ на нестабильность Ямайской валютной системы страны ЕС создали собственную международную (региональную) валютную систему в целях стимулирования процесса экономической интеграции. Текущая роль валюты, созданной ЕС, т.е евро, пока меньше потенциальной, определяемой значением экономики стран еврозоны в мире. При этом международная роль евро продолжает быстро увеличиваться. Исходя из той роли которую, евро стал играть в обслуживании внешнеторгового оборота ЕС и стран Юго-Восточной Азии, можно ожидать дальнейшего роста евро как резервной валюты, а также роста роли евро как валюты-проводника.
Заключение
Международная валютная система представляет собой совокупность способов, инструментов и межгосударственных органов, с помощью которых осуществляется взаимный платежно-расчетный оборот в рамках мирового хозяйства.
Последовательно существовали и сменяли друг друга четыре мировые валютные системы.
Во время второй мировой войны была создана следующая валютная система, которая получила название Бреттонвудская валютная система. Она также основывалась на золото-девизном стандарте, но он, в свою очередь, основывался на двух резервных валютах – долларе США и фунте стерлингов. Из-за целой цепочки взаимообусловленных факторов она была заменена на Ямайскую валютную систему, которая находит свое продолжение и по сей день.
Проблемы Ямайской валютной системы, рассмотренные в работе, порождают объективную необходимость ее дальнейшей реформы. Прежде всего, речь идет о поисках путей стабилизации валютных курсов, усилении координации валютно-экономической политики ведущих держав и изменение концепций стандарта СДР. Валютная солидарность диктуется их стремлением усовершенствовать мировой валютный механизм, который является одним из источников нестабильности мировой и национальных экономик.
В ответ на нестабильность Ямайской валютной системы страны ЕС создали собственную международную (региональную) валютную систему в целях стимулирования процесса экономической интеграции. Текущая роль валюты, созданной ЕС.
Основной категорией в международных валютно-финансовых и кредитных отношениях является валютный курс. В нем находят отражение все основные макроэкономические показатели: цены в различных странах, экономический рост и др. Он аккумулирует информацию о происходящих экономических и политических изменениях как в настоящем, так и в будущем. Кроме того, сам валютный курс активно влияет на характер развития этих процессов.
Мерами государственного воздействия на величину валютного курса являются валютные интервенции, дисконтная политика и протекционистские меры. Наиболее действенным методом воздействия выступают валютные интервенции – операции центральных банков на валютных рынках по купле-продаже национальной денежной единицы против основных ведущих валют мира.
Манипулирование с валютным курсом может оказать влияние на внешнеторговые операции в стране. Так, заниженный курс национальной валюты выгоден экспортерам, а завышенный курс удешевляет импорт.
Государственная стабилизационная политика должна учитывать способ фиксации валютного курса. Так как от этого зависит все дальнейшее поведение национальной валютной системы, а следовательно и развитие мировой валютной системы в целом.
Что касается конвертируемости рубля, то современное состояние российского законодательства и развитость рынка конверсионных операций позволяют констатировать, что рублю присущи все формальные и фактические признаки валюты, обладающей внутренней и внешней конвертируемостью по текущим операциям. Однако уровень развития российской экономики, ее банковской системы и финансовых рынков, характер участия страны в мирохозяйственных связях свидетельствуют о том, что необходимые условия для перехода к полной конвертируемости рубля еще не созданы.
В заключение могу только добавить, что Ямайская валютная система себя изжила. У мира есть только 2 пути:
Созвать новую конференцию для создания новой мировой валютной системы и установления новой валютной мировой единицы;
Официально признать, что евро – мировая валютная единица, а европейская – мировая валютная единица.
По моему мнению, попытки решить все проблемы Ямайское валютной системы, пока не пройдет финансово-экономический кризис, бесполезны. И предложить действенные методы, которые помогут, нельзя
Список используемой литературы
Мировая экономика: Учебник в 2-х т. / Под ред. Р.И. Хасбулатова -М.: Экономика, т-1 2001.-598 с.; т-2 2001.
Международные валютно-кредитные и финансовые отношения: Учебник Под ред. Л.Н. Красавиной. – 2-е изд., перераб. и доп. – М.: Финансы и статистика, 2002.
Мировая экономика: Учебник / Под ред. проф. А.С. Булатова. – М.: Экономистъ, 2003.
. Финансы. Денежное обращение. Кредит: Учебник / Под ред. Колпаковой Г.М. – М.: Финансы и статистика, 2000.
Международные экономические отношения: Курс лекций /Под ред. Е.Ю. Сергеев. 2000.
Бондаренко А. Какие современные валюты можно считать мировыми? // Мировая экономика и международные отношения. 2003, №9.
Новой А. Предпосылки конвертируемости рубля. // Экономист. 2004, №1.
Холопов А. Валютный курс как инструмент макроэкономического регулирования. // Мировая экономика и международные отношения. 2004, №12.
Мамакин В.Ю. Международная роль евро: настоящее и будущее. // Внешнеэкономический бюллетень. 2004, №12.
Мамакин В.Ю. Международная роль евро: настоящее и будущее. // Внешнеэкономический бюллетень. 2005, №2.
Маслеников А.А Конвертируемость рубля: опыт и перспективы //Деньги и кредит. 2004, №1.
Плисецкий Д.Е. Рубль на постсоветском пространстве. // Деньги и кредит. 2005, №1.
Новой А. Введение полной конвертируемости национальной валюты: проблемы теории и практики. // Вопросы экономики. 2005, №3.
Конспект лекций / Авт. – сост. Н. Бендина. – М.: ПРИОР, 2001. (стр. 144)
«Основы международных валютных финансовых и кредитных отношений» под. Ред. Круглова, г. Москва, ИНФРА – М, 1998.