Перспективы по расширению международной деятельности компании "МегаФон"
В целом баланс предприятия оптимистичен – доля собственного капитала в пассиве баланса велика, все внеоборотные и часть оборотных активов предприятия сформированы за счет собственных средств.
Проанализируем динамику и структуру источников формирования прибыли. Данные для анализа систематизированы в таблице 2.3.
Таблица 2.3 – Динамика и структура источников формирования прибыли
| Показатели | 2007 | Удельный вес | 2008 | Удельный вес | 2009 | Удельный вес | Отклонение | Темп роста, %% | ||
| 2008- 2007 | 2009- 2008 | 2008- 2007 | 2009- 2008 | |||||||
| Выручка, млн.руб. | 140450 | 100,00 | 175451 | 100,00 | 181833 | 100,00 | 35001 | 6382 | 124,92 | 103,64 |
| Себестоимость, млн.руб. | 26304 | 18,73 | 35427 | 20,19 | 37169 | 20,44 | 9123 | 1742 | 134,68 | 104,92 |
| Валовая прибыль, млн.руб. | 114146 | 81,27 | 140024 | 79,81 | 144664 | 79,56 | 25878 | 4640 | 122,67 | 103,31 |
| Операционные и коммерческие расходы, млн.руб. | 66688 | 47,48 | 79903 | 45,54 | 83716 | 46,04 | 13215 | 3813 | 119,82 | 104,77 |
| Прибыль (убыток) от продаж | 47458 | 33,79 | 60121 | 34,27 | 60948 | 33,52 | 12663 | 827 | 126,68 | 101,38 |
| Прочие доходы | 2003 | 1,43 | 5180 | 2,95 | 4420 | 2,43 | 3177 | -760 | 258,61 | 85,34 |
| Прочие расходы | 2882 | 2,05 | 5531 | 3,15 | 5168 | 2,84 | 2649 | -363 | 191,92 | 93,44 |
| Прибыль до налогообложения | 46579 | 33,16 | 59770 | 34,07 | 60200 | 33,11 | 13191 | 430 | 128,32 | 100,72 |
| Налог на прибыль и расходы из чистой прибыли | 12613 | 8,98 | 15451 | 8,81 | 14911 | 8,20 | 2838 | -540 | 122,50 | 96,51 |
| Чистая прибыль (убыток) | 33966 | 24,18 | 44319 | 25,26 | 45289 | 24,91 | 10353 | 970 | 130,48 | 102,19 |
Предприятие ежегодно увеличивает выручку от продаж, ее рост в 2008 году составил 24,92%, а в 2009 году – 3,64%.
Как отрицательный факт можно охарактеризовать снижение доли валовой прибыли в общей величине выручки.
Прибыль до налогообложения в 2008 году выросла на 28,32%, чистая прибыль увеличилась на 30,48%. В 2009 году рост прибыли до налогообложения был несущественен, что привело к незначительному росту чистой прибыли – на 2,19%.
Анализ устойчивости финансового состояния на ту или иную дату позволяет ответить на вопрос: насколько правильно предприятие управляло финансовыми ресурсами в течение периода, предшествующего этой дате. Важно, чтобы состояние финансовых ресурсов соответствовало требованиям рынка и отвечало потребностям развития предприятия, поскольку недостаточная финансовая устойчивость может привести к неплатежеспособности предприятия и отсутствию у него средств для развития производства, а избыточная — препятствовать развитию, отягощая затраты предприятия излишними запасами и резервами. Таким образом, сущность финансовой устойчивости определяется эффективным формированием, распределением и использованием финансовых ресурсов, а платежеспособность выступает ее внешним проявлением.
Данные для определения типа финансовой устойчивости ОАО "Мегафон" приведены в таблице 2.7.
Таблица 2.7 – Определение типа финансовой устойчивости ОАО "Мегафон"
| Показатели | 2007 | 2008 | 2009 |
| 1 . Источники собственных средств (Капитал и резервы) | 93800 | 138126 | 183415 |
| 2. Внеоборотные активы | 118889 | 145687 | 150008 |
| 3. Наличие собственных оборотных средств (стр. 1—стр. 2) | -25089 | -7561 | 33407 |
| 4. Долгосрочные заемные средства | 33227 | 24700 | 10025 |
| 5. Наличие собственных и долгосрочных заемных оборотных средств (стр. 3+стр. 4) | 8138 | 17139 | 43432 |
| 6. Краткосрочные заемные средства | 29922 | 39923 | 32517 |
| 7. Общая величина источников формирования запасов (стр.5+стр.6) | 38060 | 57062 | 75949 |
| 8. Запасы и НДС | 5718 | 9934 | 14688 |
| 9. Излишек (+) или недостаток (—) собственных оборотных средств (стр.3—стр. 8) | -30807 | -17495 | 18719 |
| 10. Излишек (+) или недостаток (—) собственных и долгосрочных заемных оборотных средств (стр. 5—стр. 8) | 2420 | 7205 | 28744 |
| 11. Излишек (+) или недостаток (—) общей величины источников формирования запасов (собственные, долгосрочные и краткосрочные заемные источники) (стр. 7—стр. 8) | 32342 | 47128 | 61261 |
| Тип финансовой устойчивости | Нормальная устойчивость | Нормальная устойчивость | Абсолютная устойчивость |
В 2007-2008гг в компании была нормальная финансовая устойчивость. Приведенное соотношение соответствует положению, когда предприятие для покрытия запасов и затрат успешно использует и комбинирует различные источники средств, как собственные, так и привлеченные.
По состоянию на 31.12.2009 наблюдается покрытие собственными оборотными средствами имеющихся у ОАО "Мегафон" запасов и затрат, поэтому финансовое положение организации по данному признаку можно характеризовать как абсолютно устойчивое. При таком типе устойчивости предприятие совершенно не зависит от внешних кредиторов.
Проведем анализ ликвидности баланса с целью оценки способности предприятия своевременно рассчитываться по своим обязательствам.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков погашения.
Все активы фирмы в зависимости от степени ликвидности, т. е. скорости превращения в денежные средства, можно условно разделить на несколько групп.
Наиболее ликвидные активы (А1) — суммы по всем статьям денежных средств, которые могут быть использованы для выполнения текущих расчетов немедленно. В эту группу включают также краткосрочные финансовые вложения.
Быстро реализуемые активы (А2) — активы, для обращения которых в наличные средства требуется определенное время. В эту группу можно включить дебиторскую задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты), прочие оборотные активы.
Медленно реализуемые активы (А3) — наименее ликвидные активы — это запасы, дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты), налог на добавленную стоимость по приобретенным ценностям, при этом статья "Расходы будущих периодов" не включается в эту группу.
Труднореализуемые активы (А4) — активы, которые предназначены для использования в хозяйственной деятельности в течение относительно продолжительного периода времени. В эту группу включаются статьи раздела I актива баланса "Внеоборотные активы".
Первые три группы активов в течение текущего хозяйственного периода могут постоянно меняться и относятся к текущим активам предприятия, при этом текущие активы более ликвидны, чем остальное имущество предприятия.
Пассивы баланса по степени возрастания сроков погашения обязательств группируются следующим образом.
Наиболее срочные обязательства (П1) — кредиторская задолженность, расчеты по дивидендам, прочие краткосрочные обязательства, а также ссуды, не погашенные в срок (по данным приложений к бухгалтерскому балансу).
Краткосрочные пассивы (П2) — краткосрочные заемные кредиты банков и прочие займы, подлежащие погашению в течение 12 месяцев после отчетной даты. При определении первой и второй групп пассива для получения достоверных результатов необходимо знать время исполнения всех краткосрочных обязательств. На практике это возможно только для внутренней аналитики. При внешнем анализе из-за ограниченности информации эта проблема значительно усложняется и решается, как правило, на основе предыдущего опыта аналитика, осуществляющего анализ.
Долгосрочные пассивы (П3) — долгосрочные заемные кредиты и прочие долгосрочные пассивы — статьи раздела IV баланса "Долгосрочные пассивы".
Постоянные пассивы (П4) — статьи раздела III баланса "Капитал и резервы" и отдельные статьи раздела V баланса, не вошедшие в предыдущие группы: "Доходы будущих периодов" и "Резервы предстоящих расходов". Для сохранения баланса актива и пассива итог данной группы следует уменьшить на сумму по статьям "Расходы будущих периодов" и "Убытки".
Чтобы определить платежный излишек (недостаток), необходимо найти разницу между покрытием (активом) и суммой обязательств (пассивом) по каждой группе средств.
Для определения ликвидности баланса надо сопоставить произведенные расчеты групп активов и групп обязательств:
А1і П1; А2і П2; А3і П3; А4 <П4.
Проведем сопоставление в таблице 2.8.
Таблица 2.8 - Аналитический баланс для оценки платежеспособности ОАО "Мегафон" на 2007-2009 гг., млн.руб.
| группа средств и обязательств по степени срочности | Покрытие (актив) А | Сумма обязательств (пассив) П | Платежный излишек (недостаток) | ||||||
| 2007г | 2008г | 2009г | 2007г | 2008г | 2009г | 2007г | 2008г | 2009г | |
| 1 | 25969 | 40203 | 43046 | 29489 | 39826 | 32450 | -3520 | 377 | 10596 |
| 2 | 5547 | 5698 | 16810 | 433 | 97 | 67 | 5114 | 5601 | 16743 |
| 3 | 6544 | 11161 | 16093 | 33227 | 24700 | 10025 | -26683 | -13539 | 6068 |
| 4 | 118889 | 145687 | 150008 | 93800 | 138126 | 183415 | 25089 | 7561 | -33407 |
Из таблицы видно, что в компании Мегафон более всего трудно реализуемых активов и менее всего наиболее ликвидных активов.
Выполнение условий ликвидности проанализируем на основе данных таблицы 2.9.
Таблица 2.9 - Выполнение условий ликвидности 2007-2009 гг.
| Условия ликвидности | выполнение условий ликвидности | результат расчета ТЛ | ||||
| 2007г | 2008г | 2009г | 2007г | 2008г | 2009г | |
| А1 і П1 | нет | да | да | 1594 | 5978 | 27339 |
| А2 і П2 | да | да | да | |||
| А3 і П3 | нет | нет | да | -1594 | -5978 | -27339 |
| А4 Ј П4 | нет | нет | да | |||
Таким образом, баланс предприятия ОАО "Мегафон" на конец 2009 года является абсолютно ликвидным.
Из четырех соотношений, характеризующих наличие ликвидных активов у организации, выполняется все четыре.
У ОАО "Мегафон" достаточно денежных средств и краткосрочных финансовых вложений (высоколиквидных активов) для погашения наиболее срочных обязательств.
В соответствии с принципами оптимальной структуры активов по степени ликвидности, краткосрочной дебиторской задолженности должно быть достаточно для покрытия среднесрочных обязательств (краткосрочных кредитов и займов). В данном случае у организации достаточно быстрореализуемых активов для полного погашения среднесрочных обязательств.
Показатель текущей ликвидности свидетельствует о платежеспособности или неплатежеспособности организации на ближайший период времени. Он рассчитывается по формуле:
ТЛ=(А1+А2) – (П1+П2)
Рассчитанный результат текущей ликвидности предприятия был в 2007-2009 годах положительный, значит предприятие в состоянии в случае необходимости в короткий срок рассчитаться по своим обязательствам и является платежеспособным на ближайший период времени.
Динамика показателей ликвидности ОАО "Мегафон" за период 2007-2009 г.г. приведена в таблице 2.7.
Таблица 2.7 - Показатели ликвидности в ОАО "Мегафон" на 2007-2009 гг., млн. руб.
| Показатели | 2007г | 2008г | 2009г | 2008-2007 | 2009-2008 |
| 1 Наиболее ликвидные активы – А1 | 25969 | 40203 | 43046 | 14234 | 2843 |
| 2 Быстрореализуемые активы – А2 | 5547 | 5698 | 16810 | 151 | 11112 |
| 3 Медленно реализуемые активы –А3 | 6544 | 11161 | 16093 | 4617 | 4932 |
| 4 Труднореализуемые активы – А4 | 118889 | 145687 | 150008 | 26798 | 4321 |
| 5 Наиболее срочные обязательства – П1 | 29489 | 39826 | 32450 | 10337 | -7376 |
| 6 Краткосрочные пассивы – П2 | 433 | 97 | 67 | -336 | -30 |
| 7 Долгосрочные пассивы – П3 | 33227 | 24700 | 10025 | -8527 | -14675 |
| 8 Постоянные пассивы – П4 | 93800 | 138126 | 183415 | 44326 | 45289 |
| 9 Общий показатель ликвидности L1 | 0,77 | 0,98 | 1,59 | 0,21 | 0,60 |
| 10 Коэффициент абсолютной ликвидности L2 | 0,87 | 1,01 | 1,32 | 0,14 | 0,32 |
| 11Коэффициент "критической оценки" L3 | 1,05 | 1,15 | 1,84 | 0,10 | 0,69 |
| 12 Коэффициент текущей ликвидности L4 | 1,27 | 1,43 | 2,34 | 0,16 | 0,91 |
| 13Коэффициент маневренности функционирующего капитала L5 | -0,26 | -1,48 | 0,48 | -1,22 | 1,96 |
| 14 Доля оборотных средств в активах L6 | 0,24 | 0,28 | 0,34 | 0,04 | 0,05 |
| 15 Коэффициент обеспеченности собственными средствами L7 | -0,66 | -0,13 | 0,44 | 0,53 | 0,57 |
| 16 Коэффициент восстановления платежеспособности организации L8 | 0,75 | 1,39 |
Общий показатель ликвидности (L1) должен быть больше или равен 1 (единице). Общий показатель ликвидности определяется по формуле:
L1=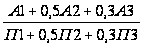
За анализируемый период на предприятии общий показатель ликвидности только в 2009 году становится выше нормативного значения. Предприятие в последний финансовый год становится ликвидным.
Коэффициент абсолютной ликвидности показывает, какую часть краткосрочной задолженности организация может погасить в ближайшее время за счет денежных средств. Этот коэффициент характеризует платежеспособность предприятия на дату составления баланса. Коэффициент абсолютной ликвидности (L2) должен быть больше 0,2-0,7. В производстве этот коэффициент 0,05-0,1. Определяется по формуле:
L2=

Коэффициент абсолютной ликвидности в 2007-2009гг превышает рекомендованное значение, более того – наблюдается его положительная динамика, что является положительным фактором - повышается вероятность оплаты счетов поставок.
Коэффициент "Критической оценки" показывает, какая часть краткосрочных обязательств организации может быть немедленно погашена за счет средств на различных счетах, в краткосрочных ценных бумагах, а также поступлений по расчетам. Допустимое значение этого коэффициента (L3) 0,7-0,8, желаемое L3і1,5. Коэффициент "Критической оценки" определяется по формуле:
L3=

За анализируемый период коэффициент "Критической оценки" стабильно выше нормативного значения, это говорит о том, что в 2007-2009гг вся часть наиболее срочных обязательств может быть погашена немедленно.
Коэффициент текущей ликвидности (покрытия) показывает, какую часть текущих обязательств по кредитам и расчетам можно погасить, мобилизовав все оборотные средства. Коэффициент текущей ликвидности (L4) необходим 1(единица), оптимальный L4і2. Определяется по формуле:
L4=
Коэффициент текущей ликвидности за анализируемый период укладывается в норму. На конец 2009 года коэффициент принимает значение больше 2, следовательно предприятие может полностью рассчитаться по обязательствам при мобилизации своих активов.
Коэффициент маневренности функционирующего капитала показывает, какая часть функционирующего капитала обездвижена в производственных запасах и долгосрочной дебиторской задолженности. Коэффициент маневренности функционирующего капитала (L5) определяется по формуле:
L5=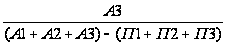
За 2007-2008г.г. на предприятии динамика коэффициента маневренности отрицательна, что является положительным фактором. Однако в 2009 году показатель вырос за счет увеличения запасов и дебиторской задолженности.
Доля оборотных средств в активах характеризует мобильность активов. Доля оборотных средств в активах (L6) зависит от отраслевой принадлежности и определяется по формуле:
L6=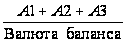
За отчетный период в компании Мегафон доля оборотных средств в 2008-2009 году увеличивалась по сравнению с 2007 годом за счет увеличения запасов и выросшей дебиторской задолженности.
Коэффициент обеспеченности собственными средствами характеризует наличие собственных оборотных средств у организации, необходимых для ее финансовой устойчивости – показывает долю собственных оборотных средств в общей величине оборотных средств предприятия. Величина коэффициента должна быть не менее 0,1. Коэффициент обеспеченности собственными средствам (L7) определяется по формуле:
L7=
Так как показатели коэффициента обеспеченности собственными средствами в 2007-2008 годах отрицательны, то у компании Мегафон все оборотные средства за эти два года сформированы не за счет собственных средств, что является отрицательной характеристикой. В 2009 году коэффициент возрастает и превышает нормативное значение.
Согласно методическим положениям, утвержденным распоряжения Федерального управления по делам о несостоятельности (банкротстве) № 31-р от 12.08.94г., если L4 или L7 имеет значение меньше нормального ограничения, то рассчитывается коэффициент восстановления платежеспособности L8 за период в 6 месяцев. Он рассчитывается по формуле:
L8=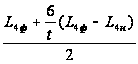
где L4ф- фактическое значение (в конце отчетного периода) коэффициента текущей ликвидности;
L4н- коэффициент текущей ликвидности на начало периода;
t – отчетный период в месяцах;
2 – нормативное значение коэффициента текущей ликвидности;
Коэффициент L8 в 2008 году принимал значение меньше 1, и это свидетельствовало о том, что у предприятия в ближайшее время могли быть проблемы с восстановлением платежеспособности. Однако уже в конце 2009 года предприятие полностью восстановила платежеспособность.
В результате проведенного анализа можно сделать следующие выводы.
Показатели финансового положения и результатов деятельности организации, имеющие исключительно хорошие значения:
-выручка от продаж ежегодно увеличивается;
-на 31.12.2009г. значение коэффициента обеспеченности собственными средствами (0,44) принимает значение, превышающее нормативное;
-полностью соответствует нормативному значению коэффициент текущей (общей) ликвидности;
-полностью соответствует нормальному значению коэффициент быстрой (промежуточной) ликвидности;
-абсолютная финансовая устойчивость по величине излишка собственных оборотных средств;
-ежегодно компания получает прибыль от продаж;
- в полной мере соблюдается нормальное соотношение активов по степени ликвидности и обязательств по сроку погашения.
В целом предприятие сохраняет абсолютно устойчивое положение, коэффициенты имеют высокие значения, как негативный фактор необходимо отметить снижение доли валовой прибыли в общей сумме выручки – данный показатель говорит о снижении цен на услуги при сохранении или росте себестоимости услуг. Однако этот фактор может быть продуманным ходом, который позволяет компании не только достойно продержаться на рынке в условиях кризиса, но и укрепить свои позиции, улучшить рейтинги.
2.3 Международная деятельность компании "Мегафон"
В связи с серьезным отставанием по уровню технической оснащенности, а так же свободному капиталу, который можно использовать для инвестирования в новые проекты, российские операторы сотовой связи не могут представлять достойную конкуренцию в развитых странах, поэтому международная деятельность российских компаний ограничивается присутствием на рынках стран ближнего зарубежья.
В отличие от своих прямых конкурентов – компаний МТС и Билайн, активно продвигающих свои услуги в странах, некогда входящих в состав Советского Союза (в Украине, Белоруссии, Узбекистане, Армении, Казахстане, Грузии), компания Мегафон представлена только на рынке Таджикистана, а так же на территории Абхазии и Северной Осетии.
На территории Таджикистана с 27 декабря 2001 года действует дочернее предприятие компании "Мегафон" - ЗАО "ТТ мобайл", осуществляющее деятельность под торговой маркой МЛТ — "Мобильные Линии Таджикистана".
Обозначена миссия компании:
"МЛТ" объединяет Таджикистан, развивая коммуникации и предоставляя возможность общения, и становится естественным выбором дня.
"МЛТ" стремится к тому, чтобы сделать мобильную связь демократичной, доступной для всех абонентских групп, разных по социальному и финансовому положению.
"МЛТ" намерен с максимальным эффектом реализовать преимущества сети: единые принципы тарификации услуг, использование единых технологических платформ, доступный для абонентов во всех регионах единый набор дополнительных услуг и продуктов, а также единые стандарты обслуживания.
"МЛТ" предоставляет широкий спектр качественных услуг, доступных везде и всегда.
МЛТ - это совместное Российско-Таджикское предприятие, созданное благодаря активному содействию Правительства и Министерства связи Республики Таджикистан. Акционерами Компании являются: национальный оператор ОАО "Таджиктелеком" и первый общероссийский оператор мобильной связи ОАО "МегаФон".
На сегодняшний день Компания предоставляет услуги сотовой связи в стандарте GSM 900/1800, 3G-UMTS и 3,5G HSDPA, владеет лицензиями на предоставление услуг телематических служб и передачи данных (включая IP-телефонию).
Для определения места на рынке сотовой связи компании МЛТ необходимо рассмотреть тенденции рынка сотовой связи Таджикистана и основных игроков на этом рынке.
Рынок Таджикистана характеризуется большим количеством операторов сотовой связи. В то же время на улицах редко встречаются люди, говорящие по мобильному телефону.
Это несоответствие легко объяснимо. Рынок сотовой связи в Таджикистане еще только создается. Уровень проникновения составляет примерно 40% (для сравнения в Казахстане около 83%, в России - 128%). Но рост бурный: еще в 2007 году уровень проникновения в Таджикистане не превышал 12%. За 2008 год рынок вырос вдвое по капитализации и достиг 160 млн долларов, на 30-40% вырос ARPU (средняя выручка на одного абонента) с 7 долларов до 9,5 доллара, выросло число абонентов. Абонентская база выросла более чем в два раза.
Этот быстрорастущий рынок использует передовые технологии. И это несмотря на ряд сдерживающих факторов, например низкие доходы населения. По данным Нацбанка РТ, средняя зарплата составляет 204 доллара в месяц, по неофициальным оценкам - не превышает 100 долларов. Слабое место отрасли сотовой связи - энергообеспечение. В некоторых местах вообще нет электроэнергии, и операторам приходится тянуть свои линии электропередачи или обеспечивать базовые станции дизелем. Также в стране не хватает линий волоконно-оптической связи, что вынуждает операторов использовать спутниковые каналы с небольшой пропускной способностью.
При этом технологический уровень таджикских операторов связи существенно превышает уровень коллег из соседних стран. Например, в Таджикистане первые базовые станции стандарта 3G были установлены еще три года назад.
Быстрому развитию сотовой связи способствуют три фактора. Во-первых, либеральная позиция регулятора - Министерства связи. В Таджикистане достаточно просто получить лицензию. Во-вторых, в этой стране достаточно слабо развита фиксированная связь. В горных районах (составляют 93% площади страны) охват сотовой связью идет быстрее. Удешевляются телефоны: сегодня самая простенькая трубка может стоить около 60 долларов. Жители Таджикистана любят поговорить - MoU (среднее количество выговоренных минут одним абонентом в месяц) в этой стране превосходит более 200 минут, что, например, в два раза больше, чем на рынке Казахстана. Популярны международные переговоры - из 7 млн человек населения 1,5-2 млн ежегодно уезжают на заработки в другие страны. Наконец, крупные российские и европейские игроки начали продвижение в Среднюю Азию, когда здесь уже появились достаточно сильные национальные операторы - но только не в Таджикистане. Там зарубежным связистам сразу удалось захватить прочные позиции. С собой они принесли современные методы завоевания потребителей.
Пять компаний продвигают в республике стандарт GSM и 4 - CDMA. При этом рынок фактически поделен между 5 игроками. Остальные компании занимают мизерную долю рынка, имея единичных клиентов.
Крупнейший оператор - Babilon Mobile (более 740 000 абонентов) принадлежит местным акционерам. Сейчас российский МТС ведет переговоры о покупке контрольного пакета акций этой компании.
Вторым оператором на рынке является компания Indigo, которая фактически состоит из двух компаний: "Индиго-Таджикистан" (работает на юге страны) и "Сомонком" (на севере).
Самым активным на рекламном рынке является скандинавский оператор TeliaSonera - в прошлом году он через холдинг Fintur Holdings B.V. (имеет 51-процентную долю в GSM Kazakhstan) приобрел 100-процентный пакет акций "Сомонком" и 60% акций "Индиго Таджикистан".
Под брендом Beeline работает компания "Таком", принадлежащая на 80% "Вымпелкому". С начала деятельности в 2005 году доля "Таком" на рынке выросла с 3 до 20%.
МЛТ, на 75% принадлежащий российскому "Мегафону", занимает последнее место в пятерке основных игроков на рынке сотовой связи таджикистана. Компания переживает не лучшие времена. Отмена тарифных предложений, подразумевающих низкие цены, несостоявшийся в 2007 году и сорванный в 2009 году ребрендинг привели к ухудшению репутации компании. Правительство Таджикистана считает уместным вмешиваться в корпоративные вопросы, тем более такого уровня, как ребрендинг – что в цивилизованных странах было бы просто недопустимо.
Несмотря на то, что оператор имеет хорошую зону охвата, отсутствие интересных продуктов и срывы ребрендинга мешает ему наращивать долю рынка и активно привлекать абонентов.
МЛТ работает в стандарте CDMA-2000. Его конкурентами в этом сегменте являются М-ТЕКО, SkyTel и "ТаджикТелеком", однако они занимают минимальную долю рынка. Стандарт CDMA развивается в Таджикистане за счет простоты и дешевизны тарифных планов. Помимо стоимости услуг играет роль стоимость конечного устройства (телефона), которая для данного стандарта составляет примерно 30-50 долларов. Важным конкурентным преимуществом TK Mobile стало распространение доступных телефонов, работающих в CDMA и уже подключенных к сети этого оператора.
Предпосылки для развития мобильного Интернета в Таджикистане есть - в виде каналов стандартов 3G и 3,5G. Их продвижением занимаются 4 компании (Babilon Mobile, TT-Mobile, Indigo, "Таком"). Причем развитие высокоскоростных стандартов уже заметно повлияло на рынок: местные игроки предоставляют потребителям такие услуги, как видеозвонок, мобильное телевидение и др. А Интернет в Таджикистане разгоняется до 3,6 Мбит/сек. - это очень неплохо даже по меркам России, не говоря уже про Казахстан.
При внедрении 3G таджикским игрокам опять сыграла на руку неразвитость рынка. В России и Казахстане большой проблемой для развертывания 3G стало отсутствие свободных частот. В Таджикистане IT-технологии развивались слабо, в связи с чем частоты, необходимые для сети третьего поколения, остались незаняты, и операторы их получили без особых проблем.
Правда, пока местные операторы не создали массового 3G-продукта. Услуга не пользуется большим спросом, да и качеством тоже не отличается. Специфика 3G в Таджикистане в том, что она никак не вычленяется из общего набора сервисов и даже тарифицируется как стандартная GSM-услуга, то есть как обычный голосовой звонок или GPRS-передача. Возможно, причина в дороговизне абонентского оборудования - легальный телефон, поддерживающий сеть третьего поколения, стоит не меньше 200 долларов. Зато несомненно, что иностранные компании, работающие в Таджикистане, получили возможность использовать страну как полигон для отработки новых технологий. Например, оператор дочка Мегафона TT-Mobile запустила 3G (первыми в Таджикистане) с целью тестирования этой технологии, чтобы в дальнейшем избежать ошибок при запуске этой технологии в России.
Так же Мегафон представлен в республиках Северная Осетия и Абхазия, провозгласившими независимость. Именно с присутствием Мегафона на территории этих республик связаны очередные претензии Грузии к России.
В марте 2009 года сотовый оператор "Мегафон" купил 100% офшора Debton Investment, владеющего по 51% акций сотовых операторов "Аквафон GSM" (Абхазия) и "Остелеком" (Южная Осетия). Сумма сделки составила 935 млн руб.
"Аквафон GSM" работает в стандартах GSM и UMTS (третье поколение сотовой связи), на конец прошлого года компания, по собственным оценкам, обслуживала 100 000 абонентов (первое место на рынке). Население республики составляет 300 000.
"Остелеком" — единственный оператор в Южной Осетии; обслуживает, по информации правительства республики, 24 000 абонентов.
"Мегафон" рассматривает оба приобретения как хороший инвестиционный проект, ведь обе страны граничат с Россией. Министр связи и информатизации Южной Осетии Георгий Кабишев сообщил, что в курсе приобретения "Остелекома". Он выразил надежду на приход в республику и других российских сотовых операторов.
Грузинские власти в течение нескольких лет обвиняли "Мегафон" в незаконной деятельности на территории двух республик, которые Грузия считает своими; "Мегафон" же всегда уверял, что "Аквафон" и "Остелеком" — не более чем роуминговые партнеры оператора. В прошлом году тбилисский суд дважды принимал решение взыскать штрафы с "Мегафона" на общую сумму около $350 000, российский оператор безуспешно пытался обжаловать вердикты в апелляционных инстанциях, однако штраф так и не заплатил, сетует начальник юридического департамента Национальной комиссии по коммуникациям Грузии Кахи Курашвили. Но летом прошлого года Грузия приняла Закон "Об оккупированных территориях", и теперь после официального приобретения "Мегафоном" абхазского и югоосетинского оператора генпрокуратура Грузии может применить в отношении российской компании санкции вплоть до объявления в розыск ее руководителей, заявил Курашвили. Представители "Мегафона" заверили, что компания будет отстаивать свои законные интересы всеми доступными способами.
Абхазия и Южная Осетия — это "серые дыры" с точки зрения международного права, отмечает партнер юридического бюро "Джон Тайнер и партнеры" Валерий Тутыхин. Но, по мнению юриста, вряд ли суд какой-либо страны кроме Грузии будет преследовать "Мегафон" за работу в этих республиках.
Если отбросить притязания Грузии на республики, пожелавшие стать независимыми от своего агрессивного соседа – компания Мегафон выгодно инвестировала денежные средства, заняв лидирующие позиции в республиках, в которых не представлены их конкуренты МТС и Билайн.
3. Перспективы международной деятельности компании "Мегафон"
3.1 Проект развития международной деятельности
В процессе развития международной деятельности для компании Мегафон важно укрепить свои позиции на территориях, где уже представлены их услуги, а так же рассмотреть возможности захода на другие территории, на которых оператор не представлен.
В первую очередь Мегафону необходимо укрепить позиции на рынке Таджикистана своей дочерней компании ЗАО "ТТ мобайл".
В целях укрепления рыночных позиций, повышения конкурентоспособности 25 сентября 2009 было объявлено о ребрендинге ЗАО "ТТ мобайл", оказывающего телекоммуникационные услуги под торговой маркой МЛТ — "Мобильные Линии Таджикистана". Новое имя компании — "МегаФон-Таджикистан". Однако руководство Таджикистана ребрендинг "ТТ мобайла" не поддержало, в связи с чем он откладывается.
Решение было принято на недавнем заседании правительства республики Таджикистан. Вмешательства правительства страны потребовал статус ОАО "Точиктелеком" — государственной телекоммуникационной компании, владеющей 25% "ТТ мобайл", 75% которого принадлежат российской компании "МегаФон".
Компания все таки собирается добиться права на проведение ребрендинга, на который возлагаются надежды. "МегаФон" — не новая для рынка Таджикистана торговая марка: большая часть населения республики, часто бывающая в России, хорошо знакома с "МегаФоном", в том числе, благодаря тарифной политике оператора.
Инвестиции в $21 млн в 2010 году должны помочь компании совершить прорыв: через несколько лет стать лидирующей телекоммуникационной компанией Таджикистана по объему выручки.
В планах "МегаФон-Таджикистан" — строительство новых базовых станций. Так, до конца 2010 г. планируется построить 190 площадок. Все базовые станции будут снабжены дизельными генераторами, таким образом, даже перебои с электроэнергией не помешают абонентам Таджикистана всегда оставаться на связи. Также компания планирует развитие розничной сети, освоение новых каналов продаж и применение новых подходов в обслуживании абонентов. Кроме того, в Таджикистане будет запущена накопительная программа лояльности абонентов "МегаФон Бонус", стартовавшая в России в 2005 г. и за четыре года работы охватившая 33% абонентов.
Кавказский филиал "МегаФон" действует на территориях республик Северная Осетия и Абхазия.
В Северной Абхазии необходимо проведение технических работ по расширению территории мобильного покрытия и улучшению качества связи в Алагирском районе республики Северной Осетии-Алании.
В Алагирском районе республики в поселке Мизур на высоте 1035 м над уровнем моря компанией "МегаФон" планируется запуск в эксплуатацию новой базовой станции. Территория покрытия станции составит более 12 км, что позволит обеспечивать мобильной связью несколько близлежащих населенных пунктов – п. Бурон, с. Нузал, п. Нижний Унал, протянувшихся до Мизурского тоннеля. Численность населения в зоне покрытия нового объекта связи составляет более 4000 человек.
Новая базовая станция