Роль Соединенных Штатов Америки в международных экономических отношениях стран Азиатско-Тихоокеанского Региона
КУРСОВАЯ РАБОТА
по дисциплине «Мировая экономика»
ТЕМА: "Роль США в международных экономических отношениях стран Азиатско-Тихоокеанского Региона"
Содержание
Введение
Экономика США
Роль США в АТР
Перспективы развития экономических отношений США со странами АТР
Заключение
Список литературы
Введение
До последнего времени становым хребтом, своего рода «гринвичским меридианом» мировой политики и экономики, от которого велся отсчет, признавалась Атлантика. А над ней неоспоримо доминировала западная, а позже и евроатлантическая, цивилизация с политико-экономическими взаимодействиями по линии США-Европа, что отдавало ей пальму первенства среди других цивилизаций. Однако кто возьмется со стопроцентной уверенностью утверждать, что и в третьем тысячелетии Атлантика сохранится как экономическая ось мироустройства? Что основные глобальные экономические, политические, культурные и прочие взаимодействия не будут развертываться вокруг Великоокеании? Ведь сегодня геополитическое значение Азиатско-Тихоокеанского региона стремительно растет.
США, как одна из сильнейших экономических держав, если не сказать сильнейшая, ведёт активную политику сотрудничества с Азиатско-Тихоокеанским регионом. АТР ещё в 70-е годы заявил о себе, и всё это время уверенно наращивал экономическую мощь. Интерес США легко объясним, АТР таит в себе, пожалуй, самые перспективные тенденции развития экономики. Большинство стран Азиатско-Тихоокеанского региона имеют экспортную специализацию и продуктивное сельскохозяйственное производство. В этом регионе созданы исключительно благоприятные условия для привлечения иностранных инвестиций, поскольку здесь низкая арендная плата за землю и дешевая рабочая сила. Экономика АТР, ориентированная, прежде всего, на малый и средний бизнес наиболее приспособлена для нововведений. В регионе сформирован один из мировых финансовых центров, в котором сконцентрирован значительный инвестиционный и торговый капитал. Вклад США уже давно начал приносить свои плоды. В связи с этим, тема данной курсовой работы является особенно актуальной на сегодняшний день, ведь АТР постепенно, но верно становится одним из мировых центров экономической мощи.
Целью данной курсовой работы является выявление роли США в международных экономических отношениях стран АТР. Для реализации цели курсовой работы были определены следующие задачи:
– проанализировать экономическое развитие и внешнеэкономические связи США в 2000-е годы;
– охарактеризовать международные экономические отношения в АТР;
– выявить особенности, проблемы и перспективы внешнеэкономических связей США со странами АТР.
Опережение других регионов мира по темпам роста, в том числе в технологически передовых отраслях, наряду со стремительным усилением международной конкурентоспособности значительной группы стран АТР дает основания, в данном случае исходя из стоящих перед нами задач, рассмотреть, роль США в международных экономических отношениях стран АТР, интеграционные процессы АТР, состояние экономик и перспективы на будущее. В теоретической части мы рассмотрим экономику США за последние годы, независимо от АТР. Целью аналитической части является разобраться в международных отношениях, внешнеэкономической и интеграционной деятельности АТР, в частности затрагивая отношения США и стран АТР. В конструктивной части рассмотрим перспективы сотрудничества этих стран.
1. Экономика США
Глобализация характеризует растущую взаимосвязь и взаимозависимость отдельных национальных экономических систем. Глобализация производства под воздействием НТР создает такую ситуацию, когда практически ни одной стране уже не выгодно иметь «свое» производство. Отдельные национальные экономики все более интегрируются в мировое хозяйство.
В связи с этим представляет интерес изучение США, как наиболее богатой, и следовательно, наиболее сильно влияющей на развитие мирового хозяйства страны.
Силовые возможности США трудно переоценить. После непрерывного экономического бума, продолжавшегося более десяти лет, их ВВП приближается к 13 трлн. долл.
Военная мощь страны превосходит совокупную военную мощь 10 крупнейших держав мира. В 2002 году американские расходы на исследования и создание новых образцов военной техники превышают 36 млрд. долл. (следующие за ними европейские члены НАТО, вместе взятые, расходуют на эти цели 11,2 млрд. долл.). Даже самые осторожные пессимисты признавали, что несказанно благоприятные стечения обстоятельств гарантируют США как минимум 20 лет мирового лидерства.
Однако за каждым экономическим подъемом следует спад, экономический рост США уже сменился спадом, и он так же сильно повлиял на мировое хозяйство.
Благоприятствующими факторами для формирования лидерства США в мировой экономике послужили: обширная территория (9,3 млн. кв. км), богатство природных ресурсов, огромный потребительский рынок (население – более 250 млн. чел.), развитые рыночные отношения – всё это способствовало экономическому прогрессу.
Находясь далеко от театров военных действий, США не испытывали ударов мировых войн, а, напротив, использовали их как мощный фактор расширения рынков. За годы второй мировой войны страна удвоила свой экономический потенциал, оставив далеко позади себя конкурентов из Западной Европы и Японии, став абсолютным лидером.
В 60-е гг. в развитии американской экономики существенную роль сыграли ее кейнсианские меры государственного регулирования, направленные, главным образом, на ускорение темпов хозяйственного роста, сокращение безработицы, использование федерального бюджета для активизации инвестиций.
В 70 – начале 80-х гг. отчетливо выявились ограниченные возможности всех этих благоприятных факторов. Ресурс экстенсивного экономического роста был исчерпан. Глубокие циклические потрясения сопровождались длительными структурными кризисами (энергетическим, сырьевым, стагфляцией). Темпы хозяйственного развития резко снизились, повысился уровень безработицы. В 1982 г. произошло абсолютное снижение уровня производительности труда.
80-е гг. явились переломным рубежом экономического развития страны. Произошел поворот экономической стратегии частного бизнеса к укреплению роли рынка в регулировании хозяйства. Растущая мощь крупных корпораций рассматривалась как одно из важнейших средств повышения эффективности производства. В «клубе 500» лидирующих промышленных компаний США на первые 100 компаний к концу 80-х гг. приходилось около 75% прибылей.
Рост мировых цен на сырье и энергоносители подтолкнул корпорации к масштабному финансированию и внедрению новых технологий. Затраты сырья и энергии на единицу продукции существенно снизились. В результате экономика страны к 90-м гг. перешла на новый этап высокотехнического ресурсосберегающего развития.
В 90-е гг. экономика США демонстрирует динамичный рост производства и занятости в сочетании с низким уровнем инфляции и сокращением несбалансированности бюджета. Объем валовых частных инвестиций в американскую экономику в 1996 г. достиг 1056,6 млрд. долл. (в 1970 г. он составлял 426,1 млрд. долл., в 1985 г. 823,8 млрд. долл.).
Особенности развития экономики Соединенных Штатов в начале нового века заметно повлияли на движение прямых иностранных инвестиций в мировой экономике. Феномен «новой экономики», характеризовавшийся ее динамичным ростом на рубеже веков на основе новейших достижений научно-технического прогресса, стал источником притяжения прямых иностранных инвестиций: в 2000 г. их объем в США составил 321,3 млрд. долларов. Характерно, насколько спад 2001 г. и последующее замедление темпов роста ВВП повлияли на сокращение их притока. Это продемонстрировало новое для мировой экономики явление: оставаясь крупнейшим экспортером прямых иностранных инвестиций, сами США стали мощным центром привлечения таких инвестиций.
Но наиболее значительно влияние Соединенных Штатов на международное движение портфельных инвестиций. Превосходство экономики и фондового рынка США по размерам, надежности и доходности, по разнообразию финансовых инструментов и высокой технике операций – главная причина растущих масштабов иностранного инвестирования в американские финансовые активы. Приток иностранных инвестиций в США стал превышать их вывоз уже в 1980-е годы, но наиболее значительных размеров он достиг в последние годы, о чем свидетельствуют следующие данные таблицы. Они показывают, что приток иностранного капитала в Соединенных Штатах принимает более значительные размеры, демонстрируя способность американской экономики безболезненно принять и разместить огромные по современным меркам суммы. Резкий рост прямых инвестиций, превысивших 320 млрд. долларов в 2000 году, показал, какой простор для таких вложений способен открывать быстрый рост самой сильной экономики в мире.
Показатели портфельных инвестиций свидетельствуют о том, что американские инвесторы больше интересуются иностранными акциями, нежели облигациями. Причиной была сравнительно меньшая доходность и надежность иностранных государственных и корпоративных облигаций. Инвестиции в иностранные акции связаны в большей степени с динамикой конъюнктуры на заграничных рынках и мотивируются более высокой доходностью операций с этим видом ценных бумаг.
Таблица 1. Показатели вывоза капитала и его притока в США (млрд. долл.)
| Виды инвестиций |
1980 |
1990 |
2000 |
2001 |
2002 |
2003 |
2004 |
2005 |
|
Вывоз капитала из США |
||||||||
| Прямые инвестиции | 19,2 | 37,2 | 159,2 | 142,3 | 134,8 | 173,8 | 244 | 9,1 |
| Портфельные инвестиции | 3,6 | 29 | 121,9 | 84,6 | +15,9 | 72,3 | 146,6 | 180 |
| В том числе: | ||||||||
| В акции | 2,5 | 7 | 106,5 | 109,1 | 7,6 | 0,4 | 4,8 | 142 |
| В облигации | 1,1 | 21 | 15,2 | +24,5 | +33,5 | +28,1 | 1,8 | 38 |
| Банковские и прочие активы | 50 | 15 | 288,4 | 134,9 | 75,4 | 38,8 | 480 | 251 |
| Вывоз, всего | 72,8 | 81,2 | 569,5 | 361,8 | 194,3 | 284,9 | 819,8 | 40,9 |
|
Приток иностранного капитала в США |
||||||||
| Прямые инвестиции | 16,9 | 48,5 | 321,3 | 167,0 | 72,4 | 39,9 | 133 | 110 |
| Портфельные инвестиции | 14,2 | 22,0 | 436,6 | 428,4 | 427,9 | 544,5 | 766 | 909 |
| В том числе: | ||||||||
| В акции | 9,9 | 16,0 | 193,6 | 121,5 | 4,2 | 6,9 | 662 | 87 |
| В облигации | 4,3 | 8,0 | 243,0 | 306,9 | 73,7 | 7,6 | 704 | 822 |
| Банковские и прочие активы | 17,4 | 71,0 | 289,0 | 187,5 | 268,0 | 244,8 | 551 | 194 |
| Приток, всего | 48,5 | 141,5 | 1046,9 | 782,9 | 768,3 | 829,2 | 1450 | 1212 |
| Баланс движения капитала | -24,3 | +60,3 | +477,4 | +420,0 | +574,0 | +544,3 | +630,5 | +773 |
Способность США принимать крупные массы иностранного капитала означает, что мировое превосходство американской экономики проявляется также в большой гибкости ее финансового рынка, предлагающего иностранным инвесторам разные инструменты в меняющихся ситуациях. Снижение привлекательности прямых инвестиций во времена спада компенсируется возможностями надежных вложений в облигации, способных абсорбировать большие массы капитала. Особое значение для Соединенных Штатов (как и для других стран) имеют американские государственные облигации как самый надежный объект финансовых вложений.
В 2009 году американская экономика находится в рецессии, по прогнозу МВФ на июнь 2009 экономика США сократится в текущем году на 2,5 процента, а в 2010 году вырастет на 0,75 процента. Проведённый многими экономистами ретроспективный анализ мирового финансового кризиса, позволил выделить, как одну из причин, монетарную политику США. Экономика США попала в состояние рецессии в 2001 г. Хотя это утверждение и воспроизводит позицию Национального бюро по экономическим исследованиям, важнейший критерий рецессии (снижение абсолютных размеров ВВП в течение двух кварталов подряд) в 2001 г. не соблюдался. Сокращение ВВП США происходило в III квартале 2000 г., в I и III кварталах 2001 г., однако в промежутках между ними шел экономический рост. По итогам каждого из этих лет американский ВВП увеличивался: в 2000 г. – на 3,7%, в 2001 г. – на 0,8%, в 2002 г. – на 1,6%, в 2005 г. – на 3,2%, в 2006 г. – на 3,3%, в 2007 – на 2,2%.
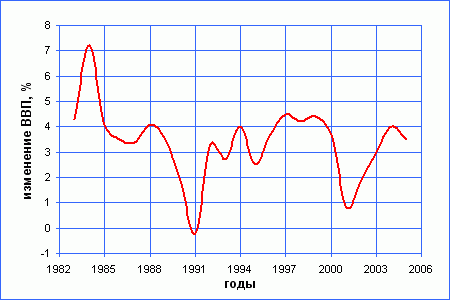
Рис. 1. ВВП США
Многие аналитики преобладали в состоянии ожидания американской рецессии. Однако пока ни одного квартала с отрицательными темпами прироста ВВП в США не было. До января 2008 г. основные экономические показатели демонстрировали рост. Сокращение экономической активности, отмеченное в феврале, и стало началом рецессии. А что лучше может показать лидерство, если не замедление темпов всей мировой экономики, при значительном ослаблении лидера.
В самом начале XXI века состояние финансовой системы США и их международные финансовые позиции вызывали противоречивые оценки ученых и специалистов, политиков, а также широких слоев населения, как в самих Соединенных Штатах, так и в других странах. Эта противоречивость была связана с быстротой и радикальным характером перемен в международных экономических позициях США, которые не сразу были осмыслены адекватно.
С позиции традиционных представлений можно заметить, что при очевидном экономическом превосходстве США над другими странами мира в финансовом положении этой страны сложились значительные отклонения от принятых критериев равновесия. Это неизбежно вызывает вопросы относительно обоснованности и устойчивости позиции Соединенных Штатов как мирового экономического лидера. Принимая как факт мировое лидерство США по экономическому потенциалу, достижениям в области научно-технического прогресса, финансовому могуществу и мировому влиянию, на пороге нового тысячелетия аналитики уже настороженно ожидали «внезапных» и сильных кризисных потрясений, способных мгновенно все переменить.
Опасения перед возможными кризисными тенденциями в американской финансовой системе имели определенные основания, которые вытекают из процессов глобализации, меняющих облик мировой экономики. США принадлежит одна из ключевых ролей в мировых трендах. Однако данная роль не всегда получала достаточно полную и объективную оценку. Этому нередко мешают наслоения, связанные с восприятием негативных последствий этих процессов.
В настоящее время, определённо можно заявить, что текущий мировой экономический кризис не имеет аналогов в истории последних 60 лет. Его все чаще сравнивают с Великой Депрессией, как самым близким прецедентом, как по времени, так и по характеристикам. Действительно, темпы и масштабы падения основных показателей экономической и финансовой деятельности сегодня вплотную подходят к таковым в капиталистических экономиках 1929–1932 годов. В то же время, по «географической широте охвата» современный кризис не имеет себе равных.
В ряду основных причин его возникновения принято называть:
дерегулирование финансовых рынков в развитых странах и глобализацию финансовой системы;
сомнительные «инновации» в области оценки рисков и секьюритизации ипотечных долгов в США;
политику низких процентных ставок в США в 2001–2003 гг.;
политику повышенного сбережения в странах Восточной Азии.
Все эти факторы, несомненно, сыграли свою роль в формировании условий для смены продолжительного и бурного роста мировой экономики и финансовой сферы, резким и мощным спадом. Однако, в действительности следует выделить в качестве главного обстоятельства, обусловившего объективную неизбежность кризиса, макроэкономический дисбаланс мировой экономики, вызванный фактическим кризисом счета текущих операций в США. Именно этот дисбаланс стал «спусковым крючком» формирования системного кризиса глобальной финансовой системы в её сегодняшнем виде.
Экономика США к 2005 году потребляла около 80% всех излишков сбережений в мировой экономике. Под излишками понимается та часть сбережений, которая не инвестируется в экономиках их производящих. В том же 2005 году, центральные банки стран-экспортеров финансировали 90% дефицита торгового баланса США, причем большая часть этого финансирования приходилась на развивающиеся страны Восточной Азии, среди которых первое место занимал Китай. США аккумулировали огромный капитал, который, как будет показано ниже, применялся в экономике самих США. Суммарно аккумулированный американской экономикой капитал намного превысил размер капитальной стоимости, который мог быть обеспечен доходами самой этой экономики. Именно в этом заключается главное противоречие, разрешающееся в ходе современного кризиса.
Система «двух двигателей глобальной экономики» – гигантского дефицита сальдо счета текущих операций США с одной стороны, и жестких привязок валют стран Восточной Азии к доллару, финансирующей этот дефицит, с другой, была впервые описана и проанализирована Гарбером, Дули и Фолкерс-Ландау в 2003 г. В результате своего анализа эти авторы пришли к выводу о том, что данная система вполне стабильна и обречена на существование в течение целого поколения, вплоть до окончания перетока излишков трудовых ресурсов в Китае из сельского хозяйства в промышленность. Другие исследователи были менее оптимистичны в своих оценках перспектив этой системы: Майкл Мусса в 2003 году предсказывал ее крах через 4 года, Рубини в 2005 году – через 2 года. Оба оказались совершенно правы в своих оценках.
Таблица 2. Показатели внешней торговли США с некоторыми партнерами (млрд. долл.)
|
2000 |
2001 |
2002 |
2003 |
2004 |
2005 |
|
|
Экспорт США (всего) |
772,0 |
718,7 |
681,8 |
713,1 |
807,5 |
883,5 |
| Зона евро | 115,8 | 111,0 | 103,7 | 109,9 | 124,8 | 133,4 |
| Япония | 63,5 | 55,9 | 49,7 | 50,2 | 52,3 | 53,4 |
| Китай | 16,1 | 19,1 | 22,0 | 28,3 | 34,6 | 40,0 |
|
Импорт США (всего) |
1224,4 |
1145,9 |
1164,7 |
1260,7 |
1472,9 |
1645,0 |
| Зона евро | 164,0 | 166,2 | 172,5 | 187,6 | 209,4 | 226,4 |
| Япония | 146,5 | 126,5 | 121,4 | 118,0 | 129,8 | 137,7 |
| Китай | 100,0 | 102,3 | 125,2 | 152,4 | 196,7 | 237,3 |
|
Сальдо торгового баланса |
-452,4 |
-427,2 |
-482,9 |
-547,6 |
-665,4 |
-761,6 |
| Зона евро | -48,2 | -55,1 | -68,7 | -77,7 | -84,6 | -93,0 |
| Япония | -83,0 | -70,6 | -71,8 | -67,8 | -77,5 | -84,3 |
| Китай | -83,9 | -83,2 | -103,1 | -124,1 | -162,0 | -197,3 |
Главным фактом американской экономики в последние семь-восемь лет, следует считать следующий: в ситуации, когда ответственность за финансирование массивного и многолетнего дефицита государственного бюджета практически целиком ложится на иностранные центральные банки, финансовому сектору становятся доступны значительные и дешевые дополнительные ресурсы. В отсутствие внешнего финансирования дефицита, расходы по нему легли бы на плечи финансового и реального секторов внутренней экономики, отвлекая инвестиционные ресурсы вследствие эффекта вытеснения.
Анализ соотношения долей иностранных и частных отечественных держателей государственных облигаций США, в общем их объеме, за период с 2000 года по 3-й квартал 2008 года демонстрирует, что доля отечественной экономики США (финансового и реального секторов в совокупности) в финансировании бюджетного дефицита снижалась на протяжении всего рассматриваемого периода и уменьшилась с 47,3% в 2000 до 28% в 2007 году. За три квартала 2008 года, впервые, эта доля выросла на 4,1 п.п. по сравнению с 2007 годом. Однако это было обусловлено резким ростом заимствований федерального правительства в связи с предпринимаемыми им антикризисными мерами.
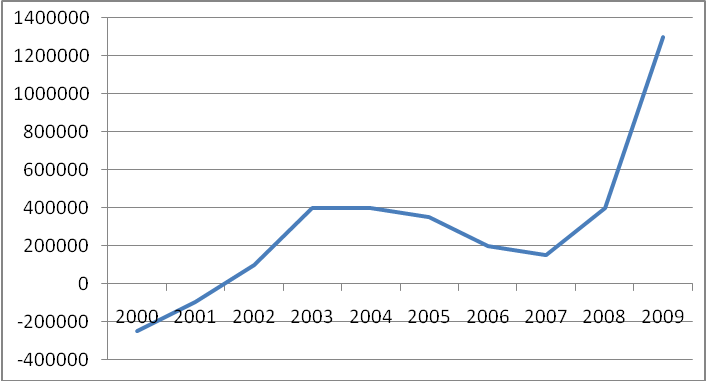
Рис. 2. Дефицит бюджета США с 2000 по 2009 (июнь), млн. долл.
Доля иностранных кредиторов также выросла в 2008 году, этот рост был меньше роста доли отечественной экономики. Это объясняется кризисом долларовой ликвидности в мировой экономике, сокращением торговых профицитов стран-экспортеров – основного источника финансирования госдолга США и масштабностью дополнительных заимствований. Только за три квартала 2008 года объем облигаций в обращении вырос на 12,6%, причем это без учета еще более чем 500 млрд долларов, занятых казначейством США в 4-м квартале. Для сравнения, средний темп прироста выпуска государственных облигаций за период с 2000 по 2007 годы составил 6,4% против 4,9% в 2004–2007 гг.
Таким образом, дефицит государственного бюджета США в период 2000–2007 гг. явился источником дополнительных ресурсов, оплаченных иностранными кредиторами. Это вызвало мощный рост финансового сектора США и связанных с ним секторов в развитых странах. Освобожденный от обязанности кредитовать государство, финансовый сектор США увеличил кредитование частного сектора. Аналогичный процесс протекал и в Европейском Союзе, но в США этот рост был гораздо более быстрым и устойчивым.
В период 2000–2003 гг. тенденции государственного кредитования в США вполне соответствовали постулатам противоцикличной макроэкономической политики: превратившись в чистого заемщика в период рецессии, финансовый сектор начал возмещать долги после восстановления роста. Однако после 2003 года в действие вступил уже механизм, описанный выше, обусловивший сокращение размеров государственного кредитования. В результате в период 2003–2008 гг. прирост банковских активов составил 73%, в то время как прирост промышленного производства только 5,7%. Этот разрыв объясняется, с одной стороны, тенденцией более быстрого роста финансового сектора (в отсутствие жестких нормативных ограничений) по сравнению с реальным сектором экономики, с другой стороны, общей для реального сектора всех развитых экономик тенденцией «неспешного» роста с высокого старта, усугублявшейся в случае США значительным торговым дефицитом.
Этот разрыв в темпах роста финансового и реального секторов обусловил превышение предложения кредитов финансовым сектором над спросом на них со стороны реального производства. Дефицит спроса со стороны реального сектора экономики был компенсирован повышением спроса со стороны домашних хозяйств. Единственным фактором, препятствовавшим широкомасштабной кампании по кредитованию домохозяйств, была стагнация их реальных доходов. С 2001 по 2004 гг. совокупные доходы домохозяйств оставались практически неизменными, а в 2004–2007 гг. их рост был сконцентрирован главным образом в верхнем дециле населения и был обусловлен ростом доходов от финансовых активов, который, в свою очередь был вызван ростом цен на эти активы вследствие расширения финансовой системы. Другими словами, даже тот рост доходов, который присутствовал с 2001 года в США, был вызван ростом богатства, в первую очередь стоимости недвижимости, что было обусловлено ростом цен на жилье. А рост цен на жилье был в свою очередь спровоцирован ростом объемов кредитования. В период 1999–2006 гг. цены на жилье в США выросли на 70%, в точности повторив взлет финансовой системы.
Образовался своеобразный замкнутый круг. Расширение кредитования ориентировалось на ожидание роста доходов в будущем – индикатором будущего роста доходов являлся рост цен на имущество – рост последних провоцировался ростом объемов кредитования. Неизбежным результатом стало стремительное раскручивание этой зависимости в обратном направлении после крушения системы ипотечного кредитования. Сокращение богатства домохозяйств в 2008 году по сравнению с 2001 годом составило 3,1%. То есть, все, что было накоплено в течение 7 лет растворилось в воздухе за несколько месяцев.
В этой связи нельзя не упомянуть о роли пресловутых методов оценки рисков. Эти методы, несомненно, имели важное значение для формирования предложения ипотечных и потребительских кредитов, занижая реальные риски. Главным недочетом этих методов было использование для оценки будущих рисков ставок доходности существующих деривативных контрактов хеджирования рисков дефолта корпоративных заемщиков. То есть, здесь мы сталкиваемся с еще одним классическим примером замкнутой логики: будущие риски незначительны, потому что они были незначительны в прошлом.
Как бы то ни было, в силу совмещения объективных макроэкономических факторов и субъективного человеческого фактора, домашние хозяйства сумели компенсировать для финансовой системы потери потенциала роста, вызванные невозможностью инвестирования в динамично растущие развивающиеся страны и медленным ростом экономики развитых стран. Как уже было сказано выше, за период с 2000 по 2008 годы, только банковская система США выросла почти вдвое. Рост этого сегмента финансовой системы сопровождался ростом небанковского сектора, в который входят инвестиционные банки, хедж фонды и т.д. При этом, ключевой особенностью финансовой системы развитых стран на этом этапе ее эволюции, стала практически исключительная сфокусированность на реальном секторе США, как заемщике. Это характерно и для Японии и для Европейского Союза.
Столь быстрый рост финансовой системы вызвал рост предложения денег в глобальной экономике и инфляционный рост цен большинства финансовых активов и базовых товаров. Так, цена фондового индекса S&P500 в 2003–2007 годах выросла на 61%, в то время как средневзвешенная цена широкой корзины основных товаров за тот же период увеличилась в 2,6 раза. Таким образом, расширение финансовой системы привело к формированию сразу трех ценовых «пузырей»: на рынках жилья, финансовых активов и на товарных рынках.
В этот период вполне оформился новый режим функционирования мировой экономики, который может быть в обобщенном виде интерпретирован как взаимодействие двух макроагентов. Первый – чистый экспортер конечной продукции, он же чистый кредитор, второй – чистый импортер, он же чистый заемщик. Типичными макроагентами первого типа являются экономики Китая и Японии, второго – США и Великобритании.
Эти взаимоотношения, господствовавшие в «докризисном мире», иллюстрирует простое макроэкономическое тождество счета текущих операций. Баланс счета текущих операций равен частным сбережениям за минусом суммы инвестиций и бюджетного дефицита. Таким образом, в США и Европе при низкой норме сбережений и высоком дефиците бюджета увеличивались инвестиции. Экономика «нагревалась». Так в США с 2003 по 2006 гг. сбережения сократились с 15,06% ВНП до 13,54%, а инвестиции в это же время увеличились на 1,59 п.п., что даже с учетом сокращения дефицита бюджета в конце рассматриваемого периода вызвало непрерывный рост дефицита сальдо счета текущих операций.
Перекачка денег из одного конца этой двухполярной системы в другой завершилась в 2007 году дефолтом по субстандартным ипотечным кредитам, которые выдавались даже явно неплатежеспособным заемщикам под давлением спроса на эти активы и их производные, и под прикрытием «инновационных» методов оценки рисков. Первоначально потери несли финансовые институты только ипотечного рынка, но это неизбежно обернулось крахом цен всех финансовых активов, так как их взаимосвязь весьма высока и, кроме того, действовал механизм процикличной балансовой политики банков.
Инфляция цен активов, которая послужила одним из главных механизмов роста, сменилась масштабной дефляцией. Так же как в фазе роста инфляция финансовых активов быстро распространилась на товарные рынки, в фазе кризиса, начавшаяся в конце 2007 года в финансовом секторе дефляция, к концу 2008 года охватила все развитые экономики и все их рынки. Причиной явилось сокращение конечного потребления в результате остановки роста кредитования, бывшего главной статьей роста доходов в США в предшествующие годы.
Сокращение конечного потребления в развитых странах привело к сокращению импорта из стран экспортеров потребительской продукции, а значит – сокращению их торговых профицитов. Сокращение экспорта конечной продукции вызвало соответственное сокращение импорта этими странами сырья и материалов, что ударило по экспортерам сырья, которые, как правило, являются импортерами товаров конечного потребления. Девальвация национальных валют экспортерами, для защиты своего торгового баланса, приводит к дальнейшему падению мирового спроса на импорт и мировой торговли в целом.
Эта последовательность событий предполагает распространение дефляции повсеместно в мире. И действительно, в большинстве индустриальных экономик дефляция потребительских цен вслед за дефляцией цен на финансовые активы стала фактом. Более значительным темпам дефляции препятствует проведенная рядом стран, в том числе и Россией, девальвация своих валют. Девальвация в развивающихся экономиках привела к положительным темпам инфляции, наибольшее значение которой (4 и более процентов за октябрь 2008 – январь 2009 г.) регистрировалось в России, Украине и Беларуси.
В феврале 2009 г. Агентство энергетической информации Министерства энергетики США представило очередной краткосрочный прогноз, согласно которому ВВП Соединенных Штатов в текущем году сократится на 2,7%, что приведет к дальнейшему уменьшению внутреннего потребления всех основных энергоносителей. Восстановление американской экономики ожидается в начале 2010 г., а возможный прирост ВВП оценивается в 2,2% годовых.
В феврале эксперты США стали более пессимистично оценивать перспективы развития мировой экономики, и ранее предполагавшийся рост на 0,6% изменен на спад в 0,1%. При этом прогноз на 2010 г. не претерпел изменений – рост мирового ВВП ожидается на уровне 3%.
Таблица 3. Прогноз изменения объема ВВП в 2010 г. (%)
|
Удельный вес в мировом ВВП* (%) |
2008 |
2009 |
2010 |
|
| США | 21,8 | 1,1 | – 2,8 | 0,5 |
| Япония | 6,7 | – 0,8 | – 5,9 | 0,3 |
| Китай | 11,0 | 9,1 | 4,2 | 7,1 |
| Другие страны Азии | 13,3 | 5,0 | 0,5 | 3,3 |
|
Мир в целом |
100,0 |
2,9 |
– 1,6 |
1,5 |
Таблица 4. Прогноз развития мировой экономики на 2010 г.
|
2008 |
2009 |
2010 |
|
| Цена на нефть (долл. за баррель) | 97,2 | 48,6 | 50 |
| Валютный курс 1 евро (долл.) | 1,47 | 1,26 | 1,25 |
|
Изменение потребительских цен (%): США Япония Зона евро Великобритания |
2,1 0,5 3,9 4,7 |
0,25 0,1 1,3 0,6 |
0,25 0,1 1,0 0,5 |
|
Изменение объема импорта (%): Мир в целом Промышленно развитые страны Развивающиеся страны |
3,8 1,4 3,3 3,6 |
– 1,4 – 0,6 0,7 1,6 |
0,1 – 0,2 1,3 0,9 |
|
Сальдо платежного баланса по текущим операциям (в% к ВВП)* США Япония |
1,1 – 0,8 0,7 |
– 2,8 – 5,9 – 3,3 |
0,5 0,3 – 0,3 |
2. Роль США в АТР
АТР объединяет около 25 стран бассейна Тихого океана. Это самый динамично развивающийся регион мира. В нем объединено 40% населения мира, 60% мирового ВВП, 50% мировой торговли. Темпы роста 6–7% в год. В 90-е гг. на порты Тихого океана приходилось более 70% мирового грузооборота.
Факторы, повлиявшие на выделение АТР в особую зону мирового развития: передел мира после 2 ой мировой войны, США становится лидером; индустриализация Восточной Азии: экономическое чудо Японии; активное развитие Филиппин, Малайзии, Тайланда; появление лидера в регионе – Япония; изменение системы мировых экономических отношений после 2 ой мировой войны, развивающиеся страны требовали равноправия в торговле; во 2 ой половине ХХ века снижается доля США в мировом ВВП; переориентация США с Европы на страны АТР в торговле, Австралия и Новая Зеландия так же переориентировались на АТР; либерализация внешнеэкономических связей Китая. Именно тогда и применительно к этим государствам появились два новых понятия: научное – «новые индустриальные страны» (НИС) и публицистическое – «азиатские тигры».
Страны АТР разделены на 4 блока: 1) Страны Северо-Восточной Азии (СВА): Дальний Восток России, Северная Корея (КНДР), Южная Корея (Республика Корея), Япония, Монголия, Китай (КНР); 2) Страны Юго-Восточной Азии (ЮВА): Индонезия, Папуа-Новая Гвинея, Малайзия, Филиппины, Сингапур, Бруней, страны Индокитая (Тайланд, Лаос, Камбоджа, Вьетнам, Мьянма (Бирма)), Макао. Гонконг, Тайвань (китайская республика); 3) Страны Океании: Австралия, Нов. Зеландия; 4) Страны американского континента: США, Канада, Мексика, Перу, Чили, Бразилия, Аргентина.
Экономическое развитие АТР в 1990-е годы было неравномерным. Это в значительной степени обусловило то, что в последнее время появились некоторые сомнения в том, что АТР действительно станет «локомотивом» мирового развития в 21-м веке.
Высокие темпы роста развивающихся экономик АТР, прежде всего государств Восточной Азии, на протяжении длительного периода времени обеспечивались благодаря расширению экспорта и масштабов привлечения иностранных инвестиций. Это, в свою очередь, стало возможным благодаря проведению эффективной экономической политики, ориентированной на поддержание высоких темпов роста на долгосрочную перспективу. Помимо прочего, данная политика включала в себя проведение приватизации и дерегулирования в сфере экономики, а также постепенную либерализацию внешней торговли и движения капитала.
Япония сохраняет позицию в качестве основного экспортера капитала в регионе. Прямые инвестиции составляют значительную часть экспорта капитала из Японии. Динамичное развитие экономики США в 90-е гг. создавало благоприятный климат для экономического роста в регионе АТР в целом. Вместе с тем, начавшееся в последние годы замедление темпов роста американской экономики, может свидетельствовать о начале циклического спада, оно способно в ближайшей перспективе оказать негативное влияние на экономическое развитие стран АТР, особенно на экспорт, значительный удельный вес которого принадлежит продукции электронной и электротехнической промышленности (Филиппины, Сингапур и Малайзия). Китайской экономике, несмотря на ряд серьезных проблем циклического и структурного характера, удается сохранять высокие темпы экономического роста. Среди «НИС», Республики Корея и Тайваню, в целом, удалось восстановить тенденцию к сравнительно высоким темпам экономического роста после валютно-финансового кризиса 1997–1998 гг. На рубеже столетий обе экономики смогли получить значительный выигрыш за счет глобального бума в развитии информационных технологий (рост спроса на соответствующие товары, прежде всего на американском рынке), а также посткризисного восстановления рынков стран Восточной Азии.
На рубеже 90-х – 2000-х гг. наблюдалось улучшение макроэкономических показателей для стран Юго-Восточной Азии (Индонезия, Малайзия, Сингапур, Таиланд). Тем не