Особливості ринку позичкового капіталу Латинської Америки
скорочення імпорту, проведення жорсткої податкової та монетарної політики, що гальмує темпи заборгованості;
фінансування дефіцитів рахунків за поточними операціями завдяки залученню нових зовнішніх позик.
Протягом 1980-х р. країни-боржники пішли іншим шляхом, продовжуючи брати нові великі кредити. Внаслідок цього на початок 90-х рр. у деяких з них були від’ємні показники економічного зростання. Відсотки по кредитах досягли 100 млрд дол. на рік.
На сучасному етапі ці країни опинилися перед необхідністю звернутися по допомогу до стабілізаційної програми МВФ, умови якої включають 4 компоненти:
Скасування або лібералізацію валютного та імпортного контролю;
Зниження обмінного курсу місцевої валюти;
Жорстка внутрішня антиінфляційна програма (контроль за кредитами банків, державний контроль за дефіцитом державного бюджету, контроль за зростанням заробітної плати, зняття контролю за цінами);
Стимулювання іноземних інвестицій і відкритість економіки країни світовому господарству.
Характеризуючи існуючі у світовій практиці механізми розв’язання проблеми зовнішньої заборгованості країн, слід акцентувати увагу і на діяльності Паризького і Лондонського клубів кредиторів. Паризький клуб кредиторів об’єднує 19 країн-кредиторів, а членами Лондонського клубу стали понад 600 комерційних банків-кредиторів. Звичайною для даних неурядових організацій практикою стала реструктуризація зовнішніх боргів країн (пролонгація боргу, подовження пільгового періоду, зменшення відсоткових ставок обслуговування та ін.) а в окремих випадках — їх повне чи часткове списання.
Міжнародні та регіональні валютно-кредитні організації — це установи, які створені на базі багатосторонніх угод між державами. Найважливішу роль серед них у сучасний період відіграють Міжнародний валютний фонд (МВФ) і Міжнародний банк реконструкції та розвитку (МБРР). Останній сьогодні є головною установою Групи Світового банку.
ОСОБЛИВОСТІ РИНКУ ПОЗИЧКОВОГО КАПІТАЛУ
ЛАТИНСЬКОЇ АМЕРИКИ
Сучасні тенденції розвитку ринку позикових капіталів в
країнах Латинської Америки
Враховуючи передумови розвитку ринку позикового капіталу в країнах Латинської Америки можна визначити сучасний стан розвитку ринку позикового капіталу в країнах Латинської Америки та перспективи його розвитку.
Сучасному господарству латиноамериканських країн притаманні деякі найбільш загальні риси, що історично склалися й продовжують визначати економічне обличчя регіону. Одна з них - багатоукладність економіки. У сільському господарстві ця особливість проявляється у збереженні латифундизму та пов'язаних з ним різних форм докапіталістичних аграрних відносин. Лише в Чилі, Панамі та на Кубі, частково у Мексиці латифундизм ліквідовано. Крім того, у сільському господарстві багатьох країн активно розвиваються капіталістичні виробничі відносини з притаманною їм найманою працею, діють великі монополії. У деяких країнах створено кооперативні та державні господарства.
Певна багатоукладність спостерігається і в промисловості. Майже половину робочої сили регіону становлять ремісники, робітники кустарних підприємств або невеликих фабрик, які всі разом виробляють менше 8% вартості промислової продукції. Поряд з цим існують великі промислові підприємства, що належать місцевому капіталові, державі та іноземним монополіям [22, 386]. Ще одна із загальних і, по суті, негативних рис сучасного господарства латиноамериканських країн, якої багатьом із них не вдається подолати, полягає у монопродуктовості спеціалізації. Монополія на землю та інші природні ресурси, що зберігається за привілейованими верствами суспільства, обмежений внутрішній ринок і часто недостатній розвиток сучасної обробної промисловості - все це істотні фактори, що спричиняють традиційну орієнтацію національних господарств на ринки розвинутих країн. Політика іноземних монополій гіпертрофує цю орієнтацію, в переважній більшості країн зберігаються монокультурність у сільському господарстві та монопродуктивність у видобувній промисловості.
Так станом на 1960 p. сума лише приватних капіталовкладень США у Латинській Америці сягала 9 млрд дол. порівняно з 2,7 млрд дол. у 1940 р. Причому чверть цієї суми припадала на обробну промисловість, що працювала в основному на заповнення внутрішнього ринку. Зміна тактики й активізація діяльності іноземного капіталу відбувається на тлі розвитку і зміцнення державного сектора економіки в деяких латиноамериканських країнах. Як правило, підприємства державного сектора, насамперед нафтопереробні, металургійні, енергетичні, створюються при подоланні опору іноземного капіталу та національної торговельно-поміщицької олігархії. Особливо широкого розмаху процес створення й розвитку державного сектора набрав у Болівії, Гватемалі, Колумбії, Венесуелі, Бразилії, Аргентині та в деяких інших країнах, де він часто супроводжувався націоналізацією іноземних підприємств, плантацій, а також схваленням законів, відповідно до яких обмежувались і підлягали суворому контролеві іноземні інвестиції. Згодом цей процес набув найбільш виразної форми в об'єднаних діях країн Андської групи.
Зарубіжних інвесторів не влаштовують умови реструктуризації облігацій Аргентини. Влада Аргентини підготувала умови реструктуризації облігацій, щодо яких було оголошено дефолт у грудні 2001 року. Однак пропозицію про відстрочку виплати боргу інвестори сприйняли без захвату.
Як заявив міністр економіки Аргентини Роберто Лаванья, уряд направив документи з пропозицією про обмін у Комісію з цінних паперів і бірж США. Тепер вона, а потім і регулюючі органи інших країн мають зареєструвати ці документи, щоб Аргентина змогла зробити офіційну пропозицію держателям облігацій 29 листопада. Обмін проводитиметься до 17 січня 2005 року. На рис. 2.1. наведені частки країн регіону на ринку позикового капіталу.
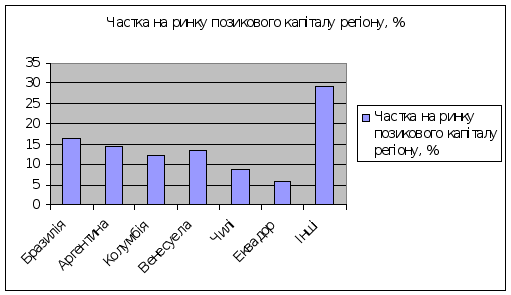
Рис. 2.1. Країни регіону на ринку позикового капіталу
Реструктуризація більш як $100 млрд боргу має розпочатися через три роки після того, як Аргентина оголосила найбільший у світі суверенний дефолт. Передбачається обміняти 152 типи облігацій, випущених у шести валютах і восьми країнах, держателями яких є понад 500 000 інвесторів, на дев’ять типів нових облігацій у чотирьох валютах. Якщо в обміні погодяться взяти участь понад 70% інвесторів, буде запропоновано нові облігації номінальною вартістю $41,8 млрд, якщо менш як 70% — $38,5 млрд. Таким чином влада намагається залучити якнайбільше інвесторів, багато з яких досі виступали проти пропонованих урядом умов.
Лаванья також оголосив, що датою випуску нових облігацій буде 31 грудня 2004 року, в результаті чого інвесторам, які їх отримали, негайно буде виплачено $475 млн у вигляді відсоткових платежів. Крім того, за словами міністра, обсяг обмінюваних бондів містить $2,1 млрд несплачених відсотків за період до дефолту в грудні 2001 року. Однак близько $23 млрд відсотків, що набігли після дефолту, влада визнавати відмовляється. У загальному вигляді пропозиції щодо обміну аргентинська влада сформулювала ще в червні; тоді, за їхніми розрахунками, інвестори мали отримати 25 центів на кожен вкладений долар. Зараз Лаванья не оприлюднив розрахунків уряду. За оцінкою Кероли Сенді, аналітика CSFB, нова пропозиція дасть можливість отримати 29-31 цент.
Венесуела пропонує створити латиноамериканський міжнародний валютний фонд, який був би вільним від політики. "Латиноамериканський міжнародний валютний фонд буде займатися питаннями термінового погашення зовнішньої заборгованості країн Латинської Америки розвинутим країнам поза політичною конюнктурою. Для цього Венесуєла володіє технічними можливостями, у тому числі підготовленим персоналом",- повідомив міністр фінансів Венесуели Нельсон Мер'єнтес. За словами міністра Венесуела має досвід роботи в цьому напрямку після викупу частини зовнішнього боргу Аргентини і Еквадору, та розміщення його в венесуельських банках. Міністр нагадав, що в період з травня 2005 року по лютий поточного року уряд Венесуели викупив частину цінних паперів зовнішнього боргу Аргентини на суму $2 млрд. 289 млн. За словами міністра, після розміщення аргентинського боргу в 29 венесуельських банках країна отримала прибуток в $119 млн.
В Уругваї назріває фінансова криза, схожа на аргентинську. У цій латиноамериканській державі було оголошено перерву в роботі банків, щоб припинити відтік валюти. Протягом останніх двох тижнів із провідних банків Уругваю було вилучено сотні мільйонів доларів.
Латиноамериканський приватний інвестиційний фонд GP Investments Ltd. купує контрольний пакет акцій бразильської Magnesita SA за 650 млн дол. Згідно з умовами операції, GP Investments придбає 70,7% голосуючого капіталу компанії і 38,6% від загального капіталу Magnesita. Керівництво фонду не уточнювало, чи включається в суму операції борг компанії. Як відзначає в опублікованому прес-релізі керівництво GP Investments, операція укріпить потенціал зростання компанії на бразильському і міжнародному ринках і дозволить зайняти упевнену позицію серед інших ринкових гравців.
Бразильська компанія Magnesita виготовляє широкий ряд продуктів, що використовуються у виробництві скла, цементу і сталі. Виручка компанії в 2006 р. склала 578 млн дол. Виробничі потужності Magnesita включають 6 заводів в Бразилії і один в Аргентині.
Приватний інвестиційний фонд GP Investments був утворений в 1993 р. колишніми власниками інвестиційного банку Banco Garantia. Компанія володіє часткою в бразильському телефоном операторові Telemar. Також фонду належить частина акцій компанії America Latina Logistica, що спеціалізується на перевезеннях і логістиці, і онлайн-рітейлера Submarino. У 2006 р. GP Investments став першим в Бразилії інвестиційним фондом, що котирується на фондовій біржі, після того, як компанія розмістила на фондовому ринку акції на суму 307 млн дол.
Основу фінансово-кредитної системи регіону складає Міжамериканський банк розвитку. Міжамериканський банк розвитку був заснований у 1960 р. як інвестиційна інституція для фінансування країн Латинської Америки. Членами його є 27 країн американського регіону та 17 нерегіональних країн-членів.
Більшість голосів у Міжамериканському банку розвитку належить США та іншим західним країнам. Штаб-квартира банку міститься у Вашингтоні. Найвищим органом є рада керуючих, в яку кожна країна направляє свого представника [4, 50].
Ресурси банку формуються з внесків країн-членів та позичених коштів, що мобілізовані на ринках позичкових капіталів. Міжамериканський банк розвитку надає кредити урядам та під їх гарантію приватним підприємствам на звичайних і пільгових умовах, а також гарантії по урядових кредитах.
Найбільший обсяг кредитів банк надав країнам «великої трійки» — Аргентині, Бразилії та Мексиці. Ці країни посідають три перші місця за обсягом паїв, а їх середній дохід на душу населення на 20% вищий від загального показника по континенту. Але голосування відбувається відповідно до участі у статутному капіталі. Сума голосів представника кожної країни дорівнює 135 + 1 голос за кожну акцію вартістю 10 тис. дол. Згідно зі статутом, рада може приймати рішення лише у тому разі, якщо присутні представники мають не менше ніж 75% загальної суми голосів.
США мають у цьому банку понад 25% голосів, тому без їх представника рада взагалі не може приймати рішень. Частка західних держав становить майже 45% суми голосів, що дає змогу їм фактично користуватися правом вето, бо за статутом для прийняття важливих рішень необхідно 2/3 мандатів. Тому можна вважати, що Міжамериканський банк розвитку практично перебуває під контролем промислово розвинутих країн.
Міжамериканський банк розвитку організований у формі акціонерного товариства з капіталом 850 млн дол. Поряд із акціонерним капіталом він має у своєму розпорядженні групу фондів, що входять до нього. Ці установи перебувають під технічним керівництвом банку.
Кредити, що надає Міжамериканський банк розвитку, поділяються на звичайні та пільгові. Звичайні кредити надають для фінансування рентабельних проектів, тому їх умови більш жорсткі, ніж у пільгових позик. Строк погашення звичайних позик — від 7 до 20 років [15, 14]. Джерелом пільгових кредитів є спецфонди, за рахунок яких фінансуються проекти, що є особливо важливими з соціальної точки зору, але нерентабельні або малорентабельні з фінансового погляду. За цими позиками беруться знижені відсотки (2-4% річних). Строк погашення позик — 15-40 років.
2.2. Розвиток ринку лізингу в країнах Латинської Америки
Однією з найбільш динамічно розвинених форм руху позикового капіталу в країнах Латинської Америки є лізинг. Передумовами розвитку ринку лізингу в країнах Латинської Америки є потреба в нових, сучасних об’єктах основних засобів. В табл. 2.1 наведений рейтинг країн за часткою лізингу в ВВП.
Таблиця 2.1
Рейтинг країн за часткою лізингу в ВВП
| Місце в порядку зменшення | Країна | Частка лізинга в ВВП (%) |
| 1 | Естонія | 5,17 |
| 2 | Чехія | 4,74 |
| 3 | Угорщина | 4,66 |
| 20 | Колумбія | 1,78 |
| 30 | Коста-Ріка | 1,30 |
| 36 | Чілі | 1,00 |
| 38 | Бразілія | 0,88 |
| 39 | Перу | 0,88 |
| 43 | Аргентина | 0,36 |
| 44 | Мексика | 0,36 |
На ринках лізингу Латинської Америки традиційно лідуючі позиції займають американські компанії. Бразилія з обємом ринку 4,37 млрд. дол. США та темпом приросту 117% за 2004 рік може скласти конкуренцію іншим країнам. Вцілому ринок лізингу Латинської Америки є найбільш динамічним, в тому числі приріст ринку лізингу Мексики в 2004 році складав 27%, Колумбії – 64%.
Основними тенденціями розвитку ринку лізингу в країнах Латинської Америки є незначна частка лізингу в загальному обсязі ВВП країни. Зокрема, в ВВП Колумбії на лізингові відносини припадає 1,78% ВВП, Коста-Ріки – 1,30%, Бразилії – 0,88%, решти країн - менше 0,88%, в той час як даний показник в Естонії становить 5,17%, Чехії – 4,74%, Угорщині – 4,66%.
Латинська Америка і в наш час продовжує приваблювати "великий капітал" в особі ТНК своїми невичерпними можливостями та джерелами надприбутків. У середині 80-х років із загальної суми приватних капіталовкладень розвинутих країн в економіку країн, що розвиваються, в 150 млрд дол., на Латинську Америку припадало 80,5 млрд дол., або понад 50%. За загальним обсягом іноземних інвестицій в розрахунку на душу населення Латинська Америка випереджає країни, що розвиваються, інших регіонів світу. Іноземний капітал справляє значний вплив на формування структури економіки регіону в цілому і його окремих країн та територій. Досить згадати приклад Мексики, або такого субрегіону, як Карибський бассейн [25, 39].
Традиційно іноземний капітал прагне проникнути у галузі, котрі забезпечують найбільш високі прибутки, насамперед у ті країни, де такі галузі сформувалися. Раніше це були переважно нафтові, гірничодобувні розробки та плантаційне господарство. В останні десятиліття іноземні корпорації спрямовують свої капітали в оборонну промисловість та у виробництва, основані на новітніх досягненнях НТР. І знову ж таки перевага надається країнам, де такі галузі промисловості досягли високого рівня розвитку. Саме на їхню частку припадає майже половина прямих приватних інвестицій, спрямованих на континент. Те саме простежується й на світовому рівні. Серед восьми країн, що розвиваються, на частку яких припадає майже половина всіх прямих приватних інвестицій, перше місце належить Бразилії - 17%, друге Мексиці - 10%. До цієї вісімки входять також Аргентина - 4% та Венесуела - 3% [21, 86]. В табл. 2.2. наведений рейтинг країн за річним об'ємом ринку лізингу, його динамікою та часткою.
Таблиця 2.2
Рейтинг країн за річним об'ємом ринку лізингу, його динамікою та часткою станом на 01.01.2004 р.
| Місце в порядку зменшення | Країна | Річний об'єм ринку лізингу, млрд. дол. США | Приріст, % | Частка на ринку, % |
| 1 | США | 220,00 | 13,4 | 29,9 |
| 2 | Японія | 74,41 | 3,4 | 8,7 |
| 3 | Немеччина | 55,18 | 10,7 | 15,7 |
| 18 | Бразилія | 4,37 | 117,5 | 7,7 |
| 27 | Мексика | 2,30 | 27,0 | 3,9 |
| 34 | Колумбія | 1,32 | 64,0 | Не визначено |
| 37 | Чилі | 0,72 | 38,8 | 10,5 |
| 42 | Перу | 0,55 | 11,3 | 5,0 |
| 43 | Аргентина | 0,50 | 575,0 | 2,2 |
| 50 | Коста-Ріка | 0,24 | 45,0 | Не визначено |
2.3. Становлення та розвиток іпотечного ринку в країнах
Латинської Америки
Іпотечний ринок є одним з найважливіших механізмів ринкової економіки, а іпотека є суттєвим фактором економічного і соціального розвитку суспільства.
Іпотека вважається найефективнішим механізмом розв’язання житлових проблем населення. В європейських розвинених країнах кредити видаються строком на 15-30 років під 7-10% річних. У середньому родині доводиться віддавати 30% від всього доходу. Завдяки іпотеці можна оплатити 70% вартості житла. Держава встановлює загальні правила, забезпечуючи ефективність взаємодії всіх учасників процесу житлового кредитування, а також прямими чи опосередкованими методами використовує бюджетні засоби для залучення додаткових інвестицій в житлову сферу. Державне регулювання іпотечного кредиту пов’язане насамперед із державними субсидіями, гарантіями і страхуванням. Мета цих заходів – зробити іпотечний кредит доступнішим для широкого загалу юридичних та фізичних осіб [9, 58].
У світі не існує універсальної фінансової моделі іпотечного кредитування. Будуючи свою систему іпотечного кредитування, кожна країна виходить з наступнх чинників:
макроекономічних умов;
нормативної бази банківської діяльності;
структури банківської системи;
режиму оподаткування;
програм субсидування;
особливостей функціонування ринків житла.
Ці чинники впливають на те, як здійснюватиметься перехід від фінансування іпотечних кредитів за рахунок власних ресурсів банків до фінансування з коштів, отриманих на ринках капіталів. Наявні світові тенденції свідчать про те, що сучасні іпотечні ринки формуються в основному зобов’язаннями, забезпеченими житловою іпотекою.
Іпотечне кредитування в Латинській Америці найактивніше розвивається в Аргентині, Бразилії і раді інших країн. У Аргентині ефективна схема іпотечного кредитування реалізована за допомогою Усесвітнього банку. Узагальнений вид схеми виглядає таким чином: уряд створює гарантійний фонд для облігацій (боргових зобов'язань), що емітуються банками-учасниками проекту. Світовий банк для створення фонду надає 15-річну позику (включаючи 7-річне відстрочення платежу) на суму 500 млн. дол. Фонд видає гарантії по цінних паперах, що емітуються суб'єктами іпотечного ринку, гарантії по паях участі в пулах іпотечних кредитів іпотечних банків. Плата за гарантію — 5% від суми кредиту [17, 11].
Сертифікати паїв мають єдиний стандарт і номіновані до валюти кредиту Усесвітнього банку. Гарантійний фонд створюється для того, щоб викупити у банків-учасників проекту випущені ними облігації у випадку, якщо у банків немає можливості підтримувати їх курс зважаючи на спад на ринку. Розрахунок з фондом проводиться у всіх випадках, коли банки вирішують скористатися своїм правом, зафіксованим в угоді з фондом, продати йому свої цінні папери.
Банки-учасники емітують номіновані до курсу долара США, облігації для того, щоб акумулювати грошові кошти: кредитування інвестиційних проектів (в області як виробничого, так і житлового будівництва). Емітент за узгодженням з гарантом (фондом) може вибрати вид облігацій, що емітуються.
Відмітними особливостями житлового ринку в Латинській Америці є:
незначні приватні інвестиції в житловий сектор;
незначні суми кредиту, лише в небагатьох країнах сума кредиту перевищує 30% вартостей квартири;
концентрація іпотечного кредитування на сім'ях з доходом вище середнього;
обмежена доступність іпотечного кредитування для сімей з невеликим доходом, неможливість надання ними гарантій і документального підтвердження доходів (часто отримуваних перманентно).
У країнах Латинської Америки існує три види іпотечних кредитних продуктів:
кредити, що видаються в доларах США;
кредити з плаваючими кредитними ставками, прив'язаними до конкретного місцевого індексу;
кредит в національній валюті з фіксованою ставкою (цей вид кредиту із-за високих коливань на фінансових ринках і пов'язаного з цим підвищеної риски інфляції зараз практично не використовується) [10, 222].
З погляду подальшої секьюритизации іпотек на зовнішньому ринку кредити, номіновані в доларах, виглядають предпочтительней кредитів, індексованих по місцевих індексах. Крім того, необхідні певні інструменти, наприклад своп, що дозволяють компенсувати різку девальвацію або зростання інфляції.
Так, в Мексиці в цілях підвищення доступності кредитів і можливості подальшої секьюритизації, недавно почав використовуватися кредитний продукт в національній валюті з індексацією по зростанню інфляції. У деяких латиноамериканських країнах в результаті проведених реформ сформувалася достатньо розвинена система довгострокових заощаджень, представлена приватними пенсійними фондами і компаніями страхування життя (Чилі і ряд інших).
Фахівцями наголошується, що для успішного розвитку первинного ринку іпотек в країнах Латинської Америки в рамках житлової політики повинна бути активна роль держави, направлена на розвиток ринку і механізмів приватного інвестування в іпотечний ринок, мобілізацію заощаджень і створення нових інструментів для довгострокового інвестування, вдосконалення процедур видачі кредитів.
Особливістю фінансового ринку країн Латинської Америки є його висока залежність від кон'юнктури на світовому ринку капіталів. У цих умовах зниження залежності іпотечного фінансування від зовнішнього ринку можливо за умови розвитку механізмів трансформації внутрішніх заощаджень в інвестиції. Реформи, що проводяться в області регулювання ринку капіталів і приватизації, і підвищення конкуренції на ринку банківських послуг в Аргентині, Мексиці, Болівії, Чилі, Перу, Уругваї і низці інших країн, були націлені на розвиток іпотечного кредитування, стимулювання внутрішніх заощаджень, розвиток недержавних пенсійних фондів.
Серед останніх тенденцій процесу розвитку системи іпотечного кредитування в Латинській Америці варто відзначити зростання крім традиційних короткострокових заощаджень, що фінансують довгострокові кредитні операції (так, в Бразилії основними іпотечними кредиторами є ощадні банки і асоціації), зростання числа нових інструментів — облігацій, що забезпечують залучення довгострокових ресурсів з ринку.
Це дало новий поштовх ринку, внаслідок чого скоротилися витрати у учасників ринку за рахунок економії на масштабах, підвищилася керованість ризиками (кредитовим і ризиком ліквідності) за рахунок включення в систему інвесторів в іпотечні папери.
У деяких країнах Латинської Америки існує дворівнева банківська система, що дозволяє акумулювати засоби для випуску іпотечних кредитів з підтримкою держави. Дворівнева модель дозволяє поступово розвивати вторинний ринок застав. Державна політика в даній області полягає в розвитку прямого субсидування процентних ставок. У Бразилії була створена система житлового фінансування, заснована на обов'язковому вкладенні частини привернутих по депозитах коштів в іпотечне кредитування. Кредити в рамках цієї системи видаються на строк до 20 років (на практиці — на 10-12 років), початкова процентна ставка складає 12% річних, далі індексується по зростанню вартості залучення депозитів [20, 137].
КТУ (коефіцієнт відношення суми кредиту до вартості нерухомості, що купується) складає 90%, максимальна сума кредиту — 52000 дол. Так само необхідно застрахувати життя позичальника і ризики нанесення збитку заставної нерухомості [11].
Деякі країни Латинської Америки приділяють значну увагу розвитку вторинного ринку застав (Аргентина, Болівія, Бразилія, Чилі, Колумбія, Еквадор, Мексика і Тринідад і Тобаго). Багато учасників ринку в цих країнах пам'ятають провал багатьох ощадних і кредитних інститутів в США, які робили запозичення на короткостроковій основі, але видавали довгострокові позики. На думку багатьох місцевих експертів, країни Латинської Америки цілком здатні «стиснути історію» і протягом декількох років створити те, на що США було потрібно десятиліття — високоліквідний вторинний ринок застав, який дозволяє великому числу сімейств з низькими доходами обзавестися власними будинками [27, 39].
Серед проблем, що перешкоджають реальному розвитку секьюритизації іпотечних активів, слід зазначити:
правові і інституційні обмеження; заплутані і складні процедури; недолік досвіду (лише три країни: Аргентина; Чилі і Колумбія — мають досвід секьюритизации на суму 850 млн. дол.);
відсутність національних стандартів видачі і обслуговування іпотечних кредитів, що робить формування пулів іпотек для сек’юритизації дорогим і розтягнутим в часі; незначна кредитна історія по іпотечних кредитах;
різке скорочення можливості залучення ресурсів в умовах фінансової кризи;
незначні об'єми іпотечних кредитів;
відсутність стандартизованной документації;
недостатність звітів по кредитній історії клієнтів, що отримували позики;
нестабільність макроекономічних умов і відсутність критичної маси застав, особливо в невеликих країнах.
Проте, наступні передумови дозволяють робити вивід про потенційно велику можливість успішного розвитку іпотечного кредитування:
великий попит на іпотечні кредити в умовах незадоволеного попиту на житлі;
успішний розвиток первинного іпотечного ринку в деяких країнах;
розвиток ринку капіталу унаслідок проведених реформ;
потенційна привабливість іпотечних паперів для іноземних інвесторів.
Держава в багатьох країнах Латинської Америки проводить активну політику, направлену на стимулювання розвитку іпотечного кредитування. Так, в Бразилії і низці інших країн створені спеціальні державні інститути по розвитку первинного і вторинного іпотечного ринку. Серед форм державної підтримки великою популярністю користується субсидування процентної ставки. Зокрема, субсидування є одним з найбільш поширених механізмів допомоги сім'ям з невеликими доходами при отриманні іпотечного кредиту.
3. ПЕРСПЕКТИВИ РОЗВИТКУ ПОЗИКОВОГО КАПІТАЛУ В КРАЇНАХ ЛАТИНСЬКОЇ АМЕРИКИ
3.1. Причини, що перешкоджають розвитку ринку позикових
капіталів в країнах Латинської Америки
Значною перешкодою для розвитку ринку позикового капіталу в регіоні є постійна економічна нестабільінсть, значні темпи інфляції та безробіття, недостатньо розщвинені фінансово-кредитні системи в країнах Латинської Америки.
У результаті аналізу діяльності іпотечних банків в країнах Латинської Америки cлід відзначити, що іпотечні банки є обмежені кількісно, мають неглибоку спеціалізацію і незначну роль у кредитній системі нашої країни. Крім того слід відзначити, що іпотечних банків у чистому вигляді, з притаманними їм усіма властивостями, в країнах Латинської Америки в даний час не існує [28, 26].
Операції іпотечних банків в країнах Латинської Америки носять короткостроковий характер, мають складну організаційну форму, супроводжуються безліччю додаткових умов, що відрізняє їх від операцій закордонних банків.
В якості проблем, що перешкоджають зближенню операцій українських іпотечних банків із закордонними аналогами, автор визначає не тільки складну економічну ситуацію в країні (погіршення фінансового стану підприємств, низька платоспроможність населення, високий рівень інфляції тощо), але і слабке правове забезпечення (відсутність спеціального законодавства, окремих нормативів діяльності іпотечних банків тощо).
Аналіз організаційного забезпечення іпотечних банків в країнах Латинської Америки показав пряму залежність якості процесу іпотечного кредитування від специфіки побудови організаційної структури іпотечного банку. Також, чим ретельніше банк підходить до процесу кредитування на всіх його етапах (з етапу прийняття заявки й андеррайтингу позичальника до етапу обслуговування іпотечного кредиту), тим з меншою кількістю негативних наслідків (недобросовісність позичальника, недостовірність наданої інформації, неплатоспроможність тощо) він зустрічається в майбутньому. У зв'язку з цим, обґрунтовується необхідність уніфікації організаційних вимог до іпотечного банку, що доцільно регламентувати поряд з економіко-правовими вимогами (співвідношення кредиту і вартості заставленого майна, рівень доходів позичальника тощо) в іпотечних стандартах.
Лідерами на ринку іпотечного житлового кредитування фізичних осіб є декілька великих банків. Зокрема - Національний банк Бразилії. На первинному ринку нерухомості і компанія «Бразіліа» в 1999 р. запровадили систему продажу вже збудованого житла, яке вводила у дію компанія «Бразіліа». Позичальники спрямовували отримані в кредит кошти на покупку житла, але при цьйму житло не передавалося у право власності, а надавалось у безкоштовне користування за угодою.
У такий спосіб банк за допомогою будівельної компанії вирішував питання мінімізації ризиків у період між наданням кредиту і появою його забезпечення. Оскільки позичальник за цією схемомою опинявся у повній залежності і від банку, і від будівельної компанії, не маючи права власності на житло, така схема не знайшла широкого розповсюдження і підтримки у позичальників.
Національний банк Бразилії і компанія «Бразіліа» за угодою партнерства здійснюють будівництво та фінансування житла. При цьому Національний банк Бразилії фінансує житлові проекти, а також надає послуги з кредитування клієнтам, які є покупцями збудованого житла. Банк не пов'язаний з будівельною компанією. Кредити надаються як на етапі інвестування, так і на етапі покупки вже готових квартир [29, 56]. З діючих на первинному ринку найбільш прогресивними є програми дольового будівництва житла з елементами іпотеки, запроваджені Національний банк Бразилії спільно з холдинговою компанією «Дюпіон» у рамках соціально-економічного експерименту з будівництва житла. Вони відрізняються тривалими термінами кредитування (5-30 років), низькими (10,5%) та у окремих випадках пільговими (2-4% в Одінах) відсотками, гнучкими схемами накопичення житлових вкладів. У рамках експерименту у житловому будівництві діють спеціальні пенсійна, дитяча, цільові житлові програми. Сутність експерименту полягає у залученні банком у довірче управління коштів від населення та юридичних осіб на індивідуальні пенсійні, дитячі, житлові рахунки з подальшим спрямуванням їх на будівництво житла, яке здійснюється холдингом «Дюпіон».
3.2. Шляхи стимулювання розвитку ринку позикового капіталу в
країнах Латинської Америки
Державна політика, вітчизняна законодавча практика, основний закон про іпотеку і прийняття ряду інших документів говорить про те, що в країнах Латинської Америки існує чітко виражена тенденція до формування змішаної моделі іпотечного кредитування, шляхом об'єднання елементів класичної німецької й американської моделей.
Завдяки житловому іпотечному кредитуванню в багатьох країнах світу успішно вирішено житлову проблему. Його розвиток є одним з найважливіших напрямів соціально-економічних перетворень і в країнах Латинської Америки. Згідно даних наукових установ Бразилії та Чилі прогнозується наступна динаміка розвитку ринку позикового капіталу в країнах Латинської Америки. Прогнозоване (по факторне) зростання ринку позикових капіталів в країнах Латинської Америки на період 2008-2015 років наведене на рис. 3.1.
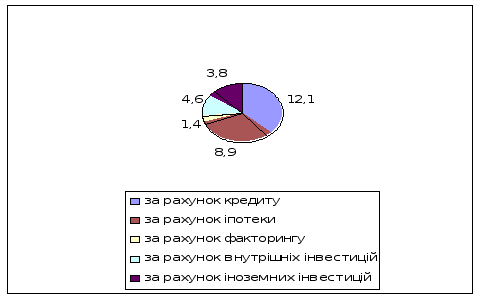
Рис. 3.1. Прогнозоване (по факторне) зростання ринку позикових капіталів в країнах Латинської Америки на період 2008-2015 років, % [30, 151]
Впровадження такої моделі вимагає більш розвинутої (у порівнянні з континентальною) інфраструктури іпотечного ринку, тобто наявне коло проблем інституціонального характеру в країнах Латинської Америки. Зокрема:
відсутність вторинного ринку іпотечних цінних паперів і неготовність та економічна незацікавленість переважної більшості українських банків у розвитку іпотеки;
відсутність верстви потенційних інвесторів, і насамперед, інституціональних;
відсутність стандартизації ключових процедур, здійснюваних при наданні й обслуговуванні іпотечних кредитів, правил роботи із позичальниками в процесі використання механізму іпотеки;
масовий ринок іпотечного кредитування практично неможливий при пред'явленні до іпотечних банків універсальних нормативів як до будь-яких інших комерційних банків.
Основні напрямки становлення і удосконалення механізму іпотечного кредитування наступні:
створення нових інститутів. Якщо говорити про нові інститути-організації, потреба в яких в країнах Латинської Америки вже назріла, то в першу чергу необхідно приділити увагу формуванню спеціалізованих іпотечних банків. При існуючому сьогодні в країнах Латинської Америки інституціональному середовищі неспеціалізованим банківським інститутам досить складно в силу ряду причин, зазначених у роботі, розвивати іпотечне кредитування. У той же час, як свідчить світова практика, саме іпотечні банки беруть на себе основний тягар запуску механізму масової іпотеки. Безсумнівно, на першому етапі свого розвитку іпотечні банки в країнах Латинської Америки будуть потребувати допомоги з боку держави, причому в основному ця допомогу повинна виражатися в застосуванні певних економічних стимулів та прийнятті спеціальних нормативів та правил функціонування цих