Проблемы международной энергетической безопасности, роль и место России в их решении
"проект имеет отношение к соглашению о разделе продукции и является не единственной политической уступкой, к которой Россию принудили в 1990-е годы. Мы были очень уязвимы в 1990-е годы".
Сенатор В.Дума отметил:
"В Хартии изначально был заложен дискриминационный подход по отношению к России. Международное Соглашение не касается распространения ядерных технологий, морской транспортировки нефти, отсылая регулирование этих вопросов к национальным законодательствам стран участниц. Кроме доступа к российским трубопроводным системам, Энергетическую Хартию не интересует практически ничего. На переговорах по Транзитному протоколу наша страна исчерпала запас уступок".
Глава МИД России Сергей Лавров констатировал:
"Российская сторона не будет ратифицировать этот документ из-за имеющихся в нем изъянов. Изъяны в этом документе хорошо известны стороне Евросоюза".
В 2006 году Владимир Путин подвел черту под многолетними спорами с европейцами:
"Мы не говорили сегодня о ратификации или отказе от ратификации Энергетической хартии. Мы говорили об общих подходах и принципах, которые мы можем согласовать".
Глава Еврокомиссии Жозе Мануэль Баррозу выразил надежду на то, что энергетика не станет миной замедленного действия.
"Мы не должны допустить того, чтобы вопрос энергетики расколол Европу, как когда-то ее расколол коммунизм". С этого времени практически ничего не изменилось. Более того, в мае 2007 года мировые СМИ сообщили, что Россия отказалась ратифицировать энергетическую хартию. Об этом заявил журналистам спецпредставитель президента России по вопросам отношений с ЕС Сергей Ястржембский. Он подчеркнул, что "никакой надежды на компромисс нет" и "вопрос решен раз и навсегда". Экономической выгоды от подписания хартии почти нет, а потери, в случае ратификации, могут быть весьма существенными. И именно это позволяет многим утверждать, что европейская энергетическая хартия ничтожна. А фактическая поддержка европейцами Украины в ходе очередного "газового" конфликта позволяет России поддерживать формат данной хартии в "замороженном" состоянии.
Глобальная конкуренция в сфере энергетической безопасности
А.Конопляник (Президент Фонда развития энергетической и инвестиционной политики) отметил существенное в интервью журналу «Российская энергетика» : "51 страна является членом ДЭХ, а 19 стран – наблюдателями. Последнее государство, получившее статус наблюдателя (в августе 2006 г.), – Афганистан". Это позволяет нам выявить не только то, что европейская энергетическая хартия "прирастает шаг в шаг" вместе с процессом демократизации, но также и то, что европейская энергетическая хартия глобальна по своему охвату. Украинский аналитик В.Сапрыкин констатировал: "Призывы к созданию "энергетического НАТО" звучали из Вашингтона, Лондона, Риги, Варшавы. Главная цель — совместное противостояние энергетическому давлению Москвы на потребителей российских энергоносителей". В данном формате слова Президент России Д.Медведева: "Обе идеи - и "Северного потока", и "Южного потока". Они позволят обеспечить гораздо лучшую энергобезопасность для европейских потребителей, потому что одна труба - хорошо, но несколько труб всё-таки лучше", - звучат как слова лидера страны, которая пытается играть по правилам мирного времени.
Россия и глобальная энергетическая безопасность
Контуры новой российской энергетической доктрины наиболее ярко проявились в двух ключевых событиях 2008 года. В сентябре 2008 года эксперты многих стран мира отметили значительное сближение ОПЕК и России. Вице-премьер российского правительства Игорь Сечин выразил принципиальную позицию: укрепление глобальной энергетической безопасности невозможно представить без диалога России и ОПЕК - ключевых игроков в глобальной энергетике: "Мы хотим создать механизм постоянной координации, обмена информацией, реализацией проектов науки, и, в целом, глубже анализировать рынки. Эти прогнозы очень важны для наших компаний, для развития нашей нефтегазовой промышленности. В этом смысле мы считаем стратегическим то партнерство с ОПЕК, на которое мы хотели бы выйти" (10.09.2008).
23 декабря 2008 года в Москве прошла очередная 7-я министерская встреча Форума стран экспортеров газа (ФСЭГ). Во встрече принимали участие представители 16 стран: Алжир, Боливия, Бруней, Венесуэла, Египет, Индонезия, Иран, Катар, Ливия, Малайзия, Нигерия, Норвегия (в статусе наблюдателя), Объединенные Арабские Эмираты, Россия, Тринидад и Тобаго, Экваториальная Гвинея (в статусе наблюдателя). На встрече был рассмотрен и принят проект Устава ФСЭГ, а также выработаны поручения и необходимые документы для создания международной межправительственной организации "Форум стран-экспортеров газа". В октябре Россия, Иран и Катар договорились о создании "газовой ОПЕК". "Можно с уверенностью говорить, что главная газовая тройка сформирована", - заявил 21 октября 2008 года на пресс-конференции в Тегеране глава "Газпрома" Алексей Миллер. Два данных события и обозначили контуры новой российской энергетической доктрины в глобальном формате.
Представляется, что ведущей "площадкой" для выработки положений Глобальной энергетической Хартии станут страны ОПЕК, в первую очередь, страны GCC, а также страны, входящие в "газовый ОПЕК".
"Площадки" для выработки Глобальной энергетической Хартии
Президент России обозначил направление деятельности по созданию "международной системы", способной разрешать многочисленные конфликты в сфере энергетики. Причем, права стран нетто-экспортеров энергоресурсов должны соблюдаться в формате международного права ровно в той же степени, в какой они соблюдаются в формате прав нетто-импортеров энергоресурсов. Для создания соответствующего баланса интересов лидеры стран нетто-экспортеров энергоресурсов предпримут в ближайшее время ряд шагов по выработке своих предложений в Глобальную энергетическую Хартию.
На сегодняшний день оптимальными являются две "площадки" для выработки Глобальной энергетической Хартии: ОПЕК, Форум стран-экспортеров газа (ФСЭГ), также именуемая как "газовый ОПЕК". Отметим, что данными "площадками" список не исчерпан. Ключевым является осознание того, что Глобальная энергетическая Хартия не может быть выработана без участия большинства стран, входящих в ООН а так же стран входящие в Восточно-Азиатское сообщество (ВАС). Учредителями этой организации стали десять стран АСЕАН, а также Китай, Япония, Южная Корея, Индия, Австралия и Новая Зеландия.
ОПЕК
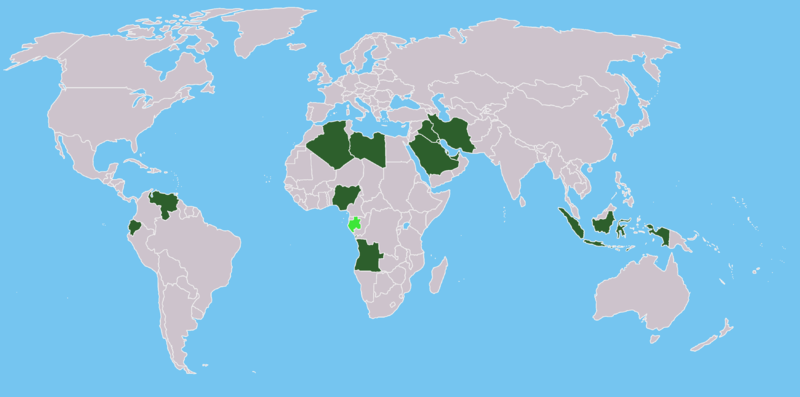
Организация стран-экспортёров нефти, сокращённо — ОПЕК, (англ. OPEC, The Organization of the Petroleum Exporting Countries) — международная межправительственная организация, созданная нефтедобывающими державами в целях стабилизации цен на нефть. Членами данной организации являются страны, чья экономика во многом зависит от доходов от экспорта нефти. ОПЕК как постоянно действующая организация была создана на конференции в Багдаде 10—14 сентября 1960. Первоначально в состав организации вошли Иран, Ирак, Кувейт, Саудовская Аравия и Венесуэла (инициатор создания). К этим пяти странам, основавшим организацию, позднее присоединились ещё девять:Катар (1961),Индонезия (1962—2008,1.11.2008 вышла из состава ОПЕК), Ливия (1962),Объединённые Арабские Эмираты(1967),Алжир (1969), Нигерия (1971),Эквадор(1973—1992, 2007),Габон(1975—1994),Ангола (2007).
В настоящее время в ОПЕК входит 13 членов, с учетом изменений состава, произошедших в 2007 г.: появления нового члена организации - Анголы и возвращения в лоно организации Эквадораru./wiki/%D0%9E%D0%9F%D0%95%D0%9A - cite_note-1
Размер страны соответствует разведанным запасам нефти на ее территории, цвет - количеству потребляемой нефти. Для справки, страны с крупнейшими запасами нефти: Саудовская Аравия, Ирак, ОАЭ, Кувейт, Иран, Венесуэла, Россия, Ливия, Мексика и Нигерия. Крупнейшие потребители: США, Япония, Китай, Германия, Россия, Южная Корея, Бразилия, Канада, Франция и Индия. Среди других потребителей, наиболее выгодное положение у России, поскольку она может сама себя обеспечивать углеводородами. Остальные же высокоразвитые страны и страны с быстро развивающейся экономикой вроде Китая и Индии сильно зависят от импорта нефти, что в будущем может привести к серьезной борьбе за ресурсы вплоть до военных конфликтов.
 Как
видно из представленных
выше рисунков
страны ОПЕК
обладают 2/3 мировых
запасов нефти.
Основной задачей ОПЕК является представление единой позиции стран-производителей нефти в целях ограничения влияния крупнейших нефтяных компаний на рынок. Россия не входит в состав ОПЕК но числиться наблюдателем в этой организации, являясь одним из крупнейших производителей и экспортеров нефти на мировой рынок. Россия представляет собой некий противовес ОПЕК и является одним из главных игроков мирового энергетического рынка.
ОПЕК и Россия прекрасно осознают, что главное для них в области энергетики - добиться стабилизации мировых сырьевых рынков.
И ОПЕК, и Россия – не более чем инструменты, стратегически-временные союзники Вместе с тем, координация энергетической политики России и ОПЕК должна поспособствовать поддержанию стабильности и предсказуемости мировых цен на энергоресурсы. Основной причиной сближения ОПЕК и Россия в последнее время стала крайне не стабильная цена нефти. Как известно отсутствие стабильности на рынках энергоресурсов крайне негативно сказывается на состоянии экономик стран как нетто-импортеров так и нетто-экпортеров.
Общая характеристика ОПЕК и цели, связанные с её созданием
Организация стран-экспортеров нефти - картель, образованный 1960г. некоторыми странами-производителями нефти с целью координации политики нефтедобычи и контроля за мировыми ценами на сырую нефть. ОПЕК устанавливает квоты на объемы производства нефти.
Это добровольная межправительственная экономическая организация, задачей и главной целью которой также является координация и унификация нефтяной политики своих членов – государств.
Стремясь активизировать борьбу против нефтяных монополий, развивающиеся страны-экспортеры жидкого топлива пришли к выводу о необходимости объединить свои силы и противопоставить организации монополий свою собственную. В 1960 году в Багдаде главные поставщики нефти на мировой рынок - Венесуэла, Ирак, Иран, Кувейт и Саудовская Аравия - основали Организацию стран-экспортеров нефти (ОПЕК). ОПЕК был зарегистрирован в Организации Объединенных Наций 6 сентября 1962 года (резолюция ООН №6363). Устав ОПЕК утвержден на 2-й конференции в Каракасе 15-21 января 1961 года. В 1965 году устав был полностью пересмотрен. Позже также в него вносились многочисленные изменения и дополнения. На долю ОПЕК сейчас приходится около 40% мирового производства нефти. Первоначально штаб квартира ОПЕК находилась в Женеве (Швейцария), но затем перебралась в Вену (Австрия).
Инициатором создания организации была Венесуэла - наиболее развитая из нефтедобывающих стран, которая в течение длительного времени подвергалась эксплуатации нефтяных монополий. Понимание необходимости координации усилий против нефтяных монополий назревало и на Ближнем Востоке. Об этом свидетельствовали ирако-саудовское соглашение о согласовании Нефтяной политики в 1953 году и заседание Лиги арабских стран в 1959 году, посвященное нефтяным проблемам, на котором присутствовали представители Ирана и Венесуэлы.
В сентябре 2005 года Организация стран-экспортеров нефти (ОПЕК) отметит 45-летие своего существования. 40-летие ОПЕК в 2000 году было встречено очередным скачком цен на нефть, достигших в результате своих исторических максимумов и напомнивших участникам рынка об "энергетических" кризисах, потрясших индустриальный мир несколько десятилетий назад.
ОПЕК – это Саудовская Аравия
Сегодня ОПЕК - это Саудовская Аравия. Остальные особой роли не играют. Что Эр-Рияд говорит, то ОПЕК и выполняет. К тому же почти все члены ОПЕК, за исключением Саудовской Аравии, Кувейта и Арабских Эмиратов, достигли максимума производственных возможностей, поэтому не могут влиять на рынок путем повышения нефтедобычи. Кто может повышать добычу? Саудовская Аравия. В меньшей степени - Кувейт и Эмираты. Ну, еще Венесуэла. А вот Иран, Алжир, Ливия, Нигерия, Индонезия и другие производят, сколько позволяют их мощности. Благодаря свободным производственным мощностям Саудовская Аравия может то увеличивать, то уменьшать нефтедобычу, моментально вызывая изменения на рынке. Для нее важны два фактора: ее финансовое положение и политическое давление США. Я считаю что для обеспечения глобальной энергетической безопасности ОПЕК должна стремиться не к увеличению, а к сокращению членов, в идеале доведя состав до пяти стран-основателей: Ирана, Ирака, Кувейта, Саудовской Аравии, Венесуэлы. Только так можно строить долгосрочную стратегию. В ОПЕК много мелких государств, не оказывающих большого воздействия на принятие решений. Алжир и Индонезия подвергаются в ОПЕК давлению, но влияние их на рынок также невелико, как и не входящих в ОПЕК Султаната Оман и Анголы. ОПЕК продолжает существовать лишь на словах, так как главным действующим лицом является Саудовская Аравия". Отталкиваясь от данной авторитетной позиции, можно осознать, почему так спокойно отнеслись в ОПЕК к отказу Бразилии влиться в данную международную организацию.
Сила ОПЕК
Морри Эдельман, профессор экономики Массачусетского технологического института, специалист в области нефтяного сектора США и мировой экономики, известен в мире как ярый противник ОПЕК. Эдельман, автор книг "The Economics of Petroleum Supply: Selected Papers, 1962-1993" и "The Genie Out of the Bottle: World Oil Since 1970", заявил следующее:
"С подлинной проблемой мы столкнулись после 1970 года. Ее имя — жесткая, но нелепая монополия, которую организовали большинство нефтедобывающих ближневосточных стран, создав ОПЕК. Суть этой организации состоит в том, что ее члены координируют свои действия с целью ограничения поставок нефти, чтобы, тем самым, увеличивать цены на нее. Сегодня цены на нефть завышены участниками ОПЕК до такого уровня, который является излишним даже для их собственных интересов". Морри Эдельман считает: "Чтобы понять вред, который продолжает наносить существование ОПЕК, необходимо разоблачить миф о разрыве между спросом и предложением нефти, а также миф о "нефтяном оружии". Если это будет сделано, мы сможем понять, что большинство проблем мирового рынка нефти проистекают из самого факта существования этого картеля с его близорукой политикой. Определенный вклад вносит также и неспособность стран-импортеров воспользоваться имеющимися у них возможностями для ослабления ОПЕК".
Украинский аналитик В.Сапрыкин подчеркивает, что "сила ОПЕК состоит не в контроле более одной трети мировой торговли нефтью, а в возможности экономики и нефтяной промышленности стран-членов за короткий срок снижать или наращивать объемы добычи нефти. Этот эластичный объем добычи нефти обусловлен следующими факторами. Во-первых, собственно технической возможностью, например, в сегодняшних условиях нарастить добычу нефти на 15—17% (при этом затраты средств и времени на бурение новых скважин или консервацию используемых минимальны).
Во-вторых, национализация нефтяной промышленности в большинстве стран картеля позволяет руководству стран принимать политические решения в отрасли. (В условиях жестких положений антимонопольного или антикартельного законодательства большинства стран Запада частные нефтяные компании не могут принимать совместные решения об изменении уровней добычи нефти.)
В-третьих, совместная политика определения суммарного объема добычи нефти в ОПЕК и квот отдельных стран-членов (в одиночку даже самый крупный производитель нефти не смог бы влиять на мировой рынок).
В-четвертых, большинство стран ОПЕК являются достаточно богатыми, чтобы выдержать даже среднесрочное кардинальное снижение доходов от экспорта нефти.
В-пятых, отсутствие транспортных проблем за счет наличия собственных морских терминалов".
Сапрыкин убежден: "Все это в условиях авторитарного правления и отсутствия значительных финансовых заимствований на внешних рынках, которые необходимо обслуживать, облегчают задачу принятия странами—членами ОПЕК политических решений по снижению или увеличению объемов добычи нефти. В конечном итоге реализуется основная цель — контроль над мировыми ценами на нефть".
Форум стран экспортеров газа
Форум стран-экспортёров газа (англ. Gas Exporting Countries Forum (GECF)) — это объединение стран, лидирующих в мире по экспорту природного газа. По аналогии с Организацией стран-экспортёров нефти, форум часто называют «газовой ОПЕК», хотя не все его участники выступают за создание картеля.
Форум был основан в 2001 году в Тегеране и учреждён юридически 23 декабря 2008 года в Москве, где министры энергетики стран-участниц приняли устав ФСЭГ и подписали межправительственное соглашение.
Участники
Участники Наблюдатели
К постоянным участникам ФСЭГ относятся:
Алжир
Боливия
Бруней
Венесуэла
Египет
Индонезия
Иран
Катар
Ливия
Малайзия
Нигерия
Объединенные Арабские Эмираты
Россия
Тринидад и Тобаго
Наблюдатели:
* Норвегия * Экваториальная Гвинея
В некоторых встречах министров также принимали участие представители Омана и Туркменистана. Норвегия считается наблюдателем. В 2008 году Казахстан изъявил желание стать наблюдателем ФСЭГ.
Цели и структура
Цели форума:
развитие взаимопонимания, одобрение диалога между производителями, потребителями, правительствами и отраслями промышленности, связанными с энергетикой;
создание базы для исследований и обмена опытом;
создание устойчивого и прозрачного рынка энергии.
Форум не имел никакого устава до седьмой встречи министров, которая прошла 23 декабря 2008 года в Москве.
В. Путин предложил придать ФСЭГ статус организации: принять устав и создать штаб-квартиру. Он также предложил разместить штаб-квартиру в Санкт-Петербурге и заявил, что Россия готова наделить организацию дипломатическим статусом и взять на себя расходы по содержанию штаб-квартиры. Однако в тот же день было решено, что штаб-квартира организации разместится в Дохе.
«Газовая ОПЕК»
«Газовая ОПЕК» — условное название возможного картеля стран-производителей природного газа, устоявшееся среди российских и зарубежных журналистов. Так или иначе, само название «Газовая ОПЕК» уже противоречит сути такой организации, так как механизм торговли природным газом в принципе отличается от торговли нефтью. Эксперты отмечают, что особенности рынка вообще делают крайне затруднительным регулирование цен на газ.
Впервые о создании газового картеля, подобного ОПЕК, заговорил Владимир Путин на встрече с Сапармуратом Ниязовым в 2002 году. Но это предложение не было поддержано Туркменией.
Идеи о создании такой организации вновь появились в 2005 году. В апреле 2005 года на 5-ой встрече министров стран-экспортеров газа в Порт-оф-Спейне участники форума пытались выработать механизмы, позволяющие установить более справедливые цены на газ. Была выдвинута идея о создании специальной организации с координационным центром в Дохе. Однако из-за разногласий участников, а также определенного давления со стороны США и Евросоюза об этой идее стали забывать.
29 января 2007 года Высший руководитель Ирана аятолла Али Хаменеи вновь заговорил о необходимости создания газового объединения и в ходе встречи с Секретарем Совета Безопасности России Игорем Ивановым официально предложил России создать картель. Ответа Владимира Путина на это предложение не последовало, но во время своего визита на Ближний Восток он договорился с Эмиром Катара о координации действия в газовой сфере. В тот же день было заявлено, что Россия не отказалась от идеи создания международной организации экспортеров природного газа.
На 6-ой встрече министров стран-экспортёров газа, которая прошла 9 апреля 2007 года в Дохе, окончательно решить вопрос о создании картеля не удалось.
21 октября 2008 года на встрече в Тегеране глава «Газпрома» Алексей Миллер и министры нефти и энергетики Ирана и Катара заявили о создании «газовой тройки». 18 ноября было завершено окончательное оформление создания организации.
На встрече министров в 2008 году, где В. Путин предложил придать ФСЭГ статус организации, министр энергетики Венесуэлы Рафаэль Рамирес заявил что есть возможность построить на базе форума «солидную организацию, в основе которой имеются те же принципы, которые породили ОПЕК». Эта организация должна обеспечить установление справедливой цены на газ.
Понятно, что в Европе рассматривают газовую ОПЕК не как бизнес-проект, а как политический инструмент, с помощью которого страны, богатые газом, будут диктовать свою волю газодефицитным странам с рыночной экономикой и демократическими режимами.
Экономическая цена вопроса весьма высока: природный газ для мировой, а особенно европейской энергетики стал ресурсом первостепенной важности. Страны ЕС прогнозируют весьма высокие показатели потребления природного газа и СПГ. Одним из крупнейших потребителей газа являются США. Но эта страна ввозит примерно треть от импорта ЕС, и в основном в форме сжиженного газа (СПГ). Самые крупные импортеры природного газа – это ЕС и Япония. Поскольку дальневосточное направление не учитывается в проекте новой газовой структуры, данная статья опирается на европейские реалии.
Согласно основному сценарию, опубликованному МЭА во Всемирном энергетическом обозрении за 2006 год, потребление газа в ЕС возрастет к 2030 году по сравнению с существующим уровнем где-то наполовину (до 700 млрд. куб. м в год). Поэтому понятно желание России и других стран – поставщиков природного газа стабилизировать объемы и цены поставок на возможно более высоком уровне.
Инициаторы и их мотивы
К инициаторам создания нового газового картеля причисляют Россию и Иран – лидеров по запасам и экспорту газа (Россия занимает первое место в мире по запасам газа – 47 трлн. куб. м, Иран – второе место, 26 трлн. куб. м). Некоторые наблюдатели включают в число лидеров и Алжир. Вместе эти страны владеют 60% мировых запасов природного газа.
В первой шестерке кандидатов – четыре страны – производителя газа, входящие в МЭА: Канада, Великобритания, Норвегия, Нидерланды. И здесь кроется основное отличие от нефтяного ОПЕК: Россия и четыре страны, входящие в МЭА, – не только производители, но и крупные потребители собственного газа. Их экономики заинтересованы в низких ценах на энергоносители для собственного потребителя. Но двойной стандарт цен противоречит принципам мировой экономической интеграции.
Разумеется, в России эти «ножницы» между внутренними и экспортными ценами имеются, и определенный период сохраняются, хотя и идут споры об их правомерности. Хорошо известно, что низкие внутренние цены дают негативные стимулы энергетической эффективности, снижая конкурентность отечественной промышленности, но также препятствуют росту газового экспорта. И это ключевой момент для реформирования газовой отрасли и российской экономики в целом.
Поскольку целью новой организации – «газового ОПЕК», как и любого иного картеля, является усиление контроля над поставками сырья на рынок и повышение доходов от его продажи, ее интерес будет реализован в повышении цен на газ, тем более в данной ситуации учитываются и геополитические интересы основных производителей.
Природа газовой отрасли такова, что в экономически развитых державах большая часть газа производится и потребляется в одном и том же месте, по крайней мере, это справедливо для США, России и Великобритании, в которых 65–85% газа потребляется в стране. Поэтому с точки зрения экономики рынка газа не должно быть какой-то значительной разницы между стратегией России, США или Великобритании.
Если исходить из такой логики, то на долгосрочную перспективу Россия не может быть заинтересована в повышении цен: российские потребители уже сейчас закупают 70% российского газа. Пока цена газа в России низка, но со временем она достигнет мирового уровня из-за обязательств в рамках вступления России в ВТО. Разница между российскими и европейскими ценами на газ будет равна лишь стоимости транспортировки. Напротив, ведущие страны – члены нефтяного ОПЕК сами потребляют лишь незначительную часть произведенной нефти. Их заинтересованность в высокой цене почти абсолютна и лишь опосредованно ограничивается через цену импорта потребительских товаров. Тем более что эти страны Аравийского полуострова относительно мало населены. В этом основное отличие действующего нефтяного и проектируемого газового картеля.
Показательно, что европейская система энергоснабжения уже сейчас зависит от стран – поставщиков газа в более высокой степени, чем даже от нефтяного картеля ОПЕК.
Производство газа в Европе прошло свою пиковую стадию, поэтому ЕС импортирует 40% потребляемого природного газа, при этом более 32% от всего импорта газа – российского происхождения. Прогнозируемый рост спроса в Западной Европе в период до 2025 года составляет в среднем 2,4% в год. Иными словами, в 2025 году спрос может достичь 730 млрд. куб. м против 420 млрд. куб. м в 2001 году. Доля импорта при этом повысится с 40 до 70%, что еще более усилит зависимость Европы от поставок газа, который сейчас рассматривается в качестве энергоресурса, способного диверсифицировать и улучшить баланс энергопотребления стран ЕС. Но для этого нет необходимости создавать какие-либо картельные объединения.
Цели Евросоюза в развитии экономик стран-участниц достигаются при условии либерализации ценообразования. Конкурируют два пути: применение традиционного механизма конкурентного рынка, отражающего издержки производства, и образование газового картеля по аналогии с ОПЕК. Поскольку нехватка энергоносителей восполняется странами ЕС за счет импорта, то Россия в течение 15–20 лет останется крупнейшим поставщиком энергоресурсов в Евросоюз и на мировой рынок. Естественными конкурентами нашей страны выступают страны Прикаспия и Иран, которые спроектировали собственную систему транспорта газа в Европу по «южному ходу» через Турцию и Ближний Восток.
Растущая зависимость от газового импорта вылилась в принятие ряда документов ЕС, призванных обеспечить потребителям право свободного выбора; с 1 июля 2007 года таким правом должны пользоваться все потребители стран ЕС без исключения.
За и против создания картеля
Итак, имеются две противоречивые тенденции: усиление рыночного начала в потреблении газа и, напротив, олигопольные действия стран-производителей. Анализ мнений европейских экспертов позволяет понять позицию Запада по вопросу регулирования газового импорта. По их мнению, основной фактор нестабильности в том, что Россия не хочет потерять контроль над газовыми ресурсами, и прежде всего над строительством газопроводов. В качестве аргумента выдвигается тезис о том, что специфика газовой отрасли предполагает концентрацию капитала и усиление роли государства. Возможно, в последнем тезисе есть резон: опыт США показывает, что формирование рынка газа потребовало сильного вмешательства государства для ограничения регионального монополизма. Потребовалось выделить транспортные мощности из газовых компаний и ввести правила свободного доступа к трубопроводам под федеральным контролем. Потребители в США получили возможность выбирать между поставщиками газа, что привело в 1998 году к значительному снижению розничных цен на газ и общему оживлению экономики. Открыла для конкуренции свой газовый рынок Великобритания. Сейчас формирует свой рынок и континентальная Европа.
Как известно, «Газпром» придерживается принципиально иной модели, а именно картельного регулирования цен на природный газ. Но это приведет к расстыковке принципов экономического управления стран-производителей, с одной стороны, и потребителей – с другой. Последствия вполне предсказуемы.
Нельзя, впрочем, забывать принципиальные отличия систем газоснабжения США и Европы. В США много газовых месторождений, и потребители не отделены от них значительными расстояниями. В Европе, напротив, производителей и центры потребления природного газа отделяют тысячи километров и государственные границы. Требуются магистральные газопроводы, миллиардные капиталовложения, а возможные конфликты со странами-транзитерами еще больше располагают производителей газа к формированию монополистической экономики. В этих условиях газовый картель можно было бы трактовать как либеральное начинание, если бы не вопрос: а зачем?
Главные отличия в политике обеспечения импорта нефти, с одной стороны, и газа – с другой, сводятся к следующему: принято как данность, что сдвиги в потреблении нефти происходят медленно и цены на нефть на мировом рынке определяют в основном поставщики по краткосрочным контрактам. В последние 30 лет эту роль практически полностью взял на себя ОПЕК, поскольку самый крупный независимый поставщик – Россия на нефтяном рынке не вполне конкурентна по факторам стоимости добычи и транспортировки.
Напротив, газоснабжение основного потребителя зависит в первую очередь от магистральных трубопроводов Восток–Запад, пересекающих границы многих стран, – для экспорта газа особенно важна политическая составляющая, а именно механизм согласований межстранового транзита, основанный на понятных сторонам принципах. Стоимость реконструкции газотранспортных сетей настолько велика, что национальные компании не имеют достаточно капитала, чтобы сделать это и к тому же сохранять еще и потенциал для добычи. Замещение газа углем, развитие новых газовых провинций займет 10–15 лет. На этот период необходима стабильность газового рынка. Поэтому даже разговоры о создании «газового ОПЕК» могут поставить под вопрос перспективы освоения новых запасов и видов энергии.
Кроме того, следует иметь в виду, что добыча и транспортировка газа требуют очень сложной и дорогой инфраструктуры, поэтому разработка газового месторождения обычно происходит параллельно с заключением долгосрочных контрактов между производителями и потребителями. Эти контракты очень жесткие, вот почему, несмотря на значительный рост цен на газ в Великобритании (где давно имеется свободный газовый рынок), газовые цены в континентальной Европе мало изменились.
Это означает, что нет возможности поднять цену только потому, что у вас есть картель: на рынке долгосрочных контрактов в нем нет смысла.
В любом картеле есть два-три крупных поставщика. На нефтяном рынке, например, Саудовская Аравия – главный регулятор производства в ОПЕК. И если картель принимает решение о сокращении производства, то прежде всего этим приходится заниматься Саудовской Аравии.
В принципе в возможный газовый картель могут