Экономические связи в торговле в рамках стран АТЭС
С созданием АТЭС государства региона получили возможность оказывать существенное влияние на установление международных правил в торговле и экономическом сотрудничестве. В документах ведущих исследовательских организаций США подчеркивается, что несмотря на двухлетнюю депрессию, которая сопровождалась финансовым кризисом, уже в 1999 году рост экономики в Азии составил около 6%, практически полностью стабилизировался валютно-финансовый рынок, наблюдался процесс восстановления потоков иностранных инвестиций [27] (табл.1).
Таблица 1
Реальный мировой рост ВВП (в процентных ставках)
| Регион | 2002 | 2003 | 2004 | 2005 | 2006 |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Мировой | 1,8 | 2,6 | 3,7 | 3,1 | 3,0 |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Страны с высоким доходом | 1,4 | 2,1 | 3,3 | 2,6 | 2,5 |
| Развивающиеся страны | 3,4 | 4,8 | 5,4 | 5,2 | 5,0 |
|
Восточная Азия и страны Тихоокеанского региона |
6,7 | 7,7 | 7,4 | 6,7 | 6,3 |
| Европа и Центральная Азия | 4,6 | 5,5 | 4,9 | 4,8 | 4,7 |
|
Латинская Америка и страны Карибского бассейна |
-0,6 | 1,3 | 3,8 | 3,7 | 3,5 |
| Ближний Восток и Северная Африка | 3,3 | 5,1 | 3,7 | 3,9 | 4,0 |
| Южная Азия | 4,3 | 6,5 | 7,2 | 6,7 | 6,5 |
| Африка к югу от Сахары | 3,3 | 2,4 | 3,4 | 4,2 | 3,9 |
Источник: [27]
Таблица 2
ВВП стран членов АТЭС
| Страна | ВВП, млрд. долл. | Темпы роста в % к 2000г | |
| 2000 г | 2007г. | ||
| 1 | 2 | 3 | 4 |
| Австралия | 446 | 761 | 170,6 |
| Бруней | 6 | 19.6 | 326,7 |
| Вьетнам | 154 | 221 | 143,5 |
| Гонконг | 159 | 229.8 | 144,5 |
| Индонезия | 654 | 837.8 | 128,1 |
| Канада | 775 | 1265.8 | 163,3 |
| КНР | 4500 | 6991 | 155,4 |
| 1 | 2 | 3 | 4 |
| Малайзия | 224 | 357.4 | 159,6 |
| Мексика | 915 | 1346 | 147,1 |
| Новая Зеландия | 68 | 111.7 | 164,3 |
| Папуа-Новая Гвинея | 4 | 11.9 | 297,5 |
| Перу | 123 | 219 | 178 |
| Южная Корея | 765 | 1200.8 | 157 |
| Россия | 1120 | 2087.8 | 186,4 |
| Сингапур | 110 | 228 | 207,3 |
| США | 9299 | 13843.8 | 148,9 |
| Тайвань | 289 | 695.4 | 240,6 |
| Таиланд | 24 | 48.9 | 203,8 |
| Филиппины | 77 | 299.6 | 389,1 |
| Чили | 153 | 231 | 151 |
| Япония | 3150 | 4289.8 | 136,2 |
| Всего по странам АТЭС | 23015 | 35297.1 | 153,4 |
| Всего по миру | 43600 | 64903.2 | 148,9 |
| Страны АТЭС в % от общемировых показателей | 52.7 | 54.4 | - |
Из таблицы 2 [31] мы видим, что совокупный валовой продукт стран АТЭС более 35 млрд. долл. И составляет 54.4% от общемирового. Также мы видим, что темпы роста к 2000г в среднем по странам АТЭС составил 156%. Но также мы видим, что большие темпы роста ВВП (более 200%) с 2000г по 2007г были у таких стран, как Бруней, Папуа-Новая Гвинея, Сингапур, Тайвань, Таиланд и Филиппины, что говорит о положительном влиянии их решения о вступлении в ряды АТЭС.
В ряде стран региона успешно проводятся структурные экономические и финансовые реформы, что позволяет прогнозировать дальнейшую стабилизацию политической ситуации, расширение внутреннего спроса и дальнейший рост экономики на основе наиболее современных методов ведения хозяйства с опорой на последние научные достижения. Быстрое развитие средств связи и коммуникаций создало более благоприятные условия для разработки ресурсов этого региона
межнациональными монополиями.
По существующим данным АТР к 2000 году превратился в главный центр мировой экономической мощи, превосходящий Североамериканский (НАФТА) и Европейский (ЕС).
Объяснений этому феномену предпринято немало. Считается, что главной причиной ускоренной модернизации стран АТР явился оптимальный синтез в развитии элементов традиции и современности.
Другим важным фактором ускоренного развития региона была более высокая, чем на Западе роль государства. Здесь был найден необходимый баланс между рынком и государственным вмешательством, государственным протекционизмом.
Еще одна причина заключается в том, что эти страны сумели плавно из фазы научно-технической революции войти в фазу интеллектуальной революции в сочетании с социальным преуспеванием.
2.2. Экспортно-импортные связи стран АТЭС
В истекшем десятилетии успешные показатели экономического развития государств АТЭС способствовали росту экономической взаимозависимости между странами региона через рост внешней торговли, а также международного движения капиталов.
Доля внутрирегиональной торговли в общем объеме внешней торговли стран–членов АТЭС повысилась с примерно 60% в начале 1980-х гг. до 70% процентов в начале 1990-х годов.
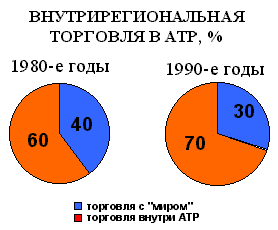
Рис. 2 – Внутрирегиональная торговля в АТР, %
Следует отметить, что усиление взаимозависимости во внешнеторговой сфере происходило сразу по нескольким направлениям. Во-первых, происходит рост взаимной торговли на уровне крупнейших субрегионов АТР (Восточная Азия и Океания, с одной стороны, и Северная и Южная Америка, с другой). В то же время, растет доля взаимной торговли и между странами внутри этих двух крупных субрегионов. Вместе с тем, товарная структура торговли в регионе АТЭС демонстрирует прогрессирующие темпы перехода от вертикального к преимущественно горизонтальному типу международного разделения труда.
В период 1991 – 1993 гг., 66% экспорта и 69 % импорта стран АТЭС, расположенных в западном полушарии (государства Северной и Латинской Америки), связано с другими странами-членами АТЭС. Эти показатели для государств Восточной Азии и Океании (восточное полушарие) составили 72%.
Необходимо также указать на то, что за истекшие десятилетия произошли значительные изменения и в товарной структуре экспорта и импорта государств АТЭС. Для большинства стран, значительно сократилась доля сырьевых товаров, причем как в экспорте, так и в импорте, в то время как значительно возрос удельный вес продукции обрабатывающей промышленности.
Приведем объемы внешней торговли всех стран АТЭС.
Таблица 3
Объемы внешней торговли стран АТЭС 2000-2007г
| Страна | 2000г | 2007г | Темпы роста экспорта в % к 2000г | Темпы роста импорта в % к 2000г | ||
|
экспорт в млрд долл США |
импорт в млрд долл США |
экспорт в млрд долл США |
импорт в млрд долл США |
|||
| Австралия | 63,87 | 71,53 | 141,32 | 165,33 | 221,3 | 231,1 |
| Бруней | 3,9 | 1,11 | 7,67 | 2,1 | 196,7 | 189,2 |
| Вьетнам | 14,48 | 15,64 | 48,39 | 60,83 | 334,2 | 388,9 |
| Гонконг | 202,68 | 214,04 | 349,39 | 370,13 | 172,4 | 172,9 |
| Индонезия | 65,4 | 43,6 | 118,01 | 92,38 | 180,4 | 211,9 |
| Канада | 276,64 | 244,79 | 418,97 | 389,6 | 151,4 | 159,2 |
| КНР | 249,2 | 225,09 | 1217,78 | 955,95 | 488,7 | 424,7 |
| Малайзия | 98,23 | 81,96 | 176,21 | 146,98 | 179,4 | 179,3 |
| Мексика | 166,37 | 182,71 | 271,99 | 296,28 | 163,5 | 162,2 |
| Новая Зеландия | 13,27 | 13,91 | 26,97 | 30,89 | 203,2 | 222,1 |
| Папуа-Новая Гвинея | 2,1 | 1,15 | 4,67 | 2,91 | 222,4 | 253 |
| Перу | 7,03 | 7,42 | 27,96 | 20,18 | 397,7 | 272 |
| Южная Корея | 172,27 | 160,48 | 371,49 | 356,85 | 215,6 | 222,4 |
| Россия | 105,57 | 44,66 | 355,18 | 223,42 | 336,4 | 500,3 |
| Сингапур | 137,8 | 134,55 | 299,27 | 263,16 | 217,2 | 195,6 |
| США | 781,92 | 1259,3 | 1162,48 | 2020,4 | 148,7 | 160,4 |
| Тайвань | 151,36 | 140,64 | 246,38 | 219,65 | 162,8 | 156,2 |
| Таиланд | 69,06 | 61,92 | 153,1 | 140,8 | 221,7 | 227,4 |
| Филиппины | 39,78 | 37,03 | 50,47 | 57,99 | 126,9 | 156,6 |
| Чили | 19,21 | 18,51 | 68,3 | 47,11 | 355,5 | 254,5 |
| Япония | 479,25 | 379,51 | 712,77 | 621,09 | 148,7 | 163,7 |
| Всего по странам АТЭС | 2940,24 | 3197,34 | 5897,47 | 6207,2 | 200,6 | 194,1 |
Источник [26].
Из табл.3 мы видим, что по странам АТЭС объемы внешней торговли выросли в два раза с 2000г по 2007 г. Особенно высокие темпы роста объемов внешней торговли с 2000г по 2007г (более, чем в три раза) обозначены в таких странах, как Вьетнам, КНР, Перу и Россия.
Экономическое развитие стран АТЭС в прошедшие десятилетия сопровождалось значительными изменениями в структуре экономики указанных государств, связанными с повышением удельного веса третичного сектора, а также прогрессирующим увеличением доли наукоемких производств внутри вторичного сектора экономики (обрабатывающей промышленности). Вместе с тем, происходит постоянное снижение удельного веса первичного сектора (добывающая промышленность, сельское хозяйство) в валовом внутреннем продукте. Так, в США удельный вес вторичного сектора в экономике сократился с 31% в 1970 г. до 22% в 1999 г. В то же время, доля сферы услуг (третичный сектор) увеличилась за этот же период с 50 до 65%. В Японии доля вторичного сектора в ВВП сократилась с 35,5% в 1990 г. до 28,1% в 1999 г., в то время как удельный вес третичного сектора возрос с 62,1 до 70,5% в указанный период. На Тайване доля обрабатывающей промышленности в ВВП сократилась с 45,8% в 1980 г. до 32,4% в 2000 г., в Гонконге – с 31% в 1980г. до 15% в 1999 г.
Однако, указанная тенденция не является общей для всех стран- членов АТЭС, прежде всего развивающихся государств Юго-Восточной Азии, основную роль в экономике и экспорте которых продолжает играть сектор обрабатывающей промышленности. Так, в Таиланде доля вторичного сектора в ВВП выросла с 29% в 1980 г. до 40% в 1999 г.
Американская экономика в 1990-е гг. развивалась весьма высокими темпами (циклический подъем продолжался в течение девяти лет). В 2000г. был достигнут экономический рост в 4,1%, что во многом способствовало поддержанию высокого уровня спроса на импортные товары из стран Восточной Азии. Соединенные Штаты остаются основным рынком для экспорта из азиатских экономики АТЭС (на долю США приходится более 20% от общего объема экспорта последних). Таким образом, динамичное развитие экономики Соединенных Штатов в 90-е гг. создавало благоприятный климат для экономического роста в регионе АТР в целом.[28]
Рассмотри подробнее товарную и географическую структуру экспорта-импорта США.
Таблица 4
Товарная структура экспорта-импорта США 2005г.
| Основные статьи экспорта | Млрд $ | Основные статьи импорта | Млрд $ |
|
Капитальные товары (кроме автомобилей) |
331,1 | Промышленное сырье и материалы | 412,4 |
|
Промышленное сырье и материалы |
203,6 | Потребительские товары (кроме автомобилей) | 373,2 |
| Потребительские товары (кроме автомобилей) | 102,8 |
Капитальные товары (кроме автомобилей) |
343,8 |
|
Автомобили и сопутствующие товары |
88,2 |
Автомобили и сопутствующие товары |
228,4 |
|
Пищевые продукты и напитки |
56,3 |
Пищевые продукты и напитки |
62,2 |
| Итого, в т.ч. остальное | 819 | Итого, в т.ч. остальное | 1470 |
Источник [15]
Таблица 5
Географическая структура экспорта-импорта США 2005г.
|
Основные направления экспорта |
% от общего объема | Основные источники импорта | % от общего объема |
| Канада | 23,5 | Канада | 17,4 |
| Мексика | 13,7 | Китай | 13,3 |
| Япония | 6,7 | Мексика | 10,6 |
| Соединенное Королевство | 4,6 | Япония | 8,8 |
| Китай | 4,3 | Германия | 5,2 |
| Страны Евросоюза | 21,4 | Страны Евросоюза | 19,1 |
Источник[15]
Канада отправляет в США до 80% своего сырья, идущего на экспорт и 76% Канадского импорта идет из США. Для Японии рынок США является основным (13 японского экспорта). В основном это потребительская продукция (бытовая техника, авто). А экспорт США в Японию – это в основном промышленная электроника, телекоммуникации, лазеры, программное обеспечение, фармацевтика и продукты сх.
Структура экспорта США в Китай – это машины и оборудование, автомобили и сопутствующие товары, телекоммуникации, сложные компьютеры для глобальных измерений. Структура импорта США из Китая – это сырье, одежда, текстиль, обувь, бытовая электроника.
Девяностые годы прошлого столетия стали своего роды “потерянным десятилетием” для Японии, экономика которой все еще не может выйти из затянувшейся рецессии, несмотря на политику фактически нулевых процентных ставок, проводимую Банком Японии, а также многочисленные пакеты финансовых вливаний в экономику со стороны государства. Некоторое оживление в японской экономике в период 1999 – 2000 гг. способствовало росту импорта из стран Восточной Азии. Однако последовавшие понижательные тенденции в темпах экономического роста значительно ослабляют потенциальные возможности японской экономики стать в обозримой перспективе “локомотивом” нового подъема как в Восточной Азии, так и в регионе АТР в целом. Вместе с тем, на долю Японии приходится не менее 10% от совокупного экспорта прочих стран АТЭС.
Рассмотрим товарно-географическую структуру экспорта-импорта Японии.
Таблица 6
Товарная структура экспорта-импорта Японии 2005г.
| Основные статьи экспорта | Млрд $ | Основные статьи импорта | Млрд $ |
| Электормеханизмы | 132,8 |
Механизмы и оборудование |
142,3 |
| Транспортное оборудование | 30,4 | Минеральное топливо | 98,5 |
|
Неэлектрические механизмы |
116,5 | Пищевые продукты | 48,9 |
| Химические препараты | 48,3 | Химические препараты | 35,2 |
| Металлы | 37,5 | Сырье и материалы | 28,3 |
| Итого, в т.ч. остальное | 566 | Итого, в т.ч. остальное | 455 |
Источник [15]
Таблица 7
Географическая структура экспорта-импорта Японии 2005г.
|
Основные направления экспорта |
% от общего объема | Основные источники импорта | % от общего объема |
| США | 22,4 | Китай | 20,7 |
| Китай | 13,1 | США | 13,7 |
| Ю.Корея | 7,8 | Ю.Корея | 4,8 |
| Тайвань | 7,4 | Австралия | 4,3 |
| Гонконг | 6,3 | Тайвань | 3,7 |
Источник[15]
Основными партнерами, как мы видим из таблиц 6 и 7 являются США и Китай.
Что же касается китайской экономики, то, несмотря на ряд серьезных проблем циклического и структурного характера, стране удается сохранять высокие темпы экономического роста. В последние годы, определенное замедление темпов роста экспорта из КНР было в значительной степени компенсировано ростом внутреннего спроса. Этому способствовало, в частности, увеличение капиталовложений в развитие инфраструктуры в менее развитых районах страны, а также достигнутое за годы реформ увеличение покупательного спроса со стороны населения. Так, если в 1999г. рост китайской экономики составил 7,1%, то в 2000 г. – 8%.
Крупнейшие страны партнеры Китая это США и Япония.
Таблица 8
Товарная структура экспорта-импорта Китая 2005г.
| Основные статьи экспорта | Млрд $ | Основные статьи импорта | Млрд $ |
| Офисное оборудование | 87,1 | Электромеханизмы | 110,5 |
| Телекоммуникационное оборудование | 68,5 | Нефтепродукты | 44,5 |
| Белье и одежда | 61,9 |
Профессиональная и научная аппаратура |
33,3 |
| Электромеханизмы | 59,5 | Офисное оборудование | 29,6 |
| Текстиль | 33,4 | Прочие механизмы | 26,3 |
| Итого, в т.ч. остальное | 593 | Итого, в т.ч. остальное | 561 |
Источник [15]
Таблица 9
Географическая структура экспорта-импорта Китая 2005г.
|
Основные направления экспорта |
% от общего объема | Основные источники импорта | % от общего объема |
| США | 21,0 | Япония | 16,8 |
| Гонконг | 17,0 | Тайвань | 11,5 |
| Япония | 12,4 | Ю.Корея | 11,1 |
| Ю.Корея | 4,7 | США | 8,0 |
| Германия | 4,0 | Германия | 5,4 |
Источник[15]
Среди “новых индустриальных стран” Республике Корея и Тайваню в целом удалось восстановить тенденцию к сравнительно высоким темпам экономического роста после валютно-финансового кризиса 1997 – 1998 гг. На рубеже столетий обе экономики смогли получить значительный выигрыш за счет глобального бума в развитии информационных технологий (рост спроса на соответствующие товары прежде всего на американском рынке), а также посткризисного восстановления рынков стран Восточной Азии. Тем не менее, внутренний спрос в этих странах в последние годы развивался весьма вяло, что может оказать сдерживающее действие на ближайшие перспективы экономического роста.
На рубеже 90-х – 2000-х гг. наблюдалось улучшение макроэкономических показателей для стран Юго-Восточной Азии (Индонезия, Малайзия, Сингапур, Таиланд). Тем не менее, темпы роста в этом регионе являлись более умеренными, чем в субрегионе Северо-Восточной Азии.
В 2000 г. на долю стран региона АТЭС приходилось 15% российского экспорта и 18% импорта страны.
Начало 21 века не принесло существенных изменений в развитие экономического сотрудничества России со странами АТЭС. Так, в 2002 г. общий объем товарооборота РФ с зарубежными странами составил 151,7 млрд. долл., из них на долю стран АТЭС пришлось 24,9 млрд. долл.
Из общего объема российского экспорта в 105,8 млрд. долл. в страны АТЭС направлялось всего 24,9 млрд. долл., для импорта соответствующие показатели составили 46,0 и всего лишь 8,7 млрд. долл. Товарооборот РФ с КНР в указанном году составил 9,2 млрд. долл., США – 6,9 млрд. долл., Японией – всего 2,8млрд.долл. [15]
Товарную структуру России экспорта в основном составляют сырье(ТЭК) и материалы, и оборудование. А импорта – механизмы и оборудование, пищевые продукты и химические препараты. (табл 10)
Таблица 10
Товарная структура экспорта-импорта России 2005г.
| Основные статьи экспорта | Млрд $ | Основные статьи импорта | Млрд $ |
| Топливо | 100,0 |
Механизмы и оборудование |
20,9 |
| Металлы | 28,9 |
Пищевые продукты и алкоголь |
9,3 |
| Механизмы и оборудование | 12,5 | Химические препараты | 8,3 |
| Химические препараты | 11,0 | Металлы | 3,7 |
| Итого, в т.ч. остальное | 183,2 | Итого, в т.ч. остальное | 75,6 |
Источник [15]
Таблица 11
Внешняя торговля Российской Федерации по основным странам
(миллионов долларов США)
|
Январь - декабрь 2006 |
Январь-декабрь 2007 |
Темпы роста, % |
|||||||||
|
ОБОРОТ |
ЭКСПОРТ |
ИМПОРТ |
Доля в обороте,% |
ОБОРОТ |
ЭКСПОРТ |
ИМПОРТ |
Доля в обороте,% |
ОБОРОТ |
ЭКСПОРТ |
ИМПОРТ |
|
| Весь Мир | 439 051,0 | 301 244,1 | 137 806,9 | 100,0 | 552 181,2 | 352 473,3 | 199 707,9 | 100,0 | 125,8 | 117,0 | 144,9 |
| АТЭС | 74 908,8 | 35585,8 | 39323,0 | 17,1 | 105 977,7 | 42387,6 | 63590,1 | 19,2 | 141,5 | 119,1 | 161,7 |
| АВСТРАЛИЯ | 524,6 | 29,1 | 495,4 | 0,1 | 698,0 | 47,7 | 650,3 | 0,1 | 133,1 | 163,6 | 131,3 |
| БРУНЕЙ-ДАРУССАЛАМ | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 8,8 | 7,6 | 10,6 |
| ВЬЕТНАМ | 653,5 | 303,6 | 349,9 | 0,1 | 1 091,9 | 570,6 | 521,3 | 0,2 | 167,1 | 187,9 | 149,0 |
| ГОНКОНГ | 440,3 | 354,0 | 86,2 | 0,1 | 448,7 | 343,3 | 105,4 | 0,1 | 101,9 | 97,0 | 122,2 |
| ИНДОНЕЗИЯ | 607,2 | 186,9 | 420,3 | 0,1 | 916,0 | 251,6 | 664,4 | 0,2 | 150,9 | 134,6 | 158,1 |
| КАНАДА | 1 265,4 | 362,4 | 903,0 | 0,3 | 1 555,3 | 334,9 | 1220,4 | 0,3 | 122,9 | 92,4 | 135,1 |
| КИТАЙ | 28 668,4 | 15758,1 | 12910,3 | 6,5 | 40 294,9 | 15893,4 | 24401,5 | 7,3 | 140,6 | 100,9 | 189,0 |
| КОРЕЯ, РЕСПУБЛИКА | 9 515,6 | 2735,0 | 6780,6 | 2,2 | 14 985,9 | 6149,9 | 8836,0 | 2,7 | 157,5 | 224,9 | 130,3 |
| МАЛАЙЗИЯ | 1 133,9 | 239,4 | 894,5 | 0,3 | 1 902,9 | 440,1 | 1462,8 | 0,3 | 167,8 | 183,9 | 163,5 |
| МЕКСИКА | 433,2 | 248,2 | 185,0 | 0,1 | 697,1 | 285,1 | 412,0 | 0,1 | 160,9 | 114,9 | 222,7 |
| НОВАЯ ЗЕЛАНДИЯ | 92,1 | 3,9 | 88,2 | 0,0 | 97,2 | 5,1 | 92,1 | 0,0 | 105,5 | 130,4 | 104,4 |
| ПАПУА-НОВАЯ ГВИНЕЯ | 4,1 | 0,7 | 3,4 | 0,0 | 3,8 | 0,0 | 3,7 | 0,0 | 91,3 | 3,7 | 108,7 |
| ПЕРУ | 128,1 | 107,0 | 21,1 | 0,0 | 209,5 | 182,6 | 26,9 | 0,0 | 163,6 | 170,6 | 127,7 |
| СИНГАПУР | 1 226,8 | 790,4 | 436,4 | 0,3 | 1 540,4 | 1088,1 | 452,3 | 0,3 | 125,6 | 137,7 | 103,7 |
| СОЕДИНЕННЫЕ ШТАТЫ | 15 043,1 | 8638,4 | 6404,7 | 3,4 | 17 473,5 | 8048,2 | 9425,3 | 3,2 | 116,2 | 93,2 | 147,2 |
| ТАИЛАНД | 907,2 | 347,2 | 560,0 | 0,2 | 1 336,2 | 330,3 | 1005,8 | 0,2 | 147,3 | 95,1 | 179,6 |
| ТАЙВАНЬ (КИТАЙ) | 1 687,2 | 930,5 | 756,8 | 0,4 | 2 109,6 | 894,6 | 1215,0 | 0,4 | 125,0 | 96,1 | 160,6 |
| ФИЛИППИНЫ | 166,9 | 79,3 | 87,6 | 0,0 | 241,1 | 117,1 | 124,0 | 0,0 | 144,5 | 147,7 | 141,5 |
| ЧИЛИ | 166,5 | 14,1 | 152,4 | 0,0 | 281,5 | 22,4 | 259,1 | 0,1 | 169,1 | 158,9 | 170,0 |
| ЯПОНИЯ | 12 244,6 | 4457,5 | 7787,2 | 2,8 | 20 094,4 | 7382,6 | 12711,8 | 3,6 | 164,1 | 165,6 | 163,2 |
Источник [30]
Из табл. 11 мы видим, что доля в торговом обороте со странами АТЭС за 2007г составила 19.2%. Основные страны партнеры АТЭС России это Китай, затем Япония, далее США и Корея.
Подробная товарная структура экспорта в страны АТЭС отражена в табл. 12.
Как видно из данных табл. 12, основными экспортируемым группами по РФ являются топливно-энергетические товары (58,9%) и древесина (19,8%).
Наибольшая стоимость экспорта в анализируемом периоде 2006 года пришлась на следующие страны АТЭС: Китай, Японию, Республику Корея и Сингапур.
Стоимость экспорта, приходящаяся на Китай, в 2006 г. составила 1814,26 млн. долл. и увеличилась на 31,8% за счет легких дистиллятов – на 88,96 млн. долл., мазута – на 226,8 млн. долл., лесоматериалов необработанных – на 71,28 млн. долл., декоративных изделий из дерева – на 26,11 млн. долл., проката плоского из прочих легированных сталей – на 23,18 млн. долл., руд и концентратов свинцовых – на 6,05 млн. долл., цинковых руд – на 4,06 млн. долл., рыбы и морепродуктов – на 12,27 млн. долл.
Таблица 12
Товарная структура экспорта в страны АТЭС
| Коды товаров | Наименования товаров | 2005 г. | 2006 г. | Удельный вес в % | Темп роста в % к 2005 г. |
| 01-24 | Продовольственные товары и с/х сырье (кроме текстильного) | 211,41 | 178,43 | 4,1 | 84,4 |
| В т.ч. 03 | Рыба и морепродукты | 176,52 | 172,54 | 3,9 | 97,7 |
| 25-27 | Минеральные продукты | 2056,35 | 2641,26 | 59,9 | 128,4 |
| В т.ч.27 | Топливно-энергетические товары | 2000,76 | 2583,93 | 58,6 | 129,1 |
| 28-40 | Продукция химической пром-ти, каучук | 29,63 | 32,48 | 0,7 | 109,6 |
| 41-43 | Кожевенное сырье, пушнина | 0,286 | 0,626 | 0,0 | 218,8 |
| 44-49 | Древесина и изделия из нее | 727,05 | 874,72 | 19,8 | 120,3 |
| 50-67 | Текстиль, текстильные изделия, обувь | 19,32 | 5,99 | 0,1 | 31,0 |
| 72-83 | Металлы и изделия из них | 592,99 | 463,64 | 10,5 | 78,2 |
| 84-90 | Машины, оборудование и транспортные средства | 225,89 | 145,77 | 3,3 | 64,5 |
| Прочие товары | 11,26 | 65,32 | 1,5 | в 5,8 раза |
Источник: [30]
Наибольший удельный вес стоимости экспорта в Китай пришелся на следующие товарные группы: нефть и нефтепродукты кроме сырых – 49,99%, лесоматериалы необработанные – 25,85%, черные металлы и изделия из них – 8,08% [30].
Стоимость экспорта, приходящаяся на Японию, в 2006 г. составила 839,52 млн. долл. и сократилась на 3,4% за счет рыбы и морепродуктов - на 9,72 млн. долл., руд свинцовых - на 6,17 млн. долл., цинковых руд - на 9,97 млн. долл., нефти сырой, включая газовый конденсат - 66,84 млн. долл., плавучих средств - на 10,59 млн. долл. Наибольший удельный вес стоимости экспорта в Японию пришелся на следующие товарные группы: уголь каменный и твердое топливо из него - 25,75%, нефть сырую и нефтепродукты сырые – 25,17%, лесоматериалы необработанные - 26,43%, нефть и нефтепродукты кроме сырых - 9,98% [30].
Стоимость экспорта, приходящаяся на Республику Корея, в 2006 г. составила 543,98 млн. долл. и сократилась на 16,3% за счет руд свинцовых – на 2,99 млн. долл., легких дистиллятов – на 13,62 млн. долл., отходов и лома черных металлов – на 49,8 млн. долл., полуфабрикатов из углеродистой стали – на 8,06 млн. долл., проката плоского из углеродистой стали – на 7,04 млн. долл., изделий из черных металлов – на 2,49 млн. долл., плавучих средств – на 69,1 млн. долл. Наибольший удельный вес стоимости экспорта в Р. Корея пришелся на следующие товарные группы: черные металлы и изделия из них – 25,19%, нефть и нефтепродукты кроме сырых – 17,22%, лесоматериалы необработанные – 16,8%, уголь каменный и твердое топливо из него – 13,84%, нефть сырую и нефтепродукты сырые – 9,13% [30].
Стоимость экспорта, приходящаяся в 2006 г. на Сингапур, составила 292,21 млн. долл. и увеличилась в 4,7 раза за счет дизельного топлива – на 212,92 млн. долл., стоимость которого составила 72,86% стоимости экспорта в Сингапур, плавучих средств – на 29,21 млн. долл., инструментов и аппаратов оптических – на 3,89 млн. долл. [30]
Стоимость экспорта, приходящаяся в 2006 г. на Тайвань, составила 101,46 млн. долл. и увеличились на 9,9% за счет полуфабрикатов из углеродистой стали – на 33,06 млн. долл. Основными статьями экспорта в данную страну стали: отходы и лом черных металлов – 40,28%, полуфабрикаты из железа и нелегированной стали – 35,52%, уголь каменный и твердое топливо из него – 20,86% [30].
Стоимость экспорта, приходящаяся в 2006 г. на США, составила 99,43 млн. долл. и увеличилась на 44,5% за счет нефти и нефтепродуктов сырых, стоимость которых составила 75,3% от стоимости экспорта в США [30].
Стоимость экспорта, приходящаяся в 2006 г. на Вьетнам, составила 81,91 млн. долл. и сократилась на 19,4% за счет дизельного топлива – на 11,77 млн. долл., полуфабрикатов из углеродистой стали – на 9,65 млн. долл., проката плоского из углеродистой стали - 2,27 млн. долл. Наибольший удельный вес стоимости экспорта во Вьетнам составили: нефть и нефтепродукты кроме сырых – 73,88%, черные металлы и изделия из них – 12,39%, асбест – 6,75% [30].
Подробная товарная структура импорта из стран АТЭС отражена в табл. 13.
Как видно из данных табл. 13, основными импортируемыми группами товаров по РФ являются машины, оборудование и транспортные средства (61,2%), текстиль, текстильные изделия, обувь (10,4%) и продовольственные товары и с/х сырье (9,5%).
Наибольшая стоимость импорта пришлась на следующие страны АТЭС: Республика Корея, Япония, Китай и Соединенные Штаты Америки (рис. 3).
Таблица 13
Товарная структура импорта из стран АТЭС
| Коды товаров | Наименования товаров | 2005 г. | 2006 г. | Удельный вес в % | Темп роста в % к 2005 г. |
| 01-24 | Продовольственные товары и с/х сырье (кроме текстильного) | 278,43 | 509,91 | 9,5 | 183,1 |
| В т.ч. 03 | Рыба и морепродукты | 12,29 | 23,27 | 0,4 | 189,2 |
| 25-27 | Минеральные продукты | 37,18 | 53,41 | 1,0 | 143,7 |
| В т.ч.27 | Топливно-энергетические товары | 28,75 | 41,55 | 0,8 | 144,5 |
| 28-40 | Продукция химической пром-ти, каучук | 269,81 | 289,56 | 5,4 | 107,3 |
| 41-43 | Кожевенное сырье, пушнина | 8,33 | 8,34 | 0,2 | 100,1 |
| 44-49 | Древесина и изделия из нее | 44,91 | 49,17 | 0,9 | 109,5 |
| 50-67 | Текстиль, текстильные изделия, обувь | 327,79 | 557,88 | 10,4 | 170,2 |
| 72-83 | Металлы и изделия из них | 593,77 | 435,58 | 8,1 | 73,4 |
| 84-90 | Машины, оборудование и транспортные средства | 2673,8 | 3273,87 | 61,2 | 122,4 |
| Прочие товары | 191,23 | 171,43 | 3,2 | 89,6 |
Источник: [30]
Как видно из данных рис.3, удельный вес вышеперечисленных стран во внешнеторговом обороте РФ за 2006 г. составил 90,0%.
Так, стоимость импорта из Республики Корея в 2006 г. составил 1460,86 млн. долл. и увеличилась почти в 2 раза к уровню 2005 года за счет платформы буровой добывающей ЛУН-А, оснащенная оборудованием для бурения, стоимостью 671,3 млн. долл. Наибольший удельный вес стоимости импорта из Р. Корея составила продукция машиностроения - 76,03%, в том числе горнодобывающее оборудование - 45,96% [30].
Стоимость импорта из Японии составила 1268,73 млн. долл. и сократилась на 15,5% за счет изделий из камня, гипса или аналогичных изделий - на 8,44 млн. долл., черных металлов - на 7,15 млн. долл., изделий из черных металлов - на 13,63 млн. долл., плавучих средств – на 439,73 млн. долл. Наибольший удельный вес стоимости импорта из Японии составила продукция машиностроения - 78,76%, в том числе автомобили легковые кроме 8702 – 49,23% [30].
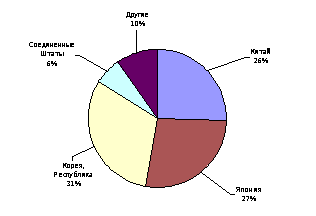
Рисунок 3 - Удельный вес стран АТЭС в импортном обороте в 2006 г.
Стоимость импорта из Китая составила 1202,42 млн. долл. и увеличилась на 43,1% за счет:
- пластмассы и изделий из нее – на 12,15 млн. долл.,
- химических нитей – на 16,32 млн. долл.,
- трикотажного полотна машинного или ручного вязания – на 8,87 млн. долл.,
- одежды кроме трикотажной – на 12,13 млн. долл.,
- готовых текстильных изделий – на 34,2 млн. долл.,
- обуви – на 137,81 млн. долл., в том числе кожаной - на 112,4 млн. долл.,
- изделий из камня, гипса – на 5,26 млн. долл.,
- стекла и изделий из него – на 6,09 млн. долл.,
- черных металлов – на 6,05 млн. долл.,
- алюминия и изделий из него – на 6,8 млн. долл.,
- механического оборудования – на 27,84 млн. долл., автобусов – на 4,15 млн. долл., грузовых автомобилей – на 4,53 млн. долл., частей и принадлежностей автомобильных товарных позиций 8701-8705 – на 2,19 млн. долл., а также за счет продовольственных товаров и сырья для их производства.
Наибольший удельный вес стоимости импорта из Китая составили обувь, одежда – 28,4%, продовольственные товары и сырье для их производства – 7,22% [30].
Стоимость импорта из США составила 294,05 млн. долл. и сократилась на 15,8% счет:
- мяса свинины – на 11,57 млн. долл.,
- мяса битой домашней птицы – на 14,09 млн. долл.,
- прочих химических продуктов – на 3,89 млн. долл.,
- машин и механизмов для разработки полезных ископаемых – на 6,29 млн. долл.,
- частей предназначенных для оборудования товарных позиций 8425-8430 – на 3,93 млн. долл., инструментов и аппаратов оптических – на 6,75 млн. долл., тракторов – на 4,0 млн. долл., изделий из черных металлов – на 25,3 млн. долл.
Наибольший удельный вес стоимости импорта из США составили: продукция машиностроения – 37,97%, мясо свинина и домашней птицы – 13,08%, черные металлы и изделия из них – 10,26% [30].
Таким образом, внешнеэкономические связи России со странами АТЭС определены внешнеторговыми интересами российской стороны и иностранных участников рынка. Наибольшая стоимость импорта и экспорта по РФ приходится на Китай, Японию, Республику Корея, США. Основными экспортируемым группами являются топливно-энергетические товары и древесина. Основными импортируемыми группами товаров являются машины, оборудование и транспортные средства, текстиль, текстильные изделия, обувь и продовольственные товары и с/х сырье.
В настоящее время форум АТЭС стал восприниматься как организация, устанавливающая «справедливые правила игры» и регулирующая справедливое экономическое сотрудничество. Участники АТЭС взяли на себя выработку новых правил международного экономического взаимодействия и стали говорить о « видении АТЭС», которое подразумевало некое новое, вне политических рамок, восприятие сложившихся в АТР реалий.
АТЭС, работая в тесном контакте с деловыми кругами стран АТР, определяет главные направления и сферы экономического сотрудничества в регионе в 21 веке и содействует частному капиталу как главной движущей силе регионального экономического развития. В целом можно сказать, что вся деятельность АТЭС направлена на то, чтобы в плотном контакте с деловыми кругами определить возможные препятствия на пути торговых и инвестиционных потоков, а в дальнейшем - ликвидировать эти барьеры. Все это должно способствовать обеспечению минимальных затрат времени, денег и сил при осуществлении экономических операций.
АТЭС составляет почти половину мировой экономики. В начале ХХI века на страны форума приходилось 42% населения Земли и около 50% мирового товарооборота, а совокупный валовой продукт на сегодняшний день около 60% от общемировых показателей.
Хотя АТЭС является самым молодым из «тройки» крупнейших экономических интеграционных блоков, он уже стал важным средством содействия торговле и экономическому сотрудничеству в регионе. А высокие темпы экономического развития, нарастающие внутрирегиональные потоки товаров, услуг, капиталов дают основание в пользу вывода, что в ХХI веке АТЭС станет стержнем экономического роста мира.
Главная же проблема России, стоящая на пути активизации участия ее в АТЭС, интеграционных процессах