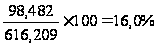Теоретические основы организации внешнеэкономической деятельности предприятия
4. Специфические ограничения
К специфическим ограничениям относится лицензирование и квотирование.
Лицензирование - это выдача государственными органами официального разрешения (лицензии) на осуществление ввоза-вывоза отдельных товаров. Выдача лицензии на осуществление экспортных операций производится Министерством иностранных дел.
Квотирование - это количественное ограничение ввоза-вывоза товаров.
5. Валютные ограничения (обязательность продажи валюты, ограничения по ее конвертации, предельные сроки получения валюты за экспортную сделку, ограничения по ее продаже на валютной бирже и пр.).
Валютно-кредитное регулирование внешнеэкономической деятельности
Кредитование внешнеэкономической деятельности
Возросшая роль кредита в ВЭД в современных условиях обусловлена следующими причинами:
ростом доли науко- и техникоемких товаров и услуг в мировом экспорте, требующих крупных финансовых ресурсов и сравнительно продолжительного времени для осуществления расчетов;
большим выбором предлагаемых на мировом рынке товаров, дающим преимущества покупателям: идет определенное соревнование за их получение, в том числе и по линии кредитования;
ростом числа тех потенциальных покупателей, которые не располагают в достаточном объеме валютными ресурсами и с которыми торговые связи могут быть поддержаны только за счет кредитов.
Любой экспортер (продавец) старается получить как можно быстрее (после отгрузки товара) полный расчет, с тем, чтобы сохранить свою ликвидность на достаточно высоком уровне. По той же причине импортер (покупатель) старается приобрести товар в кредит (с оплатой после его реализации). Тем самым кредит становится органической составной частью международных экономических связей.
Государственные, банковские и фирменные кредиты, как правило, считаются товарными кредитами, т. е. служат для обеспечения торговой сделки в целях покупки (продажи) конкретных товаров. Хотя эти виды кредитов могут предоставляться как со стороны импортеров, так и со стороны экспортеров, преобладают в основном последние. Во многом это связано с особенностями структуры экспорта (например, высокая доля в экспорте товаров длительного пользования или инвестиционных товаров требует дополнительных источников финансирования, ибо реализация этих товаров требует больше времени) и с возрастающей долей в международной торговле слаборазвитых стран, не располагающих достаточными собственными валютными ресурсами.
Важную роль во внешнеэкономических расчетах играют сроки и порядок обеспечения платежей. Различают полные и средние сроки кредитования. Полный срок охватывает время от начала предоставления до окончательного погашения кредита и включает:
льготный срок — время между окончанием использования и началом погашения кредита;
срок использования — период, в течение которого в счет кредита оплачивается товар (при банковском кредитовании), или время, включающее срок поставки товара или акцепта (признания задолженности) покупателем векселей эксперта (при фирменном кредитовании);
срок погашения.
Средний срок кредита имеет, прежде всего, расчетное значение — он показывает, в течение какого времени импортер пользовался всей суммой кредита.
Внешнеторговые кредиты практически никогда не покрывают всю стоимость экспортируемого товара. Определенная ее часть оплачивается покупателем наличными (при получении отгрузочных документов) и посредством авансовых платежей. Авансовыми называются платежи покупателя (импортера) до передачи товара в его распоряжение. Они обычно служат гарантией исполнения своих обязательств импортером и практически являются обязательными при торговле инвестиционными товарами, а также при заключении средне- и долгосрочных сделок. В международной торговле действует следующая зависимость: чем выше доля авансовых и наличных платежей и чем короче сроки поставок, тем «уступчивее» экспортер по отношению к цене товара
Фирменный (коммерческий) кредит
Коммерческий кредит может предоставляться по двум направлениям:
1) экспортером — импортеру — в форме рассрочки платежа за проданный товар;
2) импортером — экспортеру — в виде покупательских авансов или авансов в форме задатка.
Строго говоря, к фирменным кредитам следовало бы относить лишь те, которые осуществляются за счет собственных средств фирмы. Но довольно часто по линии коммерческого кредитования привлекаются и заемные средства. Тем самым размываются границы между различными формами кредитования (в данном случае между коммерческим и банковским кредитованием), особенно если речь идет о средне- и долгосрочных кредитах.
Банковское кредитование
Это наиболее распространенная форма кредитования внешнеэкономической деятельности, хотя и государственное, и фирменное кредитования в той или иной мере включают банковские критерии.
Следует различать три вида банковского кредитования ВЭД:
1) покупка банками кредитных обязательств (векселей, банковских гарантий) у экспортеров. Этот вид кредита представляет собой форму рефинансирования фирменных кредитов, а механизм его реализации предполагает факторинг и форфейтинг;
2) выписка импортером (или его банком) долговых обязательств непосредственно на имя кредитора. Банки в этом случае предоставляют кредит непосредственно импортеру;
3) акцепт банками векселей (тратт), выставленных на них экспортерами или импортерами. Обычно банки-акцептанты в этом случае не предоставляют кредит, а привлекают для этого временно свободные средства участников национальных валютных (или денежных) рынков.
Банковское финансирование во многом базируется на выпуске и учете векселей, а также на различного рода гарантиях.
Факторинг и форфейтинг являются сравнительно новыми, нетрадиционными формами кредитования ВЭД. Вместе с тем их можно рассматривать и как средство превращения (или рефинансирования) фирменного (коммерческого) кредита в банковский. Факторинг обычно применяется при экспорте товаров массового производства и спроса с рассрочкой платежа от 1 до 6 месяцев (краткосрочный кредит), а форфейтинг считается средне- (от 6 месяцев) или долгосрочным (до 5 лет) кредитованием экспортных операций. Эта форма кредита чаще всего применяется при торговле инвестиционными товарами, строительстве, монтаже и оборудовании объектов за границей. Факторинг предполагает многократные экспортные операции, а форфейтинг представляет собой разовую операцию (правда, на крупную сумму).
Валютное регулирование ВЭД
Важное значение, с точки зрения валютного регулирования имеет порядок проведения валютных операций во внутреннем обороте и в международных расчетах.
Для определения правового режима деятельности субъектов валютного регулирования проводится разделение операций с иностранной валютой и ценными бумагами на текущие валютные операции и операции, связанные с движением капитала, причем осуществление последних требует специального разрешения Центрального банка.
К валютным операциям, связанным с движением капитала, относятся прямые и портфельные инвестиции, предоставление и получение отсрочки платежа на срок более 180 дней по экспорту и импорту товаров, услуг и работ; предоставление и получение финансовых кредитов на срок более 180 дней, иные валютные операции, не являющиеся текущими валютными операциями.
В настоящее время предприятию-резиденту открываются одновременно два счета: транзитный валютный счет и текущий валютный счет для зачисления поступлений иностранной валюты. Указанные счета ведутся параллельно, т. е. валютная выручка, поступающая за экспорт работ, услуг, зачисляется сначала в полном объеме на транзитный валютный счет, а затем, после обязательной продажи экспортной выручки, остаток зачисляется на текущий валютный счет предприятия.
Вывод: в Республике Беларусь высшими органами управления внешнеэкономической деятельности являются Президент, Совет Республики, Палата представителей, Совет Министров. Совет Министров - высший исполнительный и распорядительный орган власти в Республике. Одним из наиболее значимых инструментов государственной политики в сфере внешнеэкономической деятельности являются таможенные платежи. К таможенным платежам относятся установленные законодательством обязательные платежи, взимаемые таможенными органами при перемещении товаров и транспортных средств через таможенную границу Республики Беларусь, а также в иных установленных случаях. Таможенная пошлина — обязательный платеж, взимаемый таможенными органами Республики Беларусь при ввозе товара на таможенную территорию страны (ввозная, или импортная, таможенная пошлина) и вывозе товара с ее территории (вывозная, или экспортная), который является неотъемлемым условием такого ввоза или вывоза.
Таможенно — тарифное регулирование внешней торговли РБ является одним из важнейших экономических методов управления. Нетарифные методы ограничений - это совокупность экономических и административных мер, выходящих за рамки таможенно-тарифной политики и используемых в качестве национального торгово-политического инструментария при регулировании внешней торговли.
В условиях дальнейшей либерализации внешнеэкономической деятельности государство сохраняет за собой функцию контроля, регулирования и надзора за важнейшими валютными операциями участников этой деятельности. Существенное внимание уделяется вопросам совершенствования валютного контроля, основной целью которого является обеспечение соблюдения валютного законодательства при осуществлении всех видов валютных операций.
1.3 Организация и управление внешнеэкономической деятельностью предприятия
Планирование внешнеэкономической деятельности на уровне фирмы осуществляется наряду с планированием предпринимательской деятельности в рамках отечественного рынка и предполагает составление отдельного раздела сводного внутрифирменного плана внешнеторговой или внешнеэкономической деятельности.
План внешнеэкономической деятельности включает задания-показатели по экспорту и импорту (в зависимости от профиля внешнеэкономической деятельности фирмы) с разбивкой по товарам и видам услуг, по странам и регионам в денежном и физическом выражении за определенный период (обычно за год).
Планы внешнеэкономической деятельности, как правило, основываются на специальных маркетинговых программах - предложениях по расширению внешнеэкономической деятельности, указывающих наиболее перспективные внешние рынки, методы их освоения и повышения международной конкурентоспособности фирмы и ее товаров.
Планы внешнеэкономической деятельности весьма часто сопровождаются бизнес-планами проектов развития и совершенствования работы фирмы за рубежом, в которых приводится обоснование необходимости привлечения соответствующих средств из внешних источников и доказывается общая эффективность проекта и реальность возможности его окупаемости и прибыльности.
Бизнес-план внешнеэкономического проекта предполагает, как правило, обоснование эффективности разработки, освоения и расширения внешних рынков для фирмы. В частности, в нем даются:
анализ и характеристика рынка для проникновения или усиления рыночной позиции фирмы;
анализ конкурентов, их сильных и слабых сторон; 4 анализ конкурентных позиций своей фирмы (так называемый SWОТ - анализ: strengths/weaknesses-opportunities/threats);
анализ внешней среды бизнеса: географических, демографических, организационно-правовых, политических, экономических, социально-культурных и других условий рынка проникновения на зарубежные территории и условия для развития данного вида внешнеэкономической деятельности в РБ.
Далее в бизнес-плане внешнеэкономического проекта указываются:
характеристика товара, предназначенного к поставке за рубеж;
местоположение и характеристика предприятия, его производящего;
меры по выводу товара на данный внешний рынок (формирование сбытовой сети, реклама и другие средства стимулирования сбыта, ценовая политика).
Также в нем дается оценка рисков данного проекта, приводится финансовый план по его реализации с указанием средств, выделяемых самой фирмой, и средств, необходимых ей в виде внешних заимствований, рассчитывается точка безубыточности внешнеэкономического проекта [5, c. 254].
Что же нужно знать об иностранном партнере и как его выбрать для организации взаимного сотрудничества из огромного числа фирм, действующих в других странах? Эти и другие вопросы возникают у все большего числа предпринимателей.
Главной задачей фирмы, которая хочет видеть своим будущим поставщиком или покупателем зарубежную компанию, на первом этапе поиска будущего контрагента является задача определить для себя круг потенциальных партнеров, т. е. найти те организации, которые в зависимости от того, кем выступает эта фирма (импортером или экспортером), предлагают подходящий товар или услугу или хотят приобрести продукт, предлагаемый этой фирмой. При этом под «определением круга» понимается не только составление списка фирм, которые вообще являются продавцами данного продукта на мировом рынке или как-либо проявили свое намерение приобрести данный продукт, но и первоначальный контакт с такими фирмами, необходимый для того, чтобы убедиться в случае импорта — что это именно тот продукт, который нужен фирме-импортеру, в случае экспорта — что именно предлагаемый фирмой-экспортером продукт интересует зарубежного контрагента и, самое главное, что фирма, включаемая в список потенциальных контрагентов, заинтересована в сотрудничестве.
Для поиска зарубежного партнера существует весьма широкий круг источников информации. Их можно классифицировать различным образом. Наиболее приемлемой представляется следующая классификация существующей информации:
А. Информация, публикуемая в периодической печати
Б. Информация, публикуемая самими фирмами
В. Информация, предоставляемая специализированными организациями
Г. Справочники по фирмам
Организации, которые могут оказать содействие в поиске зарубежного партнера:
А. Посольства, консульства, торговые представительства зарубежных стран
Б. Межведомственные организации
В. Специализированные организации по развитию экспорта
Г. Союзы предпринимателей
Д. Торгово-промышленные палаты
Е. Кредитно-справочные фирмы
Ж. Исследовательские и консультационные фирмы и организации
З. Внешнеторговые клубы
Способы поиска зарубежного партнера импортером
Что касается самого процесса поиска будущего контрагента, то его можно разбить на следующие стадии:
сбор информации;
анализ информации;
первый контакт.
При этом, с точки зрения импортера, эти стадии можно охарактеризовать следующим образом.
1. Стадия сбора информации представляет собой поиск как таковой и сводится непосредственно к сбору конкурентных материалов и другой информации о потенциальных поставщиках интересующего товара, необходимой для дальнейшего анализа.
2. Стадия анализа информации представляет собой оценку и отбор наиболее подходящих контрагентов путем составления предварительного списка потенциальных партнеров. Отбор в этот список осуществляется исходя из того, попадают ли характеристики товара, предлагаемого данным поставщиком, а также его цена и условия поставки в тот диапазон, который определила для себя фирма-импортер.
3. Первоначальный контакт, вообще говоря, не обязательно может представлять собой отдельную стадию, так как чаще всего осуществляется уже в процессе сбора информации. Однако выделение его в отдельный пункт имеет смысл с той точки зрения, что первоначальный контакт кроме цели сбора информации, прежде всего, имеет цель получить принципиальное согласие потенциального поставщика (или убедиться в отказе) на дальнейшее сотрудничество.
Способы поиска зарубежного партера экспортером
Процесс поиска будущего партнера для экспортера имеет свою специфику, которая заключается в том, что экспортер должен найти контрагента, во-первых, заинтересованного в покупке предлагаемого им товара или услуги, и, во-вторых, способного выполнить встречные обязательства, т. е. заплатить за этот товар или услугу. Таким образом, в отличие от импортера, основной целью поиска для которого является товар, а критериями для отбора его характеристики — цена, качество, условия поставки, экспортер в процессе поиска ищет именно фирму, которая хочет и может купить его товар на предлагаемых им условиях. Процесс поиска потенциальных контрагентов фирмой-экспортером представляет собой как бы два параллельно происходящих процесса: это представление своего товара и своей фирмы, с одной стороны, и поиск фирм, которые могли бы стать потребителями этого товара, — с другой. Возможны следующие способы, которыми фирма-экспортер может это осуществить:
обращение к различным посредническим и другим организациям, которые могут оказать содействие в поиске зарубежного партера;
прямое письменное обращение к потенциальному контрагенту;
поиск потенциального партнера посредством личного обращения на разного рода встречах деловых людей;
участие в торгах.
Анализ и оценка будущего партнера
Этап аналитической работы начинается после завершения предварительного отбора партнеров и сбора информации о них. Его цель — оценка пригодности контрагентов, вошедших в предварительный список для организации сотрудничества. Большое значение при этом имеет полнота и достоверность полученной информации о потенциальном партнере. Важнейшим принципом работы по выбору иностранного контрагента является принцип многовариантности, исходя из которого, отбор должен осуществляться по определенной системе критериев. При оценке пригодности партнера и целесообразности налаживания с ним контактов применяется система сужающихся критериев: на начальном этапе отбора предполагаемого партнера возможно использование укрупненных критериев, таких как страна, масштабы деятельности, местоположение и т. п. На последнем этапе, когда число рассматриваемых фирм сузится, критерии отбора конкретизируются, и начинается подробный сопоставительный анализ характеристик и возможностей потенциальных партнеров.
Основным документом, в котором собирается базовая информация на фирму и составление которого начинается уже на первом этапе анализа, является карта фирмы. Она представляет собой анкету, содержание которой сгруппировано по основным вопросам, характеризующим различные стороны деятельности изучаемой фирмы.
Структура и содержание карты фирмы определяются самостоятельно фирмой, проводящей анализ, исходя из конкретных целей этого анализа и особенностей, связанных с планируемой формой сотрудничества. Развернутая карта фирмы обычно содержит следующие разделы.
1. Общая характеристика:
вид деятельности (промышленная, торговая, посредническая и т.д.);
характер собственности (частная, государственная);
правовое положение (АО, ООО, полное или коммандитное товарищество, единоличное владение). При анализе иностранного партнера этот фактор важно принимать во внимание, чтобы знать, кто и в каком размере несет ответственность по обязательствам компании;
величина акционерного капитала, активы, оборот, число занятых, место в списке ведущих компаний своей страны, мира.
2. Страновая принадлежность фирмы
При выборе иностранного партнера этот фактор является одним из первых критериев для отбора исходя из следующих положений: стабильность экономической и политической ситуации; уровень развития страны; политические и экономические взаимоотношения с Беларуссией (наличие договоров на высшем уровне, участие в таможенных союзах); территориальная отдаленность, возможность транспортного сообщения.
3. Принадлежность фирмы по капиталу и контролю.
Акционерный капитал, его распределение между собственниками акций, контрольный пакет, его владельцы, списки наиболее крупных собственников.
4. Организационно-управленческая структура фирмы:
филиалы;
дочерние общества;
представительства.
5. История образования и деятельности фирмы:
год создания;
основные слияния, поглощения;
изменения наименования;
репутация фирмы;
стабильность в отношениях с партнерами;
надежность в выполнении взятых на себя обязательств;
отрицательные моменты, характеризующие фирму (невыполнение обязательств, рекламации, арбитражные, судебные дела и пр.).
6. Сведения о руководящем составе фирмы:
опыт;
образование;
занимаемая должность в данной и других компаниях и т. п.
Раздел о финансовом положении фирмы содержит сведения (по годам) об объемах капитала, оборотах, прибылях и убытках, информацию, характеризующую отдельные аспекты финансового положения фирмы (кредитоспособность, финансовую устойчивость), характер взаимоотношений с банками (сведения о максимальной сумме кредита и банковской гарантии, на которые может рассчитывать компания, характеристика и рейтинг компании в кредитных отношениях с банком). Сведения о финансовом положении фирмы должны подвергаться постоянному мониторингу, чтобы не допустить просчетов, связанных с неправильной оценкой текущего финансового положения зарубежной компании.
В разделе о характеристике деятельности фирмы содержатся сведения, касающиеся производственной (или другой основной) деятельности фирмы:
номенклатура выпускаемой или реализуемой продукции (основные товары или группы товаров);
направления спецификации;
номенклатура экспорта и импорта;
место фирмы на мировом рынке и доля в национальном производстве (торговле) по важнейшим выпускаемым товарам;
доля в экспорте и импорте страны;
значение и характер внешнеэкономической деятельности фирмы (число заграничных компаний, филиалов, представительств, их местоположение, виды деятельности);
доля экспорта в общем объеме производства (товарооборота) в целом и по важнейшим товарам;
производственная и материально-техническая база фирмы (число и местоположение производственных предприятий и их мощность, число сбытовых предприятий, складов и станций технического обслуживания, их местоположение);
важнейшие фирмы-контрагенты и фирмы-конкуренты по основным видам выпускаемой или реализуемой продукции;
производственно-технические и иные хозяйственные связи с другими фирмами (наименование фирм, характер связей).
Под анализом финансового положения зарубежной компании понимается: предварительный анализ; оценка финансовой устойчивости; анализ ликвидности баланса, финансовых коэффициентов, финансовых результатов, коэффициентов рентабельности и деловой активности.
Источником анализа финансового положения любой компании, в том числе и зарубежной, является ее финансовая отчетность.
В состав финансовых отчетов зарубежных компаний обычно включаются: баланс, сводный отчет о прибылях и убытках, отчет о фондах и их использовании.
Производственное предприятие может осуществлять внешнеэкономическую деятельность через посредников (отечественных или зарубежных), а также напрямую, самостоятельно.
С учетом специфики Беларуси возможны два варианта организации внешнеэкономической деятельности предприятия: создание внешнеторговой фирмы или образование отдела внешнеэкономических связей в рамках действующего аппарата управления предприятием. При этом организация ВЭД предприятия классифицируется по следующим показателям.
1. По видам (функциям) внешнеэкономической деятельности. Как правило, такую структуру имеют небольшие по размерам фирмы, работающие с узким товарным ассортиментом на небольшом числе зарубежных рынков и сегментов, отличающихся определенной однородностью, стабильностью и незначительной емкостью.
Такая структура подходит для фирм, производящих стандартные, неиндивидуализированные товары, которые не требуют значительной модификации, в зависимости от различного предъявляемого к ним на любых зарубежных рынках спроса, а также не являются объектом активного воздействия научно-технического прогресса и т. д.
Такой тип структур имеет ряд недостатков:
отсутствие специальных подразделений по видам товаров затрудняет управление процессом разработки нового товара, замедляет инновацию;
отсутствие специальных подразделений по зарубежным рынкам приводит к замедлению реакции на изменение спроса в других странах.
2. По товарно-отраслевому принципу. Такую структуру имеют фирмы, выпускающие и/или экспортирующие продукцию широкого ассортимента с различной технологией изготовления, коротким жизненным циклом, со значительной степенью инновации и специализирующиеся на небольшом числе динамично развивающихся зарубежных рынков однородного характера.
Недостатки такой структуры:
чрезмерная технологическая ориентация при поставке товаров за рубеж;
трудности поиска и выхода на новые рынки сбыта;
сложность проведения комплексной региональной политики;
утяжеление структуры за счет многочисленных товарных отделов;
усложнение общего стратегического управления.
3. По географическому принципу. Такая структура имеет наибольшее распространение при организации внешнеэкономической деятельности. Она позволяет координировать и дифференцировать рыночную стратегию фирмы, добиваться чуткого реагирования на изменение среды и характера спроса на зарубежных рынках и своевременно адаптировать поставляемые на них товары. Такая структура подходит для фирм, продающих однородные товары с однородными требованиями со стороны потребителей на различных зарубежных рынках, способных взаимозаменять и/или дополнять друг друга. Товары этих фирм не должны быть подвержены резким колебаниям конъюнктуры и спроса и отличаться сезонностью продаж. Они должны продаваться через широкую сбытовую сеть посреднических организаций.
Такая структура не лишена и определенных недостатков. Она привносит децентрализацию и дублирование ряда функций в управлении, снижает координацию внешнеэкономической работы по товарам и функциям, неэффективна для наукоемких товаров и услуг и для фирм с широким номенклатурным рядом продаваемых за рубеж товаров.
4. По группам потребителей или по рыночным сегментам. Такая структура рассчитана на удовлетворение требований индивидуализированных групп конечных потребителей. Повышая степень их обслуживания, она в то же время обеспечивает долговременность связей с партнерами.
5. Матричная структура построения в большей степени связана с построением центральных служб управления внешнеэкономической деятельностью.
Отличаясь определенной консервативностью, матричная структура в меньшей степени способна обеспечить мобильную адаптацию к новым условиям развития зарубежных рынков.
При построении организационной структуры управления внешнеэкономической деятельностью в фирме, как правило, происходит комбинирование различных типов и формирование уникальных, оригинальных структур управления, отвечающих условиям деятельности на внешних рынках именно данной фирмы, именно на данном рынке и именно с данной продукцией.
Основные принципы построения организационной оптимизации:
гибкость, мобильность и адаптивность системы организации внешнеэкономической деятельности чаще всего достигаются за счет так называемых временных рабочих групп или групп по проекту, создаваемых из числа сотрудников различных подразделений для решения текущей актуальной задачи развития внешнеэкономической деятельности и подлежащих расформированию по завершении проекта и выполнении задания;
относительная простота структуры, позволяющая четко построить организационную схему управления и не допускающая дублирования функций, нарушения и усложнения логичности горизонтальных и вертикальных связей;
соответствие специфике ассортимента товаров, занятых во внешнеэкономической деятельности. Так, организационная структура управления внешнеэкономической деятельностью фирмы, занимающейся строительством за рубежом хозяйственных объектов, будет отличаться от структуры фирмы, занимающейся поставками за границу леса;
соответствие специфике внешних рынков. Если число зарубежных рынков велико, но они могут быть однородными по группам стран, мы будем иметь дело с одним типом построения организационной структуры управления, а если число рынков невелико — то с другим [6, c. 147].
В процессе подготовки и осуществления внешнеторговых операций участники прибегают к детальному изучению как потенциального круга возможных контр-агентов, так и конкретных фирм и организаций, с которыми заключаются соглашения. Изучение деятельности контрагента является общепринятым элементом проведения внешнеторговой операции, которому уделяют внимание все участники внешнеэкономической деятельности. В условиях неустойчивой мировой конъюнктуры и резких, неожиданных изменений ее к выбору иностранной фирмы - партнера, в особенности при сотрудничестве на длительный срок, подходят очень осторожно.
Выбор контрагента в большой степени зависит от характера внешнеторговой сделки и от предмета сделки.
Выбирая страну, наряду с экономическими соображениями, учитывают характер торгово-политических отношений с этой страной. Предпочтение отдается тем, с которыми имеются нормальные деловые отношения, подкрепленные договорно-правовой основой, и которые не допускают по отношению к нашей стране дискриминации.
При выборе фирмы важно изучить различные аспекты деятельности потенциальных партнеров, а именно:
технологический - изучение технического уровня продукции фирмы, ее технологической базы и производственных возможностей;
научно-технический - сведения об организации научно-исследовательских и опытно-конструкторских работ и затратах на них;
организационный - изучение организации управления фирмы;
экономический - оценка финансового положения и возможностей фирмы;
правовой - изучение норм и правил, действующих в стране потенциального партнера, и имеющих прямое или косвенное отношение к сотрудничеству.
При организации внешнеэкономической деятельности за рубежом для Республики Беларусь необходимо учитывать множество факторов, основные из которых можно сгруппировать следующим образом:
Глобальные факторы: международные политические конфликты; политические конфликты внутри страны; социальные конфликты; перестройка международных политических союзов.
Локальные факторы: изменение условий рынка; нестабильность экономики; инфляция; трение с политическим группировками; трение с местными деловыми кругами.
Инвестиционные факторы: возможность национализации (с компенсацией или без); возможный ущерб имуществу из-за высокого уровня преступности (вымогательство, рэкет, налет банд и др.); потеря прав на возвращение доходов и имущества в страну материнской фирмы; ускоренный износ оборудования из-за климатических условий и небрежного отношения местного персонала и др.
Факторы управлденческого характера: сложности управления местным персоналом; конфликты с профсоюзами и др.
Вывод: выбор контрагента в большой степени зависит от характера внешнеторговой сделки и от предмета сделки. Немаловажное значение при выборе потенциального партнера имеет бухгалтерская документация, т.е. финансовое положение предполагаемого партнера по внешнеэкономической деятельности. Изучив теоретические аспекты по данной теме необходимо перейти к изучению практического материала, а именно, к анализу внешнеэкономической деятельности предприятия «Кожевенный завод Гатово»
2. АНАЛИЗ ВНЕШНЕЭКОНОМИЧЕСКОЙ ДЕЯТЕЛЬНОСТИ ПРЕДПРИЯТИЯ «КОЖЕВЕННЫЙ ЗАВОД ГАТОВО»
2.1 Структура внешнеэкономической деятельности предприятия «Кожевенный завод Гатово»
Оценка деловой активности любой компании на качественном уровне может быть получена в результате сравнения деятельности данной организации и родственных по сфере приложения капитала организаций. Такими качественными критериями являются: широта рынков сбыта продукции; наличие продукции, поставляемой на экспорт; репутация организации, выражающаяся, в частности, в известности клиентов, пользующихся услугами организации, и др. Количественная оценка дается на основе анализа эффективности использования ресурсов организации.
Минское кожевенное объединение «Гатово» (проектная мощность - 500 млн. дм, в настоящее время выпускает около 100 млн. дм кожтовара) преобразовано в акционерное общество в 1994 году (государственная доля - около 90%). В последнее время производственные мощности предприятия были загружены лишь на 10-15%, после реструктуризации загрузка возросла вдвое. Кредиторская задолженность кожевенного объединения снизилась за последние три месяца с 91 млрд. BYB до 48 млрд. BYB. Удельный вес давальческого сырья на предприятии составляет 26,5%.
Для количественной оценки результативности финансово-хозяйственной деятельности ОАО «Кожевенный завод Гатово» рассчитаем показатели, характеризующие эффективность использования материальных, трудовых и финансовых ресурсов. Источниками информации для проведения анализа являются форма №1 «Бухгалтерский баланс» (Приложение А) и форма 2 «Отчет о прибылях и убытках» (Приложение Б).
Выручка от реализации продукции и услуг за минусом НДС и обязательных платежей за 2003г. составляет 616,209 млн. руб. (за 2002г. – 402,640 млн. руб.) (стр.010 «Отчета о прибылях и убытках» - Приложение Б).
Прибыль ОАО «Кожевенный завод Гатово» в 2003г. составила 21,290 млн. руб, в 2002г. – 28,754 млн. руб. (стр.030 «Отчета о прибылях и убытках» - Приложение Б).
Коэффициент деловой активности определяется как отношение выручки от реализации продукции к стоимости имущества организации:
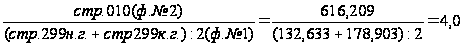
Данный коэффициент отражает скорость оборота (в количестве оборотов за период) всего капитала организации.
Коэффициент оборачиваемости мобильных средств определяется отношением выручки от реализации продукции к величине оборотных активов и показывает скорость оборота всех оборотных (мобильных) средств:
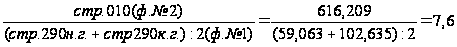
Коэффициент оборачиваемости материальных оборотных средств определяется как отношение выручки от реализации к величине запасов и затрат и отражает число оборотов запасов и затрат организации за анализируемый период:
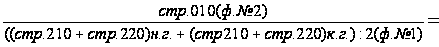
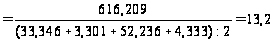
Коэффициент оборачиваемости дебиторской задолженности определяется как отношение выручки от реализации продукции к дебиторской задолженности и показывает расширение или снижение коммерческого кредита, предоставляемого организацией:
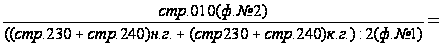
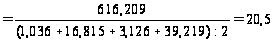
Средний срок оборота дебиторской задолженности:
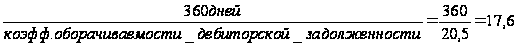
Коэффициент оборачиваемости кредиторской задолженности определяется отношением затрат на производство и сбыт к заемным средствам и показывает расширение или снижение коммерческого кредита, предоставляемого организации:
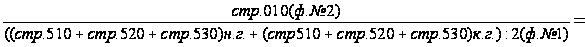
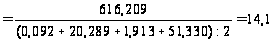
Средний срок оборота кредиторской задолженности:
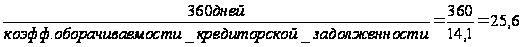
Коэффициент оборачиваемости собственного капитала определяется как отношение выручки от реализации продукции к стоимости собственного капитала организации:
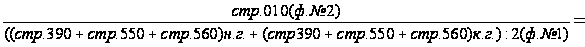
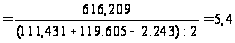
Данный показатель характеризует скорость оборота собственного капитала.
Так как хозяйственная деятельность предприятия ОАО «Кожевенный завод Гатово» характеризуется получением прибыли, необходимо знать пропорции, в которых прибыль направляется на платежи в бюджет, отчисления в резервный фонд, в фонды накопления и фонды потребления.
Для оценки финансово-хозяйственной деятельности организации определяется ряд показателей рентабельности. Рентабельность – показатель эффективности деятельности предприятия, выражающий относительную величину прибыли и характеризующий степень отдачи средств, используемых в производстве.
Рентабельность продукции определяется как отношение результата от реализации продукции к затратам на производство и сбыт продукции и показывает, сколько прибыли приходится на единицу затрат на производство и сбыт продукции:
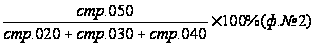
На начало
2003 года:
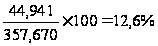
На конец
2003 года:
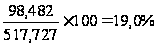
Рентабельность продаж определяется как отношение результата от реализации продукции к фактическому объему реализованной продукции или к выручке от реализации продукции и показывает, сколько прибыли приходится на единицу реализованной продукции:
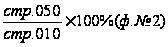
На начало
2003 года:
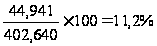
На конец
2003 года: