Учет нематериальных активов
Списываются за счет резерва расходов на ремонт основных средств i; i граты по законченному капитальному ремонту объекта:
Д-т сч.96 "Резервы предстоящих расходов" 148710 р.
К-т сч.23 "Вспомогательные производства" 148710 р.
При подрядном способе осуществления работ по восстановлению фактические затраты определяются по счетам подрядчиков за выполненные работы, и расчеты производятся на основе актов приемки выполненных работ. В случае, если фактические затраты превышают суммы, зарезервированные на восстановление основных средств, то по счету 96 "Резервы предстоящих расходов" образуется дебетовое сальдо - списывается с кредита этого счета на дебет счета 97 "Расходы будущих периодов".
Эти расходы делают необходимым увеличение отчислений в резерв. По мере образования в следующем году расходы будущих периодов дебетуются счет 96 "Резервы предстоящих расходов" и кредитуется счет 97 "Расходы будущих периодов".
Излишне начисленные суммы резерва в конце года сторнируются. При переходящих объемах ремонтных работ остаток резерва не сторнируется, а по окончании работ в следующем отчетном периоде излишне зарезервированная сумма относится на финансовые результаты отчетного периода.
Если резерв не формируется, то фактические затраты по неравномерно проводимому в течение года ремонту основных средств отражаются по дебету счета 97 "Расходы будущих периодов" с кредита счетов 10 "Материалы", 70 "Расчеты с персоналом по оплате труда" и др. По окончании ремонтных работ и оформлении их соответствующими документами расходы списываются на дебет счетов 20 "Основное производство"; 23 "Вспомогательные производства"; 25 "Общепроизводственные расходы"; 26 "Общехозяйственные расходы" и др. с кредита счета 97 "Расходы будущих периодов".
Фактические затраты на законченные работы по ремонту отражаются в инвентарных карточках учета основных средств на основании актов приемки-сдачи отремонтированных, реконструированных и модернизированных объектов. Один экземпляр акта обязательно сдается в бухгалтерию организации для отметок в инвентарных карточках и определения фактической себестоимости законченных работ. Итоговая сумма затрат на восстановление объекта при выполнении работ хозяйственным способом уменьшается на стоимость замененных конструкций, деталей, узлов и материалов, пригодных для дальнейшего использования и подлежащих оприходованию. При этом затраты на модернизацию и реконструкцию основных средств, улучшающие ранее принятые нормативные показатели по мощности, качеству, сроку полезного использования, могут привести к увеличению первоначальной стоимости объектов, а потому относятся на дебет счета 01 "Основные средства" и кредит счета 83 "Добавочный капитал", субсчет 1 "Прирост стоимости имущества по переоценке".
Изменения и дополнения, внесенные во вторую часть Налогового кодекса РФ (Федеральный закон №110-ФЗ от 6 августа 2001 г), дают четкую трактовку состава важнейших групп затрат, включаемых в себестоимость продукции и признанных для целей налогообложения.
К таким группам относятся, в частности, расходы на ремонт основных средств. Эти расходы признаются для целей налогообложения в том отчетном периоде, к которому они относятся, и рассматриваются в составе прочих расходов (ст.260 Налогового кодекса РФ).
Организациями промышленности, агропромышленного комплекса, лесного хозяйства, транспорта, связи, строительства, геологии и разведки недр, геодезической и гидрометеорологической служб, жилищно-коммунального хозяйства указанные расходы включаются в себестоимость в размере фактических затрат. Прочими организациями они включаются в себестоимость в размере, не превышающем 10% первоначальной (восстановительной) стоимости амортизируемых основных средств. Если эти расходы превышают указанный размер, то они включаются налогоплательщиком в состав прочих расходов следующим образом:
при ремонте основных средств с первой по третью группу включительно - равномерно в течение срока полезного использования объекта основных средств;
при ремонте основных средств с четвертой по десятую группу включительно - равномерно в течение 5 лет.
По амортизируемым объектам основных средств, сданным в аренду но договору, в котором предусмотрено возмещение расходов на ремонт на счет арендатора, применяется тот же порядок признания расходов.
2.5. Учет аренды основных средств
Учет и отражение в финансовой отчетности операций по аренде регулируются МСБУ-17 "Аренда". Главный вопрос заключается в классификации арендных отношений на финансовую аренду и операционную аренду, независимо от правовой формы контракта и иных правоотношений. Классификация аренды на финансовую и операционную определяется характером операции и зависит от того, в какой степени риски и экономические выгоды, связанные с владением арендуемым имуществом, переходят от арендодателя к арендатору.
Классификация аренды производится в начале арендной операции, и чаще всего она одинакова для арендатора и арендодателя, поскольку осуществляется по единому договору. Форма финансовой аренды возникает, если арендные отношения отвечают одному из следующих требований: период аренды совпадает или весьма близок к сроку полезной службы арендованного имущества; сумма арендной платы за весь арендный период превышает или близка к стоимости арендованного имущества; право собственности переходит к арендатору в конце арендного периода; договором аренды предусмотрено право арендатора выкупить арендованное имущество по цене, намного ниже справедливой, 164 в конце срока аренды или в любой иной момент в течение арендного срока; арендованное имущество настолько специфично, что может использоваться только арендатором. Для его передачи другому арендатору потребуются существенные дополнительные затраты, зачастую экономически совершенно неоправданные.
Дополнительно к перечисленным требованиям на финансовую форму аренды указывают следующие обстоятельства: при расторжении арендатором договора аренды он обязался принять на себя все убытки арендодателя, вызванные этим шагом; арендатор имеет право возобновить арендный договор на следующий период с арендной платой ниже существующего рыночного уровня; прибыли и убытки от колебаний справедливой стоимости остатка в конце арендного договора переходят к арендатору.
Аренда земли и недвижимости также может классифицироваться как финансовая. Но следует иметь в виду, что земля не имеет экономически обоснованного срока службы. Если договор не предусматривает ее передачу в собственность арендатора, то нельзя считать, что все риски и все выгоды, связанные с владением землей, переходят к арендатору. Аренда земли чаще всего классифицируется как операционная. Арендная плата, выплаченная за весь срок аренды или за часть такого срока, должна рассматриваться как авансовые платежи.
Рассмотрим некоторые новые определения, введенные в новую редакцию МСБУ-17 "Аренда", важные для установления условий аренды.
Срок полезной службы - это срок, в течение которого от использования актива одним или несколькими пользователями ожидается экономическая выгода либо количество единиц продукции или подобных единиц, получение которых ожидается от использования актива одним или несколькими пользователями.
Срок полезного использования - это расчетный оставшийся срок от начала срока аренды (не ограниченный его окончанием), в течение которого организация, использующая актив, ожидает получения заключенных в нем экономических выгод. Срок аренды - это период, в течение которого договор аренды не может быть расторгнут (на который арендатор договорился арендовать актив), а также любые дополнительные сроки продолжения аренды актива с оплатой или без оплаты.
Минимальные арендные платежи - платежи в течение всего срока аренды, которые требуются или могут быть затребованы от арендатора, за исключением условной арендной платы, оплаты 165 услуг и налогов, выплачиваемых арендодателем и возмещаемых ему вместе с любыми суммами, гарантированными арендатором или стороной, с ним связанной.
Условная арендная плата - та часть арендных платежей, которая не фиксируется в сумме, а основывается на иных факторах, чем срок аренды, например, объем продаж, индекс цен, рыночная ставка процента и т.п.
Гарантированная остаточная стоимость - та часть остаточной стоимости арендованного актива, погашение которой гарантируется арендатором или третьей стороной; негарантированная остаточная стоимость - это та часть остаточной стоимости арендного актива, получение которой арендатором не гарантируется.
Валовые инвестиции в аренду - совокупная сумма минимальных арендных платежей по договору финансового лизинга, получаемых арендодателем, и любая негарантированная остаточная стоимость, ему причитающаяся. Чистые инвестиции в аренду - валовые инвестиции в аренду, дисконтированные по расчетной ставке процента, подразумеваемой в договоре аренды. Незаработанный финансовый доход определяется как разница между суммой валовых и чистых инвестиций в аренду.
Нужно также иметь в виду, что согласно новой редакции МСБУ-17 первоначальные прямые затраты арендатора увеличивают стоимость материального актива, полученного по договору финансовой аренды и признаваемого в балансе арендатора в качестве амортизируемого актива. Арендодателя данное правило не касается.
2.5.1. Отражение операций финансовой аренды.
По юридической форме арендованное имущество не является собственностью арендатора, но по сути операции, когда экономические выгоды арендатор получает на протяжении большей части срока полезной службы арендованного имущества в обмен на обязательство оплатить арендодателю справедливую стоимость имущества и вознаграждение за использование чужого имущества, оно является таковой. Поэтому стандарт требует, чтобы арендатор отразил финансовую аренду в своем бухгалтерском балансе и как актив, и как обязательство. В начале срока аренды стоимость арендованного имущества и сумма арендных обязательств должны быть равны. В дальнейшем эти суммы отличаются одна от другой, так как балансовая стоимость арендованного имущества определяется за вычетом амортизационных отчислений; арендные обязательства уменьшаются по мере уплаты арендной платы.
Стандарт предусматривает: "Сумма арендной платы должна разделяться на финансовую плату и уменьшение неоплаченного обязательства. Финансовая плата должна распределяться по периодам в течение срока аренды таким образом, чтобы получилась постоянная периодическая ставка процента на оставшееся сальдо обязательства для каждого периода". Для распределения финансовой платы по периодам допускаются приближенные расчеты. Рассмотрим это распределение на практическом примере.
Арендная плата определяется обычно в процентах к сумме оставшегося долга, отсюда - необходимость вычислить величину платежа по срокам выплаты задолженности. Расчет производят по формуле

где N – сумма, подлежащая выплате по срокам в течение дого вора аренды;
n – процентная ставка арендной платы;
K – стоимость имущества, переданного в аренду;
t – число сроков выплаты в арендном периоде.
Каждый взнос арендной платы рассматривается как частичное погашение основного долга, исходя из полной текущей оценки арендованных основных средств и процента с неоплаченной части их стоимости. Арендатор производит амортизационные отчисления, исходя из принятой на баланс первоначальной стоимости основных средств и срока их аренды, а сумму процентов начисляет на счет прибыли, полученной в текущем периоде.
Сумму полученных процентов арендодатель зачисляет в прибыль текущего года.
2.6. Инвентаризация и переоценка основных средств
Достоверность данных текущего бухгалтерского учета и отчетности по основным средствам обеспечивается проведением инвентаризации.
В соответствии со ст.12 Закона "О бухгалтерском учете" и Положением №107н по ведению бухгалтерского учета и бухгалтерской отчетности в РФ количество проводимых в отчетном году инвентаризаций основных средств, даты их проведения и перечень проверяемых объектов определяются самой организацией. Однако инвентаризация основных средств может осуществляться не реже одного раза в 3 года, а библиотечных фондов - один раз в 5 лет; исключение составляют случаи, когда проведение инвентаризации обязательно:
а) при передаче объектов основных средств в аренду, при их выкупе, продаже, а также при преобразовании государственного или муниципального унитарного предприятия;
б) перед составлением годовой бухгалтерской отчетности, имея в виду, что организации имеют право не чаще одного раза в год (на начало года) производить переоценку основных средств по восстановительной стоимости;
в) при смене материально ответственных лиц (на день приемки-передачи дел);
г) при установлении фактов недостачи, хищения или порчи имущества;
д) в случае пожара, стихийных бедствий, других чрезвычайных ситуаций;
е) при ликвидации предприятия перед составлением ликвидационного баланса и в других случаях в соответствии с законодательством;
ж) при проведении переоценки по решению организации-собственника на начало года;
з) при передаче организаций, а также зданий и сооружений другому собственнику.
Инвентаризация проводится либо постоянно действующей, либо рабочей инвентаризационной комиссией, утвержденной приказом руководителя организации. Комиссия проверяет наличие и использование основных средств, выявляет неиспользуемое имущество и составляет инвентаризационную опись основных средств.
Если при инвентаризации выявляются объекты, которые не отражены в учете, то они оцениваются по ценам воспроизводства и вносятся в опись. На основные средства, принятые в аренду, составляется отдельная опись.
Если в процессе инвентаризации установлено, что по отдельным объектам основных средств изменилась первоначальная стоимость, например, пристройка новых, надстройка этажей или снос некоторых конструктивных элементов, которые не нашли отражения в бухгалтерском учете, то необходимо составить акт и указать причины, виновных в несвоевременном отражении изменений в учетных регистрах.
Основные средства, не пригодные к эксплуатации вследствие полной амортизации, порчи, показываются в отдельной описи, где приводится информация о времени их ввода в эксплуатацию и о причинах непригодности.
Излишки основных средств подлежат оприходованию по рыночной стоимости как неучтенные основные средства по дебету счета 01 "Основные средства" и отражаются на финансовых результатах хозяйственной деятельности организации по кредиту счета 91 "Прочие доходы и расходы".
Недостачи списываются за счет виновных лиц по дебету счета 73 "Расчеты с персоналом по прочим операциям", субсчет 3 "Расчеты по возмещению материального ущерба" и кредиту счета 01 "Основные средства", а при отсутствии виновников или отказе суда во взыскании - по дебету счета 91 "Прочие доходы и расходы".
Все организации имеют право переоценивать объекты основных средств по восстановительной стоимости не чаще одного раза в год. Переоценка объекта основных средств производится путем пересчета его первоначальной стоимости или текущей стоимости. С этой целью проводится обязательная инвентаризация с исчислением восстановительной стоимости двумя способами: путем пересчета балансовой стоимости на установленные индексы изменения стоимости, разработанные; путем прямого пересчета балансовой стоимости основных средств по рыночным ценам на дату переоценки, где организациям необходимо имен, справки торгующих или снабженческих организаций об уровне цеп либо экспертные заключения о рыночной стоимости объектов основных средств, подтвержденные специализированной организацией не зависимых экспертов-оценщиков.
Переоценку осуществляют все организации независимо от форм собственности и вида деятельности. Переоценке подлежат все виды основных средств независимо от технического состояния, как действующие, так и находящиеся на консервации, в резерве, запасе или незавершенном строительстве, а также подготовленные к списанию, но не оформленные актами.
Таблица № 1. Ведомость результатов инвентаризации.
|
№ п/п |
Наименование счета |
Номер счета |
Результат инвентаризации |
Установлена порча имущества |
Из общей суммы недостач и потерь от порчи имущества |
||||
| недостача | излишек | Зачтено по пересортице | Списано в пределах норм убыли | Отнесено на виновных лиц | Списано на финансовые результаты | ||||
| сумма | сумма | ||||||||
| 1. |
Основные средства |
01 | 12000 | - | - | - | - | 12000 | |
| 2. | Нематериаль-ные активы | 04 | 5000 | - | - | - | 5000 | - | |
|
И т.д. Руководитель Главный бухгалтер Председатель инвентаризационной комиссии |
|||||||||
Метод прямой оценки полной восстановительной стоимости основных фондов является наиболее точным и позволяет нивелировать неточности, образовавшиеся вследствие применения среднегрупповых индексов при проведении предшествующих переоценок.
Разницы, возникающие при переоценке основных средств, относятся на добавочный капитал организации, если иное не установлено законодательством Российской Федерации. На сумму увеличения стоимости основных средств дебетуется счет 01 "Основные средства" и кредитуется счет 83 "Добавочный капитал", субсчет 1 "Прирост стоимости имущества по переоценке".
Сумма уценки объектов основных средств в результате переоценки относится на счет 99 "Прибыли и убытки" в качестве расходов. При этом сумма уценки объекта относится на уменьшение добавочного капитала организации, образованного за счет сумм дооценки данного объекта в предшествующие отчетные периоды. Превышение суммы уценки объекта над суммой его дооценки, зачисленной в добавочный капитал в результате переоценки в предшествующие отчетные периоды, списывается на счет 99 "Прибыли и убытки" в качестве операционного расхода.
При выбытии объекта сумма его дооценки переносится со счета добавочного капитала на счет нераспределенной прибыли организации.
Результаты переоценки балансовой стоимости основных средств отражаются в бухгалтерской и статистической отчетности начиная с квартала, следующего за кварталом, в котором проведена переоценка. В соответствии с изменениями в ПБУ 6/01 результаты переоценки по состоянию на 1-е число отчетного года отражаются в учете обособленно. Результаты переоценки принимаются при формировании данных бухгалтерского баланса на начало отчетного года. При этом следует отметить, что в соответствии с действующим порядком увеличение стоимости основных средств в результате их переоценки, проводимой по решению правительства РФ не увеличивает оборот, облагаемый налогом на добавленную стоимость.
О результатах переоценки организации должны сообщать органам налоговой.
В результате инвентаризации уточняются фактическое наличие и оценка основных средств. В бухгалтерской отчетности подлежат раскрытию следующие основные положения учетной политики организации:
о первоначальной стоимости в сумме начисленной амортизации по основным группам объектов на начало и конец отчетного года;
о движении основных средств в течение отчетного года по основным группам (поступление, выбытие и т.п.);
о способах оценки объектов, полученных по договорам, предусматривающим исполнение обязательств (оплату) не денежными средствами;
об изменениях стоимости объектов, по которой они приняты к бухгалтерскому учету (достройка, реконструкция, частичная ликвидация, переоценка);
о принятых в организации сроках полезного использования объектов (по основным группам);
об объектах основных средств, стоимость которых не погашается;
об объектах, предоставленных и полученных по договору аренды;
о способах начисления амортизации по отдельным группам объектов основных средств;
об объектах недвижимости, принятых в эксплуатацию и фактически используемых, находящихся в процессе государственной регистрации.
3. ОТРАЖЕНИЕ МАТЕРИАЛЬНЫХ АКТИВОВ В ОТЧЕТНОСТИ
Методика отражения в учете и отчетности основных средств изложена в МСБУ-16 "Основные средства". Основные средства (имущество, машины и оборудование) определяются стандарте как материальные активы, необходимые для производства или продажи товаров и услуг, для административно-управленческих целей или для сдачи в аренду, срок полезного использования которых превышает годовой отчетный период. Стандарт не распространяется на учет и отчетность лесных угодий и других восстанавливаемых объектов природопользования, прав на минеральные ископаемые и аналогичные невосстанавливаемые природные ресурсы, их поиск и добычу, хотя объекты основных средств, к которым применяется МСБУ-16, могут использоваться для производственной деятельности с этими активами.
Раскрытие информации в примечаниях к финансовой отчетности осуществляется по видам основных средств. Стандарт предусматривает, что по виду и способу использования основные средства должны объединяться как минимум в следующие группы: земельные участки, земля и здания, оборудование, суда, самолеты, автотранспортные средства, мебель и прочие принадлежности, оборудование административных помещений.
Таблица №2
Сверка балансовой стоимости на начало и конец отчетного года
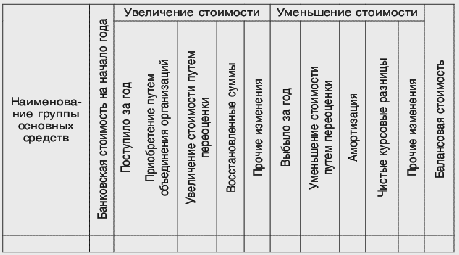
В примечаниях к финансовой отчетности необходимо указать:
• дисконтируются ли ожидаемые денежные потоки при расчетах возмещаемой суммы по объектам;
• порядок учета затрат на восстановление природных ресурсов и окружающей природной среды, нарушенной в процессе применения основных средств;
• стоимость заложенных объектов основных средств и ограничения прав собственности на них или определение их стоимости;
• сумму затрат на строительство объектов основных средств и сумму обязательств по операциям приобретения основных средств;
• балансовую стоимость неиспользуемых объектов, хотя бы и временно, в том числе балансовую стоимость объектов, предназначенных к списанию, продаже, другим формам выбытия;
• балансовую стоимость без вычета амортизационных отчислений объектов, используемых в хозяйственной деятельности, по которым амортизируемая стоимость погашена полностью.
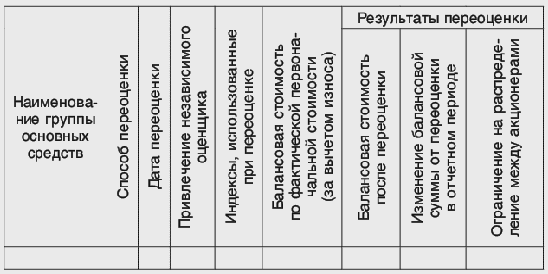
По результатам переоценки основных средств необходимо раскрывать следующую информацию, объединенную нами в отдельную таблицу.
Таблица №3
Совершенствование пообъектного аналитического учета основных средств связано с использованием мини- и макроЭВМ, что приводит, с одной стороны, к увеличению объема аналитической информации, повышению ее достоверности и объективности, а с другой - к устранению дублирования постоянной информации, содержащейся в различных первичных документах, и к отказу от ведения в бухгалтерии инвентарных карточек (книг), инвентарных списков, так как данные. политического пообъектного учета основных средств формируются и хранятся на электронных носителях. При этом вычислительные установки обеспечивают оперативную выдачу работникам бухгалтерии и других подразделений необходимой информации в форме соответствующих справок или видеограмм, выводимых на экран дисплеев непосредственно на рабочих местах потребителей.
Особое значение имеет применение технических средств, с помощью которых первичная информация по учету движения объектов может быть зафиксирована на электронном носителе с соблюдением порядка и условий оформления, придающих ему юридически доказательную силу. Первичные учетные документы на электронном носителе могут использоваться наравне с традиционными первичными документами на бумажном бланке. Они содержат закодированные обязательные реквизиты (наименование, дату, место, содержание хозяйственной операции и ее основание). Допускается не фиксировать, на них те характеристики хозяйственных операций, которые представляют собой производную информацию и могут быть получены на основании нормативно-справочных данных или расчетов. В необходимых случаях возможно получение наряду с электронными носителями тождественных по содержанию бумажных копий, которые должны быть удостоверены соответствующими подписями, а также штампом или печатью организации.
Для каждого вида выходной информации устанавливается свой режим и алгоритм формирования с учетом периодичности ее получения, а по информации, получаемой в запросном режиме, - по срокам ее выдачи после запроса. При этом обеспечивается ограничение доступа к программным средствам, реализующим алгоритмы формирования выходной информации. Ответственность за это несет отдел автоматизированных систем управления, а бухгалтерия систематически контролирует соблюдение регламента формирования информации.
ЗАКЛЮЧЕНИЕ
В работе был в полной мере рассмотрен вопрос относительно учета материальных внеоборотных активов: определено что к внеоборотным средствам (активам) относятся основные средства, нематериальные активы, незавершенное строительство, доходные вложения в материальные ценности, долгосрочные финансовые вложения и прочие внеоборотные активы, многократно используемые в производственной и иной хозяйственной деятельности, рассмотрены задачи учета материальных активов, примеры расчета и прочая дополнительная информация.
Таким образом, учитывая изложенный материал, можно сделать вывод, что учет материальных активов является очень ответственным этапом в ведении финансовых отчетов хозяйственных операций, и от того на сколько правильно и точно ведется учет, будет зависеть финансовая состоятельность производства той или иной организации.
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
Терехова В.А. Международные и национальные стандарты учета и финансовой отчетности. - СПб.: Питер, 2003. - 272 с. - (Серия "Учебные пособия").
Соловьева О.В. Международная практика учета и отчетности:
Учебник. - М.: ИНФРА-М, 2004.
Учет по международным стандартам: 4-е издание, переработанное/ Под ред. Л.В. Горбатовой. - М.: "Бухгалтерский учет", - 2006.
Палий В.Ф. Международные стандарты учета и финансовой отчетности. – М.: "ИНФРА-М", - 2007. – 508 с.
Ковалев В.В., Ковалев Вит.В. Финансовая отчетность. Анализ финансовой отчетности: учеб. Пособие. – 2-е изд., перераб. и доп. – М.: ПРОСПЕКТ, 2005. – 432 с.
Рожкова О.В. Международные стандарты бухгалтерского учета и финансовой отчетности. – М.: ЭКЗАМЕН, 2002. – 281 с.
Правовая система ГАРАНТ.
Налоговый кодекс РФ.
Методические указания по бухгалтерскому учету основных средств, утвержденные приказом Министерства финансов РФ от 13.10. 2003 г.91н.
Банк В.Р., Банк С.В. Сравнение отечественных и международных стандартов учета и отчетности, Аудиторские ведомости, 2, февраль 2005 г.
Интернет ресурсы.