міжнародний фінансово-інвестиційний менеджмент
Таким чином, в якості висновку можна відмітити, що макроекономічні чинники міждержавного руху капіталу пов’язуються науковцями з:
1) нерівномірністю економічного розвитку окремих країн та дією притаманної розвиненій економіці тенденції недоспиживання;
2) дією тенденції до міжнародної рівноваги цін на фактори виробництва та співвідношення в забезпеченості факторами виробництва в різних країнах;
3) дією тенденції до монополізації економіки;
4) незбалансованістю зростання відносної працеємності та відносної капіталоємності виробництва в різних країнах;
5) ситуацією в сфері міжнародних валютно-фінансових відносин;
6) вольовими рішеннями владних структур, які за неекономічними міркуваннями стимулюють іноземне капіталовкладення.
Мікроекономічні чинники, що визначають схильність фірми до зарубіжного капіталовкладення:
1) прагнення до максимізації прибутків на капітал;
2) можливість розширення ринків збуту та відповідного збільшення обсягів продаж;
3) володіння монопольними перевагами на певному сегменті ринку;
4) прагнення зберегти монопольне становище в сфері інтелектуальних досягнень;
5) прагнення продовжити термін життєвого циклу продукту;
6) можливість використання переваг ціноутворення на внутрішньофірмовому ринку;
7) прагнення подолати митні обмеження.
Наслідки міграції капіталів для країн-експортерів та країн-імпортерів 11
Факти з економічної історії свідчать, що використання іноземного капіталу прискорює промисловий розвиток країни, сприяє входженню народного господарства до світогосподарської взаємодії. Яскравим прикладом цьому є бурхливе економічне зростання в США та Канаді в другій половині ХІХ століття.
Значну роль іноземний капітал відіграв також в економічному розвитку дореволюційної Росії. До 1913 року в Росію було залучено закордонних інвестицій більше 4 млрд. рублів, що складало близько 40% усіх внутрішніх капіталовкладень Це значною мірою спричинило зростання промислового виробництва за 1890–1913 рр. у чотири рази. Іноземний капітал став каталізатором промислового розвитку, сприяв активізації місцевих капіталів, що зробило можливим виробництво в Росії паровозів, рейок, швейних машин, виплавку чавуну та сталі, які не поступалися в якості іноземним аналогам.
Факти використання іноземних інвестицій з метою економічного зростання мали місце і в економічній історії України, що дозволило їй в кінці ХІХ – на початку XX ст. стати крупним промисловим регіоном царської Росії.
В Україні зовнішні капітали функціонували, в основному, в кам’яновугільній та металургійній галузях. На півдні України не було жодного великого підприємства, де б не використовувався іноземний капітал. 3 18 акціонерних товариств, що існували в Україні, акції 16 котувалися на іноземних біржах. 25% усіх акціонерних капіталів в Україні в 1890 р. належало іноземцям.
До 1900 року на території України було введено в дію 17 великих металургійних заводів, у доменних печах яких у 1990 році виплавили 91,9 млн. пудів чавуну. Українські металургійні заводи складали лише 13% від загальної кількості металургійних підприємств Росії, проте обсяг виплавленого на них чавуну майже в 14 разів перевищив аналогічний показник уральських заводів. Продуктивність праці на підприємствах з іноземними капіталами була вп’ятеро вищою. За сприяння іноземців в Україні виникли галузі сільськогосподарського машинобудування. З трьох найбільших підприємств цього профілю два було споруджено на кошти американських підприємців (у Харкові та Бердянську).
Відродження Західної Європи після другої світової війни значною мірою відбулось завдяки американському капіталу, наданому згідно з планом Маршала.
У сучасному світі можна нарахувати принаймні десяток країн, які практикують широке залучення іноземних капіталів і досягли високих економічних результатів: Бразилія (60-ті – поч. 70-х рр.), Чилі (80-ті), Австралія, нові індустріальні країни Азії (НІС), Китай.
В умовах стабільності та передбачуваності в світовій економіці, коли позичальники поважають свої зобов’язання і сплачують борги, міжнародний рух капіталу може бути ефективним у глобальному масштабі і приносити його учасникам прибутки, що перевищують втрати інших учасників.
На рис. 8 зображені наслідки вільного міжнародного руху капіталів. На горизонтальній осі відкладається кількість капіталу в світі, який складається з двох країн, а по вертикальній – норма проценту на капітал. Спочатку розглянемо ситуацію, коли міжнародний рух капіталу заборонений.
У цьому випадку кожна країна повинна будувати свою економіку відповідно до внутрішніх запасів реального капіталу. На графіку зображені наслідки: країна А має в надлишку фінансове багатство – капітал (Ка) і відносно малопривабливі внутрішні інвестиційні можливості (4% на рік). Країна В має обмежений запас капіталу (Кв) і більше можливостей для його прибуткового використання (8% на рік).
Якщо все кредитування здійснюється винятково в межах національних кордонів, кредитори в країні А мають погодитись з низькою нормою доходу, оскільки пропозиція внутрішніх реальних активів відповідає граничній продуктивності капіталу МРКа. Конкуренція змушує кредиторів в країні А погодитись з низьким рівнем доходу у 4% річних у точці В.
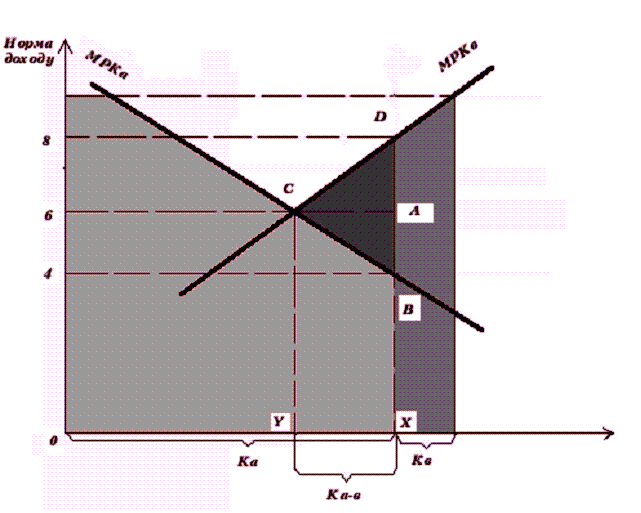
Рис. 8. Наслідки міжнародної міграції капіталів для країн-експортерів і країн-імпортерів
У той же час, у країні В нестача капітальних ресурсів не дозволяє здійснити реальні капіталовкладення ліворуч від точки Д, оскільки Кв – це весь запас капіталу, який є у розпорядженні. Конкуренція за право користування обмеженим капіталом збільшує в країні В рівень процента за капітал до 8% i річних у точці Д. Світовій продукт, який буде вироблений за таких умов – це заштрихована область на графіку 2.1 без урахування площі трикутника СDВ.
Тепер припустимо, що всі обмеження на фінансові потоки ліквідовані. У власників капіталу з країни А та позичальників країни В з’являться сильні стимули до співпраці. Чому одні мають давати гроші під 4% річних, а інші – брати їх з розрахунку 8% річних, якщо (це видно з кривих граничної продуктивності капіталу) рівень розвитку технології в обох країнах приблизно однаковий? Виникне нова рівновага, при якій норма доходу встановиться припустимо в точці С (6%). У цій ситуації частина капіталу з країни А переміститься до країни В.
У нових умовах відбудеться максимізація світового продукту. Його величина складе всю заштриховану площу плюс площа СДВ. Причина збільшення полягає в тому, що свобода надає індивідуальним власникам капіталу можливість знайти найвищий рівень доходу для світу в цілому.
Вигоди, одержані в світі, розподіляться між двома країнами. Національний продукт країни А охоплює всю площу під кривою МРКа до точки В плюс площа САВ, яка утворилась у результаті можливості надавати в кредит багатства за кордоном під 6% річних замість того, щоб йти на неприбуткові внутрішні вкладення від точки С до точки В. Для країни В виграш складає площу СДА, бо в неї збільшились капітальні ресурси від Д до точки С за умов виплати іноземним капіталовкладником боргу, рівного площі САХУ, за фонди, одержані під 5% річних.
Всередині кожної країни існують групи осіб, які виграли або програли від введення нових умов на міжнародному рівні. Очевидно, що кредитори в країні А виграють внаслідок виникнення можливості вкладати гроші під 6%, а не під 4%. Це означає втрати для позичальників у країні А, оскільки конкуренція з боку іноземних позичальників примушує їх виплачувати такий же високий процент за всі нові позики. У країні В позичальники виграють внаслідок можливості одержати кредити не під 8%, а під 6% річних. У той же час кредитори в країні В зацікавлені у фінансовій ізоляції, коли позичальники сплачували 8% річних.
Ліквідація бар’єрів приносить виграш світу в цілому та тим угрупованням осіб, для яких свобода – це додаткові можливості, але несе збитки тим, для яких свобода означає більш жорстку конкуренцію.
Міжнародний рух капіталу як фінансово-інвестиційна діяльність міжнародного ринку
Капітал – це інвестиційні ресурси у вигляді грошових та матеріальних засобів, які використовуються у суспільному виробництві з метою отримання прибутку.
Вивезення капіталу – це переміщення за кордон вартості в грошовій або товарній формі з метою систематичного отримання прибутків або досягнення інших економічних, а також політичних вигод. Тобто частина фінансових або матеріальних ресурсів вилучається з процесу національного економічного обороту в одній країні і включається у виробничий процес в інших країнах. За кордон переноситься не акт реалізації доданої вартості, яка знаходиться в експортованих товарах, а сам процес її створення.
Чинники, що зумовлюють міжнародний рух капіталу:
1. Інтернаціоналізація господарського життя.
2. Надлишок капіталу на внутрішньому ринку.
3. Відсутність умов ефективного використання капіталу на внутрішньому ринку.
4. Наявність можливості більш вигідного вкладання капіталу за кордоном та вирішення внутрішніх проблем (перевиробництво).
5. Намагання власників капіталу застосувати його там, де існують низькі ціни на сировину, матеріали, енергію, транспорт, робочу силу та ін.
6. Економія фінансових ресурсів від застосування більш низьких митних тарифів та пільгових тарифних заходів в країнах, куди переміщується капітал.
7. Прагнення зберегти навколишнє середовище в країнах-експортерах капіталу.
8. Можливість стабільного постачання національного виробництва імпортною сировиною.
Основні цілі вивезення капіталу:
отримання прибутку (підприємницький доход від прямих іноземних інвестицій та доход у грошовій формі від портфельних іноземних інвестицій);
встановлення контролю за діяльністю інвестованого об’єкту;
отримання процентів за надання капіталу в грошовій формі (процент за міжнародний кредит);
забезпечення довгострокових політичних та економічних інтересів власників капіталу (у випадку пільгового міжнародного кредиту та дарування).
Форми вивезення капіталу:
товарна форма вивезення капіталу – експорт машин, устаткування, напівфабрикатів, технологій та ін.;
грошова форма вивезення капіталу – вивезення валюти та валютних цінностей;
вивезення приватного капіталу – переміщення за кордон матеріальних цінностей та грошових засобів, які є власністю приватних осіб;
вивезення державного капіталу – переміщення за кордон матеріальних цінностей та грошових засобів, які належать державі;
вивезення підприємницького капіталу (продуктивного) – довгострокові зарубіжні інвестиції, які передбачають створення за кордоном філій, дочірніх підприємств, спільних підприємств та ін. Може здійснюватись в таких формах:
а) прямі іноземні інвестиції – інвестиції в підприємства за кордоном з метою отримання підприємницького доходу та контролю за ними з боку інвестора;
б) портфельні іноземні інвестиції – інвестиції в іноземні цінні папери (акції) з метою отримання доходу (дивідендів) і встановлення можливого контролю за діяльністю інвестованого підприємства;
вивезення позикового капіталу – експорт капіталу, який надається в позику під проценти (як правило). Може здійснюватись в таких формах:
а) міжнародний кредит – позики в грошовій або товарній формі, які надаються кредиторами однієї сторони позичальнику іншої сторони на певних умовах;
б) пільговий міжнародний кредит – міжнародний кредит, який надається на пільгових умовах: на тривалий термін, за заниженими ставками в процентах, за безпроцентним кредитом;
в) дарування – субсидування суб’єкта світового господарства без попередніх умов з метою досягнення довгострокових економічних та політичних інтересів.
Особливості вивезення капіталу в сучасних умовах:
1. Підвищення ролі та частки вивезення державного капіталу в загальному обсязі вивезення капіталу.
2. Збільшення частки прямих інвестицій в загальному обсязі приватного та державного капіталу.
3. Посилення міграції капіталу між промислово розвиненими країнами.
4. Виникнення та розвиток нових форм інвестування підприємницького капіталу:
а) створення спільних підприємств;
б) створення підприємств «під ключ»;
в) договір типу «продукт – в руки», який на відміну від попереднього передбачає додаткову підготовку місцевих спеціалістів для об’єкту, що споруджується;
г) угода про розділ продукції;
д) договори про «ризиковані проекти»;
е) ліцензійні угоди, у тому числі франчайзинг;
ж) експорт технологій та їх елементів (патенти, ліцензії, торгові марки, управлінський досвід;
з) спільне фінансування проектів.
Задача 1
Таблиця 1. Вихідні дані для розв’язання задачі
| Показники | Одиниця вимірювання | Значення |
| 1. Ціна устаткування, що підлягає впровадженню, без ПДВ | грн | 34700 |
| 2. Транспортні витрати* | % до ціни | 4 |
| 3. Заготівельно-складські витрати* | % до ціни | 1,8 |
| 4. Монтаж обладнання* | % до ціни | 9 |
| 5. Обсяг виробництва: | ||
| в базисному році | тонн | 75 |
| в проектному році | тонн | 105 |
| 6. Ціна 1 тонни продукції | грн | 9000 |
| 7. Початкова вартість устаткування, що підлягає демонтажу | грн | 31150 |
| 8. Витрати на демонтаж (від п. 7) | % від пункту 7 | 6 |
| 9. Маса устаткування, що здаватиметься як металобрухт | тонн | 7 |
| 10. Ціна 1 тонни металобрухту | грн | 900 |
| 11. Реалізація демонтованого обладнання (залишкова вартість) | грн | 10600 |
| 12. Обігові кошти підприємства (за базисний рік) | грн | 6600000 |
| 13. Обсяг виробництва підприємства (за базисний рік) | грн | 92600000 |
Інвестиційні витрати визначаються за формулою:
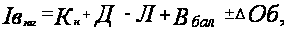 (11) 12
де
 – загальна сума
інвестиційних
витрат;
 – нові капіталовкладення
(вартість нових
основних засобів)
з урахуванням
їх придбання,
транспортування,
монтажу, науково-дослідних,
проектних,
складських
та будь-яких
інших витрат,
включаючи
податок на
додану вартість
(ПДВ);
 –
витрати на
демонтаж старого
обладнання,
що знімається
з балансу;
 –
кошти, які
будуть отримані
в результаті
реалізації
демонтованого
обладнання;
 –
балансова
(залишкова)
вартість основних
засобів, які
демонтуються
і знімаються
з балансу;
 –
збільшення
(зменшення)
вартості оборотних
активів у зв'язку
зі змінами
обсягів виробництва
(реалізації)
продукції, що
очікуються.
Розрахуємо вартість нового обладнання.
Таблиця 2. Розрахунок вартості нового обладнання
| Показники | Значення |
| Ціна нового устаткування без ПДВ, грн. | 34700 |
| Транспортні витрати, % | 4 |
| Заготівельно-складські витрати, % | 1,8 |
| Монтаж, % | 9 |
| Сума, % | 14,8 |
| Сума, грн. | 5135,6 |
| Вартість обладнання без ПДВ, грн. | 39835,6 |
| Вартість обладнання з ПДВ, грн. (помножити на 1,2) | 47802,7 |
| Вартість обладнання з ПДВ, тис. грн. | 478,027 |
2. Розрахуємо необхідні інвестиції на поповнення обігових коштів, оскільки передбачається збільшення обсягу продукції з 75 до 105 тонн.
Вважаємо, що сума обігових коштів підприємства повинна збільшуватись пропорційно до збільшення обсягу виробництва. За даними балансу обігові кошти складали 6600000 грн. За звітністю обсяги виробництва склали 926000000 грн. За проектом очікується приріст обсягів виробництва в натуральному виразі 105 – 75 = 30 тонн за базисною ціною 9000 грн. /т. Цей обсяг становитиме:
Приріст обсягу виробництва у вартісному виразі за базисною ціною = 9000 * 30 = 270000 (грн)
Визначимо приріст обігових коштів:
Складаємо пропорцію:
92600000 грн. (ОВ за звітністю) – 6600000 (обігові кошти)
270000 (приріст
обсягу виробництва)
–
 .
Приріст обігових коштів пропорційно приросту обсягу виробництва = 270000 * 6600000 / 92600000 = 19244,06 (грн)
3. Витрати на демонтаж – 6% від початкової вартості обладнання, яке буде демонтуватись:
Д = 31150 * 0,06 = 1869 грн.
4. Комплекс обладнання, яке демонтується можна реалізувати:
а) частину як металобрухт: 8 тонн за ціною 300 грн. /т. В результаті підприємство поверне собі кошти (за вирахуванням ПДВ = 20% та податку на прибуток підприємств = 25%):
Чистий прибуток від реалізації демонтованого обладнання як металобрухт = 7 * 9000 *0,75 / 1,2 = 3937,5 грн.
б) іншу частину обладнання реалізуємо іншому підприємству за ціною, що відповідає залишковій вартості. В результаті підприємство отримає (за вирахуванням ПДВ = 20% та податку на прибуток підприємств = 25%):
Чистий прибуток від реалізації придатної до експлуатації частини демонтованого обладнання іншому підприємству = 10600 * 0,75 / 1,2 = 6625 грн.
Загальна сума надходжень від ліквідації обладнання становитиме 3937,5 + 6625 = 10562,5 грн.
5. Визначимо загальну суму інвестиційних витрат:
Інвестиційні витрати = 47802,72 + 1869 + 19244,06 + 10600 – 10562,5 = 68953,28 грн.
Таблиця 3. Зведена таблиця із результатами розрахунку
| Показники | Одиниця виміру | Числове значення |
| Вартість нового обладнання (нові капіталовкладення) без ПДВ | грн | 39835,6 |
| Вартість нового обладнання (нові капіталовкладення) з ПДВ | грн | 47802,72 |
| Необхідні витрати на демонтаж | грн | 1869 |
| Приріст обсягу виробництва у натуральному виразі | тонн | 30 |
| Приріст обсягу виробництва у вартісному виразі за базисною ціною | грн | 270000 |
| Приріст обігових коштів пропорційно приросту обсягу виробництва | грн | 19244,06 |
| Чистий прибуток від реалізації демонтованого обладнання як металобрухт | грн | 3937,5 |
| Чистий прибуток від реалізації придатної до експлуатації частини демонтованого обладнання іншому підприємству | грн | 6625 |
| Загальний чистий прибуток від реалізації демонтованого обладнання | грн | 10562,5 |
| Інвестиційні витрати | грн | 68953,28 |
Відповідь: нові капіталовкладення з ПДВ становлять 47802,72 грн., інвестиційні витрати – 68953,28 грн.
Задача 2
Таблиця 6. Вихідні дані для розв’язання задачі
| Показники | Одиниця вимірювання | Значення |
| 1. Ціна устаткування, що підлягає впровадженню, без ПДВ | грн | 34700 |
| 2. Транспортні витрати* | % до ціни | 3 |
| 3. Заготівельно-складські витрати* | % до ціни | 2 |
| 4. Монтаж обладнання* | % до ціни | 8 |
| 5. Обсяг виробництва: | ||
| в базисному році | тонн | 80 |
| в проектному році | тонн | 110 |
| 6. Ціна 1 тонни продукції | грн | 9200 |
| 7. Початкова вартість устаткування, що підлягає демонтажу | грн | 33130 |
| 8. Витрати на демонтаж (від п. 7) | % від пункту 7 | 4 |
| 9. Маса устаткування, що здаватиметься як металобрухт | тонн | 9 |
| 10. Ціна 1 тонни металобрухту | грн | 850 |
| 11. Реалізація демонтованого обладнання (залишкова вартість) | грн | 10550 |
| 12. Обігові кошти підприємства (за базисний рік) | грн | 6700000 |
| 13. Обсяг виробництва підприємства (за базисний рік) | грн | 92700000 |
Інвестиційні витрати визначаються за формулою:
(11) 13
де
– загальна сума
інвестиційних
витрат;
– нові капіталовкладення
(вартість нових
основних засобів)
з урахуванням
їх придбання,
транспортування,
монтажу, науково-дослідних,
проектних,
складських
та будь-яких
інших витрат,
включаючи
податок на
додану вартість
(ПДВ);
–
витрати на
демонтаж старого
обладнання,
що знімається
з балансу;
–
кошти, які
будуть отримані
в результаті
реалізації
демонтованого
обладнання;
–
балансова
(залишкова)
вартість основних
засобів, які
демонтуються
і знімаються
з балансу;
–
збільшення
(зменшення)
вартості оборотних
активів у зв'язку
зі змінами
обсягів виробництва
(реалізації)
продукції, що
очікуються.
Розрахуємо вартість нового обладнання.
Таблиця 7. Розрахунок вартості нового обладнання
| Показники | Значення |
| Ціна нового устаткування без ПДВ, грн. | 34700 |
| Транспортні витрати, % | 3 |
| Заготівельно-складські витрати, % | 2 |
| Монтаж, % | 8 |
| Сума, % | 13 |
| Сума, грн. | 4511 |
| Вартість обладнання без ПДВ, грн. | 39211 |
| Вартість обладнання з ПДВ, грн. (помножити на 1,2) | 47053,2 |
| Вартість обладнання з ПДВ, тис. грн. | 47,0532 |
2. Розрахуємо необхідні інвестиції на поповнення обігових коштів, оскільки передбачається збільшення обсягу продукції з 80 до 110 тонн.
Вважаємо, що сума обігових коштів підприємства повинна збільшуватись пропорційно до збільшення обсягу виробництва. За даними балансу обігові кошти складали 6700000 грн. За звітністю обсяги виробництва склали 92700000 грн. За проектом очікується приріст обсягів виробництва в натуральному виразі 110 – 80 = 30 тонн за базисною ціною 9200 грн. /т. Цей обсяг становитиме:
Приріст обсягу виробництва у вартісному виразі за базисною ціною = 9200 * 30 = 276000 (грн)
Визначимо приріст обігових коштів:
Складаємо пропорцію:
92700000 грн. (ОВ за звітністю) – 6700000 (обігові кошти)
276000
(приріст обсягу
виробництва)
–
.
Приріст обігових коштів пропорційно приросту обсягу виробництва = 276000 * 6700000 / 92700000 = 19948,22 (грн)
3. Витрати на демонтаж – 4% від початкової вартості обладнання, яке буде демонтуватись:
Д = 33130 * 0,04 = 1325,2 грн.
4. Комплекс обладнання, яке демонтується можна реалізувати:
а) частину як металобрухт: 9 тонн за ціною 850 грн. /т. В результаті підприємство поверне собі кошти (за вирахуванням ПДВ = 20% та податку на прибуток підприємств = 25%):
Чистий прибуток від реалізації демонтованого обладнання як металобрухт = 9 * 850 *0,75 / 1,2 = 4781,25 грн.
б) іншу частину обладнання реалізуємо іншому підприємству за ціною, що відповідає залишковій вартості. В результаті підприємство отримає (за вирахуванням ПДВ = 20% та податку на прибуток підприємств = 25%):
Чистий прибуток від реалізації придатної до експлуатації частини демонтованого обладнання іншому підприємству = 10550 * 0,75 / 1,2 = 6593,75 грн.
Загальна сума надходжень від ліквідації обладнання становитиме 4781,25 + 6593,75 = 11375 грн.
5. Визначимо загальну суму інвестиційних витрат:
Інвестиційні витрати = 47053,2 + 1325,2 + 19948,22 + 10550 – 11375 = 67501,62 (грн).
Таблиця 8. Зведена таблиця із результатами розрахунку
| Показники | Одиниця виміру | Числове значення |
| Вартість нового обладнання (нові капіталовкладення) без ПДВ | грн | 39211 |
| Вартість нового обладнання (нові капіталовкладення) з ПДВ | грн | 47053,2 |
| Необхідні витрати на демонтаж | грн | 1325,2 |
| Приріст обсягу виробництва у натуральному виразі | тонн | 30 |
| Приріст обсягу виробництва у вартісному виразі за базисною ціною | грн | 276000 |
| Приріст обігових коштів пропорційно приросту обсягу виробництва | грн | 19948,22 |
| Чистий прибуток від реалізації демонтованого обладнання як металобрухт | грн | 4781,25 |
| Чистий прибуток від реалізації придатної до експлуатації частини демонтованого обладнання іншому підприємству | грн | 6593,75 |
| Загальний чистий прибуток від реалізації демонтованого обладнання | грн | 11375 |
| Інвестиційні витрати | грн | 67501,62 |
Відповідь: нові капіталовкладення з ПДВ становлять 47053,2 грн., інвестиційні витрати – 67501,62 грн.
Задача 3
Оцінку ефективності інвестиційного проекту здійснюють за показниками:
чистий приведений доход;
індекс (коефіцієнт) доходності;
індекс (коефіцієнт) рентабельності;
період окупності (недисконтований та дисконтований).
Нижче наведені основні формули для розрахунку показників.
Чистий приведений дохід (чиста теперішня вартість) при одноразовому вкладанні інвестиційних витрат (ЧПДо) визначається так:
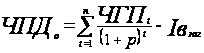 ,
де
 –
сума чистого
грошового
потоку за окремі
інтервали
загального
періоду експлуатації
проекту. Розраховується
за формулою:
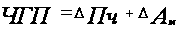 ,
де
 – сума чистого
додаткового
прибутку, що
очікується,
грн.;
 –
приріст
амортизації
(зміна загальної
суми амортизації)
у зв'язку зі
зміною вартості
основних засобів;
t – період життєвого циклу проекту;
n – кількість періодів в загальному розрахунковому періоді t;
р – ставка дисконту (в частках одиниці).
Критеріальне
значення ЧПД
Індекс (коефіцієнт) доходності при одномоментних інвестиційних витратах по реальному проекту розраховується за наступною формулою:
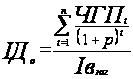 ,
де ІДо – індекс (коефіцієнт) доходності по інвестиційному проекту при одномоментному здійсненні інвестиційних витрат.
Критеріальне
значення ІД
Період окупності може розраховуватись за двома методами – статичним (бухгалтерським) і дисконтним.
Недисконтований показник періоду окупності (ПОн) визначається статичним методом і розраховується за наступною формулою:
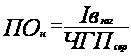 ,
де
 –
середньорічна
сума чистого
грошового
потоку за період
експлуатації
проекту.
Дисконтований показник періоду окупності (ПОд) визначається за наступною формулою:
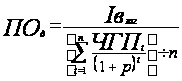 .
Таблиця 4. Вихідні дані для розрахунку
| Показники | Одиниця вимірювання | Значення |
| 1. Повні витрати 1 т продукції: | ||
| базисний варіант | грн. | 7620 |
| проектний варіант | грн. | 6986 |
| 2. Оптово-відпускна ціна продукції: | ||
| базисний варіант | грн. /т | 9110 |
| проектний варіант | грн. /т | 9060 |
| 3. Обсяги виробництва: | ||
| базисний варіант | т/рік | 80 |
| проектний варіант | т/рік | 110 |
| 4. Інвестиційні витрати | грн. | 69100 |
| 5. Амортизаційні відрахування у витратах на 1т продукції: | ||
| базисний варіант | грн. | 33,6 |
| проектний варіант | грн. | 87,9 |
| 6. Ставка дисконту | % | 21 |
| ставка дисконту | коефіціент | 0,21 |
| 6а. Коефіціент дисконтування | коефіціент | 1,21 |
| 7. Життєвий цикл проекту | років | 5 |
| 8. Додатковий прибуток за рік | грн. | 108940 |
| Додатковий чистий прибуток за рік | грн. | 81705 |
| 9. Приріст амортизації за рік | грн. | 6981 |
| 10. Чистий грошовий потік за рік | грн. | 88686 |
1. Розраховуємо чистий грошовий потік.
Додатковий прибуток за рік становитиме:
ΔП = Ппроект – Пбазис = (Цпроект – ПВпроект) * ОВпроект – (Цбазис – ПВбазис) * ОВбазис = (9060 – 6986) * 110 – (9110 – 7620) * 80 = 108940 (грн)
ΔПч = 108940 * 0,75 = 81705 (грн)
ΔА = Апроект – Абазис = 87,8 * 110 – 33,8 * 80 = 6981 (грн)
ЧГП = 81705 + 6981 = 88686 (грн)
Вважаємо, що обсяги виробництва будуть щорічно однакові, а, отже, відповідно рівними будуть щорічно чисті грошові потоки.
На основі отриманих розрахунків оцінимо доцільність інвестиційного проекту.
2. Оцінка ефективності (доцільності) проекту.
Чистий приведений доход (ЧПД)
Для розрахунку цього показника на практиці використовують коефіцієнт дисконтування – αt = 1/(1+р)t, тоді ЧПД розраховується за формулою:
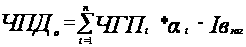 .
Розрахунок зведемо в таблицю.
Таблиця 5. Розрахунок чистого приведеного доходу (у грн)
| Показники | Роки | Всього | |||||
| 0 | 1 | 2 | 3 | 4 | 5 | ||
| 1. Інвестиції | 69100 | 69100 | |||||
| 2. Чистий грошовий потік | 0 | 88686 | 88686 | 88686 | 88686 | 88686 | 443430 |
| 3. Коефіціент дисконтування | 1 | 0,8264 | 0,6830 | 0,5645 | 0,4665 | 0,3855 | не вирахо-вується |
| 4. ЧГП дисконтований | 0 | 73294,21 | 60573,73 | 50060,93 | 41372,67 | 34192,29 | 259493,8 |
| 5. Кумулятивний потік | -69100 | 4194,21 | 64767,95 | 114828,88 | 156201,55 | 190393,85 | не вирахо-вується |
ЧПД = 190393,85 грн. ЧПД більший від 0 – проект можна рекомендувати до впровадження.
Таблиця 6. Розрахунок показників ефективності впровадження проекту
| Показники | Значення |
| Чистий приведений дохід | 190393,85 |
| Індекс (коефіціент) доходності | 3,7553 |
| Середній чистий грошовий потік за рік недисконтований | 88686 |
| Період окупності недисконтований | 0,7792 |
| Середній чистий грошовий потік за рік дисконтований | 51899 |
| Період окупності дисконтований | 1,3314 |
Індекс (коефіцієнт) доходності
259493,8 / 69100 = 3,7553 (грн/грн)
Тобто з 1 грн. інвестицій ми отримаємо 3,7553 грн. дисконтованого чистого грошового потоку за весь період життєвого циклу проекту. ІД більший одиниці. Інвестування є доцільним.
Період окупності
а) недисконтований:
69100 / 88686 = 0,7792 (років);
б) дисконтований:
69100 / 51899 = 1,3314 (років)
Отже, недисконтований період окупності складає 0,8261 року, а дисконтований період окупності – 1,4424 року. І 0,8261, і 1,4424 менше 6 років. Отже, період окупності в межах життєвого циклу проекту.
Висновок: за показниками чистого приведеного доходу, періоду окупності та індексу доходності проект можна рекомендувати до впровадження.
Список використаної літератури
Міжнародний фінансово-інвестиційний менеджмент: Конспект лекцій для студ. спец. 7.050206, 8.050206 «Менеджмент зовнішньоекономічної діяльності», 8.050206.01 «Менеджмент митної системи» всіх форм навчання. – К.: НУХТ, 2009. – 83 с.
Міжнародний фінансово-інвестиційний менеджмент: Метод. вказівки до вивч. дисципліни та викон. контрол. роботи для студ. спеціальності 7.050206, 8.050206 «Менеджмент зовнішньоекономічної діяльності» та спеціалізації 8.050206.01 «Менеджмент митної