Зовнішньоекономічні операції між українськими та французькими суб’єктами підприємницької діяльності (на прикладі експорту соняшникової олії ЗАТ з ІІ "ДОЕЗ")
2) Bunge
Міжнародний агропромисловий холдинг «Вungе» займає провідне положення на світовому ринку агробізнесу, виробництва добрив і харчових продуктів. Кредитний рейтинг холдингу перебуває на рівні Ваа2 (Мооdу's). В Україні інтереси Bunge представляє дочірнє підприємство «Сантрейд», створене в 1998 році.
«Вungе» почав освоювати український ринок у 2002 році, з придбанням відомої торговельної марки «Олейна» і ЗАТ «Дніпропетровський ОЕЗ», яке її випускає. Для «Вungе» купівля українського лідера у виробництві фасованої олії мала велике значення, тому що близько 70% «Олейни» відправляється на експорт.
Європейська філія компанії «Вungе» на паритетних засадах з французькою компанією «Eston Corporation» створили спільне підприємство з метою будівництва олійнопереробного комплексу в Іллічівськом порту. Планується, що це підприємство з 2008 року буде випускати тільки сиру олію, призначену для експорту в Європу, на Середній Схід, у країни Середземномор'я й Північну Африку. У випадку успішної реалізації цього проекту «Вungе» має шанс закріпити за собою статус головного виробника олії в Україні.
На українському олійножировому ринку працює цілий ряд компаній з вітчизняним капіталом. Найбільш значними в цьому бізнесі є компанії «КМТ», «Кернел Груп», «Зерноторгова компанія», «Євротек». Ці оператори мають вертикально інтегровану структуру виробництва. Система елеваторів, свої сільгосппідприємства дають їм конкурентні переваги за рахунок гарантованих поставок сировини й економії на витратах, насамперед, пов’язаних з транспортом.
3) Група «КМТ»
Заснована в 1992 році, група «КМТ» є найбільшим виробником олії у західній частині країни. Основними видами діяльності групи «КМТ» є виробництво та продаж олії, жирів і шроту, закупівля й реалізація зернових і олійних культур, виробництво й продаж млиноелеваторного устаткування. До її складу входять Вінницький і Чернівецький олійножирові комбінати, що випускають до 10% олії, виробленої в Україні, а також МогилівПодільський машинобудівний завод, Ладижинський завод ферментних препаратів «Энзим» та інноваційне впроваджувальне підприємство «Інновин». Група «КМТ» сформувала свою заготівельну й збутову структуру, в яку увійшли хлібоприймальні підприємства декількох областей, представництва в містах України, Росії, Молдови, Киргизстану й Чехії. У 2004 році компанія придбала 50% акцій ВАТ «Ставропольський ОЖК» та ще 50% акцій взяла в управління. У планах придбання аналогічні підприємства в Самарі й Воронежі. Річний оборот групи компаній становить більше ніж 100 млн. дол. США.
4) Група Кернел
Працює на аграрному ринку України протягом десяти років. На сьогодні група компаній володіє Полтавським ОЕЗ (з 2001 року), Меловським заводом рафінованої олії (з 2004 року), що виробляють продукцію під торговельною маркою «Щедрий Дар», торговельною компанію «КернелТрейд» із представництвами в 11 регіонах країни та компанія «Іnеrсо», 28 елеваторами з загальним обсягом зберігання 1,6 млн. т, трьома автотранспортними підприємствами, п’ятьма агропідприємствами.
5) Холдинг «Зерноторгова компанія»
Очолює групу компаній і фактично здійснює функції головної компанії холдингу, що працює у сфері аграрного бізнесу з 1991 року. Олійноекстракційний завод ВАТ «Кіровоградолія» з 1998 року є виробничою одиницею холдингу з переробки насіння соняшнику, виробництва олії й шроту соняшникового. Компанія володіє декількома елеваторами й відкрила більше десятка представництв в основних аграрних регіонах України. Відповідно до перспективних планів компанія планує зайняти до 20% ринку соняшникової олії після реконструкції Кіровоградського ОЕЗ. Зовнішньоекономічну діяльність холдингу забезпечує компанія «Торговий дім «Артос», що входить до його структури.
6) ЗАТ «Євротек»
ЗАТ «Євротек» фактично є холдинговою компанією, до складу якого входять 2 олійноекстракційних заводи, 13 підприємств із зберігання та переробки зерна, хлібозавод, а також орендовані сільськогосподарські угіддя. Компанія володіє правами на торговельну марку «Стожар», під якою виготовляється рафінована олія.
Крім вертикально інтегрованих компаній, значну частку ринку займають також інші великі виробники. Серед них Пологівський ОЕЗ, Одеський ОЕЗ, Слов'янський ОЖК, а також Запорізький ОЕЗ, що перебуває у сфері впливу бізнесгрупи «Приват». Наприклад, Пологівський ОЕЗ, що розташований в Запорізькій області, є одним з найбільших заводів у Україні й країнах СНД з переробки олійних культур та є єдиним комплексом цехів і допоміжних підрозділів з розвинутою інфраструктурою, що забезпечує можливість переробки до 1 250 т насіння соняшнику на добу, випуску 450460 т соняшникової олії та до 410 т соняшникового шроту на добу. Пологівський завод утримує друге місце серед підприємств, що випускають олію та займає 10% ринку. Частки Слов'янського ОЖК, Одеського й Запорізького ОЕЗ на ринку олії коливаються в межах 68%. ТОВ «Зерноторговельна компанія» за результатами 2004 року переробила більше ніж 330 тис. т насіння соняшнику та 134 тис. т.
Лідером з виробництва нерафінованої олії є компанія «Каргілл», що займає до 16% українського ринку, в групу лідерів також входять Пологівський ОЕЗ (до 10% ринку), ЗАТ «Євротек» (до 9%) та ТОВ «Зерноторговельна компанія» (до 9%).
Трохи інша структура розподілу ринкової частки в секторі рафінованої олії.
Лідерство в цьому сегменті ринку втримує «Bunge», що має найбільші потужності з рафінації в Україні, займаючи до 38% загального обсягу вироблення рафінованої олії.
Друге місце посідає компанія «Євротек», третє «ОліяЧумак», четверте місце, з практично вдвічі меншим обсягом виробництва, посідає Пологівський ОЕЗ. Ці чотири компанії нині забезпечують до 70% випуску рафінованої олії в Україні.
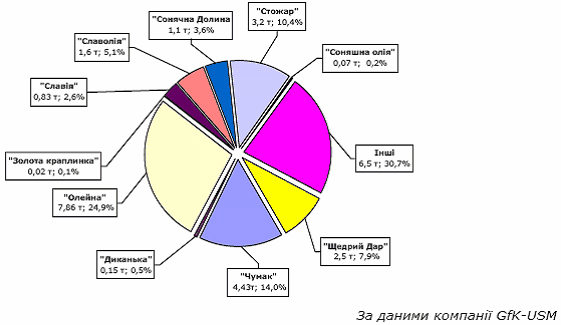
Рис.1.8. Місячне вирбництво рафінованої олії, за даними січня 2007 (тонни, відсотки)
РОЗДІЛ 2 Обгрунтування доцільності експортних операцій по торгівлі насінням соняшника між Україною та Францією
2.1 Складання плану проведення експортної операції
Згідно з «Положенням про порядок видачі ліцензій на експорт олії соняшникової та насіння соняшнику» [18] у 2008 році планування експортної операції потрібно розпочинати з отримання ліцензій на експорт олії соняшникової та насіння соняшнику згідно з постановою Кабінету Міністрів України від 12.03.2008 N 189 "Про затвердження обсягів квот на олію соняшникову та насіння соняшнику, експорт яких підлягає ліцензуванню до 1 липня 2008 р., та порядку видачі ліцензій" [19].
Для одержання ліцензії заявником суб'єктом господарської діяльності подаються такі документи:
заявка за формою згідно з додатком до цього Положення;
листзвернення про видачу ліцензії з гарантією сплати збору за її видачу;
копія зовнішньоекономічного контракту з додатками та специфікаціями до нього;
копія свідоцтва про державну реєстрацію;
довідка Мінагрополітики про наявність обсягів олії соняшникової та/або забезпеченості сировиною для її виробництва або обсягів насіння соняшнику, заявлених на експорт (оригінал);
оригінал довідки Мінагрополітики (для суб'єктів господарської діяльності, які здійснювали реалізацію на внутрішньому ринку фасованої олії соняшникової у період з 1 вересня 2007 року по 1 березня 2008 року).
Закрите акціонерне товариства з іноземними інвестиціями “Дніпропетровський олійноекстракційний завод” (код ЄДРОПУ 00374385) створено шляхом об’єднання майнових внесків українських засновників та залучення іноземного інвестора акціонерного товариства “Олейна Холдінг С.А.”, ( попередня назва АТ “Ілта Холдінг С.А.”, чий постійний офіс був розташований за адресою: place du Molard 3,Geneva, Switzerland, змінена відповідно Торговому Реєстру Женеви від 19 серпня 1998 р.), чий постійний офіс розташовано за адресою: boulevard du Pontd’Arve 28, Geneva, Switzerland ( “ Олейна” ), з метою виробничої діяльності для отримання прибутку.
Статутний фонд підприємства дорівнює 11 592 250 гривень, який розділений на 90 000 простих іменних акцій та 2 738 привілейованих іменних акцій, усі такі акції мають номінальну вартість 125 грн. кожна, які повністю оплачені акціонерами та знаходяться в обороті. З них:
5,7 % ( 5 277 акцій) належить фізичним особам ( 255 фізичних осіб) прості іменні акції;
91,4 % ( 84 723 акцій) частка іноземного інвестора швейцарської компанії “Бунге С.А.” прості іменні акції;
2,9 % ( 2 738 акцій) доля іноземного інвестора швейцарської компанії “Бунге С.А” привілейовані іменні акції.
Внески іноземного інвестора складають 8 999 713 доларів США ( 95,1 % Статутного фонду):
1 000 000 доларів США у вигляді грошових коштів;
4 273 483,66 доларів США збільшення на 09.11.95 р. Статутного фонду у зв’язку з індексацією основних фондів, введенням основних фондів, капіталізацією належного АТ прибутку ;
3 204 880 доларів США обладнання для цеху очищення олії ( дезодорації, рафінації ).
Внески українських засновників складають 455 398 доларів США.
У періоді з 01.01.07 по 31.12.07 основними напрямками діяльності ЗАТ з ІІ „ДОЕЗ” були:
переробка покупної сирої нерафінованої олії в олію торгівельної марки „IDEAL” на давальницьких умовах на виробничих потужностях ЗАТ „Чумак”;
переробка давальницького насіння соняшника і виготовлення рафінованованої олії торгівельних марок „Олейна”, „Золота краплинка”, „Вітамінна”, „Інтелектум” для ДП з ІІ „Сантрейд” – власника насіння соняшника.
Виробництво на ЗАТ «ДОЕЗ» розподіляється на:
1. Виробництво олії:
вузол приймання насіння;
елеватор насіння;
пресовопідготувальний цех;
екстракційний цех;
цех грануляції шрота;
елеватор шрота;
олійнобакове господарство.
Виробництво рафінованої олії.
Виробництво бутильованої олії.
Виробництво енергоресурсів.
Виробничий технологічний регламент виробництва соняшникової олії по схемі екстракції розроблено Харківським НДІОЖ 26.01.06 та затверджено головою правління ЗАТ з ІІ „ДОЕЗ”.
Технологічний регламент виробництва рафінованих, дезодорованих рослинних жирів продуктивністю 500т./добу та олії соняшникової рафінованої дезодорованої вимороженої вітамінізованої марки „П” та марки „Олейна” розроблено проектим інститутом Укрдніпроагропроект 15.01.07 та затверджено головою правління ЗАТ з ІІ „ДОЕЗ”.
У аналізуємому періоді ЗАТ з ІІ “ДОЕЗ” для виробництва фасованої, дезодорованої рафінованої соняшникової олії торгівельної марки „Олейна”, „Золота Краплинка”, „Вітамінна”, „Інтелектум” сировину (насіння соняшника та олію нерафіновану і рафіновану) отримувало на давальницьких умовах на переробку від ДП „Сантрейд” (дочірне підприємство – представництво швейцарської фірми BUNGE S.A. в Україні).
Насіння соняшника надходить від замовника послуг на виробництво олії залізничним і автомобільним транспортом. Після вхідних лабораторних досліджень насіння очищаються від бур'янистої домішки і закладаються на збереження в елеватор насіння місткістю близько 27 000т. Бур'яниста домішка вивозиться автомобільним транспортом до місця утилізації.
Далі насіння надходить на переробку в рушальновіячне відділення близько 1 200 т у добу, де на першому етапі відокремлюється лузга (захисна оболонка насіння), потім із суміші ядра і лузги виділяють лузгу, що надходить на паровий казан для спалювання лузги. Пара використовується у виробництві. Надлишки лузги, що не використовуються в казані для одержання пари, надходять на склад лузги і вивозяться автомобільним транспортом до місць утилізації. Після відділення лузги з насінь залишається ядро, що подрібнюється й утвориться, так називана, мятка.
Мятка надходить у пресовий цех, де піддається вологотепловій обробці з наступним віджимом олії. Отримана олія фільтрується і відправляється на склад сирої олії. Шрот, що містить від 18 до 30% олії, надходить у екстракційний цех.
В екстракційному цеху шрот промивається розчинником (гексаном), висушується, гранулюється. При цьому утворюються супутній продуктшрот, що надходить на елеватор шроту, відкіля відвантажується споживачам залізничним або автомобільним транспортом. Суміш олії і розчинника дистилюється. Розчинник конденсується, відокремлюється від води і знову повертається у виробництво. Олія фільтрується і відправляється на склад сирої олії.
Сира олія зі складу надходить у цех рафінації (близько 500т у добу), де з його виділяються шкідливі домішки. Вільні жирні кислоти, фосфор і, частково, віск виділяються в процесі нейтралізації (шляхом обробки розчином лугу й ортофосфорної кислоти з наступним виморожуванням і промиванням водою). При цьому утворюються побічні продукти: суспензія мила, олії і води – соапсток, що відправляється залізничним транспортом замовнику послуг для подальшої переробки. Важкі метали, пестициди, поліароматичні вуглеводні виділяються шляхом фільтрації через сорбенти, що потім, після максимально можливого видалення олії, автотранспортом вивозяться в місця утилізації. Потім з олії виморожуються віск, що залишився. Віск відокремлюється на спеціальних порошкових фільтрах. Відпрацьований порошок вивозиться автомобільним транспортом у місця утилізації. На останньому етапі шляхом дезодорації з олії віддаляються флаворизаторы (речовини що дають запах і смак) і олія насичується азотом для уповільнення окислювання. Сконденсовані пари після дезодорації (діодістіллят) повертаються замовнику послуг. Готова рафінована дезодорована олія надходить на склад.
Зі складу після хімічного аналізу, і одержання дозволу на фасування, олія надходить у цех фасовки (близько 500т на добу), де розливається в ПЭТ пляшки 1,3,5,10 літрові формати, упаковується в шухляди, що формуються в паллети.
Паллети надходять на склад готової продукції, відкіля відправляються замовнику залізничним і автомобільним транспортом.
В табл.2.1 – 2.2 наведені показники фінансовогосподарської діяльності ЗАТ з ІІ „ДОЕЗ” у 2006 2007 роках згідно бухгалтерського обліку за даними підприємства.
Таблиця 2.1
З в і т ЗАТ «ДОЕЗ» про фінансові результати за 2 0 0 7 р.
( тис. грн.)
| Стаття |
ККод Ррядка |
За звітний період | За попередній період |
| 1 | 2 | 3 | 4 |
| Доход ( виручка) від реалізації продукції | 010 | 234841,7 | 729987,3 |
| П Д В | 015 | 26750,7 | 80724,5 |
| Акцизний збір | 020 | ||
| Інші вирахування з доходу | 030 | 3798,7 | |
| Чистий доход | 035 | 208091,0 | 645464,1 |
| Собівартість реалізованої продукції | 040 | 133614,8 | 488183,7 |
| Валовий прибуток | 050 | 74476,2 | 157280,4 |
| ( збиток) | 055 | ||
| Інші операційні доходи | 060 | 74720,3 | 172999,0 |
| Адміністративні витрати | 070 | 26996,9 | 24744,5 |
| Витрати на збут | 080 | 6169,7 | 66044,2 |
| Інші операційні витрати | 090 | 80699,0 | 177768,9 |
| Фінансові результати від фінансової діяльності | |||
| Прибуток | 100 | 35330,9 | 61721,8 |
| Збиток | 105 | ||
| Доход від участі в капіталі | 110 | ||
| Інші фінансові доходи | 120 | ||
| Інші доходи | 130 | 354,9 | 1973,0 |
| Фінансові витрати | 140 | 15939,5 | |
| Втрати від участі в капіталі | 150 | ||
| Інші витрати | 160 | 76,0 | 2614,9 |
| Фінансові результати від звичайної діяльності до оподаткування – Прибуток | 170 | 35609,8 | 45140,4 |
| (збиток) | 175 | ||
| Податок на прибуток від звичайної діяльності | 180 | 11445,2 | 15061,2 |
| Дохід з податку на прибуток | 185 | ||
| Фінансові результати від звичайної діяльності , прибуток | 190 | 24164,6 | 30079,2 |
| (Збиток) | 195 | ||
| Надзвичайні доходи | 200 | ||
| Витрати | 205 | ||
| Податки з надзвичайного прибутку | 210 | ||
| Чистий прибуток | 220 | 24164,6 | 30079,2 |
| (Збиток) | 225 |
Елементи операційних витрат, тис.грн.
| Найменування показника | Код | За звітний період |
За попередній період |
| 1 | 2 | 3 | 4 |
| Матеріальні витрати | 230 | 107315,4 | 394362,8 |
| Витрати на оплату праці | 240 | 22518,7 | 24732,7 |
| Відрахування на соціальні заходи | 250 | 6783,2 | 5675,5 |
| Амортизація | 260 | 15097,9 | 14355,8 |
| Інші операційні витрати | 270 | 26990,1 | 80282,8 |
| Разом: | 280 | 178705,3 | 519409,6 |
Таблиця 2.2
Баланс ЗАТ «ДОЕЗ»за 2007 р. тис.грн.
| Актив |
Код Рядка |
На початок звітного періоду | На кінець звітного періоду |
| 1 | 2 | 3 | 4 |
| 1. Необоротні активи | |||
| Нематеріальні активи: | |||
| Залишкова вартість | 010 | 716,6 | 648,8 |
| Первісна вартість | 011 | 2889,5 | 2714,4 |
| Накопичена амортизація | 012 | 2172,9 | 2065,6 |
| Незавершене будівництво | 020 | 11915,2 | 5850,3 |
| Основні засоби | |||
| Залишкова вартість | 030 | 136441,0 | 132723,8 |
| Первісна вартість | 031 | 209375,7 | 219187,7 |
| Знос | 032 | 72934,7 | 86463,9 |
| Довгострокові фінансові інвестиції: | |||
| Які обліковуються за методом участі у капіталі інших підприємств | 040 | ||
| Інші фінансові інвестиції | 045 | 1,9 | 1,9 |
| Довгострокова дебіторська заборгованість | 050 | ||
| Відстрочені податкові активи | 060 | 2910,2 | 1260,5 |
| Інші необоротні активи | 070 | ||
| Усього за розділом 1. | 080 | 151984,9 | 140485,3 |
| 11. Оборотні активи | |||
| Запаси: | |||
| Виробничі запаси | 100 | 8772,3 | 10707,8 |
| Тварини на вирощуванні та відгодівлі | 110 | ||
| Незавершене виробництво | 120 | 1601,7 | 1595,4 |
| Готова продукція | 130 | 175,6 | 2198,0 |
| Товари | 140 | 18,9 | 15608,9 |
| Векселі одержані: | 150 | ||
| Дебіторська заборгованість за товари, роботи, послуги: | |||
| Чиста реалізаційна вартість | 160 | 8132,5 | 1144,9 |
| Первісна вартість | 161 | 8132,5 | 1144,9 |
| Резерв сумнівних боргів | 162 | ||
| Дебіторська заборгованість за розрахунками: | |||
| З бюджетом | 170 | 38616,2 | 16513,7 |
| За виданими авансами | 180 | 817,6 | 2604,7 |
| З нарахованих доходів | 190 | ||
| Із внутрішніх розрахунків | 200 | ||
| Інша поточна дебіторська заборгованість | 210 | 47,6 | 13,7 |
| Поточні фінансові інвестиції | 220 | ||
| Грошові кошти та їх еквіваленти | |||
| В національній валюті | 230 | 75,1 | 54,2 |
| В іноземній валюті | 240 | 2397,9 | 83,8 |
| Інші оборотні активи | 250 | 3342,1 | 2006,2 |
| Усього за розділом 11. | 260 | 63997,5 | 52531,3 |
| 111. Витрати майбутніх періодів | 270 | 626,6 | 527,9 |
| Баланс | 280 | 216609,0 | 193544,5 |
| Пасив | |||
| 1 | 2 | 3 | 4 |
| 1. Власний капітал | |||
| Статутний капітал | 300 | 11592,2 | 11592,2 |
| Пайовий капітал | 310 | ||
| Додатковий вкладений капітал | 320 | ||
| Інший додатковий капітал | 330 | 10150,3 | 10064,3 |
| Резервний капітал | 340 | 2898,1 | 2898,1 |
| Нерозподілений прибуток ( непокритий забуток) | 350 | 45120,2 | 64814,3 |
| Неоплачений капітал | 360 | ||
| Вилучений капітал | 370 | ||
| Усього за розділом 1. | 380 | 69760,8 | 89368,9 |
| 11. Забезпечення наступних витрат і платежів | |||
| Забезпечення виплат персоналу | 400 | 1526,9 | 2159,9 |
| Інші забезпечення | 410 | 164,8 | 321,4 |
| Цільове фінансування | 420 | ||
| Усього за розділом 11. | 430 | 1691,7 | 2481,3 |
| 111. Довгострокові зобов’язання | |||
| Довгострокові кредити банків | 440 | ||
| Довгострокові фінансові зобов’язання | 450 | ||
| Відстрочені податкові зобов’язання | 460 | ||
| Інші довгострокові зобов’язання | 470 | ||
| Усього за розділом 111. | 480 | ||
| 1У. Поточні зобов’язання | |||
| Короткострокові кредити банків | 500 | ||
| Поточна заборгованість за довгостроковими зобов’язаннями | 510 | ||
| Векселі видані | 520 | ||
| Кредиторська заборгованість за товари, роботи, послуги | 530 | 11529,2 | 26917,1 |
| Поточні зобов’язання за розрахунками | |||
| З одержаних авансів | 540 | 6208,6 | 7616,2 |
| З бюджетом | 550 | 69,3 | 331,8 |
| З позабюджетних платежів | 560 | ||
| Із страхування | 570 | 98,2 | 423,7 |
| З оплати праці | 580 | 610,3 | 1138,6 |
| З учасниками | 590 | 13,1 | 69,1 |
| Із внутрішніх розрахунків | 600 | 126620,2 | 65190,2 |
| Інші поточні зобов’язання | 610 | 7,6 | 7,6 |
| Усього за розділом 1У. | 620 | 145156,5 | 101694,3 |
| V. Доходи майбутніх періодів | 630 | ||
| Баланс | 640 | 216609,0 | 193544,5 |
Перед погодженням ЗЕД – договору зовнішньоекономічний відділ підприємства ЗАТ з ІІ «ДОЕЗ» направляє оферту (пропозицію) французькій стороні та проводить всі операції по погодженню ЗЕДдоговору.
Формою оплати договору сторони погоджують безвідзивний покритий ділимий акредитив, який розкривається наступними етапами:
оплата авансової частини в 20% на протязі 10 днів після погодження договору;
оплата другої авансової частини в 30% після транспортування ЗАТ з ІІ «ДОЕЗ» олії в режимі DAF [11] (на протязі 10 днів з моменту оплати 1го авансу);
оплата залишку в 50% після прибуття контейнерів з товарами Покупцю, його розмитнення, перевірки та приймання за актами французською стороною.
Згідно листа Міністерства охорони здоров'я України від 10.07.2008 N 05.01.0201/840 щодо експорту соняшникової олії до Європейського Союзу та постанову Головного державного санітарного лікаря України від 19 травня 2008 р. N 11 "Про затвердження Порядку видачі санітарних сертифікатів на вантажі з харчовими продуктами, призначеними для експорту" [27], відповідно до статей 53, 54 Закону України "Про безпечність та якість харчових продуктів", спеціальною умовою експорту до Європейського Союзу соняшникової олії є подання при її митному оформленні санітарного сертифіката на вантажі з харчовими продуктами, призначеними для експорту, виданого на підставі результатів досліджень, проведених в акредитованих лабораторіях (такою лабораторією, узгодженою з Європейським Союзом, є ДП "Укрметртестстандарт").
З метою дотримання вимог Закону України "Про безпечність та якість харчових продуктів" [7] начальники митних органів забезпечують здійснення митного оформлення експорту соняшникової олії та соняшнику до Європейського Союзу за наявності санітарного сертифіката на вантажі з харчовими продуктами, призначеними для експорту, виданого на підставі результатів досліджень акредитованою лабораторією, узгодженою з Європейським Союзом.
Відповідно до Закону України "Про зовнішньоекономічну діяльність" [5] ліцензування експорту товарів запроваджується в Україні в разі, зокрема, значного порушення рівноваги щодо певних товарів на внутрішньому ринку, що мають вагоме значення для життєдіяльності в Україні, особливо сільськогосподарської продукції (стаття 16).
Постановою КМУ від 12 березня 2008 року N 189 [19] затверджено обсяг квоти на олію соняшникову, експорт якої підлягає ліцензуванню до 1 липня 2008 року, в розмірі 300 тис. тонн. Таке рішення прийнято без урахування ринкової ситуації в Україні, оскільки, як свідчить баланс попиту та пропозиції олії соняшникової, на даний час на внутрішньому ринку є надлишок олії. Так, за даними Міністерства аграрної політики України та експертів, наявні ресурси олії в Україні до кінця маркетингового року становлять близько 750 тис. тонн. Щомісячна потреба в олії в Україні близько 40 тис. тонн, тому до кінця маркетингового року для задоволення попиту внутрішнього ринку потрібно 160 тис. тонн олії соняшникової. Для створення ж перехідних залишків необхідно 40 80 тис. тонн олії. Таким чином, Україна може експортувати до кінця маркетингового року (до 31 серпня 2008 року) близько 500 тис. тонн олії.
2.2 Мотивація персоналу підприємства ЗАТ з ІІ „ДОЕЗ”, який займається проведенням зовнішньоекономічних операцій
Майже всі сфери діяльності менеджера ЗЕД регламентовані правилами; стиль його керівництва складається в процесі взаємопогоджених дій, в основу яких покладено професійне спілкування.
Ефективність професійної діяльності менеджера даної галузі тісно пов’язана із комунікативною компетентністю, яка включає мовну та риторичну, і є основою культури спілкування. Перепоною успішному виконанню функціональних обов’язків можуть бути бар’єри спілкування, серед яких виділяють: семантичні, організаційні, фізичні, невербальні, перцептивні, мотиваційні, емоційні, культурологічні, лінгвістичні.
Формування особистіснопрофесійної комунікативної компетентності відбувається в ситуаціях міжособистісного спілкування, а тому адекватне сприйняття ситуації, об’єктивний вибір способів реагування, здатність прогнозувати очікуваний результат і спрямовано досягати його, засвідчує професіоналізм менеджера ЗЕД.
На формування професійних якостей в ЗЕД суттєво впливатимуть мотиви вибору професії, здатність успішно адаптуватись у постійно змінюваних умовах ринкової економіки, сформованість комунікативних умінь, вільне володіння рідною та іноземними мовами. Сукупність професійних якостей менеджера ЗЕД розкривається через обґрунтування специфіки діяльності, її змісту, умов реалізації цілей і завдань, методів, засобів і функцій управління.
На основі аналізу функцій, особливостей професійної діяльності менеджерів ЗЕД виділяються такі групи професійних якостей:
комунікативні (комунікативна обізнаність, впливовість, толерантність, винахідливість, злагідливість, лаконічність, переконливість),
управлінські (діловитість, ініціативність, організованість, гнучкість, здатність виправдано ризикувати та класифікувати фахову інформацію),
фахові (аналітичність, прогностичність, конкурентоспроможність, координаційна здатність, комп‘ютерна грамотність, вільне володіння рідною та іноземною мовами),
особистісні (професійна відповідальність, гуманність та самостійність, рефлексивна, емпатійна схильність, адекватність самооцінювання та способів реагування в конфліктних ситуаціях, емоційна стабільність та адаптивність, впевненість у власних діях).
Зовнішньоекономічна діяльність, маючи свою специфіку, висуває особливі вимоги до ділових якостей управлінського персоналу і його професійній підготовці. До питань керування персоналом і, зокрема, у зовнішньоекономічній сфері, можна виділити наступні вимоги до управлінського персоналу організації з ЗЕД:
дотримання партнерами міжнародних і національних моральноетичних принципів ділової практики;
врахування соціальноекономічної доцільності співробітництва;
вивчення й аналіз зовнішнього середовища міжнародного бізнесу;
аналіз культурного слою країнпартнерів і використання його можливостей при виробленні стратегічних, тактичних і оперативних рішень;
формування й розвиток полікультурного колективу.
Відомі п'ять варіантів підходів керівників організацій з ЗЕД до керування персоналом [ ]:
домінуючий стиль штабквартири, і перенесення його елементів на філії;
пристосування до умов країни перебування (домінують так звані «домашні» підходи);
«сплав» (відбувається своєрідний синтез різних управлінських і культурних аспектів діяльності штабквартири й філій);
універсалізм (установлюється якийсь нейтральний стиль, прийнятий різними культурами);
комбінований підхід (являє собою сполучення всіх перерахованих вище підходів стосовно до регіональних або глобальних умов діяльності міжнародної фірми).
Аналіз стратегії мотивації персоналу в ТОВ «Заготзерно» показав, що у 2007 2008 роках на підприємстві продовжувалася підготовка до впровадження “Інтегрованої системи керування оплатою праці” за методикою HAY GROUP. Основними задачами нової системи були: підвищення ефективності виробництва шляхом зміни системи керування персоналом в сегменті, зв'язаному з оплатою праці, і мотивування співробітників на досягнення поставлених перед ними задач.
Матеріальна мотивація персоналу виражається у встановленні індивідуальних окладів кожному працівникові в залежності від оцінки посади, вартості даної посади на ринку праці, індивідуальної оцінки конкретного працівника й у введенні суттєвої перемінної винагороди (премії).
Основою для визначення розмірів індивідуальної винагороди (окладу) працівника є періодична оцінка персоналу за встановленими критеріями (ефективність, професіоналізм, відношення до роботи). Періодична оцінка є основою і для формування індивідуальних програм навчання, розвитку персоналу і планування професійного росту (нематеріальна мотивація).
Значно піднята роль керівників відділу ЗЕД убік виконання менеджерських функцій, тому що саме безпосередній керівник ставить перед підлеглим йому персоналом мети і задачі не тільки виробничого характеру, але і, з огляду на здатності і недоліки кожного, задачі по розвитку тих або інших компетенцій, з яких найбільш важливими є загалькорпоративні, такі як прагнення до професійного росту, самостійність і ініціатива, командна робота. Зараз велика увага приділяється підвищенню якості продукції, задоволенню потреб клієнта, і від уміння середнього управлінського персоналу правильно організувати роботу команди і правильно мотивувати персонал залежить дуже багато чого.
За результатами періодичної оцінки проводилася процедура ранжирування, тобто розподіл працівників на три групи: А20% кращих співробітників, В60% середніх працівників і С20% співробітників, що одержали найнижчі оцінки. У 2007 році ранжирування працівників проводилося двічі – у квітні і жовтні. За підсумками роботи в 2007 році 10,2% працівників двічі потрапили в групу А, підтвердивши свою оцінку, у той же час 6,9% працівників двічі потрапили в групу С. Оклади працівників, що двічі потрапили в групу А були підвищені в більш значному ступені, ніж працівникам групи В. Оклади працівників групи С залишилися незмінними, при цьому вони попали до групи звільнених працівників при скороченні обсягів роботи підприємства у 2007 році.
Розміри перемінної винагороди (премії) працівникам установлюються відповідно до прийнятої на підприємстві “Політики перемінної винагороди” у залежності від рівня посади і функцій і задач, що вирішуються працівниками даної посади. Так, для посад керівників, фахівців і робітників з функцією “Виробництво” встановлений середній розмір премії на рівні 25%, максимальний 75%.
Преміювання працівників виконується по групових і індивідуальних показниках, які враховують результати роботи підприємства, цеху, ділянки, бригади і конкретного працівника.
Для робітників як груповий показник обраний показник виконання плану по відвантаженню по підприємству(цеху), у якості індивідуальних виконання планів, графіків бригадою, показники якості продукції, виконання норм виробітку й ін.
Робота з удосконалювання нової системи оплати праці на підприємстві ведеться безупинно. З метою підвищення ефективності праці працівників введений показник оцінки якості праці безпосереднім керівником, що дозволило підвищити, з одного боку, роль безпосереднього керівника, з іншого боку, відповідальність працівника за результати своєї праці. На підставі аналізу дії шкал преміювання переглядався їхній діапазон, при досягненні максимальних їхніх величин посилювалися шкали преміювання, вводилися більш важливі на даний момент показники.
У системі мотивації персоналу основним є вибір критеріїв оцінки ефективності праці. Протягом року для преміювання керівників і фахівців була введена велика кількість економічних показників. Так, крім показника “Виконання бюджетного завдання по виробничій собівартості по підприємству”, введені показники, що дозволяють мотивувати персонал, відповідальний за виконання відповідних статей бюджету, за зниження наднормативних залишків, за досягнення кращих результатів, що в остаточному підсумку сприяє росту ефективності роботи не тільки окремих співробітників, але і підприємства в цілому.
Робота відділу маркетингу та організації зовнішньоекономічної діяльності чітко регламентована розробленими вимогами в посадових інструкціях до компетенцій працівників відділу (Додаток В), що дозволяє виконувати мінімальним составом відділу (1 3) працівника весь обсяг зовнішньоекономічної діяльності підприємства.
2.3 Складання кошторису витрат на проведення зовнішньоекономічної операції
В курсовій роботі при складанні кошторису витрат та аналізі прибутковості та рентабельності операцій ЗЕД по експорту соняшникової олії прийняті наступні умови, характерні для експортуючого підприємства ЗАТ з ІІ „ДОЕЗ” при поставці у Францію у 2007 році соняшникової олії:
собівартість соняшникової олії залежить від закупівельної ціни на соняшник – дорівнює середній внутрішній ціні по Україні;
Ціна реалізації соняшникової олії у Францію на митному кордоні (DAF на кордоні Україна – Росія – залізничний транспорт) дорівнює договорній ціні, оскільки соняшникова олія не підлягає регулюванню мінімальними індикативними цінами, встановлених КМУ України до введення в 2008 році в дію протоколів СОТ;
Витрати на прогрузку, транспортування та страховку насіння до порту погрузки по території України становить 5% від внутрішньої закупівельної ціни;
Експортне мито на соняшникову олію становить 0% від митної (продажної) вартості олії, митні збори становлять 0,2% від митної (продажної вартості) насіння соняшнику;
Витрати на ліцензії, квоти , санітарний та фітоконтроль становлять 3% від внутрішньої ціни закупки соняшнику;
Накладні витрати (оплата праці та витрати підприємства на ЗЕД –угоди) становлять 25% від внутрішньої собівартості виробництва олії;
Податок на прибуток становить 25% від валового прибутку (різниці валових доходів та валових витрат);
В чистий прибуток додається експортне відшкодування по ПДВ – 20% від митної вартості експорту.
2.4 Визначення прибутковості, ефективності, доцільності проведення зовнішньоекономічної операції. Розробка пропозицій щодо підвищення ефективності операції
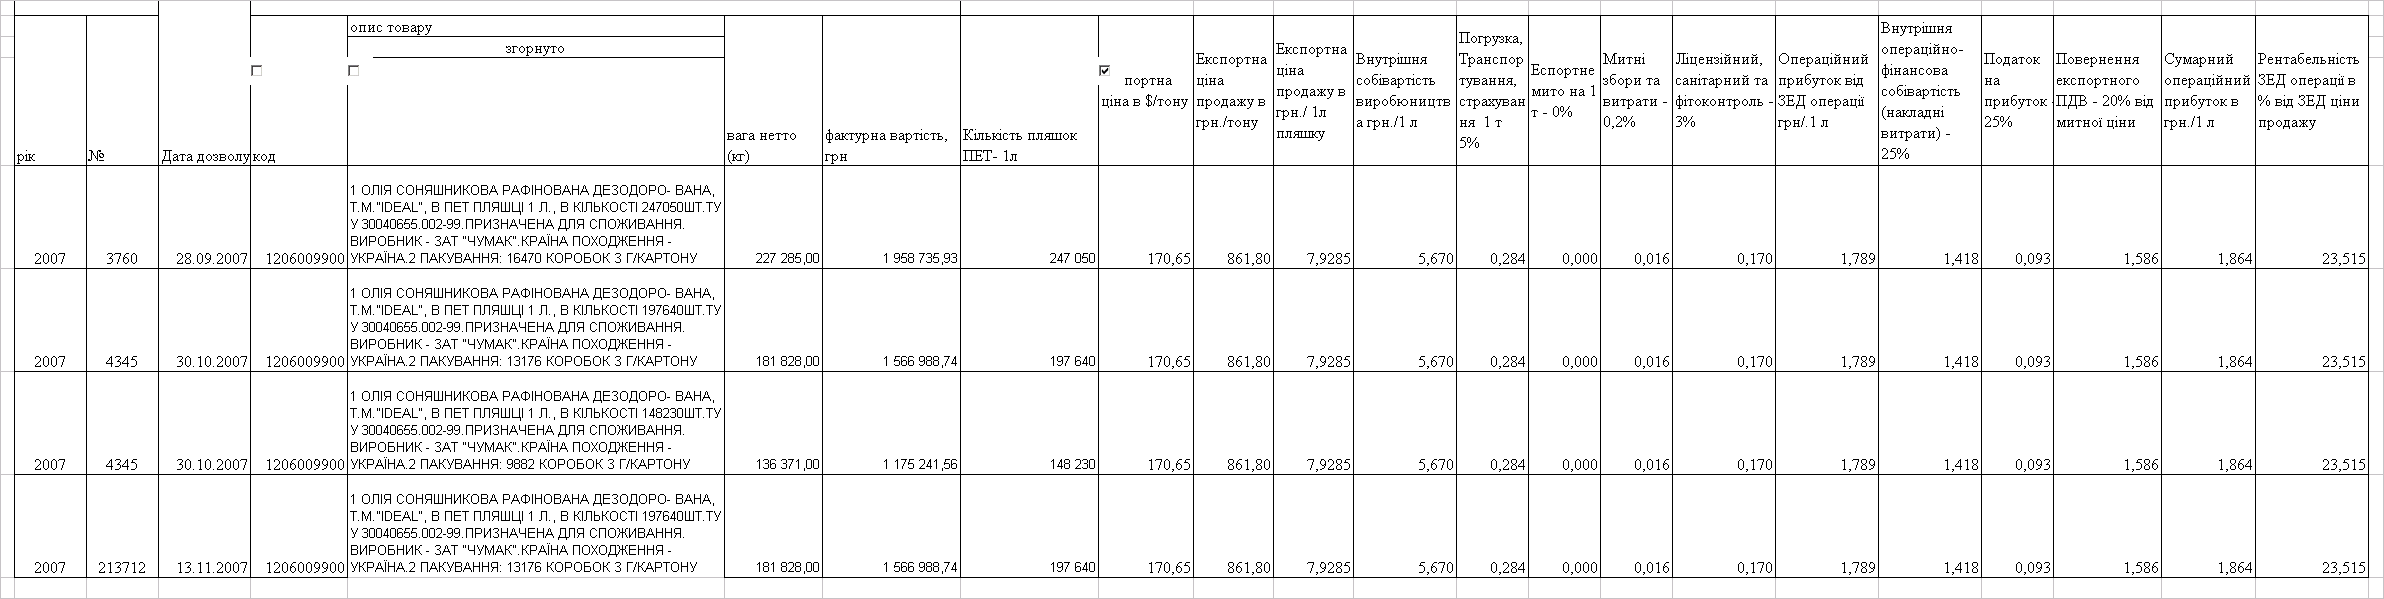
В таблиці 2.3 наведені результати розрахунків прибутковості та ефективності експорту соняшникової рафінованої олії для реальних контрактів 2007 року (додаток А) при світових та внутрішніх цінах жовтня – листопада 2007 року.
Як показує аналіз результатів розрахунків, наведених в табл.2.3, прибутковість ЗЕД операцій ЗАТ з ІІ «ДОЕЗ» по експорту соняшникової олії та їх рентабельність на рівні 23,5% у 2007 році виникала тільки з врахуванням експортного відщкодування ПДВ (20% від суми митної вартості товарів при експорті). При затримці експортного відшкодування рентабельність ЗЕД операцій падає до 3,0 4,0%, тобто експорт становиться неефективним.
Рівень рентабельності ЗЕД операцій по експорту соняшникової олії у 2007 році перевищував альтернативну ставку банківського депозитного відсотку у 16% (2007 рік), тобто вкладення коштів в фінансування експорту соняшникової олії було інвестиційно привабливе.
Як показує аналіз результатів розрахунків, наведених в табл.2.3, у листопаді 2008 року при різькому зниженні світових цін на насіння сонящнику прибутковість ЗЕД операцій по експорту соняшникової олії та їх рентабельність на рівні 23,4% виникає тільки при внутрішній закупівельній ціні не вище 800 1000 грн./тону та курсі долару 8,0 грн./1 долар США з врахуванням експортного відщкодування ПДВ (20% від суми митної вартості товарів при експорті). При підвищенні закупівельної ціни до 1650 грн./тону (внутрішні витрати виробдників України у 2008 році становлять не менше 1600 грн.за 1тону) – ефективність виготовлення олії та її експорту дорівнює нулю.
Таблиця 2.3
Результати розрахунків прибутковості та ефективності експорту соняшникової олії рафінованої для реальних контрактів 2007 року (додаток А) при світових та внутрішніх цінах жовтня – листопада 2007 року
Тому внутрішні закупівельні ціни трейдерів на насіння соняшнику в Україні в листопаді 2008 впали до 1000 1100 грн./тону, що робить виробників соняшнику – збитковими у 2008 році.
Встановлення на ринку України закупівельних цін на врожай соняшнику 2008 року на рівні 1100 – 1200 грн./тому фактично приведе до банкрутства виробників у сільскому господарстві України. При цьому, при наявності надлишку врожаю 2008 року в 3 млн.тон насіння соняшнику, який би можна було експортувати, ситуація для сільского господарства України з врахуванням кризи світової кон’юнктури є катастрофічною і потребує антикризової програми уряду по переработці соняшника та створенню державних стратегічних запасів соняшникової олії.
Олія соняшникова рафінована під товарним знаком “IDEAL” підприємством ЗАТ з ІІ «ДОЕЗ» реалізується на експорт (Росія, Білорусь, Грузія, Казахстан, Киргистан, Вірменія, Азербайджан) безпосередньо з ЗАТ “Чумак”.
Особа відповідальна за фінансове врегулювання ЗАТ з ІІ “ДОЕЗ”. ЗАТ “Чумак” декларант, але ЗАТ з ІІ “ДОЕЗ” відшкодовує всі витрати, понесені ЗАТ “Чумак” з відвантаженням та декларуванням готової продукції.
ДП з ІІ „Сантрейд” (Замовник) та ЗАТ з ІІ „ДОЕЗ” (Виконавець) враховуючи те, що Замовник та Виконавець уклали Договір на переробку давальницької сировини, Замовник потребує послуг, що відносяться до зберігання готової продукції та інших продуктів, що виникають з переробки, Замовник додатково потребує організації та контролю відвантажень та інших переміщень готової продукції, між станцією відправлень та зовнішніми складами та місцем призначення, включаючи складання відповідних залізничних та митних документів та іншу пов’язану з цим адміністративну роботу.
2.5 Розробка проекту (контракту) із зовнішньоекономічним партнером суб’єктом зовнішньоекономічної діяльності Франції
Згідно «ПОЛОЖЕННЯ про форму зовнішньоекономічних договорів (контрактів)» [24], зовнішньоекономічний договір (контракт) – це матеріально оформлена угода двох або більше суб'єктів зовнішньоекономічної діяльності та їх іноземних контрагентів, та спрямована на встановлення, зміну або припинення їх взаємних прав та обов'язків у зовнішньоекономічній діяльності.
Договір (контракт) укладається відповідно до Закону України "Про зовнішньоекономічну діяльність" [5]та інших законів України з урахуванням міжнародних договорів України. Суб'єкти підприємницької діяльності при складанні тексту договору (контракту) мають право використовувати відомі міжнародні звичаї, рекомендації міжнародних органів та організацій, якщо це не