Международный кредитный рынок и оценка его потенциала для финансирования национальной экономики
Самый распространенный вариант проектного финансирования в Республике Беларусь - выдача кредитов на строительство объектов недвижимости. Ими могут быть офисные здания, гостиницы, гипер- и супермаркеты, автозаправочные станции, крупные объекты жилищного строительства. Вместе с тем сферу проектного финансирования следует существенно расширить за счет интегрированного кредитования других крупных и вместе с тем высокодоходных проектов. Такими могут быть проектные решения апробированных новейших технологий [14, с.64].
3.2 Выпуск еврооблигаций, как источник финансирования дефицита бюджета
Одной из главных задач, стоящих перед правительством РБ и Министерством финансов, – привлечение внешних источников финансирования дефицита республиканского бюджета.
В декабре 2005 г. от синдиката международных банков I получен дебютный 12-месячный кредит в размере 32 млн. доля, США со спрэдом (премией за риски) к плавающей ставке Libor +4,25 процентных пункта [15, c.12]. На дату подписания соглашения процентная ставка по кредиту составила 8,92% годовых, тем не менее, план 2005 года по внешнему финансированию дефицита республиканского бюджета выполнен всего лишь на 28,1%.
В декабре 2006 г. также привлечен 12-месячный международный синдицированный кредит, но уже в размере 65 млн. евро и со спрэдом к плавающей ставке Euribor +3,50 п.п. На дату подписания соглашения процентная ставка по кредиту составила 7,24% годовых, однако этого все равно недостаточно.
Мировой опыт свидетельствует, что альтернативой международным синдицированным кредитам может выступить такая форма заимствования частного иностранного капитала, как международные облигационные займы. Отличие международных облигационных займов от международных синдицированных кредитов в том, что в качестве основных заемщиков выступают национальные правительства. В 2005 г. на них приходилось 46% объема привлеченных средств за счет международных облигационных займов, которые, главным образом, представлены еврооблигациями. В начале 2002 г. их доля составляла 84,9% рынка международных облигаций [15, c.12].
Еврооблигации доступны инвесторам практически любой страны. Их рынок обеспечивает высокую мобильность капитала в международном масштабе, т.к. привлекает огромное количество заемщиков и инвесторов. Эти бумаги обеспечивают инвесторам большую диверсификацию финансовых портфелей, более высокие доходы за вычетом налогов, чем те, которые они получили бы при размещении средств в национальные ценные бумаги. Еврооблигации отличают сравнительная простота операций и быстрота получения средств. Выпуск еврооблигаций - более стабильный источник заимствования во времена кризисов, чем банковские кредиты.
Еврооблигации являются активным источником привлечения долгосрочных кредитных ресурсов, поскольку отличаются от синдицированных кредитов большими объемами и сроками заимствования. По данным одного из лидеров среди ведущих менеджеров по размещению еврооблигаций французского банка BNP Paribas, типичные условия заимствования в форме международного синдицированного кредита и еврооблигационного займа отображены в таблице.
Еврооблигации предлагают национальным правительствам более выгодные условия заимствования по сравнению с международными синдицированными кредитами. Кроме того, стоимость заимствования посредством еврооблигаций для национального правительства, как правило, меньше, чем для других национальных заемщиков: предприятий, банков.
Однако основным недостатком еврооблигаций является более высокий уровень информационной асимметрии относительно кредитоспособности заемщика.
Так как сегодня на рынке международных облигационных займов кредиторы представлены большим числом, чем на рынке синдицированных кредитов, то они в большей степени определяют правила игры, с которыми приходится считаться заемщикам. Поэтому получение кредитного рейтинга при международном облигационном заимствовании носит фактически обязательный характер.
В настоящее время 124 государства из числа 191 страны-члена ООН имеют хотя бы один кредитный рейтинг, 24 страны имеют по одному рейтингу, 26 -по два, а 74 обладают тремя рейтингами, что является максимально возможным числом.
Значение кредитного рейтинга выражается латинскими буквами с уточняющими буквами или символами. Любое значение рейтинга имеет свою интерпретацию. Рейтинги подразделяются на три отдельные категории: инвестиционная (ААА/Ааа, АА/Аа, А/А, ВВВ/Ваа), неинвестиционная, или спекулятивная (ВВ/Ва, В/В), и категoрия дефолта (ССС/Саа, СС, С/Са, SD, D). Путем снижения значении рейтинга до определенных отметок рейтинговые агентства могут объявлять дефолты по долговым обязательствам.
Выпуски еврооблигаций без рейтингов размещались национальными правительствами преимущественно в первой половине 90-х гг. XX века. Однако усиление конкуренции среди заемщиков на международном облигационном рынке во второй половине 90-х и в начале XXI века привело к тому, что правительства, размещающие свои дебютные международные облигационные выпуски, старались получить перед размещением два, а то и три рейтинга.
В ноябре 1996 г. Россия совершила свой первый публичный облигационный заем после 1917 г. (на сумму 1 млрд. долл. США, на 5 лет и под годовую купонную ставку 9,25%). В октябре 1996 г. она получила кредитные рейтинги от агентств «Стэндард энд Пурз», «Мудиз Инвесторе Сервиз» и «Фитч Рэйтингз». До этого РФ были размещены два частных облигационных выпуска на внешних рынках.
В настоящее время получение суверенного кредитного рейтинга является крайне важным начальным этапом подготовки публичного выпуска национальным правительством международных облигаций. Его значение оказывает влияние не только на стоимость заимствования, но и на размер комиссии ведущего менеджера за размещение. Регрессионный анализ 129 суверенных облигационных займов в долларах США, размещенных с период с апреля 2003 г. по декабрь 2006 г. на Лондонской фондовой бирже, дает следующие результаты: такие три фактора, как значение суверенного рейтинга (агентства «Стэндардэнд Пурз») на момент выпуска, срок обращения и объем займа на 74,6% объясняют размер доходности к погашению на момент выпуска. При этом в значительно большей степени статистически значимым является кредитный рейтинг [15, c.14].
21 августа 2007 года международное рейтинговое агентство Standard&Poor's присвоило Республике Беларусь долгосрочный кредитный рейтинг в иностранной валюте – «В+»; краткосрочный кредитный рейтинг в иностранной валюте – «В»; долгосрочный кредитный рейтинг в национальной валюте – «ВВ»; краткосрочный кредитный рейтинг в национальной валюте – «В». Прогноз изменения рейтингов – «Стабильный» [17]. Рейтинги Республики Беларусь отражают чрезвычайно высокий уровень суверенных условных обязательств вследствие сильной роли государства в экономике; слабую внешнюю ликвидность с покрытием резервами счета текущих операций значительно меньше одного месяца в 2006 году, а также низкую предсказуемость политического выбора вследствие чрезвычайной централизации политической системы [19]. Если бы Правительство Республики Беларусь разместило дебютный публичный облигационный заем на внешних рынках в начале текущего года, то даже при самом низком из вновь присваиваемых рейтингов (В-/ВЗ), а также с учетом надбавки за дебют (по данным МВФ, это как минимум 0,30%) доходность к погашению на момент размещения составила бы 7-8%.
Несмотря на рост базисных процентных ставок, значительный спрос на еврооблигации, особенно эмитентов с неинвестиционными рейтингами, приводит к снижению спрэдов, что в конечном итоге сохраняет на международном облигационном рынке достаточно выгодные условия для заимствования.
Так, по состоянию на 2 марта т.г. средняя доходность к погашению по обращающимся на Штутгартской фондовой бирже (занимает второе место в Германии после Франкфуртской) облигациям иностранных правительств с рейтингами группы В составила 6,27% (средний спрэд - 2,36%), а с рейтингами группы ВВ - 5,59% (средний спрэд -1,67%) [15, с.14].
Если стоимость заимствования по второму международному синдицированному кредиту считается приемлемой для республики, то таковой можно считать и прогнозируемую стоимость заимствования по еврооблигациям (7-8%). Даже если стоимость заимствования по еврооблигационному займу будет несколько выше, чем по синдицированному кредиту, объем еврооблигационного займа составит не 32 или 65 млн., а может быть 250-500 млн. при сроке обращения более трех лет.
Использование правительством еврооблигационных займов позволит покрыть потребность во внешнем финансировании дефицита республиканского бюджета на вполне приемлемых для республики условиях.
Кроме того, достаточно высокий запас финансовой безопасности страны и низкий уровень дефицита республиканского бюджета позволят прибегать к этому источнику для повышения объема государственных инвестиционных ресурсов. Это весьма актуально, учитывая то, что предприятия с наибольшей долей износа активной части основных производственных фондов находятся в государственной собственности, а также то, что внутренний финансовый рынок не характеризуется достаточной емкостью, а доля прямых иностранных инвестиций и иностранных кредитов в объеме инвестиций в основной капитал сохраняется на низком уровне, и для правительства стоимость заимствования посредством еврооблигаций будет существенно ниже, чем для других национальных заемщиков.
Если же в течении года после присвоения рейтинга выпуск не состоится, это будет свидетельствовать о неэффективном использовании валютных средств республиканского бюджета. Ведь вознаграждение агентству только за присвоение рейтинга составляет 80-90 тыс. долл. США. При выпуске в течение 12 месяцев после присвоения рейтинга за его использование при публичном размещении ничего платить не придется. По истечении льготного периода за выпуск необходимо выплатить порядка 0,03% от объема займа. Получается, что в случае выпуска займа объемом 500 млн. евро в рамках льготного периода экономия составит 150 тыс. евро [15, c.15].
Кроме того, отсутствие выпуска не позволит рассчитывать на скорое повышение рейтинга. Опыт ряда стран показывает, что одним из эффективных способов повышения значения рейтинга является демонстрация своевременного и полного выполнения своих публичных долговых обязательств.
Таким образом, получение суверенного кредитного рейтинга Правительством Республики Беларусь должно обязательно рассматриваться как начальный этап публичного выпуска еврооблигационного займа. Это позволит профинансировать дефицит республиканского бюджета и повысить объем государственных инвестиционных ресурсов на приемлемых для страны условиях [15, c.15].
3.3 Расширение ресурсной базы банков за счет международного кредитного рынка
Одно из направлений, которое успешно разрабатывается банками для расширения ресурсной базы, — это заимствование средств на зарубежном финансовом рынке.
В последнее время белорусские банки наряду с кредитами (займами), депозитами, векселями начали привлекать средства от нерезидентов в иностранной валюте с помощью иных форм, например, синдицированных кредитов и кредитных нот двух видов — Credit Linked Notes (CLN) и Loan Participation Notes (LPN). В перспективе — появление еврооблигаций и Initial public offering (IPO) [10, с.38].
Международные синдицированные кредиты — кредиты, предоставляемые несколькими кредиторами одному заемщику. Они не требуют обязательного получения рейтинга, хотя наличие рейтинга желательно, поскольку способствует снижению процентной ставки и увеличению количества кредиторов [11, с.72].
По сравнению с привлечением стандартного двустороннего кредита все условия синдицированного кредита единообразны для каждого кредитора и позволяют заемщику снизить трудозатраты на обслуживание долга. Сумма кредита не ограничена нормативами и возможностями одного банка, что позволяет привлекать значительные денежные средства. Синдицированный кредит, являясь публичным продуктом, позволяет укрепить кредитную историю и репутацию как заемщика, так и кредиторов. При необходимости привлечения кредитов от нерезидентов в сжатые сроки, по сравнению с кредитными нотами, еврооблигация и IPO, синдицированные кредиты могут стать приемлемыми способами заимствования.
Кредитные ноты — форма привлечения средств на открытом рынке. Выпуск осуществляется в форме ценных бумаг, эмитированных юридическими лицами-нерезидентами, выплаты по которым напрямую зависят от исполнения обязательств по подлежащему активу (например, по кредиту, выданному нерезидентом белорусскому банку). В данном случае инвестор, приобретающий CLN или LPN, принимает на себя риск белорусского банка. Его доход зависит от того, исполнит ли белорусское кредитное учреждение свои обязательства по лежащему в основе CLN или LPN кредиту.
CLN (ноты, связанные с кредитом) подходят маленьким компаниям, не желающим раскрывать о себе большие объемы информации. Компании руководствуются при этом документом под названием Private Placement Invention, разрешающим не делать проспекта эмиссии в случае, если число инвесторов не превышает 100. Для выпуска CLN не требуется получения кредитного рейтинга и прохождения процедуры листинга на фондовой бирже [10, с.40].
LPN (ноты участия в кредите) чаще используются крупными компаниями. Их выпускает крупный банк, предоставляющий кредит, а покупатели нот как бы финансируют этот кредит. Выпустить LPN сложнее, чем CLN, поскольку требуется наличие рейтинга, проведение процедуры листинга на одной из европейских бирж, более серьезные требования предъявляются к раскрытию информации, в том числе через проспект эмиссии, составленный юридической организацией.
Еврооблигации — разновидность ценных бумаг в виде купонных облигаций, выпускаемых эмитентом в целях получения долгосрочного займа на международном рынке. Как правило, стоимость ресурсов посредством выпуска облигаций несколько ниже, чем у синдицированных кредитов и кредитных нот. Обязательно наличие рейтинга и прохождение листинга на одной из европейских бирж (обычно Лондонская или Люксембургская).
IPO (Initial public offering) — первичное публичное размещение акций на бирже позволяет предприятию-эмитенту увеличить уставный капитал и привлечь дополнительные ресурсы для развития, которые не нужно будет возвращать с процентами, как в случае с кредитами или облигациями. Получение компанией статуса "публичной" повышает ее прозрачность, так как прежде чем выйти на рынок IPO, предприятию необходимо составить отчетность по международным стандартам. Также укрепляется имидж и расширяется круг кредиторов, улучшаются отношения с клиентами и контрагентами. Выпуск акций позволяет привлечь внимание к компании, что также усиливает ее конкурентные позиции. В IPO заинтересованы не только акционеры, но и государство, поскольку привлечение дополнительных инвестиций усиливает экономику.
К сожалению, белорусские банки еще не апробировали IPO, не вышли они и на рынок еврооблигаций. Вместе с тем увеличивается практика использования синдицированных кредитов и кредитных нот CLN и LPN.
Следует отметить, что использование новых финансовых инструментов при привлечении средств нерезидентов во многом определялось наличием рейтинга у банков, а также составлением ими отчетности по международным стандартам В настоящее время 5 белорусских банков (АСБ "Беларусбанк", ОАО "Белагропромбанк", ОАО "Белгазпромбанк", ОАО "Белинвестбанк" и ОАО "Белпромстройбанк") имеют рейтинг международного кредитного рейтингового агентства Fitch Ratings. Эти банки в основном и работали на международном финансовом рынке в части привлечения средств посредством использования новых финансовых инструментов. Рейтинг для всех одинаков и находится на уровне:
долгосрочный рейтинг дефолта эмитента в иностранной валюте — "В-";
краткосрочный рейтинг в иностранной валюте — "В";
рейтинг поддержки — "5";
прогноз по международному рейтингу — "стабильный";
индивидуальный рейтинг ОАО "Белпромстройбанк", АСБ "Беларусбанк" и ОАО "Белагро промбанк" — "D/E", у ОАО "Белгазпромбанк" и ОАО "Белинвестбанк" — "Е".
В этой связи видится целесообразным отечественным банкам и предприятиям, желающим выйти на международный финансовый рынок, выходить на него постепенно. Сначала необходимо получить рейтинг и начать составлять отчетность в соответствии с международными стандартами, а к привлечению средств приступить с зарубежных кредитов в разных формах. Затем выпустить еврооблигации и, в конце концов, провести IРО [10, с.43].
Еврооблигаций в пассивах наших кредитных учреждений пока нет. Хотя недавно представители АСБ "Беларусбанк" заявили, что их банк планирует выпустить еврооблигации, а также получить второй международный рейтинг — агентства Мооdу's. Зарубежные инвесторы охотнее дают свои деньги, если эмитент имеет не один, а несколько рейтингов.
В Республике Беларусь проводится работа по организации выпуска корпоративных облигаций крупнейших белорусских предприятий. Белорусские банки должны оказать необходимое содействие в осуществлении предприятиями таких облигационных заимствований. При этом они могут выступать как в качестве финансовых консультантов, андеррайтеров, так и инвесторов при размещении облигаций белорусских предприятий.
Успешная реализация данного проекта повысит привлекательность для белорусских предприятий облигационных заимствований как эффективного инструмента привлечения внешних долгосрочных ресурсов.
Проектное финансирование является одним из способов привлечения ресурсов международного кредитного рынка в реальный сектор экономики, для реализации дорогостоящих проектов, имеющих национальное значение.
Для финансирования дефицита бюджета возможно использование выпуска еврооблигаций и размещение их на международном рынке. Тем более, что Республике Беларусь присвоен суверенный кредитный рейтинг. Использование правительством еврооблигационных займов позволит покрыть потребность во внешнем финансировании дефицита республиканского бюджета на вполне приемлемых для республики условиях. Достаточно высокий запас финансовой безопасности страны и низкий уровень дефицита республиканского бюджета позволяют прибегать к этому источнику для повышения объема государственных инвестиционных ресурсов.
В связи с тем, что многие белорусские банки уже получили кредитные рейтинги международных рейтинговых агентств, они могут использовать для расширения своей ресурсной базы такие инструменты международного кредитного рынка как кредитные ноты, IPO, еврооблигации. Кроме того, более широко следует использовать возможности синдицированного кредитования.
ЗАКЛЮЧЕНИЕ
Рост национальной экономики, ее инновационная направленность, потребность в обновлении основных средств производства, а также процессы интеграции в международное сообщество приводят к значительному расширению инвестиционных потребностей субъектов хозяйствования. В условиях хронической нехватки собственных средств у большинства предприятий, дефиците бюджета и ограниченности ресурсной базы белорусских банков особое значение приобретает возможность использования ресурсов международного кредитного рынка.
Международный кредит стимулирует внешнеэкономическую деятельность страны, обеспечивает бесперебойность международных расчетных и валютных операций, усиливает позиции стран-кредиторов, способствует созданию в странах должниках выгодных для кредиторов экономических режимов. В силу этого противоречия действия международные кредитные отношения должны являться предметом особого внимания со стороны государства. Использование новейших инструментов международного кредитного рынка позволяет осуществлять взаимовыгодное сотрудничество с финансово-кредитными организациями, минимизировать кредитные риски, управлять внешним долгом страны.
Привлечение иностранных кредитных средств в национальную экономику является необходимостью. С одной стороны государство стимулирует приток иностранных инвестиций: отмена «золотой акции», получение суверенного кредитного рейтинга, нулевые таможенные ставки для ввозимого технологического оборудования, с другой – отказывается от кредитной поддержки МВФ и других валютно-кредитных организаций с целью ограничения вмешательства зарубежных государств в национальную политику и экономику.
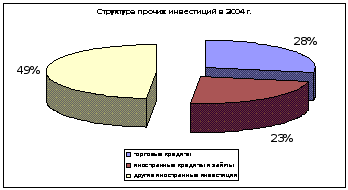
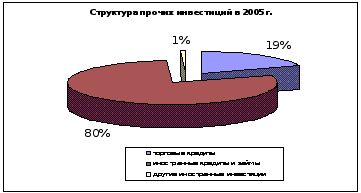
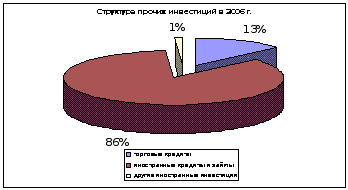
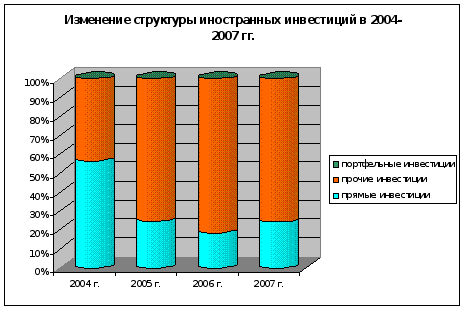
Для Республики Беларусь, как и для большинства стран-импортеров иностранного капитала предпочтительными являются прямые иностранные инвестиции, но иностранные инвесторы не торопятся вкладывать средства в развитие национальной экономики. Для них наиболее предпочтительными являются вложения на возвратной основе в виде торговых кредитов, банковских кредитов, и прочих видов международного кредита.
Привлечение иностранных кредитов в рамках проектного финансирования является наиболее удачным сочетанием кредитования и прямых инвестиций. В отличие от обычного кредита, при котором заемщик или организатор проекта берет на себя все риски, в проектном финансировании риски распределяются между кредиторами, заемщиком и правительством (при ПФ на базе концессионного соглашения). Проектное финансирование на базе концессионных соглашений позволяет привлекать значительные финансовые ресурсы иностранных инвесторов и кредиторов для реализации инвестиционных проектов в капиталоемких отраслях национальной экономики, имеющих стратегическое значение.
Использование международных кредитных ресурсов необходимо не только в производственной сере. В области государственных финансов также имеется потребность во внешнем финансировании. Получение страной кредитного рейтинга позволяет Республике Беларусь осуществить международный заем посредством выпуска еврооблигаций. Выпуск еврооблигаций позволит привлечь средства для финансирования дефицита бюджета на более выгодных условиях, чем синдицированные краткосрочные кредиты международных банков.
Потребность банковской сферы в иностранных ресурсах объясняется повышенным спросом на кредиты со стороны белорусских предприятий. Для расширения ресурсной базы белорусских банков возможно использование таких инструментов международного кредитного рынка как синдицированные кредиты, кредитные ноты, размещение еврооблигаций, первичное публичное размещение акций на бирже (IPO).
Международный кредитный рынок обладает огромным потенциалом для финансирования национальной экономики. Главное – выбрать подходящие для каждой конкретной ситуации инструменты этого рынка.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
1. Государственная Программа социально-экономического развития Республики Беларусь на 2006 – 2010 годы.//www.pravo
2. Основные направления денежно-кредитной политики Республики Беларусь на 2008г.//Сайт Национального банка Республики Беларусь/Режим доступа: www.nbrb – Дата доступа: 19.03.2008
3. «Об инвестиционной деятельности в Республике Беларусь в 2006 году». Постановление Совета Министров Республики Беларусь № 215 от 16 февраля 2006 г// www.pravo.
4. «Об инвестиционной деятельности в Республике Беларусь в 2007 году». Постановление Совета Министров Республики Беларусь № 415 от 31 марта 2007 г.// www.pravo.
5. Теория финансов: учеб. Пособие/ Н.Е. Заяц, М.К.Фисенко – изд. 2-е – Мн.: БГЭУ, 2006. – 351 с.
6. Международные валютно-кредитные и финансовые отношения: учеб.пособие/ Л.Н.Красавина – М.: Финансы и статистика, 2005. – 576 с.
7. Финансы внешнеэкономической деятельности: учеб. Пособие/ К.В.Рудый - Мн.: БГЭУ, 2003 – 123с.
8. Международная экономика : Курс лекций/ Н.В. Черченко, Н.И.Суханов, А.Н. Леонович – Мн.: РИВШ, 2006 -124 с.
9.Мировая экономика. Мировая финансовая система. Международный финансовый контроль: Учебник для студентов вузов/ В.А.Щегорцов, В.А.Таран – М.: Юнити –Дана, 2005 – 528 с.
10. А.Раков. Новые источники расширения ресурсной базы банков//Банковский вестник. - 2007. - № 16. - С.38-45
11. И.А.Еремеева. Использование инструментов международного рынка ссудных капиталов Республикой Беларусь// Вестник БГЭУ. – 2007. - № 3. - С.72-77
12.Ирниязов Б.С. Организация проектного финансирования с использованием концессионного соглашения//Финансовый мнеджмент. – 2007. - № 5. - С. 63-67
13. С.П. Панкевич. Иностранные инвестиции в реальный сектор экономики Республики Беларусь в 2007 г.// планово-экономический отдел – 2008. - № 3. - С.11-20
14. А.С. Родюков. Проектное финансирование: зарубежный опыт и предпосылки применения в Республике Беларусь.// Экономический бюллетень НИЭИ министерства экономики Республики Беларусь – 2007. - № 9. - С. 54-65
15. П.Л. Ладик. Суверенный кредитный рейтинг и внешнее финансирование дефицита бюджета// Финансы, учет, аудит – 2007. - № 7. – С. 12-15
16.К.Рудый. Международный кредит: Сущность и факторы развития// Банковский вестник – 2005. - № 23. - С. 25-30
17. По мнению экспертов, наличие кредитного рейтинга обеспечит Беларуси улучшение инвестиционного климата.//Сайт посольства Республики Беларусь в российской федерации./ Режим доступа: embassybel/ . - Дата доступа: 20.03.2008
18. Членство Республики Беларусь в международных финансовых и других организациях.//Сайт Министерства финансов РБ./Режим доступа: minfin.gov. - Дата доступа: 20.03.2008
19. Присвоены долгосрочные суверенные кредитные рейтинги Республике Беларусь//Информационное агентство ФК Новости/ Режим доступа: fcinfo.- Дата доступа: 20.03.2008,
ПРИЛОЖЕНИЕ А
ПРИЛОЖЕНИЕ Б