Международное движение капитала
Последующие поколения экономистов-марксистов, не отходя от постулата избытка капитала, выделили еще несколько причин его экспорта (иногда называя их условиями): растущая интернационализация производства, усиливающееся соперничество монополий, повышение темпов развития (что ведет к усилению зарубежного спроса на капитал со стороны как развивающихся, так и экономически развитых стран). Ряд экономистов марксистской школы подчеркивали, что ускорение темпов развития после Второй мировой войны в индустриальных странах увеличило финансовые и организационные возможности монополий для экспорта капитала из этих стран, несмотря на отсутствие тенденции нормы прибыли к понижению. Однако идея Маркса о главной причине экспорта капитала осталась основополагающей в марксистской теории.
Теории портфельных инвестиций.
Эти теории во многом определяются тем, что портфельных инвесторов интересуют за рубежом прежде всего четыре момента: а) уровень доходности иностранных ценных бумаг; б) степень риска по этим вложениям; в) уровень ликвидности этих бумаг; г) желание диверсифицировать свой портфель ценных бумаг за счет бумаг иностранного происхождения [9]. Комбинация этих четырех моментов приводит к тому, что портфельные инвестиции особенно сильно подвержены колебаниям экономической и политической конъюнктуры.
Теория бегства капитала.
Данная теория разработана слабо. Это видно хотя бы из того, что сам термин "бегство капитала" трактуется по-разному. А это сказывается на результатах оценки масштабов этого явления. Так, Д. Каддингтон сводит бегство капитала к нелегальному ввозу и вывозу краткосрочного капитала [5]. Однако большинство исследователей вслед за Ч.П. Киндлебергером полагают, что бегство капитала - это такое движение капитала из страны, которое противоречит ее национальным интересам и происходит из-за неблагоприятного для многих отечественных владельцев капитала инвестиционного климата в стране. Некоторые добавляют, что капитал "бежит" еще и потому, что часто он имеет незаконное происхождение.
1.7 Масштабы, динамика и география международного движения капитала
Величина функционирующего за рубежом иностранного капитала огромна. Только объем накопленных в мире прямых инвестиций к 1997 г. составил около 3,5 трлн. долл. По оценке ООН, на предприятиях с иностранным капиталом в 1997 г. производилось товаров и услуг на 9,5 трлн. долл. Более трети мирового экспорта товаров и услуг (в 1997 г. он составил 6,4 трлн. долл.) приходится на внутрифирменную торговлю (т.е. торговлю между зарубежными филиалами и их родительскими компаниями). Следовательно, объем подобного зарубежного производства в полтора раза превышает объем внутрифирменного экспорта [6].
В мире в 1997 г. насчитывалось почти 450 тыс. зарубежных филиалов, которыми владеют 54 тыс. родительских компаний. Их число постоянно растет, преимущественно за счет выхода на мировой рынок компаний среднего и даже небольшого размера. Но основу ТНК по-прежнему составляют крупные корпорации с десятками зарубежных филиалов. Так, на 100 крупнейших транснациональных корпораций приходится шестая часть накопленных в мире иностранных прямых инвестиций. Эти корпорации почти все из развитых стран, именно в этих странах расположены штаб-квартиры их родительских компаний. Однако число ТНК из стран развивающихся и с переходной экономикой быстро растет, преимущественно за счет фирм из новых индустриальных стран (Мексики, Бразилии, Малайзии и др.), а также Китая и России.
В результате картина современной международной экономической жизни создается, прежде всего, теми компаниями, которые не только активно торгуют с зарубежными странами, но и активно инвестируют там. Менеджеры развитых и многих развивающихся стран считают, что их рынок - весь мир (прежде всего страны их региона), а для работы на этом рынке уже нельзя ограничиться одной только торговлей, нужно все активнее инвестировать за рубежом, создавая там свои отделения, дочерние и ассоциированные фирмы. С их точки зрения, это надежный способ проникновения и расширения присутствия их фирм на внешнем рынке.
Для компаний многих стран производство товаров и услуг за рубежом уже стало важнейшим способом работы на внешнем рынке. ТНК США и Японии реализовали таким способом соответственно 1/2 и 1/4 всей продаваемой ими за рубежом продукции.
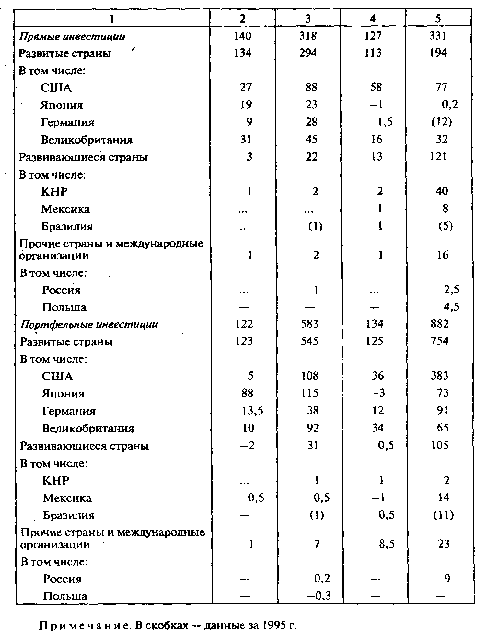
В табл.2 приведены данные, характеризующие масштабы международного движения капитала [10].
Таблица 2. Масштабы и география международного движения капитала (по данным платежных балансов), млрд долл.
2. Россия в международном движении капитала
2.1 Особенности ввоза капитала в Россию
Участие России в международном движении капитала заметно, однако весьма специфично. Как страна - импортер капитала Россия является заметным объектом приложения ссудного капитала, преимущественно государственного и международных организаций. В 90-х гг. в Россию было привлечено кредитов на сумму несколько десятков миллиардов долларов. Однако большой ежегодный приток ссудного капитала увеличивает задолженность России перед мировым сообществом со всеми вытекающими отсюда последствиями: растущие ежегодные платежи в счет долга, "связанность" многих кредитов с закупками товаров в странах-кредиторах и т.д. К началу 1999 г. внешняя задолженность России составила 141,5 млрд. долл., а ежегодные платежи по ней начали составлять уже двузначную цифру.
Что же касается предпринимательского капитала, то, несмотря на все усилия (или, скорее, призывы) государственных органов, его присутствие в России невелико: за 90-е гг. в стране было вложено около 10 млрд. долл. иностранных предпринимательских инвестиций, преимущественно прямых [6-9].
Россия особенно заинтересована в притоке прямых инвестиций, так как они не увеличивают внешний долг (а напротив, способствуют получению средств для его погашения); обеспечивают эффективную интеграцию национальной экономики в мировую благодаря производственной и научно-технической кооперации; служат источником капиталовложений, причем в форме современных средств производства; приобщают отечественных предпринимателей к передовому хозяйственному опыту.
Потенциально Россия может быть одной из ведущих стран с переходной экономикой по объему приложения прямых инвестиций. Этому способствует ее большой внутренний рынок, сравнительно квалифицированная и одновременно дешевая рабочая сила, значительный научно-технический потенциал, огромные природные ресурсы и наличие инфраструктуры, хотя и не слишком развитой. Однако социально-политическая ситуация в стране нестабильна. Хозяйственные законы противоречивы, часто подвергаются изменениям. Высока криминализация и бюрократизация экономики. Нет ясности с правами собственности (на приватизированные объекты, землю), высока вероятность сильных изменений в экономической политике в целом. Экономика страны находится в состоянии длительного кризиса, сохраняется высокая инфляция, уровень налогов и инвестиционных льгот явно не способствует предпринимательской деятельности.
Все эти причины воздействуют на инвестиционный климат в нашей стране, который оценивается как не очень благоприятный.
Объем накопленных иностранных прямых инвестиций оценивался на начало 1998г. в Китае (не считая Гонконга) в 217 млрд. долл., в Венгрии и Польше - по 16, а в России - примерно в 10 млрд. долл.
2.2 Особенности вывоза капитала из России
Россия не только ввозит, но и вывозит капитал, в основном в рамках его бегства. Легальное бегство капитала происходит преимущественно в виде роста зарубежных активов российских коммерческих банков, покупки иностранных ценных бумаг и притока иностранной наличной валюты в Россию для ее продажи желающим. Нелегальное бегство капитала складывается из непереведенной из-за рубежа экспортной выручки и предоплаты непоступившего импорта, контрабандного экспорта, а также из формально упущенной выгоды по бартерным операциям. Ежегодный вывоз капитала из России составляет несколько десятков миллиардов долларов, значительно превосходя ввоз капитала в страну.
Ведущей формой вывоза капитала из России в период 1991 - 1993 гг. являлся экспорт ссудного капитала в бывшие советские республики. Россия субсидировала их на сумму, составившую около 8% российского ВВП, предоставляя им так называемые технические кредиты для покупки российских товаров и занижая цены на них по сравнению с мировыми. Однако в последние годы государственные кредиты невелики, их роль на себя взяли экспортные кредиты предприятий, а также те поставки товаров в страны - члены СНГ, которые часто не полностью оплачиваются и превращаются в задолженность этих стран России.
Вывоз предпринимательского капитала из России относительно невелик. Эти инвестиции преимущественно размещены в Западной Европе в целях создания товаро- и услугопроводящей сети и часто имеют форму оффшорных компаний.
Представляется, что в будущем важнейшим регионом размещения российского капитала могут стать бывшие советские республики, что связано с их особой ролью во внешнеэкономических связях страны. Этому может способствовать и капитализация долга бывших советских республик России, т.е. обмен их долговых обязательств на их собственность. Однако в настоящее время другие страны СНГ не являются таким объектом приложения российского капитала, как оффшорные центры мира, где размещено, по оценке, несколько десятков миллиардов долларов российских инвестиций. Все российские инвестиции за рубежом оцениваются в 200-300 млрд. долл.
3. Структурный анализ международного движения капитала
Объемный приток иностранного капитала в отечественную экономику в 2005-2006 гг. закономерно породил вопросы об экономической сущности данного явления и его последствиях для экономики Российской Федерации, его теоретическом объяснении.
Для анализа международного движения частного капитала обратимся к структуре платежного баланса Российской Федерации, сформировавшейся в последние годы. Отличительной чертой финансового счета российского платежного баланса среди платежных балансов стран с переходной экономикой выступает высокая доля ссуд и займов в структуре привлеченного иностранного капитала и значительный объем низкодоходных форм вывоза отечественных инвестиций [10].
Так, с 2003 г. согласно данным статистики платежного баланса Российской Федерации объем иностранного капитала, привлеченного частным сектором отечественной экономики в форме ссуд и займов, увеличивался наиболее высокими темпами. Если в 2003 г. частным сектором российской экономики было привлечено 53,3 млрд. дол. США, то в 2005 г. - уже 85,7 млрд. дол. США, а за I-III квартал 2006 г. - 58,3 млрд. дол. США.
В то же время другие формы привлечения капитала играли для российской экономики менее значимую роль. В частности, приток прямых иностранных инвестиций в Россию оставался достаточно стабильным в течение 2004-2005 гг. (в объеме 15,4 и 15,2 млрд. дол. США соответственно), а реальный приток прямых вложений в российскую экономику был несоизмеримо малым по сравнению с привлечением ссудного капитала. Несмотря на некоторую активизацию притока прямых иностранных инвестиций в I-III кварталах 2006 г. (25,5 млрд. дол. США), сохраняющаяся в их структуре высокая доля реинвестированных доходов (9,4 млрд. дол. США) не позволяет рассматривать данную форму притока капитала как реальную альтернативу ссудной. Еще менее заметную роль в структуре импорта капитала отечественным частным сектором играли портфельные инвестиции. Их объем в 2004-2005 гг. колебался около 1 млрд. дол. США. Возросшая роль стала заметной лишь в I-III кварталах 2006 г. (14,3 млрд. дол. США) на фоне активизации скупки нерезидентами дорожающих акций российских компаний (10,0 млрд. дол. США).
Экспорт капитала частным сектором из России на протяжении последних лет характеризовался консервативной структурой. Основными формами российских частных инвестиций за границу являлись предоставление ссуд и займов в различных формах, а также размещение средств на текущих и депозитных счетах за рубежом. Суммарный объем экспорта капитала в этих формах в 2005 г. составил 18,2 млрд. дол. США, а в I-III кварталах 2006 г. увеличился до 24,6 млрд. дол. США. При этом наращивание остатков на текущих счетах и депозитах отечественных компаний и банков за рубежом - наименее доходная форма размещения отечественного капитала за рубежом - составляла значимую долю в структуре экспорта ссудного капитала. В 2005 г. ее объем составил 4,3 млрд. дол. США, а в I-III кварталах 2006 г. - 6,5 млрд. дол. США (или около четверти размещенного капитала в ссудной форме).
Объем прямых инвестиций за границу, составивший в 2005 г. и в I-III кварталах 2006 г.13,7 и 14,4 млрд. дол. США соответственно, не играл преобладающей роли в структуре экспорта частного российского капитала. Невысоким был и объем портфельных инвестиций резидентов за рубеж (4,4 млрд. дол. США и 1,9 млрд. дол. США в 2005 г. и в I-III кварталах 2006 г. соответственно). Выраженной специфической чертой экспорта российского капитала является стабильно высокая доля его вывоза в нерегистрируемых формах. Объем утечки капитала, который может быть оценен в 2004-2005 гг. на уровне 32,2 и 39,0 млрд. дол. США соответственно, поглощал значительную долю сальдо счета текущих операций (55 и 47% соответственно) и превышал вывоз капитала в традиционных формах - прямых и портфельных инвестиций, а также в форме ссуд и займов. Преодолеть масштабную утечку капитала удалось лишь в 2006 г. (ее объем в I-III кварталах снизился до 14,6 млрд. дол. США, или до 20% сальдо счета текущих операций). Сопоставление статей ввоза и вывоза частного капитала представлено в таблице 3.
Таблица 3
Группировка основных статей международного движения частного капитала в России в 2004-2005 гг., млрд дол. США
| 2004 г. | 2005 г. | 2004 г. | 2005 г. | ||
| Приток капитала в Россию | Отток капитала из России | ||||
| Прямые инвестиции | 15,4 | 15,2 | Прямые инвестиции | 13,8 | 13,7 |
| Портфельные инвестиции | 1,3 | 1,1 | Портфельные инвестиции | 2,2 | 4,4 |
| Ссуды и займы | 23,0 | 55,8 | Ссуды и займы | 1,8 | 18,2 |
| Утечка капитала | 32,2 | 39,0 | |||
| Другие виды инвестиций | -0,9 | 1,5 | Другие виды инвестиций | -3,1 | -2,8 |
| Итого, приток иностранного капитала в частный сектор | 38,8 | 73,6 | Итого, отток капитала из частного сектора | 46,9 | 72,5 |
Оценку мотивов ввоза в Российскую Федерацию и вывоза за рубеж частного капитала следует начать с рассмотрения сравнительной доходности вложений в России и за рубежом (см. табл.4). С учетом аккумулированных в России иностранных инвестиций, стоимость их обслуживания в 2005 г. была наиболее высокой в части акционерного капитала - около 11,5%, стоимость обслуживания иностранного капитала в форме портфельных инвестиций и ссуд составила 1,7% и 4,0% соответственно.
Таблица 4
Стоимость обслуживания привлеченного капитала в частный сектор Российской Федерации и российского капитала, вывезенного за рубеж, в 2005 г., млрд дол. США
| Виды инвестиций | Инвестиции в Россию | Расходы на обслуживание иностранного капитала | Доля расходов на обслуживание иностранного капитала, % | Инвестиции за рубеж | Доходы от размещения отечественного капитала | Доля доходов от размещения отечественного капитала, % |
| 1. Прямые инвестиции | 169,0 | 19,5 | 11,5 | 138,8 | 8,6 | 6,2 |
| 2. Портфельные инвестиции | 135,7 | 2,3 | 1,7 | 7,6 | 0,5 | 7,2 |
| 3. Прочие инвестиции | 148,2 | 6,5 | 4,0 | 82,0 | 1,4 | 1,7 |
| 4. Всего | 452,9 | 28,3 | 6,2 | 227,7 | 10,6 | 4,6 |
Существенное увеличение выплаченных доходов на участие в капитале российских компаний, зафиксированное в 2005 г., было лишь отчасти связано с ростом объема прямых иностранных инвестиций в Россию. Так, при увеличении объема прямых вложений иностранного капитала в Россию в 2005 г. на 46,7 млрд. дол. США (или на 38%) размер выплаченных доходов на данную форму инвестиций в том же году вырос по сравнению с предшествующим годом на 81%. В определенной степени увеличение выплаченных доходов было обусловлено изменением модели поведения крупных российских компаний. Последние увеличили долю прибыли, направляемой на выплату дивидендов, частично в связи со стремлением к повышению своей рыночной привлекательности в процессе концентрации и централизации капитала на отечественном рынке и подготовки к проведению масштабных первичных размещений акций за рубежом (IPO).
Стоимость привлечения капитала в форме портфельных инвестиций для российских заемщиков была ниже стоимости близкого по характеристикам капитала на международном рынке, что обусловлено преобладанием в структуре этого вида инвестиций акций российских компаний (около 89%), дивиденды по которым существенно варьируются по величине. Стоимость обслуживания иностранного капитала в форме прочих инвестиций (внутри которой преобладал ссудный капитал) в целом соответствовала стоимости кредитных ресурсов на международном рынке. Средняя стоимость обслуживания привлеченного в Россию иностранного капитала условно оценена в 6,2%.
Как следует из табл.4, доходность, полученная на вывезенный отечественный капитал в акционерной форме (6,2%), в целом соответствовала норме прибыльности реального сектора развитых стран, где была размещена основная часть отечественных прямых инвестиций. Несколько завышенный доход по портфельным инвестициям, в структуре которых преобладают вложения резидентов в долговые ценные бумаги иностранных эмитентов (7,2%), отчасти обусловлен отрицательной переоценкой базового актива, в то время как относительно невысокая стоимость отечественного капитала, вывезенного в прочих формах (1,7%), связана с преобладанием в их структуре низкодоходных текущих и краткосрочных депозитных вложений. Средний уровень дохода на размещенный за рубежом отечественный капитал условно оценивается в 4,6%, что на 1,6 п.п. ниже относительной стоимости обслуживания привлеченного в Россию капитала. Отрицательный баланс инвестиционных доходов частного сектора в 2005 г. составил 17,7 млрд. дол. США, увеличившись более чем на 70% по сравнению с показателем предшествующего года.
Из приведенного анализа стоимости обслуживания привлеченного и вывезенного капитала следует вывод о том, что сравнительная доходность вложений в России и за рубежом не являлась определяющим мотивом для движения инвестиций. Так, доходность на вложения в акционерный капитал российских компаний была существенно выше доходов по аналогичным инструментам за рубежом, а вложения резидентов в активы в форме ссуд, займов и депозитов могли бы принести значительно более высокую доходность, будучи размещенными на отечественном рынке. Анализ целей использования привлеченного в Россию капитала не позволяет выявить их строгого соответствия теоретическим концепциям. Так, из объема привлеченных в 2005 г. сектором не-финансовых предприятий ссуд и займов (70,8 млрд. дол. США) большая часть была использована на обслуживание иностранного капитала (27,4 млрд. дол. США) и на погашение ранее взятых обязательств (29,9 млрд. дол. США). Таким образом, основной объем привлеченного заемного капитала был использован не на реализацию каких-либо экономических целей, а на погашение ранее взятых долгов и оплату их использования.
Судя по статистическим данным, активное привлечение капитала российскими компаниями в 2005 г. не было отмечено значимой экспансией отечественного бизнеса на международные рынки - объем прямых иностранных инвестиций в 2005 г. - около 13,7 млрд. дол. США - составлял лишь незначительную долю в использовании привлеченного капитала.
Не отмечалось заметного увеличения использования заемных ресурсов отечественными корпорациями и для приобретения импортного оборудования инвестиционного характера. Хотя индекс стоимостных объемов импорта машин и оборудования вырос в 2005 г. по сравнению с 2004 г. в 1,4 раза, значительная доля этого прироста была связана с увеличением ввоза техники бытового потребительского назначения. Данный вывод подтверждается, в частности, некоторым снижением темпов роста инвестиций в основной капитал российских предприятий в 2005 г. до 10,7% (11,7% в 2004 г.), несмотря на существенное увеличение импорта продукции с высокой долей добавленной стоимости.
Относительно низкая активность резидентов в размещении отечественного капитала в традиционных формах компенсировалась крупными объемами вывоза в нерегистрируемых - несвоевременном возврате экспортной выручки, фиктивных сделках с ценными бумагами и др. Как отмечалось выше, общий объем оттока капитала, который может быть интерпретирован как утечка, в 2005 г. достиг 39,0 млрд. дол. США. Максимальный объем вывоза капитала в нерегистрируемых формах с 1993 г. может быть оценен приблизительно в 250-260 млрд. дол. США. Такая оценка в целом совпадает с мнениями российских экспертов, исследовавших данное явление. Фактически данные средства вышли из-под контроля государства. Учитывая структуру отечественного экспорта, вероятно, основная часть этих ресурсов остается на счетах резидентов или их представителей в банках-нерезидентах либо трансформируются в те или иные формы кредита торговым партнерам и вложения в объекты недвижимости. С высокой долей вероятности можно сделать вывод и о том, что капитал, вывезенный в данной форме, в силу его "распыленности" и нелегитимного характера, практически исключен из выполнения российских общеэкономических задач.
В большей степени для российских инвестиций за рубеж применимы объяснения, предлагаемые неокейнсианским направлением. Действительно, значительная доля вывоза отечественного капитала была продиктована соображениями диверсификации вложений и поиском более надежных иностранных инструментов, компенсирующих высокие риски инвестиций на внутреннем финансовом рынке.
В целом следует признать, что российские инвестиции за рубеж в легальных формах носят преимущественно консервативный, механистический характер. Их основная часть представлена банковскими ссудами и займами, а также близкими по экономическому содержанию вложениями - остатками на трансакционных счетах и депозитах в банках-нерезидентах. Происхождение данных активов в основном базируется на методологических принципах отражения экспортных операций в платежном балансе и не связано активным управлением данными ресурсами со стороны банков и нефинансовых предприятий. Одним из основных мотивов осознанного вывоза капитала из России выступает не экономическая целесообразность трансграничных капитальных операций, а потребность в выводе ресурсов из-под юрисдикции Российской Федерации.
Как видно из табл.5, совокупный объем отрицательной позиции по прямым, портфельным и прочим инвестициям (в сумме 224,5 млрд. дол. США) в Российской Федерации был приблизительно равным по размеру условно рассчитанному положительному значению позиции по движению капитала в нерегистрируемых формах (257 млрд. дол. США). Данные таблицы косвенно подтверждают гипотезу о генезисе движения российского капитала, принадлежащего частному сектору. Значительная его часть, будучи вывезенной в нелегальной форме, впоследствии возвращается в Россию в форме инвестиций нерезидентов. При этом недополученный доход от размещения "убежавших" активов за рубежом сопровождается жесткими требованиями к российской экономике по обслуживанию ввезенного ("нерезидентского") капитала.
Таблица 5
Агрегированная структура инвестиционной позиции Российской Федерации по видам активов и обязательств на начало 2006 г., млрд дол. США
| Виды инвестиций | Активы | Обязательства | Позиция |
| Прямые | 138,8 | 169,0 | -30,2 |
| Портфельные | 7,6 | 135,7 | -128,1 |
| Прочие | 82,0 | 148,2 | -66,2 |
| Нерегистрируемые | 256,6 | 0 | 256,6 |
| Итого | 485,0 | 452,9 | 32,1 |
Вывод о том, что значительная доля привлеченного из-за рубежа капитала в форме ссуд и займов имеет российское происхождение, косвенно подтверждается и страновым распределением ввозимого в Россию капитала. Большая его часть осуществляется либо через страны с облегченным налоговым режимом и страны - политические убежища (Нидерланды, Великобритания, Люксембург), либо через оффшорные зоны (Кипр, Виргинские острова) - см. рис.6.
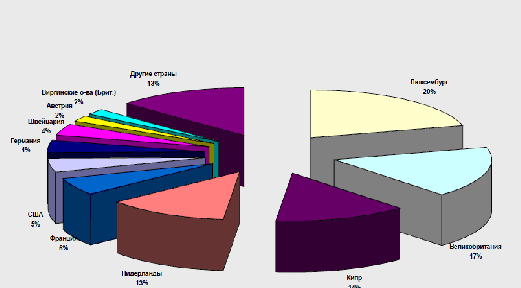
Рис.6. Страновое распределение иностранных инвестиций, направляемых в Российскую Федерацию в 2004 году
Дополнительным доводом в пользу отечественного происхождения определенной части ввозимого в Россию капитала является сопоставление его притока с динамикой утечки капитала. Как видно из рис.7, отмечается достаточно четкая зависимость между утечкой российского капитала и притоком капитала нерезидентов в форме ссуд и займов. Превышение размера утечки над объемом предоставленных ссуд и займов в 2004 г. (обусловленное повышением рисков вложений в российскую экономику в связи с делом ЮКОСа) было компенсировано более объемными, по сравнению с утечкой, вложениями нерезидентов в следующем, 2005 году.
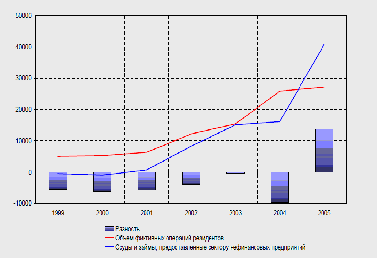
Рис.7. Динамика утечки российского капитала и притока иностранных инвестиций в форме ссуд и займов, млрд. дол. США предприятий
Ввоз в Российскую Федерацию иностранного капитала отечественного происхождения (т.е. осуществляемого от имени компаний-нерезидентов, учрежденных российскими собственниками) позволял последнему вполне легально репатриировать за рубеж значительную долю прибыли, получаемой подконтрольными ему отечественными предприятиями. Как видно из рис.8, на протяжении периода с 2000 по 2005 г. возрастающая часть прибыли отечественных предприятий, в первую очередь промышленных, выводилась за рубеж. Отношение выплаченных нерезидентам доходов к полученному экономикой сальдированному финансовому результату в промышленности начиная с 2002 г. было близким к 50%, а в 2003 г. достигло 90%. Это косвенно подтверждает тезис о том, что российские собственники, предоставляя капитал через компании-нерезиденты подконтрольным предприятиям, впоследствии выводили основную часть полученной от их деятельности прибыли за рубеж под видом выплаты процентов, дивидендов и прочих доходов на привлеченный капитал.
С точки зрения теоретической обоснованности, более логичным выглядит поведение иностранных инвесторов на российском рынке. Как отмечалось выше, объем прямых иностранных инвестиций в Россию в 2005 г. составил 15,2 млрд. дол. США, незначительно снизившись по сравнению с 2004 г. (15,4 млрд. дол. США). На 1 января 2006 г. совокупный объем прямых иностранных инвестиций в российскую экономику достиг 169 млрд. дол. США. По-видимому, лишь часть из этих инвестиций можно отнести именно к иностранным.
Значительная же доля вложений в предприятия топливной промышленности была осуществлена российскими собственниками через посредство созданных ими компаний-нерезидентов.
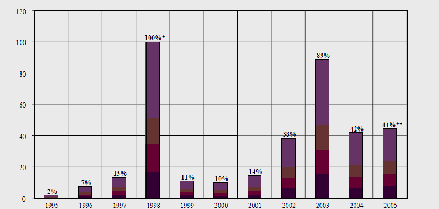
Рис.8. Динамика соотношения выплаченных нерезидентам доходов к сальдированному финансовому результату в промышленности в 1995-2005 гг.
Исходя из предположения о том, что существенный объем иностранных вложений в топливную промышленность осуществляется представителями отечественного капитала, косвенно можно предположить, что иностранные инвестиции концентрируются преимущественно в отраслях с высокой оборачиваемостью капитала - в торговле и общественном питании (32% общего объема инвестиций) и в незначительной доле представлены в других отраслях экономики (кроме топливной - свыше 20%).
Тактика поведения иностранных инвесторов в России достаточно точно вписывается в предложенные марксистской и неоклассической школами мотивы. Действительно, определенный избыток капитала в странах-донорах, а также потребность в продвижении своих товаров на новый, емкий рынок, обусловливает активный приток капитала нерезидентов в сектора российской экономики, ориентированные, прежде всего на удовлетворение быстро растущего потребительского спроса.
Мотивы же, предложенные Д. Миллем и другими приверженцами неоклассической школы, можно применить для объяснения движения капитала в российском случае в следующем. Потребность в "захвате" новых рынков, завоевании на них монополистического положения, преодолении таможенных барьеров, использовании более дешевых факторов производства на внутреннем рынке заставляли иностранных инвесторов активно переходить к организации производства своей продукции на территории России, одновременно приобретая контроль над предприятиями-конкурентами. Подтверждением заинтересованности нерезидентов не в реальном инвестировании, а в приобретении участия в управлении российским бизнесом является то, что основная часть капитала, пришедшего на отечественный рынок в форме прямых инвестиций, была направлена лишь на номинальное перераспределение прав собственности, а не на реальные вложения иностранных ресурсов в обновление основного капитала приобретенных предприятий. Так, за период с 2001 по 2005 г. основные фонды в Российской Федерации выросли лишь на 3,3% (а по отраслям, производящим товары, даже снизились на 1,2%), в то время как объем прямых иностранных инвестиций увеличился более чем в 5 раз.
Одновременно, в результате активного приобретения иностранными инвесторами долей участия в российских компаниях, оцененная доля нерезидентов в акционерном и прочем капитале отечественных компаний в 2005 г. возросла до 40-50%. Таким образом, по некоторым отраслям отечественная экономика приблизилась к порогу экономической безопасности.
По мере постепенного насыщения российского рынка потребительских товаров темпы роста иностранных инвестиций в сектора российской экономики с наиболее высокой оборачиваемостью капитала несколько замедлились в абсолютном выражении. В частности, объем иностранных инвестиций в пищевую промышленность, достигнув пика в 2000 г. - 1,8 млрд. дол. США, к 2004 г. снизился до 0,97 млрд. дол. США. В ряде отраслей, привлекательных для нерезидентов, объем инвестиций, хотя и увеличивался в абсолютном выражении, на фоне опережающего роста иностранных вложений в топливную промышленность снизился в относительных цифрах. Так, доля вложений нерезидентов в торговлю и общественное питание, достигнув пика в 2002 г. (44,5%), к 2004 г. снизилась до 32,1%.
Поведение иностранных инвесторов в отношении портфельных инвестиций в российские инструменты во многом объясняется и неокейнсианскими воззрениями о мотивах вложений для целей диверсификации активов. Динамичный рост цен на корпоративные финансовые инструменты отечественного рынка, повышение суверенных рейтингов Российской Федерации и расширение в этой связи кредитных лимитов на нее позволили нерезидентам в больших объемах использовать отечественные долговые ценные бумаги в стратегиях управления активами. В результате в 2005-2006 гг. проникновение иностранных инвесторов интенсифицировалось не только на рынок первоклассных корпоративных облигаций, но и во второй и третий эшелоны инструментов отечественных эмитентов. К концу 2005 г. объем портфельных инвестиций в Россию в форме вложений в долговые ценные бумаги частного сектора достиг 14,4 млрд. дол. США. С учетом оценки общего объема капитализации рынка облигаций отечественного частного сектора (около 17,6 млрд. дол. США в эквиваленте), доля вложений нерезидентов в долговые ценные бумаги российских эмитентов частного сектора в 2005 г. достигла около 70-80%.
Проведенный анализ структуры и