Ціноутворення при виході на міжнародний ринок
поліпшення їх матеріального і соціального стану;
забезпечення національного і закордонного ринків необхідним обсягом кабельної продукції, безпеки її застосування;
раціональне використання матеріальних, трудових і фінансових ресурсів;
удосконалювання форм і методів керування підприємством.
ТОВ “АКК” має право: виготовляти та реалізувати КПП на національному та закордонному ринках не суперечачи законодавству.
ТОВ “АКК” було засновано 14 березня в 2000-го року на базі заводу союзного призначення “Азовкабель" шляхом реструктуризації і містить у собі наступні елементи матеріально-технічної бази:
цех з випуску кабелю;
цех з виготовлення ізоляційних і шлангових гумових сумішей;
радіаційна ділянка по модифікуванню проводів і кабелів у поліетиленовій ізоляції й оболонці.
Підприємство
займає близько
20 тис. м виробничих
площ.
Основна спеціалізація ТОВ “АКК” - виробництво суднового кабелю. [16]
ТОВ “АКК” сьогодні - зосередження унікальних технологій і висококваліфікованих кадрів. Підприємство має замкнутий цикл. Номенклатура ТОВ “АКК” складається з десятків тисяч марко перетинів кабелів.
Незважаючи на те, що ТОВ „АКК” засноване 8 років тому, воно є гідним конкурентом для підприємств, що затвердилися на національному і закордонному ринках (зокрема - ОАО “Донбаскабель”, ОАО “Одескабель”, ОАО “Укркабель”, ЗАТ “Південкабель”, ЗАТ “Каменець-Подільсккабель”, що залишаються монополістами по випуску окремих видів кабельно-провідникової продукції), а також є лідером серед виробників суднових проводів і кабелів.
Основні конкуренти ТОВ "АКК" у 2005 році (у зв'язку зі спеціалізацією в області виробництва суднового кабелю) наведені у табл.2.1.
Таблиця 2.1.
Основні конкуренти ТОВ “АКК” на 2006 рік
| Російська Федерація | Україна |
| ВАТ “Експокабель”, м. Подольск | “Крок-ГТ”, м. Запоріжжя |
| “Польскабель”, м. Подольск | ВАТ “Донбаскабель”, м. Донецьк |
| ЗАТ “Камкабель”, м. Пермь | ЗАТ завод “Південкабель”, м. Харьков |
| ТД заводу “Кавказкабель”, м. Москва | “Українська кабельна компанія”, м. Одесса |
| ПК завод “Електрокабель”, м. Кальчугіно | “Одескабель”, м. Одеса |
| “Амуркабель”, м. Подольск | “Катех-Івест”, м. Київ |
| “Сибкабель”, м. Томськ | “Еней”, м. Київ |
| “Рибінськкабель”, м. Рибінск | ЗАТ ПП “Азовкабель”, м. Бердянськ |
| ТОВ ТД “Волзький кабель”, м. Рибінск | “Бердянський кабельний завод”, м. Бердянськ |
| “Іркутськабель”, м. Іркутськ |
Одним з факторів, що забезпечують стійку конкурентноздатність ТОВ "АКК" на Українському і закордонному ринках, є випуск продукції, що не має аналогів на території України: герметичний кабель, кабелі, стійкі до високих температур (850˚C). Наприклад, ТОВ “АКК” є лідером постачань судового кабелю в Україні, а герметизованого та пожежостійкого - в усьому СНД.
Найбільший обсяг експортної продукції приходиться на Російську Федерацію (90 %) (рис.2.1).
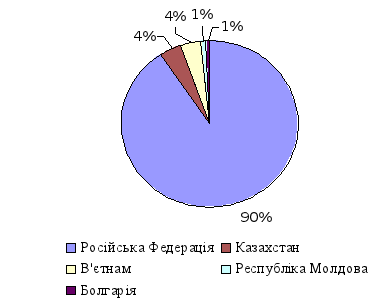
Рис.2.1 Географічна структура експорту ТОВ "АКК"
Для оптимізації продажів продукції на російському ринку створене спільне підприємство “Северелектрокабель”, що знаходиться в Москві.
Основні показники господарської діяльності представлені в табл.2.2.
Таблиця 2.2
Основні показники господарської діяльності ТОВ “АКК”
| Показники | Од. вим. | Період | |||
|
2005 (звіт) |
2006 (звіт) |
2007 (звіт) |
2008 (очік.) |
||
| 1 | 2 | 4 | 5 | 6 | 7 |
| Обсяг виготовленої промислової продукції в дійсн. цінах | тис. грн. | 19116,2 | 29408,7 | 35705,8 | 41000,0 |
| Обсяг виготовленої промислової продукції в порівнян. цінах відповідних років | тис. грн. | 15231,3 | 17023,6 | 29000 | 31000,0 |
| Обсяг реалізованої промислової продукції в дійсн. цінах | тис. грн. | 19241,0 | 8342,07 | 35705,8 | 41000,0 |
| У т. ч. експорт | тис. грн. | 8351,9 | 63482,9 | 13104,6 | 31000,0 |
| Прибуток (збитки) підприємства | млн. грн. | 1,1 | (1,068) | 1,850 | 5,7 |
| Фонд оплати праці | млн. грн | 1,6 | 2,2 | 3,2 | 3,4 |
| Середньооблікова чисельність | люд. | 311 | 353 | 362 | 371 |
| Середньомісячна зарплата робітників та службовців - усього | грн. | 670,02 | 864,78 | 1212,12 | 1282,05 |
Протягом останніх чотирьох років спостерігається стійка тенденція росту обсягів виробленої і реалізованої продукції, значна частка якої (більше половини) йде на експорт. Одночасно з ростом чисельності персоналу збільшується середньомісячна зарплата (без врахування преміальних та святкових виплат).
Одним з найбільш важливих показників діяльності підприємства є обсяг продукції, що випускається, а, отже, і її реалізації. Аналізуючи табл.2.3 можна спостерігати позитивну динаміку у випуску продукції.
Ріст обсягів реалізованої продукції відбувається за рахунок розширення виробничих площ, придбання нового обладнання і як наслідок - зменшення собівартості умовного метру КПП. До того ж протягом останніх двох років ТОВ “АКК” значно розширило коло закордонних споживачів, особливо на російському ринку.
Таблиця 2.3.
Динаміка випуску і реалізації продукції ТОВ „АКК” за 2005 - 2008 роки
| Показники | 2005 р. (звіт) | 2006 р. (звіт) | 2007 р. (звіт) |
2008 р. (очік.) |
| тис. грн. | тис. грн. | тис. грн. | тис. грн. | |
| Випущено продукції | 19241,0 | 29408,7 | 35705,8 | 41000,0 |
| Реалізовано продукції | 19241,0 | 28342,07 | 35705,8 | 42000,0 |
| Реалізовано у % до випуску | 100,65 | 96,37 | 100 | 102,44 |
Для виробництва КПП використовується більш ніж 240 найменувань сировини та матеріалів. У компанії налагоджені тісне співробітництво й укладені довгострокові договори по придбанню основних матеріалів (мідна катанка, каучуки, пластикати), а також інших матеріалів з постачальниками України, Російської Федерації та країн далекого зарубіжжя. Для поліпшення якості суднових кабелів проведені роботи з заміни застарілих ізоляційних і шлангових матеріалів.
Для ТОВ “АКК” актуальною є сировинна проблема. Постачання сировини і комплектуючих здійснюються з таких країн, як: Росія, Німеччина, Австрія, Франція, Корея. Крім кооперації з російськими підприємствами ТОВ “АКК” співробітничає з компаніями м. Бердянська, що дозволяє зменшити навантаження на підприємство, шляхом розміщення замовлень на комплектуючі.
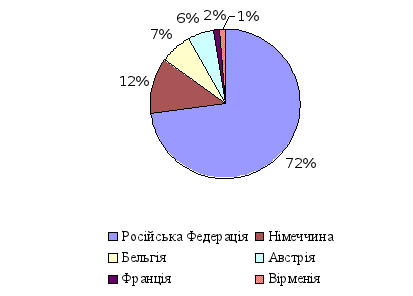
Рис.2.2 Географічна структура імпорту ТОВ "АКК"
Вироблена підприємством кабельно-провідникова продукція (табл.2.4) широко використовується при будівництві надводних і підводних суден, на бурових платформах та інших промислових об'єктах з підвищеними вимогами до безпеки.
Таблиця 2.4.
Основні види кабелю, що виробляє "АКК"
| № | Вид кабелю | Тип кабелю |
| 1 | Суднові герметизовані | СМПВГ-60, СМПВГ-100; |
| 2 | Суднові герметизовані для забортної прокладки | КРНГ-60, КВДН-100, КВДГ-630,КВДГ-250, КВДН-630; |
| 3 | Суднові з температурою на жилі 85 градусів | СПОВН, СПОВН-БГ, СПповн-БГ, КРРН, КРВН, КРВН-БГ, НРШМ-2М; |
| 4 | Суднові | КНР, КНРк, КНРП, НРШМ, |
| 5 | Суднові | СПОВ, СПОВ - 1, СПОВ-1М, КМПВ |
| 6 | Кабелі по жаростійкі (що зберігають працездатність при температурі 750 градусів протягом 3 х годин) | КРК - FRHF |
| 7 | Кабелі суднові телевізійні, герметизовані | КТСГМ-40, КСТ-9Г |
Наявність відмінно оснащених цехів з виготовлення гумових сумішей, радіаційного модифікування поліетилену і волочильної ділянки дозволяє випускати продукцію високої якості і пропонувати її споживачам за оптимальною ціною.
Весь судновий кабель виробництва ТОВ "Азовська кабельна компанія" має сертифікат типового схвалення Російського Морського Регістру Судноплавства, система менеджменту якості сертифікована Російським морським регістром судноплавства на відповідність міжнародним стандартам ISO 9001: 2000. На підприємстві постійно акредитований представник замовника, що гарантує високу якість продукції військового призначення. [17]
Поряд зі звичайним кабелем у гумі, пластику і поліетилені розроблений і випускається ряд кабелів з галогенних матеріалів з температурою на жилі 850° С, кабелі для портових кранів і пересувних механізмів. Вони ні в чому не поступаються кращим закордонним аналогам.
Спільно з інститутом кабельної промисловості (УкрНІІКП) був розроблений і впроваджений у виробництво кабель з унікальними властивостями - вогнестійкий, що відповідає вимогам МЕК 60331-21. Він витримує температуру 750-800° С відкритого полум'я протягом 3 годин, зберігаючи при цьому свою працездатність. Зараз цей кабель, в числі інших, поставляється на споруджувані бурові платформи в Балтійському морі та на Каспії.
Організаційна структура ТОВ “АКК” є горизонтальною, оскільки кількість управлінських рівнів невелика щодо числа відділів підприємства. Для даного підприємства така структура керування є найкращою, оскільки невелике число рівнів керування в умовах даного підприємства забезпечує присутність на щоденних зборах по підведенню підсумків робочого дня і постановці оперативних задач не тільки керівників вищої ланки, але і керівників середньої ланки, а також фахівців (дод.1).
ТОВ “АКК” реалізує ЗЕД лише у формі міжнародних операцій купівлі-продажу (режим експорт (10), імпорт (40), для здійснення яких використовує залізничний 15 %, автомобільний 80 %, морський 4 %, повітряний 1% вид транспорту (вид транспортування - прямий та комбінований (авто-авіа)).
Найчастіше постачання здійснюється за наступними умовами ІНКОТЕРМС: FCA, FAS, FOB, CIF, CPT, CIP, DAF, DDU. Основним видом платежу є банківський переказ. Міжнародне співробітництво представлено у формі промислового кооперування. [18]
2.2 Цінова політика та фактори, що впливають на формування ціни ТОВ "Азовська кабельна компанія"
Через обвал гривні ціни на КПП, виготовлену навіть за давальницьких умов в Україні, зросли. Причина все та ж - сировину для кабельної промисловості здебільшого імпортують. Це, зокрема, стосується алюмінієвої катанки, каучуків, добавок, що йдуть на виготовлення гумованого кабелю, технологічних мастил і навіть спеціальної крейди, яка також застосовується у виробництві кабелів.
Через те, що 40-60% собівартості вітчизняної кабельно-провідникової продукції становлять енергоресурси (виробництво дуже енергоємне), її ціна за окремими позиціями вища за імпортні аналоги. За кордоном можна купити кабель і дешевший (у Болгарії, Польщі), і якісніший (у Німеччині). Натомість вітчизняний товар порівняно охоче відвантажують за умов консигнації, тобто під реалізацію. Обережні іноземці на це не зважуються, майже завжди вимагають передоплату. [19. С.110]
Якість (особливо кабельних аксесуарів) для більшості вітчизняних виробників залишається проблемою. Наприклад, у Слов'янську побудовано завод, який почав випускати продукцію, що термоусаджується, - муфти, на зразок німецьких фірми "Райхем". Але, на думку замовників, ця продукція далека від німецького аналога, насамперед через вітчизняні полімери. Ясна річ, серйозні клієнти на кшталт АЕС залишають такі муфти поза увагою.
Утім, окремі виробники, як-от: "Катех", "Одесакабель", "Азовкабель" (АКК) і деякі інші, випускають продукцію світового рівня, причому деякі вже одержали міжнародні сертифікати з атестацією виробництва. За рік, згідно з прогнозами виробників, до 30% вітчизняної кабельно-провідникової продукції відповідатиме європейським стандартам. Розпочато виробництво оптико-волоконних кабелів за швейцарською технологією. [20. С.92]
Ще однією принадою КПП є те, що попит на неї майже не залежить від пори року, щоправда, з травня до жовтня дещо збільшується. Причому, як зазначають продавці, купують товар усієї номенклатури, хоча бувають періоди підвищеного попиту на окремі види кабелю, пов'язані, наприклад, з будівельним сезоном.
Участь у міжнародному бізнесі є серйозним викликом для будь якої компанії. Проте залучення в міжнародний бізнес - закономірна стадія розвитку більшості успішних компаній.
Вибір стратегії, що забезпечує просування і дистрибуцію продукції компанії, обумовлюється рядом чинників. Серед них можна виділити: досвід, одержаний на національному ринку; уявлення про цільовий ринок; особливості бізнесу (насамперед технології); мета компанії; ресурси, що знаходяться в її розпорядженні. На основі аналізу цих і інших чинників компанія ухвалює рішення про метод проникнення на новий ринок. [21. С.103]
Необхідно підкреслити, що дослідження про вибір стратегії проникнення компанії на цільовий ринок і методах розширення присутності на ньому повністю не закінчується. Управлінська практика свідчить, що у зв’язку з серйозними внутрішніми або зовнішніми змінами надалі стратегічні рішення нерідко коректуються.
Пошук шляхів присутності компанії на зовнішніх ринках передбачає: облік протекціоністських заходів, інтернаціоналізацію великих замовників компанії, проходження за конкурентами, політико - економічні, юридичні та інші зміни. З другого боку, виникає потреба вивчення сприятливіших умов для виробництва і реалізації продукції з метою зниження витрат, можливостей посилення мотивації, варіантів досягнення специфічної конкурентної переваги та інших чинників. [22. С.82]
Сьогодні на світовому ринку здебільшого склалася певна структура цін, що визначається і підтримується великими фірмами-виробниками й експортерами товарів у галузях, а дрібні і середні компанії вважають за краще використовувати зважену цінову політику "слідування за лідером".
Суть цілеспрямованої цінової політики ТОВ "АКК" полягає в тім, щоб установлювати на товари фірми такі ціни і так варіювати їх у залежності від положення на ринку, щоб опанувати його визначеною часткою, забезпечити намічений обсяг прибутку і вирішувати інші стратегічні й оперативні задачі. Важливою зміною в ціновій політиці керівників ТОВ "АКК", є посилення орієнтації на ринкові ціни. Проведення маркетингових досліджень службою маркетингу при ТОВ "АКК" і співробітництво з ведучими дослідницькими центрами, використання різних дайджестів оглядів ринків по міжнародній мережі Internet дозволяють вивчати не тільки фактичний стан ринку, але і визначати його перспективи, робити прогнози. Формування цін на каучук і пластикат у компанії й інших виробниках цієї продукції в Україні відбуваються у відповідності з наступними принципами. Оскільки реалізація цих основних видів продукції відбувається переважно за рубіж, ціни повинні орієнтуватися на світовий рівень. Отже, формування ціни на ці продукти змінює свої підходи: не витрати диктують ціни, як при планових, а навпаки, рівень цін, що склався на ринку, визначає рівень витрат. ТОВ "АКК" реалізує свою продукцію за цінами, що встановлюються самостійно чи на договірній основі. [23. С.56]
На ринках ТОВ "АКК" постійно зіштовхується з конкуренцією у всіляких її проявах: пряма конкуренція - фірми, що випускають аналогічні продукти зі схожими технічними показниками; непряма конкуренція - фірми, що випускають інші види продукції. Це все не опосередковано впливає на процес формування ціни на підприємстві.
Міжнародна торгівля в порівнянні з внутрішньої є більш ризикованою, що обумовлено економічними, політичними, правовими і соціальними умовами в різних країнах, їхніми традиціями й звичаями, а також великими відстанями між торговими партнерами. У результаті чого, реалізація готової продукції в межах України і за кордон здійснюється як прямо (через ЗЕД), так і через посередників.
Тому, ТОВ "АКК" при виході на міжнародний ринок використовує 2 методи: прямий та непрямий, що в кінцевому результаті впливає на кінцеву ціну.
Прямий метод - вихід на зовнішній ринок самостійно, тобто коли підприємство напряму співпрацює з покупцями своєї продукції.
Непрямий метод - вихід на зовнішній ринок за допомогою посередників. Більш половини міжнародного товарного обміну здійснюється при сприянні торгових посередників, тобто незалежних від виробників і споживачів товарів торгових фірм, організацій і осіб.
Під торгово-посередницькими операціями розуміються операції, пов'язані з купівлею-продажем товарів, які виконуються за дорученням виробників і споживачів незалежним торговим посередником, на основі угоди окремого доручення, що укладається між ними.
Залучення торгового посередника дає змогу:
збільшити прибуток за рахунок підвищення оперативності збуту товарів і прискорення обігу капіталу;
збільшити прибуток за рахунок зменшення термінів зберігання і передпродажного сервісу;
збільшити прибуток за рахунок зниження витрат обігу на одиницю продукції;
збільшити прибуток за рахунок продаж товару на іноземному ринку безпосередньо в моменти покращання кон'юнктури. [24. С.114]
Схема реалізації продукції через посередника показана на рис 2.3.
Рис 2.3 - схема реалізації продукції ТОВ “АКК” через посередників
ТОВ “АКК” є власником виробленої продукції. “Кабель Інвест” - посередником з експортером продукції - Торговельним домом “АКК”. [25]
Дана схема реалізації продукції розроблена для того, щоб зняти з виробника частину навантаження, зв'язаної з пошуком клієнтів, процесом висновку контрактів і транспортування продукції, тобто ТОВ “АКК” займається тільки виробництвом продукції. У реальності функції підприємства не можуть замикатися винятково на цьому, існує безліч супровідних процесів, але реалізація цієї схеми співробітництва наближає ТОВ “АКК” до реалізації його цілей і задач - ефективному виробництву і використанню ресурсів, а також - вигідної реалізації готової продукції і комплектуючих.
Майже на всі види кабелів пільгова ставка ввізного мита встановлена в розмірі 20%. Виняток становлять лише волоконно-оптичні кабелі. Для них мито становить 2% і 5% (відповідно, пільгова та повна). З 1 липня поточного року мита на всі матеріали, що використовуються для виготовлення такого кабелю, були збільшені з 1,5% до 2,5%. В результаті чого підприємство зазнало збитків по вже виграним та укладеними договорами поставок, в яких були вказані ціни з урахуванням колишніх митних зборів на матеріали. [26]
ТОВ „АКК” розробило довгострокову програму енергозбереження. Спираючись на неї, підприємство замінює морально застаріле устаткування, знижує споживання електроенергії в часи, коли вона найдорожча, веде облік використання електроенергії в усіх виробничих підрозділах. Забезпечило виробництво зворотним водопостачанням. Ці та інші заходи дали змогу протягом останніх років у 2,5 рази скоротити споживання енергоресурсів, а отже й зменшити собівартість продукції.
До 70 % сировини, використовуваної для виготовлення кабелю, завозиться до України з Росії та країн Європи і обкладається високим митом. Це значно збільшує собівартість українського кабелю. При цьому на аналогічну імпортну продукцію встановлене мито розміром усього 2 %. З цього можна зробити висновок, що в Україні немає чіткої державної політики з підтримки вітчизняного товаровиробника. Він може потрапити ще в складнішу ситуацію після вступу України до Світової організації торгівлі. [27]
2.3 Аналіз ціноутворення на ТОВ "АКК"
Як правило, зовнішньоекономічна ціна містить у собі собівартість продукції, прибуток, що бажає одержати підприємство від продажу товару й різні надбавки в ціні, які будуть залежати від зовнішньоекономічної умови придбання даного товару (умови поставки згідно правил INCOTERMS 2000).
Економіст за цінами ТОВ “АКК” при розрахунку ціни виконує ряд послідовних етапів, до яких відносяться:
1) Постановка цілей і завдань ціноутворення. Ціна товару виконує винятково важливу для підприємства функцію, що складається в одержанні виторгу від продажу товарів. Керівництво підприємства розглядає ціну як змінний фактор, що робить прямий вплив на виторг від продажу товару, структуру виробництва, методи роботи. Ціль ціни заводу - одержання необхідного прибутку для покриття всіх зобов'язань по даній угоді й мінімальному прибутку для внеску в діяльність підприємства.
2) Визначення попиту. Ціна й попит знаходяться в певній залежності. Ціна може збільшитися, коли попит великий і зменшитися, коли попит падає, при тому, що витрати на виробництво товару в обох випадках залишаються незмінними. Тому підприємство щокварталу оцінює попит на окремі види кабелю, визначає ймовірну кількість товару, яку можна продати на ринку протягом певного часу за цінами різного рівня.
3) Оцінка витрат виробництва. Витрати виробництва визначають мінімальну ціну товару. Тому на даному етапі підприємство визначає постійні, змінні, валові витрати виробництва при різних обсягах випуску.
4) Аналіз цін й якості товарів конкурентів. Якщо попит визначає максимальну ціну, витрати виробництва - мінімальну, то різниця між ними і є "поле гри" для ухвалення рішення про рівень ціни. Тут вивчають ціну і якість фірм-конкурентів. На основі аналітичного порівняння свого й чужого товару можна буде або встановити більше високу ціну, чим у конкурентів, або, навпаки, більше низьку, спрогнозувати цінову реакцію або відповідь конкурента на прояв нового товару з відповідною ціною. ТОВ "АКК" при формуванні ціни на кабелі орієнтується на ціни світових виробників. Аналізуючи ціни на кабелі, підприємство порівнює ціновий діапазон із цінами російських фірм, тому що ціна на даний продукт у європейських країнах розрізняється через умови поставки.
5) Вибір методу ціноутворення. Ціна визначається різними способами, кожний з яких по-різному впливає на рівень ціни. Тому підприємства намагаються обрати такий метод, що дозволяє більш правильно визначити ціну на товар. У пострадянських країнах має місце тенденція використання витратного методу ціноутворення на багатьох великих підприємствах, не виключенням й є ТОВ "АКК".
6) Розрахунок вихідної ціни. На основі обраного методу визначається рівень цін.
7) Облік додаткових факторів. Перш ніж визначити остаточний рівень ціни, фірма повинна врахувати ряд додаткових факторів, що впливають на рівень зовнішньоторговельних цін, перевірити дотримання цінової політики, урахувати реакцію на рівень цін покупців, посередників, конкурентів.
8) Встановлення остаточної ціни. На цьому етапі встановлюється остаточний рівень цін, йде оформлення відповідних документів (калькуляції, накладні, та ін.).
Метод ціноутворення, що використовує ТОВ "АКК", ураховує інтерес виробника, мета якого - відшкодувати свої витрати й дістати гарантований прибуток без обліку, у якому ступені така ціна адекватна тій користі, що дає ця продукція споживачеві. [28]
Зовнішньоторговельна ціна підприємства в загальному складається із собівартості продукції + передбачуваний прибуток + додаткові витрати, пов'язані з умовою поставки.
ТОВ “АКК” несе витрати різного роду, характеру та ступеню постійності. Як приклад у табл. 2.5 представлені витрати ТОВ “АКК” на виробництво продукції.
Таблиця 2.5.
Витрати на виробництво продукції ТОВ „АКК”
| Зміст витрат |
2005 р., тис. грн |
2006 р., тис. грн |
2007 р., тис. грн |
| Матеріальні витрати (за винятком відходів) | 12160,1 | 13008,4 | 21139,6 |
| Витрати на оплату праці (основний і додатковий) | 1790,6 | 1790,6 | 2662,6 |
| Відрахування на соціальні заходи | 680,3 | 683,6 | 1046,0 |
| Амортизація основних фондів і нематеріальних активів | 549,8 | 1316,7 | 734,4 |
| Інші витрати | 300,5 | 2800,7 | 2634,8 |
| Усього витрат на виробництво | 15481,3 | 19600,0 | 28217,4 |
| Витрати на роботи і послуги, що не входять до виробничу собівартість | 150,9 | 1006,1 | 1023,1 |
| Зміна залишків витрат майбутніх періодів | 1,9 | - | - |
| Зміна залишків майбутніх платежів | 2,3 | - | - |
| Собівартість валового випуску продукції | 15636,4 | 20606,1 | 29240,5 |
| Зміна собівартості залишків незавершеного виробництва | 122,1 | 1046 | 99,2 |
| Виробнича собівартість продукції | 15758,5 | 21652,1 | 29339,7 |
| Зміна собівартості залишків нереалізованої продукції | 243,2 | 50,0 | 69,0 |
| Собівартість реалізованої продукції | 16001,7 | 21702,1 | 29408,7 |
Методи калькулювання собівартості, використовувані ТОВ "АКК", при визначенні ціни товару, відображають традиційну орієнтацію на витрати виробництва й, у меншому ступені, на попит, що склався на ринку. На підприємстві використовується метод повних витрат калькулювання собівартості. Сутність даного методу складається в підсумовуванні постійних і змінних витрат і надбавки в розмірі нормативного прибутку, що фірма розраховує одержати.
Даний метод був обраний підприємством з деяких причин:
Забезпечується повне відшкодування всіх витрат, незалежно від характеру їхнього походження.
Надається можливість одержання максимально можливої в даній ринковій ситуації прибутку.
Простота прорахунку.
Тому що калькуляція собівартості - це інформація, яку підприємства приховують від конкурентів. Нижче в загальному виді представлена схема розрахунку собівартості методом повних витрат за 2007 р. (таблиця 2.6.).
Таблиця 2.6.
Калькуляція собівартості методом повних витрат
| змінні витрати, усього, у тому числі, грн: | 28217,4 |
| сировина й матеріали | 21139,6 |
| заробітна плата основних виробничих робітників | 2662,6 |
| інші змінні витрати | 1893,4 |
| постійні витрати | 2634,8 |
| повні витрати | 2154,2 |
| прибуток | 687 |
| рентабельність (до собівартості) | 10% |
| ціна виробу (виторг від реалізації) | 6354 |
Таким чином, для визначення ціни продукції ТОВ "АКК" керується методом прямих витрат. Так створюється база зовнішньоторговельної ціни.
Даний метод має ряд недоліків: по-перше, він не дозволяє виявляти резерви зниження витрат, у результаті чого зацікавленість у зниженні собівартості продукції виражена на підприємстві слабко; по-друге, утруднений облік факторів, що впливають на ціну, отже, знижується конкурентоздатність товару; по-третє, мають місто вкрай слабкі зв'язки
Собівартість продукції підприємства складається з багатьох затратних частин. Структура собівартості становить: 75% витрати на матеріали та сировину, 2% амортизація товару, заробітна платня 8%, 5% витрати на енергію та 10% інші витрати. [29. С.56]
Висновки та пропозиції
В ринкових умовах ціноутворення являється досить складним процесом. Але не дивлячись на це, існують загальні підходи до визначення ціни на товари, послуги.
На процес ціноутворення впливає багато факторів. Перш ніж встановити кінцеву ціну фірма повинна враховувати законодавчу базу в певному регіоні, тобто звернути увагу на рівень державного регулювання, визначити рівень і динаміку попиту, характер конкуренції.
І так процес формування ринкових цін на експортні товари включає ряд етапів: постановку задач ціноутворення, визначення попиту, проведення аналізу цін товарів конкурентів, вибір методу встановлення цін, визначення кінцевої ціни та правил її майбутньої зміни. [30. С.75]
Ціни і цінова політика виступають однією з головних складових маркетинга фірми. Ціни знаходяться в тісній залежності від інших сторін діяльності компанії. Суть цілеспрямованої цінової політики в тому, щоб встановити такі ціни, так варіювати ними в залежності від ситуації на ринку, щоб оволодіти його максимально можливою долею, досягти запланованого обсягу прибутку, та успішно вирішити всі стратегічні та тактичні задачі.
Встановлення ціни на експорті товари - процес, який складається з цілого ряду етапів:
робиться оцінка попиту, яка свідчить про кількість товару, який можна реально продати на ринку за визначений проміжок часу
аналіз цін конкурентів для використання їх в якості бази
вибрати для себе один з багатьох методів ціноутворення
встановлення кінцевої ціни на товар.
Таким чином, в ході проведення аналізу процесу ціноутворення у зовнішньоекономічній діяльності ТОВ “АКК” був розроблений комплекс заходів з підвищення ефективності встановлення зовнішньоекономічної ціни товару. Ці заходи включають три основні напрямки: зменшення собівартості продукції, оптимізація транспортних витрат у зовнішньоекономічній ціні та створення системи бонусів для дистриб'юторів ТОВ “АКК”.
Так як підприємство регулярно впроваджує заходи по оптимізації енерговитрат та амортизації, можна запропонувати наступні шляхи зменшення собівартості не пов'язані з тими роботами, які вже робить підприємство. Це, збільшення технічного рівня підприємства, удосконалювання матеріально-технічного постачання заводу, оптимізація асортиментів продукції, а також зниження витрат на керування підприємством (необхідно змінити структуру керування, спростити її). Особливу уваги слід приділити пошуку оптимального асортименту продукції. В даний момент в асортименті підприємства налічується більше 240 видів продукції.
Внесок транспортних витрат у зовнішньоторговельній вартості товару становить від 6% до 8%. Підприємство відвантажує продукцію автомобільним, морським та залізничним транспортом. Контакти з перевізником морським та залізничним транспортом мають постійний характер та завірені довгостроковим юридичним договором. Тому в сфері морських та залізничних витрат підприємство має вигідні позиції. Відносно транспортування автотранспортом існує декілька партнерів, які пропонують різні ставки на доставку продукції та для кожної окремої угоди обирається більш вигідний партнер з того чи іншого напрямку. Після проведення всіх необхідних прорахунків, можна зробити висновок про те, що для здійснення автомобільних перевезень по виконанню зобов'язань по зовнішньоторговельних контрактах підприємству АЗМОЛ вигідніше не замовляти автотранспорт у транспортних компаніях, а направляти власні машини. На жаль, кількість транспортних засобів, призначених для зовнішньоторговельних перевезень, у підприємства обмежено. Тому існує необхідність у придбанні додаткової одиниці транспорту. Найбільш простий спосіб складається в придбанні коштів у кредит. Але для здійснення первісного внеску необхідна сума в розмірі 64500 гривень, а результати діяльності підприємства в першому кварталі 2006 року вказує на одержання збитків у розмірі 857 000 гривень. Це обумовлено сезонністю роботи й маленькою активністю покупців у зимовий період. Літній період продажів звичайно приносить достатній прибуток, тому необхідно повернутися до питання придбання автомашини в кредит до кінця третього кварталу, коли підприємство буде мати прибуток та буде мати змогу отримати кредит на здійснення проекту.
Підприємство працює на ринку вже 70 років і звісно має представників як по території України, так і за кордоном. Представництва за кордоном мають статус дистриб'юторів. Посередники завжди мають певні цінові привілеї стосовно інших партнерів підприємства. Вони одержують більший відсоток знижки, тому що їм необхідні кошти для покриття своїх витрат й одержання певного прибутку. ТОВ „АКК” пропонує знижку партнерам у розмірі 12-14%, a інколи у зовнішньоторговельну ціну дистриб’юторові вкладається 1-2 долари прибутку, тобто ціна продажу EXW майже дорівнює собівартості продукції. Саме тому необхідно розробити певну систему ціноутворення для представників на основі бонусів. Було запропоновано ввести в систему ціноутворення для зовнішньої діяльності окрему систему формування ціни для дистриб'юторів, яка залежала б від обсягу проданої продукції за попередній рік та форми оплати за товари. Передбачає мий ефект від пропозиції - скорочення строку надання оферти клієнту, підвищення результативності праці економіста зі збуту, стабілізація та посилення іміджу підприємства ТОВ “АКК”.
Всі вищезазначені заходи не тільки допоможуть зменшити зовнішньоекономічну ціну товару та збільшити обсяги продажу продукції, але й допоможуть підвищити значимість підприємства на зовнішніх ринках, створити репутацію стабільного заводу, який матиме статус на рівні світових брендів. [31]
Перелік посилань
1. Жук М.В. Комерційні відносини України: розвиток експортного потенціалу: Підручник. - Чернівці: Рута 2004. - 352 с.
2. Киреев А.П. Міжнародна економіка. У 2 - х ч. Ч.1. Міжнародна економіка: рух товарів і чинників виробництва. Навчальний посібник для ВУЗів. - М.: Міжнародні відносини, 2000. - 416 с.
3. Михайлин А.Н. Кратній тлумачний словник - довідник з зовнішньоекономічної діяльності. Навчань. Допомога. - М.: ”Книга сервіс” 2003. - 144 с.
4. Передрій О.С. Міжнародні економічні відносини. Навчальний посібник. - К.: Центр навчальної літератури, 2006. - 274 с.
5. Храмов В.О., Бовт Ю.А. Зовнішньоекономічна політика: Навчальний посібник - К.: МАУП, 2002. - 264 с.
6. Гребельник О.П., Основи зовнішньоекономічної діяльності: Підручник. - Київ: Центр навчальної літератури, 2004. - 384 с.
7. Дідівський М.І., Зовнішньоекономічна діяльність підприємства.: Навчальний посібник. - К.: Знання, 2006. - 462 с.
8. Коломацька С.П., Зовнішньоекономічна діяльність в Україні: Правове регулювання та гарантії здійснення. Навчальний посібник. - К.: ВД „Професіонал”, 2004. - 288 с.
9. Георгіад Н.Г., Князь С.В., Передало Х.С., Берліг Р.З., Основи зовнішньоекономічної діяльності.: Теоретичні основи і прикладні аспекти.: Навчально-методичний посібник. - Львів: „Інтелект - Захід”, 2006. - 260 с.
10. Зінь Е.А., Дука Н.С., Основи зовнішньоекономічної діяльності.: Підручник/ За редакцією д. е. н., професора Е.А. Зіня. - К.: видавництво „Кондор”, 2009. - 432 с.
11. Багрова І.В., Рєдіна Н.І., Власик В. Є., Гетьман О. О.: Зовнішньоекономічна діяльність підприємств.: Підручник для вузів/ За редакцією доктора економічних наук проф. І.В. Багрової. - Київ, Центр навчальної літератури, 200. - 580 с.
12. Єсипов В. Є.: Ціни та ціноутворення. Підручник для ВУЗів 3 - тє видавництво. - СПб: видавництво „Інтер”, 1999. - 464 с.
13. Салимжанова І. К.: Ціни та ціноутворення. Підручник для ВУЗів. - М.: ЗАО „Фінстатиформ”, 2001. - 304 с.
14. Литвиненко Я. В.: Сучасна політика ціноутворення. Навчальний посібник. - К.: МАУП, 2001. - 152