Международная торговля инжиниринговыми услугами на примере деятельности Российской госкорпорации "Росатом" за рубежом
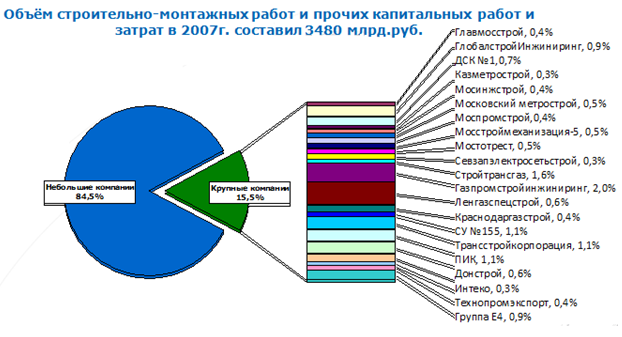
Данные диаграммы также наглядно демонстрируют тот факт, что рынок инженерно-консультационных услуг в России является слабо концентрированным, на крупные компании приходится только 15,5% всего объема услуг, оставшиеся 84,5% приходятся на средний и малый бизнес.
Диаграмма 3.1.1
Структура российского рынка инжиниринговых услуг в 2007 году..
Источник: www.e4group/b11Data/TEK-inginiring_-__16.05.2007-4922.ppt
Даже самые крупные компании в отрасли по своей величине уступают компаниям, занимающимся другими видами деятельности. Среди 17 компаний – лидеров отрасли только в пяти компаниях количество сотрудников превышает 1000 человек (табл. 3.1.3).
Таблица 3.1.3
Рейтинг инжиниринговых компаний (2008 г.)
| № | Название компании | Год создания | Выручка, суммарная по инжиниринговой деятельности, руб. | Количество аффилированных компаний в группе | Общая численность сотрудников |
| 1 | ОАО «Группа Е4» | 2006 | 30 000 000 000 | 13 | 20250 |
| 2 | ЗАО «Бизнес Компьютер Центр (BCC)» | 1994 | 8 208 200 000 | 7 | 910 |
| 3 | ЗАО «Русская Энергомашиностроительная Компания (ЗАО «РЭМКО»)» | 2006 | 8 084 988 000 | 4 | 4728 |
| 4 | ЗАО «Фирма «СТОИК» | 1990 | 6 300 561 845 | 6 | 5010 |
| 5 | ООО «Оптима» | 1990 | 3 939 046 244 | 5 | 492 |
| 6 | ООО «ЕвроСибЭнергоинжиниринг» | 2002 | 3 600 000 000 | 9 | 2600 |
| 7 | Группа компаний «Энергон» | 1998 | 2 674 832 000 | 10 | 287 |
| 8 | ООО «Инженерно-консалтинговая фирма «Солвер» | 1993 | 1 103 156 449 | 2 | 250 |
| 9 | ООО «Прогресстех» | 1991 | 1 044 286 000 | 1 | 1100 |
| 10 | ЗАО «Балтийская инжиниринговая компания» | 2003 | 580 674 616 | 3 | 156 |
| 11 | ООО «Р. В.С.» | 2004 | 488 889 564 | 1 | 85 |
| 12 | ЗАО «Союзтеплострой Инжиниринг» | 1998 | 127 848 251 | 2 | 62 |
| 13 | ЗАО «ЕС-инжиниринг» | 2004 | 92 634 000 | 1 | 14 |
| 14 | ООО «Тесар-Инжиниринг» | 2005 | 74 116 581 | 1 | 181 |
| 15 | ООО «Вк-инжиниринг» | 2003 | 60 833 000 | 1 | 30 |
| 16 | ООО «Первая Инжиниринговая Компания» | 2006 | 46 424 830 | 1 | 21 |
| 17 | ООО «МСЯ ПРИСТА» | 2008 | 673 000 | 1 | 10 |
Источник: www.pm-j
Тем не менее, одной из тенденций последних лет стало обособление инжиниринговых компаний в рамках крупнейших российских инженерно-строительных холдингов. Этот процесс явился следствием формирующегося восприятия инжиниринга как совершенно особого вида деятельности и бизнеса, который должен развиваться адекватно законам функционирования своего рынка.
При этом только формирующимся российским инжиниринговым компаниям приходится совмещать корпоративное развитие с конкурентной борьбой на одном поле с лидерами зарубежного рынка, причем как на поле зарубежных проектов, так и на российском рынке. Единственным способом выживания российских инжиниринговых компаний в этой ситуации является гибкость и умение выстраивать свою деятельность с учетом международных, региональных и чисто российских рыночных правил, а также способность сохранять и развивать при этом свои ноу-хау.
Международный рынок инжиниринга в той его части, на которой заметно присутствие российских компаний, состоит из трех сегментов, формирующих своего рода смешанную зону между российским рынком с его специфическими традициями и рынком, который образован американскими и европейскими компаниями с их обычаями и практикой. В каждом из этих сегментов компания, являющаяся российской по своим корням, может при соблюдении определенных правил быть вполне конкурентоспособной.
Первый сегмент — рынки Восточной Европы, Северной Африки, Ближнего Востока, Индии. Это страны, где российский инжиниринг может быть востребован в полной мере. Например, компания Гипромез более 45 лет ведет проектирование металлургических заводов, цехов и агрегатов для зарубежных стран. В частности, компаниями разработаны технико-экономические обоснования и проектная документация на строительство заводов в Швеции, Болгарии, Польше, Венгрии, Китае, Югославии, Румынии, Индии, Индонезии, Египте, Иране, Кубе, Шри-Ланке, Перу и других странах. Гипромез, в частности, выступал генеральным проектировщиком металлургических предприятий в Бхилаи, Бакаро, Визакхапатнаме (Индия), Исфахане (Иран), Раахе (Финляндия) и в других регионах мира. В странах Восточной Европы построены Кремиковский металлургический комбинат в Болгарии, Дунай Вашмю в Венгрии, заводы в Польше, Чехии, Словакии, Румынии47. Перспективы данного сегмента связаны с его растущим объемом, что сегодня характерно для большинства стран мира. Второе, уже специфическое для российских компаний преимущество можно охарактеризовать как традиционные связи экономического и политического характера, позволяющие российским компаниям получать подряды в названных странах.
С другой стороны, на этих рынках российский бизнес подстерегают весьма многочисленные и разнообразные угрозы, основными из которых являются две. Во-первых, это достаточно высокий уровень квалификации местных компаний, которые к тому же поддерживаются своими правительствами. Их услуги дешевле и с ними очень трудно конкурировать.
Вторая проблема — в силу специфики требований заказчиков, местного законодательства и прочих условий в тех странах, где приходится работать, многие решения необходимо проводить с нуля. К примеру, разработанные для Алжира уже понятные контрактные схемы, оказываются неприемлемыми для Сирии в силу налогового законодательства и т.п.
Это же относится к нормам проектирования и строительства, процедурам работы и возможностям поставок. По понятным причинам в ряде стран также есть ограничения по странам-поставщикам. Так, в Сирию запрещены поставки из США, причем это запрет со стороны поставщиков48.
Наконец, различается и менталитет отношений. Этот аспект зачастую недооценивается, и, тем не менее, в каждой стране приходится ориентироваться на людей, которые разбираются в местной конкретике.
Вторым сегментом рынка, который следует отнести к международным, являются проекты зарубежных заказчиков в России.
Примером может служить выполнение электромонтажных работ при строительстве завода «Филип Моррис Ижора» компанией ITM Group (Санкт Петербург), генподрядчиком тогда выступал австрийский концерн VA Tech, а технологическое оборудование поставляла итальянская компания Comas49. Во время этого проекта компания ITM Group столкнулась с необходимостью дифференцирования своих услуг, т.к. заказчик нуждался в комплексных инжиниринговых услугах. Одна из причин, заставляющих генподрядчиков переходить от проектирования зданий к комплексному инжинирингу, заключается в том, что за последнее время технологии возведения «коробок» заводов упростились до минимума. В основном, кроме особо сложных объектов, требующих мощных капитальных зданий, используются каркасные металлоконструкции. Зато основные силы перемещаются на проектирование и монтаж внутренней инженерной начинки зданий. Это как системы электроснабжения, противопожарной безопасности, кондиционирования и т.д., так и технологическое оборудование.
Тем не менее в этом сегменте возможности в основном связаны с заинтересованностью зарубежных заказчиков в привлечении российского инженерного ресурса. Это обусловлено не только экономическими или законодательными факторами. Причина заключается в том, что зарубежные инжиниринговые компании зачастую неспособны решить те проблемы, которые в России встают не только перед ними как проектировщиками и инженерами, но и перед заказчиками. По словам А. Лаврентьева, генерального директора ООО «СТГ Инжиниринг», заказчик часто старается переложить на инжиниринговую компанию решение своих проблем и это именно то, в чем российские компании имеют преимущество.
Особенностью данного сегмента до 2008 года был сокращающийся объем проектов зарубежных заказчиков в России на фоне всеобщего бума проектов в топливно-энергетической отрасли. Но после разразившегося кризиса тенденции изменились, в 2009 году объем импорта инжиниринговых услуг вновь вырос. Разумеется, эта особенность влечет за собой специфические риски для участников рынка. Фактически любой проект с зарубежным участием может быть заморожен, остановлен, отобран и т. д.
Западные заказчики в этих обстоятельствах отдают наиболее прибыльные проекты в области инжиниринга не российским компаниям. Примером может служить Харьяга – российская территория, следовательно, и российский проект. Тем не менее, заказчиком по проекту является компания Тоtаl (Великобритания), а подрядчик – Реtrofac (США), который не имеет статуса и опыта работы в России. Другими примерами могут быть Ковыкта, где управляющей компанией также является Реtrofac, Ванкора, с управляющей SNC Lavalin (Канада).50 Ситуация, в целом, меняется, но меняется именно в плане сжимания данного сегмента.
Третий сегмент - это проекты, где российские заказчики по объективным причинам не могут обойтись без привлечения международных инжиниринговых ресурсов, вследствие чего эти проекты в той или иной степени реализуются в соответствии с международными подходами и стандартами.
Для создания самого современного на сегодня в мире вагоностроительного производства полного цикла компания Группа ИСТ привлекла американскую компанию Standard Car Truck. На тележках семейства Barber, спроектированных Standard Car Truck, эксплуатируется более 75 процентов вагонного парка в США, Канаде и Мексике. Если традиционные российские тележки 18–100, которые сегодня используются на российских вагонах, имеют межремонтный пробег 110 тысяч километров, то те, которые начнут производить, будут проходить до миллиона километров, и это при сопоставимой стоимости51.
В качестве еще одного примера можно привести проект создания морской ледостойкой платформы ЛСП-1 для Корчагинского месторождения на Каспийском море. Заказчиком по проекту выступает ЛУКОЙЛ. У российских организаций нет полноценного опыта создания морских платформ, поэтому базовый инжиниринг в рамках данного проекта выполнялся АВВ Lummus Global, а в качестве одной из ключевых инженерных компаний на проект была привлечена финская RR-Offshore.
Когда компания «СТГ Инжиниринг» получила подряд на разработку рабочей конструкторской документации по технологической части этой платформы, оказалось, что оптимальной рабочей группой по этому российскому проекту оказалась группа, которая всегда работала за рубежом — киевский филиал компании. Как выяснилось, проектные институты в составе головной компании соответствуют проекту в меньшей степени, чем группа, работавшая до этого в Ливии и Греции и имеющая международный опыт.
Еще один проект, который можно отнести к этому сегменту - строительство «Роснефтью» завода в Туапсе. Практически все лицензиары проекта — зарубежные компании, и в качестве управляющих инжиниринговых компаний приглашены два десятка лидеров мирового инжиниринга — европейские, американские, японские.
К числу перспектив этого сегмента следует отнести его растущий объем. Основных угроз в данном случае две. Первая заключается в том, что у российских заказчиков нет опыта игры по западным правилам, по которым обязательно будут играть крупные международные игроки.
Это можно наблюдать в уже упомянутом проекте платформы на месторождении имени Корчагина. Первоначальная контрактная стратегия ЛУКОЙЛа была в значительной степени изменена под влиянием реалий, принесенных именно западными участниками.
Вторая угроза — сложные условия конкуренции, в которых оказываются российские компании, особенно если они не ощущают отличий работы на международных проектах от российских.
Существуют некоторые качества компаний, наличие которых позволяет российской инжиниринговой компании нормально развиваться и обеспечивать себе конкурентные преимущества.
Во-первых, это в принципе наличие опыта участия в зарубежных проектах. Во-вторых, это умение вовлекать в проект дополнительные ресурсы помимо тех, которые могут быть доступны непосредственно в регионе реализации проекта. Иными словами, требуются мобильные кадры и определенная гибкость в выборе средств реализации проекта.
Проектные группы формируются там, где целесообразно выполнять инжиниринг - на месте, например, в Алжире. В этом смысле также выгодно приглашать на работу зарубежных специалистов: из Германии, с Ближнего Востока.
Еще одна сильная сторона, которой обладают крупные компании — возможность привлечения инвестиций. Наконец, опыт партнерства с западными компаниями в ходе реализации проектов, в ходе тендерных торгов, и даже в рамках контактов на конференциях также часто оказывается очень полезен.
Однако есть и слабые стороны. К сожалению, в России не так уж много специалистов с опытом работы в международных проектах. Хотя Советский Союз активно работал за рубежом, это были проекты во многом очень специфические и строящиеся по особым правилам. Тот факт, что российские компании сегодня находятся на стадии бурного роста и становления тоже может не всегда быть преимуществом.
Еще одним недостатком является высокая налоговая нагрузка на российскую компанию. Например, согласно российскому законодательству при наличии соглашения об избежании двойного налогообложения между Россией и Украиной, российским подразделениям в Украине приходится платить Единый социальный налог дважды.
Четвертый сегмент – это создание совместных российских и зарубежных предприятий. Обеспечить конкурентоспособность проекта в условиях рынка сегодня можно только за счет использования самых передовых технологий производства. Причем эти технологии, ноу-хау, надо собирать буквально по всему миру. Как, например, в случае с ТВСЗ: поставщик технологии литья из Германии, технологии металлообработки из Испании, разработчик тележки из США и так далее. Все эти технологии надо интегрировать в рамках единого проекта. И имея проект предприятия, надо обеспечить его строительство, заказ и поставку технологического оборудования, его монтаж и наладку52.
С точки зрения регулирования рынка на развитие инжиниринга сегодня влияют сразу несколько факторов. В России сохраняется достаточно подробное документирование, а также ценообразование, которое строится на основе нормативов, и, в целом, гораздо более жесткая регламентация со стороны государства, чем во многих странах мира. За рубежом большую роль играет не государство, а заказчик. В отличие от ситуации на большинстве зарубежных рынков в России поставщик оборудования определяется на стадии проектирования, вследствие чего роль инжиниринга в традиционном российском сегменте рынка занижена. Да и технические решения в России в большинстве случаев фиксируются на более ранних стадиях, За рубежом многое, особенно в линейном строительстве, оставляется на усмотрение подрядчика, который в ходе строительства самостоятельно принимает те или иные технические решения.
3.2 Деятельность «Росатома» и других российских компаний в области строительства атомных электростанций за рубежом
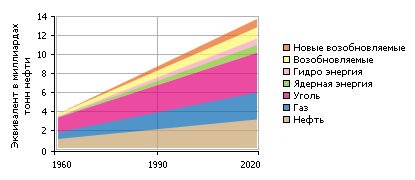
Мировое потребление энергии устойчиво растет на протяжении многих десятилетий, в среднем, на 1.5-2 % в год. По прогнозам, суммарное потребление энергоисточников в мире к 2020 г. достигнет в нефтяном эквиваленте 13 миллиардов тонн в год (см. диаграмму 3.2.1.)
Диаграмма 3.2.1
Рост потребления энергоисточников в мире
Источник: inisdb.iaea/
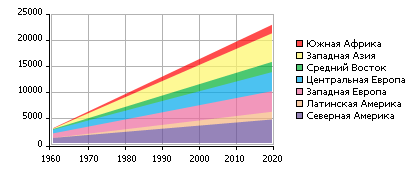
Экономический рост происходит в большинстве стран мира, за исключением поправок, которые внес кризис, и сопровождается ростом потребления электроэнергии, диаграмма 3.2.2. Наиболее высокие темпы роста прогнозируются в развивающихся странах Азии и Латинской Америки. Потребление электроэнергии увеличивается даже в индустриально развитых странах. Оно не останавливается повышением цен на органические энергоносители и внедрением энергосберегающих технологий. Увеличение потребления энергии является неизбежной частью экономического развития стран. Таким образом, состояние мирового рынка энергоресурсов является важнейшим фактором глобальных экономических и политических процессов.
Диаграмма 3.2.2
Источник: inisdb.iaea/
В настоящее время во всем мире наблюдается ренессанс атомной энергетики. В 30 странах эксплуатируются 442 ядерных реакторов общей мощностью 365 ГВт. АЭС вырабатывают 16% мировой электроэнергии. По заявлению зам. генерального директора МАГАТЭ Ю. Соколова, в ближайшие 15 лет должны вступить в строй до 130 ядерных блоков. При этом общая мощность АЭС достигнет 430 ГВт. Доля ядерной энергетики в мировом энергобалансе может повыситься до 30%. По оценкам экспертов объем рынка атомной энергетики может достичь $80-100 млрд. к 2020 г53.
Основными участниками мирового рынка ядерных технологий являются крупные транснациональные компании США, Франции и России. Свою нишу на мировом рынке России приходится завоевывать в жесткой конкурентной борьбе. Ядерные технологии – это не только дорогостоящий и наукоемкий рынок, но и объект большой политики. Конкуренты пытаются вытеснить Россию с ее традиционного рынка - поставок ядерного оборудования и топлива на АЭС, ранее построенных СССР в Болгарии, Венгрии, Финляндии, Чехии и Словакии.
В Восточной и Центральной Европе возрос интерес к развитию атомной энергетики. Прежде всего это связано с весьма существенным повышением цен на органические энергоносители. Кроме того, наметился перелом в отношении общественности к строительству новых АЭС, обусловленный в существенной степени вступлением в силу требований Киотского протокола, который подписало большинство европейских стран. Как следствие, возобновляется замороженное в начале 90-х годов строительство АЭС с российскими реакторами ВВЭР (водо-водяной энергетический реактор). В Болгарии решено достраивать АЭС «Белене» общей мощностью 2000 Мвт, в Словакии в стадии рассмотрения находится проект достройки двух блоков с ВВЭР на АЭС «Моховце». Российские компании имеют перспективы принять участие в работах по завершению строительства данных АЭС. Не в последнюю очередь это связано с отсутствием в восточноевропейских странах конкурентоспособной национальной промышленности, за исключением чешских предприятий, которые обладают достаточными производственными мощностями, и которым в 70-е годы была передана советская технология производства основных компонентов ядерных реакторов типа ВВЭР.
Однако по ряду причин политического и экономического характера российским организациям для завершения ранее начатого строительства в Европе необходима кооперация с западноевропейскими партнерами. Восточноевропейские страны стали частью Европейского экономического сообщества (ЕЭС), и приходится учитывать интересы и влияние крупных европейских, прежде всего французских и германских, корпораций.
На европейском рынке строительства новых АЭС российским организациям приходится действовать в очень сложных условиях. Евросоюз всемерно поддерживает недавно разработанный проект АЭС с реактором EPR (European pressurized reactor), уже своим названием претендующим на основной тип АЭС в Европе (строительство головного блока началось в 2005 г. в Финляндии)54. Вместе с тем нельзя исключить и возможность сооружения новой АЭС с ВВЭР в стране, правительство которой не захочет развивать атомную энергетику на основе только франко-германских реакторов.
Другое перспективное направление для российского ядерного энергостроения – азиатские страны, которые проявляют повышенную активность в области атомной энергетики. Это объясняется, прежде всего, увеличением потребления электроэнергии, связанным с их бурным экономическим ростом, повышением уровня жизни и увеличением численности населения.
В настоящее время в 8 государствах Азии работает 103 атомных энергоблока мощностью 75 ГВт. По различным оценкам к 2020 г. в Азии планируется сооружение от 40 до 80 реакторов. Из 34 реакторов, введенных в строй в мире в последние годы, 25 – в Азии. Там же находятся 15 из 24 реакторов, сооружаемых в настоящее время. Наиболее активные программы строительства АЭС предусмотрены в Индии и Китае55.
Российские позиции на динамично развивающихся рынках Китая и Индии достаточно сильны. Учитывая длительные дружественные связи этих стран с Россией, а также взаимовыгодное сотрудничество при сооружении в них АЭС по российским проектам, существуют перспективы строительства новых ядерных энергоблоков как в Китае, так и в Индии.
Новое строительство АЭС иностранными компаниями в Индии возможно только при отмене санкций к этой стране со стороны Группы ядерных поставщиков. Ограничения на поставку ядерного топлива и передачу ядерных технологий Индии были наложены после испытания Индией ядерного оружия. В последнее время наметились определенные изменения в позиции США и Франции по этому вопросу, что позволяет ожидать в будущем смягчения режима ограничений на сотрудничество с Индией по мирному развитию атомной энергетики.
На рынке строительства АЭС в развивающихся странах российским организациям предстоит жесткая конкурентная борьба с двумя другими основными поставщиками атомных технологий – США и Францией. Westinghouse и General Electric в течение длительного срока не получали заказов на строительство АЭС. Ими разработаны и лицензированы проекты реакторов так называемого 3-го поколения. Но реальных заказов на строительство АЭС с этими новыми реакторами повышенной безопасности еще нет.
В Западной Европе создан гигант – группа AREVA NP, которая объединила атомные энергетические потенциалы крупнейших компаний Франции и Германии – Framatome и Siemens. В конструкции реактора EPR использованы подтвержденные эксплуатацией лучшие технические решения этих компаний. В настоящее время этот реактор активно продвигается не только на европейском рынке, но и в Азии и даже в США.
Одной из причин обострения конкурентной борьбы является также повышение требований заказчиков к предлагаемым проектам. Заказчики осуществляют выбор проектов с учетом затрат как единовременных (капитальных), так и имеющих место на протяжении всего срока жизненного цикла АЭС, сроков строительства, эксплуатационных расходов а также затрат на вывод станции из эксплуатации.
Участники реализации проекта сооружения АЭС (или участники тендера на сооружение АЭС) действуют в различных национальных условиях, определяемых экономическими, политическими, правовыми и другими особенностями конкретной страны. При этом, каждая компания опирается, прежде всего, на свои преимущества, наработанные как на внутреннем, так и на международном рынках. Большую роль играют межгосударственные связи между страной поставщика и страной заказчика.
Главное условие конкурентоспособности на мировом рынке строительства АЭС – сооружение атомной электростанции с реактором так называемого «третьего поколения».
АЭС с реактором 3 поколения означает:
– стандартный проект, подготовленный к ускоренному лицензированию;
– сокращенные сроки и стоимость строительства;
– простая и надежная конструкция, устойчивая к возможным ошибкам оператора;
– высокий коэффициент использования установленной мощности и срок эксплуатации до 60 лет;
– защита против аварии с расплавлением активной зоны;
– минимальное воздействие на окружающую среду;
– высокое выгорание топлива и низкое количество радиоактивных отходов.
Этим требованиям полностью соответствуют российские эволюционные реакторы – ВВЭР-1000 (проекты АЭС-91 и АЭС-92), ВВЭР-64056.
При разработке российских реакторов 3-го поколения использован опыт проектирования, строительства и эксплуатации предыдущего поколения ВВЭР, а также обеспечены стандартизированные проекты, упрощающие лицензирование и уменьшающие стоимость и сроки строительства.
При выборе проекта для сооружения двух блоков Тяньваньской АЭС в Китае, решение в пользу российского проекта было принято китайской стороной, благодаря эволюционной концепции проекта и, в частности, наличию ранее нигде не встречавшихся инновационных технологий. Это ловушка расплава активной зоны реактора для случая запроектной аварии; полностью цифровая система контроля и управления, включая системы безопасности АЭС; двойная защитная оболочка над зданием реактора; главные циркуляционные насосы на водяной смазке; не имеющий аналогов комплекс диагностики состояния основного оборудования и металла АЭС, способность энергоблока АЭС работать в режиме суточного регулирования нагрузки и многое другое57.
Новые проектные и технические решения, применяемые в проекте АЭС-92, с которым «Атомстройэкспорт» выходил на тендер на сооружение АЭС «Белене» в Болгарии, тоже сыграли свою роль – компания вышла победительницей в этом тендере. Только владея новыми, уникальными для каждой страны и каждого проекта технологиями и оборудованием, можно отстаивать лидирующие позиции в жестких конкурентных условиях международного рынка.
Госкорпорация «Росатом» активно участвует в международном сотрудничестве в области проектирования и строительства атомных электростанций. Инжиниринг и проектирование АЭС является самой конкурентной сферой деятельности Госкорпорации «Росатом» - за проекты по строительству новых АЭС в России и за рубежом соревнуются четыре компании: три инжиниринговых компании, созданных в 2007 году на базе трех проектных институтов «Атомэнергопроект» в Москве, Санкт-Петербурге и Нижнем Новгороде, а также компания «Атомстройэкспорт» (рис. 3.2.1).
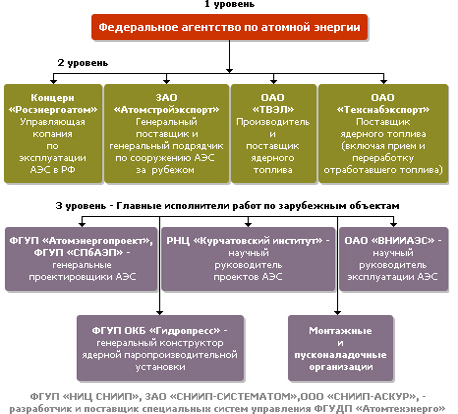
Рисунок 3.2.1 Система Госкорпорации «Росатом». Источник: atomstroyexport/about/place/
Все Атомэнергопроекты - это генеральные проектировщики атомных электростанций, осуществляющие полный комплекс проектно-изыскательских работ по сооружению и модернизации АЭС, включая работы по выбору площадки для строительства, разработке проектной и рабочей документации, авторскому надзору за сооружением АЭС и техническому сопровождению ее эксплуатации, а также организацию строительно-монтажных работ, поставок оборудования и материалов, пусконаладочных работ и ввода АЭС в эксплуатацию - то есть способны построить АЭС «под ключ». 100% акций каждого из трех Атомэнергопроектов находится в собственности компании «Атомэнергопром»58.
Среди проектов, реализованных компанией «Росатом» за рубежом, можно отметить основные (см. также приложение 4):
АЭС «Райнсберг», ГДР (Германия)
Станция мощностью 70 МВт была пущена в эксплуатацию в 1966 г. Эксплуатация прекращена в 1990 г.
АЭС «Норд», ГДР (Германия)
Станция насчитывает четыре энергоблока, которые обеспечивали 11% выработанной электроэнергии в ГДР ежегодно. Запущена в эксплуатацию в 1973 г.
АЭС «Богунице», Словакия (Чехословакия)
Последний из четырех энергоблоков электростанции был сдан в эксплуатацию в 1985 г. Они стали основой всей атомной энергетики страны на период в 15-20 лет.
АЭС «Моховце», Словакия (Чехословакия)
В 2000 г. был осуществлен пуск в эксплуатацию второго из двух блоков. В 1992 г. были остановлены работы по созданию еще двух, завершенность которых была на уровне 70%. Причиной называется дефицит финансовых средств.
АЭС «Темелин», Чехия (Чехословакия)
Первая очередь АЭС «Темелин» (два энергоблока) в Чехословакии строилась согласно межправительственному соглашению, подписанному в 1981 году, о сотрудничестве в сооружении более мощных АЭС с реактором ВВЭР-1000.
АЭС «Дукованы», Чехия (чехословакия)
Сооружение АЭС «Дукованы» с четырьмя энергоблоками ВВЭР-440 в районе г. Брно в Чехословакии началось в 1977 году. Использовался поточный метод, который позволил обеспечить промежуток между пусками блоков 9–10 месяцев, а 3-й и 4-й энергоблоки введены в строй в один год.
АЭС «Пакш», Венгрия
На АЭС «Пакш» построены 4 энергоблока с ВВЭР-440, ввод в эксплуатацию которых был осуществлен соответственно в 1983, 1984, 1985, 1986 годах. Эта станция согласно международному рейтингу входит в число наиболее безопасных и надежных атомных станций в мире.
АЭС «Козлодуй», Болгария
К 1982 г. было возведено 4 энергоблока. Работы по возведению 5-го и 6-го энергоблоков («Козлодуй» III) стали осуществляться после того, как в начале 1980-х годов был подписан ряд межправительственных соглашений, в том числе и с Болгарией, о сотрудничестве в сооружении более мощных АЭС с реактором ВВЭР-1000. 5-й энергоблок введен в эксплуатацию в 1988 году, 6-й – в 1993-м.
АЭС «Ловииза», Финляндия.
На АЭС «Ловииза» в Финляндии были сооружены и введены в эксплуатацию первые энергоблоки с реактором ВВЭР типа В-213 годах по оригинальному проекту, включающему наряду с советским и финским оборудованием устройства регулирования и автоматики из ФРГ, «ледовый» конденсатор/контаймент из США, часть канадских приборов контроля и измерения параметров, дизели из Франции, английские электронно-вычислительные машины, арматуру из многих стран мира. Ввод энергоблоков в эксплуатацию осуществлен в 1977 и 1981 годах59.
На сегодняшний день ЗАО «Атомстройэкспорт» является единственной в мире компанией, сооружающей одновременно 5 энергоблоков за пределами своей страны. Каждый из реализуемых проектов уникален, и каждая из сооружаемых атомных электростанции имеет свои, присущие только ей, особенности. Общее для всех проектов: высокие стандарты качества работ и максимальные требования к уровню безопасности.
АЭС «Куданкулам» с двумя РУ ВВЭР-1000 общей мощностью 2000 МВт является основным объектом российско-индийского сотрудничества в области ядерной энергетики
В 2002 году «Атомстройэкспорт» заключил контракт с Индийской Корпорацией по атомной энергии на разработку рабочей документации для выполнения строительных, монтажных и пуско-наладочных работ, а также контракты на изготовление и поставку оборудования и материалов для реакторного отделения, машинного зала и других зданий и сооружений АЭС. Кроме того, подписаны контракт на обучение индийского персонала в российских учебно-тренировочных центрах и контракт на командирование российских специалистов для участия в сооружении АЭС «Куданкулам».
Россия и Индия подписали соглашение о строительстве третьего и четвертого блоков АЭС «Куданкулам». Сейчас «Атомстройэкспорт» достраивает первую очередь АЭС в штате Тамилнад — два блока мощностью более 1000 МВт каждый, всего должно быть построено шесть энергоблоков. Во время визита В.В. Путина в Индию в марте 2010 года подписана «дорожная карта»— Индия предложила России еще одну площадку для строительства шести энергоблоков в Западной Бенгалии (Харипур). Россия рассчитывает построить для индийской стороны до 16 ядерных энергоблоков на трех площадках60.
Помимо АЭС "Куданкулам", Россия построит в Индии еще одну атомную станцию - площадка под нее уже выделена в штате Западная Бенгалия. По словам Кириенко, главы Росатома, в российско-индийском сотрудничестве в атомной сфере может появиться и третья площадка. Таким образом, в общей сложности, получается от 12-ти или более блоков в Индии, но с учетом большой программы Индии, которая в ближайшие годы собирается увеличить объем атомной энергетики в десять раз, масштаб сотрудничества действительно оказывается огромен.61.
ЗАО «Атомстройэкспорт» продолжает строительство атомной электростанции «Бушер», начатое в 1974 году немецким концерном Kraftwerk Union A.G. (Siemens/KWU). В 1980 году концерн разорвал контракт с иранским заказчиком из-за решения германского правительства присоединиться к американскому эмбарго на поставки оборудования в Иран.
Россия ведет строительство первого блока АЭС "Бушер" в рамках межправительственного соглашения между РФ и Ираном, заключенного в 1992г. "Атомстройэкспорт", в соответствии с контрактом, подписанным в январе 1995г., завершает сооружение АЭС, начатое немецким концерном Kraftwerk Union A.G. (Siemens/KWU). "Атомстройэкспорт" начал работы на площадке в 1998г.
Иранские власти ранее рассчитывали, что АЭС будет введена в эксплуатацию в 2008г. В начале 2008г. Россия завершила поставку ядерного топлива для электростанции. В начале января 2010г. ЗАО "Атомстройэкспорт" успешно завершило гидравлические испытания оборудования второго контура АЭС "Бушер" (Иран) с