Основы внешнеэкономической деятельности
По срокам кредиты подразделяются на краткосрочные (до года), среднесрочные (от 1 года до 5 лет) и долгосрочные (свыше 5 лет). Краткосрочные кредиты обычно используются при торговле услугами, биржевыми товарами, недорогой продукцией (например, бытовой техникой). Среднесрочные кредиты находят применение в основном при торговле машиностроительной продукцией (турбинами, станками, двигателями). С помощью долгосрочного кредита решаются главным образом инвестиционные задачи (строительство дорог, аэропортов, комплектных предприятий).
В зависимости от того, кто является кредитором различают частные, правительственные и кредиты международных валютно-финансовых организаций и региональных банков. Частные кредиты предоставляются фирмами (фирменные кредиты) и банками (банковские кредиты). Правительственные займы предоставляются национальными кредитными учреждениями. По сравнению с частными кредитами они являются более дешевыми (могут быть беспроцентными, на длительный период), т.к. часть их финансируется из государственного бюджета. Кредиты валютно-финансовых организаций и региональных банков предоставляются через институты ЕС, МВФ, Международного банка развития и реконструкции
По форме предоставления различают товарные и валютные кредиты. В товарной форме выступают фирменные кредиты, а в валютной - финансовые.
Основным инструментом кредитования экспортных операций является фирменный кредит, предоставляемый экспортером импортеру в виде отсрочки или рассрочки платежа за проданный товар. Фиксация фирменного кредита производится во внешнеторговом контракте.
Основными формами фирменного кредита являются вексельная и на открытый счет. В первом случае экспортер выставляет переводной вексель (тратту) на импортера, который акцептует его по получении комплекта товарораспорядительных документов. Во втором случае экспортер открывает счет в адрес иностранного покупателя и относит стоимость отгруженной продукции в дебет этого счета. Импортер погашает свою задолженность периодическими платежами в обусловленные контрактом сроки. При кредитовании на открытый счет экспортер не получает долговых обязательств со стороны импортера. Поэтому эта форма кредитования в основном используется в расчетах между постоянными партнерами, хорошо знающими друг друга.
Фирменный кредит может сопровождаться и банковским кредитом в виде предоставления собственного или привлеченного капитала. Основными формами здесь выступают факторинг, форфетинг и кредиты покупателю.
Факторинг (factor) наиболее часто используется при краткосрочном кредитовании. Его смысл заключается в том, что экспортер переуступает свои требования по товарной сделке факторской компании (коммерческим банкам или специализированным фирмам) с целью немедленного получения большей части платежа и освобождения себя от кредитных рисков по экспортным операциям.
При проведении факторинга экспортер сообщает факторской компании наименование покупателя и предполагаемый объем экспортных поставок. В свою очередь, факторская компания проверяет кредитоспособность импортера и сообщает экспортеру возможный лимит кредита, в рамках которого можно осуществить поставку товара без риска неполучения платежа. Обычно факторинговая компания, после поставки экспортером товара, оплачивает немедленно от 80 до 90% отфактурованных поставок. Оставшаяся сумма выплачивается после получения причитающихся средств от покупателя. Срок кредита по факторингу обычно достигает одного квартала.
Факторинговые компании берут на себя также функции бухгалтерии, юридической службы, проведения анализа сбытовой стратегии и финансовых результатов выхода на зарубежный рынок.
Стоимость факторинговых операций зависит от ряда факторов, в т.ч. от объема экспортной сделки, финансового положения клиента и др.. Обычно экспортеры платят по полученным кредитам процентную ставку в размере, превышающем официальную учетную ставку на 2-4%. Комиссия, взимаемая факторинговой компанией за услуги составляет до 3% к стоимости контракта. Несмотря на высокую стоимость к факторингу часто прибегают фирмы, работающие на неосвоен-
ных рынках.
Форфетинг (a forfait) получил распространение при среднесрочном кредитовании экспортных операций путем покупки банком или финансовой компанией у экспортера векселей и др. долговых обязательств по внешнеторговой сделке.
В целом форфетирование отвечает интересам экспортеров, т.к. позволяет переложить риски по долговому обязательству на форфетира- покупателя.
В последние десятилетия широко распространенной формой кредитования внешнеэкономической деятельности стал кредит покупателю. Он предоставляется банком экспортера импортеру или его банку. Кредиты имеют среднесрочный или долгосрочный характер и предназначаются для закупки товаров в стране кредитора. Сумма кредита обычно покрывает до 85% контрактной цены. Остальная часть оплачивается импортером наличными.
Условия кредита являются одним из факторов, определяющих конкурентоспособность как фирмы-экспортера, так и страны в целом на мировых рынках. Основными элементами условий кредита являются сроки и стоимость кредита.
Полный срок кредита представляет собой период времени от начала использования кредита до полного его погашения. Он включает в себя период получения кредита, льготный период и срок погашения.
Период получения кредита состоит из времени использования предоставленного кредита. Его длительность зависит от вида поставляемого товара.
Льготный период - это время отсрочки погашения предоставленного кредита. Величина льготного периода оказывает значительное влияние на эффективность кредита. Поэтому импортеры стремятся в процессе переговоров об условиях кредита увеличивать сроки льготного периода. Сроки льготного периода определяются датой поставки последней партии товара и моментом начала платежей в погашение основного долга.
Срок погашения - это срок, в течение которого кредит должен быть полностью погашен. Погашение кредита обычно осуществляется не единоразовым платежом, а взносами через определенные промежутки времени. При этом погашение может быть равными долями или размеры выплат ежегодного увеличиваются.
Стоимость кредита определяет расходы покупателя за пользование займом. Его стоимость складывается из процентной ставки, комиссионных и других сборов.
Главной составляющей стоимости кредита является процентная ставка. Она может быть единовременной и "плавающей". Единовременная ставка это разовое вознаграждение кредитору за предоставленный кредит, вне зависимости от его срока. В последнее время широко применяется "плавающая" процентная ставка, позволяющая корректировать стоимость кредита в зависимости от инфляции и/или колебаний валютного курса. При этом срок кредита разбивается на отдельные промежутки времени (обычно по 3-6 месяцев), в конце которых ставки пересматриваются. Проценты по кредиту, как правило, выплачиваются вместе с платежами по основному долгу.
Кредит может быть предоставлен в любой валюте или региональных счетных единицах (SDR). Для минимизации валютного риска целесообразно в платежные условия контракта включать защитные оговорки. В этом случае необходимо зафиксировать в контракте порядок пересчета сумм платежей с учетом направления действия валютной оговорки. Предпочтительнее оговорку фиксировать на базе SDR.
Факторинг - комплекс финансовых услуг, оказываемых клиенту в обмен на уступку дебиторской задолженности. Комплекс финансовых услуг включает в себя финансирование поставок товаров, страхование кредитных рисков, учет состояния дебиторской задолженности и работу с дебиторами по своевременной оплате. Факторинг дает возможность покупателю отсрочить платежи, а поставщику получить основную часть оплаты за товар разу после его поставки.
В конвенции УНИДРУА "О международном факторинге" (UNIDROIT Convention on International Factoring) "под факторинговым контрактом понимается контракт, заключенный между одной стороной (поставщиком) и другой стороной (финансовым агентом), в соответствии с которым:
1. Поставщик должен или может уступать финансовому агенту денежные требования, вытекающие из контрактов купли-продажи товаров, заключаемых между поставщиком и его покупателями (должниками), за исключением контрактов, которые относятся к товарам, приобретаемым преимущественно для личного, семейного и домашнего использования.
2. Финансовый агент выполняет, по меньшей мере, две из следующих функций:
финансирование поставщика, включая заем и предварительный платеж
ведение учета (бухгалтерских книг) по причитающимся суммам
предъявление к оплате денежных требований
защита от неплатежеспособности должников.
3. Должники должны быть уведомлены о состоявшейся уступке требования".
Факторинг называется внешним (чаще используется название международный), если поставщик и его клиент являются резидентами разных государств. При обслуживании таких поставок в большинстве случаев используется схема косвенного факторинга, при котором происходит распределение обязанностей между двумя факторинговыми компаниями: факторинговая компания в стране продавца берет на себя финансирование экспортера, а факторинговая компания в стране покупателя принимает на себя кредитные риски и берется за инкассацию дебиторской задолженности.
Использование факторинга в международной торговле может быть очень выгодно в случаях, когда торговля осуществляется между странами с существенными различиями в их экономических и правовых системах. Поскольку факторинговая компания страны импортера обладает более полной информацией о платежеспособности компаний своей страны, это позволяет ей объективно оценивать надежность покупателей. Если импорт-фактор соглашается работать по схеме международного факторинга, то он автоматически принимает на себя риск неплатежеспособности импортера, тем самым гарантирует полную возвратность средств.
Кроме того, экспортер вынужден подстраховываться на случай, если резко изменится валютный курс. Используя факторинг, экспортер получает значительную часть от стоимости проданного товара сразу после отгрузки, таким образом снимая с себя валютный риск.
Международный факторинг может осуществляться и без посредничества импорт-фактора, в этом случае схема взаимодействия контрагентов аналогична классическому факторинговому взаимодействию.
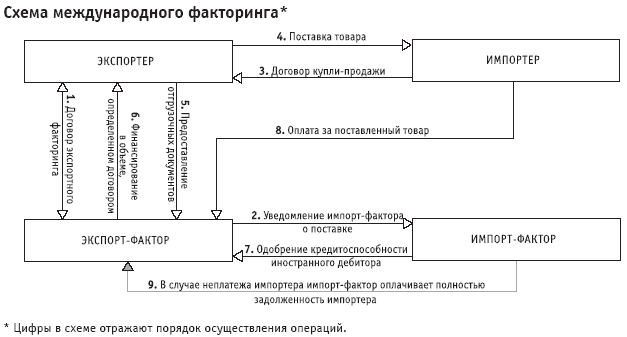
Рисунок ___ Схема международного факторинга
Международный факторинг позволяет максимально (вплоть до одного дня) сократить время между передачей товара или предоставлением услуги и собственно получением оплаты - в этом случае от банка. Международный факторинг выгоден как экспортерам, так и импортерам, позволяя обеим сторонам сделки быть уверенными в успехе торговых отношений. В каждом случае, в зависимости от направления движения товара, факторинг создает свои решения42.
Условия страхования43
Страхование является одной из форм управления рисками, возникающими в ходе осуществления внешнеэкономической операции. При заключении внешнеторговых сделок товар, как привило, страхуется от рисков утраты и повреждения. Страховые компании осуществляют страхование грузов, наземного и воздушного транспорта, судов в соответствии со следующими условиями:
«с ответственностью за все риски» (возмещаются убытки от повреждения или полной гибели всего или части груза, произошедшие по любой причине, за исключением отдельных, особо оговоренных случаев, а также расходы и взносы по общей аварии, т.е. убытки, понесенные вследствие произведенных намеренно и разумно чрезвычайных расходов или пожертвований и в целях спасения судна, фрахта и перевозимого на судне груза от общей для них опасности);
«с ответственностью за частную аварию» (возмещаются убытки от повреждения или гибели всего или части груза вследствие стихийных действий, крушения транспортных средств, а также вследствие пропажи груза без вести вместе с перевозочным средством);
«без ответственности за повреждение, кроме случаев крушения» (возмещаются убытки от полной гибели всего или части груза вследствие стихийных действий, крушения транспортных средств, вследствие пропажи груза без вести вместе с перевозочным средством, расходы и взносы по общей аварии, а также все необходимые и целесообразно произведенные расходы (включим расходы, произведенные по указанию Страховщика) по спасению груза, по уменьшению убытка и по установлению его размера, если убыток возмещается по условиям страхования).
Страховое покрытие может распространяться на цепь поставок, логистическую схему целиком, включая транзитную транспортировку через третьи страны и хранение на транзитном складе. Сумма, уплачиваемая страховой компании за страхование грузов, а именно страховой взнос (страховая премия), зависит от стоимости, номенклатуры, упаковки груза, маршрута, периода и способа перевозки, скидок, предоставляемых страховой компанией постоянным клиентам и ряда других условий. Данная сумма составляет, как правило, не менее 0,1% от заявленной страховой суммы.
Условия страхования оговариваются в двухстороннем договоре страхования, заключаемым между страховой компанией (страховщиком) и юридическим или физическим лицом (страхователем). Страхователем может быть, в частности, участвующие во внешнеторговой сделке продавец или покупатель в зависимости от условий поставки, а также экспедитор, перевозчик по поручению грузовладельца. Объектом страхования являются имущественные интересы Страхователя, связанные с пользованием, владением, транспортировкой груза. Под объемом ответственности страховщика понимается совокупность страховых случаев, при наступлении которых страховщик обязан выплатить страхователю предусмотренное договором страхования (страховым полисом) страховое возмещение. Договор страхования может заключаться с ответственностью за все риски или с ответственностью по отдельным рискам, например, с ответственностью за частную аварию. Страховщик несет ответственность в пределах страховой суммы. Под страховой стоимостью (суммой) понимается следующая стоимость Сст:
Сст = Ст + Сд + Св,
где Ст — стоимость груза как товара; Сд — стоимость доставки груза до грузополучателя (например, до покупателя); Св — страховой взнос (страховая премия).
Страхование может покрывать большую цену, чем та, которая, предусмотрена в договоре купли-продажи. Данный случай упоминается в Инкотермс в разделах «Договоры перевозки и страхования» (п.A3) для условий CIF, CIP, когда страхование должно покрывать, как минимум, цену, зафиксированную в договоре купли-продажи, плюс 10 %, т.е. 110 %.
Страховой полис (insurance policy) является документом, удостоверяющим факт страхования, содержащий описание условий страхования и выдаваемый страховщиком страхователю в подтверждение заключенного договора страхования.
После наступления страхового случая и требования страхового возмещения страхователь должен предъявить страховщику следующие документы:
страховой полис;
отгрузочные документы, включая накладные, инвойсы для подтверждения своего имущественного интереса в застрахованном грузе;
акты осмотра груза, подписанные представителями продавца и покупателя, и/или акты экспертизы, проведенной независимой экспертной организацией (например, Торгово-Промышленной Палатой (ТПП)) и иные официальные документы для подтверждения страхового случая;
акты осмотра груза, представителями страховщика или независимой экспертной организацией (например, ТПП) по согласованию со страховщиком и иные официальные документы для доказательства размера своих претензий по убыткам.
Некоторые крупные торгово-промышленные корпорации являются основателями страховых компаний. Страховая компания Mitsui Sumitomo Insurance Company, Limited основана японскими корпорациями Сумитомо Корпорейшен (Sumitomo Corporation) и Мицуи и Ко (Mitsui & Со, Ltd). Подобные страховые компании осуществляют страхование грузов и другие виды страхования как для основавших их компаний, так и любых других фирм.
Пример условия страхования в контракте44
|
1.2.1. Продавец обязан поставить продукцию на базисе DDU Санкт-Петербург в терминах INCOTERMS-90 и выполнить все формальности, проистекающие исходя из толкования базиса DDU в терминах INCOTERMS-2000. Продавец обязан за свой счет застраховать продукцию на условиях «свободно от частной аварии» и предоставить Покупателю страховой полис, при этом выгодоприобретателем является Покупатель. |
Тема 9. Оценка экономической эффективности экспортных и импортных операций45
Порядок внутреннего ценообразования на экспортную и импортную продукцию
Основа цен при экспорте - национальные издержки. На уровне предприятия (фирмы) часто такой основой являются полные издержки производства (себестоимость) продукции при определенном уровне рентабельности.
Контрактная цена определяется на основе соглашения (переговоров) с торговым партнером на основе первоначальной цены предложения, формируемой в результате коньюктурно-ценовой работы по зарубежным рынкам и учета таможенного и налогового обложения.
Формирование внутренних цен на импортные товары
1. При формировании внутренней цены на импортные товары – в большинстве случаев за основу принимается контрактная цена, которая при пересечении товаром таможенной границы принимается за основу расчета таможенной стоимости.
2. При таможенной очистке товар облагается:
таможенной пошлиной по ставкам таможенного тарифа;
акцизным сбором (по подакцизным товарам);
налогом на добавленную стоимость;
таможенным сбором (оплата услуг таможенных органов)
Соответствующие платежи увеличивают расходы импортера и учитываются при формировании внутренней цены.
3. Во внутренней цене должны быть учтены дополнительные расходы импортера внутри страны при доставке товара до пункта его реализации в оптовом звене:
транспортные и складские расходы;
страховые платежи;
возможное вознаграждение посредника (например, комиссионное вознаграждение внешнеторговой организации);
расходы по банковской ссуде.
НДС начисляется по всем этим видам дополнительных расходов.
4. Полные затраты по импорту до момента реализации в оптовом звене на внутреннем рынке
Зимп. - полные затраты по импорту.
Зимп. = Стам. + Птам. + Сакц. + НДСтам. + Тсбор. + Ди + НДСдоп., (5.1)
где: Стам. - таможенная стоимость товара, пересчитанная в рубли по официальному курсу на дату подачи таможенной декларации;
Птам. - таможенная пошлина;
Сакц. - сумма акциза, взимаемая с подакцизных товаров;
НДСтам. - налог на добавленную стоимость, определяется по единой ставке от суммы таможенной стоимости, таможенной пошлины и акциза;
Тсбор.- Таможенные сборы, взимаемые в качестве оплаты за услуги таможенных органов, определяются по единой ставке от суммы таможенной стоимости;
Ди. - дополнительные расходы импортера, относящиеся на издержки обращения;
НДСдоп. - налог на добавленную стоимость по дополнительным расходам импортера.
Реализация импортного товара в оптовом звене
1. Суммы НДСтам. и НДСдоп. - на издержки обращения не относятся и при формировании оптово-отпускной цены из состава затрат импортера исключаются.
Суммы НДСтам. и НДСдоп. - в конечном счете компенсируются импортеру за счет бюджета.
2. В отчетных документах импортера определяется расчетная оптово-отпускная цена (по сути это себестоимость импортной поставки товара - характеризует возможность его безубыточной (и бесприбыльной) реализации в оптовом звене). В специальных изданиях именуется также: расчетные затраты относимые на издержки обращения; минимальная оптовая цена без НДС.
Цимп.расч. = Зимп. - НДСтам. - НДСдоп. (5.2)
3. Полная оптовая отпускная цена внутреннего рынка на импортный товар с учетом НДС.
Цопт.имп. = (Цимп.расч. + Пимп.) + НДСопт.имп. , (5.3)
где: Пимп – наценка импортера при продаже оптом;
НДСопт.имп. – налог на добавленную стоимость при продаже оптом.
4. Во избежании двойного налогообложения и в порядке компенсации НДС, уплаченного при импорте, в бюджет будет перечислена разница между получаемой с оптового покупателя величиной НДСопт.имп. и величиной ранее уплаченных сумм налогов:
НДСбюдж. = НДСопт.имп. - НДСтам. - НДСдоп. (5.4)
5. Оценка эффекта и эффективности экспортных операций (уровень: предприятие (фирма))
Экономический эффект экспорта (доход по сделке):
Ээкс. i = Пв.ф. i + Поб.пр. i - Зэксп. i , (5.5)
где: Ээкс.i - показатель экономического эффекта экспорта, руб.;
Пв.ф.i - рублевый эквивалент отчислений в валютный фонд предприятия, по курсу на дату поступления валюты, руб.;
Поб.пр. i - рублевая выручка от обязательной продажи валюты, руб.;
Зэкс. i - полные затраты предприятия (фирмы) на экспорт, руб.
i - индекс сделки (варианта сделки) по товару, i = 1,..,n.
Вариантность сделки определяется схемой сделки, использованием прямых каналов сбыта или косвенных, базисом поставки, условиями кредитования и платежей и др. В конечном счете это отражается в контрактной цене товара и дополнительных затратах экспортера, т.е. полных затратах предприятия (фирмы) на экспорт.
Экономическая эффективность экспорта по определенному товару:
1. Рентабельность экспортной операции (степень превышения доходов над расходами):
ЭФэкс.1 = (Пв.ф. + Поб.пр.) / Зэксп. (5.6)
2. Рентабельность операции при реализации товара на внутреннем рынке (степень превышения доходов над расходами):
ЭФэкс.2 = Пвнц.экс. / Ссеб.эксп., (5.7)
где: Пвнц.экс. - объем экспорта во внутренних среднегодовых ценах (без акциза и НДС), руб.;
Ссеб.экс. - производственная себестоимость экспортного товара, руб.
Зависимость (5.7) отражает не условия конкретной сделки на внутреннем рынке, а условия свободной продажи, поэтому использован показатель производственной себестоимости экспортного товара.
АНАЛИЗ:
1. Если Ээкс.i1 > 0 , а ЭФэкс.1 > ЭФэкс.2 , то экспорт соответствующего товара является для предприятия эффективным.
2. Если сделка может быть реализована по нескольким вариантам, то наиболее эффективному варианту ( i ) соответствует максимум показателя (5.5).
3. Если в рамках фирмы (предприятия) установлено нормативное значение рентабельности экспортных операций (минимально допустимый уровень рентабельности по товарным группам, поставкам в определенный регион и т.п.), то при принятии решения о целесообразности осуществления операции расчетное значение сопоставляется с нормативным.
Сравнение вариантов может быть проведено и по относительному показателю - % дохода от экспорта предприятия в результатах экспорта:
ЭФэкс.3i = (Ээкс. i - Зэксп.i) 100% / (Пв.ф. i + Поб.пр. i ) (5.8)
Наиболее эффективному варианту соответствует максимум показателя (5.8).
В практике расчетов экономической эффективности экспортных операций используются также следующие показатели:
1. Эффективность экспорта по отношению к внутренней оптовой цене:
ЭФэкс.i = Цэ / Пвнц.экс., (5.9)
где: Цэ - чистый рублевый эквивалент валютной выручки экспортера (за вычетом накладных и таможенных расходов), руб.
Цэ = ВэКр - Дэ - Тэ, (5.10)
где: Вэ - валютная выручка за экспортированный товар;
Кр - действующий рыночный курс иностранной валюты к рублю;
Дэ - дополнительные расходы внутри страны, связанные с экспортом товара;
Тэ - таможенные платежи при экспорте.
2. Рентабельность экспорта:
Рэ = Цэ / Ссеб.экс. (5.11)
АНАЛИЗ:
Реализация товара на внешнем рынке будет более выгодной по сравнению с реализацией внутри страны, если Цэ > Пвнц.экс. При нескольких вариантах экспортной операции предпочтение отдается варианту при котором достигается максимальное значение показателя (5.9).
Применение того или иного подхода к расчету экономической эффективности экспорта связано с особенностями расчета и оперативного учета затрат в фирме, а также, в определенной мере, с профилем деятельности, типовым (для фирмы) составом экспортных операций, требованиям к представляемой информации со стороны лица принимающего решения. Например, в фирмах, осуществляющих торгово-посреднические операции (фирмы не являющиеся производителями продукции) в большей мере привержены расчету показателей 5.9 – 5.11. При этом в зависимости (5.11) вместо производственной себестоимости экспортного товара учитываются полные затраты по закупке экспортируемого товара.
5.3. Оценка эффекта и эффективности импортных операций (уровень: предприятие (фирма))
Методика оценки по импортным операциям неоднозначна и зависит от целей импорта.
Импорт товаров производственного назначения (ТПН) для производственного потребления импортером.
Импорт товара, имеющего аналогичные параметры с продукцией предлагаемой на внутреннем рынке.
Эффект определяется на основе соизмерения Зимп.i - полных затрат по импорту ТПН и Заналог. - полных затрат на приобретение аналогичного товара на внутреннем рынке. i - индекс варианта сделки.
Эффективность импортной операции:
ЭФимп.1i = Заналог. / Зимп. i , (5.12)
где: ЭФимп.1i - показатель эффективности импортной операции.
Зимп.i = Стам. + Птам. + Сакц. + НДСтам. + Тсбор. + Ди + НДСдоп., (5. 13)
где: Стам. - таможенная стоимость товара, пересчитанная в рубли по официальному курсу на дату подачи таможенной декларации;
Птам. - таможенная пошлина ;
Сакц. - сумма акциза, взимаемая с подакцизных товаров;
НДСтам. - налог на добавленную стоимость, определяется по единой ставке от суммы таможенной стоимости, таможенной пошлины и акциза;
Тсбор. - таможенные сборы, взимаемые в качестве оплаты за услуги таможенных органов, определяются по единой ставке от суммы таможенной стоимости (0,15%);
Ди. - дополнительные расходы импортера, относящиеся на издержки обращения;
НДСдоп. - налоги на добавленную стоимость по дополнительным расходам импортера.
Импорт ТПН, обладающего более высокими потребительскими характеристиками по сравнению с товаром, предлагаемым на внутреннем рынке.
Эффект операции в этом случае определяется:
- различием полных затрат на импорт товара и затрат по его приобретению на внутреннем рынке;
- снижением издержек производства, при применении импортного товара в сравнении со снижением издержек, при использовании товара, который может быть приобретен на внутреннем рынке.
-различием в сроках окупаемости ТПН, в частности из-за различий в производительности.
Операция такого рода может рассматриваться как составляющая в реализации инвестиционного проекта. Оценка эффекта и эффективности импортируемого ТПН может быть проведена в рамках ТЭО инвестиционного проекта по соответствующей методике.
Для приближенной оценки (предварительного обоснования) операции может быть использован показатель полной цены потребления ТПН:
Цполн.ij = Зприоб.ij + Риспол. j , (5.14)
Цполн. ij - полная цена потребления импортного ТПН, i - индекс варианта сделки по импорту, j - индекс ТПН (модель, вариант комплекта и т.п.);
Зприоб. ij - полные затраты на приобретение ТПН;
Риспол. j - расходы при использовании ТПН.
Риспол. j = Сматер.j + Сэнер.j + Срем.j + Сзап.j + Сз./пл.j, (5.15)
где: Сматер.j - стоимость потребляемого сырья и материалов на единицу выпускаемой на ТПН продукции;
Сэнерг.j - стоимость топлива и энергии на единицу выпускаемой на ТПН продукции;
Срем.j - стоимость ремонтов и ТО ТПН;
Сзап. j - стоимость запасных частей для ТПН;
Сз./пл.j - заработная плата основного персонала, занятого при использовании ТПН.
АНАЛИЗ:
1. Выбор ТПН и варианта сделки по приобретению ТПН осуществляется по минимуму показателя (5.15). При этом, как конкурирующие, рассматриваются и варианты закупки на внутреннем рынке. В полных затратах на приобретение ТПН должна учитываться вся совокупность переменных (варьируемых) параметров.
2. В показателе (5.14) две составляющие, изменение величины этих составляющих по вариантам ТПН, а также соотношение этих величин имеет различное значение для конкретных инвестиционных проектов (и инвесторов). Поэтому при предварительном обосновании операции могут быть заданы приоритеты по минимизации полных затрат приобретения или расходов при использовании ТПН.
Импорт товаров производственного назначения для последующей реализации на внутреннем рынке с целью получения прибыли.
Экономический эффект импортной операции.
Эимп. i = Цопт.имп.i - Зимп.i - НДСбюдж.i , (5.16)
где: Эимп. i - прибыль, полученная импортером (до налогообложения);
Цопт.имп. i - оптовая отпускная цена внутреннего рынка на импортный товар (с учетом НДС);
НДСбюдж.опт.i - сумма НДС, уплачиваемая в бюджет при оптовой реализации товара ;
i - индекс варианта сделки по импорту.
Экономическая эффективность импортной операции.
ЭФимп.i = ( Цопт.имп.i - НДСбюдж. i) / Зимп.i (5.17)
АНАЛИЗ:
1. Сделка эффективна, если показатель (5.17) больше 1.
2. Наиболее эффективному варианту сделки соответствует максимальное значение показателей (5.16) и (5.17).
Импортер самостоятельно осуществляет розничную продажу ТПН.
При розничной продаже импортного ТПН по свободной розничной цене необходимо учитывать, что ставка НДС в свободной розничной цене иная нежели в оптовой торговле.
Импорт товаров народного потребления (ТНП).
Специфично внутреннее ценообразование на импортный товар в случае, если он не облагается НДС и акцизом при пересечении таможенной границы РФ.
В этом случае бюджет компенсирует только суммы НДС, уплаченные импортером при осуществлении дополнительных расходов в процессе доставки товара от таможенной границы до пункта его реализации в оптовом звене.
Иным способом облагается НДС и свободная оптовая цена товара, установленная импортером; налогооблагаемой базой в этом случае является не вся величина свободной оптовой цены без НДС, а уменьшенная на сумму таможенной стоимости товара, уплаченной таможенной пошлины и таможенного сбора.
Тема 10. Логистика операций и таможенное оформление
В широком плане задачу экспортной (импортной) логистики можно определить как организацию и обеспечение эффективного управления материальными, финансовыми и информационными потоками с целью минимизации операционных издержек, при достижении основных параметров сделки, согласованных контрагентами46.
Путь товара при экспорте делится на три этапа:
предварительная доставка (на терминал основного перевозчика, в порт, аэропорт, на пограничный пункт);
основная перевозка (международная перевозка); в международной коммерческой практике распространено наименование основной перевозки «фрахт». Понятие «фрахт» имеет также значения:
«сам товар во время перевозки»; «оплата транспортных услуг».
конечная доставка (от таможенной границы до пункта назначения на территории страны-контрагента).
Учитывая сложную структуру, а также вариантность любой внешнеэкономической операции, для целей планирования, анализа, контроля целесообразно разработать алгоритм (модель) операции. Такие модели различаются степенью детализации отдельных этапов, составом отображаемой информации, возможностями ее компьютерной обработки, ориентацией на требования логистической системы фирмы. Графический, укрупненный вариант модели экспортной операции может быть представлен схемами на рис. 4.1 и 4.2.

Время

Время
Рис. 4.1. Основные этапы операции (экспорт)
Детально разработанный алгоритм (модель) операции позволяет правильно организовать (в частности, согласовать в пространстве и во времени) материальные, финансовые и информационные потоки. В табличном или сетевом варианте алгоритма операции фиксируются моменты начала и окончания отдельных этапов операции, подготовки и пересылки соответствующих документов, схема финансирования и др.
При разработке и в процессе ведения операции необходима оценка исходных условий, а также проверка изменений в нормативно-правовых, инструктивных документах, регулирующих внешнеэкономическую деятельность.
Применительно к операциям по экспорту и импорту контроль необходим по следующим направлениям:
разрешен ли ввоз (вывоз) товара на территорию страны;
необходимо ли получение специальных разрешений на ввоз (вывоз) товара;
подпадает ли товар под режим лицензирования или квотирования, каким органом выдается лицензия, каков порядок ее получения, стоимость получения лицензии;
требуется ли получение фитосанитарного, ветеринарного, экологических и других сертификатов;
облагается ли товар экспортной (импортной) пошлиной, каков размер этих пошлин;
имеются ли льготы по вывозу (ввозу) товара (освобождение от пошлин, налогов, сборов);
каковы требования валютного контроля;
есть ли какие-либо особенности при осуществлении платежей со страной-контрагентом;
имеются ли специальные требования при транспортировке товара по территории страны-партнера.
ПОРЯДОК ТАМОЖЕННОГО ОФОРМЛЕНИЯ47
Таможенное оформление - процедура помещения товаров и транспортных средств под определенный таможенный режим и завершения действия этого режима в соответствии с требованиями и положениями Таможенного кодекса РФ. Порядок таможенного оформления включает предварительные операции и основное таможенное оформление.
Предварительные операции являются начальным этапом оформления и необходимы для облегчения и ускорения производства основного таможенного оформления.
Этапы предварительных операций:
уведомление таможенных органов о пересечении границы при ввозе товаров на таможенную территорию РФ;
уведомление таможни о намерении вывезти товары из России;
доставка товаров на склад временного хранения (СВХ);
уведомление таможни о прибытии товаров и транспортных средств в место доставки;
оформление помещения товаров и транспортных средств на СВХ;
оформление краткой декларации на товары;
взятие проб и образцов товаров;
передача оформленных документов и сведений должностным лицам, производящим основное таможенное оформление.
Основное таможенное оформление производится на таможне, в зоне деятельности которой зарегистрирован отправитель или получатель груза, или в других местах с разрешения этой таможни. Контрольный срок заявления таможенного режима - 15 дней со дня прибытия в место оформления. Этапы основного таможенного оформления:
1. Прием, регистрация и учет таможенных деклараций. На этом этапе производится также общая проверка таможенной декларации и ее электронной копии на соответствие действующим правилам заполнения согласно заявленному режиму.
2. Контроль за правильностью определения кода товара в соответствии с Товарной номенклатурой и страной происхождения, а также соблюдения мер нетарифного регулирования.
3. Валютный контроль и контроль таможенной стоимости:
проверка наличия всех документов, необходимых для целей валютного контроля;
проверка условий внешнеторговых договоров и других документов, на основании которых производится таможенное оформление;
проверка правильности заявления таможенной стоимости, а также метода ее определения;
сбор информации, необходимой для выяснения обстоятельств сделки, повлиявших на ее цену;
принятие решений в отношении товаров на основании решений по таможенной стоимости товаров и выполнению нормативных актов
4. Контроль таможенных платежей. На данном этапе проверяется наличие задолженностей по уплате таможенных платежей по ранее произведенным поставкам, соблюдение сроков подачи таможенной декларации, правильность ее заполнения, обоснованность заявленных тарифных и налоговых льгот.
5. Досмотр и выпуск. Решение о выпуске подтверждается проставлением штампа «Выпуск разрешен» на таможенной декларации, а также в