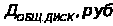Внешняя среда организации
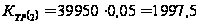
Затраты на дорогостоящие приспособления,
руб.
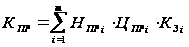
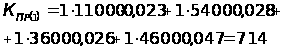
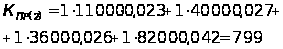
Затраты на инструмент,
руб.
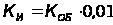
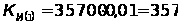
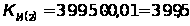
Затраты на эксплуатацию производственных площадей, занятых основным оборудованием,
руб.
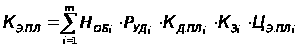
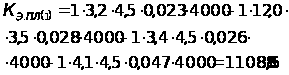
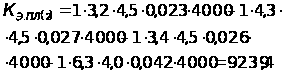
Затраты на демонтаж заменяемого оборудования (рассчитывается по операциям 2, 4, 6 и 8),
руб.
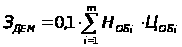
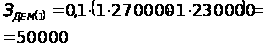
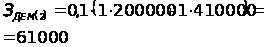
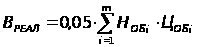
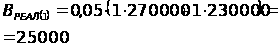
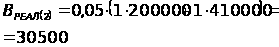
Итого сопутствующие капитальные вложения,
руб.
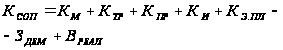
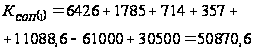
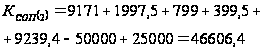
Общие капитальные вложения,
руб.
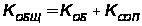
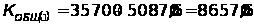
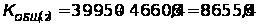
Капитальные удельные вложения,
руб.

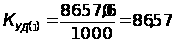
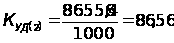
Все необходимые коэффициента и значения применяемые для расчета капитальных вложений, взяты из Таблицы 1
Таблица 3. Расчет технологической себестоимости изменяющихся по вариантам операций
| № | Наименование показателей | Расчетные формулы и расчет |
Значения показателей |
|
|
Баз. Вар 1 |
Проек Вар.2 |
|||
| 1 |
Основные материалы за вычетом отходов, руб. |
|
34,41 | 34,41 |
| 2 |
Основная заработная плата рабочих операторов, руб. |
|
22,12 | 20,96 |
| 3 |
Основная заработная плата наладчика, руб. |
|
1,02 | 0,98 |
| 4 |
Начисление на заработную плату, руб. |
|
6,02 | 5,7 |
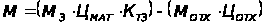
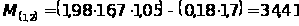
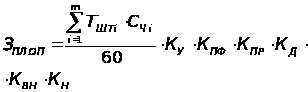
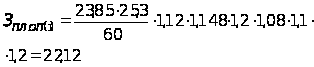
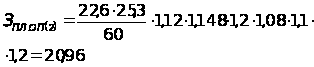
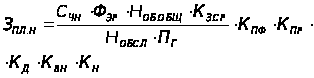
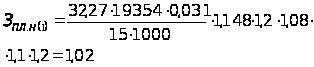
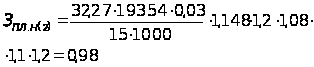
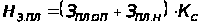
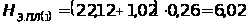
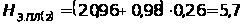
| 5 | Затраты по содержанию и эксплуатации оборудования | |||
| 5.1 |
Затраты на текущий ремонт оборудования, руб. |
|
0,26 | 0,29 |
| 5.2 |
Расходы на технологическую энергию, руб. |
|
1,09 | 0,96 |
|
|
||||
| 5.3 | Затраты на содержание и эксплуатацию приспособлений, руб. |
|
0,24 | 0,27 |
| 5.4 |
Расходы на смазочные, обтирочные материалы и охлаждающие жидкости, руб. |
|
0,03 | 0,03 |
| 5.5 |
Расходы на воду технологическую, руб. |
|
0,45 | 0,43 |
| 5.6 |
Расходы на сжатый воздух, руб. |
|
0,01 | 0,01 |
| 5.7 |
Расходы на содержание и эксплуатацию производственной площади, руб. |
|
11,09 | 9,24 |
|
Итого расходы по содержанию и эксплуатации оборудования, руб. |
|
13,17 | 11,23 | |
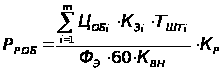
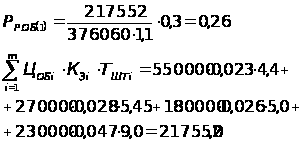
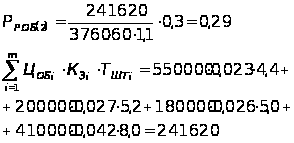
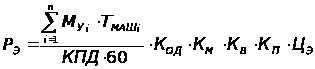
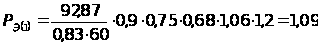
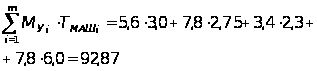
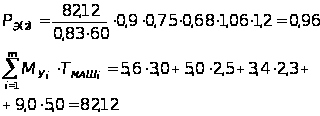
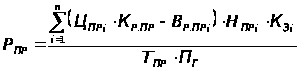
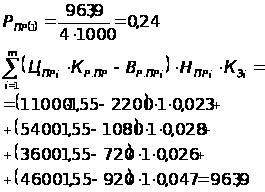
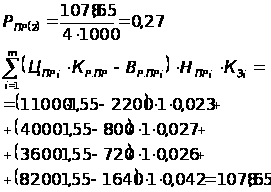
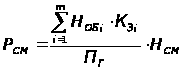
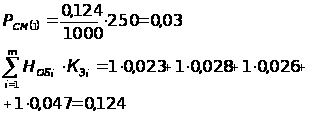
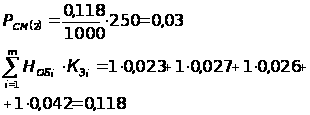
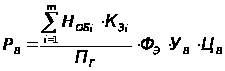
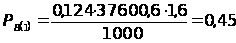
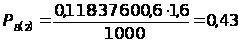
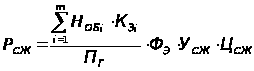
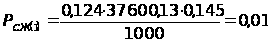
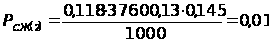
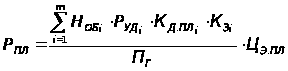
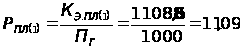
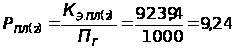
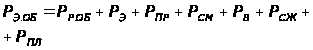
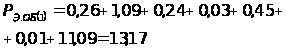
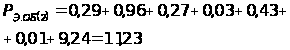
Все необходимые коэффициента и значения применяемые для расчета технологической себестоимости изменяющихся по вариантам операций, взяты из Таблицы 1
Таблица 4. Калькуляция себестоимости обработки детали по вариантам технологического процесса
| № | Статьи затрат | Затраты, руб. |
Изменения, +/- |
|
| Баз. | Проект | |||
| 1 |
Материалы
за вычетом
отходов:
|
34,14 | 34,14 | 0 |
| 2 |
Основная заработная плата рабочих операторов и наладчика:
|
23,14 | 21,94 | – 1,2 |
| 3 |
Начисления
на заработную
плату:
|
6,02 | 5,7 | – 0,32 |
| 4 |
Расходы
на содержание
и эксплуатацию
оборудования:
|
13,17 | 11,23 | – 1,94 |
|
Итого технологическая себестоимость
|
76,47 | 61,78 | – 3,46 | |
| 5 |
Общие цеховые расходы:
|
49,75 | 47,17 | – 2,58 |
|
Итого цеховая себестоимость
|
126,22 | 108,95 | – 6,04 | |
| 6 |
Заводские накладные расходы
|
57,88 | 54,85 | – 3,03 |
|
Итого заводская себестоимость
|
184,1 | 163,8 | – 9,07 | |
| 7 |
Внепроизводственные расходы
|
9,21 | 8,19 | – 0,3 |
|
Всего полная себестоимость
|
193,31 | 171,99 | – 9,37 | |

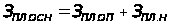


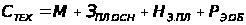
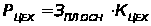
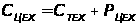
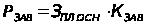
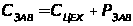
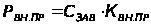
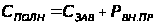
 – коэффициент
цеховых расходов;
 – коэффициент
заводских
расходов;
 – коэффициент
внепроизводственных
расходов.
Остальные значения для составления калькуляции себестоимости обработки детали берутся из Таблицы 3.
Примечание:
«–» – в том случае, если базовый вариант больше проектного варианта, (Вариант 1 > Вариант 2) это означает сокращение расходов по статьям затрат.
«+» – в том случае, если базовый вариант меньше проектного варианта (Вариант 1 < Вариант 2), это означает увеличение расходов по статьям затрат.
Таблица 5. Расчет приведенных затрат и выбор оптимального варианта
| № | Наименование показателей, единица измерения | Расчетные формулы и расчет | Значение показателей | |
| Баз. | Проек. | |||
| 1 | Приведенные затраты на единицу детали, руб. |
|
206,3 | 184,97 |
| 2 |
Годовые приведенные затраты, руб. |
|
206300 | 184970 |
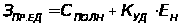
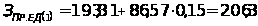
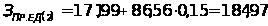
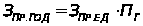
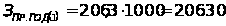
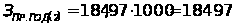
 – полная
себестоимость
изготовления
детали (Таблица
4);
 – удельные,
капитальные
вложения в
единицу изделия
(Таблица 2, пункт
4);
 – единый
нормативный
коэффициент
эффективности
капитальных
вложений.
Из двух проектируемых вариантов оптимальным считается вариант с минимальными приведенными затратами. В дальнейших расчетах он принимается за проектируемый, а другой вариант за базовый. В нашем случае все остается без изменения.
Расчет показателей экономической эффективности проектируемого варианта техники (технологии).
Ожидаемая прибыль (условно-годовая экономия) от снижения себестоимости обработки детали.
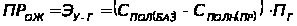 (1)
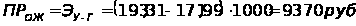
Налог на прибыль.
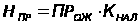 (2)
 – коэффициент
налогообложения
прибыли (Приложение
3)
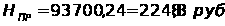
Чистая ожидаемая прибыль.
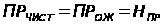 (3)
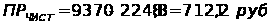
После определения чистой прибыли определяется расчетный срок окупаемости капитальных вложений (инвестиций), необходимых для осуществления проектируемого варианта:
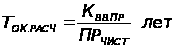 (4)
 – капитальные
вложения
(инвестиции),
необходимые
для приобретения
вновь вводимого
оборудования,
дорогостоящей
оснастки,
инструмента,
а также затраты
на эксплуатацию
дополнительной
площади:
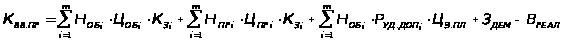
 – количество
заменяемого
оборудования,
шт. (Таблица
1);
 – цена приобретаемого
оборудования,
руб. (Таблица
1);
 – коэффициент
загрузки оборудования
и приспособления
(Табл.1);
 – количество
заменяемого
приспособления,
шт. (Таблица
1);
 – цена приобретаемого
приспособления,
руб. (Таблица
1);
 – дополнительная
площадь вновь
приобретенного
оборудования,
м2 (расчет,
Таблица 3.1);
 – цена эксплуатации
1м2 площади
здания в год,
руб. (Таблица
1 или Приложение
2);
 – затраты
на демонтаж
заменяемого
оборудования,
руб. (Таблица
2, пункт 2.5);
 – выручка
от реализации
заменяемого
оборудования,
руб. (Таблица
2, пункт 2.6)
Капитальные вложения, необходимые для приобретения вновь водимого оборудования, дорогостоящей оснастки, инструмента, а также затраты на эксплуатации дополнительной площади, рассчитываются только по проектному варианту на 2, 4, 6 и 8 операцию.
Если занимаемая площадь вновь водимого оборудования меньше площади заменяемого оборудования, то затраты на эксплуатацию дополнительной площади не рассчитываются.
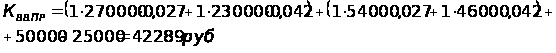
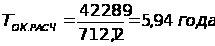
Расчетный
срок окупаемости
инвестиций
(капитальных
вложений) округляется
до ближайшего,
большего числа
и принимается
за горизонт
расчета (максимально
ожидаемое время
окупаемости
инвестиций),

Если расчетный срок окупаемости получается более 4 х лет, то в дальнейшем горизонт расчет принимает равным 4 года.
Далее встаем на точку зрения инвестора-предприятия, которое должно осуществить его проект. Используя методы дисконтирования, решаем вопрос о том, стоит ли вкладывать средства в разработанный им проект, который в течение принятого горизонта расчета принесет дополнительную прибыль, или лучше при существующей процентной ставке на капитал положить деньги в банк.
Для этого в пределах принятого горизонта расчета (Т) необходимо рассчитать текущую стоимость будущих денежных доходов (денежных потоков), приведенных к текущему времени (времени начала осуществления проекта) через коэффициенты дисконтирования.
Общая текущая стоимость доходов (чистой дисконтированной прибыли) в течение принятого горизонта расчета определяется по формуле:
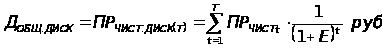 (6)
 – горизонт
расчета, лет;
 – процентная
ставка на капитал
(например, при
10% –
 ,
при 20% –
 и т.д.).
 – 1-ый, 2-ой, 3-й
год получения
прибыли в пределах
принятого
горизонта
расчета.
В результате
приведенных
расчетов получены
следующие
выходные данные:
размер требуемых
для осуществления
проекта инвестиций
()
равен 42289 руб., а
ежегодная
ожидаемая
чистая прибыль
( )
составляет
7121,2 руб., расчетный
срок окупаемости
(
 )
составляет
4 года. Процентная
ставка на капитал
равна 10% в год
(
 ),
то процентный
фактор (дисконт)
для первого
года составит
–
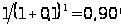 ,
для второго
года –
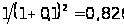 ,
для третьего
года –
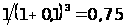 ,
для четвертого
года
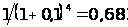 ,
тогда за 4-е года
общая чистая
дисконтированная
прибыль (текущая
стоимость
денежных доходов)
составит:
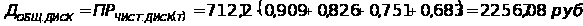
С течением времени деньги теряют свою стоимость, и будущая стоимость денег через 4-е года составит всего 22567,08 руб.
Интегральный экономический эффект (чистый дисконтированный доход) составит в этом случае:
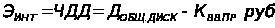 (7)
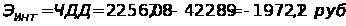
т.е. вложив в осуществление проекта 42289 руб. через 4 года предприятие получит убыток в размере 19721,2 руб.
Общая
стоимость
доходов ( )
меньше текущей
стоимости
затрат (),
то есть
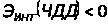 – проект неэффективен.
При данной ставке процента на капитал инвестору выгоднее положить деньги на депозитный счет в банк на 4-е года и получить доход на капитал, который рассчитывается по формуле:
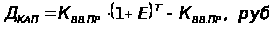 (8)
– капитальные
вложения
(инвестиции),
необходимые
для приобретения
вновь вводимого
оборудования,
дорогостоящей
оснастки,
инструмента,
а также затраты
на эксплуатацию
дополнительной
площади:
– горизонт
расчета, лет.
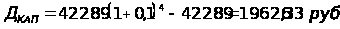
Если общая
стоимость
доходов ()
больше текущей
стоимости
затрат (),
то есть
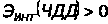 – проект эффективен.
Вложенные
в проект инвестиции
начнут окупаться,
как только
общий дисконтированный
доход, сравняется
с размером
единовременных
текущих затрат,
т.е. когда
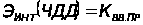 .
При эффективном
проекте определяется
индекс доходности:
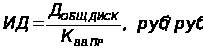
Индекс доходности показывает прибыль на каждый вложенный рубль.
Технико-экономическая характеристика производственного участка
По итогам расчета экономической эффективности производственного участка делаем технико-экономическую характеристику производственного участка.
Таблица 6. Технико-экономическая характеристика производственного участка
| № | Наименование показателей | Условное обозначение, единица измерения | Значение показателей | |
|
Баз. Вариант 1 |
Проект. Вариант 2 |
|||
| Технические параметры производственного участка | ||||
| 1 |
Такт выпуска изделий (пункт 2.3) |
|
192,33 | 192,33 |
| 2 |
Количество оборудования (табл. 2.4) |
|
4 | 4 |
| 3 |
Средний коэффициент загрузки оборудования (табл. 2.4) |
|
0,031 | 0,03 |
| 4 |
Общее количество рабочих (пункт 2.5) |
|
4 | 4 |
| 5 |
Длительность производственного цикла (пункт 2.7) |
|
10045,2 | 8795,2 |
| Экономические показатели производственного участка | ||||
| 1 |
Годовая программа выпуска (задание) |
|
1000 | |
| 2 |
Общие капитальные вложения (табл. 3.2) |
|
86570,6 | 86556,4 |
| 3 |
Полная себестоимость единицы изделия (табл. 3.4) |
|
193,31 | 171,99 |
| 4 |
Приведенные затраты на единицу изделия (табл. 3.5) |
|
206,3 | 184,97 |
| 5 |
Чистая прибыль (пункт 3.6.3) |
|
7121,2 | |
| 6 |
Расчетный срок окупаемости инвестиций (пункт 3.6.4) |
|
5,94 | |
| 7 |
Общий дисконтированный доход (пункт 3.6.5) |
|
22567,08 | |
| 8 |
Интегральный экономический эффект (чистый дисконтируемый доход) (пункт 3.6.5) |
|
– 19721,2 | |
| 9 |
Доход на капитал, при вложении денег в банк (пункт 3.6.5) |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||