Совершенствование оплаты труда рабочих жилищно-коммунальных хозяйств в современных условиях
Проанализировав таблицу 2.2 можно сделать вывод о том, что оборотные активы предприятия в 2008г. были наиболее максимальны. Это может свидетельствовать о том, что в 2008г. было сформирована более мобильная структура активов, способствующих ускорению оборачиваемости оборотных средств предприятия. Наибольший удельные вес в оборотных активах имеют запасы и затраты: в 2008г. - 57,34 %, в 2009г. – 58,39 % оборотных активов, что говорит о хорошей материально-технической базе для проведения ремонтов и технического обслуживания.
В 2009г. произошло незначительное уменьшение удельного веса производственных запасов на 0,39 % .
Внеоборотные активы увеличились в 2009 году, но их удельный вес, по сравнению с 2007 годом уменьшился на 1,34 %.
Резкое снижение денежной наличности в 3,8 раза за 2009 год по сравнению с 2008 г. произошло в связи с передачей 9 котельных в ГКУП «Заславское ЖКХ».
Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) уменьшилась в 2009г. по сравнению с 2007г., но увеличилась почти в два раза в сопоставлении с 2008г.
Также следует отметить отсутствие в отчетности незавершенного производства, это связано с упрощением ведения учета из-за нехватки трудового времени.
Исследование структуры пассива баланса позволяет установить одну из возможных причин финансовой неустойчивости предприятия, приведшей к его неплатежеспособности.
Таблица 2.3 – Оценка динамики и структуры пассива баланса
| Пассив баланса | 2007 год | 2008 год | 2009 год | |||
|
Абсолютн., тыс.р. |
Уд.вес, % |
Абсолютн., тыс.р. |
Уд.вес, % | Абсолютн.,тыс.р. | Уд.вес, % | |
| 1.Источники собственных средств | 150 468 | 90,83 | 151 525 | 93,08 | 159 626 | 93,56 |
| 2.Долгосрочные обязательства | 0 | 0,00 | 0 | 0,00 | 0 | 0,00 |
| 3.Краткосрочные кредиты и займы | 1 578 | 0,95 | 0 | 0,00 | 0 | 0,00 |
| 4.Кредиторская задолженность | 13 451 | 8,12 | 10 941 | 6,72 | 10 780 | 6,32 |
| 4.1.Кредиторская задолженность предприятия перед поставщиками и подрядчиками | 10 089 | 6,09 | 8 457 | 5,20 | 8 784 | 5,15 |
| 4.2 Задолженность по налогам и сборам | 647 | 0,39 | 365 | 0,22 | 264 | 0,15 |
| 4.3. Задолженность по социальному страхованию и обеспечению | 395 | 0,24 | 359 | 0,22 | 340 | 0,20 |
| 4.4. Задолженность по оплате труда и прочим операциям с персоналом | 1 046 | 0,63 | 963 | 0,59 | 1 066 | 0,62 |
| 4.5. Задолженность по лизинговым платежам | 1 232 | 0,74 | 747 | 0,46 | 273 | 0,16 |
| 4.6. Задолженность перед прочими кредиторами | 42 | 0,03 | 50 | 0,03 | 53 | 0,03 |
| 5. Прочие краткосрочные обязательства | 162 | 0,10 | 325 | 0,20 | 208 | 0,12 |
| Баланс | 165 659 | 100 | 162 791 | 100 | 170 614 | 0 |
Анализ данных таблицы 2.3 показал, что в 2009 году увеличился удельный вес собственного капитала предприятия в сравнении с 2007 и 2008 годами, что свидетельствует об усилении финансовой устойчивости предприятия.
Долгосрочные кредиты банков и долгосрочные займы остались на уровне прошлого года, т.е. = 0. Краткосрочные кредиты и займы уменьшились в 2008 году до “0”, и в 2009 году были на том же уровне.
На протяжении трех лет происходит уменьшение по такой статье баланса как «Кредиторская задолженность». В 2009 году ее удельный вес снизился по сравнению с 2007г. на 1,8 %, а с 2008г. – на 0,4 %.
На основе балансов за 2007, 2008 и 2009 года рассчитаем коэффициенты необходимые для оценки удовлетворительности структуры бухгалтерского баланса (таблица 2.4)
Таблица 2.4 – Оценка удовлетворительности структуры бухгалтерского баланса
| Показатели | 2007 год | 2008 год | 2009 год | Норматив коэффициента |
| 1. Коэффициент текущей ликвидности (К1) | 1,5 | 2,26 | 2,28 | 1,1 |
| 2. Коэффициент обеспеченности собственными средствами (К2) | 0,3 | 0,57 | 0,57 | 0,3 |
| 3. Коэффициент обеспеченности финансовых обязательств активами на конец отчетного периода (К3) | 0,09 | 0,07 | 0,06 | не более 0.85 |
| 4.Коэффициент обеспеченности просроченных финансовых обязательств активами предприятия на конец отчетного периода | 0 | 0 | 0 | не более 0.5 |
Коэффициент текущей ликвидности (К3) характеризует общую обеспеченность организации оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств организации.
Коэффициент обеспеченности собственными оборотными средствами (К2) характеризует наличие у организации собственных оборотных средств, необходимых для ее финансовой устойчивости.
Коэффициент обеспеченности финансовых обязательств активами (К3) характеризует способность организации рассчитаться по своим финансовым обязательствам после реализации активов.
Как видно из таблицы 2.4. текущая платежеспособность предприятия устойчива, и превышает норматив в 2 раза на протяжении 2008 - 2009 гг. Коэффициент обеспеченности собственными средствами показывает наличие собственных оборотных средств у предприятия, необходимых для его финансовой устойчивости. В нашем случае, данный коэффициент соответствовал нормативу (0,3 %) только в 2007г., а в 2008-2009гг. этот показатель держится на уровне 0,57 %. Это положительно характеризует финансовое положение КУП «ЖКХ Минского района». В целом, можно говорить о том, что данное предприятие считается устойчиво платежеспособным, т.к. коэффициент обеспеченности финансовых обязательств активами и коэффициент обеспеченности просроченных финансовых обязательств активами имеют значение меньше норматива.
2.5 Общая характеристика кадрового состава и его динамика
В планировании, учете и отчетности кадровый состав предприятий разграничивают, в зависимости от занятости в сфере деятельности и выполнения функций в производственном процессе, по видам производства и фазам работ, занимаемой должности, профессиям и уровню квалификации. Наиболее распространенными видами разделения труда являются: функциональное, технологическое и профессионально-квалификационное.
По характеру участия в производственно-хозяйственной деятельности выделяют: промышленно-производственный персонал, непромышленно-производственный и непроизводственный.
В зависимости от роли на производстве и характера выполняемых функций промышленно-производственный состав работников предприятия подразделяется на категории - рабочие, служащие. Служащие, в свою очередь, подразделяются на руководителей, специалистов и других служащих.
Рабочие по характеру участия в производственном процессе делятся на основных, непосредственно занятых на основных операциях технологического процесса, и вспомогательных, занятых обеспечением и обслуживанием рабочих мест основных рабочих. Вспомогательные рабочие, в свою очередь, распределяются по функциям обслуживания.
К руководителям относятся работники, занимающие должности руководителей организаций и их структурных подразделений.
К специалистам относятся работники, занятые инженерно-техническими, экономическими и другими работами.
Другие служащие – это работники, осуществляющие подготовку и оформление документации, учет и контроль, хозяйственное обслуживание.
Ниже, в табл. 2.5, приведены показатели численности и текучести кадров.
Таблица 2.5. – Показатели численности и текучести кадров
| Показатели | 2007 | 2008 | 2009 | 2008 к 2007, % | 2009 к 2008, % |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Списочная численность работающих, всего, чел | 2030 | 1632 | 1642 | 80,4 | 100,6 |
| в т.ч: | |||||
| руководители и специалисты | 298 | 274 | 276 | 91,9 | 100,7 |
| служащих | 30 | 26 | 35 | 86,7 | 134,6 |
| рабочих, всего | 1702 | 1332 | 1331 | 78,3 | 99,9 |
| в т.ч. женщин | 640 | 545 | 544 | 85,2 | 99,8 |
| лиц, пенсионного возраста | 271 | 188 | 216 | 69,4 | 114,9 |
| 2. Текучесть кадров, % | |||||
| общая | 25 | 23,7 | 12,8 | 94,8 | 54,0 |
| по рабочим | 15 | 11,1 | 21,6 | 74,0 | 194,6 |
| 3. Кол-во нарушителей трудовой. дисциплины, чел | 316 | 269 | 232 | 85,1 | 86,2 |
| 4. Прошли повышение квалификации | |||||
| всего, чел | 260 | 237 | 232 | 91,2 | 97,9 |
| в т.ч. рабочих | 142 | 150 | 122 | 105,6 | 81,3 |
| подготовлено рабочих | 40 | 43 | 44 | 107,5 | 102,3 |
| 5. Укомплектованность кадрами: | |||||
| всего, % | 88 | 84,7 | 88,6 | 96,3 | 104,6 |
| в т.ч рабочими | 89 | 80,5 | 79,7 | 90,4 | 99,0 |
Общая текучесть кадров за 2009 год по сравнению с 2007 – 2008 гг. снизилась на 12,2 и 10,9 пунктов соответственно.
За 2009 год подготовлено рабочих 44 человека, за аналогичный период прошлого года – 43 человека.
Количество рабочих прошедших повышение квалификации незначительно снизилось в 2009 году в сравнении с прошлыми годами. С каждым годом сокращается количество нарушителей трудовой дисциплины: 2008г. к 2007г. – на 14,9 %, 2009г. к 2008г. – на 13,8 %, причиной этому является применение таких мер как лишение ежемесячных и годовых премий.
Потребность в трудовых ресурсах на КУП «ЖКХ Минского района» рассчитывается ежегодно и по мере определения нехватки необходимой численности персонала организация производит дополнительный набор работников.
Динамика состава и структуры персонала КУП «ЖКХ Минского района» представлена на рисунке 2.1.
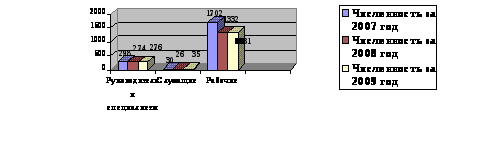
Рисунок 2.1 – Динамика состава и структуры персонала КУП «ЖКХ Минского района»
2.6 Организация оплаты труда рабочих на предприятии
Заработная плата работников КУП «ЖКХ Минского района» состоит из двух частей: тарифной и надтарифной.
Механизм дифференциации и регулирования тарифной части заработной платы работников предприятия определяет Инструкция о порядке применения Единой тарифной сетки работников Республики Беларусь (в ред. постановления Минтруда и соцзащиты от 2303.2009 №40), утвержденная постановлением Министерства труда и социальной защиты Республики Беларусь от 20.09.2002 г. № 123 (с изменениями и дополнениями), Инструкцией о порядке оплаты труда работников организаций системы Министерства жилищно-коммунального хозяйства Республики Беларусь и иными нормативными правовыми актами, регулирующими оплату труда. На их основании действует новое Положение об оплате труда работников КУП «ЖКХ Минского района», зарегистрированное 28.09.2009г. Минским райисполкомом.
Положение об оплате труда работников КУП «ЖКХ Минского района» разработано в целях усиления стимулирующей роли заработной платы работников предприятия в увеличении объемов работ, росте производительности труда и повышения качества выполняемых работ. Положение разработано в соответствии с Трудовым кодексом Республики Беларусь, Декретом Президента Республики Беларусь от 18.07.2002 №17, Инструкцией о порядке применения Единой тарифной сетки работников Республики Беларусь, Инструкцией о порядке оплаты труда работников организаций системы Министерства жилищно-коммунального хозяйства Республики Беларусь. Настоящее Положение регулирует зависимость размера заработной платы от сложности, качества, содержания, специфики, условий труда работников предприятия.
На предприятии КУП «ЖКХ Минского района» применяется сдельно-премиальная и повременно-премиальная системы оплаты труда.
Сдельно-премиальная система основана на оплате труда в зависимости от его результатов, предполагая прямую материальную заинтересованность рабочего в результатах своего труда, она стимулирует повышение производительности труда и способствует более эффективному использованию оборудования и рабочего времени, устранению различного рода организационно-технических неполадок и простоев. В связи с производственной необходимостью для проведения срочных ремонтно-восстановительных работ, на предприятии КУП «ЖКХ Минского района» может быть осуществлен перевод работников с повременно-премиальной системы оплаты труда на сдельно-премиальную и наоборот в течение месяца с согласия работника.
Повременно-премиальная система оплаты труда применяется для оплаты труда руководителей, специалистов, служащих и рабочих на участках, где индивидуальная выработка не зависит от работника, а определяется самим технологическим процессом; невозможно или экономически нецелесообразно устанавливать конкретные нормы выработки; важнее стимулировать качество выпускаемой продукции (работ), а не рост выработки.
Единая тарифная сетка работников Республики Беларусь (ЕТС) является инструментом тарифного нормирования оплаты труда и представляет собой систему тарифных разрядов и соответствующих им тарифных коэффициентов.
На ее основе с использованием других элементов тарифной системы: тарифной ставки первого разряда, Единого тарифно-квалификационного справочника работ и профессий рабочих (ЕТКС), Единого квалификационного справочника должностей служащих (ЕКСД), иных квалификационных справочников, утверждаемых в установленном порядке, устанавливается тарификация выполняемых работ, профессий (должностей).
Тарификация – отнесение выполняемых работ к конкретным тарифным разрядам (должностям) и присвоение работникам соответствующей квалификации, которая осуществляется в соответствии с ЕТКС, ЕКСД и иными квалификационными справочниками.
Тарификация на предприятии осуществляется комиссией, члены которой определяются приказом по предприятию, и представляет собой отнесение различных по степени сложности, точности и ответственности работ, фактически выполняемых в организации, к определенным разрядам. Такая тарификация производится в соответствии с квалификационными характеристиками, предусмотренными в ЕТКС. Новые тарифные разряды на выполняемые работы утверждаются в установленном порядке и доводятся до сведения рабочих не позднее, чем за месяц до их введения. Тарификационные ведомости оформляются на каждое структурное подразделение с учетом всех профессий и согласуются с Профсоюзным комитетом.
Тарифные разряды или кратные размеры тарифной ставки первого разряда работников различных профессионально-квалификационных групп устанавливаются согласно приложениям 1,3,4,5 к Инструкции. Рабочие тарифицируются с 1 по 8 тарифный разряд. По профессиям рабочих, для которых не установлены квалификационные разряды, расчет тарифных ставок производиться исходя из кратных размеров тарифной ставки первого разряда, предусмотренных согласно приложению 3 к Инструкции.
Отдельным высококвалифицированным рабочим, тарифицируемым по разрядам (начиная с пятого разряда), наниматель имеет право устанавливать тарифные ставки исходя из тарифных коэффициентов соответствующих тарифных разрядов ETC в диапазоне 2,03 - 2,48 включительно.
На предприятии в соответствии Инструкции тарифицируются:
– специалисты среднего уровня квалификации – от 7-го до 10-го тарифного разряда (включительно);
– специалисты высшего уровня квалификации – от 10-го до 13-го тарифного разряда (включительно);
– ведущие специалистов – в диапазоне от 13-го до 15-го тарифного разряда (включительно);
– руководители структурных подразделений – от 15-го до 19-го тарифного разряда (включительно):
– другие служащие – от 5-го до 7-го тарифного разряда;
– руководители подразделений административно-хозяйственного обслуживания – от 7-го до 9-го тарифного разряда.
По решению нанимателя тарифный разряд руководителей подразделений административно-хозяйственного обслуживания может быть установлен в зависимости от численности подчиненных работников.
Конкретный тарифный разряд и соответствующий ему тарифный коэффициент наниматель устанавливает каждому работнику самостоятельно в пределах установленных диапазонов в трудовых договорах (контрактах).
Оплата труда работников КУП «ЖКХ Минского района» производится исходя из часовой тарифной ставки 1 разряда и присвоенных им тарифных коэффициентов [9].
Повышение тарифной ставки первого разряда, действующей на предприятии, производится в соответствии с Постановлением Минтруда и соцзащиты Республики Беларусь, Министерства финансов Республики Беларусь, Министерства экономики Республики Беларусь от 24.02.2005 г. № 18/23/34 «Об утверждении Инструкции о порядке повышения тарифной ставки первого разряда коммерческими организациями». При этом ее размер не должен превышать тарифную ставку первого разряда, установленную Правительством Республики Беларусь для оплаты труда работников организаций, финансируемых из бюджета и пользующихся государственными дотациями, более чем 2,5 раза.
С 1 февраля 2008г. и по настоящее время тарифная ставка первого разряда на предприятии КУП «ЖКХ Минского района» установлена в размере 150 000 рублей.
Тарифная ставка (оклад) работника, рассчитанные по ETC (далее -тарифная ставка (оклад)), определяются путем умножения тарифной ставки первого разряда, действующей на предприятии, на тарифный коэффициент соответствующего тарифного разряда (кратный размер тарифной ставки первого разряда), установленный работнику по его профессии (должности), и на коэффициент повышения по технологическим видам работ, производствам, видам экономической деятельности и отраслям, согласно приложения Б.
Сдельные расценки определяются исходя из тарифных ставок (окладов), выполняемых работ с учетом коэффициентов их повышения.
При установлении часовых тарифных ставок для оплаты труда рабочих месячные тарифные ставки делятся на среднемесячную по году норму рабочего времени при 40-часовой рабочей неделе для 5-дневной рабочей недели, а для работников с 6-дневной рабочей неделей на среднемесячную по году норму рабочего времени при 40-часовой 6-дневной рабочей неделе.
На 2010год среднемесячная расчетная норма времени для 5-дневной рабочей недели составляет 170,8 часа; для рабочих по 6-дневной рабочей неделей (рабочие по комплексной уборке и содержанию домовладений) – 169,7 часа.
Сдельная расценка определяется путем деления часовой тарифной ставки, соответствующей разряду выполняемой работы, на часовую норму выработки или путем умножения часовой тарифной ставки, соответствующей разряду выполняемой работы, на установленную норму времени в часах или днях.
В таблицах 2.6 и 2.7 приведены действующие на 01.01.2010 года часовые тарифные ставки для работников, к которым применяется технологический коэффициент. В таблице 2.6 – часовые тарифные ставки для работников, к которым применяется технологический коэффициент 1,1; в таблице 2.7 – часовые тарифные ставки для работников, к которым применяется технологический коэффициент 1,2.
Таблица 2.6 – Часовые тарифные ставки, применяемые для работников водопроводно-канализационного хозяйства, аварийно-восстановительных бригад.
| Разряд | Тарифный коэффициент | Часовая тарифная ставка |
| 1 | 1 | 966,04 |
| 2 | 1,16 | 1120,61 |
| 3 | 1,35 | 1304,16 |
| 4 | 1,57 | 1516,69 |
| 5 | 1,73 | 1671,25 |
Таблица 2.7 – Часовые тарифные ставки для рабочих, обслуживающих котельные.
| Разряд | Тарифный коэффициент | Часовая тарифная ставка |
| 2 | 1,16 | 1222,48 |
| 3 | 1,35 | 1422,72 |
| 4 | 1,57 | 1654,57 |
| 5 | 1,73 | 1823,19 |
| 6 | 1,9 | 2002,34 |
Для рабочих по комплексной уборке и содержанию домовладений установлена тарифная ставка – 1193,28.
Заработная плата водителей автотранспортных участков и участков санитарной очистки и механической уборки зависят от грузоподъемности машины. Часовые тарифные ставки водителей различных машин приведены в таблице 2.8
Таблица 2.8 – Часовые тарифные ставки водителей
| Виды работ | Тарифный коэффициент | Часовая тарифная ставка |
| Водитель УАЗ 3909 | 2,08 | 1826,7 |
| Водитель ИЖ 2715 | 2,08 | 1826,7 |
| Водитель КО-502 | 2,29 | 2011,12 |
| Водитель МАЗ 5551 | 2,40 | 2107,73 |
| Водитель МАЗ 63038 | 2,48 | 2177,99 |
Согласно Постановления Министерства труда и социальной защиты Республики Беларусь от 23.03.2009г. № 40 «О внесении изменений и дополнений в Инструкцию о порядке применения единой тарифной сетки работников Республики Беларусь», наниматель с учетом финансового состояния предприятия может устанавливать работникам повышения их тарифных ставок (окладов), а также сдельных расценок до 300 процентов (включительно).
На предприятии «ЖКХ Минского района» предусмотрено повышение тарифных ставок:
за характер и специфику труда по профессиям: дворник, истопник, лифтер; подсобный рабочий, уборщик помещений, уборщик территорий - на 25%;
за использование дезинфицирующих веществ, в том числе при уборке туалетов по профессиям: уборщик помещений, уборщик мусоропроводов, рабочий по комплексной уборке и содержанию домовладений, рабочий по обслуживанию в бане и уборщиков территорий - на 30%;
за специфику труда водителям служебных легковых автомобилей в размере до 100% (включительно);
за особый характер работы - в размере до 100% (включительно);
за работу на подвижном составе в зависимости от степени его износа водителям автомототранспортных средств по следующей шкале:
от 70% до 90% износа - на 15%;
свыше 90% до 100% износа - на 20%;
при 100% износа - на 25%;
за работу на автомобиле с прицепом (полуприцепом) - в размере до 20% (включительно);
за внесение вклада в эффективность работы организации в размере до 80% (включительно);
за интенсивность работы - в размере до 80% (включительно);
за внедрение рационализаторского предложения в размере до 30% (включительно);
за выполнение работ на объектах повышенной опасности, требующих больших физических усилий и внимания, - в размере до 50% (включительно);
за применение производной профессии «старший» - на 10%;
за работы, требующие большого профессионализма и напряженности - в размере до 50% (включительно);
за работы по оказанию платных услуг населению - в размере до 50% (включительно);
за выполнение важных малообъемных работ, требующих большого профессионализма - в размере до 150% (включительно) [9].
Конкретный процент повышения устанавливается работнику по совокупности оснований и предусматривается в трудовом договоре (контракте). При заключении контракта повышение тарифной ставки (оклада) не более чем на 50 %, если больший размер не предусмотрен законодательством в соответствии с Декретом Президента Республики Беларусь № 29 от 26 июля 1999 г.
Таким образом, тарифная ставка повышается по двум основаниям: по Декрету Президента Республики Беларусь № 29 («процент надбавки по контракту») и по иным основаниям, предусмотренным по трудовому договору, контракту («повышение до 300»). Данные повышения исчисляются от тарифной ставки (оклада), рассчитанной в порядке, определенном выше, по каждому основанию отдельно и суммируются с ней (ним), образуя тарифную ставку рабочего, должностной оклад служащего.
Надтарифную часть заработной платы рабочих КУП «ЖКХ Минского района» образуют выплаты стимулирующего и компенсирующего характера. В соответствии со ст. 63 ТК РБ данные выплаты устанавливаются нанимателем на основании коллективного договора, соглашения, трудового договора (контракта).
Выплаты стимулирующего характера – вознаграждение, формирующее определенное трудовое поведение работника для достижения целевых показателей, определенных нанимателем.
Выплаты компенсирующего характера устанавливаются в зависимости от условий, характера, специфики выполнения работ с целью компенсации неблагоприятного воздействия труда на здоровье и работоспособность, за дополнительную работу, не связанную с основными трудовыми функциями, а также в связи с особым характером работы и не зависят от трудового вклада работника.
В целях стимулирования высокопроизводительного и качественного труда работникам КУП «ЖКХ Минского района» устанавливаются надбавки и доплаты.
Надбавки, применяемые на предприятии: надбавка за классность, надбавка за профессиональное мастерство, надбавка за выслугу лет, надбавка за выполнение особо важной (срочной) работы.
Надбавки за квалификационные классы (классность) устанавливаются тем рабочим, по профессиям которых вместо квалификационных разрядов установлены квалификационные классы (водитель автомобиля).
Таблица 2.9 – Надбавка за классность
| Класс водителя | % надбавки |
| 3-й | 0 |
| 2-й | 10 |
| 1-й | 25 |
Класс может присваиваться как при приеме водителя на работу, после его подготовки в учреждениях образования, так и в процессе его работы в связи с переподготовкой или повышением квалификации.
Вопрос присвоения (повышения), класса рассматривается квалификационной комиссией организации на основании заявления водителя по представлению руководителя соответствующего структурного подразделения. Проверка теоретических знаний и практических навыков производиться на основе требований, предусмотренных в квалификационных характеристиках водителей, содержащихся в выпуске 52 ЕТКС.
Надбавка за классность не начисляется в тех случаях, когда за водителем сохраняется средний заработок, а также при временном переводе водителя на работы по ремонту и техническому обслуживанию автомобиля.
Квалифицированным рабочим, профессии которых тарифицируются по разрядам, в целях стимулирования роста производительности труда, повышения эффективности производства и качества работ, могут устанавливаться надбавки за высокое профессиональное мастерство.
При установлении надбавки учитываются личные деловые качества работников. Надбавки за высокое профессиональное мастерство устанавливаются рабочим, которым присвоен тарифный разряд не ниже третьего по представлению руководителя структурного подразделения. Конкретный размер надбавки за высокое профессиональное мастерство устанавливается в приказе.
Надбавка за высокое профессиональное мастерство устанавливается в следующих размерах и выплачивается исходя из месячной тарифной ставки рабочего присвоенного им разряда за фактически отработанное время:
3 разряд – 18 %;
4 разряд – 22 %;
5 разряд – 26 %;
6 разряд – 30 %.
Надбавка за высокое профессиональное мастерство носит индивидуальный характер, связанный с квалификацией рабочего, и выплачивается персонально.
Всем работникам предприятия устанавливается надбавка за стаж работы в системе Министерства жилищно-коммунального хозяйства в соответствии с Положением о порядке выплаты работникам КУП «ЖКХ Минского района» надбавок за стаж работы в системе Министерства жилищно-коммунального хозяйства Республики Беларусь, определяющем особенности исчисления и выплаты этой надбавки (таблица 2.10)
Таблица 2.10 – Надбавка за стаж работы
| Стаж работы в системе Министерства ЖКХ, дающий право на надбавку | Размер надбавки в % к тарифным ставкам |
| от 1 года до 3 лет | 5 |
| от 3 до 5 лет | 10 |
| от 5 до 10 лет | 15 |
| Свыше 10 лет | 20 |
Доплаты, имеющие место на предприятии: доплата за руководство бригадой, доплата за разделение рабочего дня на части, доплата за работу с вредными и опасными условиями труда, доплата за совмещение профессий, доплата за расширение зоны обслуживания, за выполнение обязанностей временно отсутствующего работника.
Доплата за разделение рабочего дня на части в размере до 50 % (включительно) тарифной ставки рабочего (должностного оклада служащего) на тех работах, где это необходимо вследствие особого характера труда, а так же при производстве работ, интенсивность которых не одинакова в течение рабочего дня (смены). Решение о разделение рабочего дня на части принимается нанимателем по согласованию с профсоюзом.
По результатам аттестации рабочих мест по условиям труда устанавливается доплата за работу с вредными и (или) опасными условиями труда в размере от 0,10 % до 0,14 % от тарифной ставки первого разряда, действующей на предприятии, за каждый час работы в этих условиях с учетом специфики труда, степени тяжести и вредности труда,
Перечень рабочих мест по профессиям и должностям и размеры доплат устанавливаются в соответствии с коллективным договором.
Доплата за совмещение профессий (должностей) устанавливается работникам, которые наряду со своей основной работой в течение рабочего времени выполняют обязанности по другой профессии (должности) в процентах от тарифной ставки (оклада) по совмещаемой профессии (должности). Совмещение профессий (должностей) допускается с согласия работника при условии, что это экономически целесообразно и не ведет к ухудшению качества продукции, выполняемых работ или оказываемых услуг.
Доплата за совмещение устанавливается в процентах от тарифной ставки (оклада) по совмещаемой профессии (должности) по тем профессиям (должностям), которые сопутствуют, не противоречат основным должностным обязанностям работника.
Доплата за расширение зоны обслуживания (увеличение объема выполняемых работ – устанавливается работникам, которые наряду со своей основной работой, обусловленной трудовым договором, выполняют дополнительный объем работ по одной и той же профессии (должности). Доплата устанавливается в процентах от тарифной ставки (оклада) работника.
Доплата за выполнение обязанностей временно отсутствующего работника.
Доплата устанавливается работникам, которые наряду со своей основной работой, обусловленной трудовым договором, выполняют дополнительный объем работ по профессии (должности) работника, отсутствующего в связи с болезнью (отпуском, командировкой и др. уважительными причинами), когда за ним сохраняется рабочее место (должность).
Выплата устанавливается на срок отсутствия работника, за выполнение обязанностей которого она была установлена в процентах от тарифной ставки (оклада) по совмещаемой должности.
При временном заместительстве и при исполнении должностных обязанностей отсутствующего работника на время отпуска, болезни и в других случаях, предусмотренных законодательством, замещающему работнику оплата производится в размере должностного оклада, предусмотренного штатным расписанием замещаемого работника (без надбавок и доплат). Замещающий работник премируется по условиям и в размерах, установленных по должности замещаемого им работника. При этом установленные работнику по основной работе надбавки и доплаты (повышение по Декрету Президента РБ от 26.07.1999 г. №29 «О дополнительных мерах по совершенствованию трудовых отношений, укреплению трудовой и исполнительской дисциплины», повышение по Постановлению Совета Министров РБ от 09.11.1999 г. №1748, надбавка за высокие достижения в труде, надбавка за стаж и др.) на время его замещения сохраняются и выплачиваются в тех же размерах за фактически отработанное время по замещаемой должности.
За каждый час работы в ночное время (с 22 до 6 часов) работникам устанавливается доплата в размере 40% часовой тарифной ставки (оклада).
На предприятии может применяться бригадная форма организации труда. Доплата за руководство бригадой производится в соответствии с Положением о бригадной форме организации и оплаты труда КУП «ЖКХ Минского района».
Оплата за каждый час работы в сверхурочное время и оплата за работу в государственные праздники, праздничные и выходные дни производится:
работникам со сдельной оплатой труда - в размере двойных сдельных расценок; работникам с повременной оплатой труда, а также получающим должностные оклады - не ниже двойных часовых тарифных ставок (окладов). По договоренности с нанимателем работнику за работу в сверхурочное время, в выходные и праздничные дни может предоставляться другой день отдыха.
Работа, выполненная сверх нормы часов, но в соответствии с графиком сменности, не считается сверхурочной. Сверхурочные работы не должны превышать для каждого работника четырех часов в течение двух дней подряд и 120 часов в год.
Время простоев оплачивается в размере 2/3 тарифной ставки рабочего (должностного оклада служащего).
Премирование работников предприятия производится в соответствии с Положением о премировании за основные результаты финансово-хозяйственной деятельности работников КУП «ЖКХ Минского района» (приложение В).
Каждой категории работников устанавливается определенный размер премии.
Премия повременщикам начисляется на оплату по тарифным ставкам и должностным окладам, премия сдельщикам начисляется на оплату по сдельным расценкам, увеличение по контракту и повышение по иным основаниям.
Исключением являются водители. Для этой профессии премия начисляется только на время нахождения на выездах, на время ремонта премия не начисляется.
Работникам, вновь поступившим на работу, выплата премии за отработанное время в первом месяце не производится.
За нарушение трудовой дисциплины, низкое качество работы, производственные упущения размер начисленной премии может быть уменьшен приказом директора по предприятию. Работники, допустившие прогул, появление на работе в состоянии алкогольного или наркотического опьянения лишаются премии полностью.
Также особое внимание хочется обратить на выплаты стимулирующего характера, применяемые в настоящее время на предприятии, которые производятся при наличии средств, остающихся в распоряжении предприятия. К таким выплатам относятся следующие:
на заготовку и приобретение овощей;
компенсация затрат на проезд;
выплата материальной помощи на оздоровление (лечение) - в размере одного тарифного оклада (тарифной ставки)один раз в год к большей части трудового отпуска по заявлению работника, на усмотрение директора предприятия, в исключительных случаях выдавать внеплановый аванс - не более одной среднемесячной заработной платы данного работника. Аванс удерживать из заработной платы работника ежемесячно не более 50 % до полного его погашения;
выделение один раз в год автотранспорта для неотложных нужд (в пределах РБ) с оплатой 50 % от стоимости перевозки на расстояние не более 100 км. в одну сторону;
выплата единовременные выплаты ко Дню защитников Отечества, к Международному женскому дню, Дню работников бытового обслуживания населения и жилищно-коммунального хозяйства, доплаты к Почетной грамоте.
единовременные выплата юбилярам дифференцированно стажу работы на предприятии:
оказание помощи родным в организации процесса похорон умершего работника КУП «ЖКХ Минского района» в размере 10-ти базовых величин, установленных в пределах Республики Беларусь, и обеспечении ритуальными принадлежностями. При необходимости выделять нужный транспорт, людей:
выплата материальной помощи в случае смерти близких родственников в размере 10-ти базовых величин, установленных Советом Министров Республики Беларусь;
оказание материальной помощи при рождении у работника ребенка в размере 10-ти базовых величин, установленных Советом Министров Республики Беларусь на каждого ребенка;
выплата работникам 1 раз в год помощи в связи с тяжелым материальным положением, длительной болезнью (более одного месяца) и приобретением дорогостоящих лекарств.
вознаграждения к праздникам, торжественным событиям;
другие единовременные выплаты.
2.7 Анализ использования фонда заработной платы
Фонд заработной платы предприятия формируется на основе расходов по заработной плате, включаемых в затраты по производству и реализации продукции (услуг), учитываемые при ценообразовании и налогообложении. Кроме этого в состав фонда заработной платы включаются выплаты, производимые за счет части чистой прибыли. Поэтому планирование средств на оплату труда состоит из определения фонда оплаты труда, расчет выплат из чистой прибыли, а также выплат социального характера.
Анализ использования трудового потенциала в организации, уровня производительности труда следует рассматривать в тесной связи с оплатой труда.
С ростом производительности труда в организации создаются реальные предпосылки для повышения уровня оплаты труда. Средства на оплату труда должны использоваться таким образом, чтобы темпы роста производительности труда опережали темпы роста заработной платы.
Анализ использования в организации средств на оплату труда имеет большое значение. В процессе анализа необходимо осуществлять синтетический контроль за использованием фонда заработной платы (оплаты труда), выявлять возможности экономии средств за счет роста производительности труда и снижения трудоемкости выпускаемой продукции [10].
В связи с изменениями, произошедшими с 01.09.2009г. на основании постановления Министерства труда и социальной защиты Республики Беларусь от 23.03.2009г № 40, в настоящий момент предусмотрена новая Инструкция по заполнению форм государственной отчетности по труду. Но поскольку необходимая для анализа статистическая отчетность составлена по ранее действующей Инструкции, то проведем анализ фонда заработной платы КУП «ЖКХ Минского района» по ранее установленным формам.
Для анализа использования средств, направляемых на оплату труда, рассмотрим табл. 2.11
Таблица 2.11 – Анализ использования средств, направляемых на оплату