Управление ресурсами предприятия
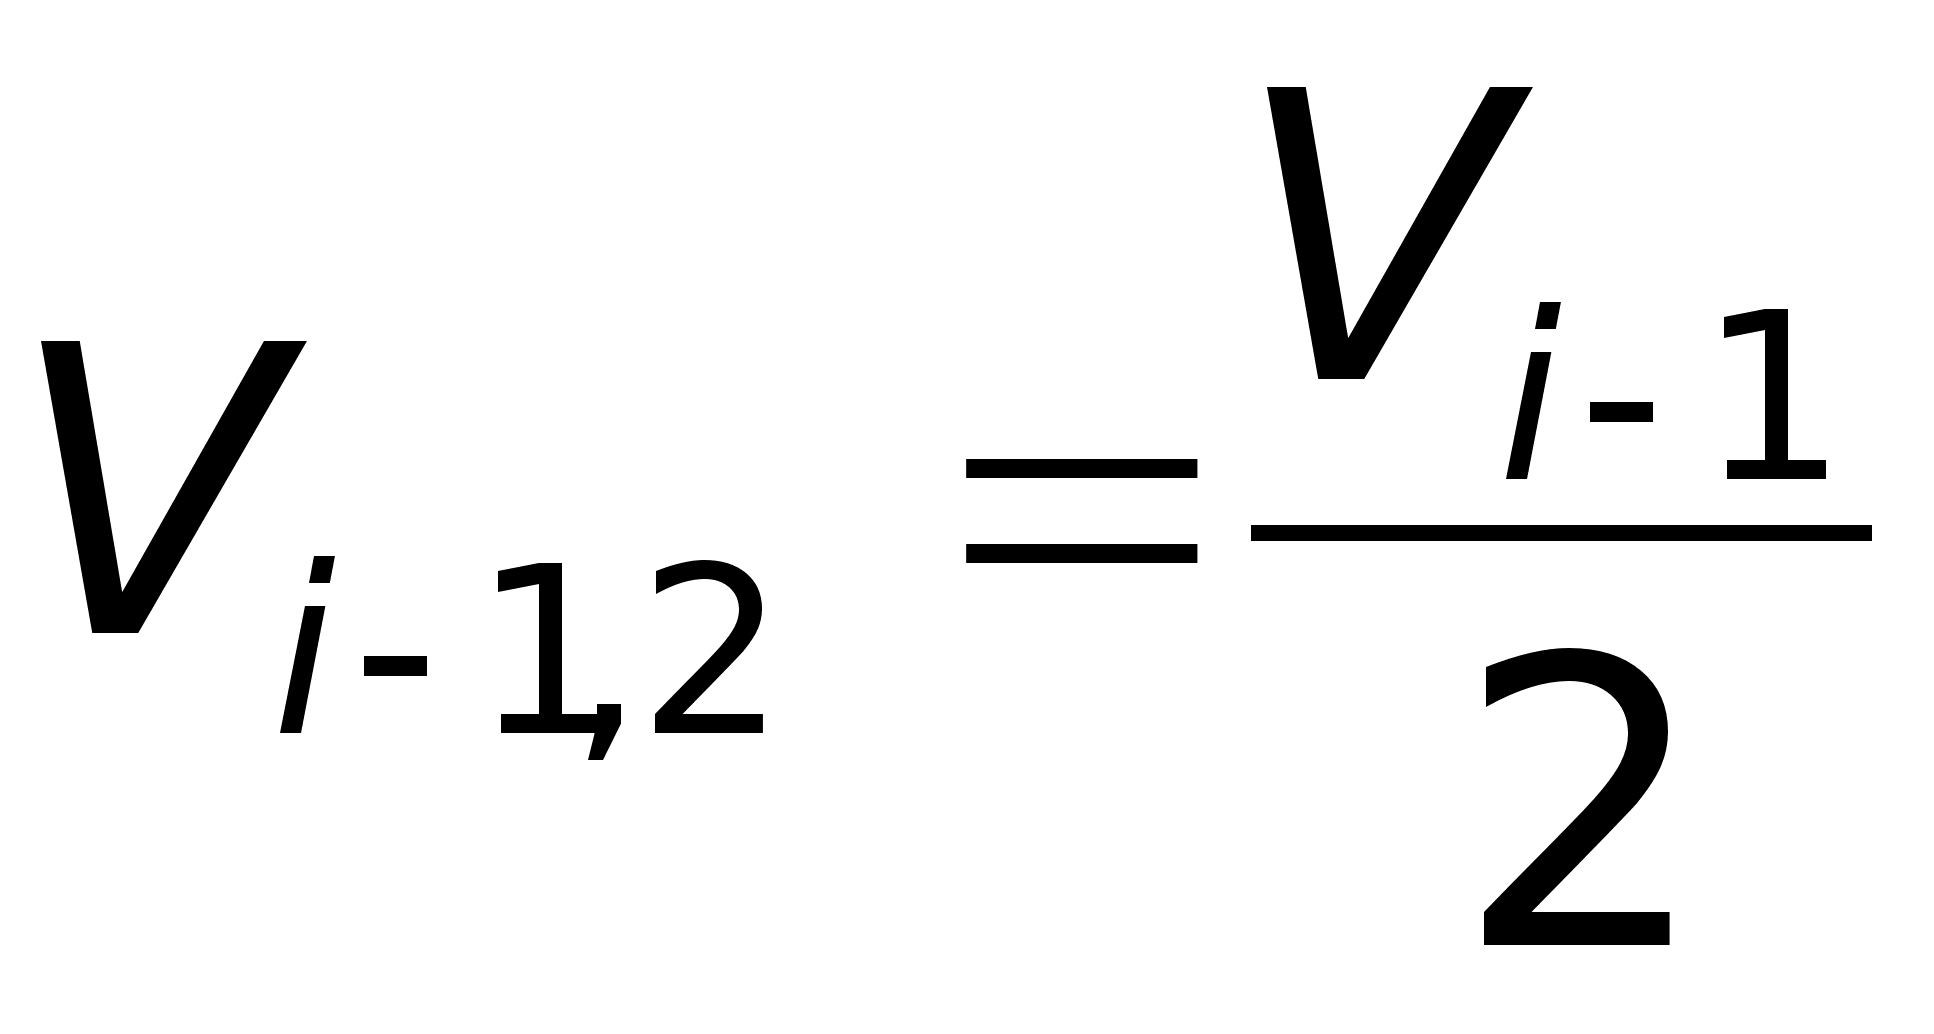 .
Однако, пересечение
функций f1(Vi-1,2)
f2(Vi-1,2)
может в общем
случае происходить
ниже или выше
точки
.
Для уточнения
этого обстоятельства,
рассмотрим
как изменяется
производная
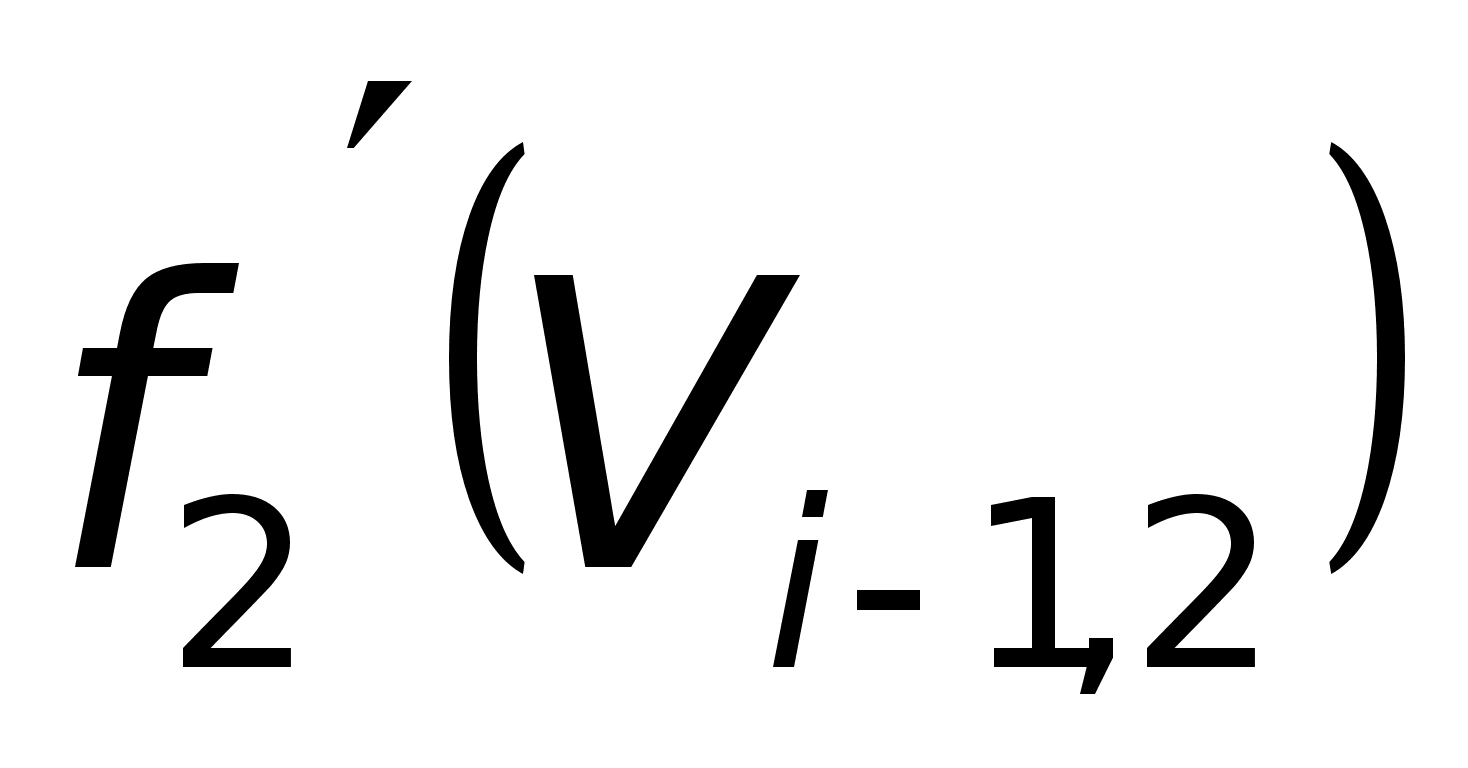 с возрастанием
значения Vi-1,2
. Можно установить,
что
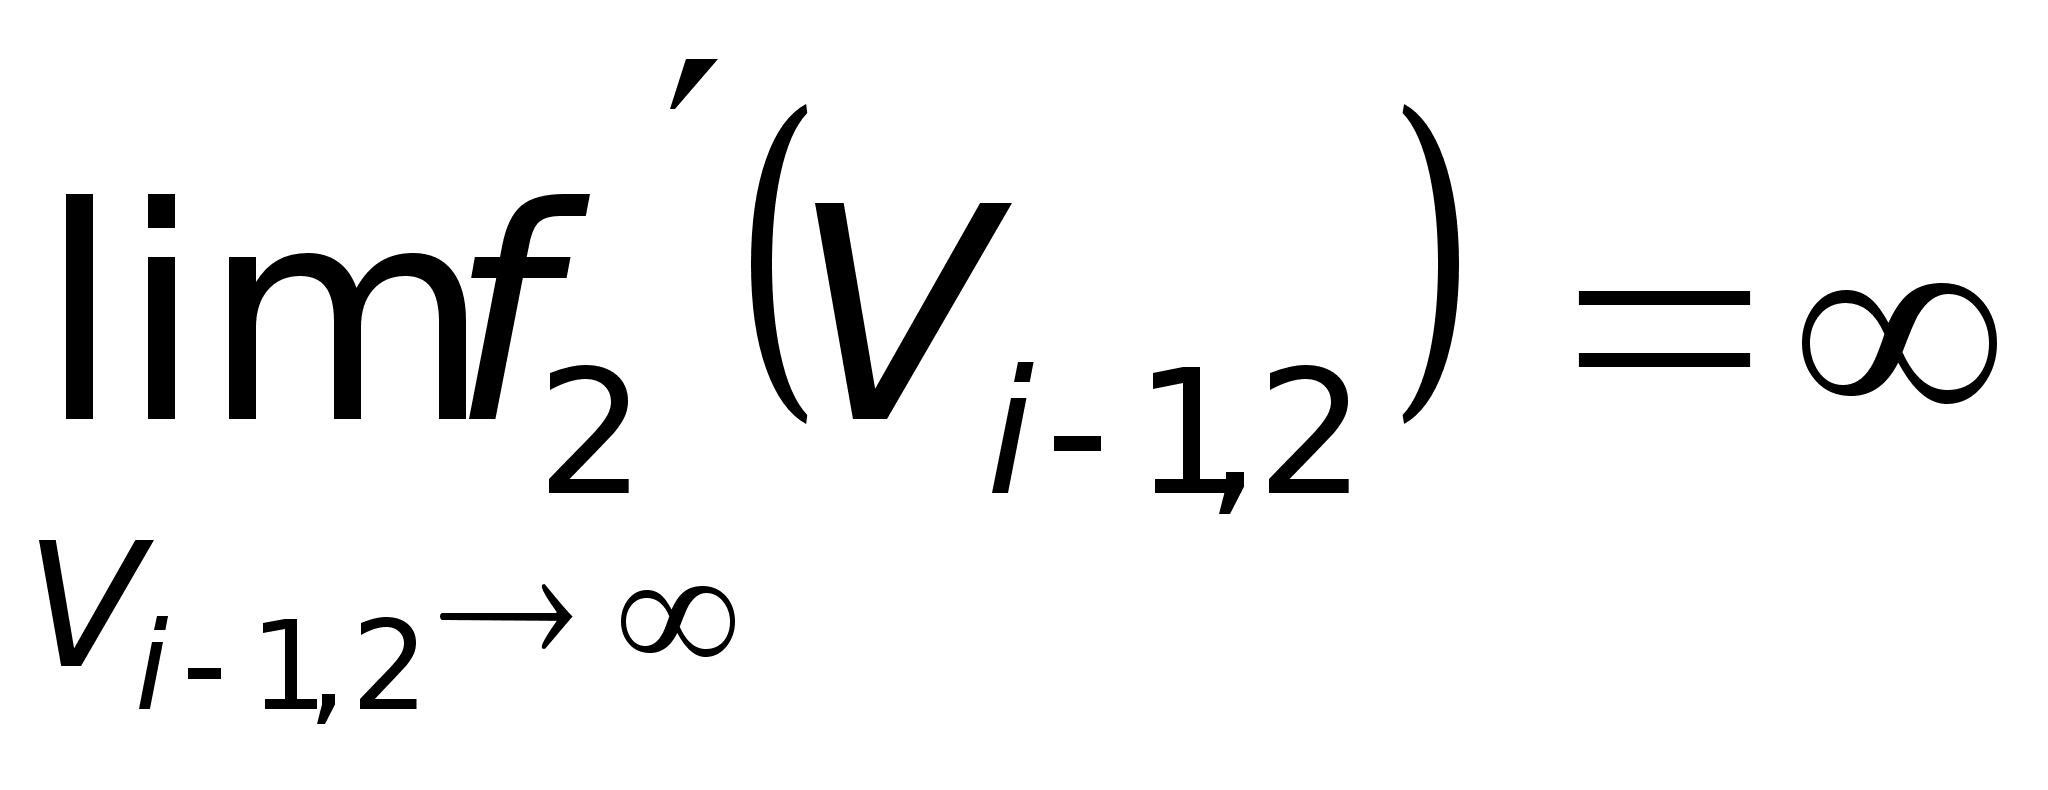
Отсюда следует, что с ростом Vi-1,2 функция f2(Vi-1,2) возрастает. Это значит, что она проходит выше линии касательной в точке Vi-1,2=0. Значит, можно заключить, что оптимум Vi-1,2 находится в пределах интервала
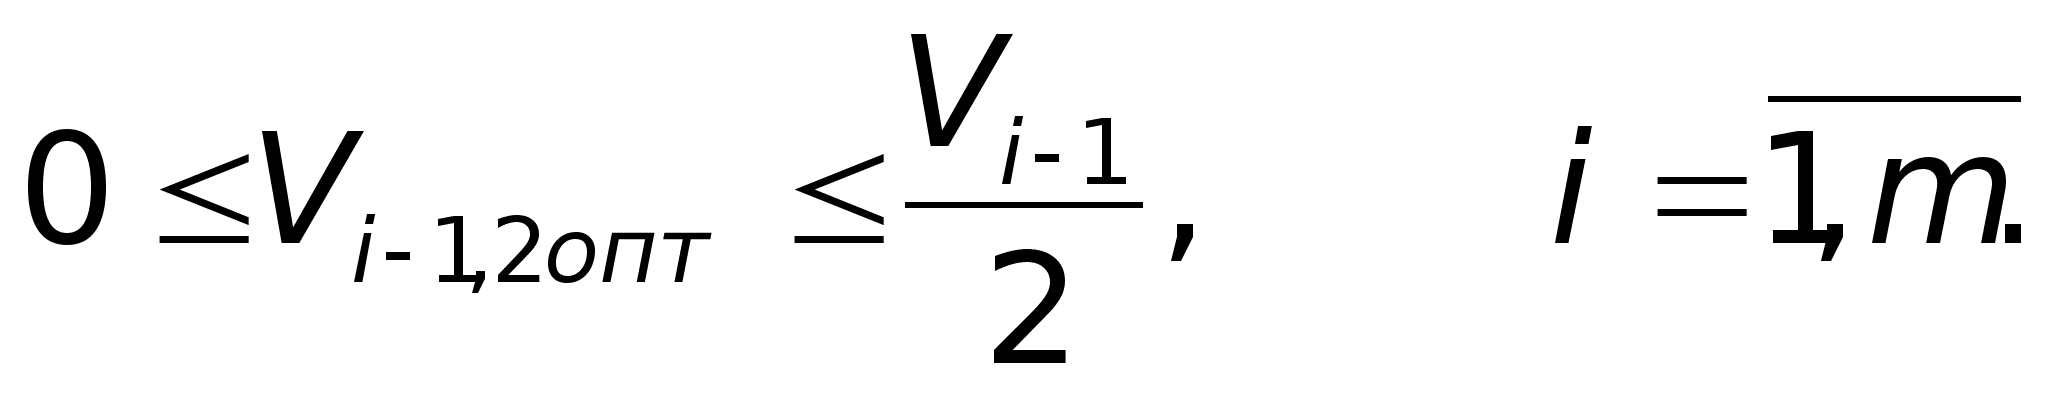
Для определения точного значения Vi-1,2опт на указанном интервале используется так называемый метод “фиктивных точек”. Процедура счета организуется следующим образом. Вначале формируется последовательность чисел по формуле
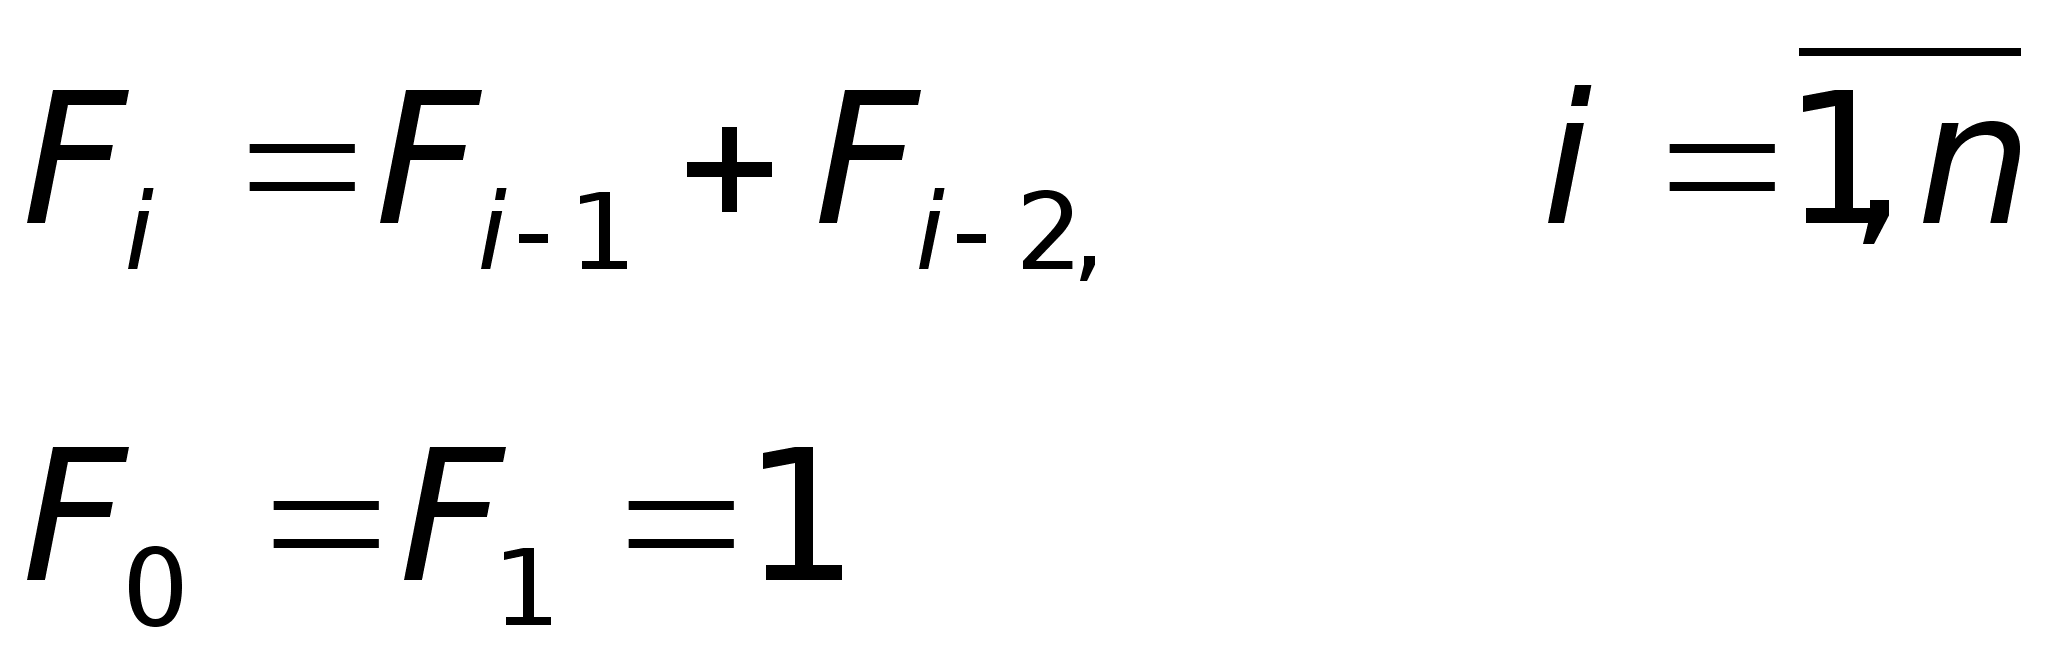
Последний член последовательности Fn определяется из условия
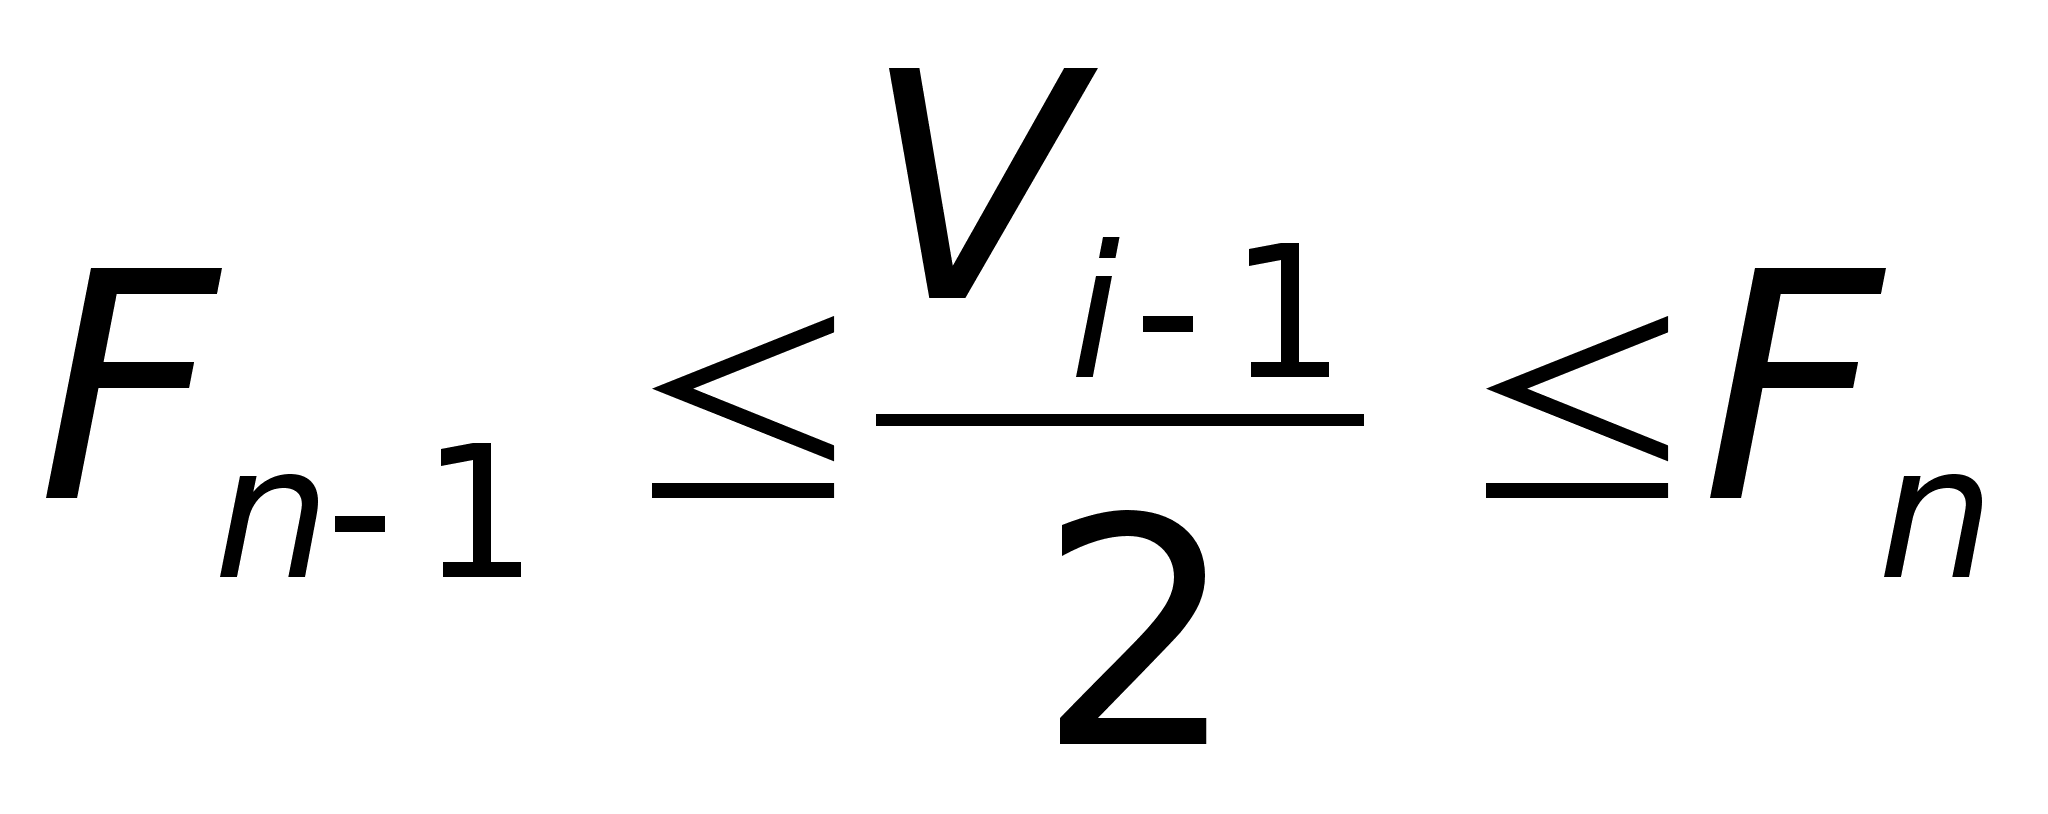
Затем сравниваются значения функции (3) в точках
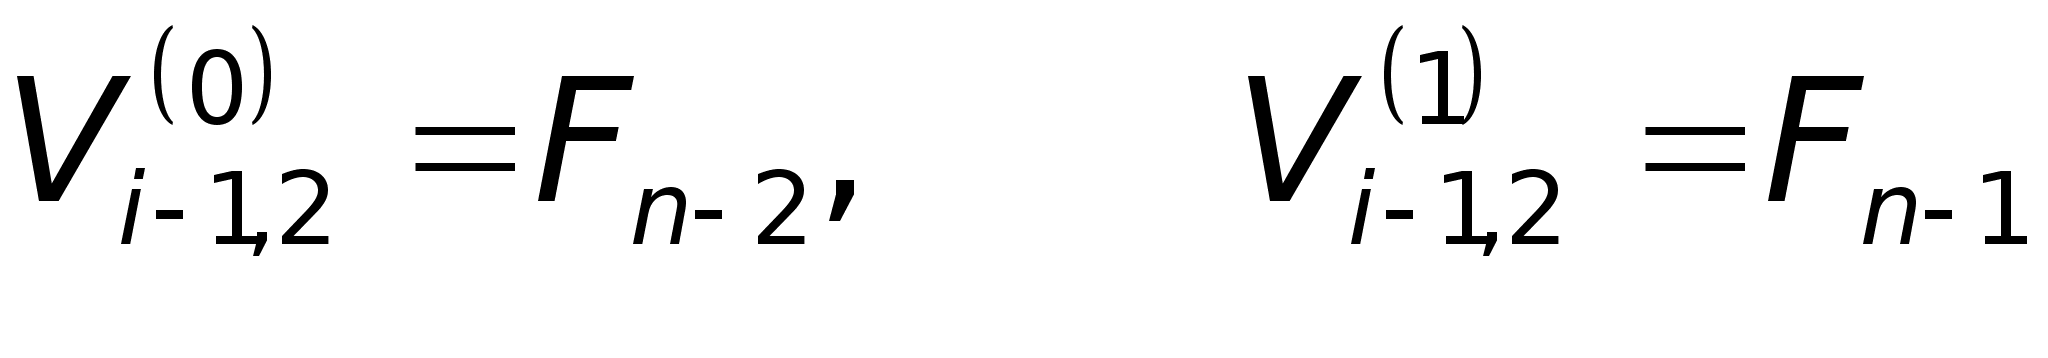
В каждом следующем i-том шаге, i>1, формируется значение
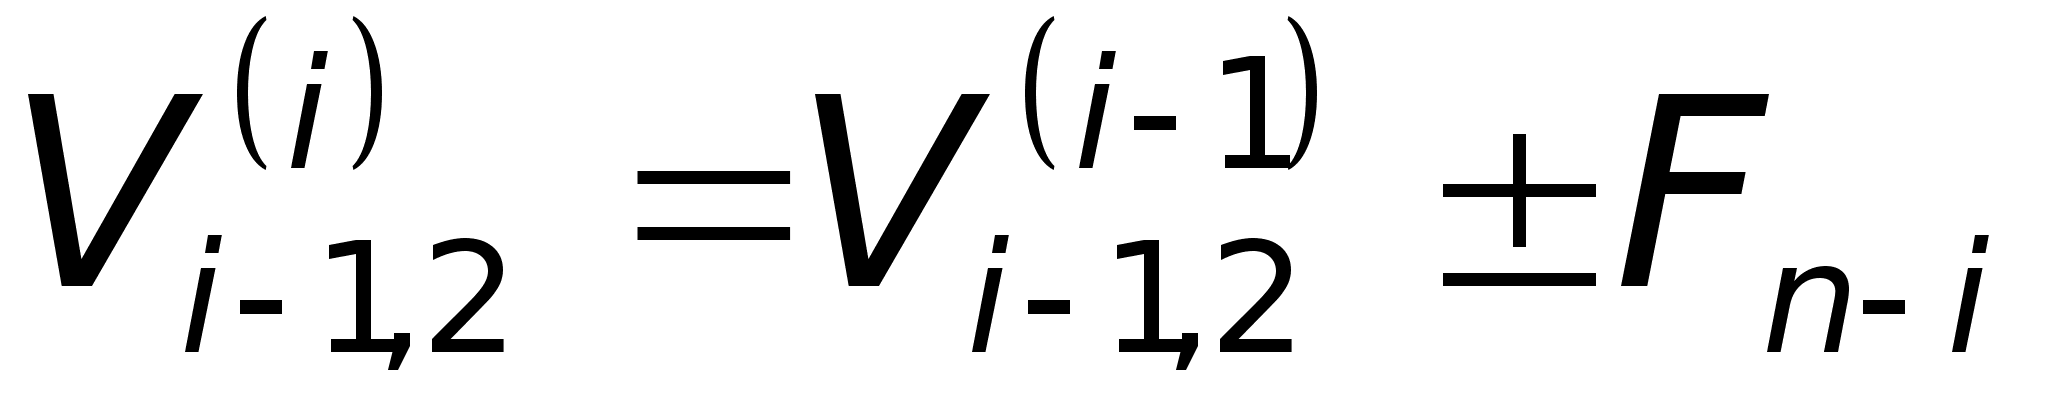
Если окажется,
что значение
функции (3) в точке
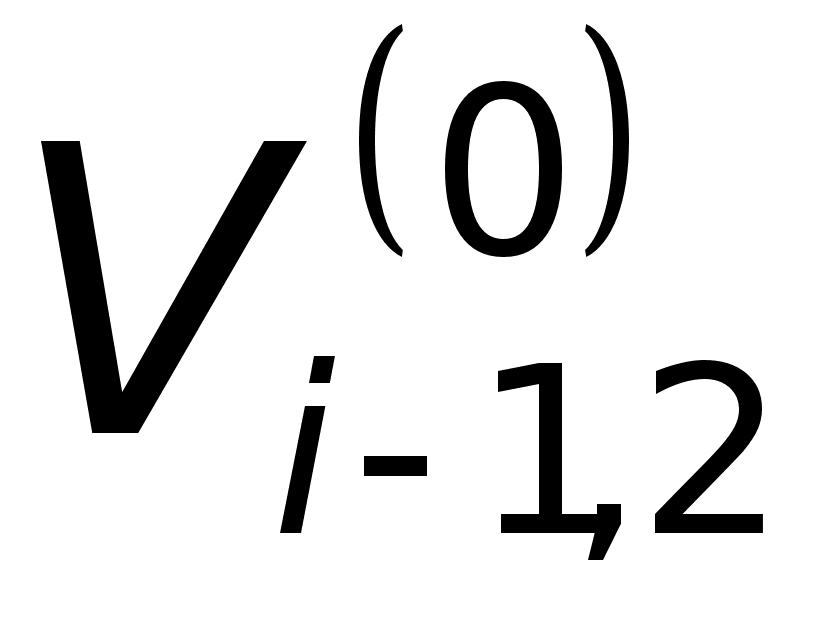 больше, чем
в точке
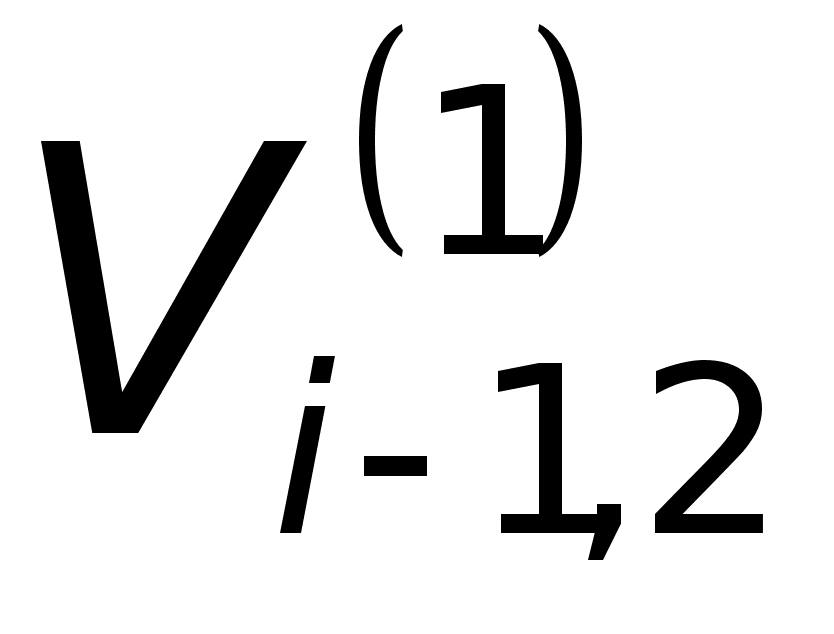 ,
то в следующем
шаге новое
значение
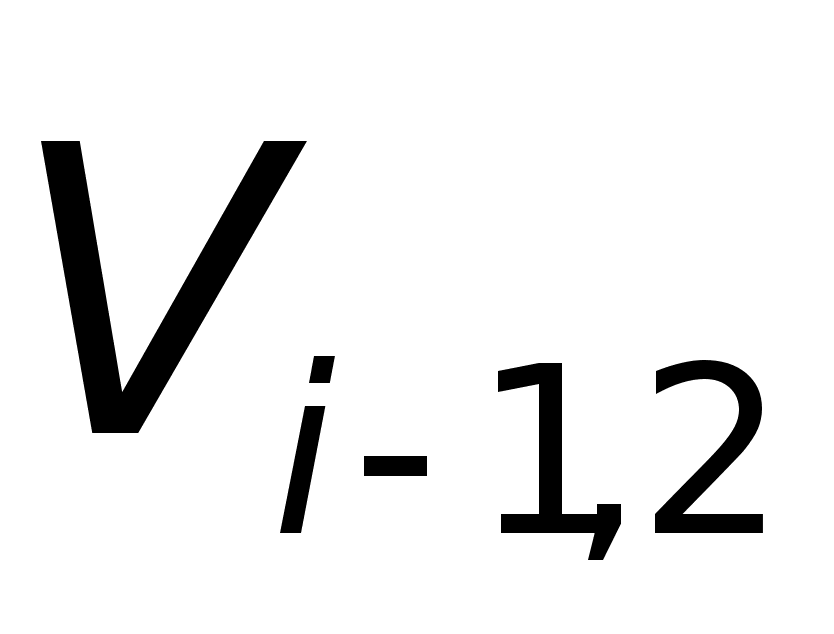 определяется
по формуле
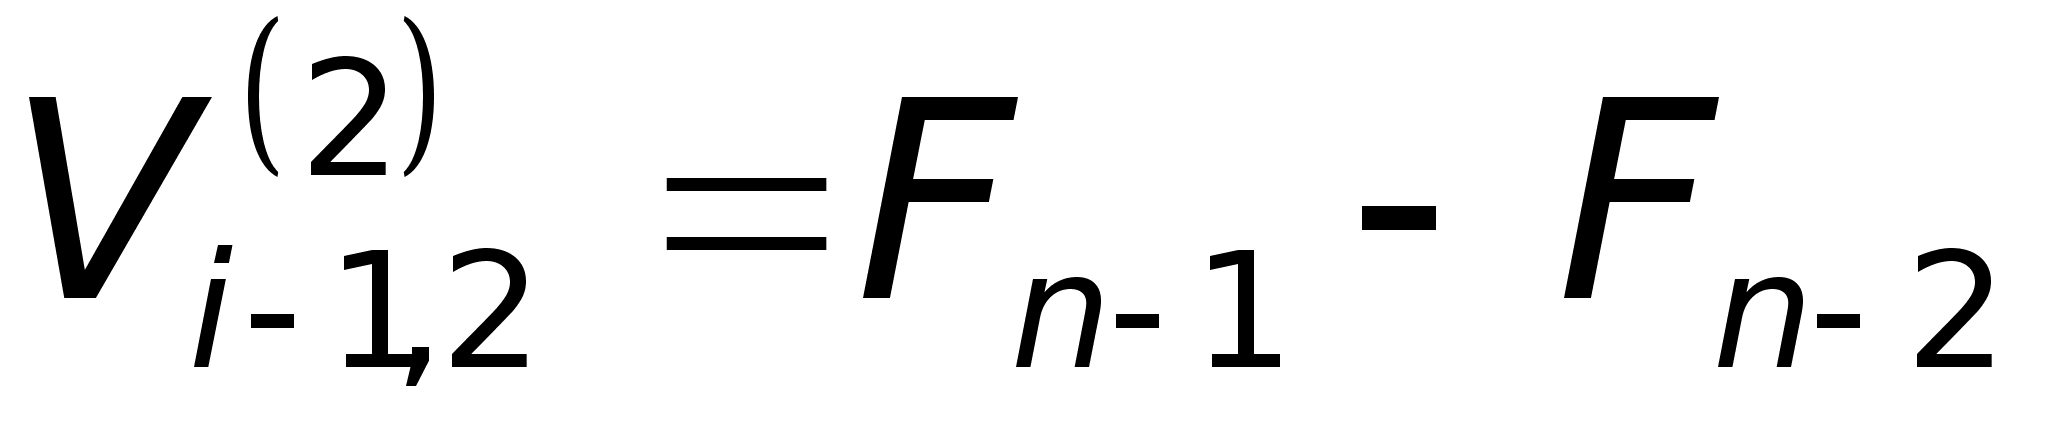
и сравниваются
значения функции
(3) в точках
и
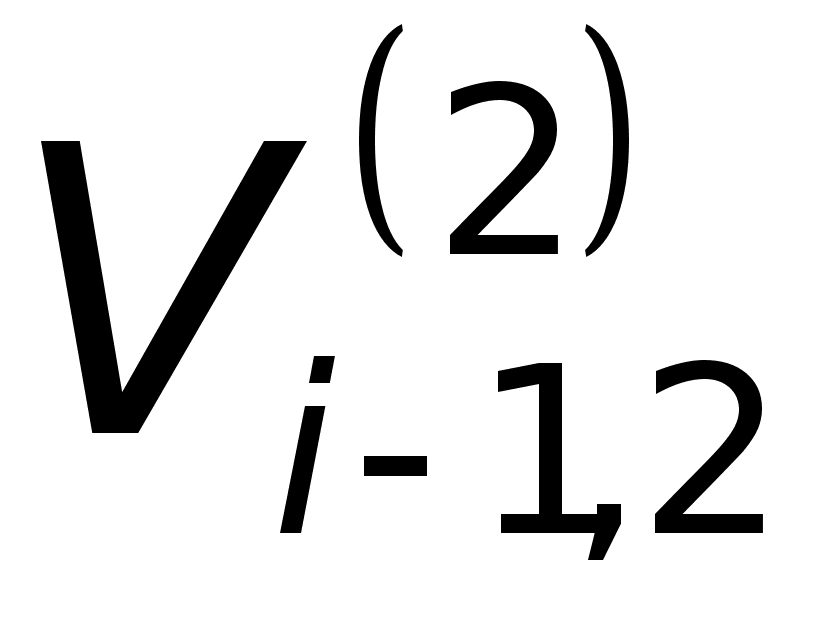 .
Если же окажется,
что значение
функции (3) в точке
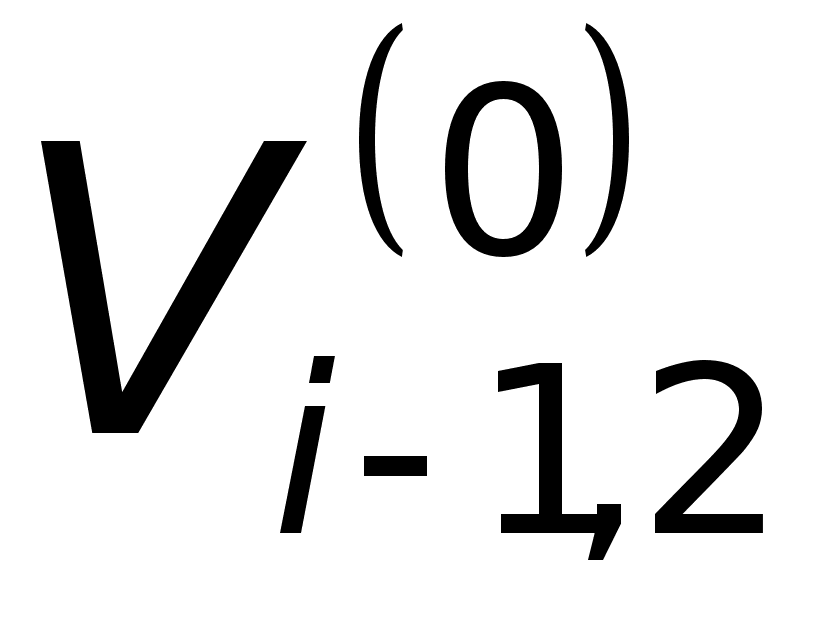 меньше, чем в
точке
, то в следующем
шаге новое
значение
определяется
по формуле
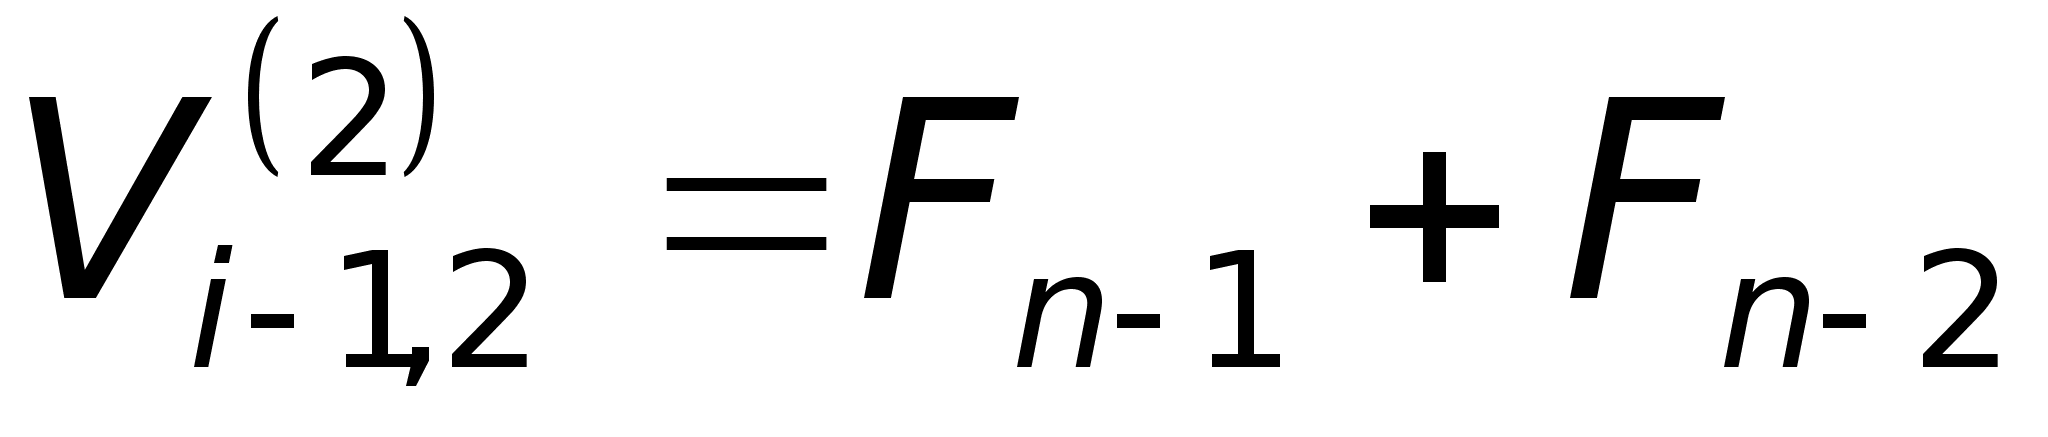
и сравниваются
значения функции
(3) в точках
и
.
В каждом шаге
в результате
сравнения двух
значений функции
(3) большее значение
запоминается,
а меньшее -
используется
для сравнения
со значением
функции (3), которое
будет вычислено
в следующем
шаге. При этом
абсцисса меньшего
значения функции
(3) используется
для вычисления
новой абсциссы
в следующем
шаге по формуле
(4). Описанная
процедура
поиска оптимального
значения параметра
управления
обеспечивает
вычисление
оптимума не
более, чем за
n вычислений
значений функции
(3). Из всех возможных
методов данная
процедура при
прочих равных
условиях является
наиболее эффективной,
т.е. обеспечивает
вычисление
значения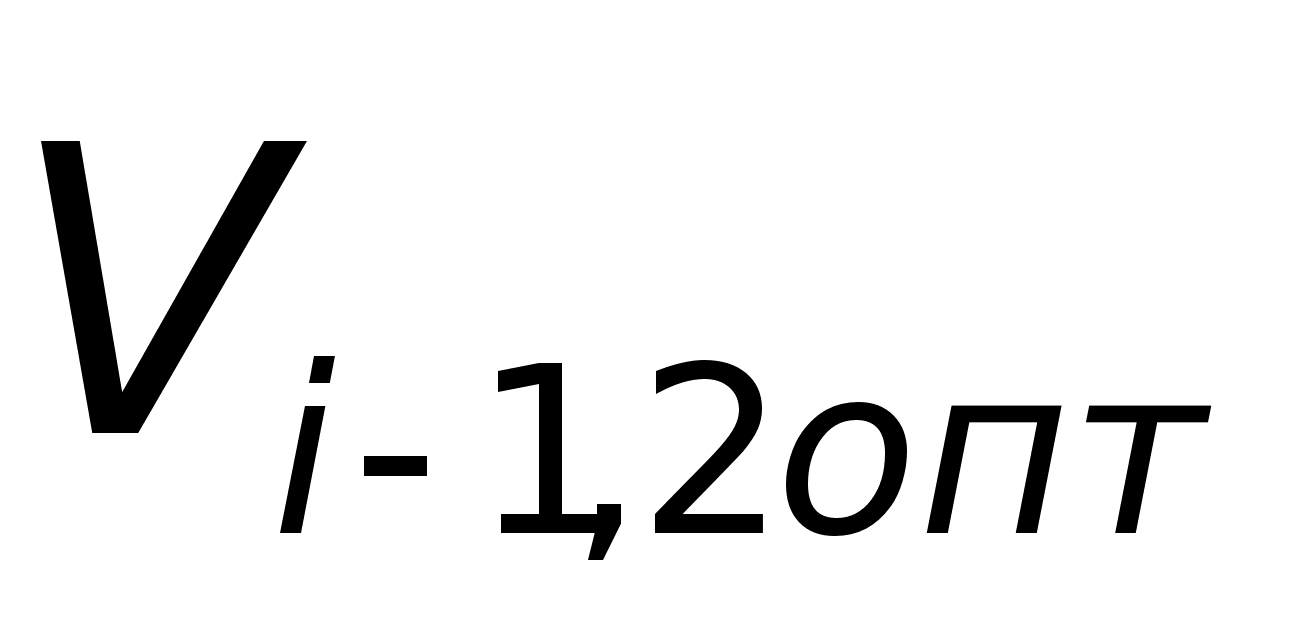 за наименьшее
число шагов-вычислений
значений функции
(3). Для практического
освоения
рассмотренной
процедуры
вычислений
приведем следующий
пример. Пусть
требуется
определить
точное оптимальное
значение параметра
управления
в первом цикле
функционирования
организационно-экономической
системы при
начальном
капитале v0
= 50 условных единиц
стоимости (у.е.
ст.), а также
наибольшее
значение получаемой
прибыли, если
соответствующий
сегмент рынка
характеризуется
следующими
показателями:
1. эффективность экстенсивных инвестиций (инвестиций в экстенсивные факторы развития, т.е. в покупку и установку оборудования, сырья, материалов, топлива, энергии, полуфабрикатов, запасных частей и т.п. средств производства) определяются выражением
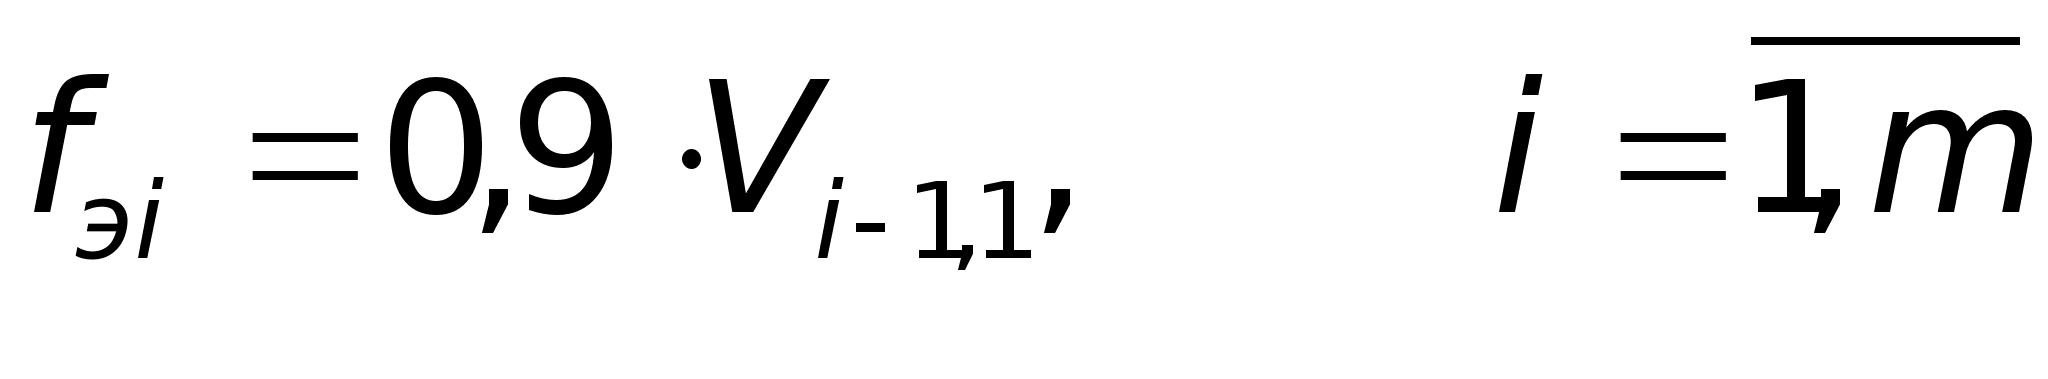
2. эффективность интенсивных инвестиций (инвестиций в интенсивные факторы развития, т.е. фонд оплаты труда, средняя зарплата одного работника, премиальные выплаты и т.п.) определяется выражением:
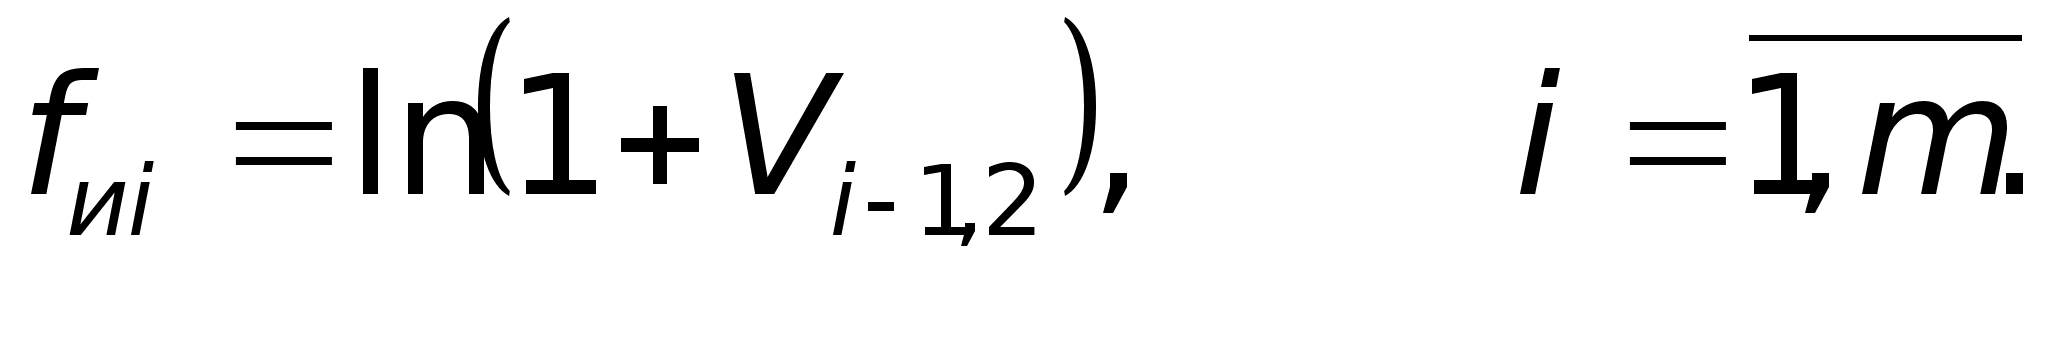
Практическая часть.
Вариант №14
Исходные данные:
| Число оцениваемых сегментов рынка | 3 |
| Количество циклов функционирования | 2 |
| Коэффициенты эффективности экстенсивных инвестиций по сегментам |
0,3; 0,4; 0,6 у.е. средств производства/ед. инвестиций |
| Объём начального капитала | 60 у.е. |
Расчёт для первого сегмента рынка.
Цикл №1
Поскольку
в данном случае
интенсивный
фактор относится
к логарифмическому
типу, оптимальное
значение параметра
управления
в первом цикле
будет находиться
в интервале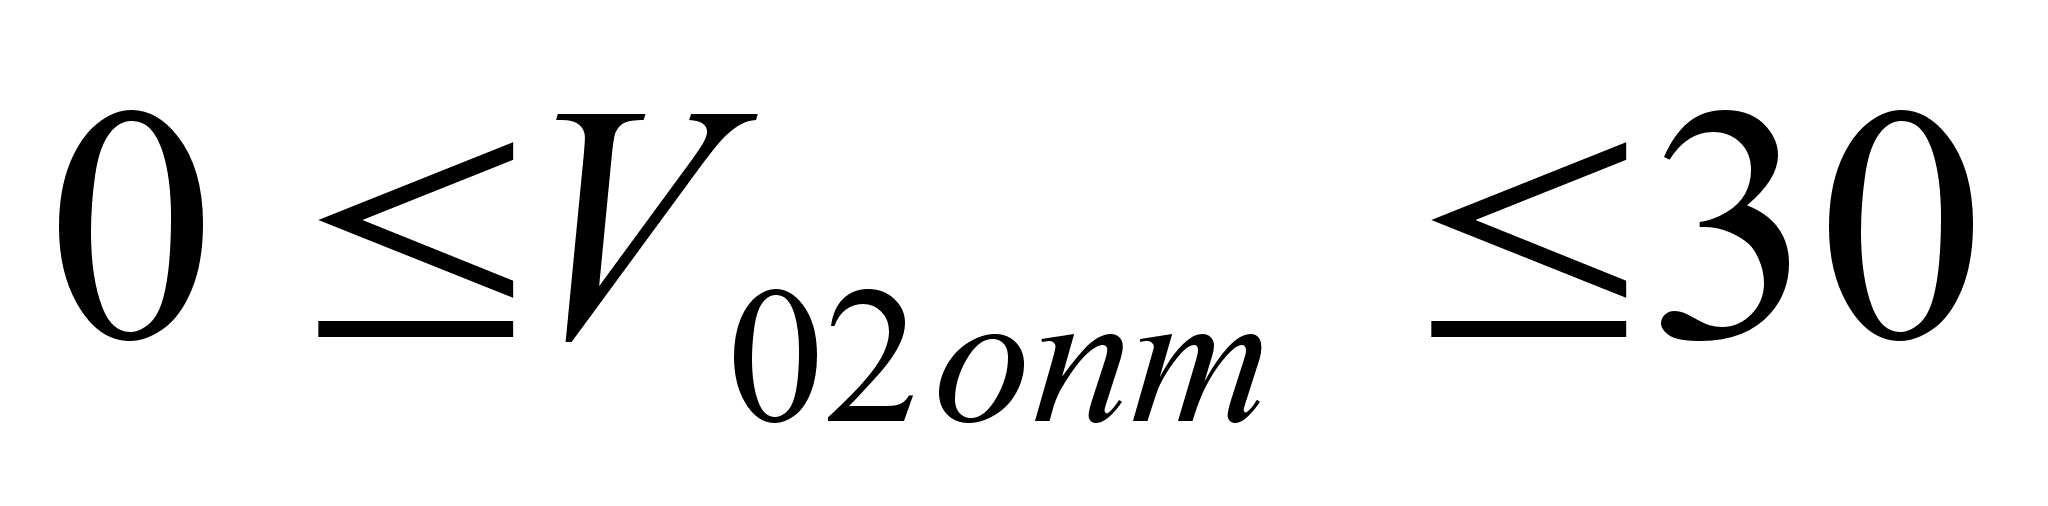 у.е.ст. Для вычисления
точного значения
воспользуемся
методом “фиктивных”
точек. Сформируем
последовательность
F0=F1=1, F2=2, F3=3,
F4=3+2=5, F5=5+3=8, F6=8+5=13,
F7=13+8=21, F8=34. Отсюда
определяем
n = 8. Для удобства
дальнейших
вычислений
сформированную
последовательность
запишем следующим
образом Fn=34,
Fn-1=21, Fn-2=13,
Fn-3=8, Fn-4=5,
Fn-5=3, Fn-6=2,
Fn-7=1. Вычислим
значение целевой
функции в точках
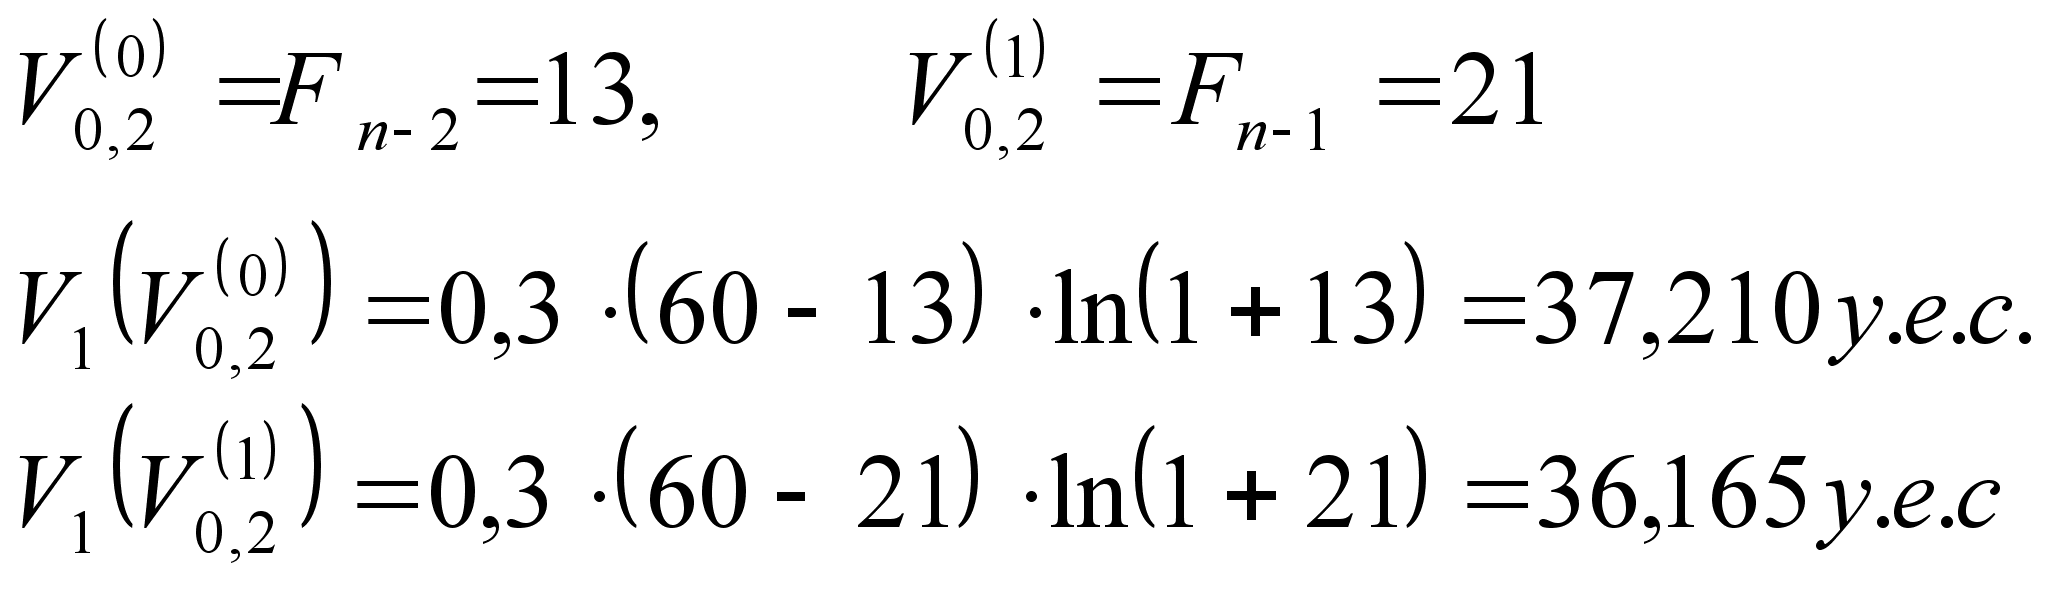
Поскольку
целевая функция
имеет большее
значение в
точке
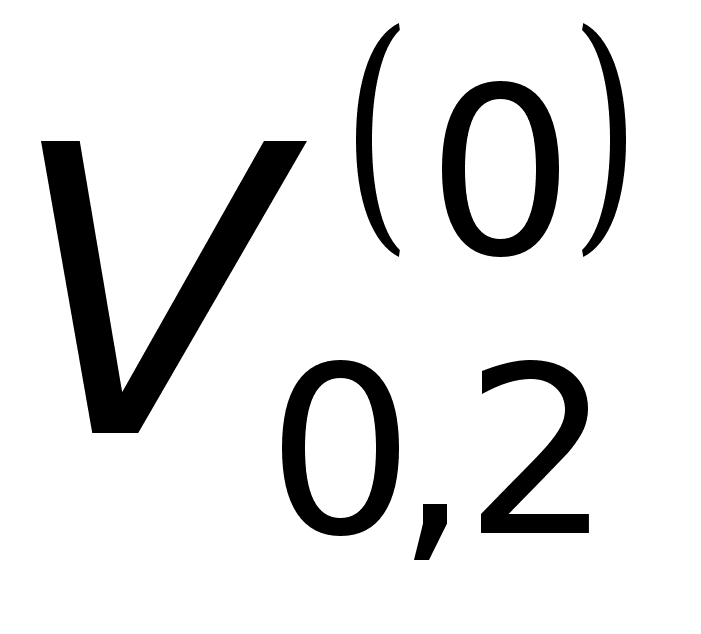 ,
то это значение
функции запоминается,
а следующее
приближение
значения
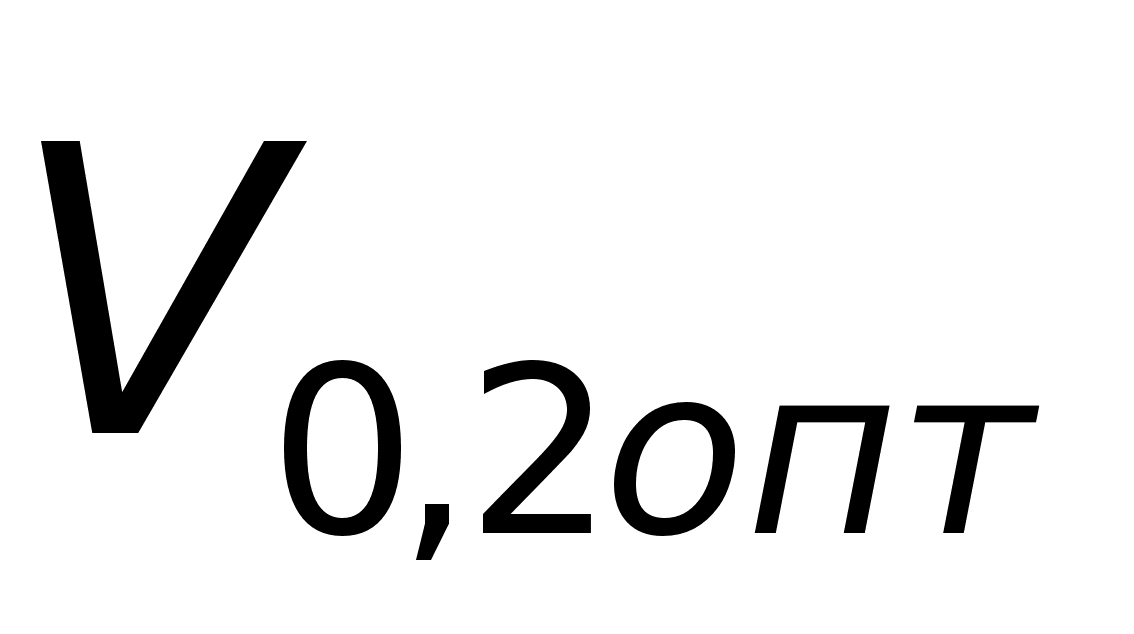 определяется
по формуле
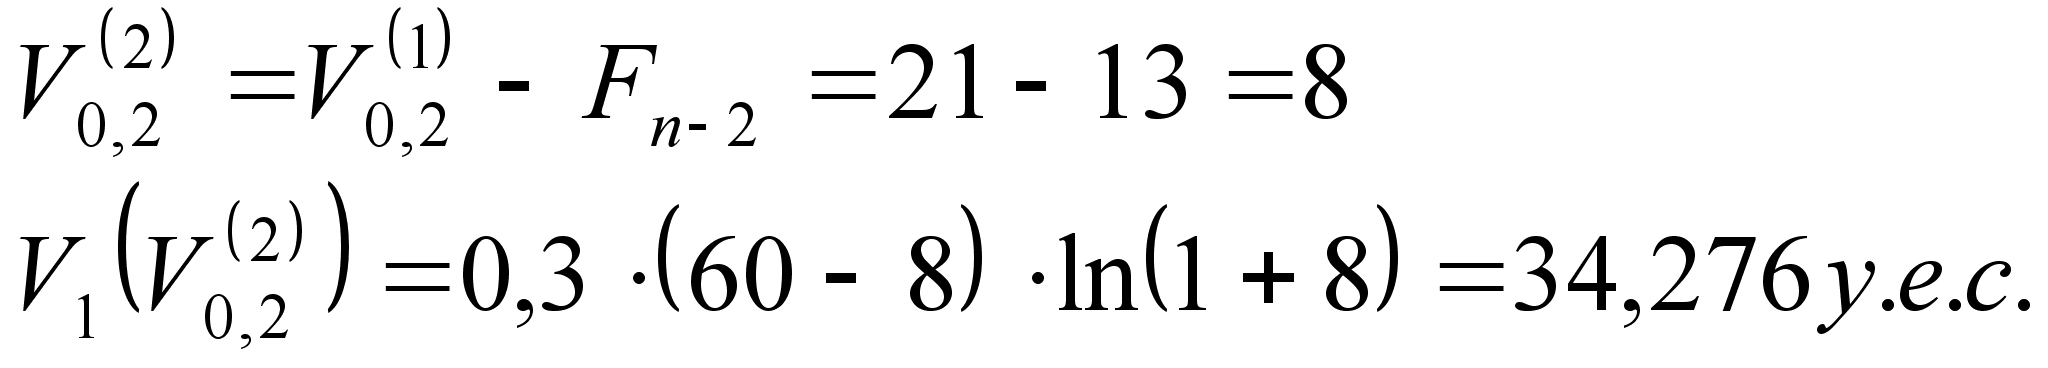
Сравнивая
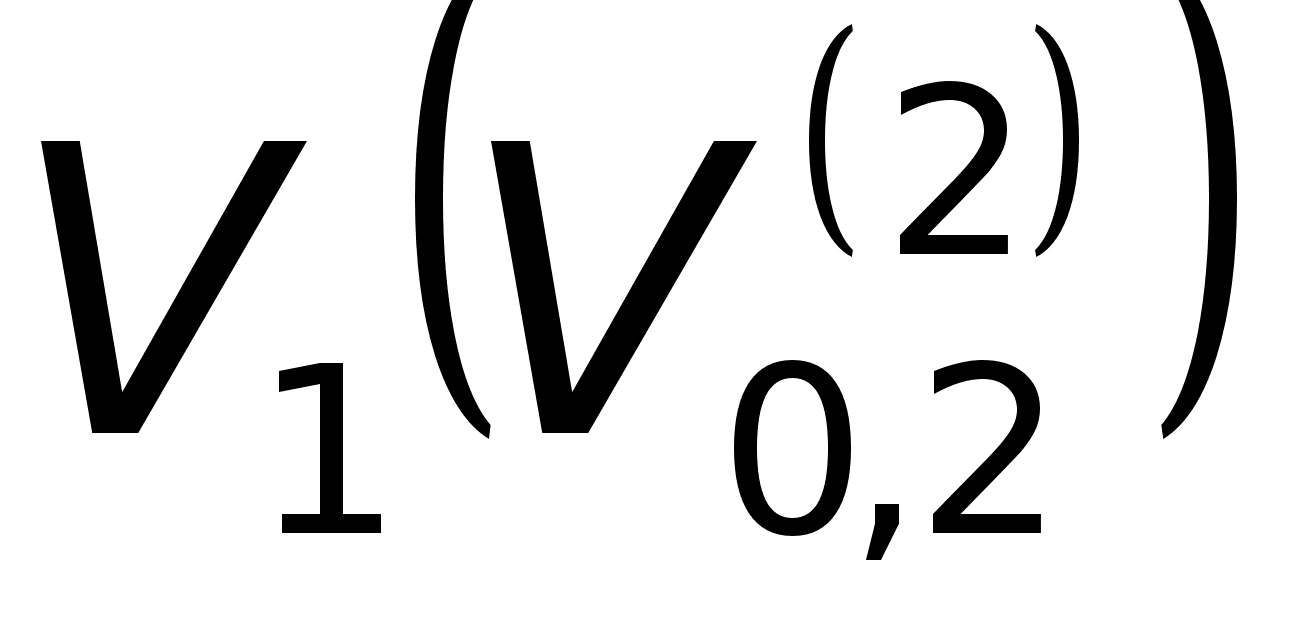 и
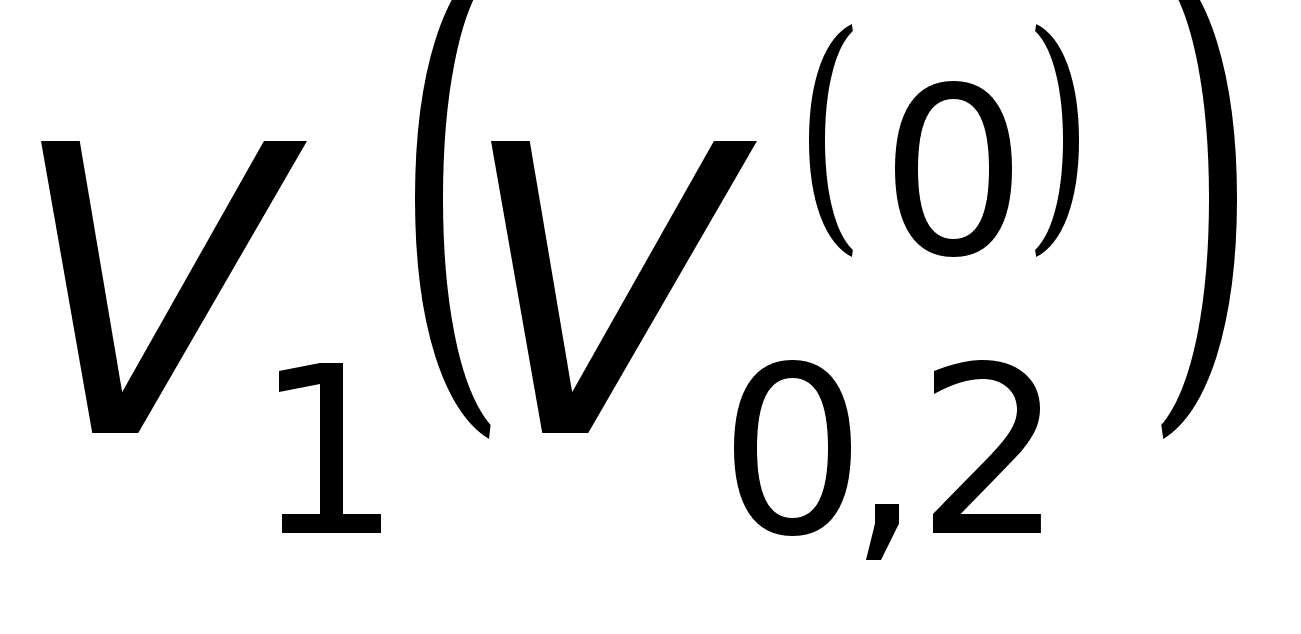 запоминаем
большее значение,
а следующее
значение целевой
функции вычисляем
в точке
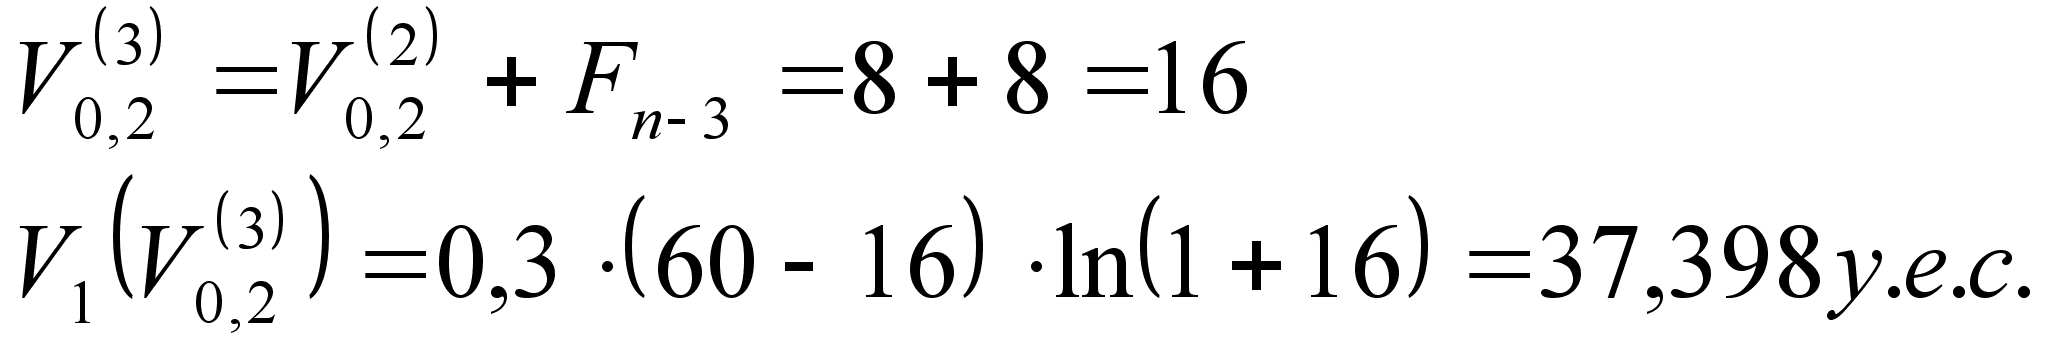
Сравнивая
значения целевой
функции в точках
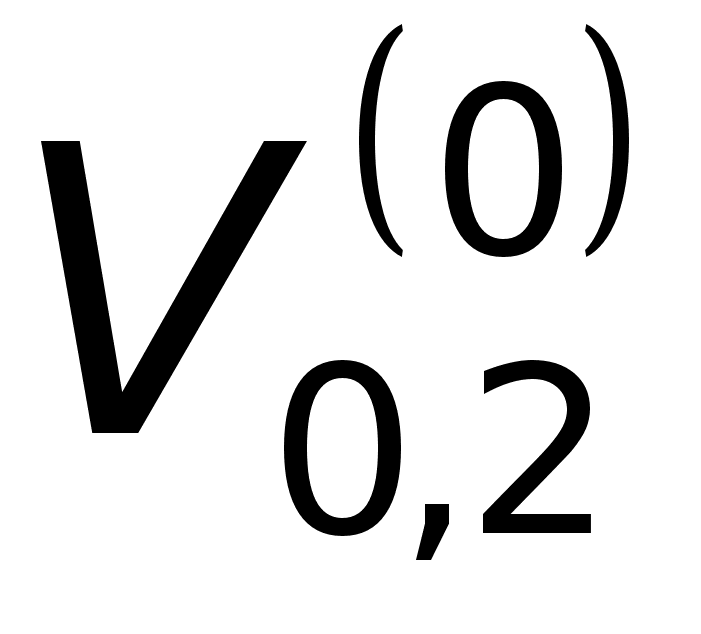 и
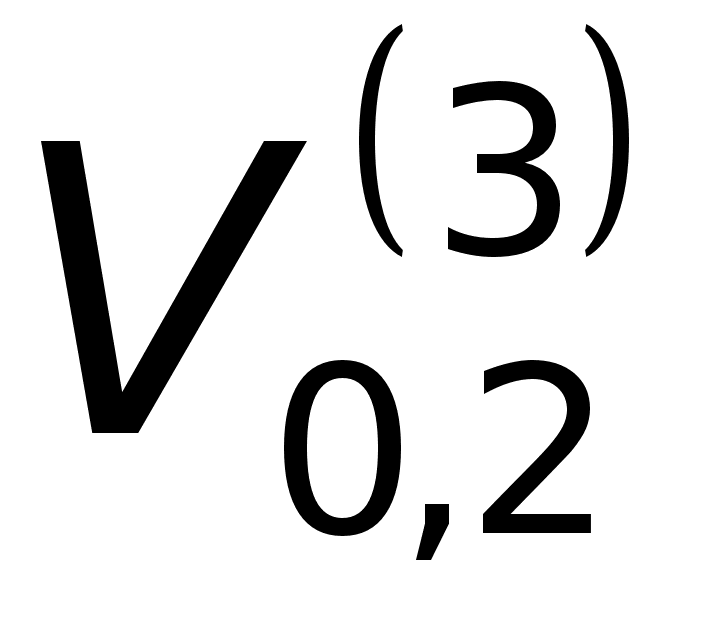 устанавливаем,
что значение
в точке
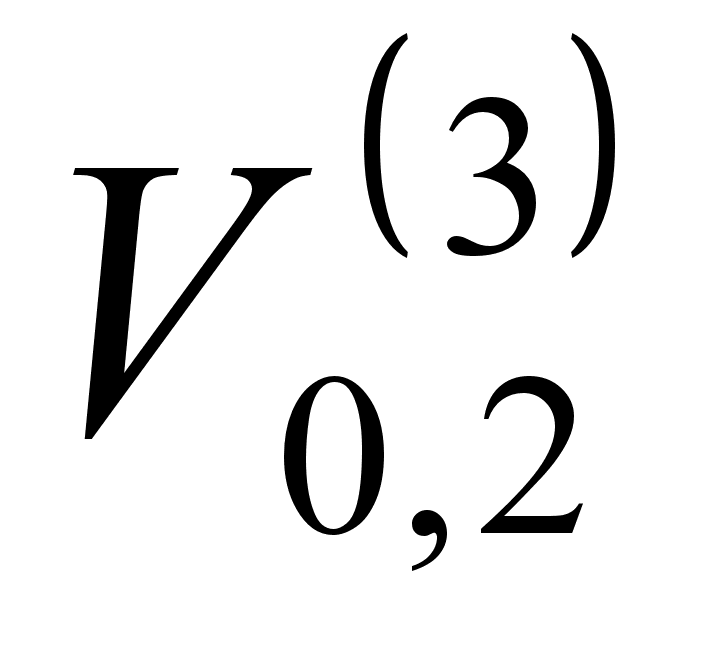 оказывается
лидирующим.
Поэтому в следующем
шаге приближение
к
вычисляется
по формуле
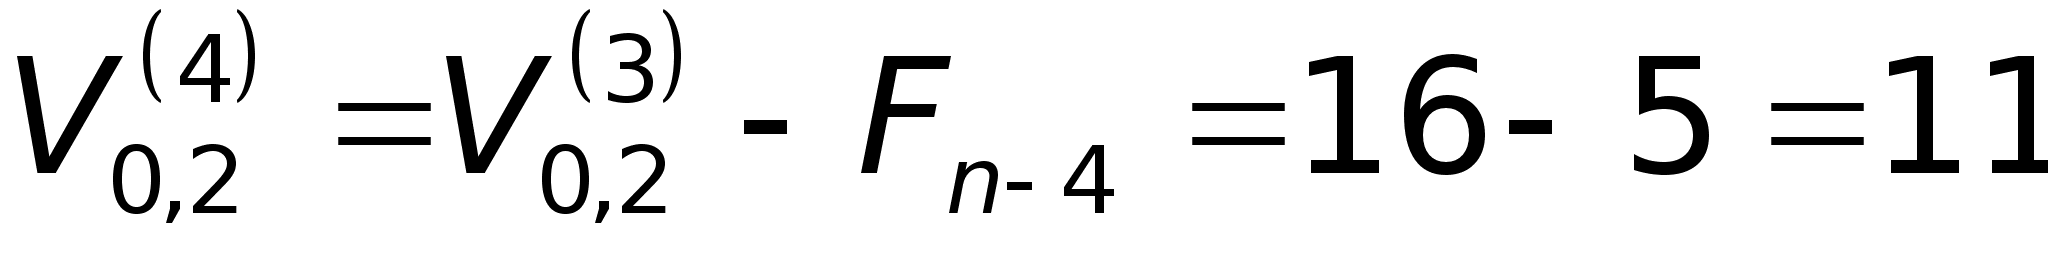
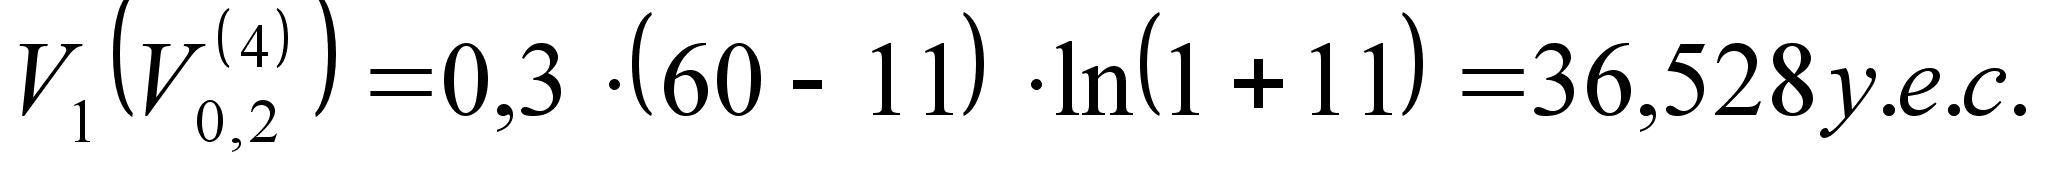
Сравнение
значений целевой
функции в точках
и
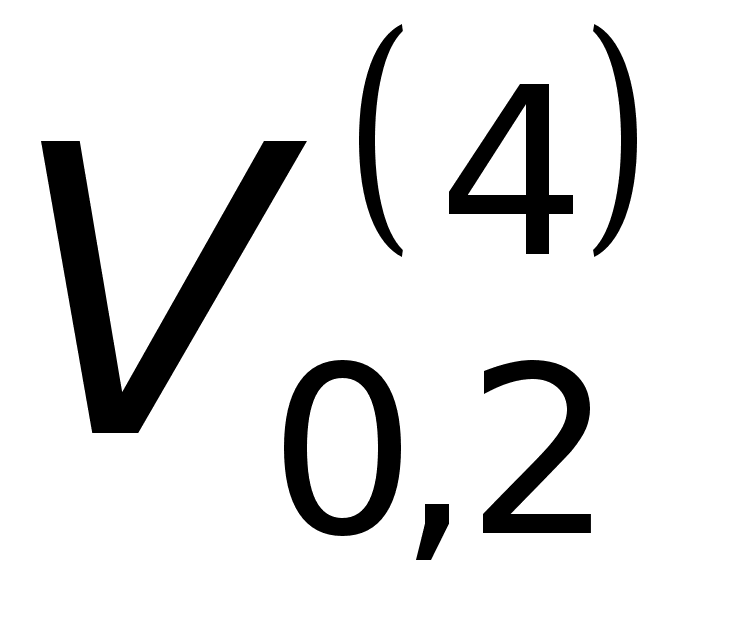 оказывается
в пользу приближения
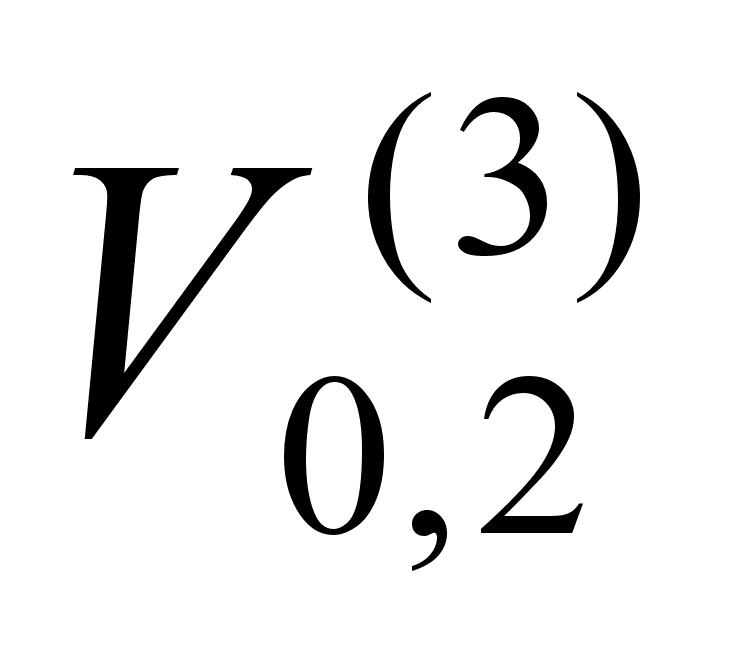 .
Поэтому в очередном
шаге абсцисса
следующего
значения определяется
по формуле
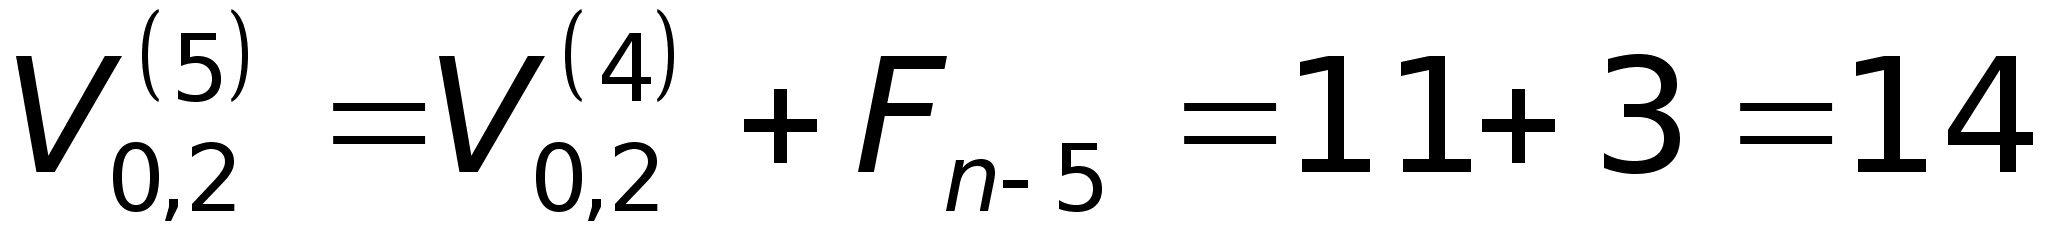
Вычисляя
значение целевой
функции в точке
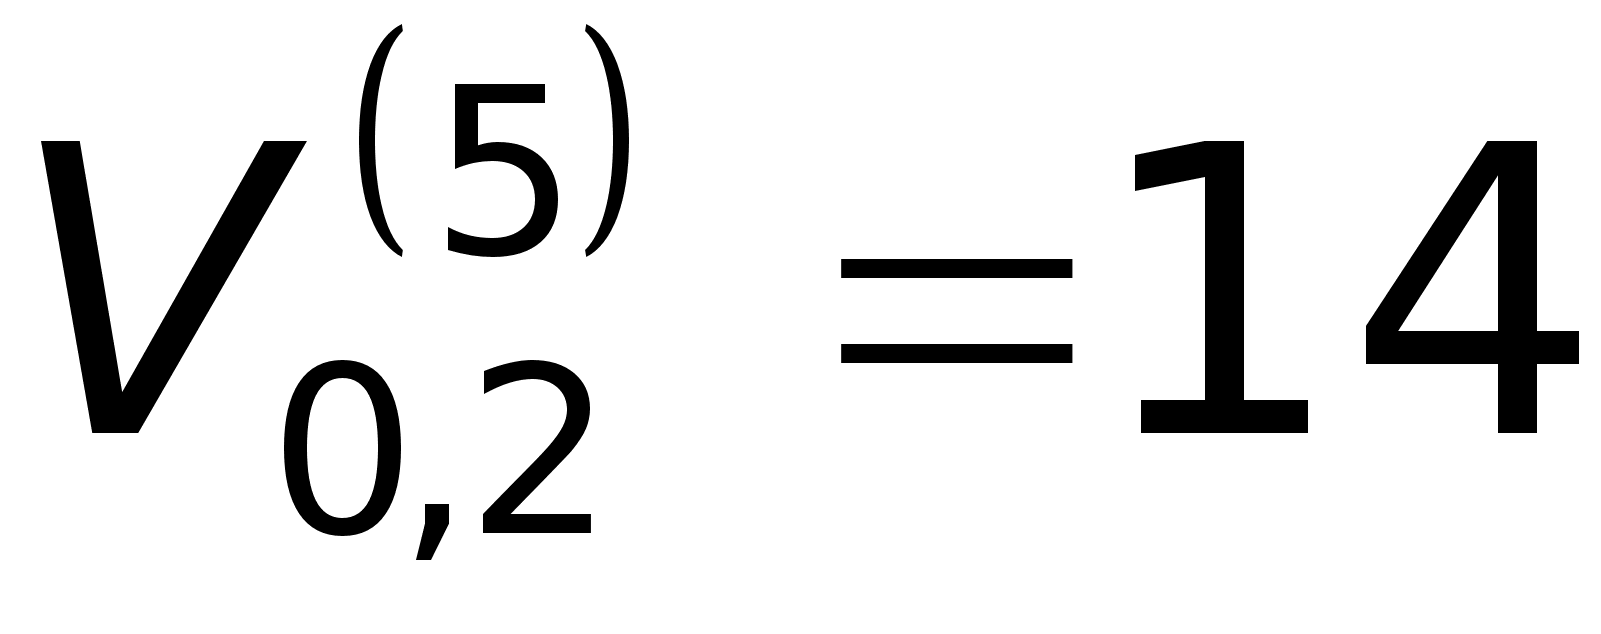 ,
получим
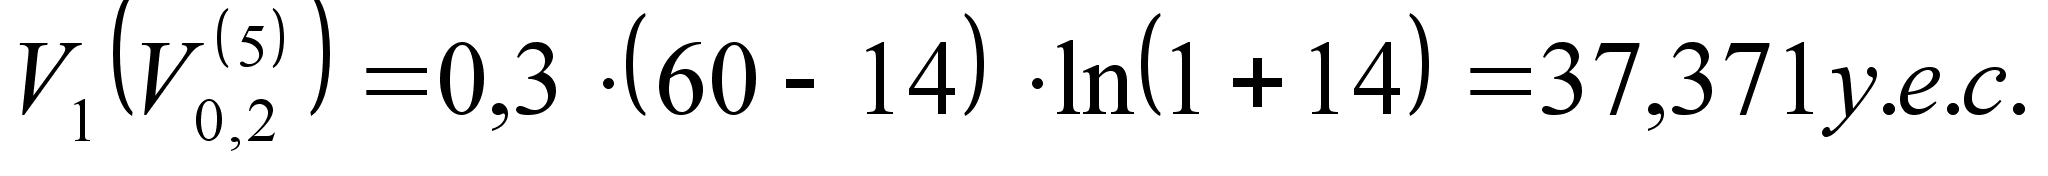
Поскольку
значение целевой
функции оказалось
меньшим, чем
в точке
,
то абсцисса
следующего
значения определяется
по формуле
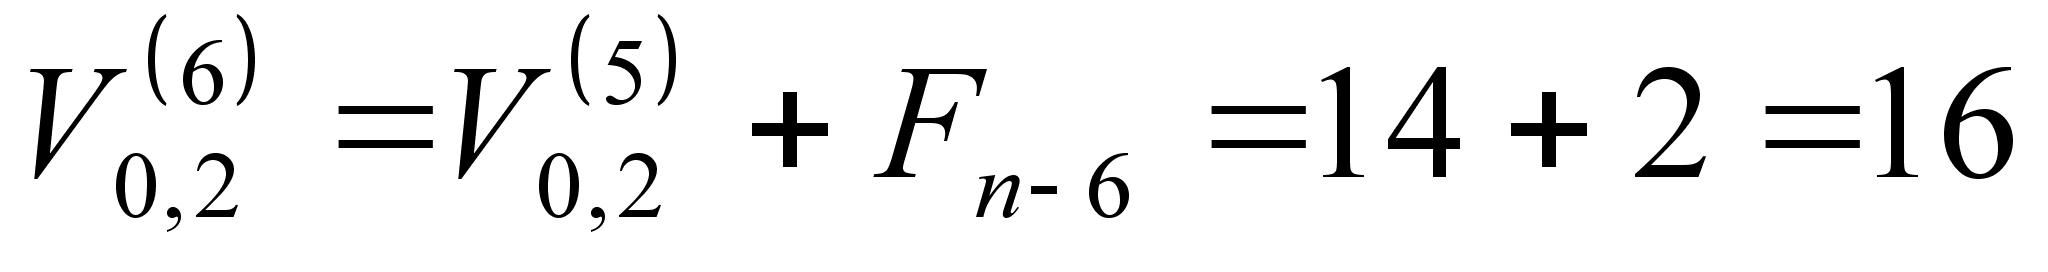
Соответствующее значение целевой функции равно
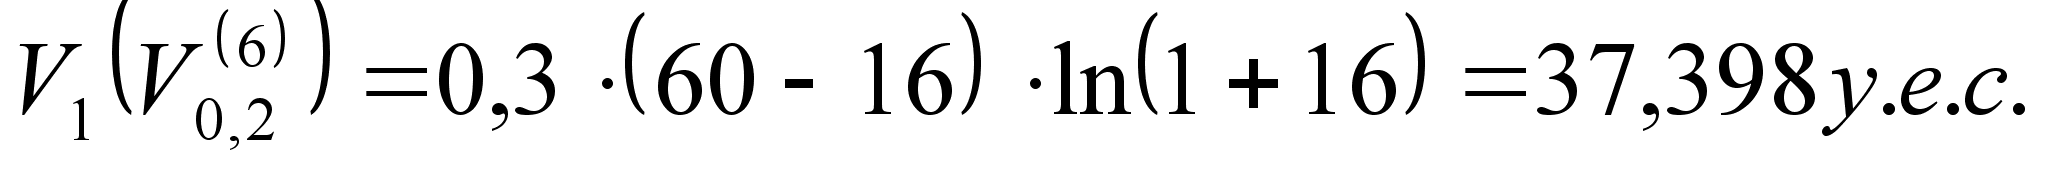
Процесс вычисления точного значения можно считать завершенным, т.к. последнее значение абсциссы совпало с уже вычисленным на третьем этапе
Цикл №2.
Оптимальное
значение параметра
управления
в первом цикле
будет находиться
в интервале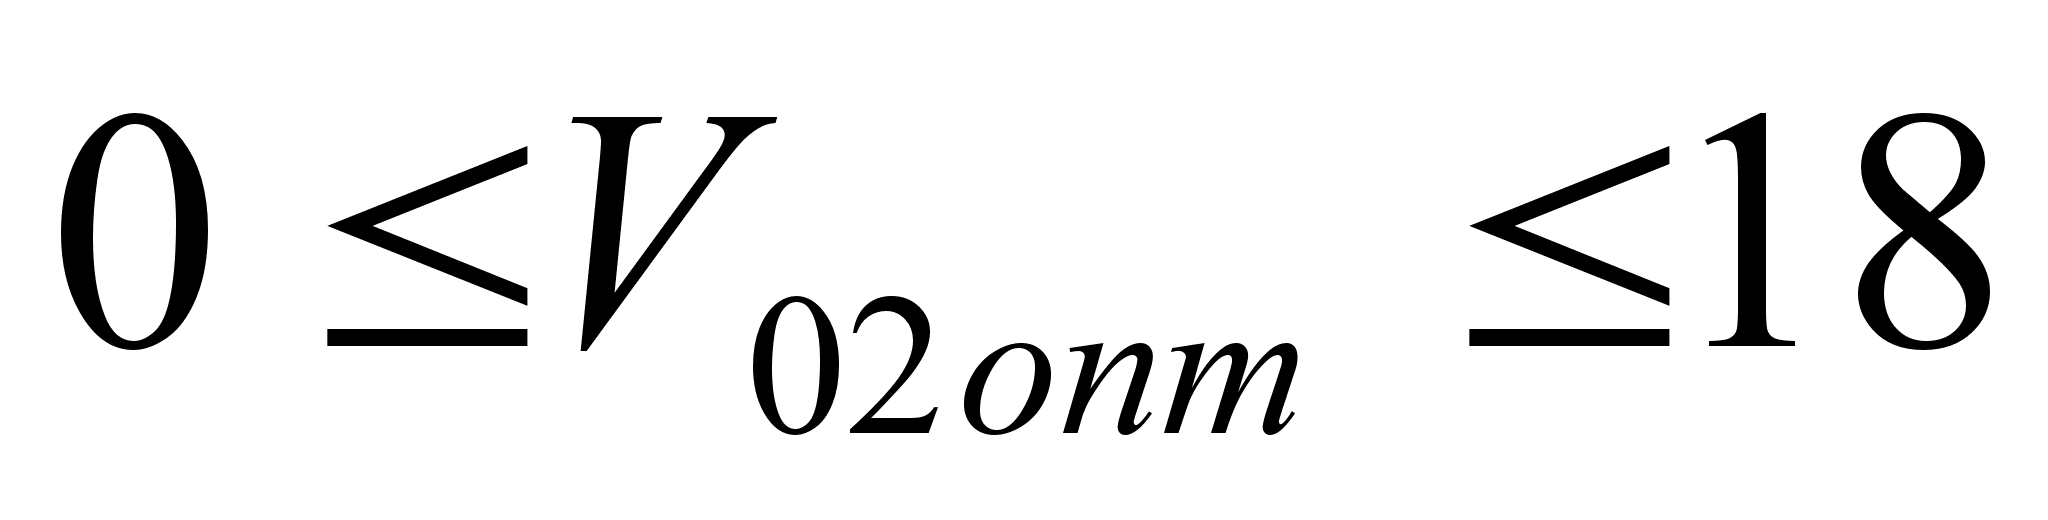 у.е.ст. Сформируем
последовательность
F0=F1=1, F2=2, F3=3,
F4=3+2=5, F5=5+3=8, F6=8+5=13,
F7=13+8=21. Отсюда
определяем
n = 7. Для удобства
дальнейших
вычислений
сформированную
последовательность
запишем следующим
образом Fn=21,
Fn 1=13, Fn-2=8,
Fn-3=5, Fn-4=3,
Fn-5=2, Fn-6=1.
Вычислим значение
целевой функции
в точках
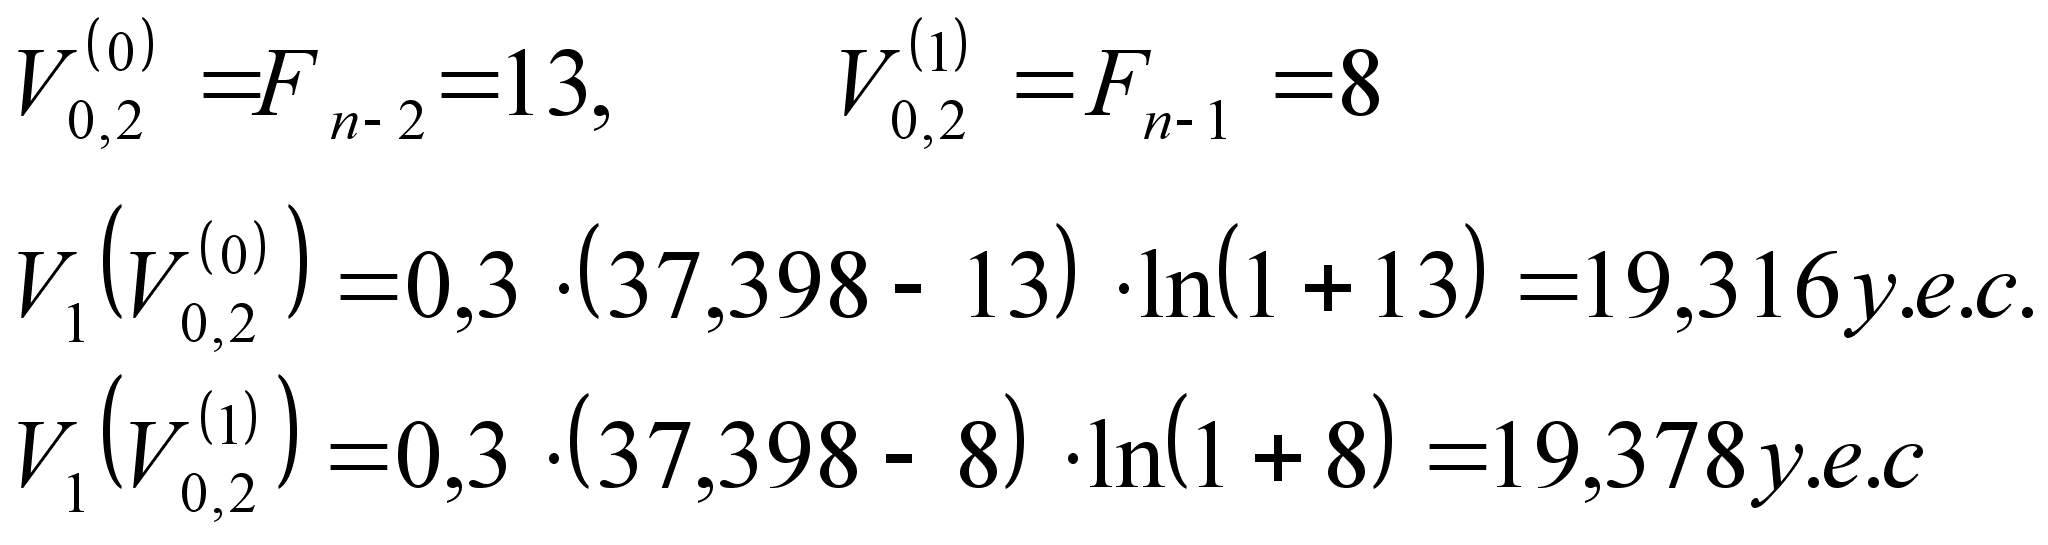
Поскольку
целевая функция
имеет большее
значение в
точке
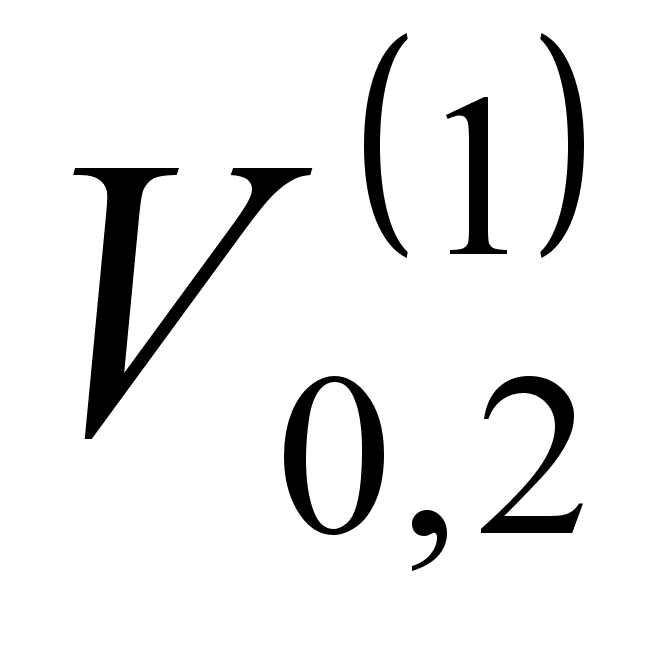 ,
то это значение
функции запоминается,
а следующее
приближение
значения
определяется
по формуле
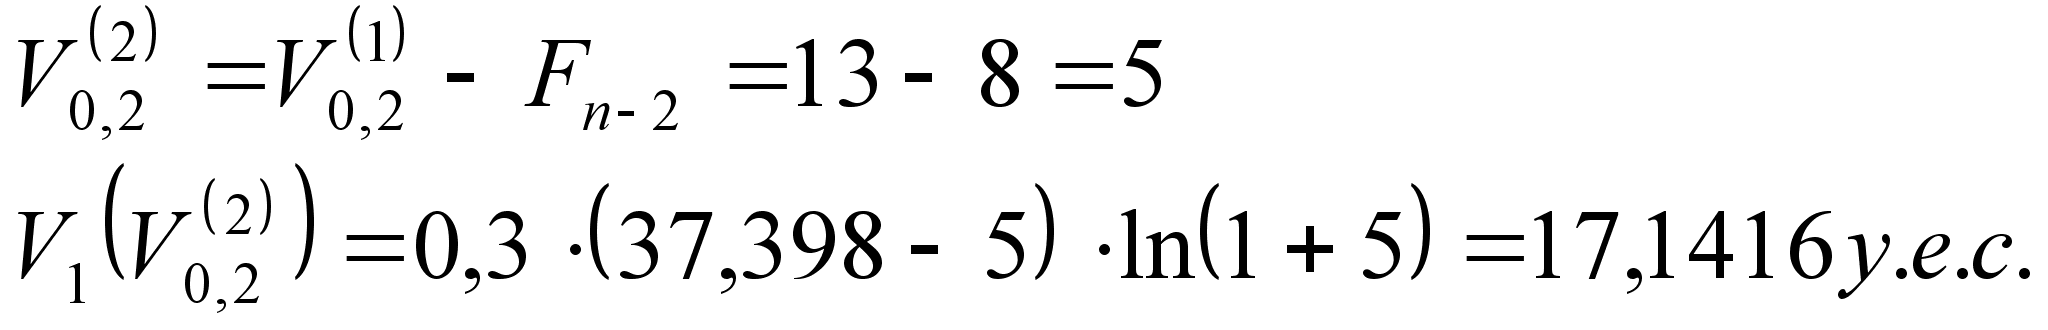
Сравнивая
и
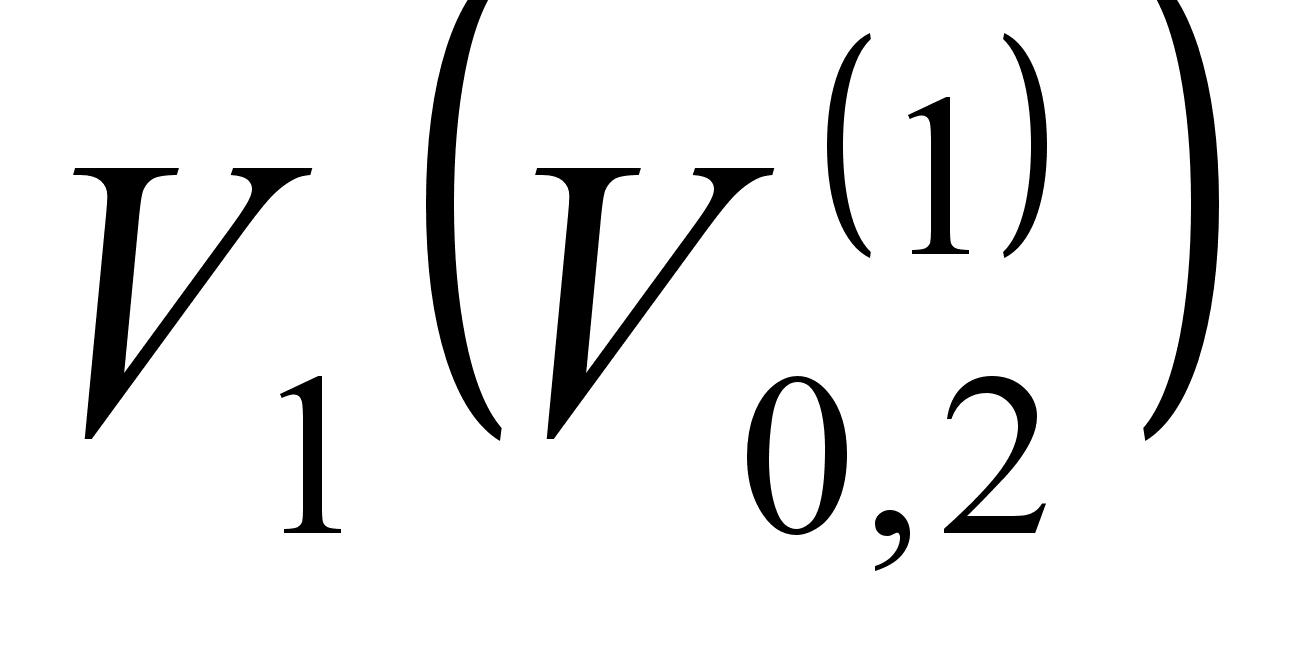 запоминаем
большее значение,
а следующее
значение целевой
функции вычисляем
в точке
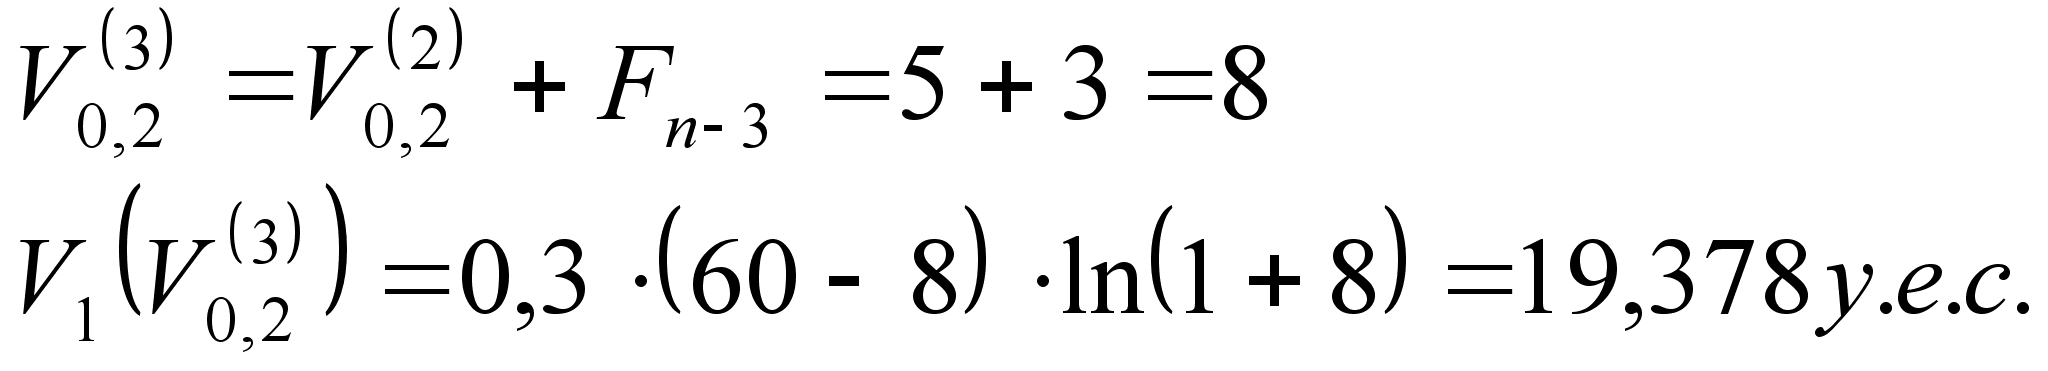
Процесс
вычисления
точного значения
можно считать
завершенным,
т.к. последнее
значение абсциссы
совпало с уже
вычисленным
на первом этапе.
Точное значение
=16
и 8 в первом и
во втором цикле
соотсветсвенно,
однако прибыли
в данном сегменте
мы не получим,
т.к. разница
между вложенными
и полученными
средствам
составит 40,622
у.е.с. и представляем
собой отрицательную
величину. В
соответствии
с оптимальным
распределением
начальный
капитал в размере
60 у.е. распределяется
следующим
образом: на
экстенсивные
инвестиции
выделяется
16 у.е., а на интенсивные
- 44 у.е. и 8 у.е. и 11,378 у.е.
во втором цикле
соответственно.
Расчёт для второго сегмента рынка.
Цикл№1
Поскольку
в данном случае
интенсивный
фактор относится
к логарифмическому
типу, оптимальное
значение параметра
управления
в первом цикле
будет находиться
в интервале
у.е.ст. Для вычисления
точного значения
воспользуемся
методом “фиктивных”
точек. Сформируем
последовательность
F0=F1=1, F2=2, F3=3,
F4=3+2=5, F5=5+3=8, F6=8+5=13,
F7=13+8=21, F8=34. Отсюда
определяем
n = 8. Для удобства
дальнейших
вычислений
сформированную
последовательность
запишем следующим
образом Fn=34,
Fn-1=21, Fn-2=13,
Fn-3=8, Fn-4=5,
Fn-5=3, Fn-6=2,
Fn-7=1. Вычислим
значение целевой
функции в точках
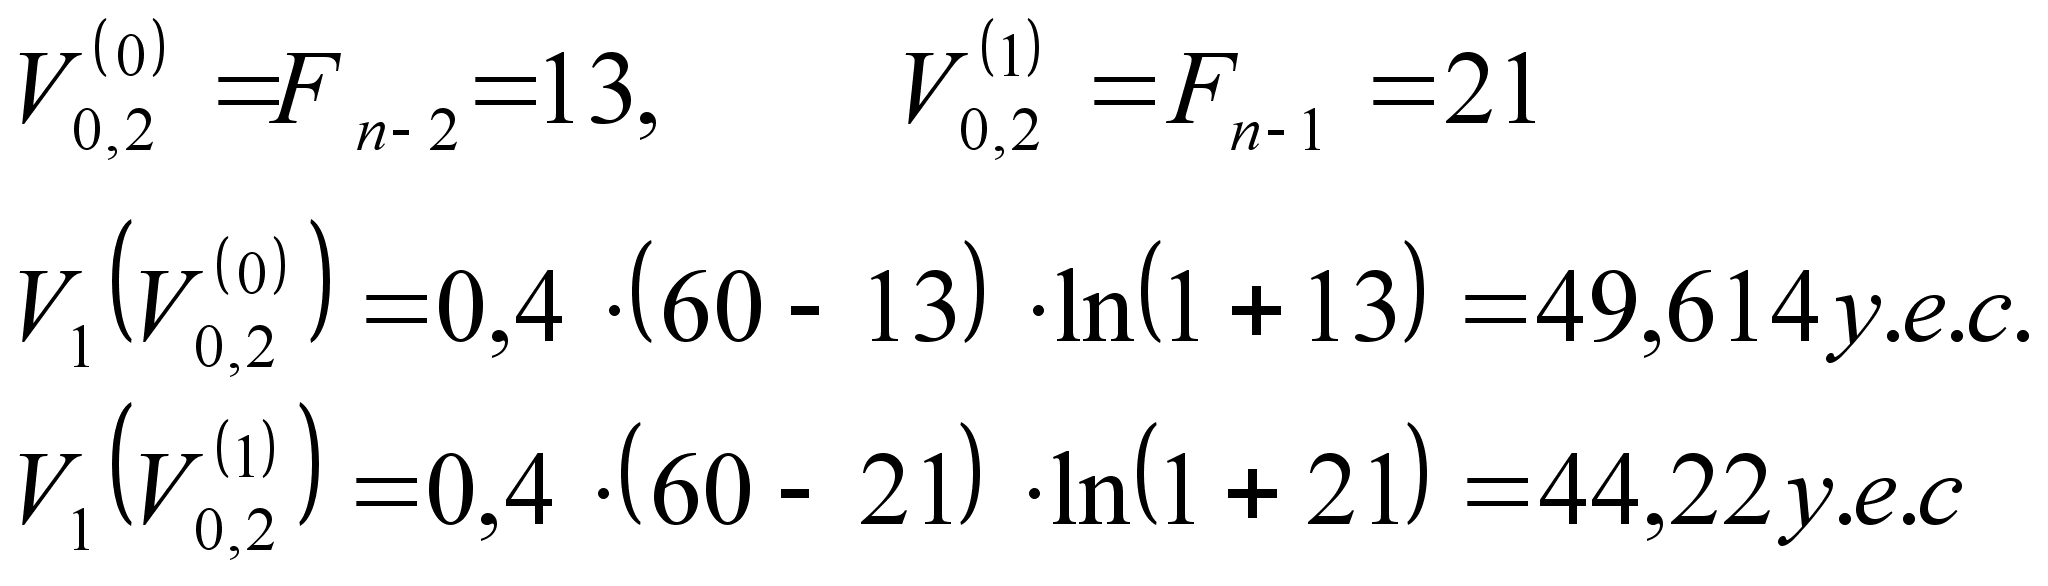
Поскольку
целевая функция
имеет большее
значение в
точке
,
то это значение
функции запоминается,
а следующее
приближение
значения
определяется
по формуле
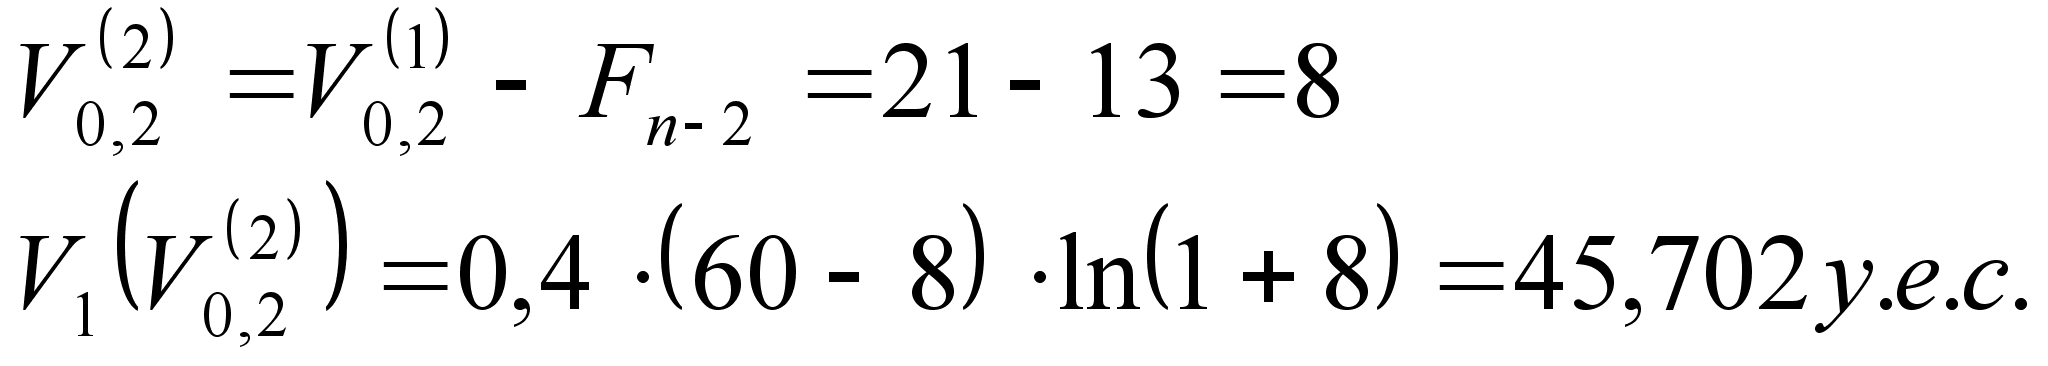
Сравнивая
и
,
запоминаем
большее значение,
а следующее
значение целевой
функции вычисляем
в точке
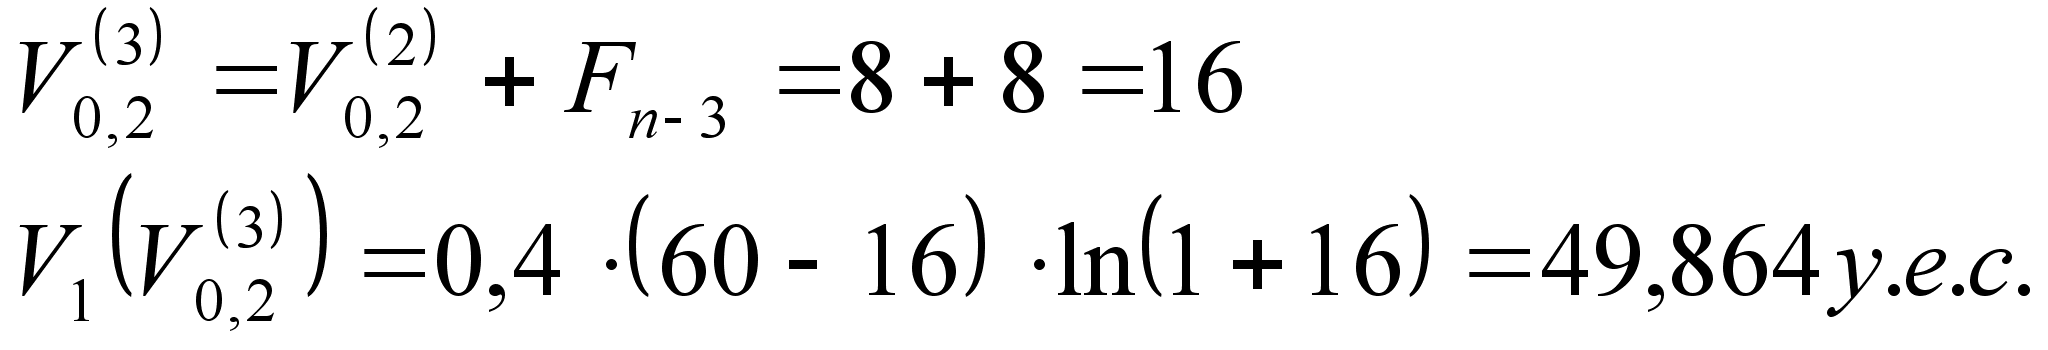
Сравнивая
значения целевой
функции в точках
и
,
устанавливаем,
что значение
в точке
оказывается
лидирующим.
Поэтому в следующем
шаге приближение
к
вычисляется
по формуле
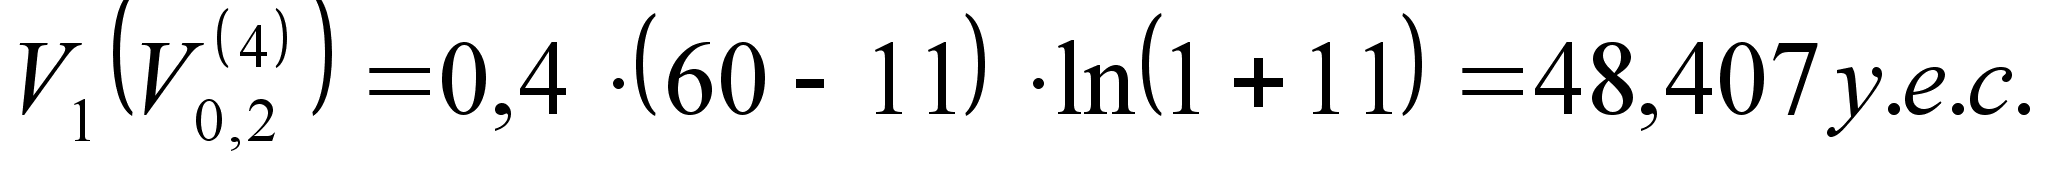
Сравнение
значений целевой
функции в точках
и
оказывается
в пользу приближения
.
Поэтому в очередном
шаге абсцисса
следующего
значения определяется
по формуле
Вычисляя
значение целевой
функции в точке
,
получим
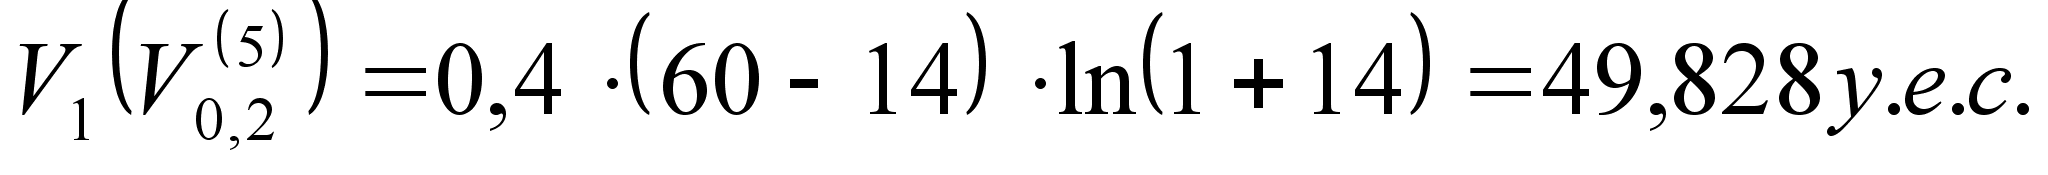
Поскольку
значение целевой
функции оказалось
меньшим, чем
в точке
,
то абсцисса
следующего
значения определяется
по формуле
Соответствующее значение целевой функции равно
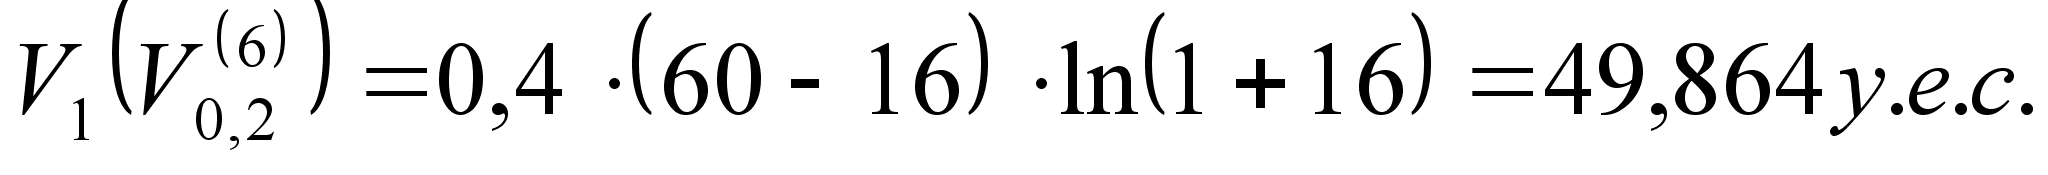
Процесс вычисления точного значения можно считать завершенным, т.к. последнее значение абсциссы совпало с уже вычисленным на третьем этапе
Цикл №2.
Оптимальное
значение параметра
управления
в первом цикле
будет находиться
в интервале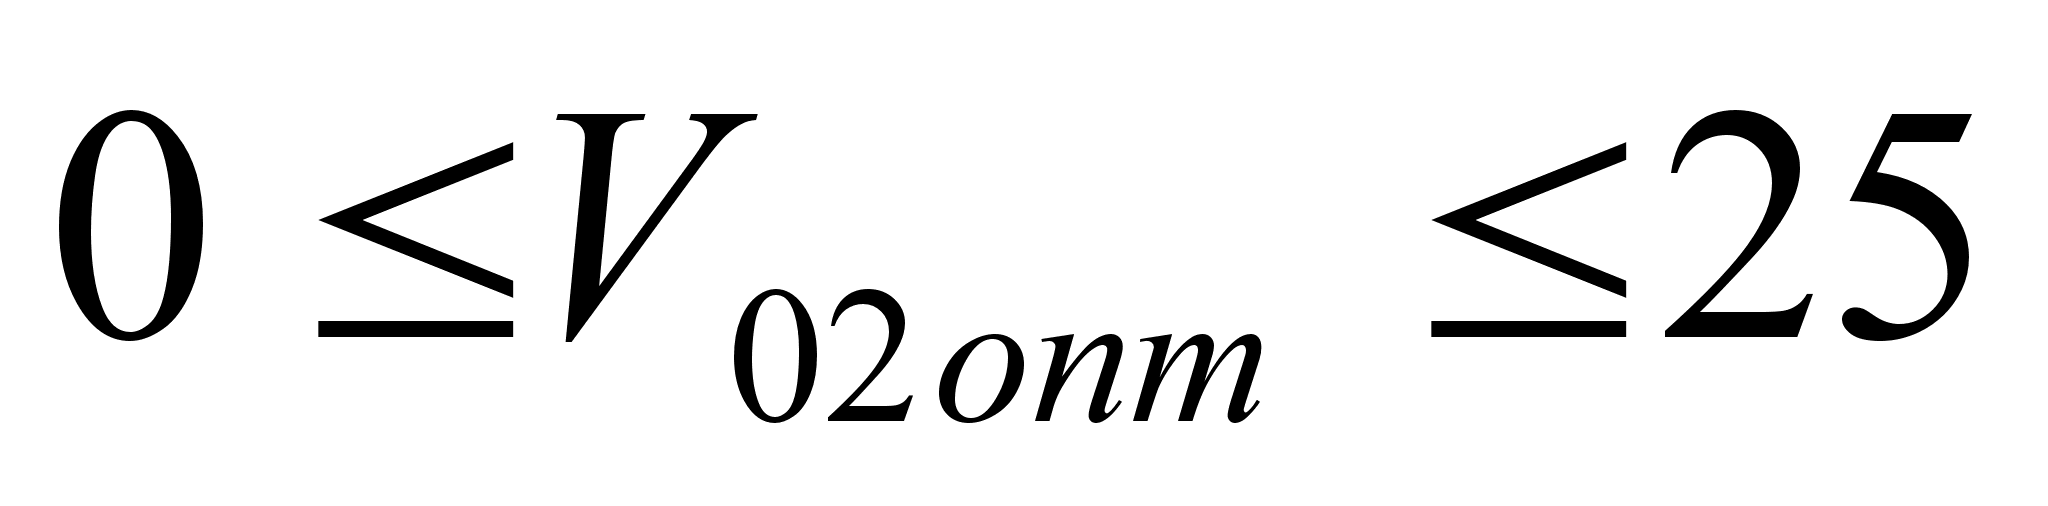 у.е.ст. Сформируем
последовательность
F0=F1=1, F2=2, F3=3,
F4=3+2=5, F5=5+3=8, F6=8+5=13,
F7=13+8=21, F8=34. Отсюда
определяем
n = 8. Для удобства
дальнейших
вычислений
сформированную
последовательность
запишем следующим
образом Fn=34,
Fn-1=21, Fn-2=13,
Fn-3=8, Fn-4=5,
Fn-5=3, Fn-6=2,
Fn-7=1. Вычислим
значение целевой
функции в точках
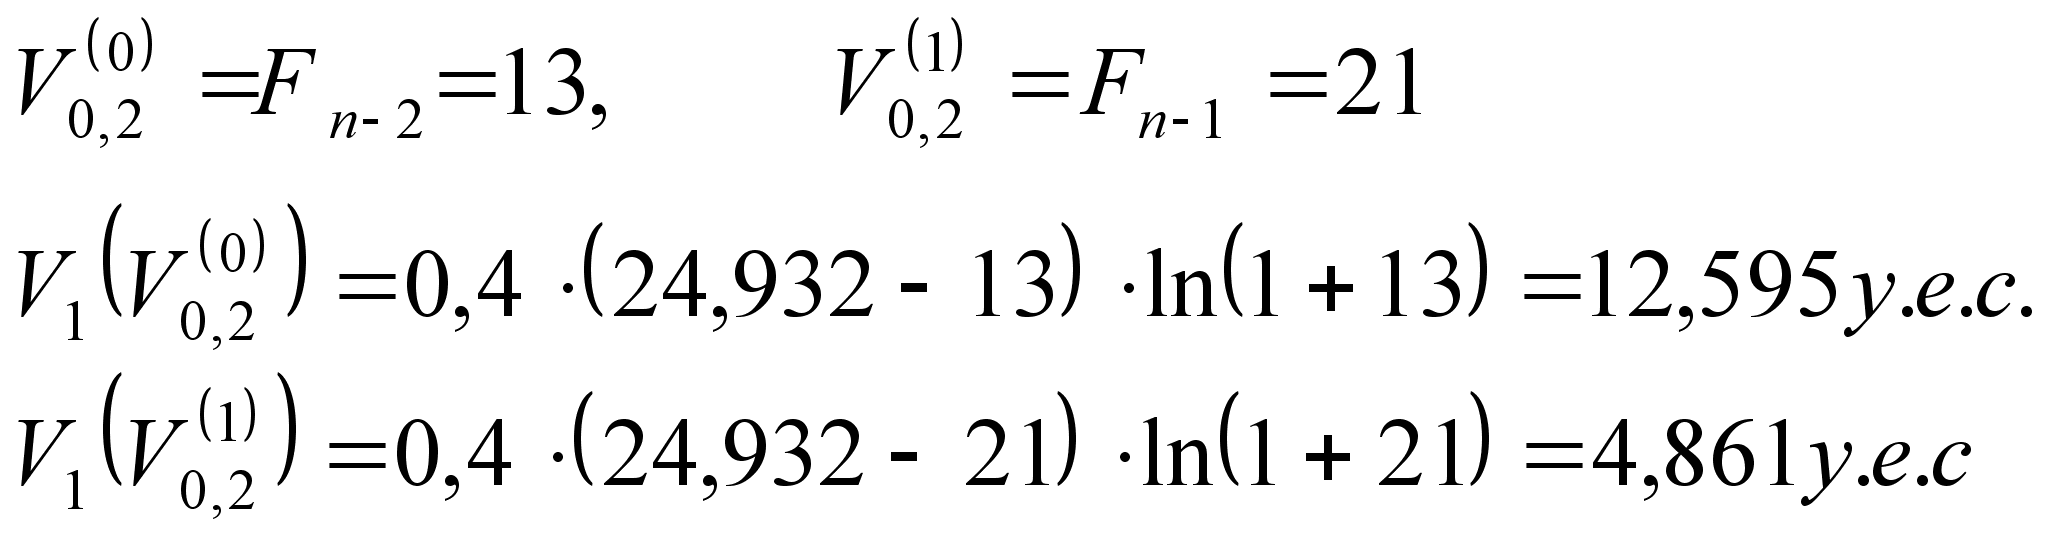
Поскольку
целевая функция
имеет большее
значение в
точке
,
то это значение
функции запоминается,
а следующее
приближение
значения
определяется
по формуле
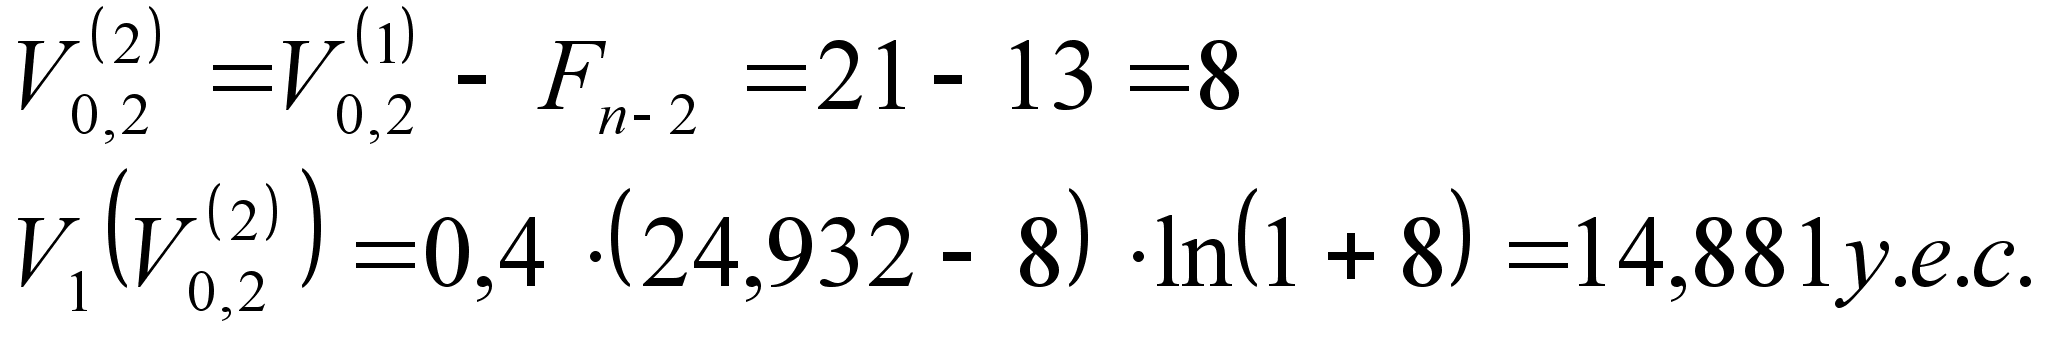
Сравнивая
и
,
запоминаем
большее значение,
а следующее
значение целевой
функции вычисляем
в точке
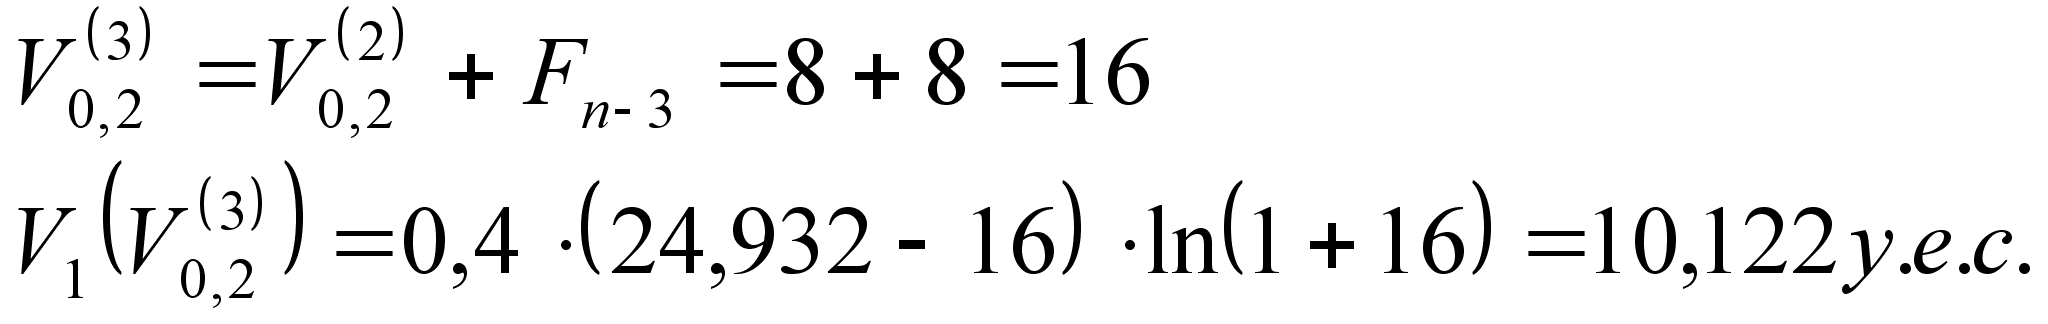
Сравнивая
значения целевой
функции в точках
и
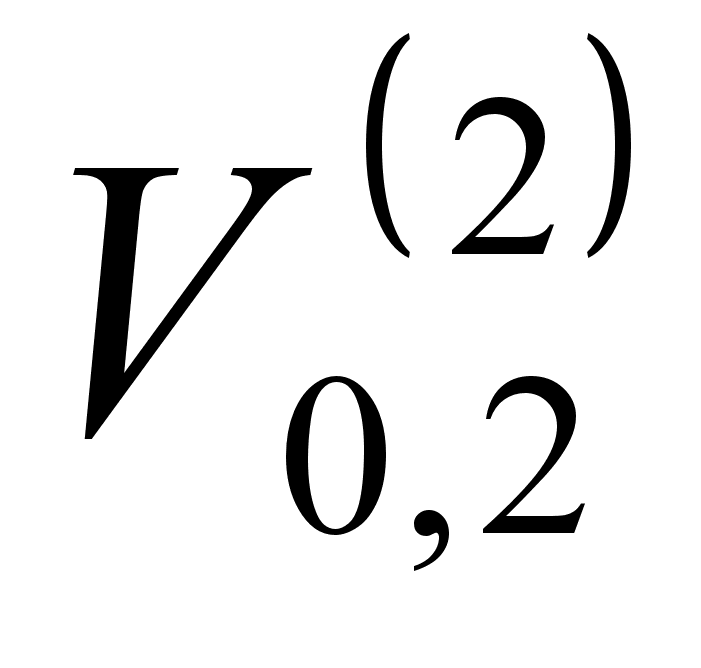 ,
устанавливаем,
что значение
в точке
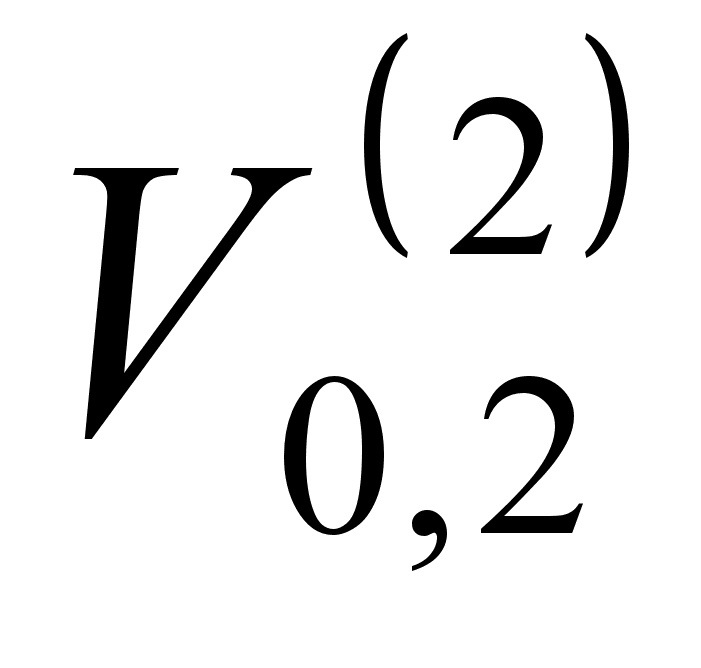 оказывается
лидирующим.
Поэтому в следующем
шаге приближение
к
вычисляется
по формуле
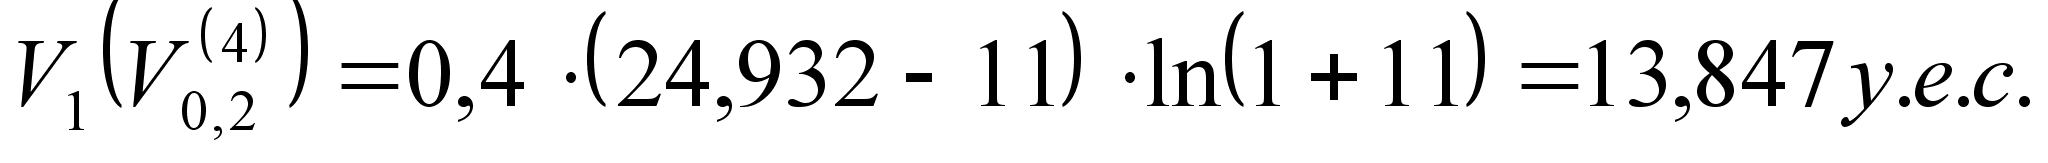
Сравнение
значений целевой
функции в точках
и
оказывается
в пользу приближения
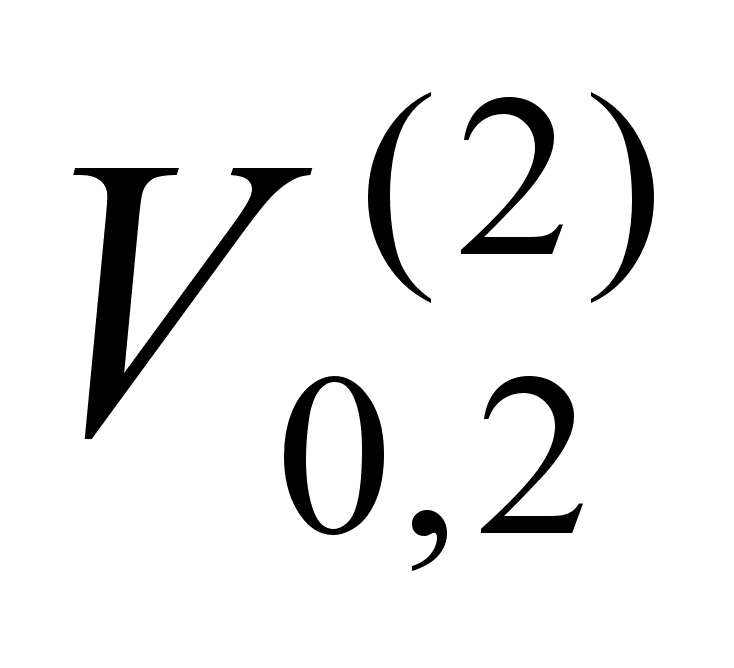 .
Поэтому в очередном
шаге абсцисса
следующего
значения определяется
по формуле
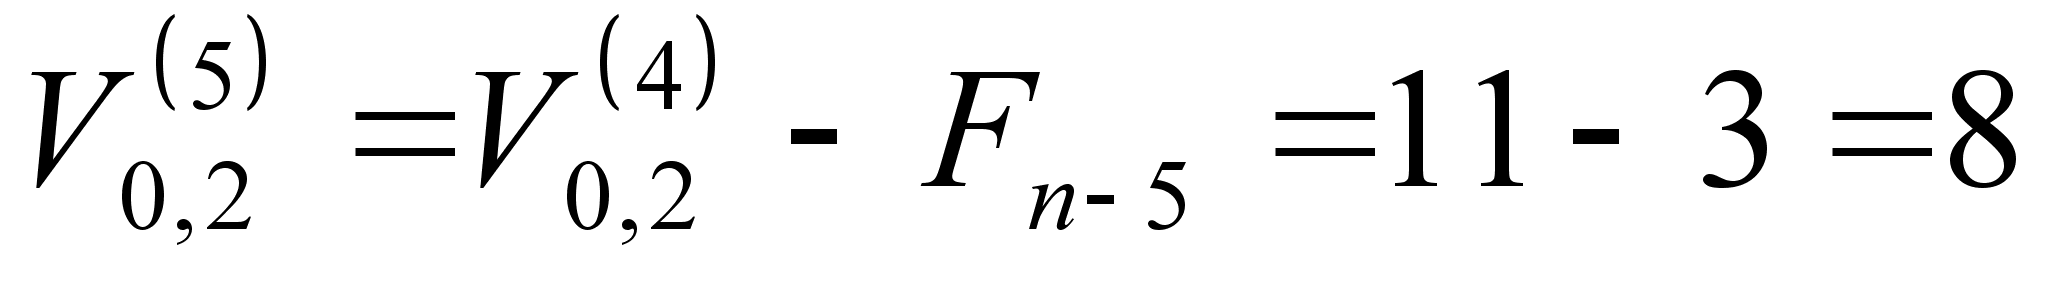
Вычисляя
значение целевой
функции в точке
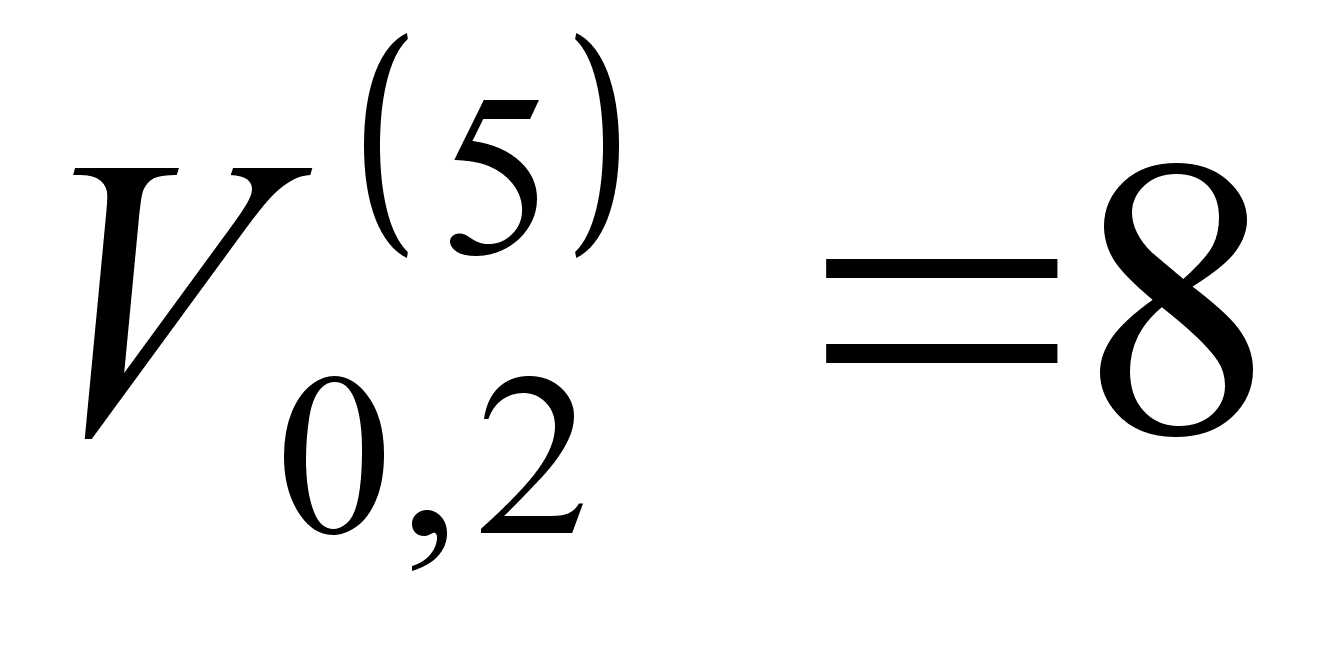 ,
получим
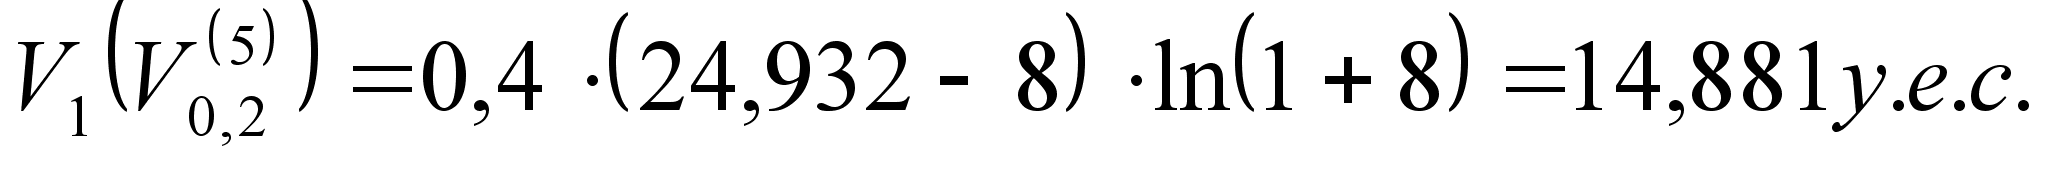
Процесс
вычисления
точного значения
можно считать
завершенным,
т.к. последнее
значение абсциссы
совпало с уже
вычисленным
на первом этапе.
Точное значение
=16
и 8 в первом и
во втором цикле
соответственно,
однако прибыли
в данном сегменте
мы не получим,
т.к. разница
между вложенными
и полученными
средствам
составит 45,119
у.е.с. и представляем
собой отрицательную
величину. В
соответствии
с оптимальным
распределением
начальный
капитал в размере
60 у.е. распределяется
следующим
образом: на
экстенсивные
инвестиции
выделяется
16 у.е., а на интенсивные
- 44 у.е. в первом
цикле, и 8 у.е. и
16,932 у.е. во втором
цикле соответственно.
Расчёт для третьего сегмента рынка.
Цикл№1
Поскольку
в данном случае
интенсивный
фактор относится
к логарифмическому
типу, оптимальное
значение параметра
управления
в первом цикле
будет находиться
в интервале
у.е.ст. Для вычисления
точного значения
воспользуемся
методом “фиктивных”
точек. Сформируем
последовательность
F0=F1=1, F2=2, F3=3,
F4=3+2=5, F5=5+3=8, F6=8+5=13,
F7=13+8=21, F8=34. Отсюда
определяем
n = 8. Для удобства
дальнейших
вычислений
сформированную
последовательность
запишем следующим
образом Fn=34,
Fn-1=21, Fn-2=13,
Fn-3=8, Fn-4=5,
Fn-5=3, Fn-6=2,
Fn-7=1. Вычислим
значение целевой
функции в точках
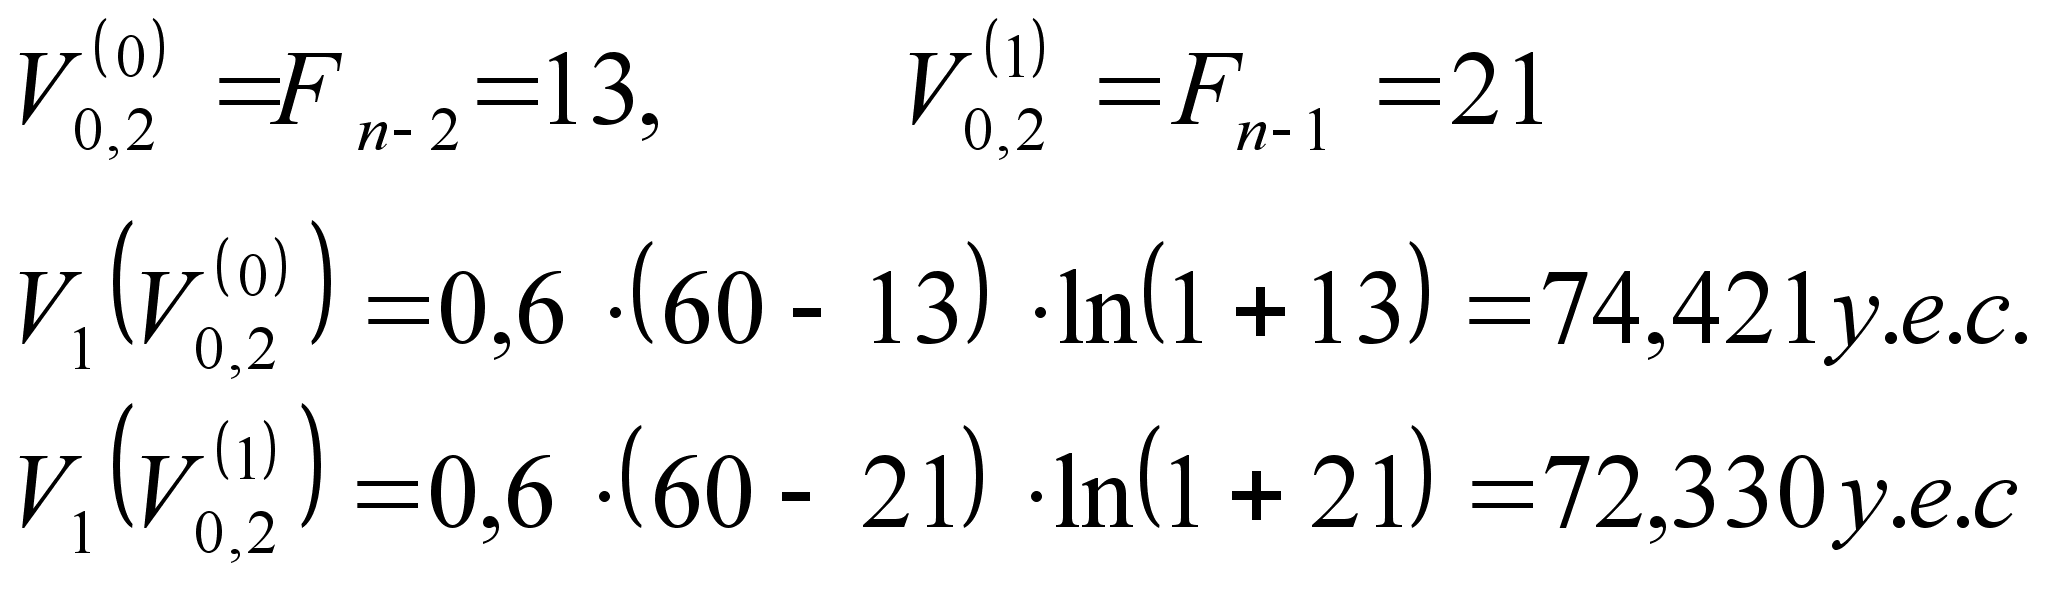
Поскольку
целевая функция
имеет большее
значение в
точке
,
то это значение
функции запоминается,
а следующее
приближение
значения
определяется
по формуле
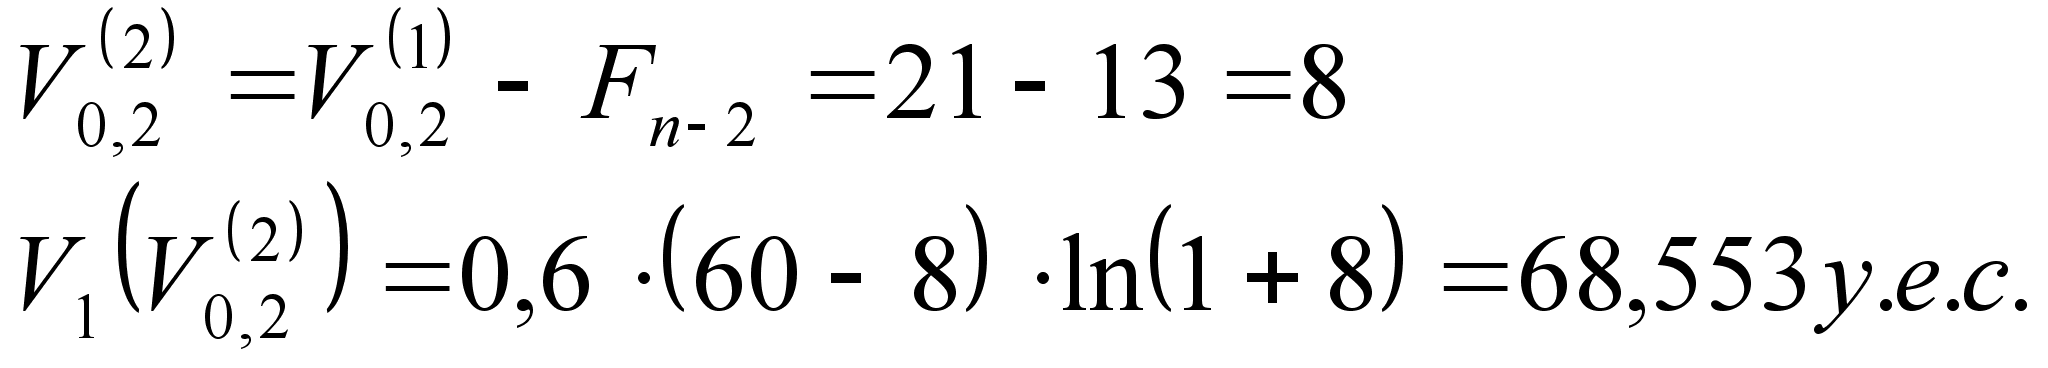
Сравнивая
и
,
запоминаем
большее значение,
а следующее
значение целевой
функции вычисляем
в точке
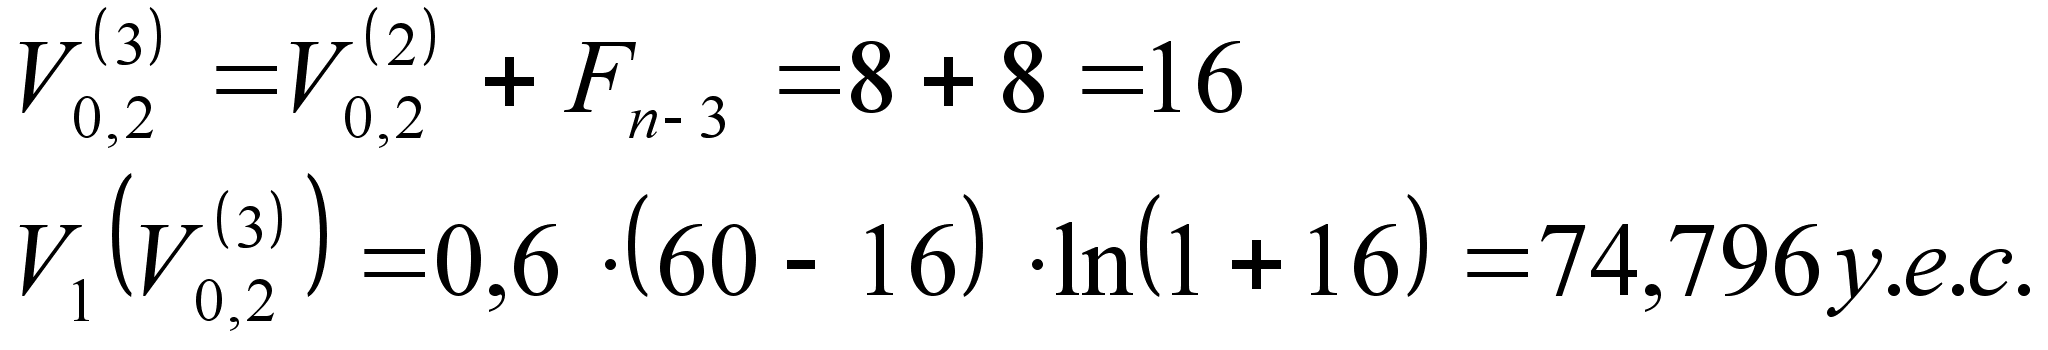
Сравнивая
значения целевой
функции в точках
и
,
устанавливаем,
что значение
в точке
оказывается
лидирующим.
Поэтому в следующем
шаге приближение
к
вычисляется
по формуле
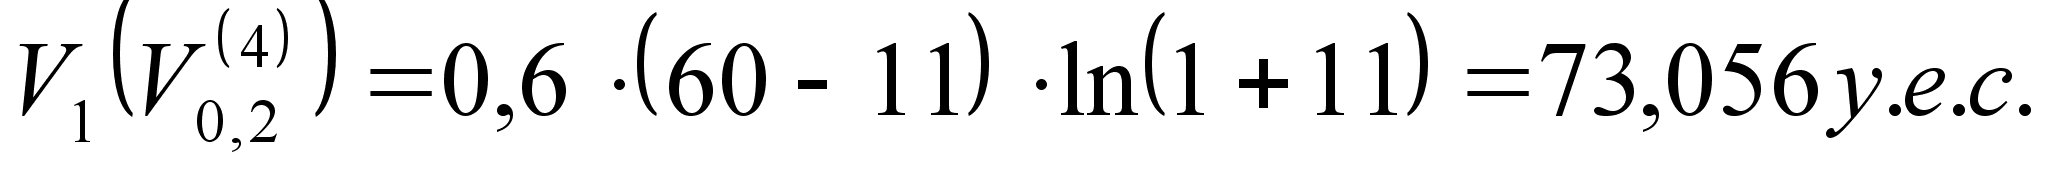
Сравнение
значений целевой
функции в точках
и
оказывается
в пользу приближения
.
Поэтому в очередном
шаге абсцисса
следующего
значения определяется
по формуле
Вычисляя
значение целевой
функции в точке
,
получим
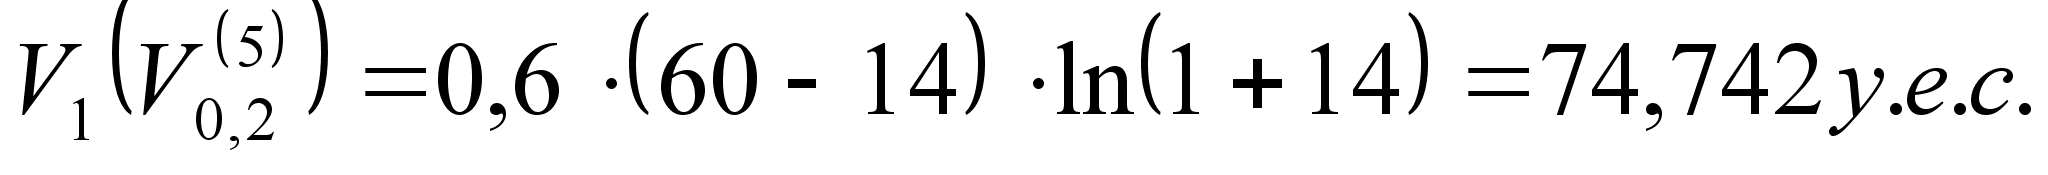
Поскольку
значение целевой
функции оказалось
меньшим, чем
в точке
,
то абсцисса
следующего
значения определяется
по формуле
Соответствующее значение целевой функции равно
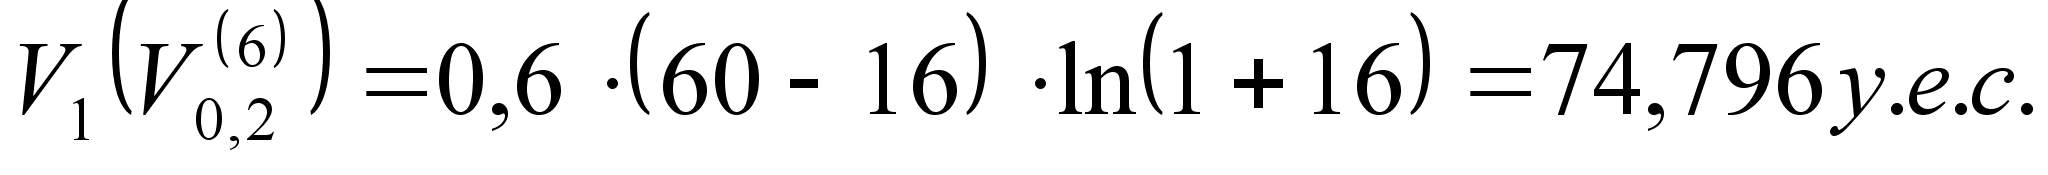
Процесс вычисления точного значения можно считать завершенным, т.к. последнее значение абсциссы совпало с уже вычисленным на третьем этапе
Цикл №2.
Оптимальное
значение параметра
управления
в первом цикле
будет находиться
в интервале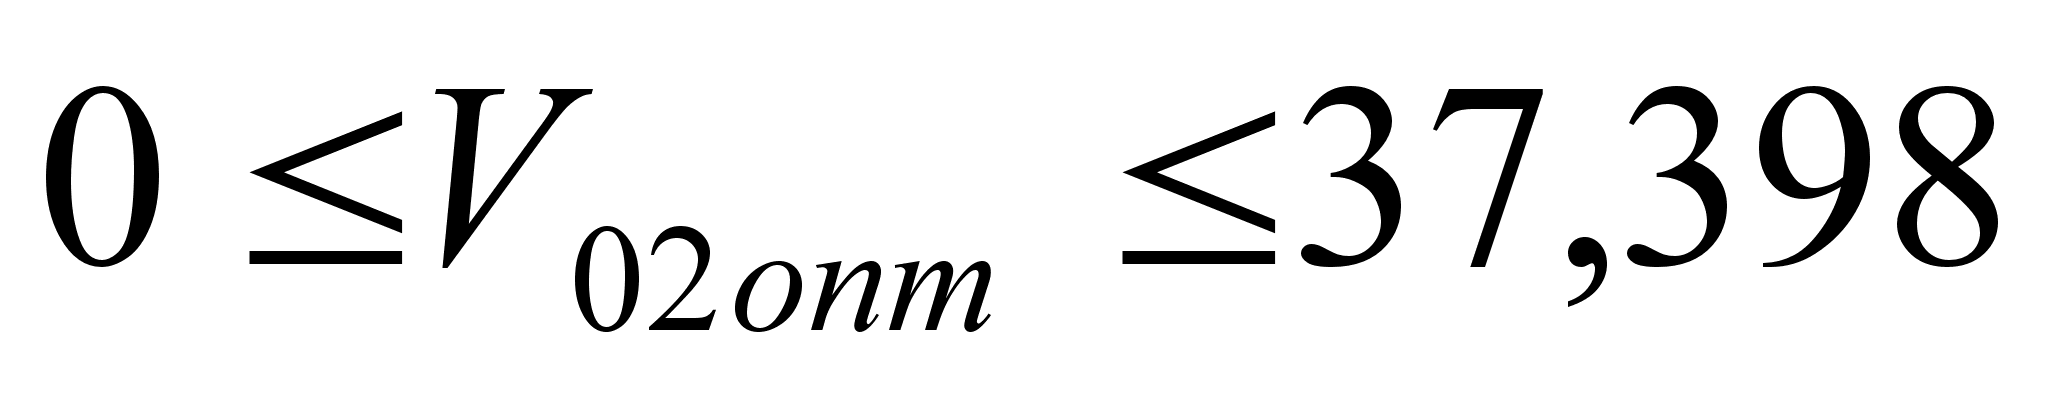 у.е.ст. Сформируем
последовательность
F0=F1=1, F2=2, F3=3,
F4=3+2=5, F5=5+3=8, F6=8+5=13,
F7=13+8=21, F8=21+13=34, F9=34+21=55.
Отсюда определяем
n = 9. Для удобства
дальнейших
вычислений
сформированную
последовательность
запишем следующим
образом Fn=55
Fn-1=34, Fn-2=21,
Fn-3=13, Fn-4=8,
Fn-5=5, Fn-6=3,
Fn-7=2, Fn-8=1.
Вычислим значение
целевой функции
в точках
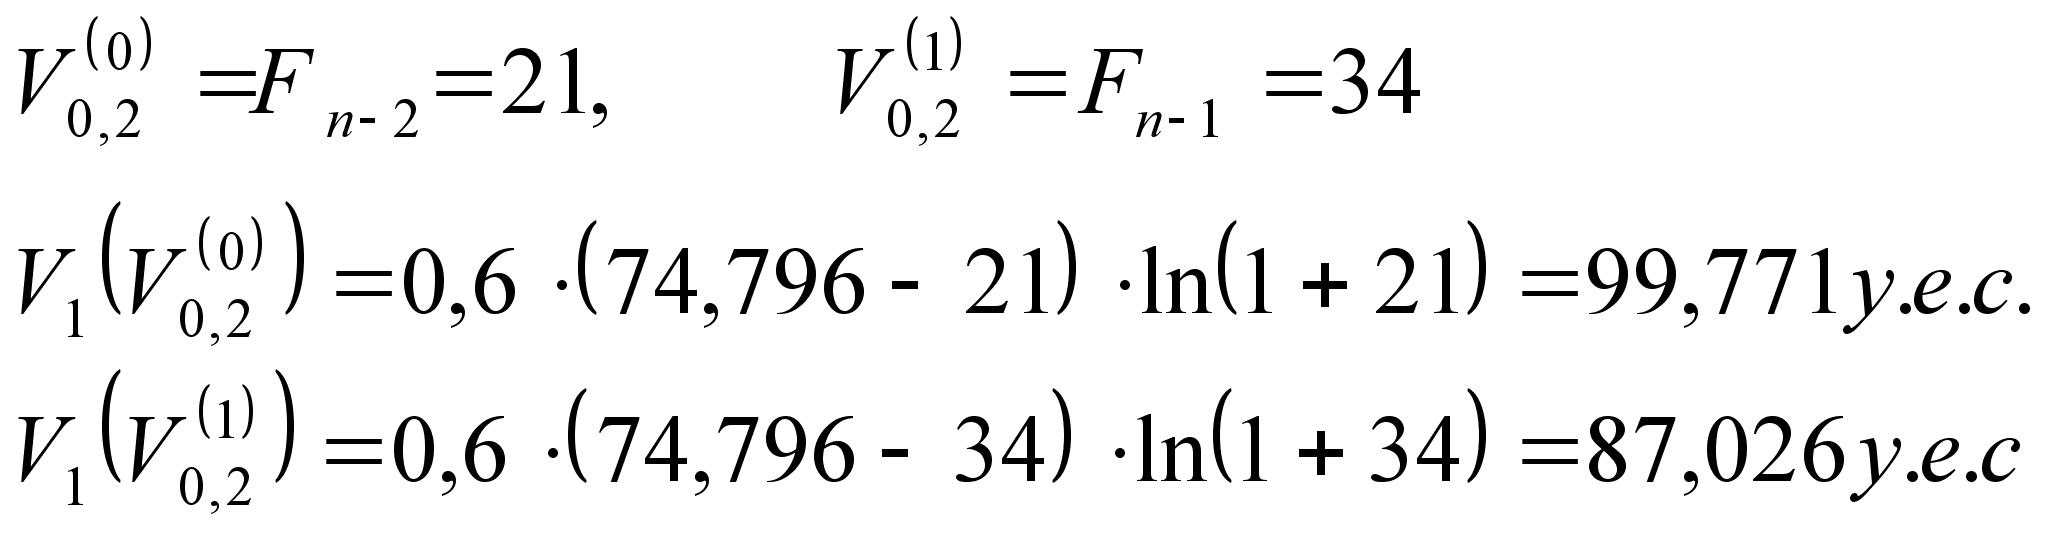
Поскольку
целевая функция
имеет большее
значение в
точке
,
то это значение
функции запоминается,
а следующее
приближение
значения
определяется
по формуле
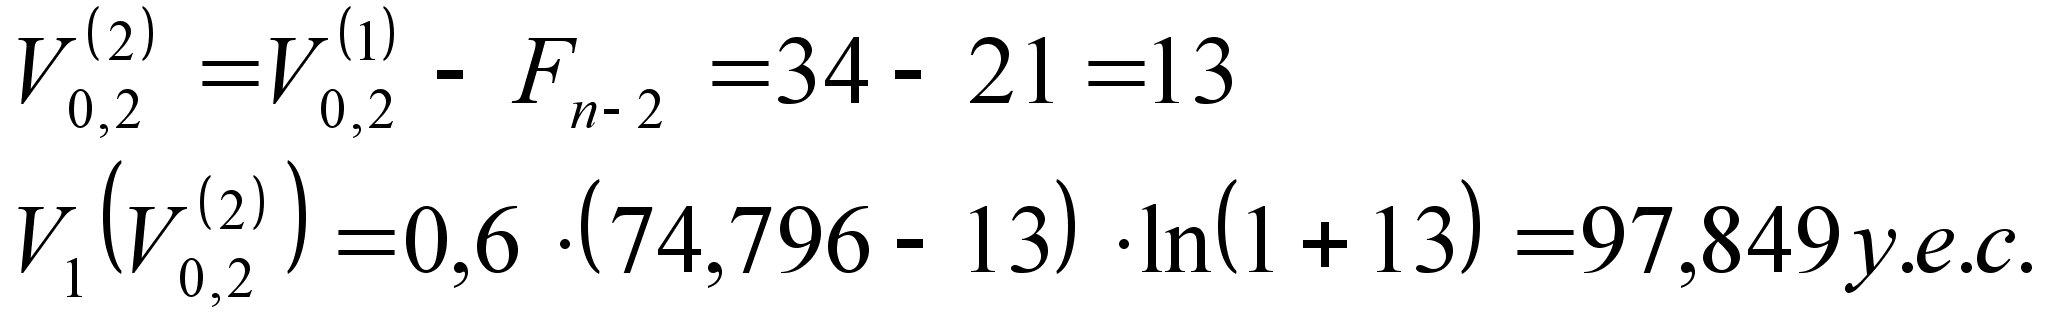
Сравнивая
и
,
запоминаем
большее значение,
а следующее
значение целевой
функции вычисляем
в точке
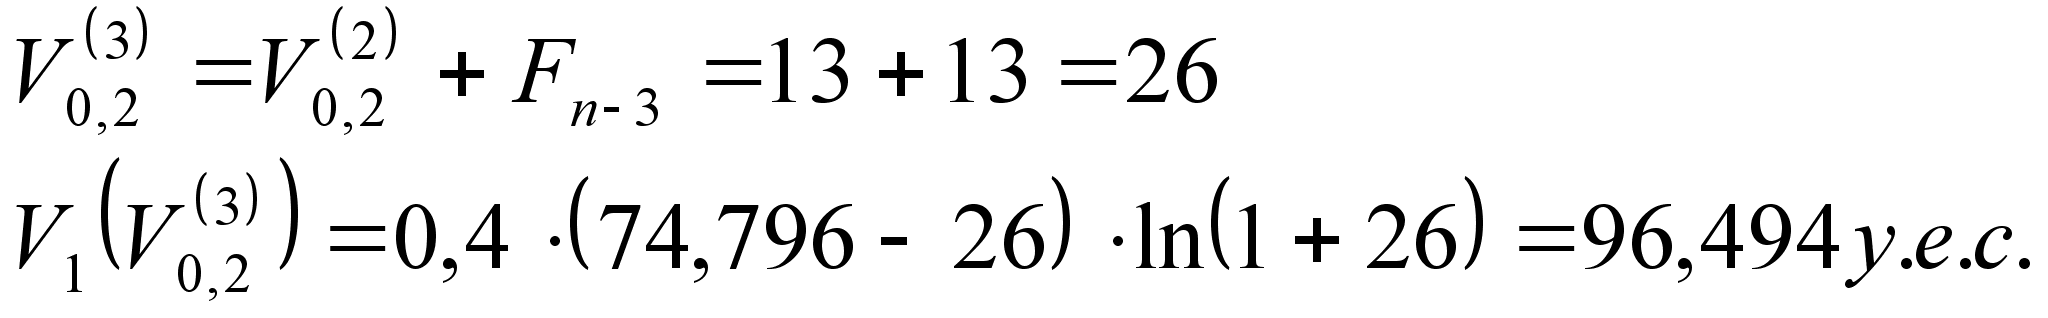
Сравнивая
значения целевой
функции в точках
и
,
устанавливаем,
что значение
в точке
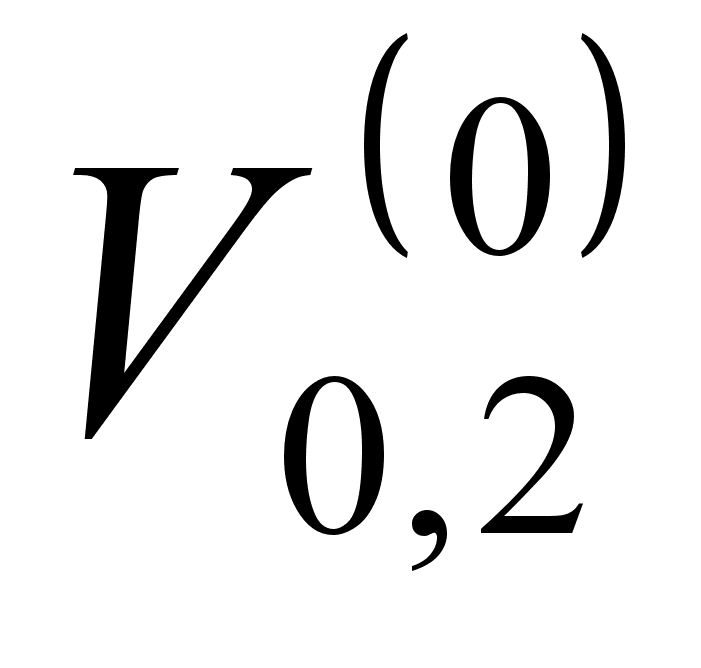 оказывается
лидирующим.
Поэтому в следующем
шаге приближение
к
вычисляется
по формуле
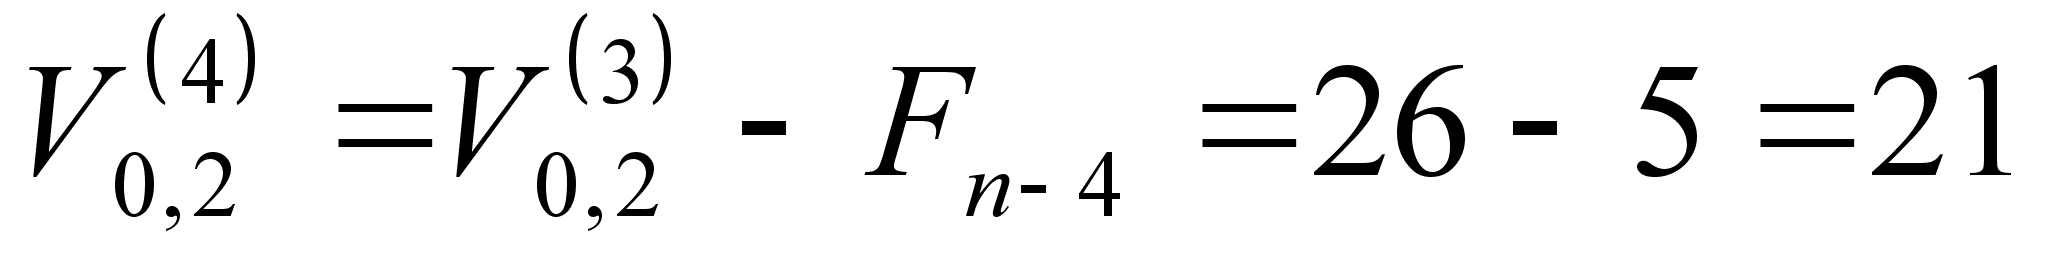
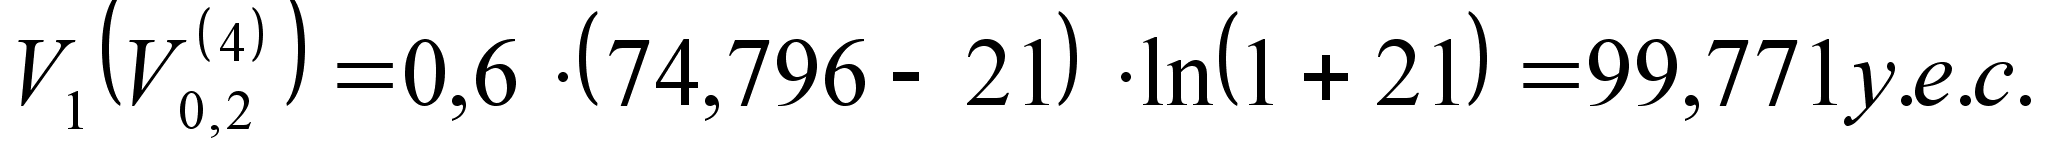
Процесс
вычисления
точного значения
можно считать
завершенным,
т.к. последнее
значение абсциссы
совпало с уже
вычисленным
на первом этапе.
Точное значение
=16
и 8 в первом и
во втором цикле
соответственно.
Прибыль при
этом составит
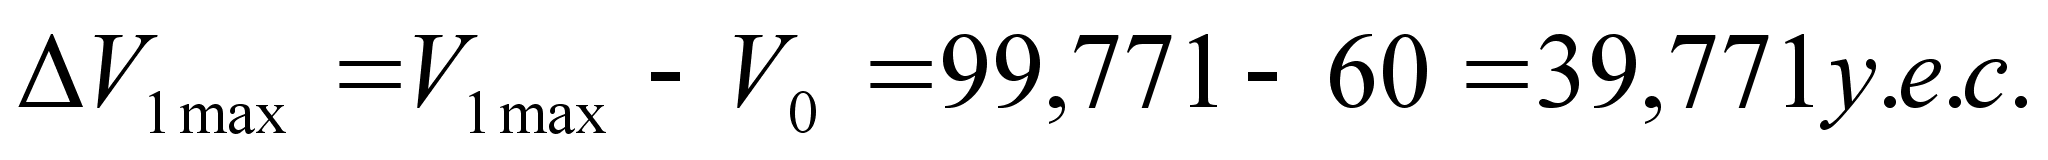 В соответствии
с оптимальным
распределением
начальный
капитал в размере
60 у.е. распределяется
следующим
образом: на
экстенсивные
инвестиции
выделяется
16 у.е., а на интенсивные
- 44 у.е. в первом
цикле, и 8 у.е. и
16,932 у.е. во втором
цикле соответственно.
Коэффициент
прироста прибыли
в первом цикле
составит
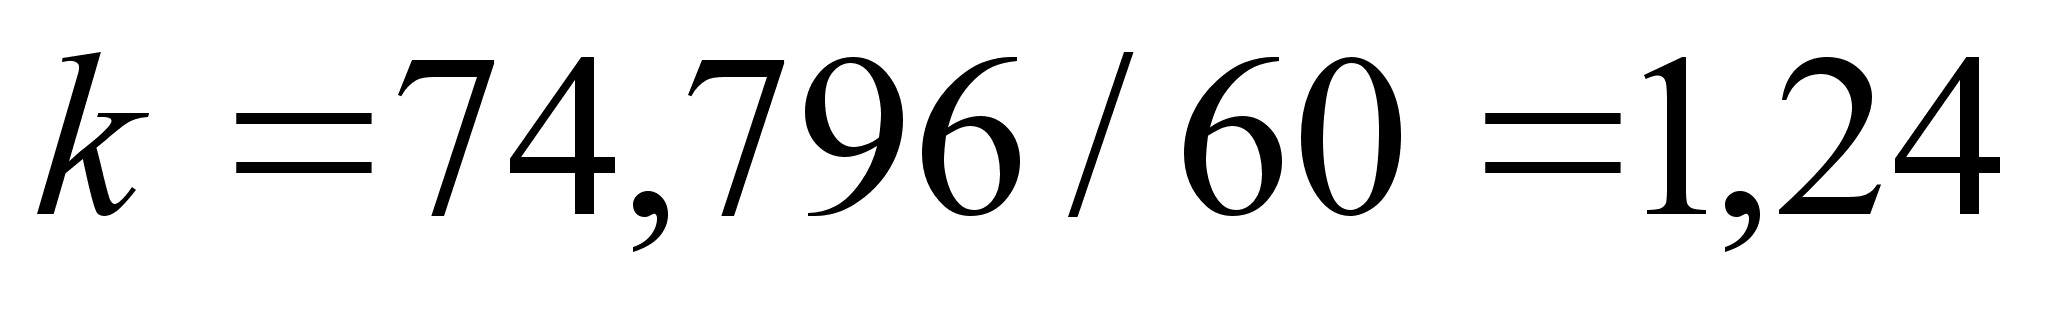 ,
а во втором
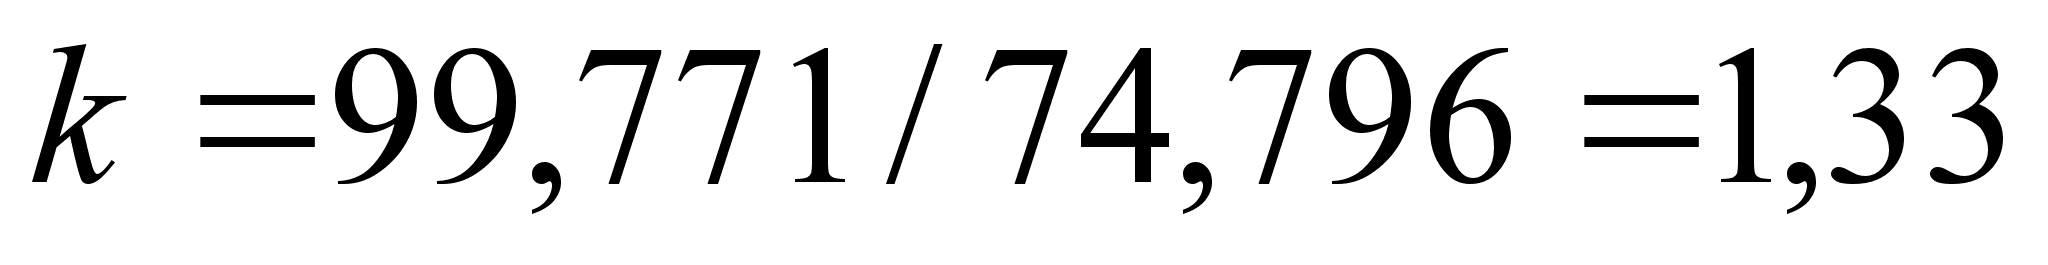
Аналитическая часть.
При сравнении полученных результатов очевидна целесообразность вложения средств в третий сегмент рынка, т.к. именно в нём мы получим максимальную прибыль (39,771 у.е.с.). В первом и во втором сегменте прибыли нет, что, по всей видимости, объясняется невысокими коэффициентами эффективности экстенсивных инвестиций (0,3 и 0,4 соответственно)
Лабораторная работа №7
«Использование одно продуктовых моделей управления с переменной интенсивностью спроса для формирования оптимальной стратегии закупок и поставок на склад в условиях рынка».
Вариант № 14.
-
Выполнил студент
гр.4ВАП4
Молчанов Д.Н.
Принял Диколов С.В.
Москва 2003г.
Лабораторная работа № 7.
Тема: использование одно продуктовых моделей управления с переменной интенсивностью спроса для формирования оптимальной стратегии закупок и поставок на склад в условиях рынка.
Цель работы: является закрепление теоретического материала и приобретение навыков практического использования одно продуктовых моделей управления ресурсами для формирования оптимальной стратегии закупок и поставок ресурсов на склад в условиях переменной интенсивности спроса (потребления).
Отчёт о проделанной работе.
Теоретическая часть.
В рассмотренных
ранее моделях
управления
ресурсами спрос
на ресурсы
(товары, продукты
и т.п.) предполагался
постоянным
в течение всего
цикла функционирования
(периода
планирования).Такой
характер спроса
имеет место
во многих
практических
ситуациях, в
которых приходится
организовывать
процесс закупок
крупно-оптовых
партий ресурсов
с последующей
их поставкой
на центральный
склад, с которого
осуществляются
мелкооптовые
поставки
соответствующим
потребителям.
Однако, наряду
с указанной
возникают
ситуации, когда
спрос на ресурсы
существенно
отличается
от постоянного,
т.е. фактически
потребление
ресурсов происходит
неравномерно
во времени, с
различной
интенсивностью.
Использование
в таких случаях
моделей с
постоянным
спросом неизбежно
будет приводить
к сбоям процесса
товародвижения.
Причем, в одних
ситуациях сбои
будут происходить
по причине
отсутствия
необходимого
ресурса в необходимом
количестве,
а в других - по
причине чрезмерных
запасов. В итоге,
функционирование
таких организационно-экономических
систем будет
связано с повышенными
издержками
обращения, что
эквивалентно
потерям определенной
величины прибыли
и, как следствие,
снижению темпов
развития.. Эта
модель предполагает,
что оценка
затрат на хранение
осуществляется
по максимальному
уровню запаса
во времени за
период Т, а
интенсивность
спроса (потребления)
задана непрерывной
детерминированной
функцией времени
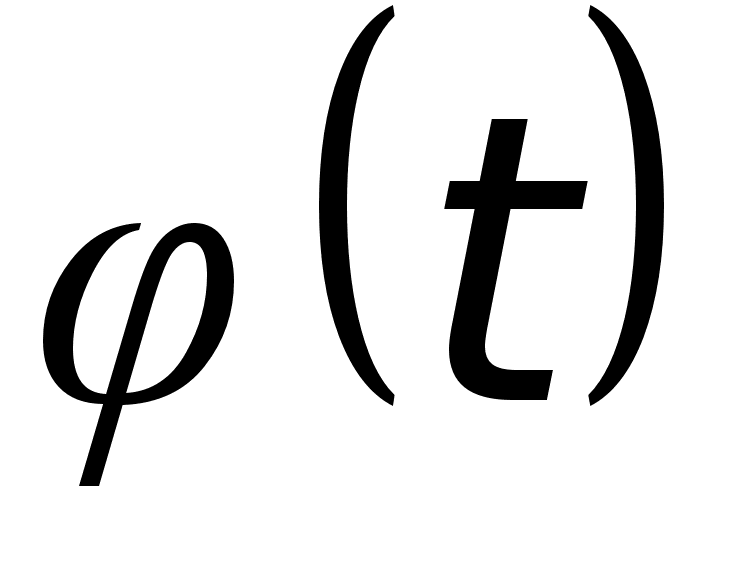 ,
определенной
на интервале
Т=(t0,tn)
Оценка затрат
на хранение
по максимальному
уровню запаса
ресурса в течение
периода Т отражает
довольно