Мотивація трудової діяльності персоналу
контроль і нагляд за діяльністю організацій і окремих працівників.
У рамках організації розрізняють наступні форми прояву організаційно-адміністративних методів [69, с.79]:
обов’язкова (наказ, розпорядження, заборона та ін);
договірна (компроміс, узгодження, кооперація та ін);
рекомендаційна (порада, роз’яснення, консультація, пропозиція, побажання та ін).
Основною формою реалізації і застосування організаційно-адміністративних методів мотивації є розпорядження й оперативне втручання у процес управління з метою координації зусиль його учасників для виконання поставлених перед ними задач [85, с.35].
Організаційно-адміністративні методи мотивації базуються на встановлених організаційних відносинах між суб’єктом і об’єктом даної системи управління, що виражаються в підпорядкованості, фіксованих умовах функціонування системи, припустимих відхиленнях від заданого режиму, межах дозволеної і недозволеної поведінки учасників управлінського процесу і впливу на них у випадку порушення таких обмежень. Серед методів цієї групи виділяють: методи організаційно-стабілізуючого й організаційно-розпорядницького впливу.
Методи організаційно-стабілізуючого впливу використовуються для чіткого визначення і закріплення функціональних обов’язків персоналу, установлення припустимих границь поведінки і дій, роз’яснення цілей і задач виробничої чи службової діяльності, ознайомлення з порядком і умовами виконання покладених на працівників функцій чи окремих доручень і т.п. Відповідно вони включають методи організаційного регламентування, нормування й інструктування.
Організаційне регламентування припускає наявність системи узагальнених правил і стандартів, що забезпечують точне виконання персоналом своїх обов’язків. Регламентування значно підвищує культуру, надійність і якість управління.
Нормування як метод керуючого впливу в соціальному управлінні включає правове регулювання діяльності підприємства і нормування праці його працівників. Правове регулювання діяльності тієї чи іншої організації забезпечується Законами України, а також підзаконними, у тому числі і відомчими нормативними актами, значна частина яких має безпосереднє відношення до організації управління діяльністю підприємства. Нормування праці як метод організації управління застосовується в основному у відношенні технічного і допоміжного складу апарату управління.
Інструктування як метод організаційно-стабілізуючого впливу припускає роз’яснення працівникам цілей і задач майбутньої роботи, ознайомлення з умовами її виконання, а також роз’яснення норм, що визначають порядок здійснення цієї роботи [89, с.412].
Метод дисциплінарного впливу припускає у випадку невиконання зазначених вище організаційно-адміністративних актів управління, порушення встановлених правил і норм поводження накладення суб’єктом управління на виконавців стягнень, передбачених трудовим законодавством, у межах наданих повноважень.
Організаційні методи стимулювання в управлінні діяльністю організації основані на спонуканні виконавця до ініціативної праці через задоволення його власних, внутрішніх потреб через організацію, нормування праці, створення сприятливих умов для роботи, підвищення комфорту робочого міста. При цьому вплив на виконавця здійснюється за допомогою різного роду стимулів, які можуть бути як матеріальними, так і нематеріальними.
Підхід, відповідно до якого сфера впливу економічних методів розширюється тільки за рахунок витіснення організаційно-адміністративних методів управління, не можна визнати правомірним ні з наукової, ні з практичної точки зору. Організаційно-адміністративні методи в основному спираються на владу менеджера, його права, властиву організації дисципліну і відповідальність. Однак, адміністративні методи мотивації не слід ототожнювати з вольовими і суб’єктивними методами управління, тобто адмініструванням. Організаційно-адміністративні методи мотивації впливають на об’єкт мотивації через накази, розпорядження, оперативні вказівки, що віддаються письмово або усно, контроль за їхнім виконанням, систему адміністративних засобів підтримки трудової дисципліни та ін. Вони покликані забезпечити організаційну чіткість і дисципліну праці.
Організаційно-адміністративні методи мотивації відрізняються від інших чіткою адресністю директив, обов’язковістю виконання розпоряджень і вказівок, їхнє невиконання розглядається як пряме порушення виконавчої дисципліни і спричиняє певні стягнення, демотивацію. Переважно це методи примусу, що зберігають своє значення доти, доки праця не перетвориться у першу життєву потребу.
Об’єктивною основою використання організаційно-адміністративних методів мотивації виступають організаційні відносини, що складають частину механізму управління. Оскільки через їхнє посередництво реалізується одна з найважливіших функцій управління - функція організації, вважаємо, що задача організаційно-адміністративних методів мотивації складається з координації дій підлеглих. Також, ніякі економічні методи мотивації не зможуть існувати без організаційно-адміністративного впливу, що забезпечує чіткість, дисциплінованість і порядок роботи і, таким чином, ще раз підтверджується взаємозв’язок різних методів мотивації.
Для ефективного управління персоналом важливо визначити оптимальне поєднання, раціональне співвідношення організаційно-адміністративних, економічних, соціальних, психологічних та ідейно-виховних методів мотивації [70, с.63].
Соціально-психологічні методи часто виступають як комплексні, але, вважаємо, їх треба розмежовувати. Зміст соціальних методів мотивації визначається поняттям "соціальне", яке охоплює людські взаємовідносини. Наприклад, соціальна захищеність, якість соціального впливу, почуття соціальної причетності до справ фірми, участь у прийнятті управлінських рішень та ін. - це приклад соціальних методів мотивації. Також соціальні методи мотивації включають широкий спектр методів соціального нормування, соціального регулювання відносин у колективі. Наприклад, методи соціального нормування дозволяють упорядкувати соціальні відносини між соціальними групами, колективами й окремими працівниками шляхом введення різних соціальних норм [27, с.71].
До конкретних методів соціального нормування в літературі відносять правила внутрішнього трудового розпорядку, правила внутріфірмового етикету, форми дисциплінарного впливу. Методи соціального регулювання застосовуються для упорядкування соціальних відносин шляхом виявлення і регулювання інтересів і цілей різних колективів, груп і індивідів. До цих методів відносяться договори, взаємні зобов’язання, системи добору персоналу, розподілу і задоволення соціальних потреб [20, с.63].
Соціальні методи управління включають соціальні способи і прийоми впливу на процес формування і розвитку колективу, на процеси спілкування, які протікають усередині нього. Дані методи основані на використанні механізмів формальних і неформальних груп, соціальних ролей і статусу особистості, системи особистих взаємин, соціальних потреб й інших соціальних аспектів.
Практичні дані свідчать, що соціальні методи мотивації мають величезний потенціал та вплив на трудову поведінку працівників. Соціальний аспект, роль колективу та професійного й особистісного спілкування відіграють велике для них значення. Практично на всіх підприємствах, де проводилися опитування респонденти однозначно признали актуальність для них позитивних взаємовідносин із колективом, існування можливості спілкуватися з цікавими та компетентними колегами.
Таким чином, згуртування колективу, створення доброзичливої атмосфери, можливостей для професійного та особистісного спілкування - це актуальний напрямок підвищення ефективності праці.
Особливої уваги заслуговує соціальна довіра, надання повноважень, участь у прийнятті управлінських рішень та самоврядування як особливий варіант організації управління, коли кожен сам вирішує питання в межах відведених повноважень [9, с.463]. Мова йде про спілки працівників, що регулюють реальне з’єднання працівників із засобами виробництва і розподіл за працею, тобто здійснюючих ключові організаційно-економічні процеси. Самоврядування у цьому розумінні поєднує в собі працю і управління, іншими словами, складається новий тип соціально-економічних відносин між рівноправними суб’єктами в процесі їхньої спільної трудової діяльності щодо управління.
Використання самоврядування передбачає застосування методів партисипативного управління: розробка пропозицій, вироблення альтернатив, прийняття участі у колективних рішеннях, вибір оптимального рішення. На нашу думку, сьогодні в умовах нестачі матеріальних, фінансових, кадрових ресурсів вирішувати питання підвищення ефективності управління можна через зацікавленість і творчу діяльність усіх працівників, що усвідомили себе повноправними і реальними учасниками управління виробничими, і соціальними процесами. Результати практичного дослідження показали, що працівники дійсно бажають активно приймати участь в управлінні виробництвом, у колективних рішеннях [39, с.81].
Ринкова економіка передбачає високий ступінь децентралізації управління, є гарантом становлення і розвитку самоврядування на різних рівнях соціальної організації. При цьому самоврядування - це реальний засіб залучення в управлінську діяльність не тільки великої кількості працівників, але і працівників всіх рівнів управління [23, с.134].
Психологічні методи управління насамперед відрізняються своєю мотиваційною характерністю, яка визначає напрямок їх впливу. Серед способів психологічної мотивації виділяють наступні: навіювання, переконання, наслідування, залучення, спонука, примус та інші [8, с.56]. Психологічні методи застосовуються для забезпечення зростаючих соціальних потреб людини, її всебічного гармонійного розвитку і підвищення на цій підставі трудової активності окремих працівників й ефективної діяльності колективів.
У цілому, вважаємо, що соціальні і психологічні методи мотивації - це способи керуючого впливу, що спираються на об’єктивні закони соціального розвитку і закони психології. Об’єктом впливу тут є соціальні і психологічні процеси на рівні населення, виробничого колективу чи його структурної ланки, окремого працівника.
Проведені практичні дослідження показали, що менеджери українських підприємств не раціонально використовують існуючий потенціал мотивації персоналу, не задіяно соціальний та психологічний аспекти, здійснення матеріальної мотивації не задовольняє персонал.
Крім наведеної класифікації, методи мотивації ще поділяють на індивідуальні й групові, а також на зовнішні винагороди та внутрішні, що надаються самою працею [45, с.163].
Отже, важливо зрозуміти, що можливості використання різних методів мотиваційного управління нерозривно пов’язані із саморозвитком соціальних систем підприємства персоналом, що в усе більшій мірі стає суб’єктом управління, вирішує усе більшу кількість актуальних питань на основі самоврядування.
У залежності від конкретної ситуації потреби людини змінюються, що може привести до непередбаченої реакції працівників на мотивуючий вплив з боку керівництва. З цієї причини аналіз процесу мотивації необхідно проводити використовуючи відповідні методи дослідження змісту і характеру мотиваційного процесу, методи, які дають змогу отримати достовірну інформацію про актуальні потреби працівників.
Реалізація визначених методів підсилення вмотивованості праці передбачає:
відповідність матеріальної винагороди працівника діяльності, яка сприяє високій продуктивності та ефективності роботи підприємства в цілому;
широке визнання досягнень тих людей, чиї результати праці перевищують середні показники, характерні для працівників підприємства даної категорії;
виплату працівникам частки прибутку, отриманого внаслідок підвищення продуктивності їхньої праці;
участь працівників в розробці показників, за якими оцінюються результати діяльності підприємства;
запобігання ситуаціям, де інтереси працівників суперечать інтересам підприємства;
уточнення і чітке визначення посадових обов'язків працівників підприємства;
відсутність будь-яких соціальних привілеїв для керівництва, які поглиблюють диференціацію між ним і рядовим працівником [28, с.87].
Сучасні українські підприємства застосовують різні методи мотивації: економічні соціально-психологічні, організаційно-адміністративні в залежності від ситуації та рівня економічного розвитку. Але перевагу надають економічним методам, тому що, економіка України знаходиться на тому рівні, де поки що переважають матеріальні стимули. А для того щоб перейти до нематеріального стимулювання необхідно організувати на належному рівні матеріальне стимулювання. Та для того щоб економічні методи могли існувати обов’язково застосовуються організаційно-адміністративні метода, що забезпечують чіткість, дисциплінованість і порядок роботи.
1.3 Проблеми пошуку механізмів мотивації трудової діяльності персоналу
При ринковій економіці головним орієнтиром у господарській діяльності підприємства стає забезпечення високої прибутковості виробництва, що неможливо без врахування реального споживчого попиту, випуску якісної та конкурентноспроможної продукції, а також стійкої роботи підприємства. А все це перш за все залежить від персоналу підприємства. У зв’язку з цим, одним із головних завдань кожного керівника підприємства повинно стати формування притаманної ринковим відносинам системи мотивації праці.
Мотивація ефективної праці працівників займає одне з ключових місць у системі внутрішньофірмового управління. Вона доповнює адміністративне управління і являє собою непряме, опосередковане управління через інтереси працівників з використанням специфічних форм і методів забезпечення їх матеріальної і моральної зацікавленості щодо праці, у досягненні високих її результатів [42, с.32].
Отже, мотивація трудової діяльності є необхідною умовою для ефективного виконання прийнятих рішень і запланованих завдань працівниками підприємств.
Не дивлячись на радикальність курсу ринкових перетворень в Україні, ігнорування проблеми мотивації праці призвело до тяжких наслідків: загострення економічної кризи, падіння рівня життя, знищення відношення до праці як до цінності, погіршення якості трудового потенціалу, масової дискваліфікації кадрів і росту напруженості на ринку праці.
Актуальність пошуку дієвих механізмів активізації трудової діяльності персоналу обумовила необхідність створення нових методів мотивації. Суть нових методів повинна полягати в індивідуальному підході, у розширенні сфери діяльності працівника і залученні його в справи організації в цілому. У зв’язку з цим, можна виділити три загальні прийоми мотивації трудової діяльності [26, с.159]:
1. Прийоми, орієнтовані на працівників.
2. Прийоми, орієнтовані на роботу.
3. Прийоми, орієнтовані на організацію.
Іноді мотивація стає проблемою тільки стосовно конкретних працівників. У цьому випадку доцільним буде скористатися прийомами орієнтованими на працівників. Якщо справи в організації йдуть добре і більшість її працівників працюють з високою віддачею і цілком задоволені, керівництву, можливо, буде корисним застосувати індивідуальний підхід до "невмотивованих" працівників. Деяким людям, обтяженим фізичними недугами або емоційними проблемами, може знадобитися фахова допомога. Але для здорової людини існує широкий набір різноманітних прийомів мотивації, що дозволяють йому реалізувати свій виробничий потенціал. Це - постановка цілей, модифікація поведінки і перепідготовка.
Деяких робітників можна успішно стимулювати з допомогою чітких і досяжних цілей. Так, керівники мають великі шанси досягти успіху, якщо вони точно знають, з чого складається цей успіх: те ж саме вірно і для окремих працівників. Сутність використання постановки цілей у якості засобу мотивації полягає в тому, що робітникам "дозволяють" брати участь у визначенні їхніх власних задач.
Секрет використання постановки цілей у якості засобу мотивації полягає в тому, що робітникам "дозволяють" брати участь у визначенні їхніх власних задач. Якщо цілі нав’язуються зверху, усі переваги цього підходу, а саме "включення в гру" людських потреб вищих рівнів, будуть втрачені і робітники будуть почувати, що хтось маніпулює ними. Більш того, дуже важливо, щоб у цю систему був "умонтований" зворотній зв’язок: тоді люди будуть знати, чи досягають вони в дійсності своїх цілей [12, с.44].
Ідея, що лежить в основі модифікації поведінки, дуже проста: варто заохочувати бажані дії і не заохочувати небажані. Відомо, що похвала і визнання набагато більш важливі для одержання бажаного результату, ніж несхвалення (виражається воно у формі глузування, сарказму або догани).
У сьогоднішній швидко мінливій економіці працівникам деяких галузей загрожує втрата основного джерела "безпеки" - роботи, що дозволяє їм годувати сім’ю. Люди, що бояться втратити роботу, бувають дуже слабко зацікавлені а тому, щоб виконувати її навіть на своєму звичайному рівні [81, с.182].
Для рішення проблем, пов’язаних із скороченнями і звільненнями робітників, існує безліч різноманітних способів [37, с.57]. Один із них - надання працівникам можливості пройти курс навчання новим спеціальностям за рахунок підприємства. Промислові робітники можуть навчитися управляти роботами й іншим автоматичним устаткуванням; менеджери сфери обслуговування - стати продавцями. Хоча багато людей думають, що пристосуватися до змін дуже важко, більшість із них цінує можливість знову стати корисними - своєму підприємству або економіці в цілому. Після періоду зниження продуктивності праці, цілком природного при одержанні нової професії, вони незабаром знову знаходять стимули працювати в повну силу.
Якщо велика кількість працівників в одному відділі або на робочих місцях певного типу відчувають проблеми, пов’язані з мотивацією, є ймовірність, що причина криється в самій роботі. У цьому випадку кращий засіб збільшити віддачу - знайти спосіб зміни структури роботи, а не поведінки працівників [72, с.265]. Це означає, що слід пом’якшити авторитарний стиль керівництва, щоб дати можливість працівникам відчути себе частиною команди. Тобто необхідно застосувати прийоми, орієнтовані на роботу. Одним із способів досягнення цього є гуртки якості. Даючи працівникам і менеджерам можливість висказати свої ідеї, керівництво вивільнює їх творчі ідеї, які можуть бути плідними при спільній роботі. Є й наступні способи:
а) удосконалення робочих місць і розширення сфери діяльності працівників;
б) гнучкий графік роботи;
в) телекомунікація і домашні офіси;
г) скорочений робочий час і розподіл функціонального навантаження [98, с.142].
Коли підприємство постійно стикається з проблемами, пов’язаними з мотивацією, такими як загальне зниження продуктивності праці і високої плинності кадрів, тут потрібні більш рішучі заходи. У цьому випадку доцільним буде застосувати прийоми, орієнтовані на організацію. Вищому керівництву підприємства, можливо, прийдеться переглянути цілі, стратегію і культуру організації, щоб повернути її в більш благополучний стан. Такі зміни торкаються всіх працюючих у підприємства, і немає ніякої гарантії, що вони виявляться корисними. Але якщо вони спрацюють, усі, кому вдасться “пережити" період змін, набудуть нового відчуття цілі і приналежності до команди, що, безсумнівно, є потужним засобом мотивації.
Більшість методів мотивації, орієнтованих на організацію, потрапляють в одну категорію: розширення повноважень працівників, тобто більш інтенсивне залучення їх у діяльність підприємства і надання великих можливостей для участі в прийнятті рішень. Це накладає на працівників більше обов’язків і вимагає від них більшої відповідальності за результати роботи організації [49, с.346].
Іншим видом фінансового стимулювання більш активної участі працівників у справах організації є надання їм частини акцій, для того, щоб продемонструвати людям зв’язок між їхньою роботою і грошовою винагородою [24, с.94]
Також вагомий вплив на діяльність працівників має обрана система мотивації трудової діяльності на підприємстві. При створенні системи мотивації потрібно керуватися наступними засадами [56, с.8]:
постановка цілей. Потрібно чітко розуміти, заради чого мотивувати людей, від цього буде залежати вся система мотивації;
аналіз практики мотивації аналогічних підприємств галузі (бенчмаркетинг);
обов’язкове залучення ключових співробітників і керівників підрозділів до питань розробки системи мотивації;
обмежений експериментальний строк. Якщо система мотивації не буде працювати, потрібно мати можливість від її відмовитися. При цьому не повідомляти співробітникам, що реалізується експериментальний проект. Просто вказується строк, на який уводяться нові мотиваційні інструменти. Якщо створена система стимулювання співробітників добре себе зарекомендує, то завжди можна продовжити строк її дії.
Ефективність системи мотивації повинна оцінюватися по трьох параметрах: лояльність персоналу, продуктивність його діяльності, привабливість компанії на ринку праці [86, с.45].
Існують ще такі проблеми, які характерні для багатьох організацій:
1. Відсутність у працівника якої-небудь мотивації для підвищення ефективності його власної роботи й роботи фірми в цілому. Якщо працівник, при затраті більшої або меншої кількості зусиль буде одержувати ті самі гроші, то він буде працювати менше. Елементи суб’єктивного преміювання (раз у квартал/рік по оцінці безпосереднього керівника), не працюють так добре, як хотілося б. Системи штрафів, що є присутнім у деяких організаціях, скоріше демотивують співробітника, призиваючи його формально задовольняти деякі критерії. Якщо заздалегідь відомо, що критерії важкодосяжні, то про ефективну роботу колективу можна забути.
2. Незнання співробітником тих завдань, які потрібно йому вирішити. Як правило, це відбувається в ситуації, коли цілі самої організації непрозорі для всіх співробітників. Якщо є проблеми в топ-менеджменті, то це позначиться на роботі всієї компанії.
3. Інертність стосовно змін. Якщо міняються цілі організації, рядовий співробітник може цього й не зрозуміти.
4. Закритість комунікацій між відділами. Організація повинна працювати, як єдиний організм. Кожний повинен виконувати власні функції й допомагати виконувати функції іншим відділам. В ідеалі система повинна бути самокоординованою на всіх рівнях. Це забезпечить швидке реагування на проблеми й ефективний пошук рішень.
5. Складність аналізу результатів. Якщо загальний план не виконується, то знайти "вузьке" місце може бути складно. Коли винних більше одного - винних немає. Але це тільки одна сторона медалі. Коли ж план виконується, то знайти "вузькі" місця й підвищити ефективність ще складніше [93, с.27].
Вирішення даних проблем можливе за допомогою застосування одного з методів мотивації персоналу "Management by Objectives" (MBO) або "керування за цілями" ("керування за допомогою установки цілей", "керування через постановку завдань") [92, с.344].
Отже, можна зробити висновок, що ефективне управління виробничо-господарською діяльністю підприємств значною мірою залежить від використання вміло налагодженого мотиваційного механізму. Тому необхідно на кожному конкретному підприємстві в першу чергу розробити власну ефективну систему мотивів та стимулів, що забезпечують активізацію діяльності персоналу відповідно до цілей, які поставлено перед підприємством.
Сучасна модель управління підприємством має включати механізм ефективної трудової мотивації, який дозволив би поєднувати стратегічну ціль організації з потребами та інтересами робітників, взаємоузгоджуючи різні форми стимулювання зі складністю й результативністю праці, об’єктивно оцінюючи працездатність, знання, досвід, можливості працівників, створюючи умови реалізації й розвитку трудового потенціалу персоналу, систему гнучкої адаптації працівників до ринкової кон’юнктури, наближуючи інтереси підприємства до інтересів працівників і навпаки.
Отже, соціально-економічною основою поведінки та активізації зусиль персоналу підприємства, що спрямовані на підвищення результативності їхньої діяльності, завжди є мотивація праці.
Аналіз існуючих у світі теорій мотивації дає право стверджувати таке:
Спільним для всіх теорій є визнання залежності потреби - стимули мотиви - дії.
Переважна більшість існуючих класифікацій виділяють матеріальні й соціально-психологічні чинники мотивації.
Велика кількість найрізноманітніших теорій мотивації свідчать про відсутність єдиної загальновизнаної.
Жодна з теорій не доведена до механізмів реалізації. В кожній з них розкритий лише ідеологічний бік мотивації.
У загальній системі механізму господарювання важливе значення займає організаційно-економічний механізм регулювання мотивації трудової діяльності персоналу, який є складовою системою взаємодії елементів і методів впливу на оптимізацію політики соціального захисту працівників підприємства шляхом використання економічних, соціально-психологічних та адміністративних методів мотивації персоналу.
Тому суть трудової мотивації полягає у розробці такої системи стимулів, яка б задовільняла найкращим чином усі потреби працівника і зацікавлювала його досягти кращих результатів своєї діяльності. Ця система включає в себе оплату праці, створення нормальних умов для відтворення трудової енергії, робочої сили.
Мотивація трудової діяльності не може бути дієвою без задоволення матеріальних потреб, орієнтації на матеріальний інтерес працівників. Підвищення значення трудових і статусних мотивів не означає абсолютного зниження ролі матеріальних мотивів і стимулів. Вони, як і раніше, залишаються важливим каталізатором, здатним істотно підвищити трудову активність та сприяти досягненню особистих цілей і цілей підприємства.
Розділ 2. Дослідження впливу мотивації трудової діяльності персоналу на ВАТ "Володимирецький молочний завод"
2.1 Організаційно-економічна характеристика діяльності досліджуваного підприємства
Відкрите акціонерне товариство "Володимирецький молочний завод" засновано відповідно до рішення Регіонального відділення Фонду державного майна України в Рівненській області від 20 березня 2000 року шляхом перетворення орендного підприємства "Володимирецький молокозавод", яке було створено в 1973 році.
Місце знаходження: 34300, Рівненська обл., смт. Володимирець, вул. Сагайдачного, 88. ВАТ "Володимирецький молочний завод" здійснює свою виробничо-господарську та комерційну діяльність з метою отримання прибутку.
Предметом діяльності Товариства є виробництво молочної та цільномолочної продукції, шляхом впровадження нових технологій, проведення розробок, створення сервісної інфраструктури, здійснення посередницької та торговельної діяльності, виконання робіт і надання платних послуг юридичним й фізичним особам.
Метою діяльності є:
виготовлення молочної та цільномолочної продукції;
виробництво, заготівля, переробка, зберігання, транспортування та реалізація сільськогосподарської продукції;
проведення наукових, технічних та проектних робіт;
зовнішньоекономічна діяльність;
створення торгових мереж для продажу товарів власного виробництва та інших виробників;
здійснення зовнішньоекономічної діяльності по імпорту й експорту виготовленої продукції і товарів;
інвестиційна діяльність;
виробництво та реалізації продуктів харчування;
інші види діяльності, що не суперечать чинному законодавству України.
Основними видами продукції, що виробляється є:
молоко
масло;
сир плавлений;
творог;
сир твердий;
кефір;
ряжанка;
сметана;
йогурти;
казеїн технічний.
Товариство є юридичною особою з дня його державної реєстрації. Товариство в своїй діяльності керується чинним законодавством України, Статутом та Установчим Договором.
Статутний фонд Товариства становить 115627,75 гривень. Майно Товариства поділено на 462511 простих іменних акцій, номінальною вартістю 0,25 грн. кожна.
Акції розподіляються таким чином:
48% акцій володіють акціонери - фізичні особи;
контрольний пакет акцій належить Товариству з обмеженою відповідальністю науково-виробничому підприємству "Енергія - М", яке володіє пакетом акцій розмірі 52%.
Управління Товариством здійснює:
вищий орган Товариства - загальні збори акціонерів;
спостережна рада Товариства;
виконавчий орган - виконавча дирекція;
ревізійна комісія (дод. А).
Рішення загальних зборів приймаються більшою кількістю у ѕ голосів акціонерів, які беруть участь у зборах, з таких питань:
зміна статуту товариства;
прийняття рішення про припинення діяльності товариства;
створення та припинення діяльності філій, представництв товариства.
З решти питань рішення приймаються простою більшістю голосів акціонерів, які беруть участь у зборах.
Спостережна рада обирається Загальними зборами акціонерів з числа акціонерів у кількості 5 осіб строком на один рік.
Виконавчим органом акціонерного товариства, який здійснює керівництво поточною діяльністю є Виконавча дирекція.
Контроль за фінансово-господарською діяльністю правління акціонерного товариства здійснюється ревізійною комісією, яка обирається Загальними зборами з акціонерів в кількості з осіб.
На підприємстві соціально-трудові відносини регулюються за допомогою Колективного договору, який складається на строк - 3 роки і анулюється після складання нового договору (дод. Б).
Схему організаційної структури ВАТ "Володимирецький молочний завод" подано в додатку В. Завод очолює директор, який представляє підприємство як юридична особа в усіх закладах та організаціях, є розпорядником власності та фінансів підприємства. Йому підпорядковані такі керівники:
головний бухгалтер;
начальник виробництва;
начальник лабораторії;
головний механік;
начальник заготівлі;
начальник відділу збуту;
начальник охорони.
Економічна служба відсутня на даному підприємств. Функції економіста на підприємстві виконує заступник головного бухгалтера. В його функції входить здійснення контролю за діяльністю всіх підрозділів, планування найбільш ефективного використання матеріальних, трудових і фінансових ресурсів, аналіз виробничо-господарської діяльності підприємства.
Основними функціями бухгалтерії є: контроль за надходженнями-витратами матеріальних цінностей, проведення грошових розрахунків з робітниками підприємства, визначення фактичної собівартості продукції, оформлення бухгалтерських звітів та балансів.
Відділ кадрів входить до кадрової служби. Основними функціями даного відділу є: прийом, розстановка та звільнення кадрів, організація табельного обліку, здійснення контролю за правилами внутрішнього розпорядку на виробництві. Відділ охорони праці входить до виробничої служби, функціями якого є: профілактика безпеки праці, реєстрація і розслідування порушень, контроль за виконанням інструкцій і заходів по охороні праці.
Важливо зазначити, що організаційна структура досліджуваного підприємства є лінійно-функціональною, перевагами її є те, що здійснюється швидка реалізація управлінських рішень. Однак поряд з перевагами, слід відмітити і такі недоліки: в умовах технологічних змін розтягуються терміни підготовки та прийняття управлінських рішень та ін.
Основні техніко-економічні показники діяльності ВАТ "Володимирецький молочний завод" за 2005-2007 рр. наведені у табл.2.1 (дод. Г - С).
Таблиця 2.1. Основні техніко-економічні показники ВАТ "Володимирецький молочний завод" за 2005-2007 рр.
| Показники | Одиниці виміру | 2005 рік | 2006 рік | 2007 рік | Відхилення (+; -) до | |
| 2005 p. | 2006 p. | |||||
| Обсяг реалізованої продукції в діючих цінах | тис. грн. | 24826,8 | 20868,4 | 21226,0 | -3600,8 | +357,6 |
| Чистий дохід від реалізації продукції | тис. грн. | 20689,0 | 17390,4 | 17688,3 | -3000,7 | +297,9 |
| Собівартість реалізованої продукції | тис. грн. | 19037,9 | 16171,4 | 17688,3 | -2706,3 | +160,2 |
| Чистий прибуток | тис. грн. | 598,9 | 165,5 | 294, 0 | -304,9 | +128,5 |
| Середньооблікова чисельність персоналу облікового складу | чол. | 197 | 202 | 187 | -10 | -15 |
| Фонд оплати праці | тис. грн. | 953,4 | 990,6 | 1093,1 | +139,7 | +102,5 |
| Фонд відпрацьованого робочого часу | год. | 328734 | 244948 | 258355 | -70379 | +13407 |
| Середня заробітна плата 1-го штатного працівника | грн. | 507,1 | 712,6 | 881,5 | +374,4 | +168,9 |
| Витрати на оплату праці | тис. грн. | 941,4 | 985,9 | 1090,6 | +149,2 | +104,7 |
| Продуктивність праці | грн. | 105020,3 | 86091,1 | 94589,8 | -10430,5 | +8498,7- |
| Рентабельність реалізованої продукції | % | 3,1 | 1,21 | 1,80 | -1,30 | +0,78 |
Згідно наведених даних в табл.2.1 можна побачити, що на ВАТ "Володимирецький молочний завод" у 2007 році в обсяг реалізованої продукції збільшився на 357,6 тис. грн. порівняно з 2006 роком і зменшився на 3600,8 тис. грн. порівняно з 2005 роком. Відбувається поступове збільшення реалізованої продукції, тобто збільшується попит на пропоновані види продукції. Відповідно і збільшується чистий дохід від реалізованої продукції (у 2006 році - 17390,4 тис. грн., у 2007 році - 17688, 3 тис. грн).
За 2007р. ВАТ "Володимирецький молоко завод" закупив 8143,0 тонн молока, iз них 2510,02 тонн. у сiльськогосподарських виробничих кооперативiв, 5633,0 тонн у населення та у iнших господарських структур. Iз цiєї кiлькостi молока було виготовлено 118,7 тонн масла селянського, 1167,1 тонн спредiв та сумiшi "Полiської", вироблено 118,3 тонн сиру "Росiйського", 174,2 тонн кисломолочної продукцiї, 121,5 тонн казеїну.
У 2005 році чисельність персоналу на підприємстві становила 197 чол., у 2006 році - 202 чол., у 2007 році середньооблікова чисельність облікового складу зменшилась на 15 осіб. Чисельність працівників зменшилась у зв’язку з порушенням трудової дисципліни та виходом на пенсію. Загалом чисельність працівників є достатньою для нормального функціонування ВАТ "Володимирецький молочний завод".
Фонд оплати праці у 2005 році становив 953,4 тис. грн., у 2007 році збільшився порівняно з 2006 роком на 102,5 тис. грн. Із зростанням фонду оплати праці і зростає середньомісячна заробітна плата.
Фонд відпрацьованого часу у 2005 році був найбільшим і склав 328734 год., а у 2006 році був найменшим - 278759 год. У 2007 році збільшився на 13407 год., у порівнянні з 2006 роком.
На підприємстві відбувається збільшення прибутку у 2007 році. У 2006 році він становив - 165,5 тис. грн., що на 128,5 тис. грн. менше ніж у 2007 році (294,0 тис. грн.). Збільшення прибутку відбулося за рахунок зменшення адміністративних витрат.
 Продуктивність
праці характеризує
ефективність
трудових витрат,
показує здатність
прямо створювати
за одиницю часу
повну кількість
матеріальних
благ. Продуктивність
праці у 2007 році
зменшилася
на 10430,5 грн. порівняно
з 2005 роком, а порівняно
з 2006 роком збільшилася
на 8498,7 грн.
Динаміка зміни продуктивності праці відображена на рис.2.1
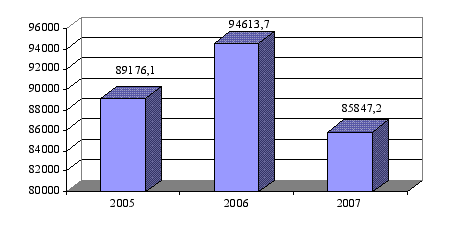
Рис.2.1 Динаміка зміни продуктивності праці на ВАТ "Володимирецький молочний завод" за 2005-2007 рр.
У 2005 році даний показник становив 105020,3 грн., а вже у 2006 році різко впав до 86091,1 грн. Спад відбувся за рахунок зменшення обсягу реалізації продукції. А вже у 2007 році продуктивність праці збільшилася.
Щодо показника рентабельності реалізованої продукції, то у 2007 році порівняно з 2006 рокам він значно збільшився й становив 1,8%. Це свідчить про покращення у звітному році ефективності оперативної, інвестиційної й фінансової діяльність заводу та підвищення продуктивності праці.
Отже, аналіз основних техніко-економічних показників свідчить про те, що підприємство безперебійно працює, отримує позитивні фінансові результати від здійснення своєї фінансово-господарської діяльності.
Фінансовий стан підприємства можна оцінити за допомогою показників ефективності. Для аналізу використовуються дані фінансової звітності за 2005-2007 рр. (дод. Г - К).
Показники фінансового стану ВАТ "Володимирецький молочний завод" за 2005-2007 рр. відображено в табл.2.2
Таблиця 2.2
Показники фінансового стану ВАТ "Володимирецький молочний завод" за 2005-2007 рр.
| Показники | 2005 рік | 2006 рік | 2007 рік |
Відхилення (+; -) до |
|
| 2005 р. | 2006 р. | ||||
| Власні обігові кошти, тис. грн. | 1221,3 | 956,3 | 1301,8 | 80,5 | 345,5 |
| Загальний коефіцієнт покриття | 1,74 | 2,01 | 1,59 | -0,15 | -0,42 |
| Коефіцієнт фінансової незалежності | 0,66 | 0,76 | 0,79 | 0,03 | -0,07 |
| Коефіцієнт фінансової стабільності | 1,51 | 1,31 | 1,45 | -0,06 | 0,14 |
| Коефіцієнт швидкої ліквідності | 0,12 | 1,28 | 0,79 | 0,67 | -0,49 |
| Фондовіддача | 33,94 | 22,53 | 18,06 | - 15,88 | -4,47 |
| Коефіцієнт оборотності обігових коштів (обороти) | 24,2 | 15,9 | 15,7 | -8,3 | -0,2 |
| Коефіцієнт оборотності дебіторської заборгованості | 52,5 | 27,3 | 28,1 | -24,4 | 0,8 |
| Період погашення дебіторської заборгованості (днів) | 7 | 12 | 13 | -6 | 1 |
| Коефіцієнт оборотності кредиторської заборгованості | 37,9 | 29,5 | 27,3 | -10,6 | -2,2 |
| Період погашення кредиторської заборгованості (днів) | 10 | 12 | 13 | -3 | -1 |
За даними табл.2.2 можна зробити наступні висновки. ВАТ "Володимирецький молочний завод" у 2005 році мало власні обігові кошти на суму 1221,3 тис. грн., у 2006 році - 956,3 тис. грн., а у 2007 році вони збільшилися на 345,5 тис. грн. порівняно з 2006 роком. Даний процес збільшення є позивним для заводу, тому що збільшилося вкладання коштів у процес виробництва.
Коефіцієнт фінансової незалежності відповідає нормативному значенню. У 2005 році частина власного капіталу склала 0,66 у сумі загальних вкладень, а у 2007 році частина власного капіталу зменшилася на 0,07 у порівнянні з 2006 рокам (0,76). Це означає, що підприємство фінансово не залежить від зовнішніх джерел фінансування.
Коефіцієнт фінансової стабільності за аналізуючи 2005-2007 роки теж відповідає нормативному значенню, що свідчить про достатню забезпеченість заборгованості власними коштами. Перевищення власних коштів над позиковими свідчить