Ответы на вопросы ГОС экзамена по Президентской программе 2004г. (менеджмент, экономика, финансы, маркетинг)
Неопределенность
относительно
будущего -
неотъемлемая
черта каждого
дня, и только
те индивидуумы,
которые имеют
с ней дело постоянно
в своих экономических
ожиданиях,
являются
предпринимателями.
Риск
- это одна
из важнейших
концепций
финансовой
деятельности.
По поводу рисков
существует
множество
заблуждений,
связанных с
непониманием
их объективной
природы. Это
зачастую приводит
к отрицанию
самой возможности
измерения
рисков, а управление
рисками объявляется
при этом "тонким
искусством",
не поддающимся
никакой разумной
формализации.
Более того,
зачастую риск
ассоциируется
с чем-то исключительным
или даже авантюрным
и противозаконным
- достаточно
вспомнить
известные
поговорки "кто
не рискует, тот
не пьет шампанского"
или "кто не
рискует, тот
не сидит в тюрьме".
Коммерческие риски представляют собой опасность потерь в процессе финансово-хозяйственной деятельности.Это— риск, возникающий в процессе реализации товаров и услуг, произведенных или закупленных предпринимателем.Причинами коммерческого риска являются: снижение объема реализации вследствие изменения конъюнктуры или других обстоятельств, повышение закупочной цены товаров, потери товара в процессе обращения, повышение издержек обращения и др.По структурному признаку коммерческие риски делятся на имущественные, производственные, торговые и финансовые.
Имущественные риски связаны с вероятностью потерь имущества предпринимателя по причине кражи, диверсии, халатности, перенапряжения технической и технологической систем.
Производственные риски связаны с убытком и остановки производства вследствие воздействия различных факторов. Пр.риск связан с невыполнением предприятием своих планов и обязательств по производству продукции, товаров, услуг, других видов производственной деятельности в результате неблагоприятного воздействия внешней среды, а также неадекватного использования новой техники и технологий, основных и оборотных фондов, сырья, рабочего времени.Среди наиболее важных причин возникновения производственного риска — возможное снижение предполагаемых объемов производства, рост материальных и/или других затрат, уплата повышенных отчислений и налогов, низкая дисциплина поставок, гибель или повреждение оборудования и т.п.
Торговые риски связаны с убытком по причине задержки платежа в период транспортировки товара, не поставки товара.
Финансовые риски подразделяются на два вида – риски, связанные с покупательной способностью денег, и, связанные с вложением капитала (инвестиционные).
К рискам, связанным с покупательной способностью денег, относятся следующие разновидности рисков: инфляционные и дефляционные, валютные и риски ликвидности.
Инфляционный риск – это риск того, что при росте инфляции получаемые денежные доходы обесцениваются с точки зрения реальной покупательной способности быстрее, чем растут.
Дефляционный – это риск того, что при росте дефляции происходит падение уровня цен, ухудшение экономических условий предпринимательства и снижение доходов.
Валютные риски – представляют собой опасность валютных потерь, связанных с изменением курса одной иностранной валюты по отношению к другой.
Риски ликвидности – связаны с возможностью потерь при реализации ценных бумаг или других товаров из-за изменения оценки их качества и потребительной стоимости.
Инвестиционные включают в себя следующие подвиды рисков – риски упущенной выгоды, снижения доходности, прямых финансовых потерь.
Риск упущенной выгоды – это риск наступления косвенного (побочного) финансового ущерба (неполученная прибыль) в результате неосуществления какого-либо мероприятия (страхование, инвестирование, хеджирование).
Риск снижения доходности – может возникнуть в результате уменьшения размера процентов и дивидендов по портфельным инвестициям, по вкладам и кредитам.Риск снижения доходности включает следующие разновидности: процентные и кредитные риски.К процентным рискам относится опасность потерь коммерческими банками, кредитными учреждениями, селинговыми ( продажа) компаниями в результате превышения процентных ставок, выплачиваемых ими по привлеченным средствам, над ставками по предоставленным кредитам. К процентным рискам относятся также риски потерь, которые могут понести инвесторы в связи с изменением дивидендов по акциям, процентных ставок на рынке по облигациям, сертификатам и другим ценным бумагам.
Кредитный риск – это опасность неуплаты заемщиком основного долга и процентов, причитающихся кредитору.Кредитный риск может быть также разновидностью рисков прямых финансовых потерь, включающих следующие разновидности: биржевой, риск банкротства и селективный риск.
Биржевые риски представляют собой опасность потерь от биржевых сделок.
Селективные риски (выбор, отбор) – это риск неправильного выбора видов вложения капитала, вида ценных бумаг для инвестирования в сравнении с другими видами ценных бумаг при формировании инвестиционного портфеля.
Риск банкротства – это опасность в результате неправильного выбора вложения капитала, полной потери предпринимателем собственного капитала и неспособности его рассчитываться по взятым на себя обязательствам.
Основные подходы к оценке и минимизация рисков в бизнесе.
Устойчивое функционирование организаций в любой отрасли хозяйствования является неотъемлемым условием стабилизации и эффективного развития национальной экономики, и, следовательно, общества. Осуществляя свою деятельность, любой хозяйствующий субъект подвержен воздействию различных факторов, как внешних, так и внутренних. Внешние факторы влияют на предприятие извне, их изменение не подвластно воле предприятия. К подобным факторам можно отнести уровень конкуренции, состояние платежеспособного спроса на продукцию предприятия, который, в свою очередь, зависит от состояния экономики, уровня доходов потребителей, цен на соответствующую продукцию. Внутренние факторы, напротив, напрямую связаны с организацией работы самого предприятия: состав и структура выпускаемой продукции, величина и структура издержек, динамика издержек по сравнению с доходами, профессионализм и компетентность управляющего персонала и другие факторы.
Иными словами, осуществляя хозяйственную деятельность в современных условиях, организации подвержены влиянию значительного количества самых разнообразных рисков. Большинство управленческих решений принимается в условиях риска, что обусловлено отсутствием полной информации, наличием противоборствующих тенденций, элементами случайности и многими другими факторами. Особое значение проблема риска приобретает в предпринимательской деятельности. Успех в мире бизнеса решающим образом зависит от правильности и обоснованности выбранной стратегии экономической деятельности. При этом должны учитываться вероятности критических ситуаций, то есть любой риск должен быть оценен.
В системе управления риском важная роль принадлежит правильному выбору мер предупреждения и минимизации риска, которые в значительной степени определяют эффективность функционирования предприятия. Одним из методов снижения риска является практика резервирования денежных средств. Резервирование средств, как способ снижения отрицательных последствий наступления рисковых событий, состоит в том, что предприятие создает обособленные фонды возмещения убытков за счет части прибыли, остающейся в его распоряжении. Как правило, такой способ снижения рисков целесообразен в тех случаях, когда затраты на резервирование средств меньше, чем стоимость страховых взносов при страховании. По своей сути резервирование средств представляет собой децентрализированную форму создания резервных фондов непосредственно в хозяйствующем субъекте. В мировой практике подобные фонды денежных средств получили название оценочных резервов.
К первому типу можно отнести оценочные резервы, предназначенные для возмещения риска коммерческого характера (резервы для споров и тяжб, по гарантиям, данным покупателям, для возмещения торговых и судебных штрафов, на возмещение потерь при колебании курса валют и др.)..
Оценочные резервы гарантийного типа (резерв по гарантийному обслуживанию покупателей, резерв по гарантийным обязательствам, учитываемым в балансе или за балансом) не получили широкого распространения в мировой практике, а нашли применение лишь в России, Франции, Испании, Швейцарии.
Оценочные резервы социальной направленности (резервы на случай увольнения работников, пенсионные резервы) в настоящее время создаются в большинстве стран рыночной экономики.
Фискальные резервы создаются для обеспечения регулярности платежей в бюджет по налогам в соответствии с нормами налогового и торгового права.
Оценочные резервы юридического характера применятся в экономике Японии и относятся к сфере межгосударственных коммерческих споров между японской фирмой и корпорацией другой страны.
Оценочные резервы учетного характера, обеспечивающие равномерное по периодам формирование себестоимости.
Таким образом, основной механизм минимизации рисков на фондовом рынке состоит из двух частей:
во-первых, это подтверждение гипотезы о грядущем росте цены методами технического анализа,
во-вторых, это правильное определение точки входа, при котором соотношение потенциального дохода к потенциальному риску превысит 2.
С помощью таких приёмов мы повышаем и вероятность того, что сделка станет прибыльной, и соотношение возможной прибыли к возможному убытку - тем самым, при совершении достаточно большого количества сделок мы добиваемся в целом определённо положительного результата.
Во всем мире бизнес неизменно связан с риском, а на развивающемся российском рынке эта закономерность проявляется особенно ярко. В своей деятельности предприниматели сталкиваются с различными видами рисков.
Наступление любого из них неизбежно приводит к моральным и материальным потерям. Но бизнес есть бизнес, и риск присутствует всегда.
Можно выделить несколько стратегий поведения:
Первый вариант - избежание риска. Фактически это означает необходимость оставить бизнес, так как неотъемлемое условие достижения успеха в предпринимательской деятельности - это умение рисковать.
Второй вариант - принятие риска. Эта стратегия предполагает то, что предприниматель сознательно идет на риск и занимается бизнесом до того момента, пока убытки от наступивших рисков не приведут к неизбежному банкротству.
Тем, кто хочет долго и успешно работать на рынке, не подходит не первый, ни второй вариант. Остается последний, третий, вариант - управление риском, то есть его выявление и оценка, а также разработка и внедрение мер по его минимизации.
Финансы в системе управления предприятием
ФИНАНСЫ — это система экономических (денежных) отношений, выражающихся в образовании доходов (денежных фондов, ресурсов), осуществлении расходов (распределении и перераспределении фондов и ресурсов) и контроле эффективности названных процессов. Финансовый менеджер играет важную роль, определяя задачи предприятия и его политику в обеспечении финансовых успехов.
Первостепенная задача финансового менеджера – планировать привлечение и использование средств так, чтобы максимизировать стоимость предприятия. Другими словами, управляющий финансами принимает решение о выборе источников финансовых средств и их использовании. В деятельность финансового менеджера входит:
Финансовый анализ и планирование. Фин.анализ находит широкое применение в управленческой практике, он может выступать как инструмент управления текущей деятельностью, т.к. позволяет выявить существующие там проблемы, оказывающие влияние на показатели фин.отчетности. Фин.анализ используется также в процессе управления инвестициями, начиная от принятия инвестиционных решений и заканчивая оценкой результатов инвестирования. Фин.анализ используется акционерами для оценки результатов деятельности руководства предприятия. Показатели, полученные при проведении фин.анализа используются при прогнозировании будущих результатов деятельности ее акционерами, инвесторами и кредиторами.
Основные инвестиционные и финансовые решения. На основе долгосрочных планов привлекать капитал, необходимый для дальнейшего развития предприятия.
Координация и управление. Для более эффективной работы предприятия фин.менеджер должен взаимодействовать с коллегами из других подразделений. Любое решение имеет финансовую подоплеку, например, решения в сфере маркетинга влияют на рост объема продаж, от которого в свою очередь зависят потребности в инвестициях. Поэтому те, кто принимает маркетинговые решения, должны учитывать взаимное влияние этих решений и таких факторов как наличие средств, управление материально-техническими запасами и использование производственных мощностей.
Взаимодействие с рынками капитала. В задачу фин.менеджера входит работа с денежным рынком и с рынком капиталов.
Для максимизации доходов акционеров, а значит и максимизации стоимости предприятия фин.менеджер должен постоянно осуществлять финансовый анализ деятельности – применять аналитические методы к показателям, содержащимся в финансовой отчетности и выявлять существующие связи и характеристики, необходимые для принятия решений. Фин.анализ основывается на официальной финансовой отчетности (бухгалтерский баланс, отчет и прибылях и убытках, отчет о движении денежных средств, отчет о движении денежного капитала), примечаниях к ней, а также информации о предприятии, отрасли, конкурентах, партнерах, методах государственного регулирования и т.п. Основные методы фин.анализа:
Вертикальный – изучение структуры баланса и отчета о прибылях и убытках. Все статьи фин.отчетности пересчитываются в процентном соотношении к итоговому показателю.
Горизонтальный – изучение динамики статей финансовой отчетности или других финансовых показателей. Все статьи фин.отчетности пересчитываются по отношению к аналогичным статьям базового периода.
Анализ коэффициентов – расчет и интерпретация аналитических коэффициентов, связывающих между собой различные показатели финансовой отчетности. Аналитические коэффициенты используются для оценки ликвидности, эффективности использования активов, прибыльности, долгосрочной платежеспособности и рыночных характеристик акций компании.
Факторный анализ – анализ причин, которые привели к изменениям того или иного финансового показателя (наиболее популярными объектами факторного анализа являются показатели прибыльности). Наиболее распространена модель DuPont, в которой анализируются причины изменения рентабельности собственного капитала.
При проведении фин.анализа важно учитывать используемые предприятием методы бухгалтерского учета и особенности государственного регулирования.
Финансы играют существенную роль в деятельности предприятия. Эффективное управление финансами помогает предприятию обеспечивать потребителя товарами более высокого качества и по более низким ценам, платит более высокую зарплату рабочим и менеджерам и в тоже время обеспечивать более высокие доходы инвесторам, которые вложили капитал в организацию предприятия и его последующее функционирование.
Внешняя среда финансово-хозяйственной деятельности предприятия. Правовое и нормативное обеспечение.
Говоря о внешней среде финансово-хозяйственной деятельности предприятия, имеют в виду, прежде всего, правовую и налоговую среду, в которой оно функционирует. В условиях правовой системы требуется законодательное либо нормативное закрепление используемых в управлении финансами терминов, понятий и процедур. Отсутствие действующего законодательного или нормативного акта может существенно осложнить оперативное проведение в жизнь финансовых решений. В странах с прецедентным правом (например, США) такой проблемы в большинстве случаев не возникает: источником права в этом случае служат вступившие в силу судебные решения. В таких странах существует три основные формы организации бизнеса: индивидуальная частная фирма, товарищество (партнерство) и корпорация.
Когда фирма принадлежит одному лицу, она называется индивидуальной частной фирмой. Для мелких операций такая фирма имеет 2 важных преимущества: 1) ее легко открыть при небольших затратах и подчиняется всего нескольким государственным распоряжениям; 2) не облагается корпоративным подоходным налогом. Но такая форма организации бизнеса имеет и существенные недостатки: 1) трудность получения крупного кредита; 2) персональная ответственность собственника по всем обязательствам, взятым на себя его фирмой; 3) срок деятельности ограничен сроком жизни одного человека – ее основателя. В силу этих трех причин сфера деятельности таких фирм ограничивается главным образом мелкими операциями. Однако часто бывает так, что фирма образуется как индивидуальное предприятие, а потом преобразуется в корпорацию, если при ее расширении недостатки единоличного владения превышают преимущества.
Товариществом или партнерством называется такая форма организации бизнеса, когда два или несколько лиц объединяются для ведения хозяйственной деятельности. Партнерство подобно единоличной собственности во всех отношениях за исключением того, что здесь существует более чем один собственник. При такой форме, партнерские отношения могут быть оформлены как в виде неофициальной устной договоренности, так и формальным соглашением, представляемым государственному должностному лицу, где фирма проводит свои операции. В полном товариществе все партнеры несут неограниченную ответственность, они совместно отвечают по обязательствам товарищества. В ряде штатов разрешено организовывать товарищества с ограниченной ответственностью, член такого товарищества вкладывает в него капитал и несет ответственность в размере, не превышающем размер этого вклада. Однако, должен быть по крайне мере один главный партнер, чья ответственность не ограничена. Партнеры-вкладчики являются, строго говоря, инвесторами и разделяют прибыли и убытки товарищества в соответствии с условиями соглашения о товариществе. Существует товарищество с ограниченной ответственностью главного партнера. Оно обладает многими преимуществами корпорации, но отличается от нее тем, что позволяет избежать двойного налогообложения прибылей, распределяемых среду владельцев. Совладельцы такого товарищества не несут личную ответственность за решения, принимаемые товариществом. Главное преимущество партнерства заключается в том, что его легко организовать при низких затратах. Недостатки те же, что и у индивидуальной фирмы: 1) неограниченная ответственность, 2) ограниченный срок жизни, 3) трудности с передачей права собственности, 4) трудности с получением крупных кредитов.
Корпорация – зарегистрированная властями экономическая единица, или юридическое лицо. Она существует независимо от срока жизни ее владельцев. Такая независимость дает корпорации три главных преимущества: 1) неограниченный срок жизни, она может продолжать существовать и после смерти создавших ее владельцев; 2) дает возможность передавать без затруднений долю собственности (долю можно обратить в акции или облигации, которые можно продать значительно легче, чем долю в партнерстве); 3) допускает ограниченную ответственность – корпорация может привлекать средства под своим именем, не возлагаю на собственников неограниченную ответственность, следовательно, для удовлетворения претензий к корпорации, нельзя конфисковать личное имущество ее собственников. Но и корпорация имеет два важных недостатка: 1) двойное налогообложение – налог не только на прибыль, но и на любые доходы, выплачиваемые акционерам в качестве дивидендов; 2) сложный и длительный процесс организации корпорации – для создания необходимо подготовить и утвердить в государственных органах устав и регламент будущей корпорации.
Среди основных нормативных актов, регулирующих финансово-хозяйственную деятельность предприятий в России, следует выделить Гражданский кодекс РФ, федеральные законы об акционерных обществах и обществах с ограниченной ответственностью, о рынке ценных бумаг, о бухгалтерском учете, о несостоятельности и банкротстве предприятий и др. законодательные акты, а также многочисленные нормативные акты органов исполнительной власти.
Налогообложение, финансовые отношения предприятия с бюджетами и внебюджетными фондами.
Налоги – неотъемлемый элемент общества в условиях рыночной экономики и немногие коммерческие решения не подвержены прямо или косвенно влиянию налогового законодательства. Каждый бизнесмен, начиная свою деятельность, решает следующие задачи: какие налоги платить, сколько и когда. Налоги, сборы, пошлины и другие платежи – это безвозмездное, безэквивалентное и обязательное изъятие определенной части доходов у плательщиков. Эти взносы поступают в бюджеты разного уровня или во внебюджетные фонды в порядке и на условиях, определяемых законодательством. Эти платежи выполняют 2 функции: фискальную и регулирующую. Ф.ф-ия – изъятие у предпринимателя и отдельных граждан части дохода (прибыли) в казну государства. Р.ф.-ия означает, что налоги, как активный участник перераспределительных процессов, оказывает серьезное влияние на воспроизводство: стимулируя или сдерживая его темпы, усиливая или ослабляя накопление капитала, расширяя или уменьшая платежеспособный спрос.
Все обязательные платежи по закону разделены на 3 группы, в зависимости от органа, который их устанавливает и изымает: федеральные, региональные, местные.
Федеральные налоги: налог на добавленную стоимость, акцизы, налог на доходы физических лиц, единый социальный налог, налог на прибыль организаций, налог на операции с ценными бумагами, таможенная пошлина, налог на добычу полезных ископаемых, платежи за пользование природными ресурсами, государственная пошлина, плата за пользование водными объектами и др.
Региональные налоги: налог на имущество предприятий, транспортный налог, лесной налог, налог на игорный бизнес.
Местные налоги: налог на имущество физических лиц, земельный налог, налог на рекламу. Отличительной особенностью местных налогов является их разнообразие.
Помимо налогов, сборов, пошлин и отчислений, поступающих в бюджеты разного уровня, предприниматели обязаны платить целевые налоги во внебюджетные социальные фонды. Эти взносы формируют различные социальные фонды – Пенсионный фонд, Фонд социального страхования, федеральный и территориальный Фонд обязательного медицинского страхования.
Цели и главное содержание финансового менеджмента. Основные организационные модели финансового менеджмента предприятия. Эффективное взаимодействие оргструктуры финансового менеджмента с другими автономными подразделениями предприятия.
Главной целью финансового менеджмента является повышение благосостояния владельцев предприятия и персонала. Отсюда вытекают основные задачи фин.менеджмента:
Осуществление финансового учета и контроля.
Формирование финансовых ресурсов необходимых размеров.
Финансовое планирование.
Инвестирование финансовых средств в наиболее эффективные участки предпринимательства.
Снижение инвестиционных рисков.
Финансовый менеджмент реализует свою главную цель и основные задачи путем осуществления определенных функций.
Разработка финансовой стратегии предприятия. В процессе реализации этой функции формируется система целей и целевых показателей финансовой деятельности на долгосрочный период; определяются приоритетные задачи, решаемые в ближайшей перспективе и разрабатывается политика действий предприятия по основным направлениям его финансового развития.
Создание организационных структур, обеспечивающих принятие и реализацию управленческих решений по всем аспектам финансовой деятельности предприятия. Такие структуры строятся по иерархическому или функциональному признаку с выделением конкретных "центров ответственности". Организационные структуры финансового менеджмента должны быть интегрированы в общую организационную структуру управления предприятием.
Осуществление анализа различных аспектов финансовой деятельности предприятия.
Разработка действенной системы стимулирования реализации принятых управленческих решений в области финансовой деятельности.
Осуществление эффективного контроля за реализацией принятых управленческих решений в области финансовой деятельности.
В целом, финансовый менеджмент представляет собой систему оптимального управления денежными потоками, возникающими в процессе финансово-хозяйственной деятельности предприятия с целью достижения поставленной цели и максимизации прибыли.
Объектом управления в финансовом менеджменте является денежный оборот предприятия. Он предполагает разработку рациональной финансовой стратегии и тактики предприятия на основе анализа финансовой отчетности, прогнозных оценок денежных поступлений и выплат, их зависимости от изменения структуры активов и пассивов предприятия.
Организационная структура системы управления финансами предприятия, а также её кадровый состав могут быть построены различными способами в зависимости от вида деятельности предприятия. Для крупного предприятия характерно обособление специальной службы, руководимой финансовым директором, и как правило, включающей бухгалтерию и финансовый отдел. При этом основные функции бухгалтерии – это финансовый учёт, управленческий учёт, информационное обеспечение деятельности, составление отчётности, организация внутреннего аудита. Финансовый отдел осуществляет финансовый анализ и планирование, финансирование инвестиций, управление денежными средствами, кредитную политику, управление налогами.
Н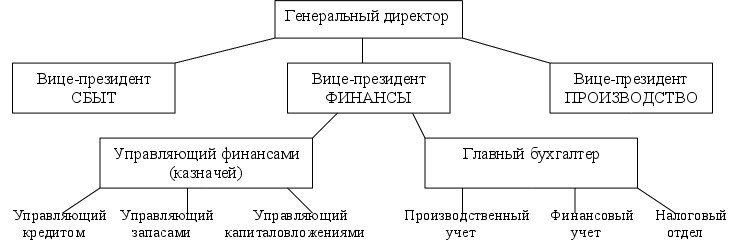 е
существует
какой-либо
установленной
структуры
управления
финансами на
уровне предприятия:
каждая компания
сама определяет
структуру
управления
и место в ней
финансовой
службы в зависимости
от своих размеров,
отраслевой
специфики,
правовой формы
организации
бизнеса, национальных
традиций и пр.
Выше приведен
пример структуры
организации
управления
финансами
крупной компании
в общей системе
управления,
это довольно
типичная картина
роли и места
финансов в
предприятии.
Принципы формирования организационной структуры предусматривают создание центров управления по двум основным признакам — иерархическому и функциональному.
Иерархическое построение центров управления предприятием предусматривает выделение различных уровней управления. Функциональные центры управления строятся на основе принципов независимой деятельности, а их контакты с другими функциональными подразделениями ограничиваются лишь информационными связями.
Функциональное построение центров управления предприятием основано на их разделении по функциям управления или видам деятельности. Функциональные центры управления строятся на основе принципов взаимосвязанной деятельности, при котором большинство управленческих решений в рамках конкретной функции управления принимаются ими самостоятельно, а ряд управленческих решений, требующих комплексной разработки, вырабатываются совместно с другими функциональными службами предприятия.
Однако отечественный и зарубежный опыт показывает, что наиболее эффективно организационная система финансового менеджмента используется при функциональном построении центров управления предприятием.
Центр ответственности представляет собой структурное подразделение предприятия, которое полностью контролирует те или иные аспекты финансовой деятельности, а его руководитель самостоятельно принимает управленческие решения в рамках этих аспектов и несет полную ответственность за выполнение доведенных ему плановых (нормативных) финансовых показателей.
Центр затрат представляет собой структурное подразделение, руководитель которого несет ответственность только за расходование средств в соответствии с доведенным ему бюджетом (снабженческо-заготовительное подразделение или производство).
Центр дохода представляет собой структурное подразделение, руководитель которого несет ответственность только за формирование доходов в установленных объемах (сбытовое подразделение предприятия).
Центр прибыли представляет собой структурное подразделение предприятия, руководитель которого несет ответственность за доведенные ему задания по формированию прибыли (структурное подразделение с законченным циклом производства и реализации отдельных видов продукции).
Центр инвестиций представляет собой структурное подразделение предприятия, руководитель которого несет ответственность за использование выделенных ему инвестиционных ресурсов и получение необходимой прибыли от инвестиционной деятельности (дочерняя фирма предприятия или выделенное в его составе специальное структурное подразделение, осуществляющее исключительно инвестиционную деятельность).
Финансовая отчетность - информационная основа финансового менеджмента. Финансовая устойчивость предприятия. Рациональные балансовые пропорции и главнейшие финансовые коэффициенты.
Финансовая отчетность – прежде всего система показателей, характеризующих условия и финансовые результаты работы предприятия за фиксированный период времени. Цель финансовой отчетности:
Предоставить потенциальным инвесторам и кредиторам надежную и правдивую информацию о финансовом положении;
Предоставит существующим инвесторам информацию о движении денежных потоков, экономических ресурсах, капитале и совокупном доходе.
Финансовая отчетность является результатом сбора, обработки и конечного суммирования бухгалтерской информации. Существует 3 основных типа отчета:
Балансовый отчет
Отчет о прибылях и убытках
Отчет о движении денежных средств
Балансовый отчет отражает финансовое положение предприятия за определенный промежуток времени. Он показывает чем предприятие располагает (активы), сколько оно должно кредиторам (пассив) и что остается (собственный капитал). Балансовый отчет приостанавливает движение, показывая финансовое положение компании на определенную календарную дату. Уравнение балансового отчета: Актив – Пассив = Собственный капитал.
Отчет о прибылях и убытках оценивает деятельность компании за некоторый период времени (например за один года, заканчивающийся 31 декабря 2004 года). Если балансовый отчет является фиксированной во в времени картиной, т отчет о прибылях и убытках – картина в движении. Он служит мостом между двумя следующими друг за другом балансовыми отчетами. Проще говоря, балансовый отчет показывает насколько прибыльной или убыточной является компания, в то время как отчет о прибылях и убытках - каково было положение компании в прошлом году. Записи в отчете о прибылях и убытках обычно классифицируются по 4 основным функциям: доход; стоимость проданных товаров; эксплутационные, административные плюс расходы на сбыт и распространение; прочие доходы и расходы. Сравнение через какое-то время источников дохода, статей расхода и взаимосвязи между ними поможет выявить области, требующие внимания и корректирующих действий.
Отчет о движении денежных средств дает полезную информацию о притоках и оттоках наличных денег, чего нет ни в одном из перечисленных выше отчетах. Такая информация полезна для инвестиционного анализа и для стратегического планирования. Этот отчет отражает влияние хозяйственной, инвестиционной и финансовой деятельности компании на потоки денежных средств за учетный период.
Финансовая устойчивость предприятия предполагает сочетание четырех благоприятных характеристик финансово-хозяйственного положения предприятия:
1. Высокой платежеспособности, т.е. способности исправно расплачиваться по своим обязательствам;
2. Высокой ликвидности баланса, т.е. достаточной степени покрытия заемных пассивов предприятия активами, соответствующими по срокам оборачиваемости в деньги на расчетном счете срокам погашения обязательств;
3. Высокой кредитоспособности, т.е. достойной способности возмещения кредитов с процентами и другими финансовыми издержками;
4. Высокой рентабельности, т.е. значительной прибыльности, обеспечивающей необходимое развитие предприятия, хороший уровень дивидендов и поддержание курса акций.
Выполнение этих требований предполагает, в свою очередь, соблюдение ряда важнейших балансовых пропорций:
Наиболее ликвидные активы (денежные средства и краткосрочные рыночные ценные бумаги) должны покрывать наиболее срочные обязательства (кредиторскую задолженность) или превышать их.
Быстрореализуемые активы (дебиторская задолженность, средства на депозитах) должны покрывать краткосрочные пассивы (краткосрочные кредиты и займы и та часть долгосрочных кредитов и займов, срок погашения которых приходится на данный период) или превышать их.
Медленнореализуемые активы (запасы готовой продукции, сырья и материалов) должны покрывать долгосрочные пассивы (долгосрочные кредиты и займы) или превышать их.
Труднореализуемые постоянные активы (здания, сооружения, земля, оборудование) должны быть покрыты постоянными пассивами (собственными средствами) и не превышать их.
Все перечисленные балансовые пропорции могут быть детализированы с помощью системы так называемых финансовых коэффициентов.
Для достижения финансовой устойчивости необходимо стремиться выдерживать обозначенные выше балансовые пропорции, хотя это и невообразимо трудно в условиях вытеснения долгосрочного кредита краткосрочным.
Существует несколько основных групп коэффициентов:
Коэффициенты ликвидности
Коэффициенты эффективности использования активов Коэффициенты прибыльности
Коэффициенты долгосрочной платежеспособности
Рыночные коэффициенты
Коэффициенты ликвидности
Под ликвидностью компании понимается ее способность своевременно погашать текущие обязательства. Именно этот аспект финансового положения компании больше всего интересует ее поставщиков и банков, предоставляющих краткосрочные кредиты.
К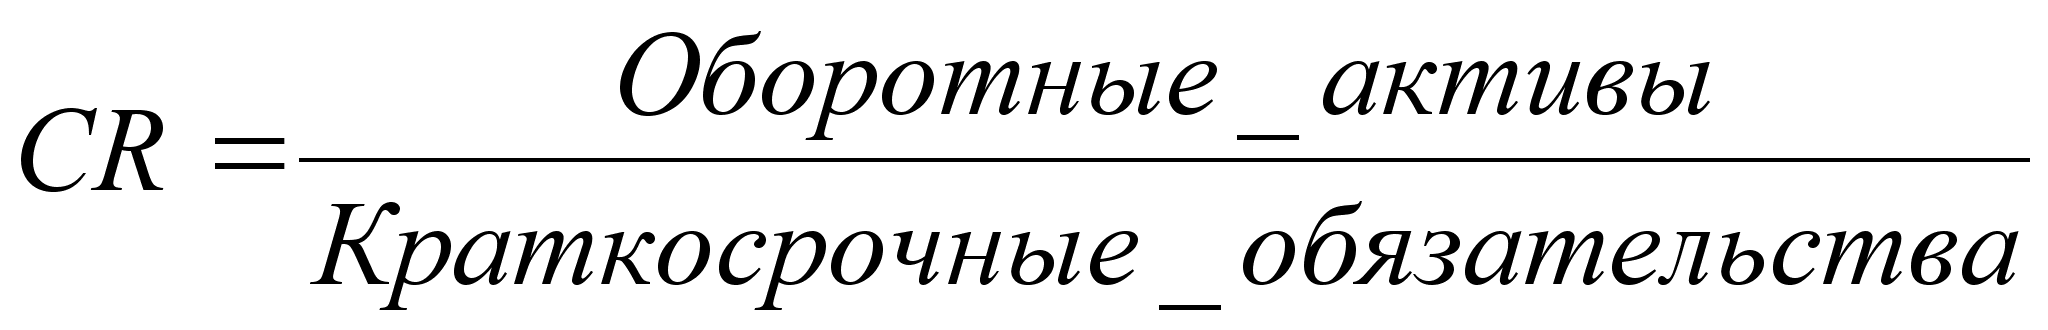
оэффициент
текущей ликвидности
определяется
по формуле
Основное ограничение коэффициента текущей ликвидности - ограниченная ликвидность отдельных видов оборотных активов. Наименее ликвидными являются запасы. Для того, чтобы исключить влияние запасов на оценку ликвидности, используется коэффициент срочной ликвидности:
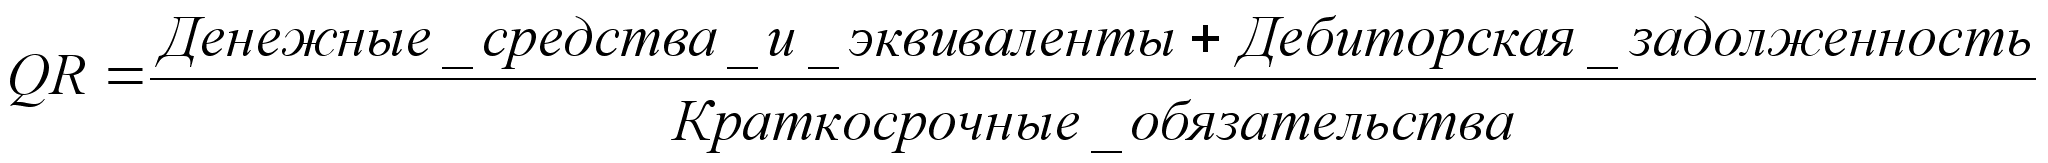
Коэффициенты эффективности использования активов
Коэффициенты, характеризующие дебиторскую задолженность.
О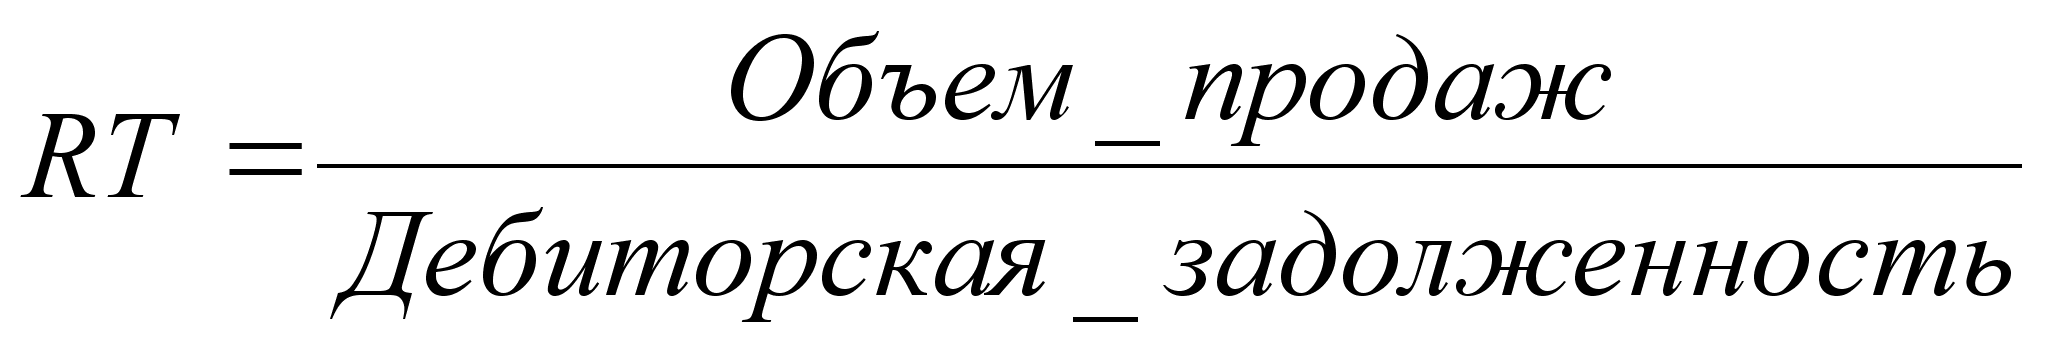
борачиваемостью
дебиторской
задолженности
называется
соотношение
объема продаж
и средней величины
дебиторской
задолженности
за период. Данный
коэффициент
выражается
в оборотах в
год.
Д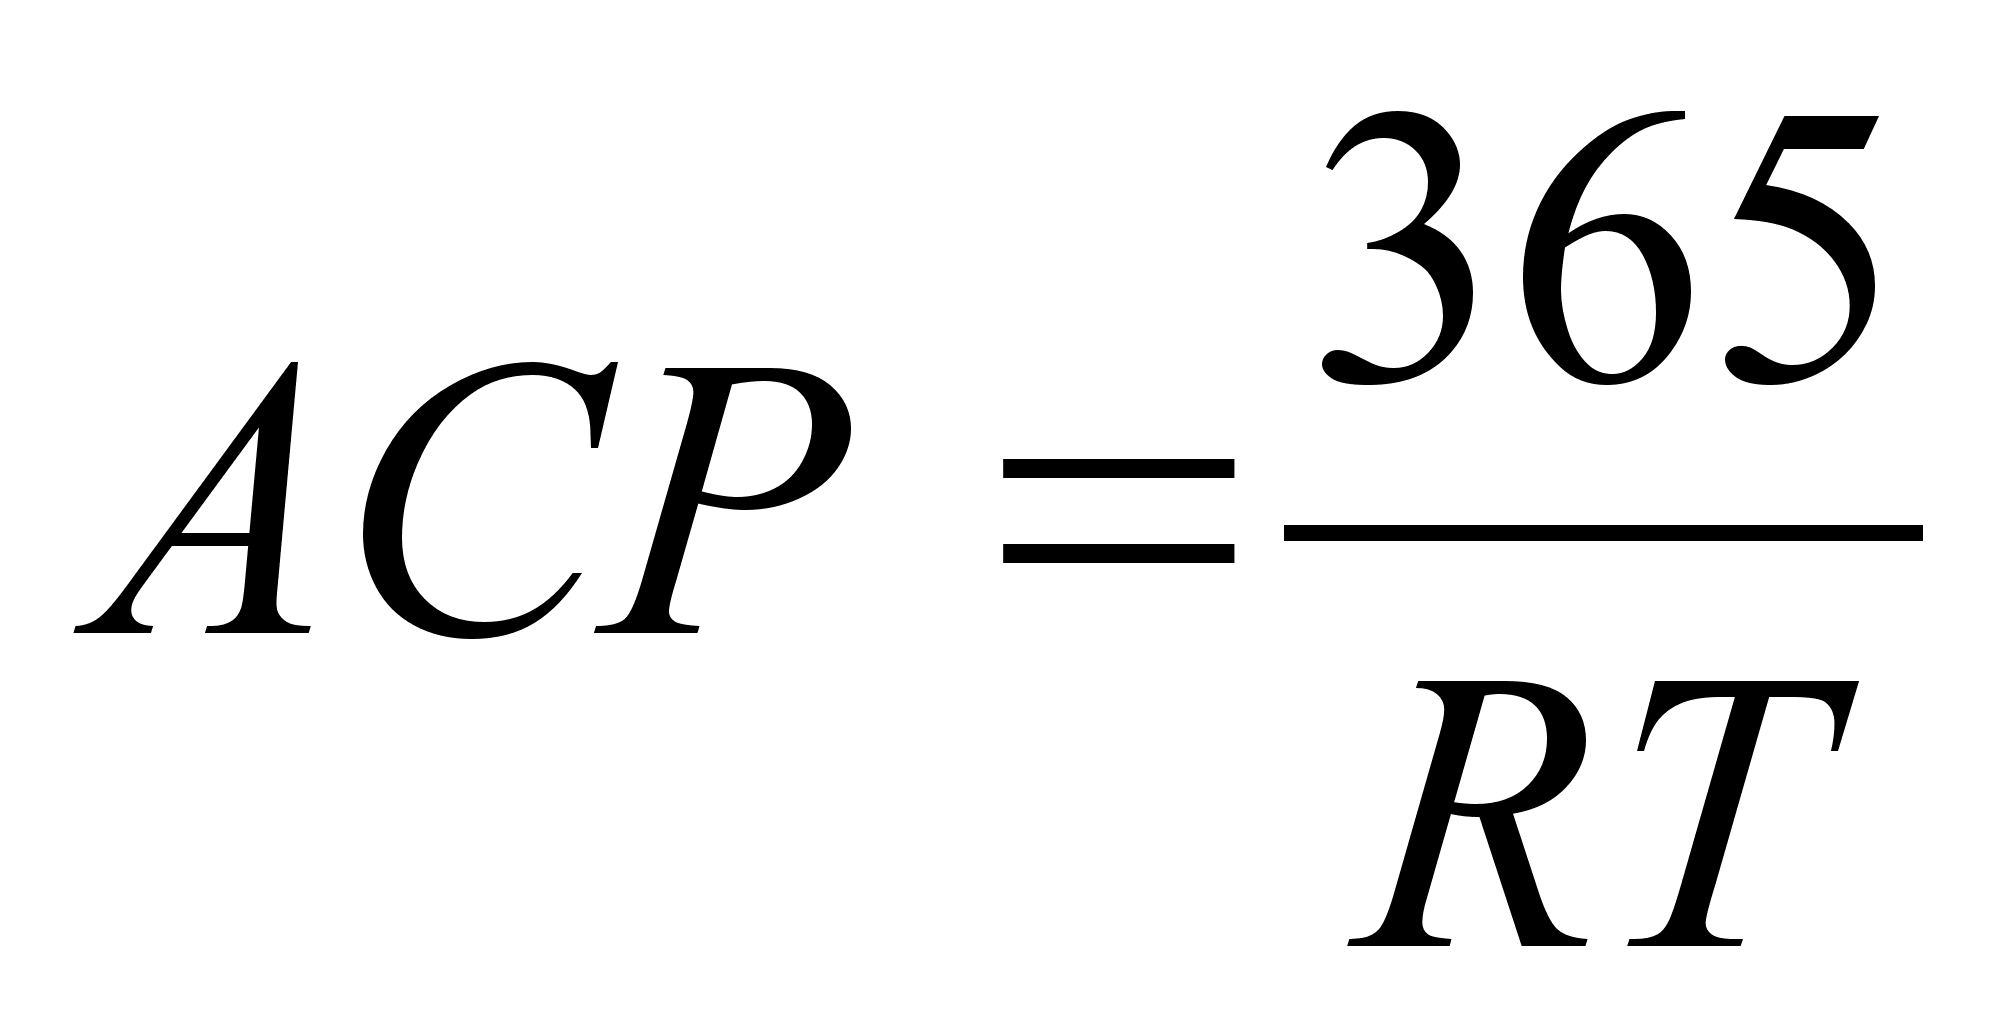
ля
оценки эффективности
управления
дебиторской
задолженностью
может использоваться
показатель
среднего периода
инкассации
дебиторской
задолженности:
Показатель оборачиваемости запасов рассчитывается как соотношение себестоимости реализованной продукции и среднего товарного запаса.
П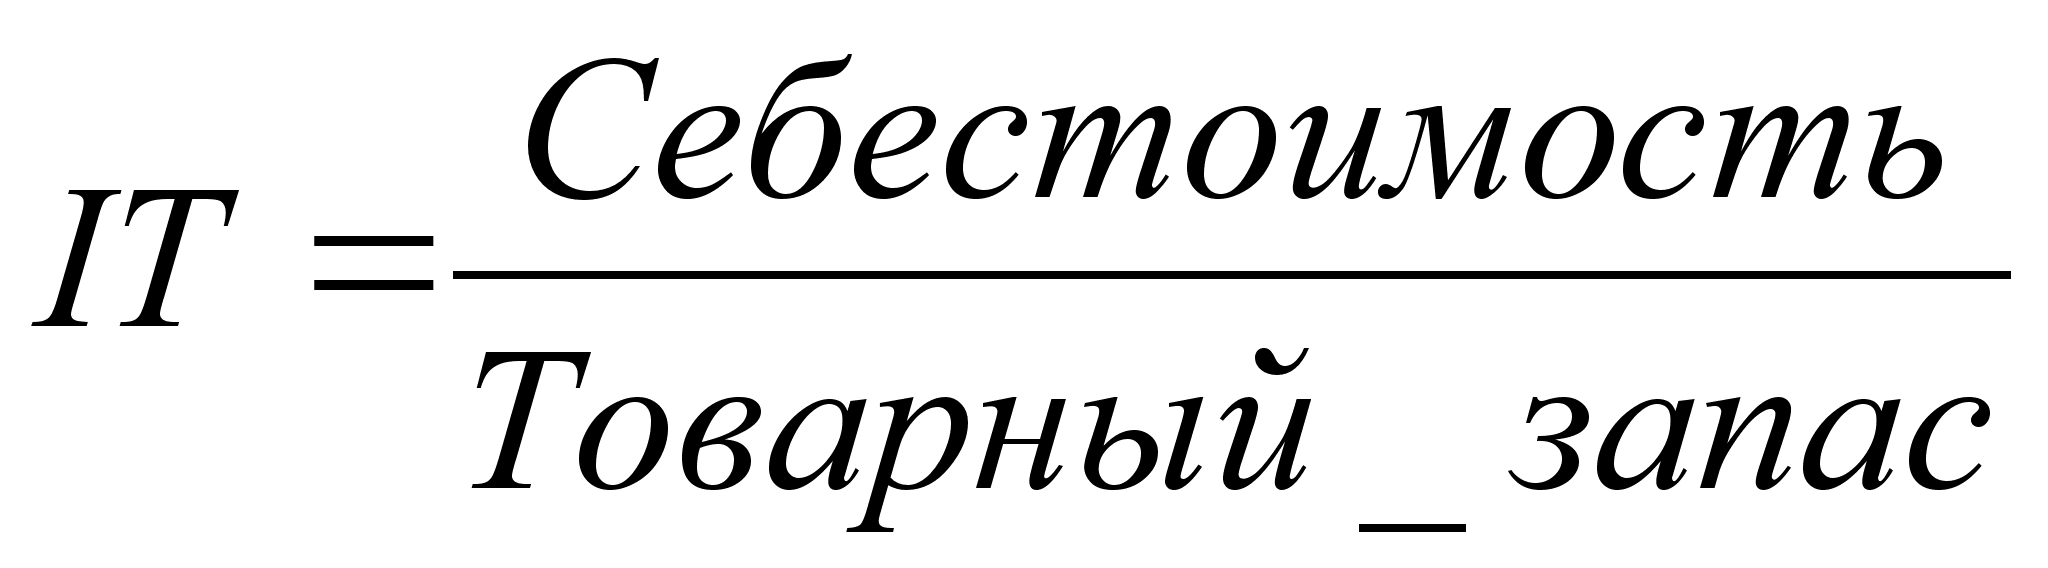
оказатели
эффективности
использования
оборотных
активов связаны
с показателями
ликвидности.
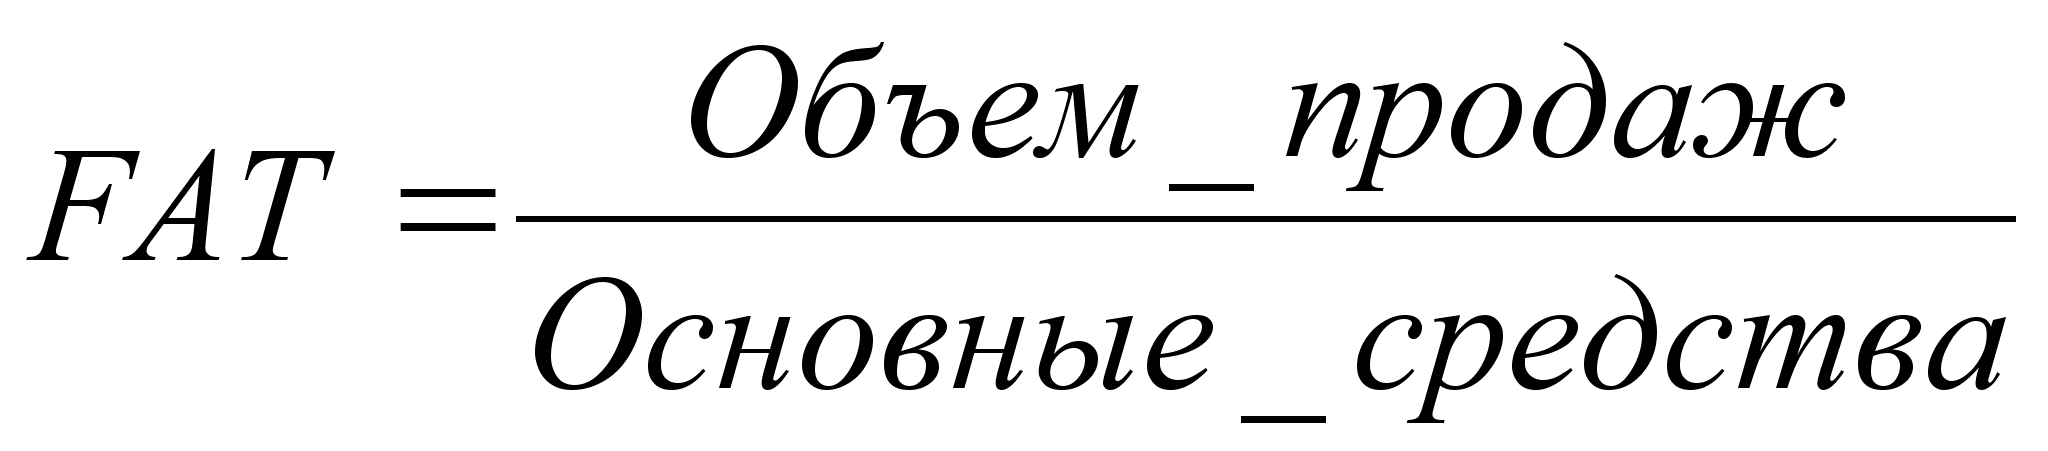
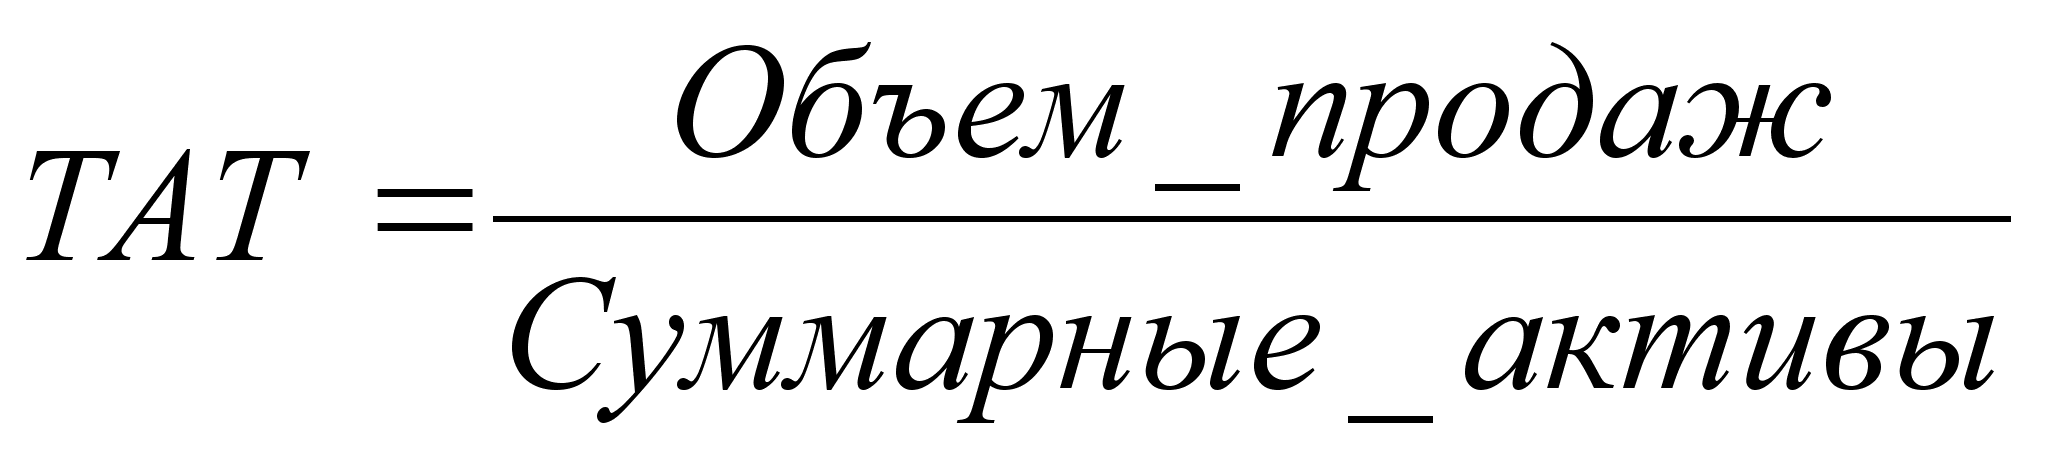
Соответствующие
формулы выглядят
следующим
образом:
Коэффициенты прибыльности
отражают относительный размер прибыли, которую получает компания. Эти показатели наиболее важны для оценки деятельности компании, особенно со стороны акционеров.
Р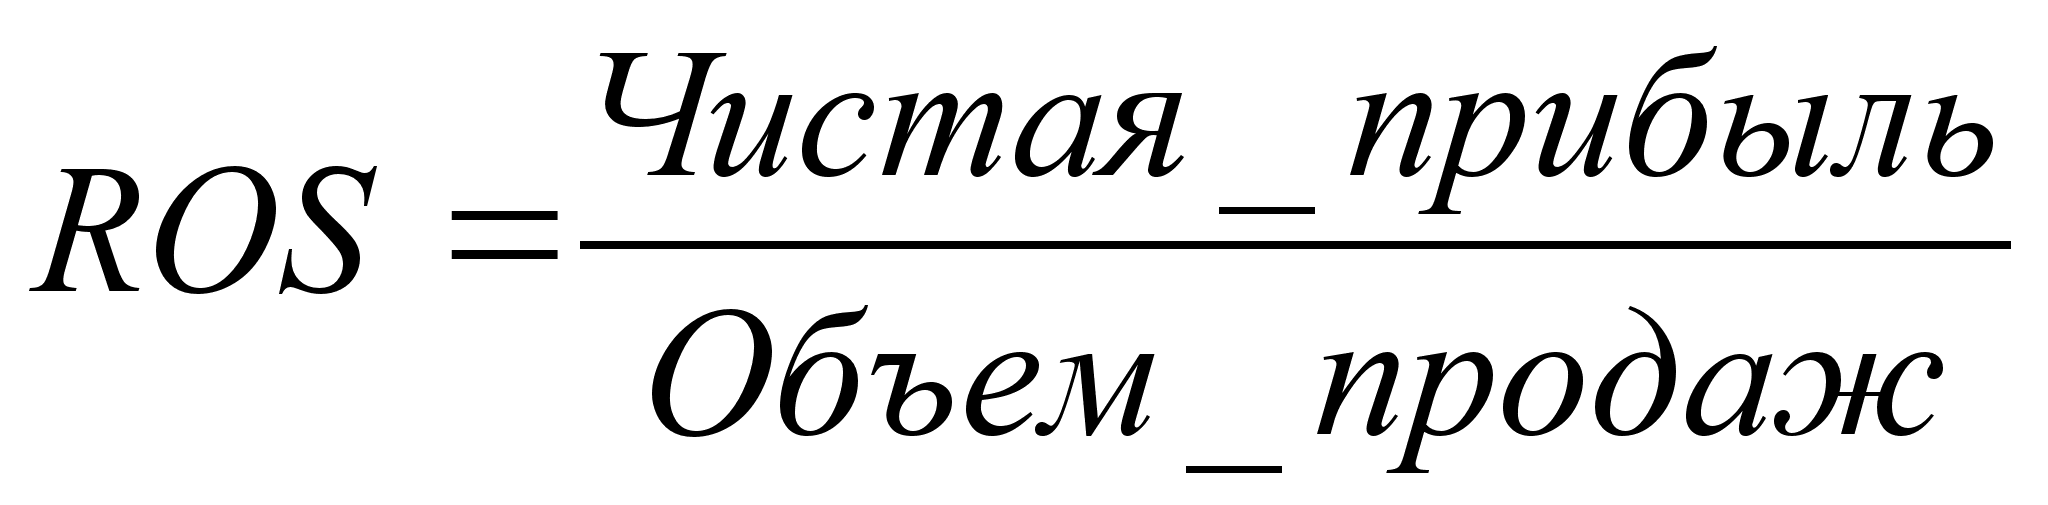
ентабельностью
продаж (нормой
прибыли) называется
отношение
чистой прибыли
компании к
объему ее продаж:
Р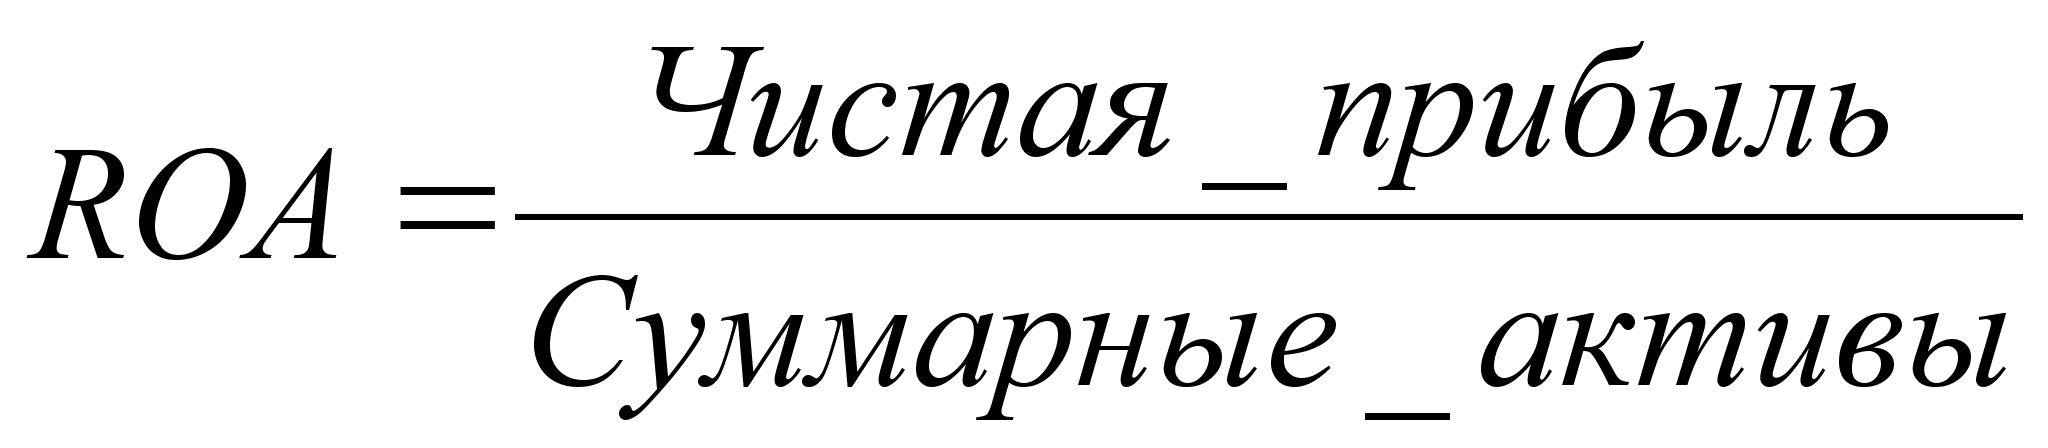
ентабельностью
активов называется
отношение
чистой прибыли
к суммарным
активам компании:
В отличие от рентабельности продаж, рентабельность активов принимает в расчет не только величину наценок и эффективность управления затратами (показатели отчета о прибыли), но и эффективность использования активов компании (показатели баланса). Математически это выражается следующим образом:
Р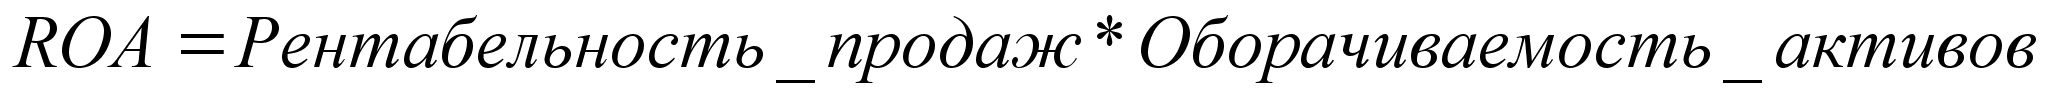
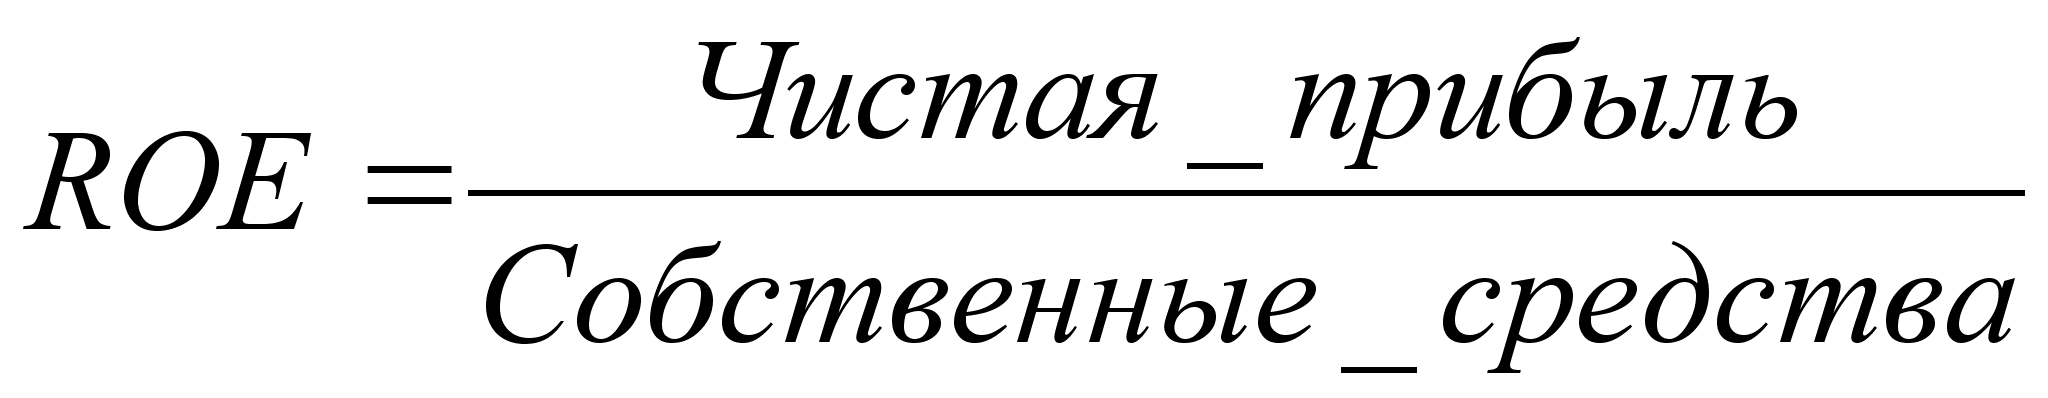
ентабельностью
собственного
капитала называется
соотношение
чистой прибыли
и собственных
средств компании:
Коэффициенты долгосрочной платежеспособности
Коэффициент использования заемных средств (D/A)
И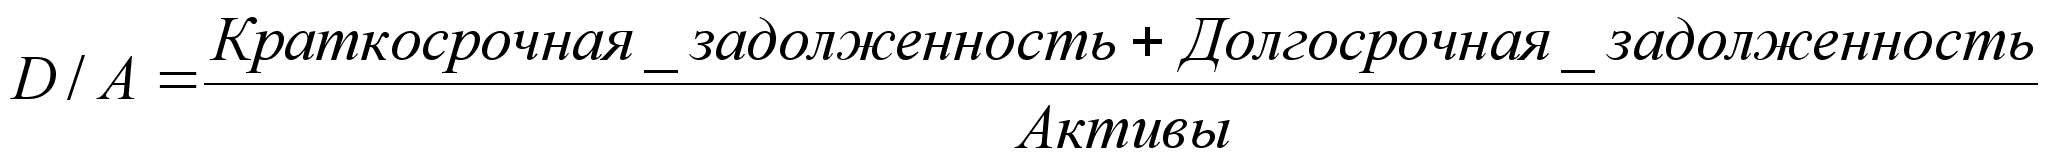
спользование
заемных средств
в структуре
капитала компании
создает эффект
финансового
рычага.
Коэффициент покрытия процентов показывает, сколько раз компания могла бы покрыть процентные платежи по долгу из своей прибыли. Он определяется по формуле
Б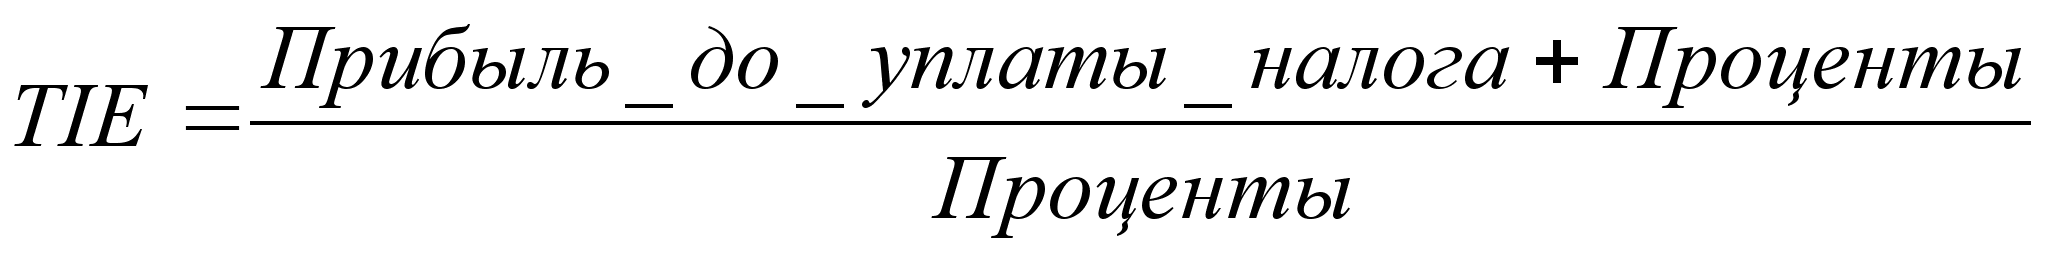
олее
точная оценка
способности
компании оплачивать
свои долгосрочные
обязательства
требует учета
не только процентов,
но и других
фиксированных
выплат по
долгосрочным
обязательствам
(например, арендной
платы или лизинговых
платежей).
Соответствующий
показатель
называется
коэффициентом
покрытия
фиксированных
выплат:
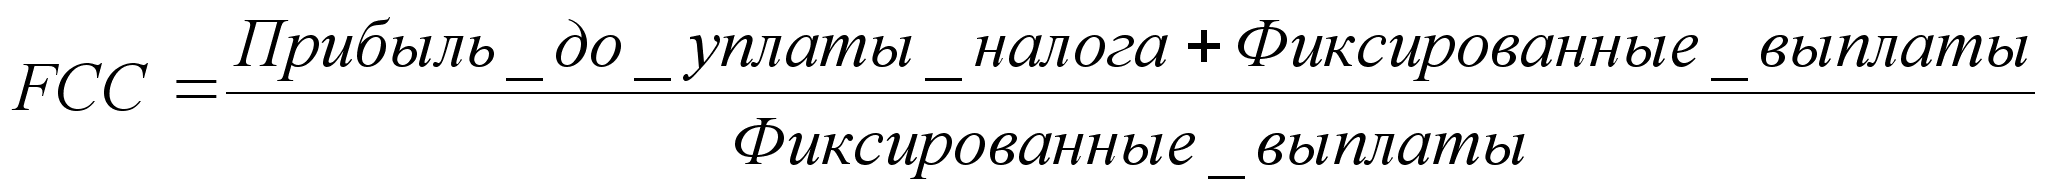
Рыночные коэффициенты
Кроме коэффициентов, характеризующих финансовую отчетность показателей, существуют также показатели, характеризующие обращение акций компании на открытом рынке. Эти показатели являются регулярно публикуемыми и предназначены для принятия инвестиционных решений участниками рынка акций.
К наиболее часто используемым относятся следующие коэффициенты:
К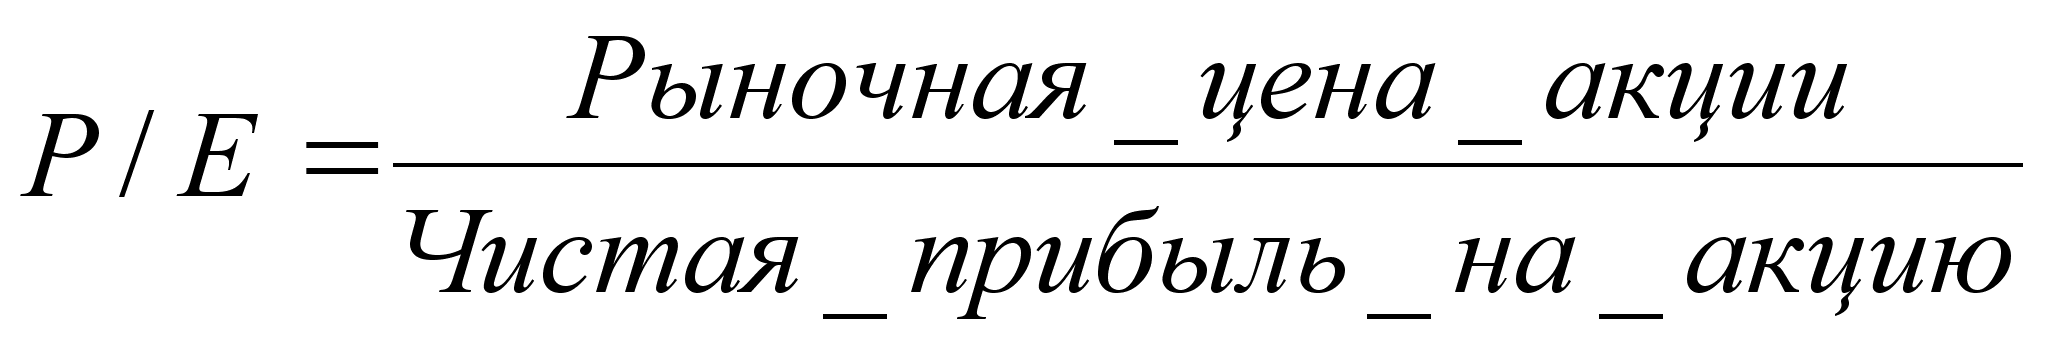
оэффициент
"цена/прибыль
на акцию"
Ставка дивидендных выплат
Этот показатель отражает политику компании в отношении дивидендных выплат. Ставка дивидендных выплат может служить критерием для включения акций в инвестиционный портфель.
Коэффициент "капитализация/балансовая стоимость"
П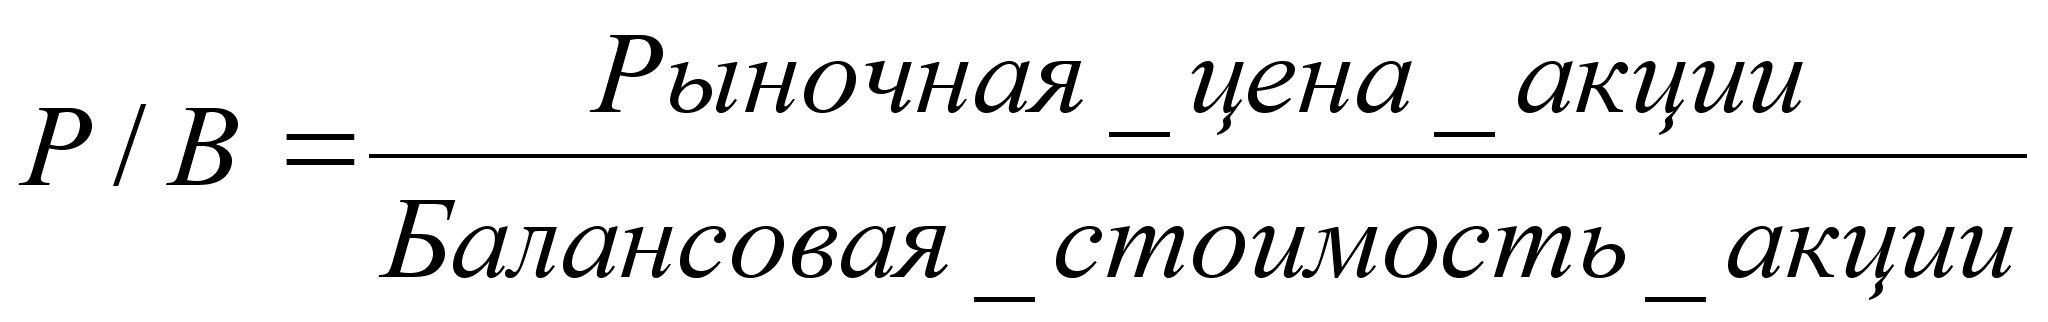
од
балансовой
стоимостью
акции понимается
отношение
собственных
средств компании
и числа выпущенных
акций.
Понятие финансового механизма предприятия и его основные модели (финансовый механизм как совокупность финансовых методов, финансовых рычагов, правового, нормативного и информационного обеспечения: модель финансового механизма предприятия, основанная на формировании прибыли.)
Управление финансами предприятия осуществляется с помощью финансового механизма, который состоит из 2 подсистем: управляющей и управляемой.
Управляющей подсистемой финансового менеджмента (т.е. субъектом управления) является финансовая служба, ее отделы и финансовые тендеры. В качестве основного объекта управления в фин. менеджменте выступает денежный оборот предприятия, как непрерывный поток денежных выплат и поступлений, проходящий через расчетный и др. счета предприятия. Управлять денежным оборотом – это значит предвидеть его возможные состояния в ближайшей и отдаленной перспективе, уметь определить объем и интенсивность поступлений и расходование денежных средств.
Финансовый механизм предприятия – это система управления финансовыми отношениями через финансовые рычаги с помощью финансовых методов.
Элементами фин. механизма выступают: финансовые отношения, финансовые рычаги, фин. методы, правовое, информационное, методическое обеспечение финансового управления.
Необходимыми условиями эффективного функционирования фин. механизма являются:
Многообразие форм собственности
Наличие рынков товара, труда и капитала
Самофинансирование предприятия
Свобода предпринимательства и самостоятельность в принятии решений
Рыночное ценообразование и конкуренция
Регламентация государственного вмешательства в деятельность организации
Наличие правого обеспечения
Финансовые рычаги – это набор финансовых показателей, через которые управляющая система может оказывать воздействие на ход деятельности предприятия. Они включают: прибыль, доход, финансовые санкции, дивиденды, проценты, налоги и т.д.
Финансовые методы – финансовый учет, финансовый анализ, финансовое планирование. фин. регулирование, контроль.
Основу