Совершенствование организационной структуры типографии "Суворовский натиск"
Преимущества и недостатки структуры, ориентированной на покупателя, в общем те же, что и у продуктовойструктуры, если учесть различия, связанные с разной целевой функцией.
Региональная организационная структура. Если деятельность организации охватывает большие географические зоны, особенно в международном масштабе, то может оказаться целесообразной структура организации по территориальному принципу, т.е. по месту расположения ее подразделений. Региональная структура облегчает решение проблем, связанных с местным законодательством, обычаями и нуждами потребителей. Такой подход упрощает связь организации с клиентами, а также между членами организации. Примером использования региональной структуры в некоммерческой организации могут служить правительственные учреждения (в особенности такие как Налоговая служба, которые постоянно имеют дело со своими клиентами). Относительные преимущества и недостатки региональных организационных структур аналогичны тем, которые присущи структурам, ориентированным на продукты и потребителей18.
Различные типы дивизиональной структуры имеют одни и те же преимущества и недостатки, потому что имеют одну цель – обеспечить более эффективную реакцию организации на тот или иной фактор окружающей среды. Продуктовая структура позволяет легко справляться с разработкой новых видов продукции. Исходя из соображений конкуренции, совершенствования технологии или удовлетворения потребностей покупателей, региональная структура позволяет организации более эффективно учитывать местное законодательство, социально-экономическую систему и рынки по мере географического расширения ее рыночных зон. Что касается структуры, ориентированной на потребителя, она дает организации возможность наиболее эффективно учитывать запросы тех потребителей, от которых она более всего зависит. Таким образом, выбор дивизиональной структуры должен быть основан на том, какой из этих факторов наиболее важен с точки зрения обеспечения реализации стратегических планов организации и достижения ее целей. В США разные дивизиональные структуры организации убедительно демонстрируют свою эффективность на протяжении многих лет. В 60-е годы такая структура стала использоваться и в европейских коммерческих организациях, ранее применявших традиционные структуры.
1.3 Факторы, обуславливающие организационные структуры
Структуры управления во многих организациях сложились больше исторически, чем в результате целенаправленных усилий по их формированию и улучшению. Несмотря на это, можно выделить два типовых подхода, получившие наибольшее распространение. Первый — это формирование структуры управления исходя из внутреннего строения организаций, разделения работ и рационализации управления — иерархический тип. Второй исходит из необходимости постоянного приспособления структуры управления к условиям внешней среды, получивший название органического. При первом подходе главное внимание уделялось разделению труда на отдельные функции и соответствию ответственности работников управления предоставляемым полномочиям. В течение многих десятилетий организации создавали формальные структуры управления, которые получили название иерархических, или бюрократических19.
Концепция иерархической структуры была сформулирована немецким социологом Максом Вебером, разработавшим нормативную модель рациональной бюрократии. Она содержала следующие принципиальные положения20:
четкое разделение труда, следствием которого является необходимость использования квалифицированных специалистов по каждой должности;
иерархичность управления, при которой нижестоящий уровень подчиняется и контролируется вышестоящим;
наличие формальных правил и норм, обеспечивающих однородность выполнения менеджерами своих задач и обязанностей;
дух формальной обезличенности, с которым официальные лица выполняют свои обязанности;
осуществление найма на работу в соответствии с квалификационными требованиями к данной должности. Объективный характер управленческих решений выступал в качестве гаранта рациональности такой структуры.Органический тип структуры управления отвергает необходимость в детальном разделении труда по видам работ и формирует такие отношения между участниками процесса управления, которые диктуются не структурой, а характером решаемой проблемы.
Главным свойством таких структур, известных в практике управления как гибкие и адаптивные, является присущая им способность сравнительно легко менять свою форму, приспосабливаться к новым условиям, органически вписываться в систему управления. Эти структуры ориентируются на ускоренную реализацию сложных программ и проектов в рамках крупных предприятий и объединений, целых отраслей и регионов. Как правило, они формируются на временной основе, т.е. на период реализации проекта, программы, решения проблемы или достижения поставленных целей. Органический тип в отличие от иерархического представляет собой децентрализованную организацию управления, для которой характерны: отказ от формализации и бюрократизации процессов и отношений, сокращение числа иерархических уровней, высокий уровень горизонтальной интеграции между персоналом, ориентация культуры взаимоотношений на кооперацию, взаимную информированность (для создания общей системы знаний, помогающей решать проблемы организации быстрее и эффективнее) и самодисциплину.
Разновидностями органического типа структур являются проектные, матричные, программно-целевые, бригадные формы организации управления.21
Решение вопроса о виде структуры управления, ее построении или модификации — это процесс адаптации структуры к внешним условиям (требованиям потребителя и рынка, общества, государственных органов и т.д.) и внутренним факторам развития организации (ее ресурсам, технологии, организации производства и труда, процессам принятия управленческих решений и т.п.). Поэтому выбор типа и вида структуры управления, на которую следует ориентироваться в конкретных условиях организации, осуществляется с учетом ситуационных факторов, к которым относятся: стратегия развития организации, ее размеры, технологии, характеристики окружающей среды.
Таблица 1.2 - Сравнительные характеристики типов структур управления22
|
Иерархический тип |
Органический тип |
| Четко определенная иерархия | Постоянные изменения лидеров (групповых или индивидуальных) в зависимости от решаемых проблем |
| Система обязанностей и прав | Система норм и ценностей, формируемая в процессе обсуждений и согласований |
| Разделение каждой задачи на ряд процедур | Процессный подход к решению проблем |
| Обезличенность во взаимоотношениях |
Возможность самовыражения, Саморазвития |
| Жесткое разделение трудовых функций |
Временное закрепление работы за Интегрированными проектными группами |
Стратегия предопределяет структуру управления, которая должна соответствовать намеченным ею изменениям. Если организация приняла план инновационного пути развития, ей потребуется ввести гибкую структуру управления. Если же стратегия нацелена на максимальное сокращение затрат, ей в большей мере подойдет иерархическая структура. Исследования показывают, что стратегия предопределяет характер структуры прежде всего для организации в целом. На уровне подразделений и служб влияние стратегии на структуру ощущается в меньших размерах.
Размеры организации оказывают большое влияние на выбор структуры управления. Как правило, чем больше людей занято на предприятии, тем более вероятно применение структуры иерархического типа, при которой с помощью соответствующих механизмов обеспечиваются координация и контроль их деятельности.
Технологии являются важным фактором, оказывающим воздействие на структуру управления. При рутинном характере технологий чаще всего применяются иерархические структуры; технологии, связанные с неопределенностью, требуют органического построения структур управления. Наибольшее влияние технологии оказывают на структуру тех подразделений организации, которые непосредственно связаны с производством продукции и услуг.
Воздействие окружающей среды на выбор структуры управления разных организаций предопределяется характером и теснотой связи между ними. Чем более динамичным является окружение, тем большей приспособляемости требует оно от организации. Чаще всего эта связь выражается в применении различных комбинаций иерархического и органического типов структур управления.
Решая вопрос о том, какие отделы и службы должны быть в структуре управления, организации учитывают разделение работ, принятое в структуре организации. Выбор той или иной формы разделения работ зависит от размера и стадии жизненного цикла организации, а также от характера и разнообразия видов ее деятельности. Увеличение ассортимента выпускаемой продукций и видов деятельности вызывает необходимость пересмотра разделения работ среди управленческого персонала. Так, если организация производит один вид продукции или услуг, она может эффективно использовать функциональное разделение управленческих работ и централизованный подход к принятию решений. Рост разнообразия видов деятельности может потребовать отказаться от такой структуры и рассмотреть возможность продуктового, географического или рыночного подходов к разделению работ с одновременным повышением уровня децентрализации принятия решений и изменением механизмов координации.23
ГЛАВА 2. АНАЛИЗ ОРГАНИЗАЦИОННОЙ СТРУКТУРЫ УПРАВЛЕНИЯ ТИПОГРАФИИ «СУВОРОВСКИЙ НАТИСК» Г, ХАБАРОВСК
2.1 Общая характеристика типографии «Суворовский натиск» г. Хабаровск
Государственное предприятие «Издательство и типография газеты Краснознаменского Дальневосточного военного округа учреждено приказом Комитетом по управлению государственным имуществом Хабаровского края в связи с необходимостью приведения организационно- правовой формы предприятия и содержания Устава в соответствии с требованиями действующего законодательства Российской Федерации и является правопреемником государственного предприятия с таким же наименованием, созданного по решению Главного Политического управления Российской Армии и Военно- Морского Флота № 44 от 20 апреля 1970 года.
Предприятие находится в государственной собственности Российской Федерации.
Официальное полное наименование предприятия: «Издательство и типография газеты Краснознаменского Дальневосточного военного округа «Суворовский натиск».
Официальное сокращенное наименование предприятия: типография газеты «Суворовский натиск».
Предприятие является хозяйствующим субъектом с правом юридического лица, имеет самостоятельный баланс, расчетный и иные счета в учреждениях банков, печать со своим наименованием, бланки, фирменное наименование.
Предприятие создано и осуществляет свою деятельность в соответствии с законодательством Российской Федерации и Уставом деятельности (приложение 1).
Предприятие осуществляет свою производственно- хозяйственную деятельность с целью получения прибыли, отвечает за результаты своей деятельности и выполнения обязательств перед поставщиками, потребителями, бюджетом, банками, всем принадлежащим ему на праве хозяйственного ведения имуществом.
Предприятие от своего имени приобретает имущественные и неимущественные права и несет обязанности, выступает истцом и ответчиком суде, арбитражном и третейском суде в соответствии с законодательством Российской Федерации.
Предприятие отвечает по обязательствам государства и его органов. Государство , его органы не отвечают по обязательствам предприятия.
Местонахождение предприятия:
680038, г. Хабаровск, ул. Запарина – 124.
С целью получения прибыли предприятие реализует продукцию, выполняет работы Ии оказывает услуги.
Предприятие осуществляет следующие виды деятельности:
- выпуск печатной продукции;
- осуществление посреднической и коммерческой деятельности в России и за рубежом;
- оказание услуг производственного и непроизводственного характера юридическим и физическим лицам;
- социальное развитие коллектива.
Имущество предприятия находится в государственной собственности Российской Федерации и закрепляется за предприятием на праве хозяйственного ведения.
Предприятие строит свои взаимоотношения с другими физическими и юридическими лицами во всех сферах деятельности исключительно на основе договоров. В своей деятельности предприятие учитывает интересы потребителей, их требования к качеству продукции, работ и услуг.
Предприятие свободно в выборе формы и предмета хозяйственных договоров и обязательств, любых других условий хозяйственных взаимоотношений, не противоречащих законодательству РФ,
Предприятие реализует продукцию, работы и услуги по ценам и тарифам, установленным предприятием.
Для выполнения уставных целей предприятие имеет право:
- создавать дочернее предприятие;
- создавать филиалы;
- осуществлять коммерческую деятельность;
- приобретать и арендовать основные средства;
- осуществлять внешнеэкономическую деятельность;
- осуществлять материально- техническое обеспечение производства;
- планировать свою деятельность;
- использовать чистую прибыль;
- определять штатное расписание.
Управление предприятием осуществляется в соответствии с законодательством Российской Федерации и Уставом предприятия.
Прекращение деятельности предприятия может осуществляться в виде го ликвидации либо реорганизации.
2.2 Анализ хозяйственной деятельности типографии «Суворовский натиск» г. Хабаровск
Анализ хозяйственной деятельности предприятия проводим по данным бухгалтерской отчетности предприятия, представленным в приложениях 2-16. В таблице 2.1 представлена динамика статей актива баланса предприятия за 2002- 2004 годы.
Таблица 2.1 - Динамика статей актива баланса «Суворовский натиск» за 2002- 2004 годы
| Наименование статей | Значение, тыс. руб. | Динамика (конец года), тыс. руб. | Темп роста, % | |||||||
| 2002 | 2003 | 2004 | ||||||||
| начало | конец | начало | конец | начало | конец | 2003 к 2002 | 2004 к 2003 | 2003 к 2002 | 2004 к 2003 | |
| 1. ВНЕОБОРОТНЫЕ АКТИВЫ | ||||||||||
| Нематериальные активы | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Основные средства | 879 | 878 | 878 | 877 | 877 | 634 | -1 | -243 | 99,9 | 72,3 |
| ИТОГО ПО РАЗДЕЛУ 1 | 879 | 878 | 878 | 877 | 877 | 634 | -1 | -243 | 99,9 | 72,3 |
| 2. ОБОРОТНЫЕ АКТИВЫ | ||||||||||
| Запасы | 903 | 920 | 920 | 1070 | 1070 | 1468 | 150 | 398 | 116,3 | 137,2 |
| сырье и материалы | 658 | 553 | 553 | 510 | 510 | 532 | -43 | 22 | 92,2 | 104,3 |
| готовая продукция | 248 | 364 | 364 | 560 | 560 | 936 | 196 | 376 | 153,8 | 167,1 |
| расходы будущих периодов | 17 | 3 | 3 | 0 | 0 | 0 | -3 | 0 | 0,0 | 0,0 |
| прочие запасы и затраты | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0,0 | 0,0 |
| НДС | 250 | 270 | 270 | 285 | 285 | 266 | 15 | -19 | 105,6 | 93,3 |
| Краткосрочная дебиторская задолженность | 550 | 572 | 572 | 553 | 553 | 324 | -19 | -229 | 96,7 | 58,6 |
| покупатели и заказчики | 152 | 207 | 207 | 50 | 50 | 321 | -157 | 271 | 24,2 | 642,0 |
| авансы выданные | ||||||||||
| прочие дебиторы | 398 | 365 | 365 | 503 | 503 | 3 | 138 | -500 | 137,8 | 0,6 |
| Краткосрочные финансовые вложения | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0,0 | 0,0 |
| Денежные средства | 298 | 528 | 528 | 776 | 776 | 429 | 248 | -347 | 147,0 | 55,3 |
| касса | 1 | 4 | 4 | 4 | 4 | 4 | 0 | 0 | 100,0 | 100,0 |
| расчетные счета | 297 | 524 | 524 | 772 | 772 | 425 | 248 | -347 | 147,3 | 55,1 |
| ИТОГО ПО РАЗДЕЛУ 2 | 2001 | 2290 | 2290 | 2684 | 2684 | 2487 | 394 | -197 | 117,2 | 92,7 |
| БАЛАНС | 2880 | 3168 | 3168 | 3561 | 3561 | 3121 | 393 | -440 | 112,4 | 87,6 |
Из таблицы 2.1 выявлены следующие тенденции:
- основные средства в 2003 году снизились на 1 тыс. руб. или на 0,1%, а в 2004 году – на 243 тыс. руб. или на 28%;
- запасы в 2003 году выросли на 150 тыс. руб. или на 16,3 %, а в 2004 году – на 398 тыс. руб. или на 37,2%;
- НДС в 2002 году вырос на 15 тыс. руб. или на 5,6 %, а в 2004 году – снизился на 19 тыс. руб. или на 6,7 %;
- краткосрочная дебиторская задолженность в 2003 году снизилась на 19 тыс. руб. или на 3,3 %, а в 2004 году – на 229 тыс. руб. или на 41,4%;
- денежные средства в 2003 году выросли на 248 тыс. руб. или на 47%, а в 2004 году – снизились на 347 тыс. руб. или на 44,7%;
- оборотные активы предприятия в 2003 году выросли на 394 тыс. руб. или на 17,2%, а в 2004 году – снизились на 197 тыс. руб. или на 7,3%;
- баланс предприятия в 2003 году вырос на 393 тыс. руб. или на 12,4%, а в 2004 году – снизился на 440 тыс. руб. или на 13%;
В таблице 2.2 отражена динамика структуры актива организации.
Таблица 2.2 - Динамика структуры актива «Суворовский натиск» в 2002- 2004 годах
| Наименование статей | Значение, тыс. руб. | Динамика (конец года), тыс. руб. | ||||||
| 2002 | 2003 | 2004 | ||||||
| начало | конец | начало | конец | начало | конец | 2003 к 2002 | 2004 к 2003 | |
| 1. ВНЕОБОРОТНЫЕ АКТИВЫ | ||||||||
| Нематериальные активы | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Основные средства | 30,5 | 27,7 | 27,7 | 24,6 | 24,6 | 20,3 | -3,1 | -4,3 |
| ИТОГО ПО РАЗДЕЛУ 1 | 30,5 | 27,7 | 27,7 | 24,6 | 24,6 | 20,3 | -3,1 | -4,3 |
| 2. ОБОРОТНЫЕ АКТИВЫ | ||||||||
| Запасы | 31,4 | 29,0 | 29,0 | 30,0 | 30,0 | 47,0 | 1,0 | 17,0 |
| сырье и материалы | 22,8 | 17,5 | 17,5 | 14,3 | 14,3 | 17,0 | -3,1 | 2,7 |
| готовая продукция | 8,6 | 11,5 | 11,5 | 15,7 | 15,7 | 30,0 | 4,2 | 14,3 |
| расходы будущих периодов | 0,6 | 0,1 | 0,1 | 0,0 | 0,0 | 0,0 | -0,1 | 0,0 |
| прочие запасы и затраты | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| НДС | 8,7 | 8,5 | 8,5 | 8,0 | 8,0 | 8,5 | -0,5 | 0,5 |
| Краткосрочная дебиторская задолженность | 19,1 | 18,1 | 18,1 | 15,5 | 15,5 | 10,4 | -2,5 |
-5,1 |
| покупатели и заказчики | 5,3 | 6,5 | 6,5 | 1,4 | 1,4 | 10,3 | -5,1 | 8,9 |
| авансы выданные | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| прочие дебиторы | 13,8 | 11,5 | 11,5 | 14,1 | 14,1 | 0,1 | 2,6 | -14,0 |
| Краткосрочные финансовые вложения | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Денежные средства | 10,3 | 16,7 | 16,7 | 21,8 | 21,8 | 13,7 | 5,1 | -8,0 |
| касса | 0,0 | 0,1 | 0,1 | 0,1 | 0,1 | 0,1 | 0,0 | 0,0 |
| расчетные счета | 10,3 | 16,5 | 16,5 | 21,7 | 21,7 | 13,6 | 5,1 | -8,1 |
| ИТОГО ПО РАЗДЕЛУ 2 | 69,5 | 72,3 | 72,3 | 75,4 | 75,4 | 79,7 | 3,1 | 4,3 |
| БАЛАНС | 100,0 | 100,0 | 100,0 | 100,0 | 100,0 | 100,0 | 0,0 | 0,0 |
Из таблицы 2.2 заметны следующие тенденции:
- наибольшую долю в структуре активов организации в 2002 году занимали запасы (29%), в 2003 году – запасы (30%), в 2004 году тоже запасы (47%);
- доля основных средств в 2003 году упала с 27,7% до 24,6%, или на 3,1%, а в 200 4году еще на 4,3%;
- доля запасов в 2003 году выросла с 29 до 30 % , а в 2004 году – еще на 17% до 47%;
- доля НДС в 2003 году упала с 8,5% до 8%, а в 2004 году – выросла на 0,5 % до 8,5%;
- доля краткосрочной задолженности в 2003 году упала с 18,1% до 15,5% , а в 2004 году – до 10,4%;
- при этом доля денежных средств в структуре активов в 2003 году выросла с 16,7% до 21,8% на 5,1%, а в 2004 году – упала на 8% до 13,7%.
В таблице 2.3 представлена динамика статей пассива организации за 2002- 2004 годы
Таблица 2.3 - Динамика источников средств предприятия «Суворовский натиск» за 2002-2004 годы
| Наименование статей | Значение, тыс. руб. | Динамика (конец года), тыс. руб. | Темп роста, % | |||||||
| 2002 | 2003 | 2004 | ||||||||
| начало | конец | начало | конец | начало | конец | 2003 к 2002 | 2004 к 2003 | 2003 к 2002 | 2004 к 2003 | |
| 3. КАПИТАЛ И РЕЗЕРВЫ | ||||||||||
| Уставной капитал | 1 | 1 | 1 | 1 | 1 | 1 | 0 | 0 | 100,0 | 100,0 |
| Добавочный капитал | 840 | 840 | 840 | 840 | 840 | 662 | 0 | -178 | 100,0 | 78,8 |
| Нераспределенная прибыль прошлых лет | 855 | 515 | 515 | -515 | 0 | 0,0 | 0,0 | |||
| Непокрытый убыток прошлых лет | -38 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0,0 | 0,0 |
| Нераспределенная прибыль отчетного года | 462 | 462 | 842 | 842 | 577 | 380 | -265 | 182,3 | 68,5 | |
| Непокрытый убыток отчетного года | -19 | -19 | 19 | 0 | 0,0 | 0,0 | ||||
| ИТОГО ПО РАЗДЕЛУ 3 | 1658 | 1799 | 1799 | 1683 | 1683 | 1240 | -116 | -443 | 93,6 | 73,7 |
| 4. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0,0 | 0,0 |
| 5. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||||||||||
| Займы и кредиты | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0,0 | 0,0 |
| Кредиторская задолженность | 1222 | 1369 | 1369 | 1734 | 1734 | 1447 | 365 | -287 | 126,7 | 83,4 |
| поставщики подрядчики | 228 | 64 | 64 | 1290 | 1290 | 195 | 1226 | -1095 | 2015,6 | 15,1 |
| задолженность перед персоналом | 117 | 245 | 245 | 152 | 152 | 217 | -93 | 65 | 62,0 | 142,8 |
| перед государственными внебюджетными фондами | 33 | 8 | 8 | 101 | 101 | 107 | 93 | 6 | 1262,5 | 105,9 |
| перед бюджетом | 26 | 156 | 156 | 120 | 120 | 56 | -36 | -64 | 76,9 | 46,7 |
| авансы полученные | 818 | 718 | 718 | 71 | 71 | 892 | -647 | 821 | 9,9 | 1256,3 |
| Доходы будущих периодов | 0 | 178 | 178 | 144 | 144 | 434 | -34 | 290 | 80,9 | 301,4 |
| ИТОГО ПО РАЗДЕЛУ 5 | 1222 | 1369 | 1369 | 1878 | 1878 | 1881 | 509 | 3 | 137,2 | 100,2 |
| БАЛАНС | 2880 | 3168 | 3168 | 3561 | 3561 | 3121 | 393 | -440 | 112,4 | 87,6 |
Из таблицы 2.3 заметны следующие тенденции:
- уставной капитал организации равен 1тыс. руб.;
- добавочный капитал организации в 2003 году был равен 840 тыс. руб., а в 2004 году снизился на 178 тыс. руб.;
- общая сумма капитала и резервов предприятия в 2003 году снизилась на 116 тыс. руб. или на 6,4%, а в 2004 году – на 443 тыс. руб. или на 26,3%;
- кредиторская задолженность предприятия в 2003 году выросла на 365 тыс. руб. или на 26,7%, а в 2004 году снизилась на 287 тыс. руб. или на 16,6%;
- доходы будущих периодов в 2003 году снизились на 34 тыс. руб. или на 19%, а в 2004 году – выросли на 290 тыс. руб. или в 3 раза;
- краткосрочные обязательства организации в 2003 году выросли на 509 тыс. руб. или на 37,2%, а в 2004 году – на 3 тыс. руб. или на 0,2%.
В таблице 2.4 отражена динамика структуры пассива организации.
Таблица 2.4 - Динамика структуры пассива «Суворовский натиск» в 2002-2004 годах
| Наименование статей | Значение, тыс. руб. | Динамика (конец года), тыс. руб. | ||||||
| 2002 | 2003 | 2004 | ||||||
| начало | конец | начало | конец | начало | конец | 2003 к 2002 | 2004 к 2003 | |
| 3. КАПИТАЛ И РЕЗЕРВЫ | ||||||||
| Уставной капитал | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Добавочный капитал | 29,2 | 26,5 | 26,5 | 23,6 | 23,6 | 21,2 | -2,9 | -2,4 |
| Нераспределенная прибыль прошлых лет | 29,7 | 16,3 | 16,3 | 0,0 | 0,0 | 0,0 | -16,3 | 0,0 |
| Непокрытый убыток прошлых лет | -1,3 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Нераспределенная прибыль отчетного года | 0,0 | 14,6 | 14,6 | 23,6 | 23,6 | 18,5 | 9,1 | -5,2 |
| Непокрытый убыток отчетного года | 0,0 | -0,6 | -0,6 | 0,0 | 0,0 | 0,0 | 0,6 | 0,0 |
| ИТОГО ПО РАЗДЕЛУ 3 | 57,6 | 56,8 | 56,8 | 47,3 | 47,3 | 39,7 | -9,5 | -7,5 |
| 4. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| 5. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Займы и кредиты | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Кредиторская задолженность | 42,4 | 43,2 | 43,2 | 48,7 | 48,7 | 46,4 | 5,5 | -2,3 |
| поставщики подрядчики | 7,9 | 2,0 | 2,0 | 36,2 | 36,2 | 6,2 | 34,2 | -30,0 |
| задолженность перед персоналом | 4,1 | 7,7 | 7,7 | 4,3 | 4,3 | 7,0 | -3,5 | 2,7 |
| перед государственными внебюджетными фондами | 1,1 | 0,3 | 0,3 | 2,8 | 2,8 | 3,4 | 2,6 | 0,6 |
| перед бюджетом | 0,9 | 4,9 | 4,9 | 3,4 | 3,4 | 1,8 | -1,6 | -1,6 |
| авансы полученные | 28,4 | 22,7 | 22,7 | 2,0 | 2,0 | 28,6 | -20,7 | 26,6 |
| Доходы будущих периодов | 0,0 | 5,6 | 5,6 | 4,0 | 4,0 | 13,9 | -1,6 | 9,9 |
| ИТОГО ПО РАЗДЕЛУ 5 | 42,4 | 43,2 | 43,2 | 52,7 | 52,7 | 60,3 | 9,5 | 7,5 |
| БАЛАНС | 100,0 | 100,0 | 100,0 | 100,0 | 100,0 | 100,0 | 0,0 | 0,0 |
Из таблицы 2.4 заметны следующие тенденции:
- доля уставного капитала ничтожно мала и не изменилась;
- доля добавочного капитала в 2003 году упала с 26,5 % до 23,6% на 2,9%, а в 2004 году – еще на 2,4%;
- доля общей суммы капитала и резервов в 2003 году упала с 56,8% до 47,3% или на 9,5%, а в 2004 году –еще на 7,5%;
- доля кредиторской задолженности в 2003 году выросла с 43,2% до 48,7% или на 5,5% , а в 2004 году – упала на 2,3%;
- доля доходов будущих периодов в 2003 году упала на 1,6%, а в 2004 году – выросла на 9,9%.
Таблица 2.5 - Динамика финансовых результатов деятельности «Суворовский натиск» в 2002-2004 годах
| Наименование статей | Значение, тыс. руб. | Динамика, тыс. руб. | Темп роста, % | ||||
| 2002 | 2003 | 2004 | 2003 к 2002 | 2004 к 2003 | 2003 к 2002 | 2004 к 2003 | |
| Выручка от реализации | 3920 | 4472 | 5588 | 552 | 1116 | 114,1 | 125,0 |
| Себестоимость | 3282 | 4058 | 5920 | 776 | 1862 | 123,6 | 145,9 |
| Валовая прибыль | 638 | 414 | 332 | -224 | -82 | 64,9 | 80,2 |
| Прибыль от продаж | 638 | 414 | 332 | -224 | -82 | 64,9 | 80,2 |
| Операционные доходы | 0 | 0 | 0 | 0 | 0 | 0,0 | 0,0 |
| Операционные расходы | 0 | 0 | 0 | 0 | 0 | 0,0 | 0,0 |
| Внереализационные доходы | 0 | 57 | 0 | 57 | -57 | 0,0 | 0,0 |
| Внереализационные расходы | 22 | 76 | 18 | 54 | -58 | 345,5 | 23,7 |
| Прибыль до налогообложения | 616 | 395 | 350 | -221 | -45 | 64,1 | 88,6 |
| Текущий налог на прибыль | 154 | 98 | 0 | -56 | -98 | 63,6 | 0,0 |
| Чистая прибыль | 462 | 297 | 350 | -165 | 53 | 64,3 | 117,8 |
Из таблицы 2.5 заметны следующие тенденции:
- выручка от реализации в 2003 году выросла на 552 тыс. руб. или на 14,1%, а в 2004 году – на 1116 тыс. руб. или на 25%. Рост значения выручки свидетельствует о расширении деятельности предприятия в 2004 году;
- себестоимость в 2003 году выросла на 776 тыс. руб. или на 23,6%, а в 2004 году – еще на1862 тыс. руб. или на 45,9%;
- валовая прибыль в 2003 году снизилась на 224 тыс. руб. или на 18%, а в 2004 году – на 82 тыс. руб. или на 35%;
- прибыль до налогообложения в 2003 году упала на 221 тыс. руб. или на 55% , а в 2004 году - на 45 тыс. руб. или на 36%;
- чистая прибыль в 2003 году упала на 165 тыс. руб. или на 47 %, а в 2004 году – выросла на 53 тыс. руб. или на 17,8%.
Таким образом, в организации чистая прибыль имеет положительное значение, однако в 2003 году она меньше ,ч ем в 2002 году, а в 2004 году снова наблюдается динамка ее роста.
В таблице 2.6 проводится анализ движения денежных средств предприятия.
Таблица 2.6 - Динамика движения денежных средств «Суворовский натиск» в 2002-2004 годах
| Наименование статей | Значение, тыс. руб. | Динамика, тыс. руб. | Темп роста, % | ||||
| 2002 | 2003 | 2004 | 2003 к 2002 | 2004 к 2003 | 2003 к 2002 | 2004 к 2003 | |
| 1. Остаток денежных средств на начало периода | 297 | 528 | 776 | 231 | 248 | 177,8 | 147,0 |
| 2. Поступило денежных средств | 6780 | 7026 | 8657 | 246 | 1631 | 103,6 | 123,2 |
| выручка | 4179 | 5504 | 5068 | 1325 | -436 | 131,7 | 92,1 |
| авансы полученные | 896 | 1522 | 3589 | 626 | 2067 | 169,9 | 235,8 |
| бюджетные ассигнования | 1705 | 0 | 0 | -1705 | 0 | 0,0 | 0,0 |
| 3. Направлено денежных средств | 6549 | 6778 | 9004 | 229 | 2226 | 103,5 | 132,8 |
| оплата товаров | 1671 | 2604 | 4186 | 933 | 1582 | 155,8 | 160,8 |
| оплата труда | 1958 | 2285 | 2244 | 327 | -41 | 116,7 | 98,2 |
| отчисления в гос внебюджетные фонды | 655 | 0 | 0 | -655 | 0 | 0,0 | 0,0 |
| расчеты с бюджетом | 2098 | 1789 | 1405 | -309 | -384 | 85,3 | 78,5 |
| прочие выплаты | 167 | 100 | 1169 | -67 | 1069 | 59,9 | 1169,0 |
| 4. Остаток денежных средств на конец периода | 528 | 776 | 429 | 248 | -347 | 147,0 | 55,3 |
Из таблицы 2.6 заметны следующие тенденции:
- рост денежных поступлений в организации в 2003 году на 246 тыс. руб. или на 3,6% , а в 2004 году – на 1631 тыс. руб. или на 23,2%;
- рост денежных отчислений в 2003 году на 229 тыс. руб. или на 3,5%, а в 2004 году – на 2226 тыс. руб. или на 32,8%.
В таблице 2.7. отражена структура основных фондов организации в 2002-2004 годах
Таблица 2.7 - Структура основных фондов организации в 2002-2004 годах
| Показатель | Значение, тыс. руб. | Динамика, тыс. руб. | Темп роста, % | ||||
| 2002 | 2003 | 2004 | 2003 к 2002 | 2004 к 2003 | 2003 к 2002 | 2004 к 2003 | |
| Машины и оборудование | 400 | 425 | 406 | 25 | -19 | 106,3 | 95,5 |
| Производственный и хоз инвентарь | 677 | 695 | 516 | 18 | -179 | 102,7 | 74,2 |
| ИТОГО | 1077 | 1120 | 922 | 43 | -198 | 104,0 | 82,3 |
| в том числе | 922 | 0 | 922 | 0,0 | 0,0 | ||
| производственные | 1077 | 1120 | 43 | -1120 | 104,0 | 0,0 | |
Данные таблицы 2.7 более наглядно отражены на рис. 2.1
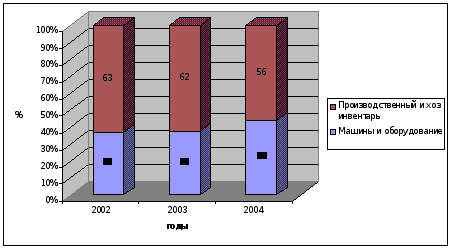
Рисунок 2.1. - Структура основных фондов «Суворовский натиск» в 2002-2004 годах
Как видно из рис.2.1, в 200 2 году наибольшую долю в структуре основных фондов организации занимал производственный инвентарь (63%), а остальное – машины и оборудование (37%), а в 2003 году доля инвентаря уменьшилась до 62%, в 2004 году - до 56%. При этом доля машин и оборудования в 203 году выросла до 38%, а в 2004 году – до 44%.
Таблица 2.8 - Структура материальных затрат предприятия в 2002- 2004 годах
| Наименование показателя | Значение, тыс. руб. | Динамика, тыс. руб. | Темп роста, % | ||||
| 2002 | 2003 | 2004 | 2003 к 2002 | 2004 к 2003 | 2003 к 2002 | 2004 к 2003 | |
| Материальные затраты | 828 | 931 | 1062 | 103 | 131 | 112,4 | 114,1 |
| сырье и материалы | 828 | 931 | 1062 | 103 | 131 | 112,4 | 114,1 |
| оплата труда | 1858 | 2285 | 2415 | 427 | 130 | 123,0 | 105,7 |
| отчисления на соц нужды | 647 | 637 | 859 | -10 | 222 | 98,5 | 134,9 |
| амортизация | 43 | 44 | 45 | 1 | 1 | 102,3 | 102,3 |
| прочие затраты | 1851 | 1643 | 1548 | -208 | -95 | 88,8 | 94,2 |
| ИТОГО по элементам затрат | 5277 | 5540 | 5929 | 263 | 389 | 105,0 | 107,0 |
Из таблицы 2.8. заметны следующие тенденции:
- в 2003 году рост затрат на материалы на 103 тыс. руб. или на 12,4%, а в 2004 году – на 131 тыс. руб. или на 14,1%;
- затраты на оплату труда выросли в 2003 году на 427 тыс. руб. или на 23%, а в 2004 году – на 130 тыс. руб. или на 5,7%;
- амортизация в 2003 году выросла на 1 тыс. руб. или на 2,3%, а в 2004 году – на 1 тыс. руб. или на 2,3%;
- в целом сумма затрат в 2003 году выросла на 263 тыс. руб. или на 5%, а в 2004 году – на 389 тыс. руб. или на 7%.
В таблице 2.9. отражены основные показатели деятельности предприятия за 2002-2004 годы
Таблица 2.9 - Динамика основных показателей деятельности «Суворовский натиск» в 2002-2004 годах
| № пп | Показатели | Значения, тыс. руб. | Динамика, тыс. руб. | Темп роста, % | ||||
| 2002 | 2003 | 2004 | 2003 к 2002 | 2004 к 2003 | 2003 к 2002 | 2004 к 2003 | ||
| 1 | Основные средства | 878,0 | 877,0 | 634,0 | -1,0 | -243,0 | 99,9 | 72,3 |
| 2 | Оборотные активы | 2290,0 | 2684,0 | 2487,0 | 394,0 | -197,0 | 117,2 | 92,7 |
| 3 | Собственный капитал | 1799,0 | 1683,0 | 1240,0 | -116,0 | -443,0 | 93,6 | 73,7 |
| 4 | Выручка от реализации | 3920,0 | 4472,0 | 5588,0 | 552,0 | 1116,0 | 114,1 | 125,0 |
| 5 | Себестоимость | 3282,0 | 4058,0 | 5920,0 | 776,0 | 1862,0 | 123,6 | 145,9 |
| 6 | Прибыль балансовая | 616,0 | 395,0 | 350,0 | -221,0 | -45,0 | 64,1 | 88,6 |
| 7 | Прибыль чистая | 462,0 | 297,0 | 350,0 | -165,0 | 53,0 | 64,3 | 117,8 |
| 8 | Рентабельность основных средств | 22,4 | 19,6 | 11,3 | -2,8 | -8,3 | 87,6 | 57,9 |
| 9 | Рентабельность собственного капитала | 45,9 | 37,6 | 22,2 | -8,3 | -15,4 | 82,0 | 59,0 |
| 10 | Фондоотдача | 4,5 | 5,1 | 8,8 | 0,6 | 3,7 | 114,2 | 172,8 |
| 11 | Общая рентабельность | 15,7 | 8,8 | 6,3 | -6,9 | -2,6 | 56,2 | 70,9 |
| 12 | Оборачиваемость оборотных средств | 1,7 | 1,7 | 2,2 | 0,0 | 0,6 | 97,3 | 134,9 |
| 13 | Численность персонала | 400,0 | 469,0 | 460,0 | 69,0 | -9,0 | 117,3 | 98,1 |
| 14 | Выработка на одного работника | 9,8 | 9,5 | 12,1 | -0,3 | 2,6 | 97,3 | 127,4 |
| 15 | Затраты на заработную плату | 1858,0 | 1643,0 | 1548,0 | -215,0 | -95,0 | 88,4 | 94,2 |
| 16 | Средняя заработная плата | 4,6 | 3,5 | 3,4 | -1,1 | -0,1 | 75,4 | 96,1 |
Из таблицы 2.9 можно сделать следующие выводы:
- рентабельность основных средств в организации снизилась в 2003 году на 2,8 %, а в 2004 году – еще на 8,3%. Это свидетельствует об изношенности основных фондов и ухудшении эффективности их использования в организации;
- рентабельность собственного капитала в организации в 2003 году снизилась на 8,3%, а в 2004 году – еще на 15,4% , что свидетельствует об ухудшении эффективности использования собственного капитала в организации;
- фондоотдача в организации в 2003 году выросла на 0,6 , а в 2004 году – на 3,7, что является положительной тенденцией;
- общая рентабельность организации в 2003 году упала на 6,9%, а в 2004 году – на 2,6%, что является отрицательной тенденцией;
- оборачиваемость оборотных средств в организации в 2004 году увеличилась на 0,6., что свидетельствует о повышении эффективности использования оборотных средств в организации;
- численность персонала в организации в 2003 году выросла на 69 человек, а в 2004 году – снизилась на 9 человек;
- выработка на одного работника в 2003 году снизилась на 0,3 тыс. руб.чел, а в 2004 году – выросла на 2,: тыс. руб. чел., что свидетельствует о повышении организации труда.
В целом на основании данных финансового анализа можно сделать вывод, что финансовая ситуация в «Суворовский натиск» в 2003 году несколько ухудшилась, а в 2004 году – снова улучшилась.
2.3 Анализ трудового потенциала
Для анализа трудового потенциала организации в таблице 2.10 представим систему общеэкономических и кадровых показателей.
Таблица 2.10 - Система общеэкономических и кадровых показателей «Суворовский натиск» в 2002- 2004 годах
| № пп | Наименование показателя | Единица измерения | Динамика по годам | ||
| 2002 | 2003 | 2004 | |||
| Общеэкономические показатели | |||||
| 1 | Объем производства | тыс. руб. | 3920,0 | 4472,0 | 5588,0 |
| 2 | Величина основных фондов | тыс. руб. | 878,0 | 877,0 | 634,0 |
| 3 | Удельный вес основных фондов непроизводственного назначения | % | 100 | 100 | 100 |
| 4 | Производительность труда | тыс. руб. | 9,8 | 9,5 | 12,1 |
| 5 | Прибыль чистая | тыс. руб. | 462,0 | 297,0 | 350,0 |
| 6 | Удельный вес фонда потребления в прибыли | % | 45 | 45 | 49 |
| Кадровые показатели | |||||
| 7 | Численность персонала , всего | чел. | 400 | 469 | 460 |
| в том числе по категориям | |||||
| 8 | рабочие | чел | 235 | 276 | 271 |
| 9 | руководители | чел | 110 | 129 | 126 |
| 10 | специалисты | чел | 43 | 51 | 50 |
| 11 | прочие служащие | чел | 12 | 14 | 14 |
| 12 | Коэффициент текучести | 0,12 | 0,11 | 0,13 | |
| Образовательный состав персонала | чел | 400 | 469 | 460 | |
| неполное образование | 4 | 5 | 5 | ||
| общее образование | 8 | 9 | 5 | ||
| среднеспециальное | 20 | 23 | 5 | ||
| незаконченное высшее | 28 | 33 | 23 | ||
| высшее | 340 | 399 | 423 | ||
| 13 | Возрастной состав персонала | чел. | 400 | 469 | 460 |
| до 18 лет | 0 | 0 | 0 | ||
| 18 - 25 лет | 0 | 0 | 0 | ||
| 26- 36 лет | 40 | 47 | 41 | ||
| 37- 50 лет | 180 | 211 | 239 | ||
| свыше 50 лет | 180 | 211 | 179 | ||
| 14 | Средний возраст работающих | лет | 40 | 40 | 40 |
| 15 | Структура персонала по полу | % | |||
| женщин | 90 | 85 | 90 | ||
| мужчин | 10 | 15 | 10 | ||
| 16 | Распределение по стажу | чел | 400 | 469 | 460 |
| до 1года | 12 | 14 | 14 | ||
| 1-3 года | 8 | 9 | 9 | ||
| 3-5 лет | 40 | 47 | 51 | ||
| 5- 10 лет | 60 | 70 | 41 | ||
| более 10 лет | 280 | 328 | 345 | ||
| 17 | Уровень профессиональной подготовки | % | |||
| рабочие | |||||
| до 1года | 10 | 10 | 5 | ||
| 1- 2 года | 20 | 20 | 5 | ||
| более 2 лет | 70 | 70 | 90 | ||
| руководители и специалисты | |||||
| высшее образование | 95 | 98 | 99 | ||
| среднее специальное образование | 4 | 1 | 0,5 | ||
| Практики | 1 | 1 | 0,5 | ||
| Показатели, характеризующие мотивацию трудовой деятельности | |||||
| 19 | Фонд заработной платы | тыс. руб. | 1858,0 | 1643,0 | 1548,0 |
| 20 | Средняя заработная плата на одного работника ППП | тыс. руб. | 4,6 | 3,5 | 3,4 |
| 21 | Затраты на обучение персонала, повышение квалификации | тыс. руб. | 25,6 | 28 | 45 |
| 22 | Затраты на осуществление льгот для персонала | тыс. руб. | 37 | 39 | 44 |
| 23 | Количество прогулов на одного работника | час | 5 | 5 | 7 |
В таблице 2.11 отражен анализ движения рабочей силы.
Таблица 2.11