Методи управління діяльністю підприємств у ринкових умовах
Відрядна розцінка: 1,456*9,8 = 15,37 (грн.),
де 9,58 - це трудомісткість для товару Й, взята з додатку 1, таблиці 1.2. Аналогічно розраховуємо для інших виробів, і дані заносимо до таблиці.
Тарифний фонд зарплати відрядників розраховується множенням обсягу виробництва, окремо за план і за звіт, на відрядну розцінку. Для виробу Й він складає:
за план: 876000*0,22 = 192720 (грн.), а за звіт 965600*0,22 = 212432 (грн.).
Середній розмір премії приймаємо на сталому рівні. За планом він становить 20%, а за звітом 15%. Для забезпечення високого рівня мотивації праці на підприємстві застосовується система заохочення та стимулювання праці. При цьому премії виплачуються за результатами роботи відповідних підрозділів. Для того, щоб розрахувати фонд зарплати основних виробничих робітників ми тарифний фонд зарплати множимо на середній розмір премії. Розрахуємо для вироба Й:
За планом: 251750*15,37= 3868491,2 (грн.).
За звітом: 270200*15,37= 4152001,3 (грн.).
Потім підбиваємо підсумки за планом і за звітом.
Для виробів Д та Т робимо аналогічні розрахунки.
Фонд основної заробітної плати (ФОЗП) працівників підприємства, визначаємо множенням фонду зарплати основних виробничих робітників з урахуванням премій, попередньо подівши на 1000 (для переведення у необхідні одиниці) на суму добутків чисельностей окремих груп робітників із Таблиці 2.1. Додатку 2 і відповідного усередненого рівня зарплати із Таблиці 4.1 Додатку 4, попередньо поділивши на 100, перевівши відсотки у коефіцієнт.
ФОЗПплан=(11200681,32/1000)*(100+16,73*0,7+33,45*0,9+5,69*0,8+11,73*1,2+10,69*1,5)/100=19765,79(тис.грн)
ФОЗПзвіт=(10982844,80/1000)*(100+15,73*0,7+35,45*0,9+6,69*0,8+12,73*1,2+10,69*1,5)/100=19721,84 (тис.грн.)
Річний (плановий і звітний) фонд заробітної плати (ФЗП) працівників підприємства, враховуючи додаткову заробітну плату в розмірі 9% основної, розраховуємо:
ФЗПплан = 19765,79*1,09 = 21544,71 (тис. грн)
ФЗПзвіт = 19721,84 *1,09 = 21496,81 (тис.грн)
2.4 Вартісна оцінка основних виробничих фондів машинобудівного підприємства
Розрахунок вартості основних виробничих фондів машинобудівного підприємства включає визначення початкової, залишкової їх вартості на початок і на кінець року, балансової вартості, а також суми амортизаційних відрахувань.
Таблиця 2.5. Вартісна оцінка основних виробничих фондів, тис. грн
| Показник | План | Звіт | ||
| На початок року | На кінець року | На початок року | На кінець року | |
| Вартість основних виробничих фондів: | ||||
| - початкова | 18498,00 | 19606,05 | 18498,00 | 19606,05 |
| - залишкова | 18273,68 | 18273,68 | 18273,68 | 18273,68 |
| - зношення | 224,33 | 1332,38 | 224,33 | 1332,38 |
Початкова вартість основних виробничих фондів досліджуваного підприємства на початок розрахункового року дорівнює сумі початкової вартості на початок року власних та орендованих основних фондів, які беремо з додатку 4, таблиця 4.2.
17760+738= 18498 (тис. грн.)
Зношення на початок року – це сума зношення на початок року власних і орендованих основних фондів досліджуваного підприємства, які беремо з додатку 4, таблиця 4.2.
177,43+ 46,9=224,33 (тис. грн.)
Залишкова вартість основних виробничих фондів досліджуваного підприємства на початок року дорівнює різниці між початковою вартістю та зношенням:
18498 – 224,33 = 18273,68 (тис. грн.)
Початкова вартість основних виробничих фондів досліджуваного підприємства на кінець розрахункового року розраховується як сума початкової вартості на початок розрахункового року та сума введених основних фондів, за відрахуванням суми виведених основних фондів, які беремо з додатку 5, таблиця 5.1.
18498+(1871,05-763)= 19606,05 (тис. грн.)
Залишкова вартість для робочого обладнання на початок року і на кінець однакова.
Зношення на кінець року дорівнює різниці між початковою і залишковою вартостями основних фондів.
19606,05 – 18273,68 = 1332,38 (тис. грн.)
Звітні дані по вартісній оцінці основних виробничих фондів дорівнюють плановим, тому планові показники копіюємо у звіт. Рівень амортизаційних відрахувань та балансової вартості розраховуємо аналогічно до планових показників.
Таблиця 2.6. Розрахунок амортизаційних відрахувань, тис. грн.
План
| Група основних фондів | Балансова вартість на почтаок року | Норма амортизації, % | 1 квартал | 2 квартал | 3квартал | 4 квартал | за рік | |||||
| Сума амортизації | Балансова вартість | Сума амортизації | Балансова вартість | Сума амортизації | Балансова вартість | Сума амортизації | Балансова вартість | Сума амортизації | Балансова вартість | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 |
| 1 група | 7986,22 | 2 | 159,72 | 7826,5 | 156,53 | 7669,97 | 153,4 | 7952,82 | 156,1 | 7575,31 | 625,76 | 7575,31 |
| 2 група | 1867,18 | 10 | 186,72 | 1680,46 | 168,05 | 1512,42 | 151,24 | 1361,17 | 151,88 | 1682,1 | 657,88 | 1682,1 |
| 3 група | 5462,19 | 6 | 327,73 | 5134,46 | 328,21 | 5813,25 | 348,8 | 5464,46 | 327,87 | 5136,59 | 1332,60 | 5136,59 |
| 4 група | 2958,09 | 15 | 443,71 | 2514,37 | 323 | 1649,78 | 247,47 | 1402,31 | 210,35 | 1191,96 | 1224,52 | 1191,96 |
| Разом | 18273,68 | - | 1117,89 | 17155,79 | 975,78 | 16645,41 | 900,9 | 16180,76 | 846,2 | 15585,96 | 3840,76 | 15585,96 |
Звіт
| Група основних фондів | Балансова вартість на почтаок року | Норма амортизації, % | 1 квартал | 2 квартал | 3квартал | 4 квартал | за рік | |||||
| Сума амортизації | Балансова вартість | Сума амортизації | Балансова вартість | Сума амортизації | Балансова вартість | Сума амортизації | Балансова вартість | Сума амортизації | Балансова вартість | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 |
| 1 група | 7986,22 | 2 | 159,72 | 7826,5 | 156,53 | 7669,97 | 153,4 | 7731,42 | 156,06 | 7790,21 | 625,71 | 7790,21 |
| 2 група | 1867,18 | 10 | 186,72 | 1680,46 | 168,05 | 1512,42 | 151,24 | 1361,17 | 151,88 | 1682,1 | 657,88 | 1682,1 |
| 3 група | 5462,19 | 6 | 327,73 | 5134,46 | 328,21 | 5813,25 | 348,80 | 5464,46 | 327,87 | 5136,59 | 1332,60 | 5136,59 |
| 4 група | 2958,09 | 15 | 443,71 | 2514,37 | 350,08 | 1622,7 | 243,4 | 1379,29 | 206,89 | 1172,4 | 1244,09 | 1172,4 |
| Разом | 18273,68 | - | 1117,89 | 17155,79 | 1002,86 | 16618,33 | 896,84 | 15936,34 | 842,7 | 15781,29 | 3860,29 | 15781,29 |
Сума балансової вартості на початок року - це залишкова вартість на початок року, яка розрахована у таблиці 2.5. Потім ця сума довільно розбиваєть на чотири групи основних фондів. Норма амортизації встановлена законом для наших основних фондів і становить 2%, 10%, 6% та 15% для 1-ої, 2-ої, 3-ої та 40ої груп відповідно, це вноситься до таблиці.
Сума амортизації розраховується за формулою:
Аі =
(БВпоч +
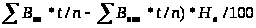 ,
(2.2)
де БВпоч – балансова вартість основних фондів на початок періоду;
Ввв - вартість введених в експлуатацію основних виробничих фондів;
Ввив – вартість виведених з експлуатації основних виробничих фондів;
Аі - сума амортизаційних відрахувань в і-тому періоді;
t – кількість місяців, що залишилась до кінця розрахункового періоду після введення (виведення) в (з) експлуатацію основних виробничих фондів, не враховуючи місяця введення (виведення).
n – кількість місяців в розрахунковому періоді;
На – норма амортизації для відповідної групи основних фондів, %.
Розрахуємо суму амортизаційних відрахувань для групи 1:
1 квартал: А1=(7986,22+0-0)*0,02 = 159,72 (тис. грн.);
БВ1=7986,22+0-0-159,72 = 7826,50 (тис. грн.)
2 квартал:А1= (7826,50+0-0)*0,02 = 156,53 (тис. грн.);
БВ1=7826,50+0-0-156,53 = 7669,97 (тис. грн.)
3 квартал: А1=(7669,97+436,25*0/3-0)*0,02 = 153,40 (тис. грн.);
БВ1=7669,97+436,25-0-153,40= 7952,82 (тис. грн.)
4 квартал: А1=(7952,82+0-221,4*1/3)*0,02 = 156,10 (тис. грн.);
БВ1=7952,82+0-221,4-156,10= 7575,31 (тис. грн.)
Аналогічно розраховуємо для інших трьох груп основних фондів.
Сума амортизації за рік - це сума амортизацій по кожному з кварталів, для кожної із груп. Балансова вартість за рік фактично дорівнює балансовій вартості на кінець четвертого кварталу.
Показники для звіту розраховуються аналогічно плановим, лише з різницею у даних щодо місяця введення/виведення основних фондів.
2.5 Складання кошторису витрат на виробництво продукції
Кошторис витрат на виробництво продукції визначає загальну величину витрат підприємства, пов’язаних з виробництвом продукції в розрахунку на рік.
Кошторис виробництва складають за економічними елементами, до яких належать (для спрощення приймаємо незмінність витрат майбутніх періодів та залишків незавершеного виробництва на початок і на кінець року):
матеріальні витрати;
витрати на оплату праці;
відрахування на соціальні заходи;
амортизація;
інші операційні витрати.
Таблиця 2.7. Розрахунок матеріальних витрат
План
| Види ресурсів | Ціна одиниці, грн. | Норма витрат на виріб (без зворотніх відходів) | Обсяг випуску, тис. шт. | Загальні витрати ресурсів на технологічні потреби, тис. грн. | Інші потреби, тис. грн. | Всього, тис. грн | |||||||
| Й | Д | Т | Й | Д | Т | Й | Д | Т | Разом | ||||
| 1. Сировина і матеріали: | 2,37 | 15,44 | 1,31 | 88,96 | - | - | - | 4406,52 | 2007,00 | 3651,50 | 10065,01 | - | - |
| W, кг | 1,20 | 14,44 | 0,84 | 88,95 | 251,75 | 1376 | 34,21 | 4361,21 | 1384,10 | 3651,42 | 9396,73 | - | - |
| Х, кг | 0,96 | - | 0,47 | - | 251,75 | 1376 | 34,21 | - | 622,90 | - | 622,90 | - | - |
| Y, м3 | 0,18 | 1,00 | - | 0,01 | 251,75 | 1376 | 34,21 | 45,31 | - | 0,07 | 45,38 | - | - |
| Z, м2 | 0,03 | - | - | - | 251,75 | 1376 | 34,21 | - | - | - | - | - | - |
| 2.Комплектуючі деталі, грн. | - | - | - | 58,20 | - | - | 34,21 | - | - | 1991,02 | 1991,02 | - | - |
| 3. Всього матеріали, грн. | 2,37 | 15,44 | 1,31 | 147,16 | - | - | - | 4406,52 | 2007,00 | 5642,52 | 12056,03 | 3616,81 | 15672,84 |
| 4. Паливо, кг. | 3,80 | 8,70 | 1,10 | - | 251,75 | 1376 | - | 8322,86 | 5751,68 | - | 14074,54 | 6333,54 | 20408,08 |
| 5.Електроенергія, кВт/год. | 0,24 | 19,00 | 6,00 | 71,50 | 251,75 | 1376 | 34,21 | 1147,98 | 1981,44 | 587,04 | 3716,46 | 1486,59 | 5203,05 |
| Разом за планом | - | - | - | - | - | - | - | 13877,35 | 9740,12 | 6229,56 | 29847,03 | 11436,94 | 41283,96 |
| Теж без ПДВ | - | - | - | - | - | - | - | 11564,46 | 8116,76 | 5191,30 | 24872,52 | 9530,78 | 34403,30 |
Звіт
| Види ресурсів | Ціна одиниці, грн. | Норма витрат на виріб (без зворотніх відходів) | Обсяг випуску, тис. шт. | Загальні витрати ресурсів на технологічні потреби, тис. грн. | Інші потреби, тис. грн. | Всього, тис. грн | |||||||
| Й | Д | Т | Й | Д | Т | Й | Д | Т | Разом | ||||
| 1. Сировина і матеріали: | 2,47 | 14,48 | 1,23 | 83,44 | - | - | - | 4635,86 | 2077,22 | 3438,51 | 10151,59 | - | - |
| W, кг | 1,25 | 13,54 | 0,79 | 83,43 | 270,2 | 1453 | 32,87 | 4588,20 | 1432,53 | 3438,44 | 9459,17 | - | - |
| Х, кг | 1,00 | - | 0,44 | - | 270,2 | 1453 | 32,87 | - | 644,69 | - | 644,69 | - | - |
| Y, м3 | 0,19 | 0,94 | - | 0,01 | 270,2 | 1453 | 32,87 | 47,66 | - | 0,07 | 47,73 | - | - |
| Z, м2 | 0,03 | - | - | - | 270,2 | 1453 | 32,87 | - | - | - | - | - | - |
| 2.Комплектуючі деталі, грн. | - | - | - | 54,59 | - | - | 32,87 | - | - | 1794,15 | 1794,15 | - | - |
| 3. Всього матеріали, грн. | 2,47 | 14,48 | 1,23 | 138,03 | - | - | - | 4635,86 | 2077,22 | 5232,66 | 11945,75 | 3583,72 | 15529,47 |
| 4. Паливо, кг. | 3,97 | 8,16 | 1,03 | - | 270,2 | 1453 | - | 8756,03 | 5952,93 | - | 14708,97 | 4412,69 | 19121,66 |
| 5.Електроенергія, кВт/год. | 0,25 | 17,82 | 5,63 | 67,07 | 270,2 | 1453 | 32,87 | 1207,73 | 2050,77 | 552,80 | 3811,30 | 1143,39 | 4954,69 |
| Разом за планом | - | - | - | - | - | - | - | 14599,62 | 10080,93 | 5785,47 | 30466,02 | 9139,80 | 39605,82 |
| Теж без ПДВ | - | - | - | - | - | - | - | 12166,35 | 8400,77 | 4821,22 | 25388,35 | 7616,50 | 33004,85 |
Ціну одиниці продукції беремо з додатку 5, таблиці 5.2, змінюючи одиниці вимірювання на необхідні.
На прикладі виробу Й, розрахуємо норму витрат на виріб для сировини W. Для цього: від одиниці відняти норму зокрема зворотних відходів (додаток 6, таблиця 6.1), поділену на 100%, а потім взяти з додатку1, таблиці 1.2 відповідну норму витрат сировини W й помножити на отримане число.
(1 – 6,86/100)*15,5 = 14,44 (кг.)
Для виробів Д та Т робимо аналогічні розрахунки.
Обсяг випуску переносимо з додатку1, таблиці 1.1, окремо для кожного виробу.
Для розрахунку загальних витрат на технологічні потреби знаходимо добуток ціни одиниці, норми витрат і обсягу випуску.
Для виробу Й, сировина W: 1,2* 14,44* 251,75 = 4361,21 (тис. грн.)
Витрати на комплектуючі:
58,2*34,21=1991,02 (тис. грн.)
Потім по загальним витратам розраховуємо стовпчик разом, для цього сумуємо загальні витрати спочатку окремо по кожному виду сировини і матеріалу, а потім їх сумуємо між собою і отримуємо загальну суму загальних витрат.
Маємо:
9396,73+ 622,9 + 45,38 = 10065,01 (тис. грн.)
Всього матеріали це є сума сировини і матеріалів та комплектуючих деталей по загальним витратам ресурсів на технологічні потреби. Загальні витрати на матеріали:
1991,02 + 10065,01 = 12056,03 (тис.грн)
Ціни на паливо та електроенергію переносимо з додатку 5, таблиці 5.2. Норму витрат комплектуючих деталей, палива та електроенергії ми переносимо з додатку 1, таблиці 1.2, обсяг виробництва переносимо теж з цього додатку, з таблиці 1.1. Загальні витрати ресурсів розраховуються множенням норми витрат на обсяг випуску.
Порахуємо загальні витрати на паливо для виробу Й:
3,8 * 8,7 * 251,75 = 8322,86 (тис. грн.)
Інші потреби по всього матеріалам - це добуток значення разом та даних про споживання матеріальних ресурсів на потреби виробничого та невиробничого характеру (додаток 5, таблиця 5.3).
Тобто: 12056,03 * 0,3 = 3616,81 (тис. грн.).
А всього - це сума інших потреб та загальних потреб:
12056,03 + 3616,81 = 15672,84 (тис. грн.).
Для того, щоб порахувати інші потреби по паливу та електроенергії множимо сумарні витрати по всім виробам на коефіцієнт споживання паливно-енергетичних ресурсів на потреби виробничого та невиробничого характеру з додатку 5, таблиці 5.3. і отримуємо для палива:
14074,54 * 0,45 = 6333,54 (тис. грн.).
Для електроенергії:
3716,46 * 0,4 = 1486,59 (тис. грн.).
Всього - сума статей: інші потреби та разом.
Для палива:
14074,54 + 6333,54 = 20408,08 (тис. грн.).
Для електроенергії:
3716,46 + 1486,59 = 5203,05 (тис. грн.).
Разом за планом - це сума всього матеріалів, палива та електроенергії по загальним витратам ресурсів, іншим потребам та всього.
Графа теж без ПДВ = разом за планом / 1,2.
Разом всього витрат:
15672,84 + 20408,08 +5203,05 = 41283,96 (тис.грн.).
Витрати разом без ПДВ: 41283,96 / 1,2 = 34403,3 (тис. грн.).
У звітному періоді порівняно із планом відбуваються певні зміни. Для їх врахування у таблиці 6.2, додаток 6 наведено дані про зміни цін на матеріальні ресурси та про перегляд норм їх витрат порівняно з планом у звітному періоді. Для розрахунку фактичних матеріальних витрат необхідно врахувати відповідні коефіцієнти зростання цін на матеріальні та паливно-енергетичні ресурси та зниження норм витрачання матеріальних та паливно-енергетичних ресурсів на підприємстві у звітному році.
Таблиця 2.8 Кошторис витрат на виробництво продукції
| № п/ч | Елементи витрат | План | Звіт | ||
| Сума, тис грн | % | Сума, тис грн | % | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Матеріальні витрати (без ПДВ) | 34403,30 | 47,73 | 33004,85 | 46,82 |
| 2 | Витрати на оплату праці | 19765,79 | 27,42 | 19721,84 | 27,98 |
| 3 | Відрахування на соціальні заходи | 7511,00 | 10,42 | 7494,30 | 10,63 |
| 4 | Амортизація | 3840,76 | 5,33 | 3860,29 | 5,48 |
| 5 | Інші витрати | 6552,09 | 9,09 | 6408,13 | 9,09 |
| Всього витрат | 72072,94 | 100,00 | 70489,40 | 100,00 | |
Матеріальні витрати (без ПДВ) переносимо з таблиці 2.7 відповідно за план і за звіт.
Витрати на оплату праці – це ФОЗП, яке вже розраховане, переносимо з п.2.3.
Відрахування на соціальні заходи – це певні відрахування до спеціальних позабюджетних фондів, які розраховуються за встановленими відсотковими ставками від фонду оплати праці ( для розрахунку приймаємо загальну величину відрахувань на соціальні заходи, яка загалом становить 38% від фонду оплати праці підприємства), і отримуємо:
Відрахування на соціальні заходи = ФОЗП * 38%:
19765,79*38% = 7511,00 (тис. грн.).
Величина амортизаційних відрахувань визначена у таблиці 2.6.
Інших витрат – приймаємо на рівні 10% від суми витрат, маємо:
Інші витрати = Сума витрат * 10%
(34403,30+ 19765,79+ 7511,00 + 3840,76) *0,1 = 6552,09 (тис. грн.).
Всього витрати – це є загальна сума всіх витрат:
(34403,30+ 19765,79+ 7511,00 + 3840,76+ 6552,09 = 72072,94 (тис. грн.).
За тим самим алгоритмом розраховуємо кошторис витрат на виробництво продукції на звіт.
2.6 Калькулювання собівартості продукції
Калькуляція собівартості одиниці продукції складається з типових калькуляційних статей, наведених у таблиці 2.9.
Розрахунки за кожною статтею калькуляції передбачають визначення витрат на одиницю продукції, на весь обсяг виробництва конкретного виробу і загальні витрати як окремих складових калькуляційної статті, так і за певною статтею в цілому.
Собівартість продукції – це виражені в грошовій формі сукупні витрати на підготовку і випуск продукції (робіт, послуг). Собівартість характеризує ефективність усього процесу виробництва на підприємстві.
Таблиця 2.9. Калькуляція собівартості продукції
План
| № п/ч | Статті витрат | Ціна,грн. | Виріб Й (шт.) | Виріб Д (шт.) | Виріб Т (шт.) | Загальні витрати, тис. грн. | |||||||
| З ПДВ | Без ПДВ | Норма витрат | Витрати на одиницю, грн/шт. | Витрати на весь обсяг, тис. грн. | Норма витрат | Витрати на одиницю, грн/шт. | Витрати на весь обсяг, тис. грн. | Норма витрат | Витрати на одиницю, грн/шт. | Витрати на весь обсяг, тис. грн. | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 |
| 1 | Сировина і матеріали на технологічні потреби, зокрема: | - | - | - | - | 3380,35 | - | - | 1562,37 | - | - | 2829,98 | 7772,7 |
| W, кг | 1,2 | 1 | 13,43 | 13,43 | 3380,02 | 0,78 | 0,78 | 1072,7 | 82,72 | 82,72 | 2829,92 | 7282,65 | |
| Х, кг | 0,96 | 0,8 | - | - | - | 0,44 | 0,36 | 489,66 | - | - | - | 489,66 | |
| Y, м3 | 0,18 | 0,15 | 0,01 | 0,001 | 0,33 | - | - | - | 0,01 | 0,002 | 0,06 | 0,39 | |
| Z, м3 | 0,03 | 0,02 | - | - | - | - | - | - | - | - | - | - | |
| 2 | Зворотні відходи (віднімаються), всього, зокрема: | - | - | - | - | 267,79 | - | - | 116,30 | - | - | 224,20 | 608,30 |
| W, кг | 1,2 | 1 | 1,06 | 1,06 | 267,78 | 0,06 | 0,06 | 84,99 | 6,55 | 6,55 | 224,20 | 576,97 | |
| Х, кг | 0,96 | 0,8 | - | - | - | 0,03 | 0,02 | 31,32 | - | - | - | 31,32 | |
| Y, м3 | 0,18 | 0,15 | 0,0002 | 0,00003 | 0,01 | - | - | - | 0,0003 | 0,00004 | 0,001 | 0,01 | |
| 3 | Комплектуючі деталі, грн. | - | - | - | - | - | - | - | - | - | 58,20 | 1912,74 | 1912,74 |
| 4 | Паливо і енергія на технологічні потреби, всього, зокрема: | - | - | - | - | 8470,77 | - | - | 6804,42 | - | - | 32,87 | 15308,05 |
| паливо, кг | 3,80 | 3,17 | 8,70 | 27,55 | 7444,01 | 1,10 | 3,48 | 5060,94 | - | - | - | 12504,95 | |
| електроенергія, кВт/год | 0,24 | 0,2 | 19 | 3,80 | 1026,76 | 6 | 1,2 | 1743,48 | 71,5 | 14,30 | 32,87 | 2803,11 | |
| 5 | Заробітна плата основних виробничих виробників | - | - | - | 15,96 | 4018,47 | - | 5,03 | 6927,18 | - | 309,82 | 10599,06 | 21544,71 |
| 6 | Відрахування на соціальні заходи, 38% | - | - | - | 6,07 | 1527,02 | - | 1,91 | 2632,33 | - | 117,73 | 4027,64 | 8186,99 |
| Разом змінні витрати (ЗВ) | - | - | - | 68,04 | 17128,82 | - | 12,94 | 17809,99 | - | 504,69 | 17265,34 | 52204,15 | |
| 7 | Умовно-постійні(накладні) виробничі витрати (УПВ), з них: | - | - | - | 14,72 | 3705,88 | - | 4,64 | 6388,33 | - | 285,72 | 9774,58 | 19868,79 |
| змінні накладні (ЗН = (0,3+0,01К)*УПВ) | - | - | - | 4,92 | 1239,62 | - | 1,55 | 2136,9 | - | 95,57 | 3269,6 | 6646,11 | |
| постійні накладні (ПН = УПВ - ЗН) | - | - | - | 9,80 | 2466,26 | - | 3,09 | 4251,43 | - | 190,15 | 6504,98 | 13222,68 | |
| 8 | Разом умовно-змінні витрати (УЗВ = ЗВ + ЗН) | - | - | - | 72,96 | 18368,44 | - | 14,50 | 19946,88 | - | 600,26 | 20534,94 | 58850,26 |
| 9 | Постійні виробничі витрати (ПВ = ПН) | - | - | - | 9,80 | 2466,26 | - | 3,09 | 4251,43 | - | 190,15 | 6504,98 | 13222,68 |
| Собівартість продукції (виробнича) | - | - | - | 82,76 | 20834,7 | - | 17,59 | 24198,32 | - | 790,41 | 27039,92 | 72072,94 | |
| 10 | Загальногосподарські витрати | - | - | - | 18,10 | 4556,83 | - | 3,6 | 4948,41 | - | 148,91 | 5094,29 | 14599,53 |
| 11 | Витрати на реалізацію та сбут продукції | - | - | - | 9,24 | 2327,16 | - | 1,84 | 2527,14 | - | 76,05 | 2601,64 | 7455,95 |
| Повна собівартість продукції | - | - | - | 110,1 | 27718,69 | - | 23,02 | 31673,86 | - | 1015,37 | 34735,86 | 94128,41 | |
Звіт
| № п/ч | Статті витрат | Ціна,грн. | Виріб Й (шт.) | Виріб Д (шт.) | Виріб Т (шт.) | Загальні витрати, тис. грн. | |||||||
| З ПДВ | Без ПДВ | Норма витрат | Витрати на одиницю, грн/шт. | Витрати на весь обсяг, тис. грн. | Норма витрат | Витрати на одиницю, грн/шт. | Витрати на весь обсяг, тис. грн. | Норма витрат | Витрати на одиницю, грн/шт. | Витрати на весь обсяг, тис. грн. | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 |
| 1 | Сировина і матеріали на технологічні потреби, зокрема: | - | - | - | 13,32 | 3599,90 | - | 1,11 | 1618,53 | - | 81,20 | 2668,79 | 7887,21 |
| W, кг | 1,25 | 1,05 | 12,61 | 13,18 | 3561,11 | 0,73 | 0,77 | 1111,85 | 77,71 | 81,20 | 2668,73 | 7341,69 | |
| Х, кг | 1,00 | 0,84 | - | - | - | 0,42 | 0,35 | 506,68 | - | - | - | 506,68 | |
| Y, м3 | 0,19 | 0,16 | 0,92 | 0,144 | 38,79 | - | - | - | 0,01 | 0,002 | 0,06 | 38,84 | |
| Z, м3 | 0,03 | 0,02 | - | - | - | - | - | - | - | - | - | - | |
| 2 | Зворотні відходи (віднімаються), всього, зокрема: | - | - | - | 1,11 | 300,35 | - | 0,09 | 128,33 | - | 6,85 | 225,08 | 653,76 |
| W, кг | 1,25 | 1,05 | 1,06 | 1,11 | 300,34 | 0,06 | 0,06 | 93,77 | 6,55 | 6,85 | 225,08 | 619,19 | |
| Х, кг | 1,00 | 0,84 | - | - | - | 0,03 | 0,02 | 34,56 | - | - | - | 34,56 | |
| Y, м3 | 0,19 | 0,16 | 0,0002 | 0,00003 | 0,01 | - | - | - | 0,0003 | 0,00004 | 0,001 | 0,01 | |
| 3 | Комплектуючі деталі, грн. | - | - | - | - | - | - | - | - | - | 54,59 | 1794,15 | 1794,15 |
| 4 | Паливо і енергія на технологічні потреби, всього, зокрема: | - | - | - | 30,73 | 8303,13 | - | 4,89 | 7110,61 | - | 14,94 | 32,87 | 15446,61 |
| паливо, кг | 3,97 | 3,31 | 8,16 | 27 | 7296,69 | 1,10 | 3,64 | 5288,68 | - | - | - | 12585,37 | |
| електроенергія, кВт/год | 0,25 | 0,21 | 17,82 | 3,72 | 1006,44 | 6 | 1,25 | 1821,94 | 71,5 | 14,94 | 32,87 | 2861,24 | |
| 5 | Заробітна плата основних виробничих виробників | - | - | - | 16,37 | 4424,31 | - | 4,95 | 7194,43 | - | 300,56 | 9878,07 | 21496,81 |
| 6 | Відрахування на соціальні заходи, 38% | - | - | - | 6,22 | 1681,24 | - | 1,88 | 2733,88 | - | 114,21 | 3753,66 | 8168,79 |
| Разом змінні витрати (ЗВ) | - | - | - | 67,41 | 18213,91 | - | 12,91 | 18761,99 | - | 502,54 | 16516,07 | 53491,97 | |
| 7 | Умовно-постійні(накладні) виробничі витрати (УПВ), з них: | - | - | - | 12,95 | 3498,28 | - | 3,92 | 5688,61 | - | 237,66 | 7810,54 | 16997,43 |
| змінні накладні (ЗН = (0,3+0,01К)*УПВ) | - | - | - | 4,33 | 1170,18 | - | 1,31 | 1902,84 | - | 79,5 | 2612,63 | 5685,64 | |
| постійні накладні (ПН = УПВ - ЗН) | - | - | - | 8,62 | 2328,11 | - | 2,61 | 3785,77 | - | 158,16 | 5197,92 | 11311,79 | |
| 8 | Разом умовно-змінні витрати (УЗВ = ЗВ + ЗН) | - | - | - | 71,74 | 19384,09 | - | 14,22 | 20664,83 | - | 582,04 | 19128,69 | 59177,61 |
| 9 | Постійні виробничі витрати (ПВ = ПН) | - | - | - | 8,62 | 2328,11 | - | 2,61 | 3785,77 | - | 158,16 | 5197,92 | 11311,79 |
| Собівартість продукції (виробнича) | - | - | - | 80,36 | 21712,2 | - | 16,83 | 24450,6 | - | 740,20 | 24326,61 | 70489,4 | |
| 10 | Загальногосподарські витрати | - | - | - | 16,54 | 4468,20 | - | 3,34 | 4852,17 | - | 151,99 | 4995,22 | 14315,59 |
| 11 | Витрати на реалізацію та сбут продукції | - | - | - | 8,42 | 2276,03 | - | 1,7 | 2471,62 | - | 77,42 | 2544,48 | 7292,13 |
| Повна собівартість продукції | - | - | - | 105,32 | 28456,43 | - | 21,87 | 31774,38 | - | 969,61 | 31866,31 | 92097,12 | |
Витрати «Сировини і матеріалів на технологічні потреби» розраховуємо окремо для кожного виду сировини і матеріалів згідно з нормами їх витрат на виробництво конкретного виробу з врахуванням норм їх відходів за ціною без ПДВ. На основі розрахованих величин визначаємо сумарні витрати сировини і матеріалів для виробництва кожного виду виробів і загальні витрати сировини і матеріалів на технологічні потреби.
Ціна переноситься з додатку 5, таблиці 5.2, потім знаходимо ціну без ПДВ, поділивши її на 1,2. Розраховуємо норму витрат на сировину W для виробу Й, використовуємо додаток 1, таблицю 1.2 та додаток 6, таблиця 6.1:
15,5 – (15,5*13,38/100) = 13,43 (кг.).
Витрати на одиницю: 13,43*1 = 13,43 (грн./шт.).
Витрати на весь обсяг: 13,43*251,75 = 3380,02 (тис. грн.).
Загальні витрати - це сума всіх витрат на весь обсяг виробництва по сировині і матеріалам на технологічні потреби по всім товарам:
3380,35 + 1562,37 + 2898,29 = 7772,7 (тис. грн.).
Зворотні відходи, придатні до подальшого використання у технологічному процесі, визначаємо згідно з нормативом їх утворення (додаток 6, табл. 6.1) та ціною закупівлі відповідних сировини і матеріалів без ПДВ. Норма витрат на сировину W виробу Й має вигляд: 15,5*6,86/100 = 1,06 (кг.).
Інші розрахунки за даною статтею аналогічні розрахункам витрат на сировину і матеріали на технологічні потреби.
Витрати на паливо та електроенергію на технологічні потреби визначаються на основі норм їх витрат в технологічному процесі та цін придбання згідно з чинними цінами й тарифами без ПДВ.
Ціну на паливо та електроенергію переносимо з додатку 5, таблиці 5.2, потім поділивши на 1,2 знаходимо ціну без ПДВ.
Норму витрат переносимо з додатку 1, таблиці 1.2. Наприклад, для палива для товару Й:
витрати на одиницю: 8,7*3,17 = 27,55 (грн./шт.),
на весь обсяг: 27,55 * 251,75= 7444,01 (тис. грн.).
У заробітну плату основних виробничих робітників враховують тарифну заробітну плату, преміальні доплати, а також додаткову заробітну плату основних виробничих робітників. Тобто ми переносимо до стовпчика загальні витрати суму ФЗПплан, і розбиваємо на три вироби. Потім щоб порахувати витрати на одиницю, витрати на весь обсяг ділимо на величину обсягу виробництва. Для виробу Й має наступний вигляд:
4018,47/251,75 = 15,96 (грн./шт.).
Відрахування на соціальні заходи (до Пенсійного фонду, Державного фонду сприяння зайнятості населення, Фонду соціального страхування) становлять в середньому (для промислових підприємств) 38% від заробітної плати основних виробничих робітників.
21544,71*0,38 = 8186,99 (тис. грн.).
Аналогічно розраховуємо для витрат на одиницю продукції та витрат на весь обсяг.
Разом змінні витрати це сума всіх загальних витрат за відрахуванням зворотних відходів.
Разом змінні витрати на весь обсяг для виробу Й:
3380,35 – 267,79 + 8470,77 + 4018,47 + 1527,02 = 17128,82 (тис.грн.).
На одиницю продукції: 17128,82 /251,75 = 68,04 (грн./шт.).
Загальну суму умовно-постійних (накладних) витрат, до яких належать витрати на утримання і експлуатацію устаткування, загальновиробничі витрати, інші виробничі витрати визначаємо як різницю між загальною сумою витрат на виробництво продукції (таблиця 2.8) і загальною сумою змінних витрат. У складі умовно-постійних (накладних) виробничих витрат виділяємо змінні накладні (ЗН) і постійні накладні (ПН) витрати.
УПВ = 72072,94 – 52204,15 = 19868,79 (тис. грн.).
Щоб розподілити умовно-постійні (накладні) витрати між окремими виробами необхідно прийняти за базу розподілу заробітну плату основних виробничих робітників (див. табл.2.10). а потім отримані суми розділити на обсяг виробництва для знаходження витрат на одиницю продукції.
Змінні накладні витрати розраховуються за формулою: ((0,3+0,01*К)* УПВ).
ЗН = (0,3+0,01*3,45) * 19868,79 = 6646,11 (тис. грн.).
Щоб розкласти ЗН на окремі вироби користуємось таблицею 2.10, і отримані результати заносимо до таблиці 2.9.
Потім шукаємо витрати на одиницю продукції стандартним методом ділення суми витрат на обсяг виробництва.
Постійні накладні витрати - це різниця між умовно-постійними виробничими витратами та змінними накладними. Для виробу Й:
3705,88 – 1239,62 = 2466,26 (тис. грн.).
На одиницю: 2466,26 / 251,75 = 9,80 (грн./шт.).
Разом умовно-змінні витрати - це сума змінних витрат та змінних накладних.
Для виробу Й: УЗВ = 17128,82 + 1239,62 = 18368,44 (тис. грн.).
На одиницю: 18368,44 / 251,75 = 72,96 (грн./шт.).
Постійні виробничі витрати дорівнюють постійним накладним, тому їх просто копіюємо.
Собівартість продукції розраховується як сума умовно-змінних та постійних виробничих витрат: 58850,26 + 13222,68 = 72072,94 (тис. грн.).
Для виробу Й: 18368,44 + 2466,26 = 20834,70 (тис. грн.), а на одиницю:
20834,70 / 251,75 = 82,76 (грн./шт.).
Адміністративні (загальногосподарські) витрати є постійними витратами періоду і в загальній сумі становлять (130+0,1*К)%=(130+0,1*3,45)= 130,34 % від фонду заробітної плати основних виробничих робітників з врахуванням премії (табл. 2.4).
11200,68* 130,34 /100= 14599,53 (тис. грн.).
Потім з таблиці 2.11, на базі планових умовно-змінних витрат знаходимо розподіл загальногосподарських витрат по виробах, і заносимо до таблиці 2.9.
Для виробу Й це становить 4556,83 тис. грн., а на одиницю 18,1 грн./шт.
Витрати на збут і реалізацію продукції (комерційні) – постійні витрати періоду і в загальній сумі становлять (10+0,1*к)%= (10+0,1*3,45)%=10,35% від виробничої собівартості продукції.
72072,94 *10,35/100 = 7455,95 (тис. грн.).
Потім за допомогою таблиці 2.11 знаходимо розподіл витрат по виробах, і заносимо до таблиці 2.9. для виробу Й вони становлять:
на весь обсяг продукції 2327,16 тис. грн., а на одиницю – 9,24 грн./шт.
Повна собівартість продукції є сумою виробничої собівартості, загальногосподарських витрат та витрат на реалізацію і збут продукції:
72072,94 + 14599,53 + 7455,95 = 94128,41 (тис. грн.).
Повна собівартість продукції для виробу Й на весь обсяг становить 27718,69 тис. грн., а на одиницю – 110,1 грн./шт.
Для звіту всі підрахунки робимо аналогічно, враховуючи зміни у цінах та нормах витрат за таблицею 6.2, додаток 6.
За допомогою таблиці 2.10 та таблиці 2.11 розраховується калькуляція собівартості продукції на машинобудівному підприємстві за план і за звіт.
Таблиця 2.10. Розподіл постійних та змінних накладних виробничих витрат
| Види продкції | Планова зарплата основних виробничих робітників | Планові коефіцієнти розподілу | Планові накладні витрат | Планові змінні накладні витрати | Звітна зарплата основних виробничих робітників | Звітні коефіцієнти розподілу | Звітні змінні накладні витрати |
| Й | 4018,47 | 0,19 | 2466,26 | 1239,62 | 4424,31 | 0,21 | 2473,98 |
| Д | 6927,18 | 0,32 | 4251,43 | 2136,90 | 7194,43 | 0,33 | 4022,97 |
| Т | 10599,06 | 0,49 | 6504,98 | 3269,60 | 9878,07 | 0,46 | 5523,60 |
| Разом | 21544,71 | 1,00 | 13222,68 | 6646,11 | 21496,81 | 1,00 | 12020,55 |
Планову зарплату основних виробничих робітників переносимо з таблиці 2.4.
Рахуємо коефіцієнти розподілу, поділивши для цього фонд зарплати основних виробничих робітників по виробу Й на загальну суму цього фонду: 4018,47/21544,71= 0,19.
Аналогічно рахуємо і для виробів Д та Т.
Потім переносимо з таблиці 2.9 загальний розмір постійних накладних витрат і для того, щоб знайти розмір цих витрат на кожний із виробів загальну суми множимо на коефіцієнт розподілу і заносимо до таблиці 2.9. Аналогічно розраховуються планові змінні накладні витрати.
Другу частину цієї таблиці рахуємо по цьому ж принципу, але переносимо розмір зарплати основних виробничих робітників за звіт, й отримані дані переносимо до таблиці 2.9 за звіт.
Таблиця 2.11. Розподіл позавиробничих витрат
| Види продукції | Планові умовно-змінні витрати, тис. грн | Коефіцієнти розподілу | Загальногосподарські витрати, тис.грн | Комерційні витрати,тис. грн |
| Й | 18368,44 | 0,31 | 4556,83 | 2327,16 |
| Д | 19946,88 | 0,34 | 4948,41 | 2527,14 |
| Т | 20534,94 | 0,35 | 5094,29 | 2601,64 |
| Разом | 58850,26 | 1,00 | 14599,53 | 7455,95 |
Стовпчик планових умовно-змінних витрат переносимо з таблиці 2.9 за план. Щоб розрахувати коефіцієнти розподілу витрат для кожного з виробів, ділимо число умовно-змінних витрат по певному виробу на їх загальну суму.
Потім переносимо з таблиці 2.9 за план загальну суму загальногосподарських та комерційних витрат, і розбиваємо кожну з сум на окремі вироби за допомогою коефіцієнту розподілу. Отримані дані переносимо до таблиці 2.9 за план та за звіт.
Висновки
Головною передумовою успішного існування будь-якого підприємства є якісне керівництво, яке можливе лише за вмілого виконання чотирьох основних функцій управління: планування, організація, мотивація, контроль. Ці чотири головні функції тісно зв’язані між собою в єдиному процесі управління. Незадовільне планування чи недосконала організація, так само як і слабка мотивація праці або поганий контроль, негативно впливають на результати діяльності фірми в цілому.
Практична реалізація функцій управління здійснюється за допомогою системи методів управління. Основою класифікації методів управління є внутрішній зміст мотивів, якими керується людина у процесі виробничої чи іншої діяльності. Відповідно до цього розрізняють економічні, соціально-психологічні та організаційні методи управління діяльністю підприємства. Професійне використання цих методів дає змогу підприємству успішно функціонувати на ринку.
У практичній частині даної курсової ми розраховували певні показники виробничої діяльності підприємства. На основі зроблених розрахунків можна сказати, що підприємство є досить рентабельним, бо більшість планових показників перевищують планові. Наприклад, повна сумарна собівартість трьох продуктів, що виробляються, за планом становить 94128,41тис.грн., а за звітом – 92097,12 тис.грн., хоча чисельність основних виробничих робітників і нижча за планом (3057 чол.), ніж за звітом (3142 чол.). Та ФОЗП за планом становить 19765,79 тис.грн, за звітом – 19721,84 тис.грн., отже фактична заробітна плата у зменшується у порівнянні з планом.
Підприємство вводить значну кількість оборотних фондів, а отже інтенсивно розвиває виробництво і це є ще одним доказом його розвитку на шляху до успішного функціонування.
Отже, загалом підприємство є прибутковим та достатньо рентабельним.
Список використаних джерел
Пушкар Р.М., Тарнавська Н.П.. Менеджмент: теорія та практика: Підручник для студентів вищих навчальних закладів. [Текст] / Р.М. Пушкар, Н.П. Тарнавська – Т.: Карт-бланш, 2003. – 490с. – ISBN 966-7952-18-5.
Стадник В.В., Йохна М.А.. Менеджмент: Посібник. [Текст] / В.В. Стадник, М.А. Йохна – К.: Академвидав, 2003. – 464с. – ISBN 966-8226-11-9.
Герчикова И.Н. Менеджмент. [Текст] / И.Н. Герчикова – М.: Банки и биржи, ЮНИТИ, 1995. – 480 с. – ISBN 5-85173-039-0.
Тарнавська Н.П.. Менеджмент [Електронний ресурс] – Режим доступу: refine/pageid-3075-2.html
Черкасов В.В., Платонов С.В., Третяк В.И.. Управленческая деятельность менеджера. Основы менеджмента: Учебник для студ. экон. спец. вузов. [Текст] / В.В. Черкасов, С.В. Платонов, В.И. Третяк – К.: Ваклер, 1998. – 470с. – ISBN 966-543-024-6.
Модели и методы управления персоналом: Российско-британское учеб. пособие: Для магистерских спец. Московской высшей школы соц. и экон. Наук. [Текст] / Е.Б. Моргунов (ред.). – М.: ЗАО "Бизнес-школа "Интел-Синтез", 2001. – 464с. – ISBN 5-87057-267-3.
Болюх М.А., Бурчевський В.З.. Економічний аналіз: Навчальний посібник. [Текст] / М.А. Болюх, В.З. Бурчевський – К.: КНЕУ, 2001. – 540с. – ISBN 966-574-238-8.
Нечитайло А.И.. Экономика предприятия [Електронний ресурс] – Режим доступу: iqlib/book/preview/217A08E1989942D3A16BCDD184E56EA6
Примак Т.О.. Економіка підприємства: Навч. посіб. для студ. екон. спец. вищих навч. закл. [Текст] / Т.О. Примак – К.: Вікар, 2001. – 178с. – ISBN 966-7131-35-1.
Покропивный С.Ф., Швиданенко Г.А., Федонин А.С.. Экономика предприятия: Задачи. Ситуации. Решения: Учебное пособие. [Текст] / С.Ф Покропивный (ред.). – К.: Знання-Прес, 2001. – 342с. – ISBN 966-7767-10-8.
Коноков Д.Г., Рожков К.Л.. Организационная структура предприятий [Електронний ресурс] – Режим доступу: aup/books/m48/.
Щербіна О.В.. Еволюція організаційних структур [Електронний ресурс] – Режим доступу: innovations/uk/articles/4/20/244
Грибов В.Д., Грузинов В.П.. Экономика предприятия [Текст] / В.Д.Грибов, В.П. Грузинов – М.: Финансы и статистика, 2006 – 336 с. – ISBN 5-279-02847-9.
Кантор Е.Л.. Экономика предприятия [Текст] / Е.Л. Кантор – М.: Финансы и статистика, 2007 – ISBN 978-5-91180-236-3.
Вакуляк В.В.. Формування організаційної структури на підприємстві [Електронний ресурс] – Режим доступу: intkonf/vakulyak-vv-formuvannya-organizatsiynoyi-strukturi-na-pidpriemstvi/
Додатки
Додаток 1
Таблиця 1.1. Вихідні дані для розрахунку показників виробничої програми машинобудівного підприємства та її виконання
| № з/п | Назва виробу | Річні обсяги виробництва, тис. шт. | Запаси готової продукції на початок року, тис. шт. | Запаси готової продукції на кінець року, тис. шт. | |||
| план | звіт | план | факт | план | факт | ||
| 1 | Й | 251,75 | 270,20 | 12,42 | 10,07 | 15,11 | 18,45 |
| 2 | Д | 1376,00 | 1452,90 | 65,80 | 73,18 | 78,91 | 63,11 |
| 3 | Т | 34,21 | 32,87 | 2,48 | 5,04 | 2,15 | 5,54 |
Таблиця 1.2. Норми витрат ресурсів на виробництво одного виробу
| № з/п | Види виробів | Сировина і матеріали | Комплектуючі (з ПДВ), грн. | Паливо, кг | Електроенергія, кВт/год | Трудомісткість, люд/год | |||
| W, кг | Х, кг | Y, м3 | Z, м3 | ||||||
| 1 | Й | 15,5 | - | 0,0092 | - | - | 8,7 | 19,0 | 9,8 |
| 2 | Д | 0,9 | 0,5 | - | - | - | 1,1 | 6,0 | 0,75 |
| 3 | Т | 95,5 | - | 0,012 | - | 58,2 | - | 71,5 | 55,8 |
Додаток 2
Таблиця 2.1. Вихідні дані для розрахунку чисельності промислово-виробничого персоналу машинобудівного підприємства
| Період | Основні виробничі робітники, чол | Підсобні робітники в основному виробництві, % | Робітники, зайняті в допоміжному та обслуговуючому виробництві, % | Робітники, зайняті в підсобному виробництві, % | Управлінський та обслуговуючий персонал виробничих підрозділів, % | Адміністративно-управлінський персонал, % |
| План | 100 | 16,73 | 33,45 | 5,69 | 11,73 | 10,69 |
| Звіт | 100 | 15,73 | 35,45 | 6,69 | 12,73 | 10,69 |
Таблиця 2.2. Дані про рух кадрів на машинобудівному підприємстві, люд.(прийняття(чисельник)/звільнення (знаменник) основних робітників)
| Місяці року | |||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
| 8,725 | 13,07 | 4,035 | 5,38 | 12,415 | 5,035 | 15,45 | 17,795 | 19,14 | 20,485 | 7,725 | 16,795 |
| 8,725 | 15,45 | 12,76 | 14,1 | 21,83 | 14,11 | 11,42 | 9,07 | 15,45 | 24,52 | 19,14 | 7,725 |
Додаток 3
Таблиця 3.1. Годинні тарифні ставки робітників машинобудівного підприємства, грн.
| Умови праці | Форма оплати праці | Годинні тарифні ставки за розрядами | |||||
| I | II | III | IV | V | VI | ||
| Нормальні | Погодинні | 1,00 | 1,09 | 1,20 | 1,33 | 1,50 | 1,72 |
| Відрядники | 1,20 | 1,31 | 1,44 | 1,60 | 1,80 | 2,06 | |
| Важкі та шкідливі | Погодинні | 1,25 | 1,36 | 1,50 | 1,66 | 1,88 | 2,15 |
| Відрядники | 1,50 | 1,64 | 1,80 | 2,00 | 2,25 | 2,58 | |
Таблиця 3.2. Середній розряд робіт з виготовлення виробів
| А | Б | В | Г | Д | Е | Є | Ж | З | И | І | Ї | Й | К | Л |
| 3,1 | 3,2 | 3,3 | 3,2 | 3,4 | 3,3 | 3,4 | 3,4 | 3,5 | 3,6 | 3,6 | 3,7 | 3,8 | 3,8 | 3,9 |
| М | Н | О | П | Р | С1 | Т1 | У1 | Ф1 | Х1 | Ц1 | Ч1 | Ш1 | Щ1 | Ю1 |
| 3,9 | 4,1 | 4,1 | 4,0 | 4,0 | 4,2 | 4,2 | 4,3 | 4,4 | 4,5 | 4,3 | 4,4 | 4,5 | 4,6 | 4,7 |
Примітка: 1 – 30% робітників – відрядників працюють у важких та шкідливих умовах праці
Таблиця 3.3. Залежність між рівнем виконання завдань з обсягу виробництва продукції