Проектування організаційно-технічних заходів підвищення ефективності операційної системи
Отже розрахуємо необхідні показники:
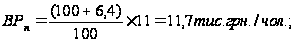
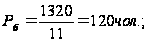
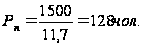 ;
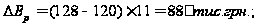
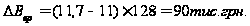
Перевірка:
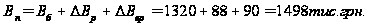
В варіанті “0” значення планового обсягу реалізації не співпало в результаті округлення значення чисельності працівників в плановому періоді.
Для планування організаційно-технічних заходів зниження собівартості виробництва приймаємо наступну структуру реалізуємої вартості:
Вихідна інформація:
Таблиця 3.8 – Структура реалізованої вартості
| В | = | См | + | Сем | + | Сзрп | + | Снв | + | П |
| 100% | = | 46 | + | 16,86 | + | 18 | + | 11,73 | + | 7,41 |
| 100% | = | bм | + | bем | + | bзрп | + | bнв | + | bп |
А. Економія на зарплаті за рахунок випереджального росту виробітку в порівнянні з заробітною платою
Дана економія виникає в зв'язку зі зменшенням питомої ваги зарплати в кошторисній вартості операцій.
Розрахунок:
Економія зарплати у відносному вираженні:
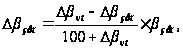 (3.10)
де Dbvt – приріст продуктивності праці (див. табл.3.7 кол.5), Dbvt = 6,4 % ;
Dbзрп – приріст заробітної плати в зв'язку з ростом продуктивності праці, приймаємо Dbзрп = 1% ;
bзрп – відсоток зарплати в обсязі реалізації (див. табл.3.8), bзрп = 18%.
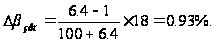
Економія зарплати в абсолютному вираженні:
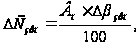 (3.11)
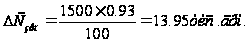
Б. Зниження транспортних витрат
Таке зниження можливе в зв'язку зі скороченням відстані перевезення в порівнянні з закладеним у кошторисних розрахунках і поліпшенням техніко-економічних показників роботи машин.
Вихідна інформація:
Приймаємо:
обсяг перевезень у плановому році – V = 13880 тонн.
середня дальність перевезення:
закладена в кошторисі - Sк =10 км;
фактично можливо - Sф = 6 км.
тарифи на перевезення 1 тонни вантажів (на зазначену відстань):
по кошторисних умовах – Цк=0,9 грн./т;
фактично можливо – Цф = 0,6 грн./т.
Розрахунок:
Економія транспортних витрат в абсолютному вираженні:
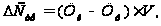 (3.12)
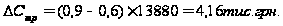
Економія витрат у відносному вираженні:
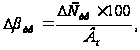 (3.13)
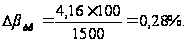
В. Дбайливе збереження і більш економна витрата матеріалів
Це результат наступної сукупності організаційно-технічних заходів:
економія на основі жорсткого контролю за фактичною витратою матеріалів (у порівнянні з встановленими нормативами) з боку керівників відповідних підрозділів;
контроль схоронності матеріалів у процесі транспортування і приймання вантажів;
схоронність матеріалів при їхньому складському збереженні – підвищення відповідальності матеріально-відповідальних осіб (зав. складом, керівників підрозділів).
Розрахунок:
Економія матеріальних витрат в абсолютному вираженні:
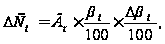 (3.14)
де bм - відсоток частки матеріалів у складі реалізованої вартості (див. табл.3.8), bм = 46% ;
Dbм - відсоток економії матеріальних витрат (до обсягу матеріальних витрат) у результаті реалізації вищевказаної сукупності заходів, приймаємо
Dbм = 5%.
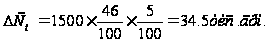
Економія витрат в відносному вираженні:
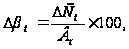 (3.15)
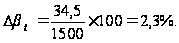
Г. Економія в зв'язку з підвищенням виробітку машин і устаткування
Ця економія виникає за рахунок скорочення умовно-постійної частини витрат експлуатації машин при рості їхнього виробітку.
Розрахунок:
Економія витрат у відносному вираженні:
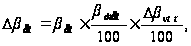 (3.16)
де bем - відсоток частки витрат на експлуатацію машин у складі реалізованої вартості (див. табл.3.8), bем = 16,86%;
bупем - частка умовно-постійної частини витрат в загальних витратах на експлуатацію машин, приймаємо bупем = 40 % ;
Dbvtп - планований відсоток росту виробітку машин за рахунок поліпшення використання їх у часі і зацікавленості працівників (преміювання), складає 10 ч 15%, отже в натуральному вигляді приймаємо Dbvtп =13%.
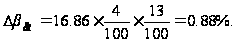
Економія в абсолютному вираженні:
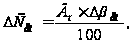 (3.17)
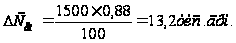
Д. Зниження накладних витрат (управління) у зв'язку зі скороченням трудомісткості операцій
Згідно існуючих досліджень економія кожного чол.-дня забезпечує економію 0,6 грн.
1. Економія накладних витрат в абсолютному вираженні згідно попередніх розрахунків (див.табл.3.7 кол.6):
DСнв = 1746,27 грн.
2. Економія накладних витрат у відносному вираженні:
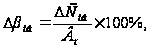 (3.18)
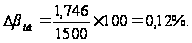
Результати виконаних розрахунків зводимо в табл.3.9.
Таблиця 3.9 - Загальна економія праці від впровадження ОТЗ
| № | Організаційно-технічні заходи | Економія прямих витрат, тис. грн. | В тому числі, тис.грн. | Економія накладних витрат, тис. грн. | Всього, тис. грн. та % від Вп | |||
| матеріали | експлуатація машин | заробітна плата | ||||||
| DСпв | DСм | DСем | DСзрп | DСнв | Σ∆Сі | Σ∆βі | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| А | Випереджальний зріст виробітку у порівняння з заплатою | 13,95 | - | - | 13,95 | 1,746 | 15,7 | 1,05 |
| Б | Скорочення відстаней перевезення | 4,16 | 4,16 | - | - | - | 4,16 | 0,28 |
| В | Економна витрата матеріалів | 34,5 | 34,5 | - | - | - | 34,5 | 2,3 |
| Г | Підвищення виробітку машин | 13,2 | - | 13,2 | - | - | 13,2 | 0,88 |
| Всього | 65,81 | 38,66 | 13,2 | 13,95 | 1,746 | 67,56 | 4,51 | |
3.3 Добір організаційно-технічних заходів по економічного ефекту
Останній етап виконання курсової роботи – заповнення таблиці добору ОТЗ з Додатку Ж.
Термін впровадження й освоєння (кол. 3) – період повної реалізації планованого заходу (у курсовій роботі ці дані - постійна інформація).
Абсолютна величина економії праці ΔТі (кол.4) – заповнюється за даними табл.3.7 (кол.3).
Термін впровадження й освоєння комплексу заходів №1 («Ріст виробітку») отриманий розрахунком як середньозважена величина:

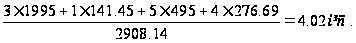
Відносна економія (кол.5) – економія праці (кол.4) у розрахунку на 1 місяць (кол.3):
1995/3 = 665 чол.-дн.;
141,45/1 = 141,45 чол.-дн.;
495/5 = 99 чол.-дн.;
276,69/4 = 69,17 чол.-дн.;
2908,14/4,02 = 723,41 чол.-дн.
Індекс пріоритету (кол.6) у виконанні заходів росту виробітку встановлюється за відносними величинами економії праці (кол.5).
Абсолютна економія витрат DСi ( кол.7) – заповнюється за даними табл.3.9 (кол.8).
Відносна економія витрат (кол.8) – абсолютна економія витрат (кол.7) у розрахунку на 1 місяць:
15,7/4,02 = 3,9 тис. грн.;
34,5/4 = 8,6 тис. грн.;
13,2/2 = 6,6 тис. грн.;
4,16/1 = 4,16 тис. грн.
Капіталовкладення в реалізацію заходів.
Тут виникає розподіл усієї планової сукупності заходів на дві групи:
1) технічні заходи, що вимагають капіталовкладень:
ріст виробітку (крім впровадження потокової організації виробництва);
ощадлива витрата матеріалів;
2)організаційні заходи, що не вимагають капіталовкладень, але значно складні в організації впровадження і використання:
підвищення виробітку машин та устаткування;
скорочення відстаней перевезення.
Абсолютні величини капіталовкладень DКi (кол.9) по заходах – див. завдання Додатку Е.
Відносні величини (кол.10) – абсолютні величини капіталовкладень у розрахунку на 1 місяць: 64/4,02 = 15,9 тис. грн.;
30/3 = 10 тис. грн.;
22/5 = 4,4 тис. грн.;
12/4 = 3 тис. грн.;
180/4 = 45 тис. грн.
Питомий (на місяць) інтегральний економічний ефект (кол.11) розраховується за формулою (3.4):
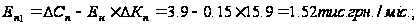
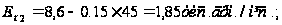
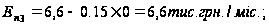
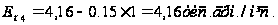
Індекс приорітету (кол.12) по виконанню організаційно-технічних заходів встановлюється за величиною питомого економічного ефекту (кол.11).
ВИСНОВКИ
У стислій формі підводяться підсумки з теоретичної та практичної частин курсової роботи:
заходи, що забезпечують зріст виробітку, реалізуються згідно індексів пріоритету в кол.6;
заходи, що забезпечують зниження собівартості, реалізуються згідно індексів пріоритету в кол.12.
Додаток А
Вихідна інформація по варіантах
| Коефіцієнти | Значення |
| Соціальні нарахування Ксс | 0,375 |
| Норма прибутку Енс | 0,30 |
| Податок на додану вартість КПДВ | 0,20 |
| Податок на прибуток КПП | 0,25 |
| Норма ефективності Ен | 0,15 |
| Матеріальні витрати КМВ | 0,70 |
| вар |
Спискова чисельність робітників Рсп., чол. |
Основні фонди Фоф., грн. |
Оборотні фонди Фоб., грн. |
Питомі витрати на один. продукції СN, грн./од. |
Реалізація продукції Nод., штук |
Коеф. капіта- ловкла-день Ккв |
||||
| до 10 числа | з 11 числа |
поч. місяця |
кін. місяця |
поч. місяця |
кін. місяця |
СNфзп | СNмтв | за місяць | ||
| 0. | 103 | 110 | 10010 | 10122 | 3327 | 3352 | 0,211 | 0,865 | 1000 | 0,22 |
|
|
114 | 122 | 11111 | 11235 | 3693 | 3721 | 0,224 | 0,96 | 1061 | 0,24 |
|
|
115 | 123 | 11211 | 11337 | 3726 | 3754 | 0,226 | 0,969 | 1072 | 0,25 |
|
|
116 | 124 | 11311 | 11438 | 3760 | 3788 | 0,229 | 0,977 | 1083 | 0,25 |
|
|
117 | 125 | 11411 | 11539 | 3793 | 3821 | 0,231 | 0,986 | 1094 | 0,25 |
|
|
118 | 127 | 11512 | 11640 | 3826 | 3855 | 0,233 | 0,995 | 1105 | 0,25 |
|
|
119 | 128 | 11612 | 11742 | 3859 | 3888 | 0,235 | 1,003 | 1116 | 0,26 |
|
|
121 | 129 | 11712 | 11843 | 3893 | 3922 | 0,238 | 1,012 | 1127 | 0,26 |
|
|
122 | 130 | 11812 | 11944 | 3926 | 3955 | 0,240 | 1,021 | 1138 | 0,26 |
|
|
123 | 131 | 11912 | 12045 | 3959 | 3989 | 0,242 | 1,029 | 1149 | 0,26 |
|
|
124 | 132 | 12012 | 12146 | 3992 | 4022 | 0,245 | 1,038 | 1160 | 0,26 |
|
|
125 | 133 | 12112 | 12248 | 4026 | 4056 | 0,247 | 1,047 | 1171 | 0,27 |
|
|
126 | 134 | 12212 | 12349 | 4059 | 4089 | 0,249 | 1,055 | 1182 | 0,27 |
|
|
127 | 135 | 12312 | 12450 | 4092 | 4123 | 0,252 | 1,064 | 1193 | 0,27 |
|
|
128 | 136 | 12412 | 12551 | 4125 | 4156 | 0,254 | 1,073 | 1204 | 0,27 |
|
|
129 | 138 | 12513 | 12653 | 4159 | 4190 | 0,256 | 1,081 | 1215 | 0,28 |
|
|
130 | 139 | 12613 | 12754 | 4192 | 4224 | 0,259 | 1,09 | 1226 | 0,28 |
|
|
131 | 140 | 12713 | 12855 | 4225 | 4257 | 0,261 | 1,099 | 1237 | 0,28 |
|
|
132 | 141 | 12813 | 12956 | 4259 | 4291 | 0,263 | 1,107 | 1248 | 0,28 |
|
|
133 | 142 | 12913 | 13057 | 4292 | 4324 | 0,266 | 1,116 | 1259 | 0,28 |
|
|
134 | 143 | 13013 | 13159 | 4325 | 4358 | 0,268 | 1,125 | 1270 | 0,29 |
|
|
135 | 144 | 13113 | 13260 | 4358 | 4391 | 0,270 | 1,133 | 1281 | 0,29 |
|
|
136 | 145 | 13213 | 13361 | 4392 | 4425 | 0,273 | 1,142 | 1292 | 0,29 |
|
|
137 | 146 | 13313 | 13462 | 4425 | 4458 | 0,275 | 1,15 | 1303 | 0,29 |
|
|
138 | 147 | 13413 | 13563 | 4458 | 4492 | 0,277 | 1,159 | 1314 | 0,29 |
|
|
139 | 149 | 13514 | 13665 | 4491 | 4525 | 0,280 | 1,168 | 1325 | 0,3 |
Додаток Б
Розрахунок показників для побудови таблиці ТЕП
| А. Абсолютні показники | Розрахунок | |
| 1 | 2 | 3 |
| Ι. РЕСУРСИ | ||
| 1.1. Трудові ресурси, чол. | ||
| 1. | Середньоспискова чисельність | Рсс = (10*Рсп.(1-10)+20*Рсп.(11-30)/30 |
| 1.2. Матеріально-технічні ресурси | ||
| 2. | Середня величина основних фондів | Фоф = ( Фоф пм + Фоф км ) /2 |
| 3. | Середня величина оборотних фондів | Фоб = ( Фоб пм + Фоб км ) /2 |
| 4. | Виробничі фонди | Фв = Фоф + Фоб |
| ΙΙ. ВИТРАТИ | ||
| 2.1. Поточні витрати (собівартість), грн. | ||
| 5. | Фонд зарплати | Сфзп = СNфзп * Nод |
| 6. | Нарахування соціального страхування | Снар = Сфзп * Ксс |
| 7. | Матеріально-технічні витрати та на послуги | Смтв = СNмтв * Nод |
| 8. | Питома собівартість | СN = СNфзп +СNфзп*Ксс+ СNмтв |
| 9. | Собівартість реалізації | Cр = Сфзп + Снар+ Смтв=СN*Nод |
| 2.2 Капітальні витрати, грн. | ||
| 10. | Капіталовкладення | К = Фв * Ккв |
| 2.3 Приведені витрати, грн. | ||
| 11. | Приведені витрати | Зпр = Ср + Ен * К |
| ΙΙΙ. РЕЗУЛЬТАТИ | ||
| 3.1 Продукт | ||
| 12. | Вартість пропозиції | Цп = СN + Енс * СN = СN * (1 + Енс ) |
| 13. | Плануємий валовий продукт | Вп = Цп * Nод |
| 14. | Податок на додану вартість |
|
| 15. | Чиста продукція | Чп = Вп - (Смтв + Снар) |
| 3.2 Ефект | ||
| 16. | Валовий (балансовий прибуток) від реалізації | Пб = Вп - Ср - ПДВ |
| 17. | Податок на прибуток | ПП = Пб * Кпп |
| 18. | Чистий прибуток ( чистий дохід) | Пч = Пб - ПП |
| 3.3 Розподіл прибутку | ||
| 19. | Дивіденди (або інвестиції) | Д(І)= 50 % * Пч |
| Б. Відносні показники | ||
| Продуктивність | ||
| 20. | Вартісний виробіток, грн./чол. | ВР = Вп / Рсс |
| 21. | Фондовіддача по основним фондам, грн./грн. | ВФоф = Вп / Фоф |
| 22. | Фондовіддача по оборотним фондам, грн./грн. | ВФоб = Вп / Фоб |
| РЕСУРСОМІСТКІСТЬ | ||
| 23. | Число робітників на мільйон реалізації, чол./грн. | РВ = Рсс / Вп * 1000 |
| 24. | Фондомісткість, грн./грн. | ФВоф = Фоф / Вп |
| 25. | Матеріаломісткість, грн./грн. | ФВоб = Фоб / Вп |
| Витратомісткість | ||
| 26. | Витрати на 1 грн. реалізації, грн./грн. | СВр = Ср / Вп |
| 27. | Відсоток зарплати у валовому доході, % | СВзрп = (Сфзп / Вп) * 100 % |
| ЕФЕКТИВНІСТЬ (РЕНТАБЕЛЬНІСТЬ) | ||
| 28. | По виробничим фондам (капіталу), % | Епф = (Пч / Фв) * 100 % |
| 29. | По собівартості, % | Ес = (Пч / Ср )* 100 % |
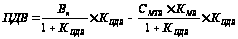
Таблиця 3.7- Сумарна економія праці від проведення ОТЗ
|
№ |
Організаційно-технічні заходи | Економія трудових витрат | Приріст продуктивності праці, % Dbvt | Зниження накладних витрат, грн. DСнв | |
|
Робочий час, чол./дн. DТп |
Чисельність, чол. DРп | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| А | Підвищення індустріалізації операцій | ||||
| Б | Підвищення рівня механізації трудомістких операцій | ||||
| В | Зниження плинності робітників | 0,6 | |||
| Г | Впровадження потокових методів виконання операцій | 0,3 | |||
| Всього | |||||