Исследование организации и методики учета и анализа труда и заработной платы
Приведённая последовательность является общим примером работы с программой. В конкретных организациях возможны различные отклонения от описанных действий
Расчётный листок (Приложение Б)
Результаты расчёта заработной платы отражаются в окне расчётного листка. В них ежемесячно отражаются суммы начисленной заработной платы по видам и источникам, суммы удержаний по видам, сумма к выдаче.
Форма расчётного листка доступна из главного меню через пункты: Расчёты – Расчётный листок и содержит две взаимосвязанные таблицы.
Колонки верхней таблицы:
·ТН. Табельный номер работника.
ФИО. ФИО работника.
Начислено. Сумма начислений за месяц.
Удержано. Сумма удержаний за месяц.
Выдано в межрасчёт. В эту колонку попадают выплаты в межрасчётный период, т.е. выплаты по ведомостям с типом «межрасчёт» (открытые либо закрытые) и по закрытым ведомостям с типами «зарплата» и «пособие».
К выдаче. Сумма к выдаче. В этой колонке отображаются суммы по открытым ведомостям с типами «зарплата» и «пособие».
Перечислено в банк. Сумма заработной платы, перечисленная в банк.
На следующий месяц. Сумма долга за работником или организацией, переходящая на следующий месяц.
Тип оклада. Тип оклада, указанный в тарификации для данной должности работника.
Должность. Наименование должности работника.
Отделение (подразделение). Наименование отделения (подразделения), в котором работает сотрудник.
Редактирование в данной таблице запрещено возможно только удаление работника или должности. Начисления отображаются синим цветом, удержания и долг за работником – красным.
В нижней таблице отражается информация по видам начисленной заработной платы и видам удержаний из неё для текущего работника.
Колонки нижней таблицы:
Шифр начисления / удержания. Шифр, наименование вида начисления или удержания.
Дата. Месяц, за который произведено начисление (удержание).
Дни, часы. Отработано по данному начислению дней (часов).
Ведомость к выдаче. Наименование ведомости, через которую будет произведена выдача.
Сумма. Сумма начислений, удержаний.
Финансирование. Эта колонка появляется при нажатии кнопки . В ней отображаются типы финансирования на каждый шифр.
ПРИМЕЧАНИЕ.
Если
с течением
времени будет
наблюдаться
неадекватное
и существенное
замедление
работы при
открытии формы
«Просмотр
расчётных
листков»
то, в
этом случае
рекомендуется
выполнить
запрос «Оптимизация
базы по скорости»
из пункта меню
«Корректировка
- Полезные запросы»,
группа «Системные».
Если на форме отображается надпись «Месяц закрыт» - это означает, что руководитель расчётной группы запретил в программе любые действия для текущего месяца, которые могут повлечь за собой изменение имеющихся расчётных листочков. В частности, в этой форме будет запрещено удаление любых записей. При необходимости в данной ситуации модифицировать рассчитанные данные, следует обратиться к руководителю.
Больничный (Приложение И)
Форма ввода и расчёта больничных доступна из главного меню через пункты: Расчёты - Больничныйсодержит список работников с указанием табельного номера, ФИО, должности, датами начала и окончания нетрудоспособности и места работы.
В верхней части окна расположены поля фильтра, которые позволяют выбрать расчётный период (при открытии окна устанавливается по дате задачи), подразделение, отделение, табель и категорию должностей сотрудников для отображения их в списке.
Последовательный порядок действий по расчёту больничного рассмотрен ниже.
Ввод основных данных осуществляется в форме редактирования листков по временной нетрудоспособности. В верхней части окна расположены поля для ввода номера листка по временной нетрудоспособности, периода болезни и количества дней нетрудоспособности (рассчитывается автоматически, но может корректироваться вручную). Вся информация по расчёту пособия располагается на трех закладках: Больничный, Месяцы выборки, Месяцы больничного.
Закладка Больничный
На закладке расположены поля для ввода информации и выбора параметров настройки для расчёта суммы пособия по временной нетрудоспособности.
Содержание формы:
Начисление. Наименование вида начисления, к которому относится данный больничный лист. Заносится выбором из справочника.
Ведомость. Наименование ведомости, по которой будет произведена выплата пособия. Заносится выбором из списка. Если ведомость не указана, пособие выплачивается в текущую открытую ведомость с типом «зарплата» (ведомость по умолчанию).
Финансирование.
Заработок. Параметр, определяющий источник финансирования начислений, при расчёте среднедневного заработка для данного больничного.
Выплата. Тип финансирования, который будет установлен рассчитанным суммам больничного. Если выбран параметр «по умолчанию», тип финансирования будет установлен равным значению одноимённого параметра из тарификации работника.
Расчёт.
По дням, По часам, По тарификации. Указывает, как следует рассчитывать больничный. Расчёт по дням используется для работников, учёт отработанного времени которых производится в днях. Расчёт по часам - соответственно для работников с почасовой оплатой. Расчёт по тарификации вместо среднедневного заработка выбирает тарификацию работника и используется в случаях, оговоренных в законодательстве. В случае расчёта по тарификации, на закладке Месяцы выборки следует убирать признак Автоматический выбор месяцев и устанавливается текущий месяц.
Параметры расчёта
Не менее 2 БВ. Установить ли ограничение по минимальной сумме рассчитанного пособия в размере не менее указанного количества базовых величин.
Не менее 50% МПБ. Установить ли ограничение по минимальной сумме пособия: в размере не менее указанного процента % минимального потребительского бюджета.
Не более 3 СЗП. Применять ли ограничение максимальной суммы пособия: в размере не более указанного количества средних заработных плат.
Анализ 80 %. Применять ли при расчёте ограничение по сумме пособия в течение первых 6 дней нетрудоспособности в размере 80 % среднедневного (среднечасового) заработка.
Процент оплаты. Производить выплату пособия в указанном размере от рассчитанной суммы.
Установка признака Автоматический выбор месяцев позволяет произвести программный выбор месяцев для расчёта среднего заработка, а его отключение разрешает заносить данные вручную.
Последовательность расчёта пособия по временной нетрудоспособности:
В списке рассчитанных сумм больничных, путём выбора из списка «Выбор должности», добавить новую запись.
Заполнить период пособия.
Указать шифр начисления и если необходимо - ведомость выплаты.
Настроить тип расчёта и параметры расчёта.
Нажимать кнопку «Расчёт дней (часов)» или клавишу <F5>.
При необходимости - изменить выбранные компьютером месяца, фонд, отработку и время пособия.
Нажать кнопку «Расчёт суммы пособия» или клавишу <F6>.
Если требуется ручная корректировка выбранных программой сумм заработка или оклада– то для этого следует установить тип расчёта «Расчёт по текущей выборке», после чего будет разрешено их изменение.
Вывести протокол расчёта.
Существует возможность произвести расчёт больничного, как продолжение предыдущего больничного. Если первый больничный заканчивается, к примеру, 5-го числа, а второй начинается 6-го числа, то при расчёте дней (часов) больничного появляется форма диалога с вопросом:
В случае положительного ответа - производится дополнительный анализ для выбора месяцев для расчёта и анализ разбивки дней при ограничении суммы в размере 80% и 100 %.
Если кнопка «Расчёт» недоступна для нажатия, а рядом отображается надпись «Месяц закрыт», это означает, что руководитель расчётной группы запретил в программе любые действия для текущего месяца, которые могут повлечь за собой изменение имеющихся расчётных листочков. При необходимости в этой ситуации всё-таки выполнить расчёт и модифицировать рассчитанные данные, следует обратиться к руководителю.
Свод начислений и удержаний за период (Приложения Л,М)
Ведомость предназначена для контроля сумм начислений и удержаний за период с разбивкой по шифрам начислений и удержаний.
Параметры отчёта
Дата начала периода: дата начала периода, за который будет формироваться отчёт.
Дата окончания периода: дата окончания периода, за который будет формироваться отчёт.
Организация: из списка нужно выбрать свою организацию.
Тип финансирования: Путём выбора из списка, здесь можно указать источник финансирования, в соответствии с которым будет осуществляться выбор информации. В отчёте будут отображены суммы исключительно указанного типа финансирования.
Подразделения: из списка нужно выбрать одно или несколько подразделений либо поставить отметку «все».
Отделения: из списка отделений, соответствующего выбранным подразделениям, нужно выбрать одно или несколько отделений либо поставить отметку «все».
Категории: из списка нужно выбрать одну или несколько категорий либо поставить отметку «все». В отчёт попадут только данные по выбранным категориям.
Табель: из списка нужно выбрать один или несколько табелей либо поставить отметку «все».
Источники начислений: из списка необходимо выбрать одну из существующих настроек.
Ведомости на выплату: из списка нужно выбрать одну или несколько ведомостей либо поставить отметку «все».
ФИО руководителя: текстовое поле, подставляется в ведомость.
ФИО бухгалтера: текстовое поле, подставляется в ведомость.
Структура отчёта:
В заголовке отчёта выводится название организации. Ниже – название ведомости, период, за который получен данный отчёт и название подразделений и отделений, по которым получен отчёт. Далее выводится таблица со списком шифров начислений и удержаний и сумм по каждому шифру. Таблица содержит колонки: наименование вида оплаты, дни, часы, сумма, наименование вида удержания, сумма. Последняя строка является итоговой, в ней отображаются итоговые суммы начислено и удержано. Ниже таблицы располагаются строки и суммы по этим строкам, наименование которых соответствует настройке выбранной в параметре Источники начислений. Далее располагается небольшая сводная таблица со строками:
Выдано в межрасчёт – суммы, выданные в ведомость с типом «межрасчёт» и выданные в закрытые ведомости с типом «зарплата»
Сумма к выдаче - суммы, выданные в не закрытую ведомость с типом «зарплата»
Долг за предприятием – сумма долга за предприятием на конец месяца
Долг на конец месяца – сумма долга за работниками на конец месяца
В подножии отчёта располагаются подписи руководителя и бухгалтера.
Свод начислений и удержаний за период по месяцам
Ведомость предназначена для контроля сумм начислений и удержаний за период с разбивкой по шифрам начислений и удержаний. Ведомость аналогична ведомости Свод начислений и удержаний за период, за исключением того, что в данной ведомости добавлена колонка Месяц и разбивка сумм начислений и удержаний происходит по месяцам, за которые начислены либо удержаны данные суммы.
Структура отчёта:
В заголовке отчёта выводится название организации. Ниже – название ведомости, период, за который получен данный отчёт и название подразделений и отделений, по которым получен отчёт. Далее выводится таблица со списком шифров начислений и удержаний и сумм по каждому шифру. Таблица содержит следующие колонки: наименование вида оплаты, месяц, дни, часы, сумма, наименование вида удержания, месяц, сумма. Последняя строка является итоговой, в ней отображаются итоговые суммы начислено и удержано. Ниже таблицы располагаются строки и суммы по этим строкам, наименование которых соответствует настройке выбранной в параметре Источники начислений.
Поскольку заработная плата является одним из важнейших элементов издержек производства и обращения, программа должна формировать широкий набор отчетов по видам оплат, заказам, бухгалтерским счетам, начислениям в фонды и т.д. Это требуется для целей оперативного управления предприятием и для расчетов с государством. В круг задач, решаемых данной системой, непременно должны входить и печать расчетных, расчетно-платежных и платежных ведомостей, лицевых счетов, расчетных листков, налоговых карточек и т.д. Поэтому наряду с предоставлением отчетов и справок в обычном, бумажном виде, система также должна позаботиться и об этом.
3. Анализ использования трудовых ресурсов и фонда заработной платы
3.1. Приемы и источники информации анализа труда и заработной платы
Для метода экономического анализа характерно использование логических правил, находящих конкретное выражение в приемах анализа. Представляя собой одноактные действия, применяемые для решения отдельных аналитических задач, приемы анализа обеспечивают получение количественной и качественной характеристики изменений уровня отдельных показателей деятельности учреждения, определение степени влияния на них отдельных факторов.
В зависимости от целей, задач и объектов изучения используются разнообразные приемы исследования, каждый из которых характеризуется определенным составом изучаемых показателей, требованиями к их измерению, способами измерения влияния факторов. К наиболее распространенным относятся приемы сравнения экономических параметров показателей, группировки, элиминирования и его разновидности, детализации и композиции, расчета относительных и абсолютных величин, временных рядов и индексов, сводки и экспертных оценок, балансовый и сальдовый приемы, экономико-математические методы. Многие из них заимствованы из других наук - математики, математической статистики, бухгалтерского учета. В экономическом анализе они приобретают целевой характер в результате приспособления его к предмету.
Сравнение представляет собой сопоставление фактического уровня изучаемого показателя или явления с существующей базой. В качестве базы могут быть использованы плановые данные, нормы и нормативы, данные предшествующего периода, показатели работы других учреждений и т.п. Выбор формы сравнения зависит от задач анализа. Так, для оценки выполнения плана фактический уровень изучаемого показателя сравнивается с планом; для установки тенденций развития - с показателями предыдущего периода; для характеристики состояния или уровня использования ресурсов - с нормативом или нормой и т.д. Во всех случаях обязательным условием правильности сравнения является сопоставимость объектов изучения. Данный приём используется при анализе обеспеченности учреждения трудовыми ресурсами (анализе численности персонала больницы),а также при анализе структуры фонда заработной платы.
Группировка - способ раскрытия содержания изучаемых объектов экономического анализа, позволяющих изучить экономические явления в их
взаимосвязи и взаимозависимости, определить роль отдельных факторов в изменении уровня отдельных показателей, дать характеристику ресурсов и резервов, обнаружить тенденции их изменения. Прием группировки применяется при анализе состава и структуры элементов, содержащихся в изучаемом объекте. Данный приём используется при анализе обеспеченности учреждения трудовыми ресурсами.
Элиминирование - логическое правило определения влияния факторов на изменение обобщающих показателей. При его использовании факторы определяются по одному, в определенной последовательности (количественного и качественного порядка); при этом предполагают, что при определении влияния одного из факторов другие остаются неизменными. В практике экономического анализа элиминирование известно как прием цепных подстановок, абсолютных и относительных разниц, пересчета показателей.
Прием цепных подстановок состоит из последовательной замене базовой величины факторных показателей, входящих в расчетную формулу изучаемого показателя, фактической их величиной и изменении влияния выполненной замены на изменение величины изучаемого показателя. После каждой замены выполняют математические действия, предусмотренные расчетной формулой. Из полученного после подстановки итога вычисляют предшествующий итог. Разность итогов показывает величину влияния изменения факторного показателя на изучаемый показатель.
Замена базовой величины факторного показателя фактической называется подстановкой. Их количество равно числу факторов.
Прием абсолютных разниц - разновидность элиминирования. Его сущность состоит в том, что влияние факторов находится как произведение абсолютного отклонения одного из факторных показателей и абсолютного значения другого факторного показателя. Так, при определении фактора количественного порядка абсолютное значение отклонения фактической его величины от плана умножается на плановую величину фактора базового порядка. При определении влияния фактора качественного порядка абсолютное отклонение фактической его величины от плана умножают на фактическую величину фактора количественного порядка. Данный приём используется при анализе эффективности труда и анализе использования фонда заработной платы.
Прием относительных разниц - разновидность элиминирования. Сущность его состоит в том, что для определения влияния факторов разницу в процентах по показателям, входящим в расчетную формулу, необходимо умножить на плановое значение изучаемого показателя.
Прием пересчета показателей - также является разновидностью элиминирования. В бюджетных учреждениях он нашел широкое распространение при оценке эффективности использования бюджетных средств в разрезе статей расходов в соответствии с их классификацией. С его помощью, в данной дипломной работе, рассчитаны следующие факторы изменения расходов по фонду заработной платы: численность работников фактически, средняя заработная плата фактически, численность работников плановая, плановая средняя заработная плата.
Следовательно сущность приема пересчета показателей состоит в том, что для определения влияния отдельных факторов значение изучаемого показателя, пересчитанного с учетом изменения величины фактора, сопоставляется с базовой его величиной. В данной дипломной работе для определения влияния изменения численности работников на фонд заработной платы плановые расходы заработной платы на фактическую численность сопоставляются с плановыми расходами. При определении влияния изменения средней заработной платы фактические расходы сопоставляются с расходами при условии соблюдения планового уровня средней заработной платы.
Детализация - разложение обобщающих или сводных показателей по времени и месту их формирования на частные. Необходимость применения данного приема обусловлена тем, что в уровне обобщающих показателей сглаживаются отрицательные и положительные результаты деятельности учреждения в отдельные периоды или результаты отдельных подразделений.
Сводка - форма совокупного (обобщенного) представления различных показателей для оценки какого-либо процесса. Наиболее часто она состоит в разработке аналитический таблиц и применяется для характеристики влияния различных факторов на изучаемые показатели. В сводке содержатся данные о характере и значимости отдельных показателей или факторов изучаемых явлений. Так, при изучении факторов изменения рассматриваемого показателя результаты представляются в форме таблицы, в которой отражается перечень факторов, степень влияния на изучаемый показатель и характер влияния.
Экспертная оценка - заключения специалистов по какому-то вопросу, процессу или объекту. В учреждениях здравоохранения она применяется для характеристики качества лечения, обоснованности госпитализации. Использование приема экспертных оценок имеет важное значение для организации анализа деятельности учреждения. В значительном количестве случаев он является единственным способом определения качества процесса оказания услуг.
Тематическое обследование - изучение непосредственно в учреждении различных сторон их деятельности. Обоснованию, например, могут подвергаться состояние учета и хранения материальных ценностей, организация проведения мероприятий, готовность отдельных исполнителей к их проведению и др. Тематические обследования обеспечивают более глубокое изучение хозяйственной деятельности учреждения.
Абсолютные и относительные величины позволяют зафиксировать результаты хозяйственной деятельности учреждения и тем самым обеспечивают возможность их изучения. Кроме того, при их помощи выражаются результаты применения в процессе анализа других его приемов. Так, абсолютные величины характеризуют размеры экономических явлений, результаты, влияние факторов, наличие резервов. Относительные величины применяются для оценки темпов развития, степени выполнения плановых заданий, соблюдения норм и нормативов, состояния и уровня использования ресурсов. К ним относятся индекс, процент,^? коэффициент.
Балансовый прием состоит в сопоставлении и увязке двух взаимосвязанных величин. При его помощи осуществляется проверка полноты использования ресурсов, их движения и состояния. Кроме того, балансовый прием используется для проверки правильности отражения в учете и отчетности кассовых и фактических расходов, расчетов влияния отдельных факторов на изменение различных показателей, осуществляемых другими приемами анализа. При анализе труда и заработной платы данный метод применяют для изучения рабочего времени.
Перечисленные приемы экономического анализа используются как правило в совокупности. Они характеризуют его инструментарий и являются основой его метода.
Глубина анализа деятельности учреждения зависит от состояния информационной базы. Она включает прежде всего действующие официальные материалы, регулирующие деятельность учреждения. Значение их требований помогает определить объекты, которые должны быть рассмотрены в процессе анализа. Важной составной частью информационной базы анализа деятельности учреждения является планово-нормативная документация, хозяйственные договора и соглашения. Плановые и нормативные документы содержат задания по развитию сети, уровню обслуживания населения и расходов на содержание учреждения и др. хозяйственные договора предусматривают сроки выполнения показателей научно-технического уровня и другие условия. Поэтому их данные используются в процессе анализа в качестве критериев оценки.
Основным источником анализа является бухгалтерская и статистическая отчетность, содержащая данные, характеризующие деятельность учреждения по отдельным направлениям. В ней отражены результаты исполнения сметы расходов, сведения о состоянии штатов, материальной базы учреждения. Сопоставление их с данными планово-нормативной документации позволяет выявить уровень эффективности работы учреждения, полноту выполнения возложенных на него функций.
Для оценки эффективности использования отдельных видов ресурсов привлекаются данные бухгалтерского и статистического учета, акты ревизий, справки обследований и проверок, объяснительные записки, протоколы совещаний, данные анкетных опросов, письма, заявления и жалобы трудящихся. Ознакомление с ними позволяет получить конкретный и очень важный материал для всесторонней характеристики работы учреждения.
В процессе анализа широко используется информация о хозяйственной деятельности учреждения за предыдущие периоды, а также других учреждений, позволяющая судить о темпах изменения результатов работы или месте учреждения в отрасли.
На основании вышеизложенного материала, можно сделать вывод о том, что информационная база анализа деятельности учреждения неоднородна по содержанию. К этому следует добавить различные требования к ее составу в зависимости от вида анализа и его объектов. Так, текущий анализ преимущественно ориентирован на использование данных отчетности. Он дает возможность получить обобщенную характеристику деятельности учреждения. Источником оперативного учета являются данные учета и одновременных наблюдений. Предварительный анализ опирается на учетную и отчетную информацию за предыдущий период, материалы специальных обследований, других учреждений.
Для получения объективных результатов анализа деятельности учреждения необходимо предварительно проверить достоверность информационной базы. Характер такой проверки зависит от вида анализа и информационных источников. Особое значение имеет проверка достоверности отчетности - наиболее представительного источника информации, поскольку в нем отражены результаты деятельности учреждения. Проверка включает контроль за соблюдением правил составления и представления отчетности, полнотой и своевременностью проведения инвентаризации, наличием взаимной согласованности показателей разных форм отчетности, правильностью плановых показателей, включаемых в отчетность, преемственностью показателей за смежные периоды и др.
В качестве источников анализа труда и заработной платы используется планово-учетная информация: ф. № 1-т отчета учреждения о выполнении плана по труду, ф. № 3 отчета о выполнении плана по штатам, штатные расписания и тарификационные списки работников (Приложение О), отчёт об исполнении сметы расходов ф.№2, отчёт лечебно-профилактического учреждения за год ф.№30, данные табельного учета и движения кадров (Приложение В), ведомости по начислению заработной платы, лицевые счета работников (Приложение Б) и трудовые книжки, штатные нормативы.
Основным информационным документом для анализа служит тарификационный список, так как он объективно отражает все заслуги конкретного работника, за которые ему выплачивается заработная плата. Большое значение для изучения трудовых ресурсов и оплаты их труда имеют результаты аттестаций, проверок и обследований деятельности подразделений учреждения и отдельных работников.
3.2. Анализ обеспеченности учреждения трудовыми ресурсами и использования рабочего времени
Изучение обеспеченности учреждения трудовыми ресурсами требует выбора различных направлений исследования, применения ряда показателей. Во-первых, требуется количественная и качественная характеристика работников учреждения. В качестве показателей анализа используются численность работников на определенную дату (в данной дипломной работе использовались данные на 01 апреля 2004 года), среднее число работников за отчетный период (среднесписочная численность), категория работников, профессия, должность, квалификация, стаж работы, возраст и другие демографические показатели. Во-вторых, необходима оценка полноты укомплектованности учреждения трудовыми ресурсами, для чего используются показатели укомплектованности, совместительства и совмещения должностей.
Обеспеченность учреждения работниками измеряется сопоставлением среднесписочной численности с установленным лимитом (планом по труду) и со средней их численностью в предыдущем году в целом и по категориям работников, что позволяет оценить состав и структуру работников. При этом их изменения характеризуются отклонениями по абсолютным данным и в процентах. Анализ изменения общей численности работников ГУ «Копыльское ТМО» г. Копыля по Копыльской ЦРБ указан в таблице 1.
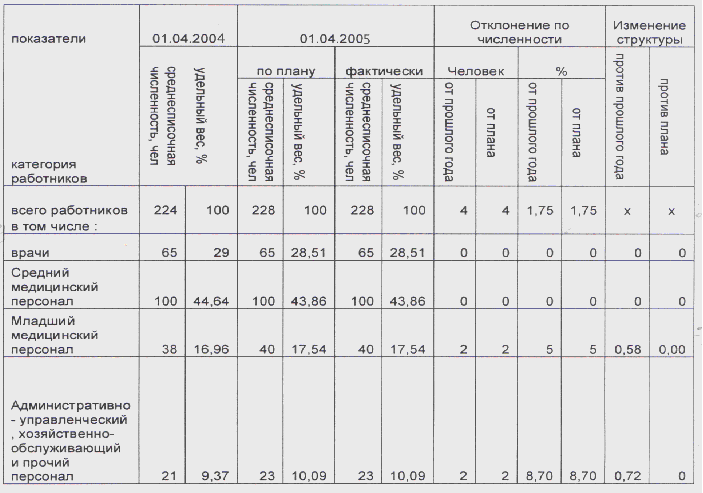 Таблица
1. Анализ изменения
общей численности
работников.
Данные таблицы 1 показывают, что в Копыльской ЦРБ планом намечалось увеличить долю младшего медицинского персонала до 17,54 % и долю Административно - управленческого и прочего персонала до 10,09% . Данное решение было обосновано напряженностью работы и является рациональным. Данное решение было выполнено полностью, о чем свидетельствуют данные анализа.
При анализе численности персонала необходимо учитывать особенности его состава в анализируемом учреждении. В Копыльской ЦРБ различают врачебный персонал, средний и младший медицинский персонал, а также административно-хозяйственный персонал..
Оптимальные соотношения между категориями работников регулируются штатными нормативами или нормативными соотношениями.
Оценка оптимальности соотношения между отдельными категориями работников в процессе анализа устанавливается путем сравнения фактического его уровня с рассчитанным по штатным нормативам или с установленными соотношениями. При изучении соотношения трудовые ресурсы классифицируются не только по категории персонала, но и по специальностям, должностям и др. это позволяет оценить обоснованность расстановки работников по участкам работы.
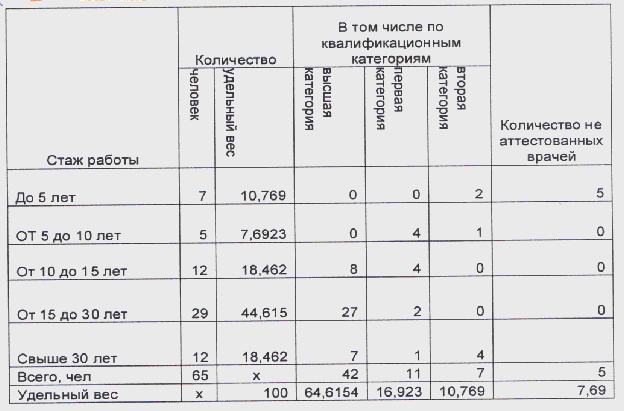
Важным показателем обеспеченности учреждения трудовыми ресурсами является уровень квалификации отдельных категорий работников, и особенно ведущей их группы (специалистов). В анализируемом учреждении он определяется квалификационной категорией врачебного персонала. Кроме того, признаком квалификации работников служит стаж работы по специальности. В процессе анализа происходит группировка работников по перечисленным квалификационным признакам. Для этого используются данные тарификационных списков и учета личного состава. Проанализируем квалификацию врачебного персонала ГУ «Копыльское ТМО» по Копыльской ЦРБ на основании таблицы 2.
Таблица 2. Анализ уровня квалификации кадров учреждения.
Примечание. Источник [3,с.126. таблица 8.2]
Данные таблицы 2 позволяют сделать вывод, что Копыльская ЦРБ располагает врачебным персоналом высокой квалификации. Врачей высшей и первой категории насчитывается 53 человека, или 81,53 % их общей численности, со стажем свыше 10 лет - 53 человека, или 81,53 %. Отрицательным является то, что в Копыльской ЦРБ работает очень мало молодых специалистов. И из них 71,43% или 5 человек не аттестовано.
При анализе квалификации работников учреждения не ограничиваются ее оценкой за отчетный период или на определенную дату. Имеющиеся фактические данные следует сопоставить с аналогичной информацией тарификационных списков, предыдущих периодов. При этом учитывается, что требование об интенсификации работы и повышении качества обслуживания обуславливает необходимость постоянного роста квалификации специалистов, приобретения ими вторых специальностей.
Уровень квалификации работников учреждения тесно связан с качеством подготовки молодых специалистов, которая зависит от организации их учебы.
Стабильность состава работников учреждения выступает одной из предпосылок надлежащей их обеспеченности трудовыми ресурсами. Ее значение усиливается персонифицированным характером труда работников, значительной длительностью оказания медицинской помощи. Поэтому изменение состава работников оказывает отрицательное влияние на эффективность их работы.
Движение состава работников учреждения как фактор нарушения его стабильносмти характеризуется коэффициентом оборота по увольнению (Ку), по приему (Кп) и текучести (Кт). Они равны отношению соответственно количнства всех уволенных (Чу), принятых (Чп) и уволенных только по собственному желанию, в связи с несоответствием занимаемой должности и за нарушение трудовой дисциплины (Чт) к среднесписочному числу работников (Чср). Формула для расчета:
Ку=Чу/Чср ; (1.1)
Кп=Чп/Чср; (1.2)
Кт=Чт/Чср; (1.3)
показатели движения работников учреждения следует анализировать в целом по всему их составу и дифференцировано по категориям, квалификационным группам. В процессе анализа прчин движения работников производится их группировка по видам на оправданные и отрицательные, устанавливается частота случаев увольнения по причинам и их удельный вес в общем количестве. Данные для характеристики движения кадров по Копыльской ЦРБ приведены в таблице 3.
Таблица 3. Анализ трудовых ресурсов больницы.
Показатели |
Значение показателей |
|
|
Абсолютных, чел |
Относительных, % |
|
|
Среднесписочная численность работников |
228 |
|
|
Принято работников |
3 |
1,32 |
|
Уволено работников |
1 |
0,44 |
|
из них: |
0 |
|
|
по оправдательным причинам |
0 |
|
|
по отрицательным причинам - всего |
1 |
|
|
в том числе |
0 |
|
|
в связи с несоответствием |
0 |
|
|
за нарушения |
0 |
|
|
по собственному желанию |
1 |
100,00 |
Примечание. Источник [3,с.128, таблица 8.3.].
В Копыльской ЦРБ коэффициент обновления трудовых