Анализ влияния внешней и внутренней среды на принятие управленческих решений
3. Если сравнить сметы платных услуг, то в 2007 г. доходы от платных услуг значительно увеличились. Так, в 2006 г. они составляли 79968 руб., а в 2008 г.-224182. Это связано с увеличением в 2008 г. услуг, предоставляемых Комитетом и цен на них, а также с оказанием спонсорской помощи в реконструкции спортивных сооружений. Соответственно денег стало расходоваться значительно больше. Сумма, потраченная на закупку товаров в 2006 г. составляла 32100 руб., а в 2007 г.-155600 руб. Капитальные расходы не изменились и составляли 12251 руб. в каждом году. Динамика финансирование платных услуг представлена в приложении 3.
4. Нужно отметить, что в течении всего анализируемого периода объемы финансирования и кассовые расходы равны, т.е. остатков на счетах не остается. Если рассматривать остатки по плану, то в 2006 и 2007 гг. их нет (т.е. сколько запланировано, столько и профинансировано), а в 2008 г. имеются, например, статья 110721(оплата технологических служб, отопление): по плану было предусмотрено затратить 309400 руб., профинансировано 63075.63 руб., следовательно недофинансировано 246324.37 руб.
5. Форма сметы в 2008 г. изменилась, появились подразделы. До 2008 г. они были объедены. Это: подраздел 1407-Комитет, 1703-Отдел по делам молодежи, 1803-финансирование спортивных мероприятий, 3004-материальная помощь.
6. Общая сумма расходов в 2008 г. по сравнению с 2007 г. изменилась незначительно, а относительно 2007 г. выросла в 2 раза.
В сводной таблице балансов за 2006 – 2008 гг. представлен баланс Комитета (выдержки). По нему мы можем судить о:
-остатках на начало и на конец года;
-основных средствах;
-износе основных средств;
-задолженности по налогам;
- задолженности по заработной плате;
-задолженности перед другими предприятиями и т.п.
Например: в 2006 г. основные средства увеличились на 1,8 мил. руб. Это связано с тем, что Комитету был передан в безвозмездное пользование от шахты Шушталепская Стадион со всеми постройками в п.Малышев Лог.
Задолженность по оплате труда наблюдалась как в 2006 г., так и в 2007 годах, а в 2008 г. она отсутствует. Из этого следует, что финансовое положение Комитета к 01.01.2005 г. стало стабильным. С каждым годом задолженность перед Пенсионным фондом уменьшалась и в 2008 г. она составляет 4703 руб.
Задолженность других предприятий перед Комитетом с каждым годом увеличивается: так в 2006 г.она составляла 23,8 тыс.руб., 2007г. – 52,1 тыс.руб., 2008 г. – 245,3 тыс.руб. Такая большая сумма задолженности в 2008 г. связана с:
-переплатой Комитета по коммунальным услугам,
-задолженностью ЮК ГРЭС за аренду спортивных помещений.
Однако задолженность самого Комитета перед другими предприятиями в 2007 г. отсутствовала, а в 2006 г. составляла 77 тыс. руб., 2008 г. – 22 тыс.руб.
В 2006 г. на Стадионе «Энергетик» была украдена беговая дорожка, и предприятие понесло убыток в размере 6191 руб. (сч.170 – расчеты по недостачам).
В 2006 г. Комитетом были получены заемные средства на сумму 16849руб. для приобретения коньков на стадион «Энергетик». В 2007 г. эта задолженность уменьшилась в 2 раза, а в 2008 г. осталась непогашенной и составила 7900руб.
Сводная таблица балансов за 2006 – 2008 гг. (выдержки)
| Статья расходов | Код | 2006 г. | 2007 г. | 2008 г. |
| А | 1 | 2 | 3 3 | 4 |
| АКТИВ | ||||
| Основные средства | 0010 | 2285577 | 4095392 | 4069732 |
| Расчеты по нодостачам | 0300 | 6191 | 0 | 0 |
|
Расчеты с прочими де- биторами и кредиторами |
0350 | 23751 | 52125 | 245319 |
| ПАССИВ | ||||
| Заемные средства | 0740 | 16037 | 7900 | 7900 |
|
Расчеты с прочими де- биторами и кредиторами |
0860 | 77242 | 0 | 22545 |
| Расчеты по оплате труда | 0870 | 84550 | 201085 | 0 |
|
Расчеты с Пенсионным фондом занятости РФ |
0960 | 120173 | 96126 | 4703 |
Таким образом, анализируя финансовую деятельность Комитета, можно сделать вывод, что основной проблемой Комитета является недофинансирование из средств местного бюджета. Т.к. 90% средств , полученных от реализации платных услуг, идут на развитие материально-технической базы Комитета, то можно увеличить финансирование Комитета за счет увеличения стоимости платных услуг и введения новых услуг для населения. В 2008 г. Комитету на День физкультурника был подарен солярий. Следовательно, теперь Комитет может себе позволить оказывать новый вид услуг для населения. Если увеличить стоимость платных услуг на 75%, то и доходы, полученные от платных услуг, увеличатся на 75%. Комитет может себе это позволить, т.к. стоимость платных услуг очень низкая по сравнению с ценами с соседними городами. И спрос на услуги падать не будет. Это в свою очередь связано с тем, что Комитет – это единственное учреждение в г. Калтане, предоставляющее услуги данного типа. Эффективность этого мероприятия можно наблюдать по данным таблицы, представленной в Приложении 2.
3. Эффективность повышения стоимости платных услуг и введения нового вида услуг для решения проблемы недофинансирования МУ «Комитет по физкультуре и спорту» Администрации г. Калтана
В данном разделе будет проведено экономическое обоснование принятого решения. С этой целью необходимо проведение обоснования принимаемого решения с точки зрения его эффективности.
Так, необходимо рассчитать доходы, которые получит Комитет от повышения стоимости платных услуг. В данном случае Комитет не понесет никаких затрат, а только получит прибыль. Так, если повысить стоимость каждой платной услуги с 2009 г. на 75%, то и прибыль, получаемая от них увеличиться на 75% (см. приложение 2). Рассмотрим эффективность этого мероприятия на примере занятий в тренажерном зала. В 2008 г. стоимость этой услуги составляла 25 руб./час. Если увеличить эту сумму на 75%, то с 2009 г. она будет составлять 35 руб./час. Тренажерный зал работает 4 дня в неделю по 9 час. в сутки (согласно графику работы Комитета), в среднем его посещает 10 человек в час. На основании этого можно произвести следующие расчеты:
25 руб.*10 чел.*9 ч.=2250 руб. – столько Комитет получает в час от реализации данной услуги;
2250 руб.*16 дней=36000 руб. – прибыль Комитета в месяц (2008 г.)
35 руб.*10 чел.*9 ч.=3150 руб. – столько Комитет будет получать в час при увеличении стоимости данной услуги;
3150 руб.*16 дней=50400 – прибыль Комитета в месяц (2009 г.)
Таким образом, можно сделать вывод, что при увеличении стоимости услуг на 75%, прибыль Комитета увеличится в 3 раза.
Следующее мероприятие по увеличению прибыли Комитета – введение нового вида услуг. Как уже было сказано выше в 2007 г. Комитету на День физкультурника был подарен солярий. Т.е. Комитет с 2008 г. введет новый вид услуг. Но в этом случае учреждение понесет некоторые затраты на:
- установку солярия;
- заработную плату обслуживающим его работникам.
Чтобы сэкономить на затратах, Комитет может начислить доплату работникам (в размере 1000 руб.), имеющим медицинское образование (2 чел.), а не нанимать дополнительно сотрудников. Т.е.:
1000 руб.*2 чел. = 2000 руб. (в месяц)
Установка солярия обойдется Комитету в 10500 руб. Ежемесячное техническое обслуживание – 5000 руб.
Согласно графику работы учреждения солярий работает 8 часов в день, 6 дней в неделю. На технологические нужды уходит 1 час в день. Т.е. в общем, солярий работает 7 часов в день или 420 минут. 10 минут солярия стоят 60 рублей Т.о.:
(420 мин.*60 руб.)/10 мин.=2520 руб. – сумма дохода Комитета за 1 день работы солярия.
Если предположить, что солярий будет работать 26 дней в месяц, то сумма дохода от его эксплуатации составит:
2520 руб.*26 дней = 65520 руб.
В первый месяц эксплуатации солярия Комитет получит следующую сумму доходов:
65520 руб. – (2000 руб. + 10500 руб. + 5000 руб.) = 48020 руб.
В последующие месяцы сумма затрат уменьшится на 10500 руб. и общая сумма доходов будет составлять:
48020 руб. – (2000 руб. + 5000 руб.) = 41020 руб.
Следовательно, можно сделать вывод, что введение данного мероприятия может увеличить доходы Комитета на 41020 руб. в месяц.
Т.о. для решения проблемы недофинансирования необходимо провести данные мероприятия, эффективность которых наглядно видна из приведенных расчетов.
Заключение
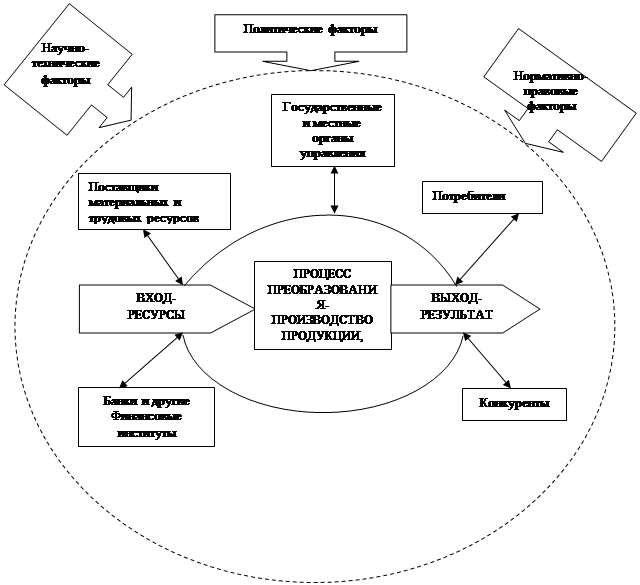
В данной работе были рассмотрены понятия внутренней и внешней среды организации. Внутренние среда – часть самой организации, ситуационные факторы внутри нее, это состав и взаимосвязи сложной системы - организации. Основные внутренние переменные организации, по определению М. Мескона, - это цели, структура, задачи, технология и люди [10, 198]. Внешняя среда организации - это совокупность элементов, которые существенным образом влияют на нее, но не подвластны ее руководству. Внешняя среда организации включает такие элементы, как потребители, конкуренты, правительственные учреждения, поставщики, финансовые организации и источники трудовых ресурсов, непосредственно влияющие на деятельность организации.
Также в работе било проанализировано влияние внешних и внутренних факторов на организацию на примере МУ « Комитет по физкультуре и спорту» Администрации г. Калтана. В ходе анализа была выявлена главная проблема Комитета – недофинансирование из средств местного бюджета.
Для решения данной проблемы были предложены следующие мероприятия:
Повышение стоимости платных услуг, предоставляемых Комитетом, на 75%.
Введение нового вида платных услуг.
Эффективность данных мер подтверждается тем, что за счет увеличения стоимости услуг доходы Комитета увеличатся в 3 раза, а введение нового вида услуг увеличит доходы Комитета на 41020 руб. ежемесячно.
Приложение 1

|
|||||||
 |
|||||||
 |
|||||||
 |
|||||||
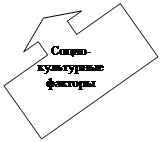
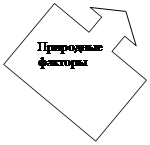
Рис.1 Схема внешней среды организации
Приложение 2
Перечень платных услуг, оказываемых ДЮСШ, ФОК при стадионе