Организация и планирование предприятий связи
От
прочей реализации
–
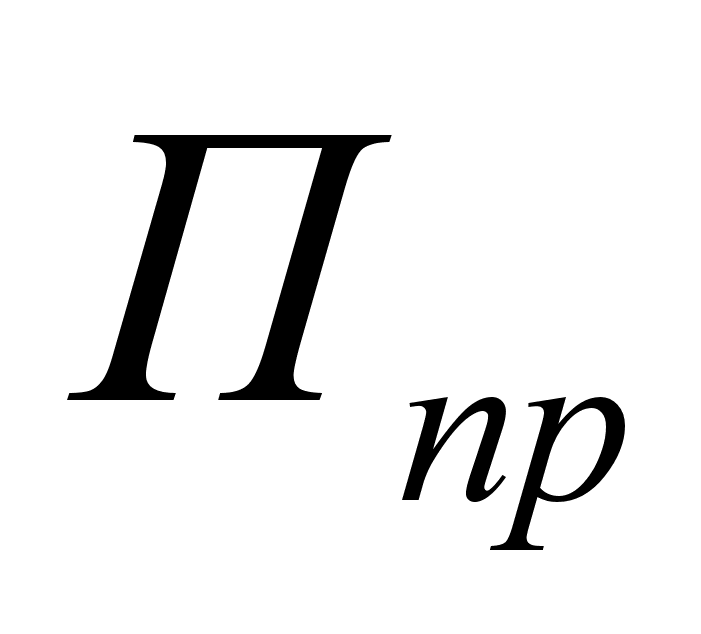
От
внереализационных
операций –
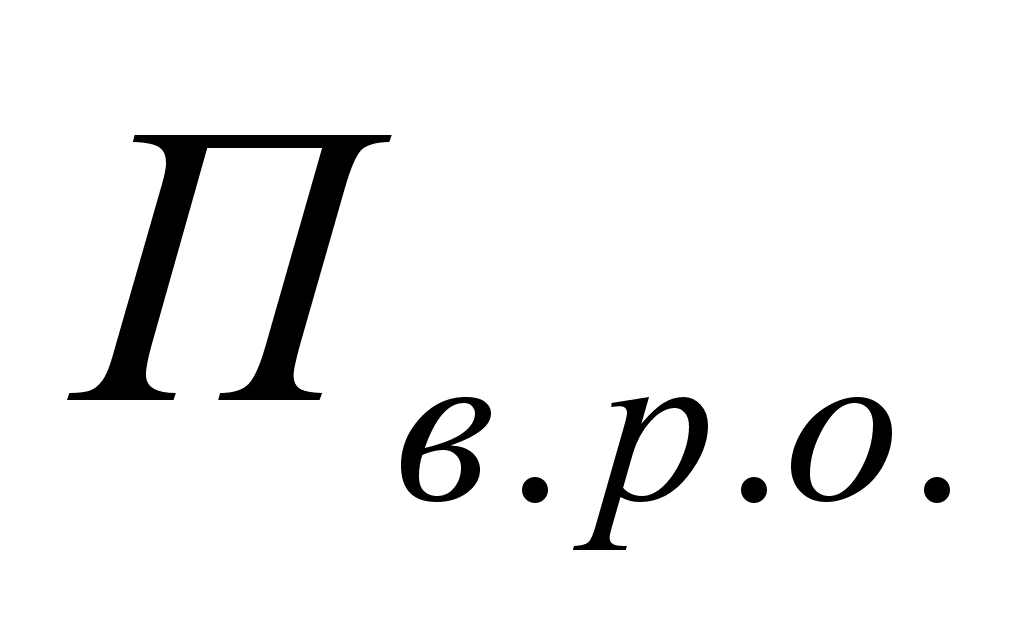
Остающуюся
в распоряжении
предприятия
–
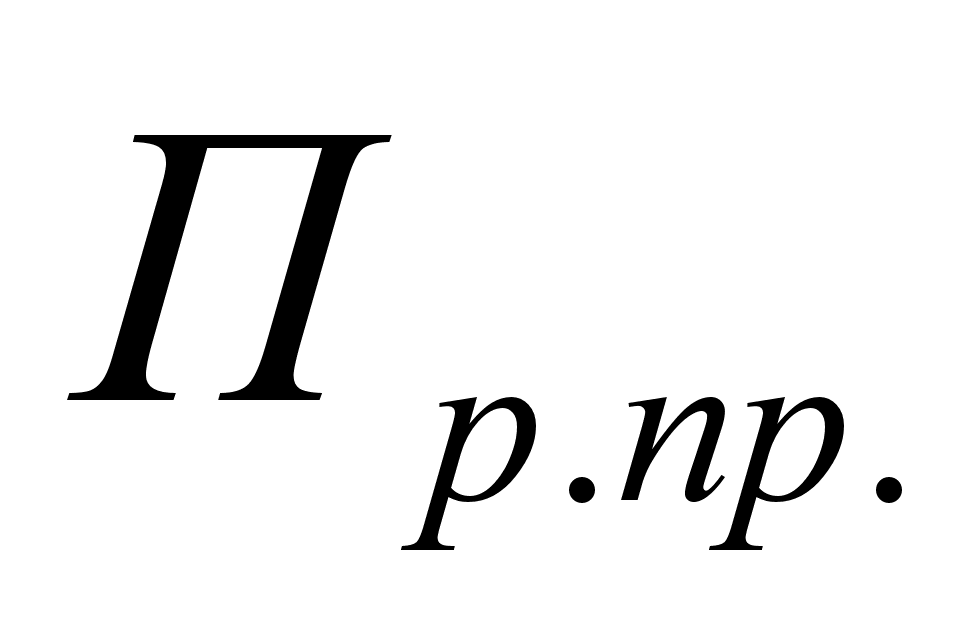
Чистую
прибыль –
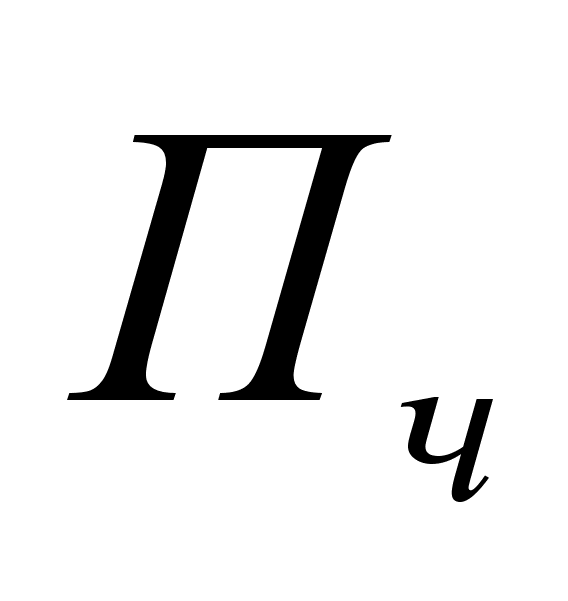
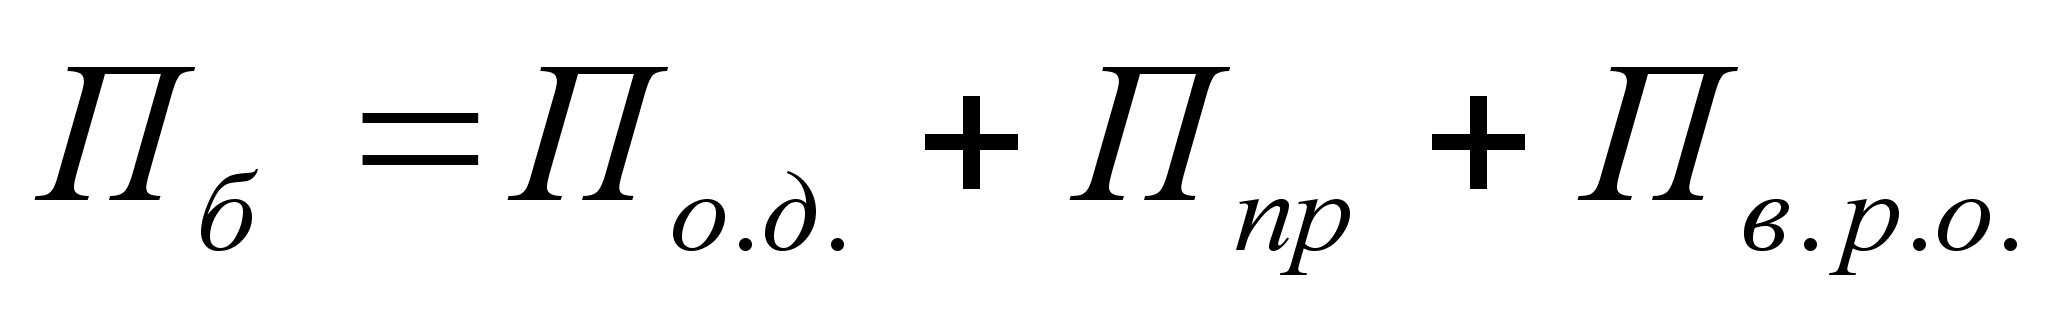 (17)
3.1. Прибыль от основной деятельности.
Прибыль от основной деятельности планируется исходя из запланированных показателей доходов от основной деятельности, соответствующих отчислений и затрат:
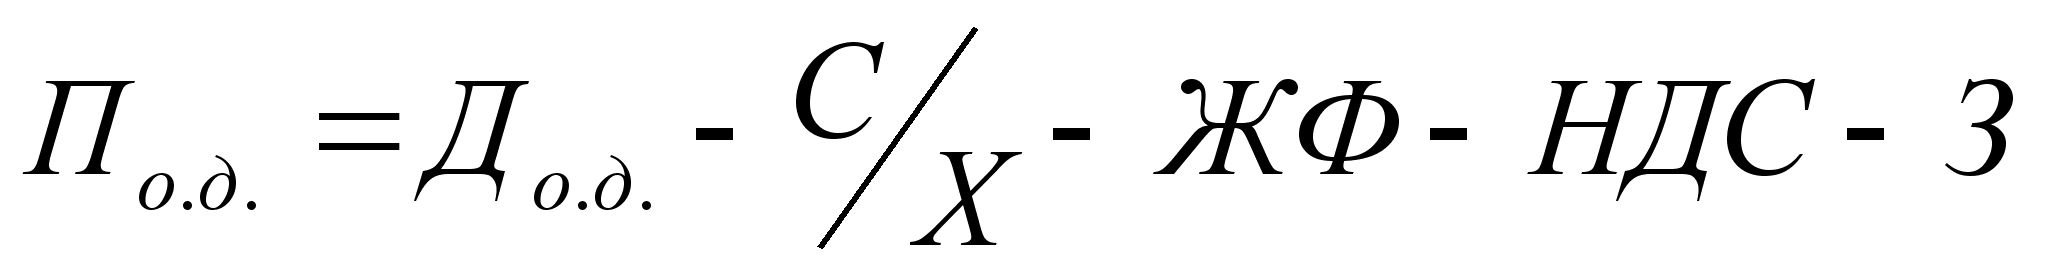 (18)
Отчисления в фонд поддержки сельхозпроизводителей и на содержание ведомственного жилого фонда определены в разделе «Планирование затрат».
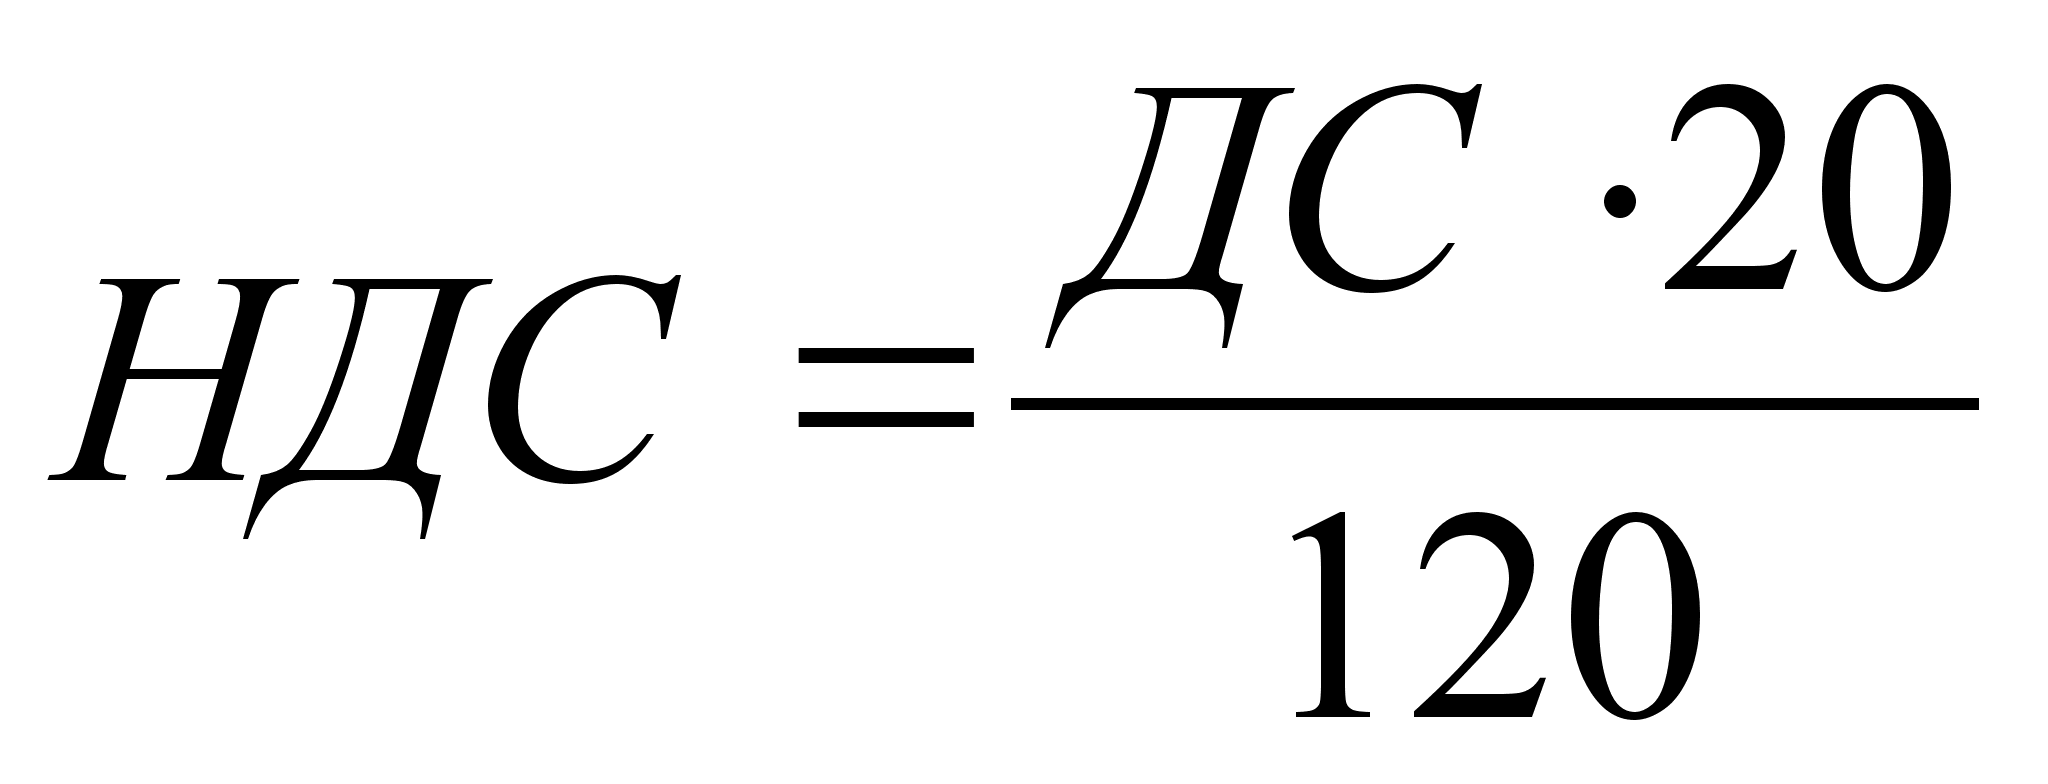 (19)4
В отрасли связи не облагается НДС добавленная стоимость от платных услуг связи населению.
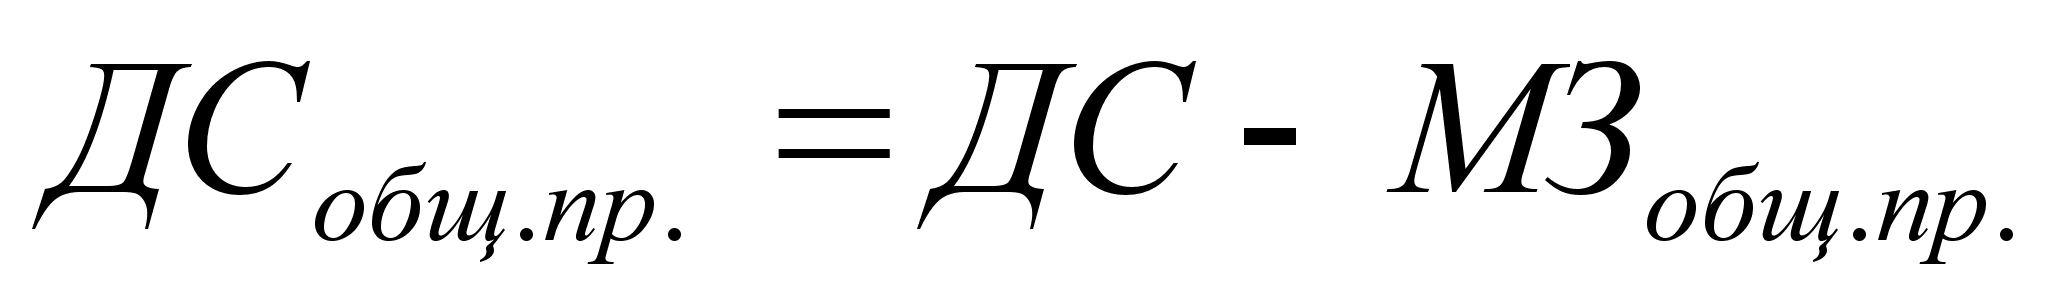 (20)
НДС и материальные затраты по сектору «Общественное производство» определим на основе табл. 10:
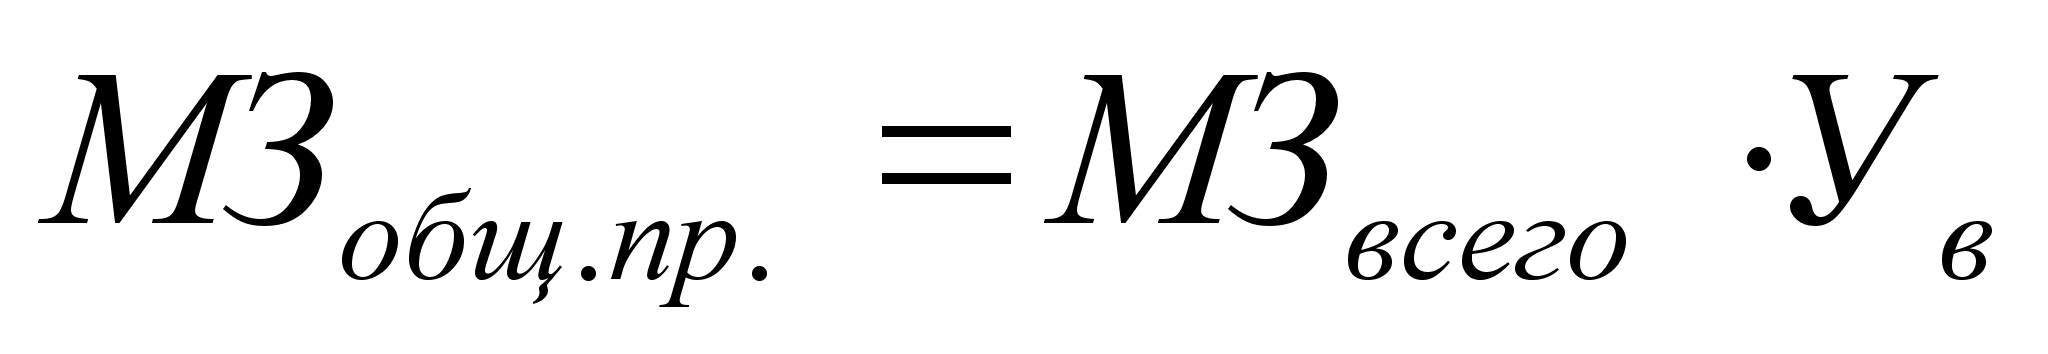 (21)
Таблица 10
Расчет налога на добавленную стоимость
|
Показатели плана |
Сумма, млн.руб. |
|
1. Доходы от основной деятельности |
110378,85 |
|
2. Доходы льготируемые (освобожденные от НДС) |
47828,51 |
|
3. Доходы за минусом льгот (стр.1 – стр.2) |
62550,34 |
|
4. Удельный вес (стр.3/стр.1), % |
56,67 |
|
5. Сельскохозяйственные налоги |
2196,54 |
|
6. Сборы на содержание ЖФ |
811,37 |
|
7. Доходы подлежащие налогообложению (стр.3 – стр.5,6) |
59542,43 |
|
8. Расходы, всего |
60385,45 |
|
8.1. В т.ч. фонд оплаты труда |
23230,37 |
|
8.2. Фонд социальной защиты населения |
8130,63 |
|
8.3.Фонд занятости |
232,32 |
|
8.4. Амортизация |
12957,79 |
|
9. Материальные затраты, всего (стр.8 – стр.8.1,8.2,8.3,8.4) |
23964,97 |
|
10. Материальные затраты * на удельный вес |
14920,30 |
|
11. Добавленная стоимость |
69807,32 |
|
12. НДС |
11634,55 |
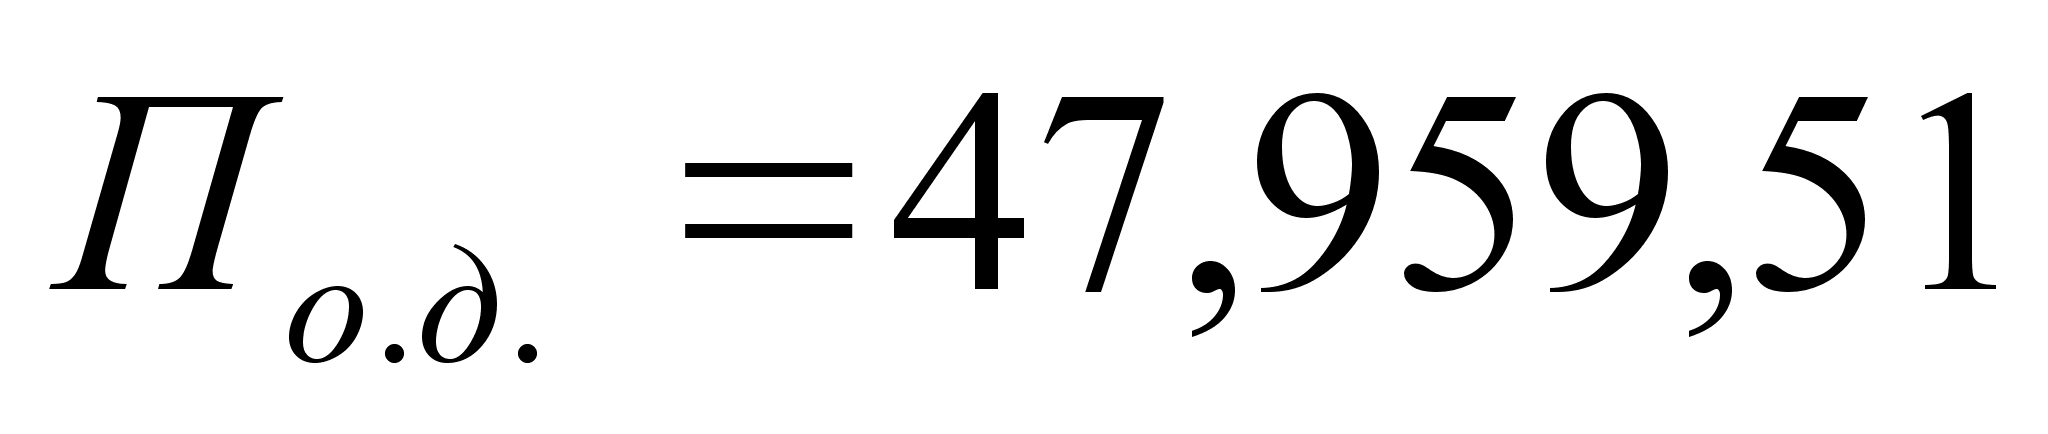 (млн.руб)
3.1.1. Прибыль от прочей реализации и прибыль от внереализационных операций.
Прибыль от прочей реализации и прибыль от внереализационных операций планируем (условно) в заданном проценте (0,4% и 11,5% соответственно) к запланированной прибыли от основной деятельности.
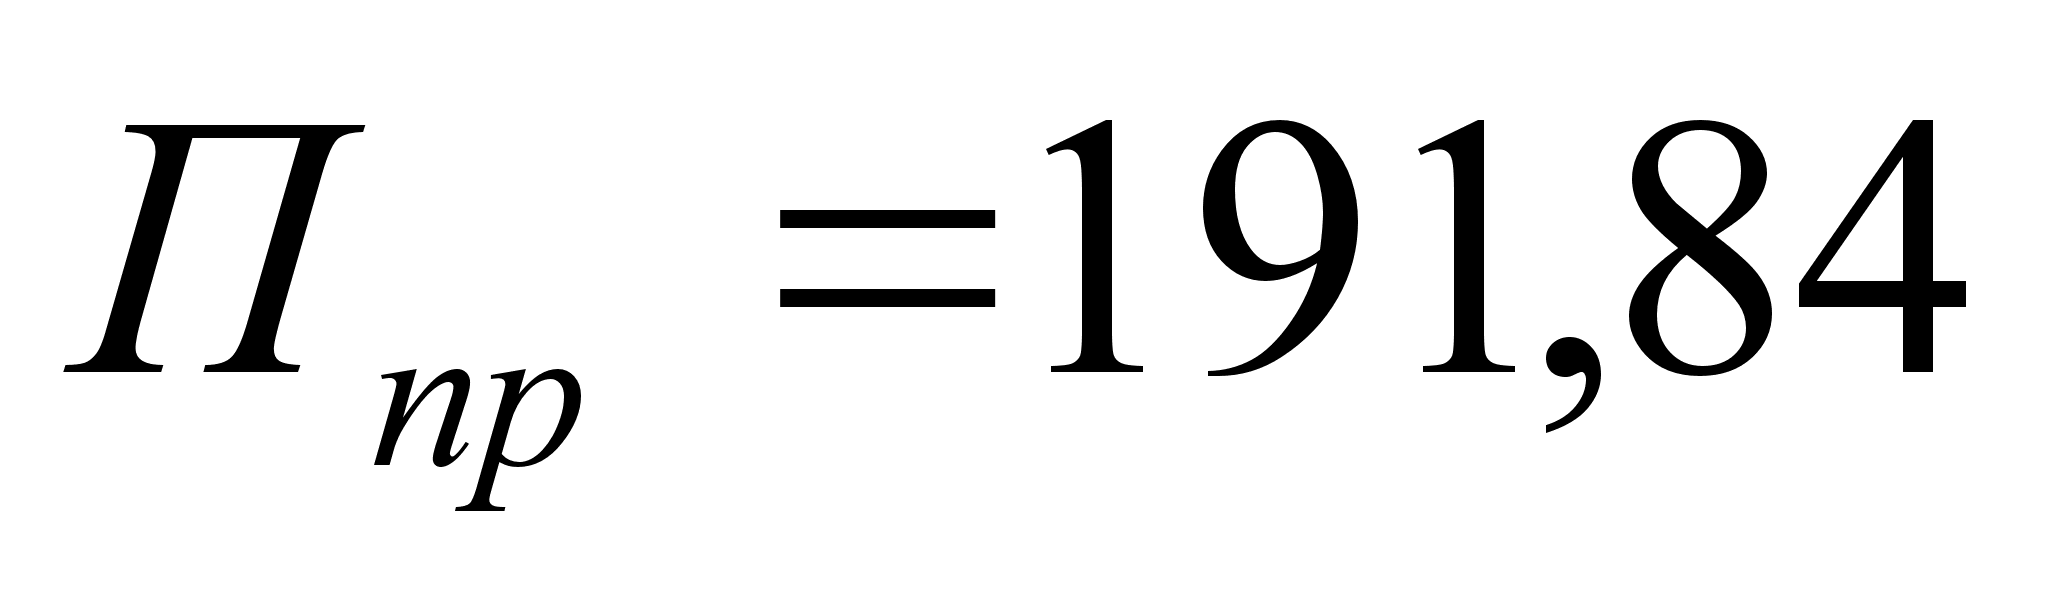 (млн.руб)
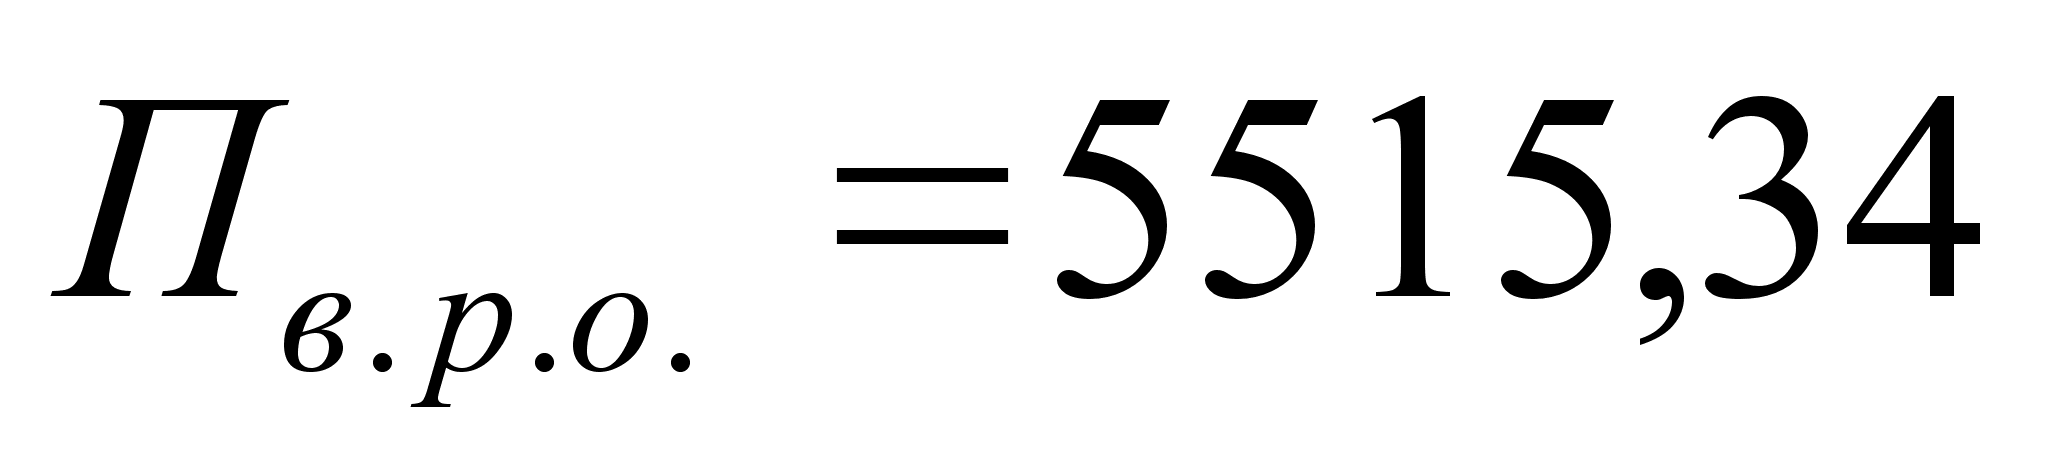 (млн.руб)
3.1.2. Прибыль остающаяся в распоряжении предприятия.
Прибыль остающаяся в распоряжении предприятия определяется:
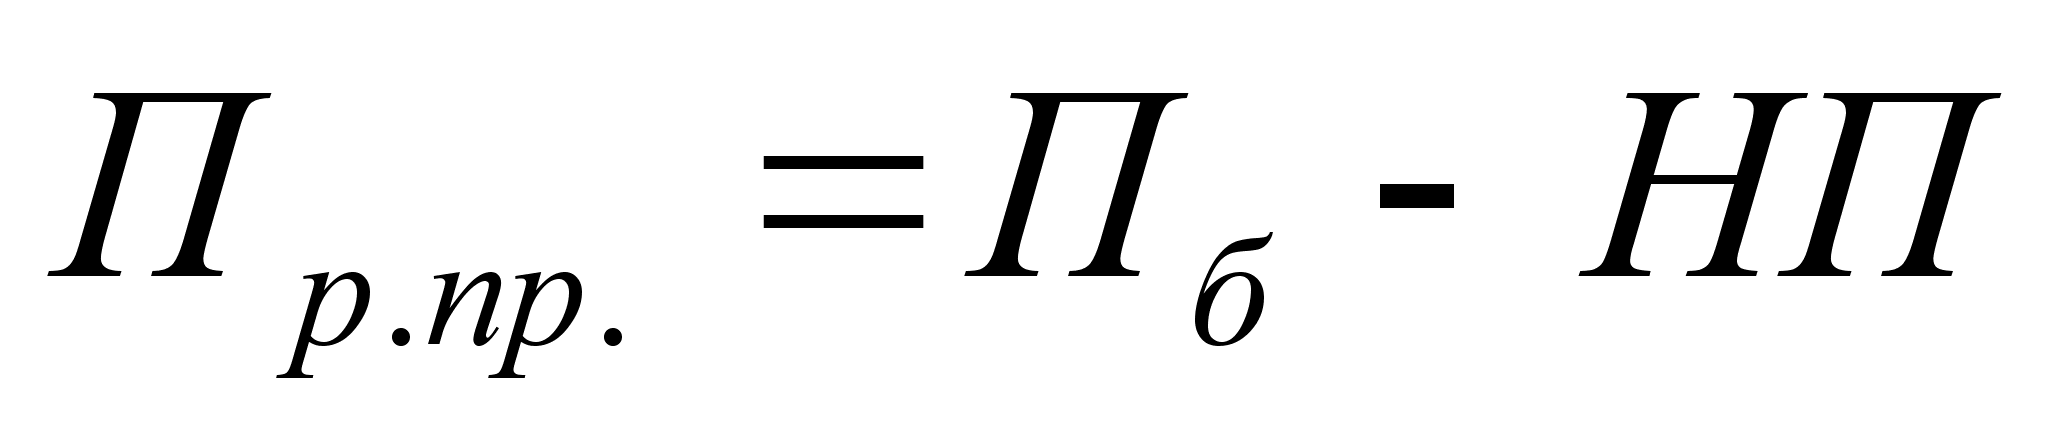 (22)
Налог на прибыль составляет 25% от налогооблагаемой прибыли (за вычетом льготируемой прибыли).
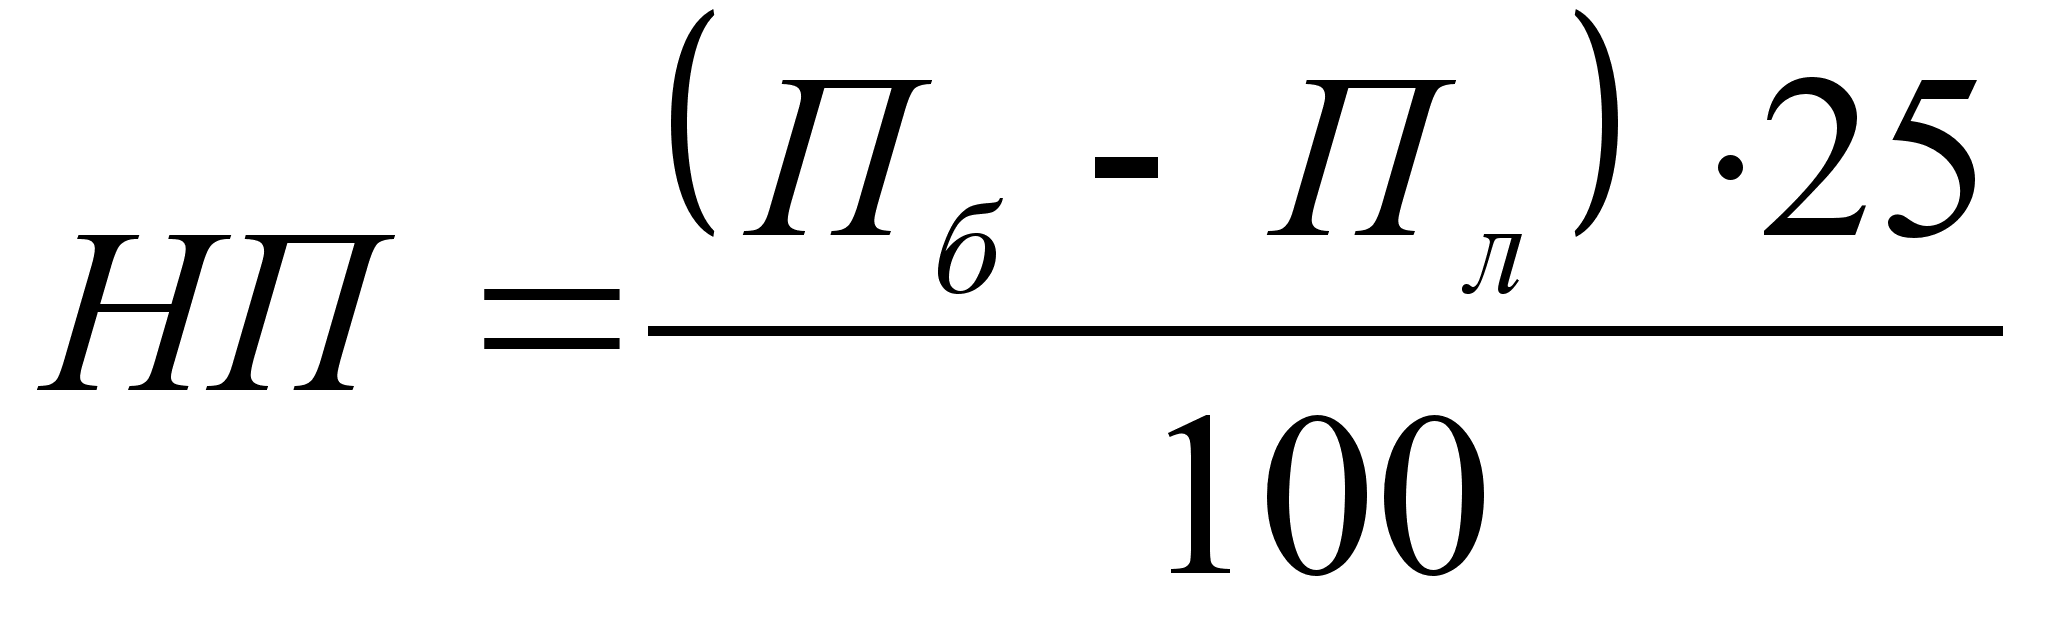 (23)
От прибыли
остающейся
в распоряжении
предприятия
произведем
отчисления
в фонд стабилизации
Министерства
связи и в местные
бюджеты. Размер
фонда стабилизации
составляет
1% от запланированных
доходов от
основной деятельности
(за вычетом
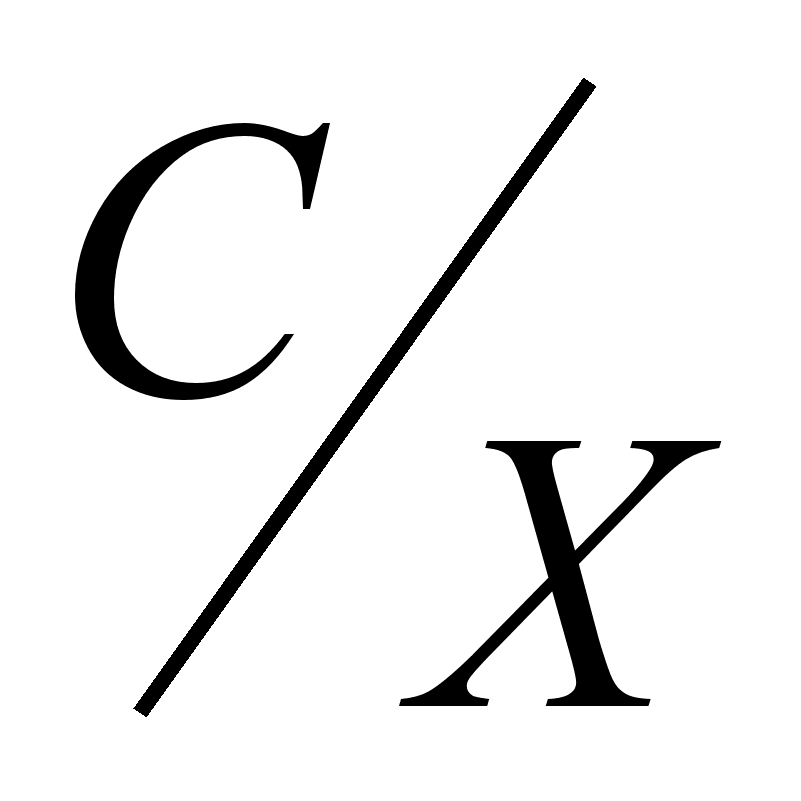 и
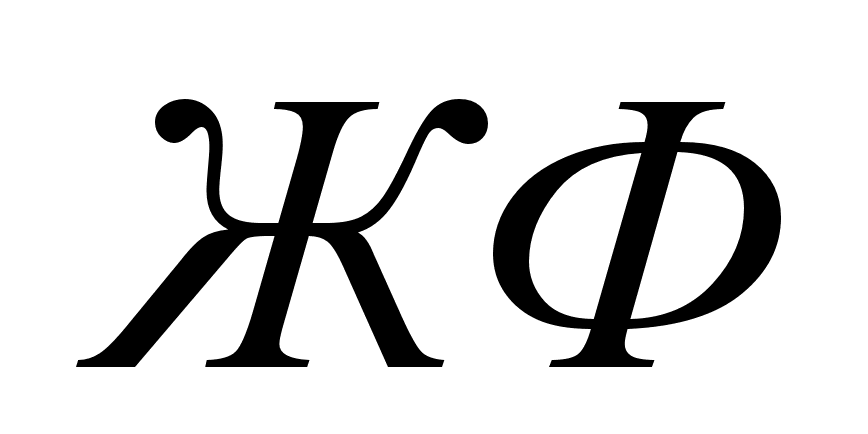 ).
Местные налоги
и сборы (
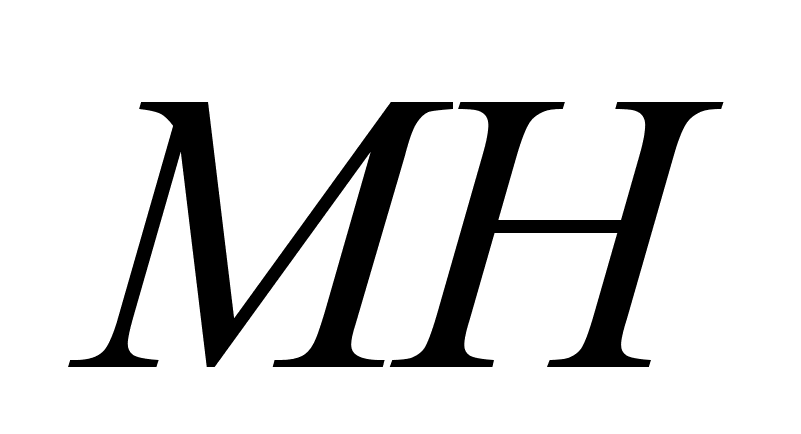 )
составляют
5% от прибыли
остающейся
в распоряжении
предприятия.
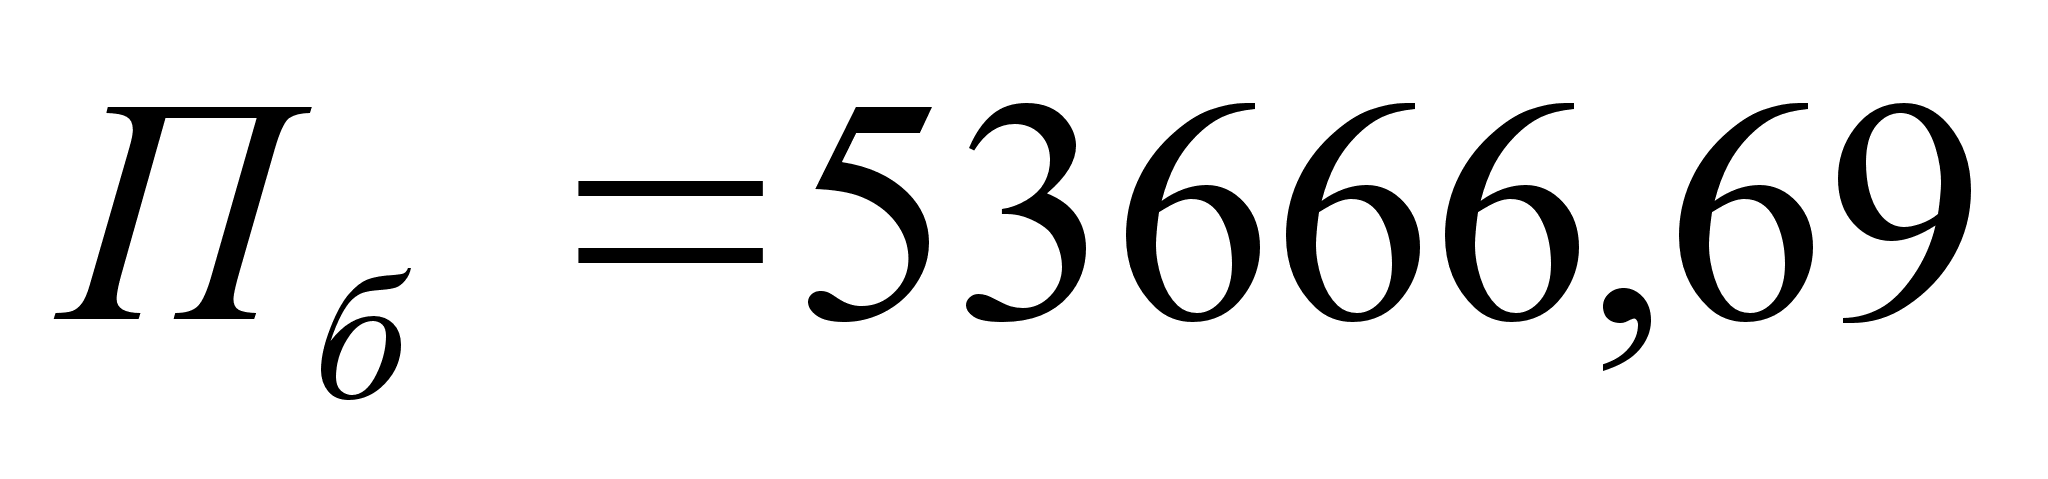 (млн.руб)
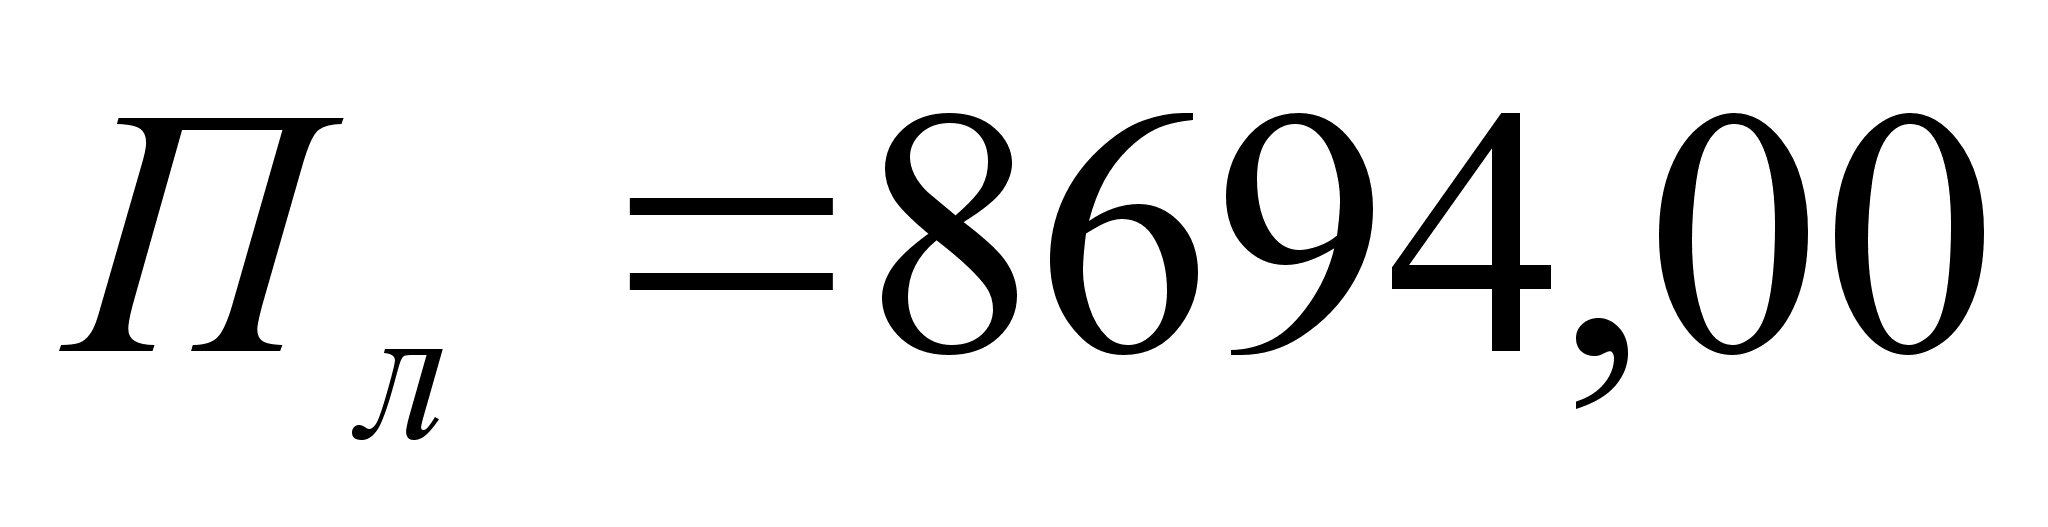 (млн.руб)
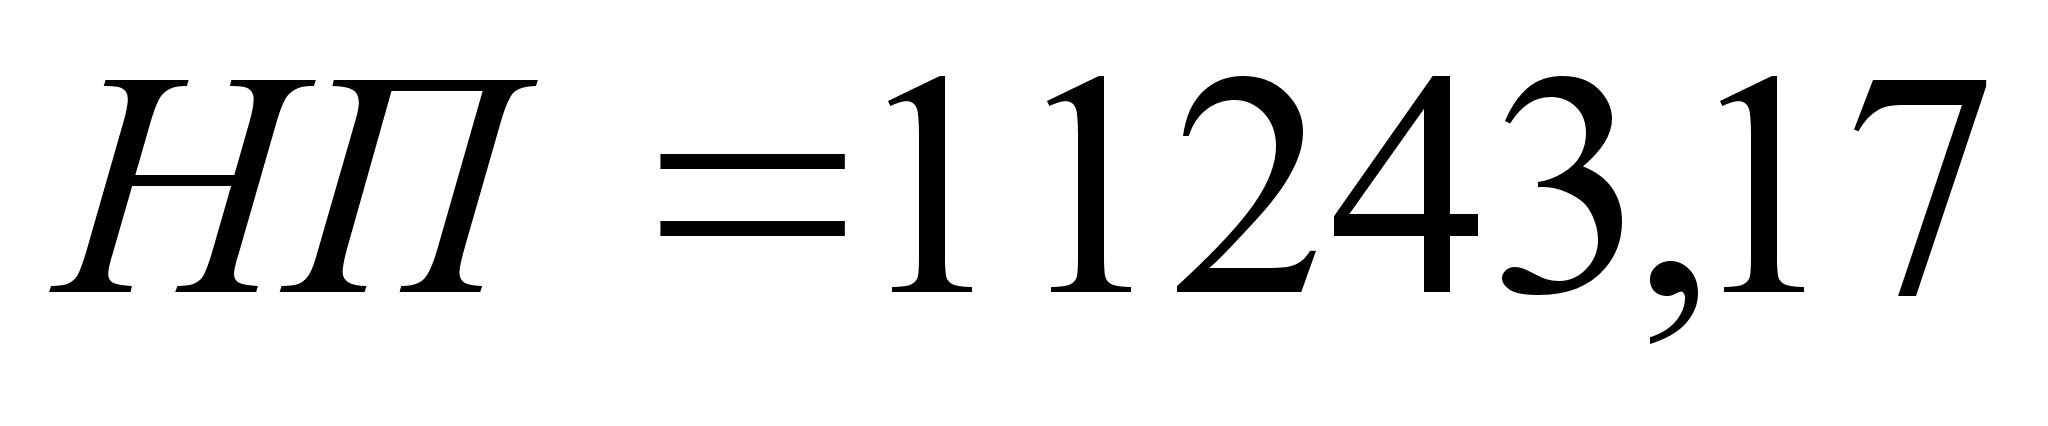 (млн.руб)
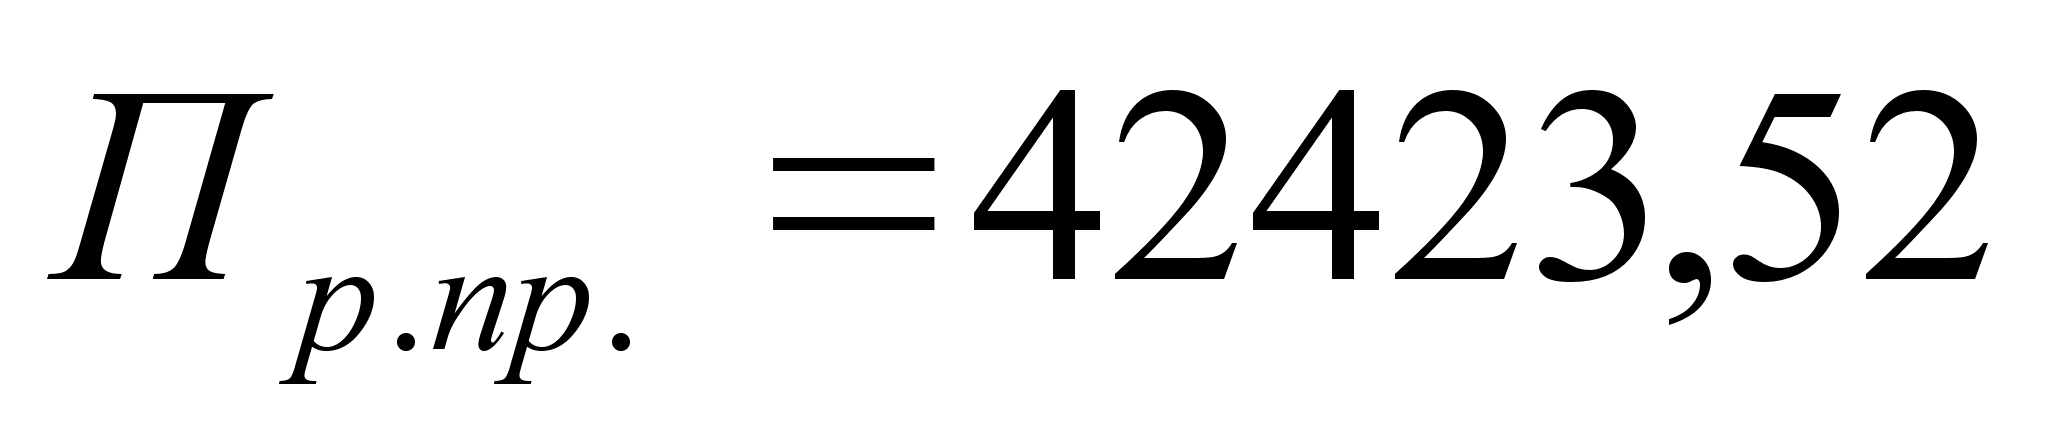 (млн.руб)
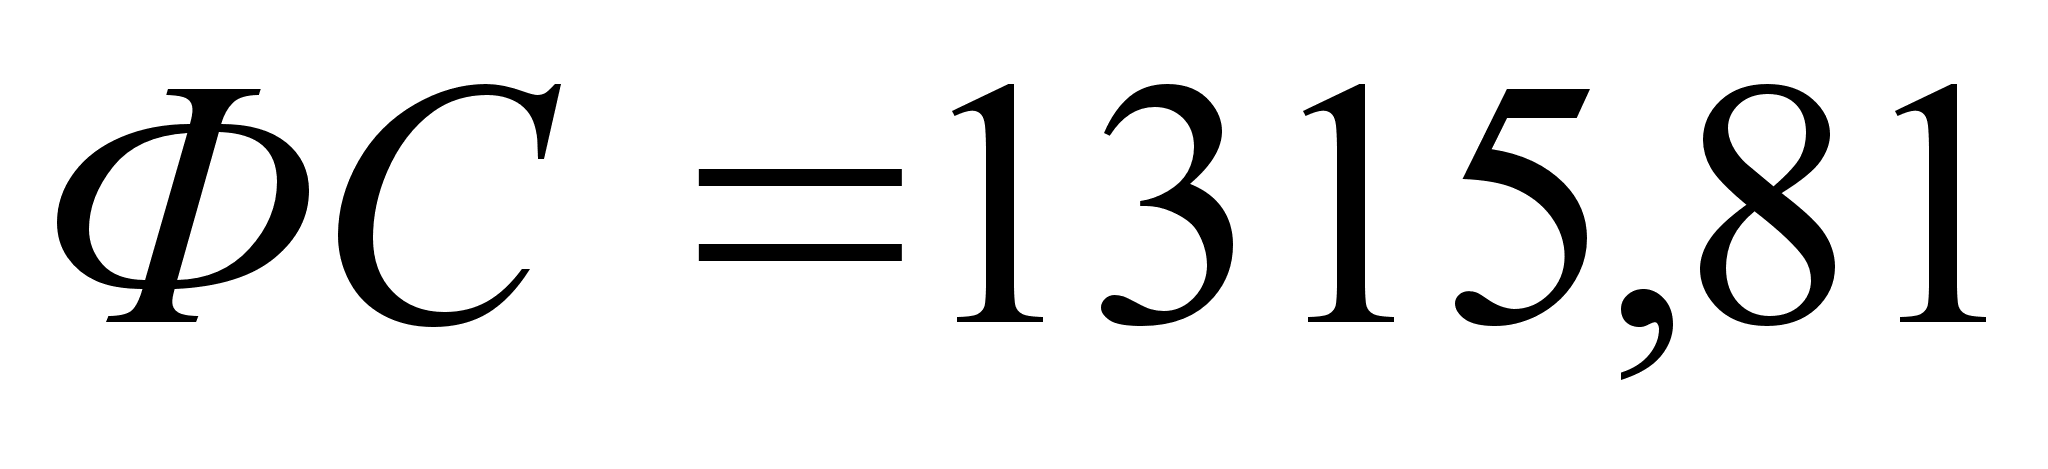 (млн.руб)
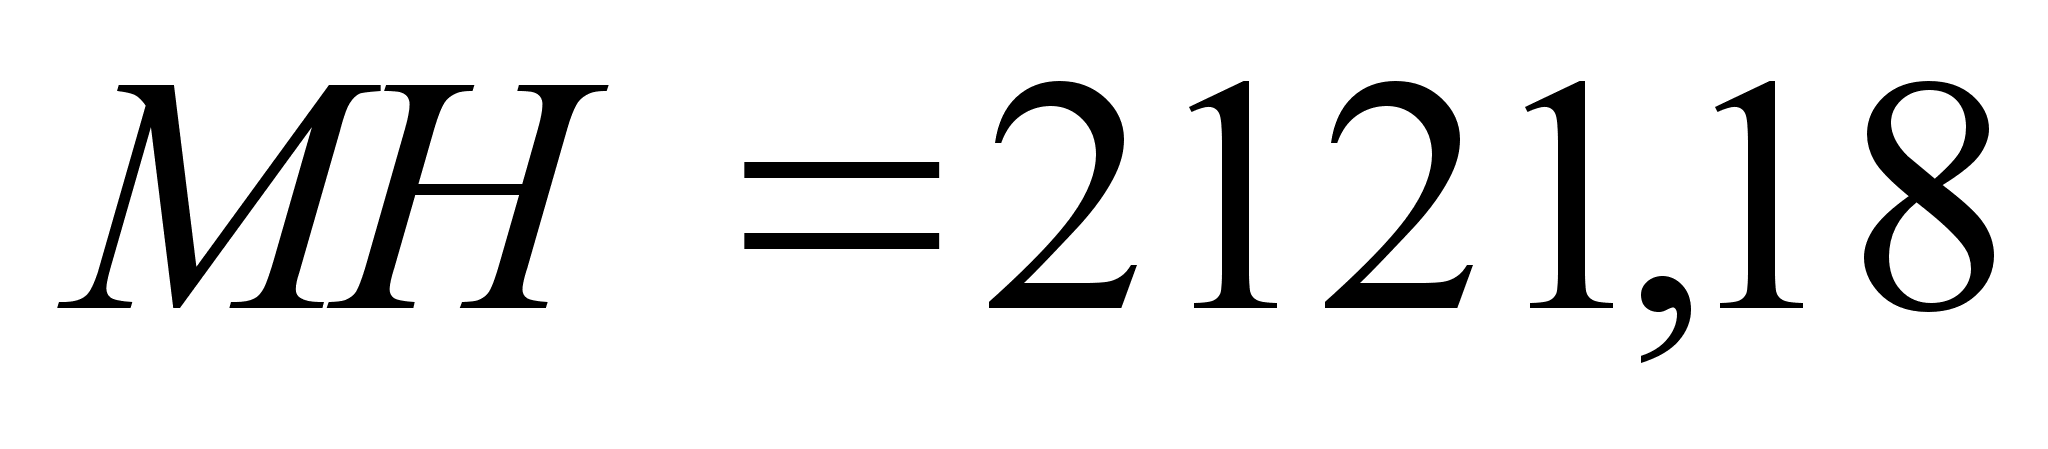 (млн.руб)
3.2. Чистая прибыль.
Чистая прибыль – разница между прибылью остающейся в распоряжении предприятия и местными налогами и сборами и отчислениями в фонд стабилизации министерства связи:
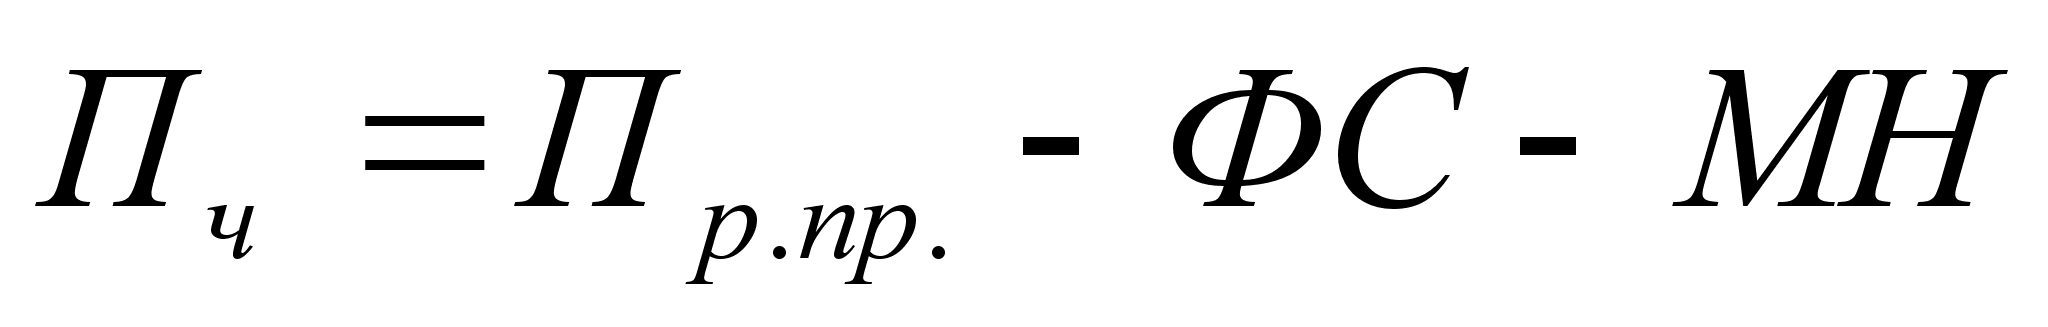 (24)
Чистая прибыль распределяется на фонд накопления (65%) и фонд потребления (35%). Расчеты оформим в табл.11
Таблица 11
Планирование и распределение чистой прибыли
|
Показатели |
Планируемый год |
|
1. Прибыль балансовая |
53666,69 |
|
2. Прибыль льготируемая |
8694,00 |
|
3. Налогооблагаемая прибыль |
44972,69 |
|
4. Ставка налога на прибыль (25%) |
11243,17 |
|
5. Прибыль остающаяся в распоряжении предприятия |
42423,52 |
|
6. Отчисления в фонд стабилизации |
1315,81 |
|
7.Местные налоги и сборы |
2121,18 |
|
8. Чистая прибыль |
38986,53 |
|
В т.ч. фонд накопления |
25341,25 |
|
Фонд потребления |
13645,29 |
Данные расчетов курсового проекта оформлены в виде плана и приведены в приложении 1.5 Расчеты были выполнены в «Microsoft® Excel 97» и прилагаются на дискете.
4. ВЫВОДЫ
Рассчитав и проанализировав основные показатели, приходим к следующим выводам:
Основную массу доходов имеем за счет МТС, также имеется рост объема услуг на этот вид связи, и, как следствие, падение спроса на услуги телеграфа, что является вполне нормальным явлением по мере роста телефонизации, как населения, так и производственного сектора.
Развитие сети радиофикации не имеем. Спрос на эту услугу полностью сформирован, а ввод нового жилья (пожалуй, единственная возможность расширения сети на данный момент), осуществляется крайне низкими темпами.
Малый процент развития сети СТС и ГТС (2,9% и 9,2% соответственно), что вполне можно объяснить сравнительно высокими (по сравнению со средней зарплатой в республике) тарифами на установку ТА.
Себестоимость 100 руб. доходов планируется снизить на 22,5% за счет несоответствия индексов цен: СДТ увеличивается в 1.5 раза, а зарплата только в 1.4, не говоря о материалах (коэффициент от 1.2 до 1.3) и амортизации (коэффициент 1.25)
Вместе с тем планируется рост доходов на 225% (хотя официальный уровень инфляции составил за 1999 год 341%),что в натуральном выражении может оказаться не ростом, а падением.
Большую долю в структуре расходов составляет ФОТ вместе с налоговыми выплатами. Изменить это соотношение позволяет внедрение новой высокопроизводительной техники, правда при этом вырастет стоимость основных производственных фондов, а отсюда и налог на недвижимость, и увеличение амортизационных отчислений и т.д.
Приложение 1
|
Утверждаю |
|
|
Директор РУЭС «название» Фамилия И. О. дата |
План экономического и социального развития на 2000 год.
Приложение 1 продолжение
|
Доходы. Платные услуги. Экспорт |
|||||||||||
Таблица 12 |
|||||||||||
|
Наименование показателей |
Ед. изм. |
||||||||||
|
Год |
в том числе по кварталам |
||||||||||
|
I |
II |
III |
IV |
||||||||
|
Доходы от основной деятельности |
|||||||||||
|
- начисленные |
млн. руб. |
110378,85 |
– | – | – | – | |||||
|
- оплаченные |
млн. руб. |
101548,54 |
– | – | – | – | |||||
|
Объем реализации платных услуг населению, всего |
|||||||||||
|
- начисленные |
млн. руб. |
47828,51 |
– | – | – | – | |||||
|
- оплаченные |
млн. руб. |
44002,23 |
– | – | – | – | |||||
|
Развитие средств связи |
|||||||||||
|
Таблица 13 |
|||||||||||
|
Наименование показателей |
Ед. изм. |
||||||||||
|
Год |
в том числе по кварталам |
||||||||||
|
I |
II |
III |
IV |
||||||||
|
Количество основных телефонных аппаратов связи, всего |
ед. |
27933 |
26933 |
27263 |
27563 |
27933 |
|||||
|
в том числе: |
|||||||||||
|
- на городских телефонных сетях |
ед. |
4136 |
3710 |
3820 |
3820 |
4136 |
|||||
|
- на сельских телефонных сетях |
ед. |
22655 |
21685 |
21885 |
22215 |
22315 |
|||||
|
Количество основных радиотрансляционных точек |
ед. |
27700 |
27700 |
27700 |
27700 |
27700 |
|||||
|
Труд и заработная плата |
|||||||||
|
Таблица 14 |
|||||||||
|
Наименование показателей |
Ед. изм. |
||||||||
|
Год |
в том числе по кварталам |
||||||||
|
I |
II |
III |
IV |
||||||
|
Фонд заработной платы, всего |
млн. руб. |
23230,37 |
– | – | – | – | |||
|
в т. ч. основной деятельности |
млн. руб. |
23230,37 |
– | – | – | – | |||
|
Среднесписочная численность работающих, всего |
чел. |
334 |
– | – | – | – | |||
|
в т. ч. основной деятельности |
чел. |
334 |
– | – | – | – | |||
|
Среднемесячная заработная плата, всего |
тыс. руб. |
4140 |
– | – | – | – | |||
|
в т. ч. основной деятельности |
тыс. руб. |
4140 |
– | – | – | – | |||
Приложение 1 продолжение
|
Прибыль и ее распределение |
|||||||||
|
Таблица 15 |
|||||||||
|
Наименование показателей |
Ед. изм. |
||||||||
|
Год |
в том числе по кварталам |
||||||||
|
I |
II |
III |
IV |
||||||
|
Балансовая прибыль, всего |
млн. руб. |
53666,69 |
– | – | – | – | |||
|
в том числе: |
|||||||||
|
прибыль от реализации продукции (работ, услуг) |
млн. руб. |
47959,51 |
– | – | – | – | |||
|
Льготы по налогу на прибыль: |
млн. руб. |
8694,00 |
– | – | – | – | |||
|
Налогооблагаемая прибыль |
млн. руб. |
44972,69 |
– | – | – | – | |||
|
Сумма налога на прибыль |
млн. руб. |
11243,17 |
– | – | – | – | |||
|
Прибыль, остающаяся в распоряжении предприятия |
млн. руб. |
42423,52 |
– | – | – | – | |||
|
в том числе: |
|||||||||
|
1. Местные налоги и сборы из прибыли, остающейся в распоряжении предприятия |
млн. руб. |
2121,18 |
– | – | – | – | |||
|
2. Чистая прибыль предприятия, всего |
млн. руб. |
38986,53 |
– | – | – | – | |||
|
в том числе: |
|||||||||
|
а) фонд потребления, всего |
млн. руб. |
13645,29 |
– | – | – | – | |||
|
б) фонд накопления, всего |
млн. руб. |
25341,25 |
– | – | – | – | |||
Приложение 1 продолжение
|
Затраты на производство реализованной продукции (работ, услуг) |
|||||||||
|
Таблица 16 |
|||||||||
|
Наименование показателей |
Ед. изм. |
||||||||
|
Год |
в том числе по кварталам |
||||||||
|
I |
II |
III |
IV |
||||||
|
Материальные затраты, всего |
млн. руб. |
8181,67 |
– | – | – | – | |||
|
из них: |
|||||||||
|
- сырье, материалы, покупные комплектующие изделия |
млн. руб. |
3631,66 |
– | – | – | – | |||
|
- топливо |
млн. руб. |
2487,2 |
– | – | – | – | |||
|
- тепло/электроэнергия |
млн. руб. |
1175,77 |
– | – | – | – | |||
|
Оплата труда |
млн. руб. |
23230,37 |
– | – | – | – | |||
|
Отчисления на социальные нужды (соц. страх) |
млн. руб. |
8130,63 |
– | – | – | – | |||
|
Амортизация основных фондов |
млн. руб. |
12957,79 |
– | – | – | – | |||
|
Прочие затраты, всего |
млн. руб. |
2478,5 |
– | – | – | – | |||
|
в том числе: |
|||||||||
|
- налоги, включаемые в себестоимость продукции, всего |
млн. руб. |
3128,17 |
– | – | – | – | |||
|
из них: |
|||||||||
|
чрезвычайный налог |
млн. руб. |
929,21 |
– | – | – | – | |||
|
инновационный фонд |
млн. руб. |
9641,38 |
– | – | – | – | |||
|
дорожный фонд |
млн. руб. |
1051,2 |
– | – | – | – | |||
|
фонд занятости |
млн. руб. |
232,3 |
– | – | – | – | |||
|
Всего затрат |
млн. руб. |
77253,76 |
– | – | – | – | |||
|
Начальник ОЭиТ Фамилия И.О. |
|||||||||
ЛИТЕРАТУРА:
Вартанов А. С. «Экономическая диагностика деятельности предприятия. Организация и методология.» –М.: Финансы и статистика 1991
Сысоева Ю. М. «Методические указания и задания на курсовой проект.» – Мн.: Высший колледж связи, 1999
ДЛЯ РЕЦЕНЗИИ:
ДЛЯ РЕЦЕНЗИИ:
1 Удельный вес от п. 5 «Прочие».
2 То же.
3
В данной формуле
под
подразумевается
сумма сельскохозяйственных
налогов: в
республиканский
и местный бюджет.
4 На основании указа Президента РБ № 80 исчисление НДС производим по методике действующей в 1999 году.
5 Сама форма плана имеет много пунктов и таблиц (включая валюту, план сдачи лома цветных металлов и т.д.). Поэтому приведены только те пункты, которые нас интересуют с точки зрения выполнения курсового проекта.
Overview
Планирование прибылиПланирование затрат
Исходные данные
План доходов
Планирование доходов
Sheet 1: Планирование прибыли
| Прибыль | ||
| 1. Доходы от основной деятельности млн.руб. | 110,378.85 | |
| 2. Доходы льготируемые млн.руб. | 47,828.51 | |
| 3. Доходы за минусом льгот млн.руб. | 62,550.34 | |
| 4. Удельный вес % | 56.67 | |
| 5. С/Х налог | 2,196.54 | |
| 6. ЖФ налог | 811.37 | |
| 7. Доходы налогооблагаемые | 59,542.43 | |
| 8. Расходы всего | 86,051.35 | |
| 8.1. В т.ч. ФОТ | 23,230.37 | |
| 8.2. ФСЗН | 8,130.63 | |
| 8.3. ФЗ | 232.30 | |
| 8.4. Амортизация | 14,901.63 | |
| 9. Материальные затраты всего | 21,034.00 | |
| 10. Материальные затраты * удельный вес | 11,919.71 | |
| 11. Добавленная стоимость | 47,622.72 | |
| 12. НДС | 7,937.12 | |
| млн.руб. | % | |
| Прибыль осн.деят. | 13,382.47 | 100 |
| Прибыль прочей реализации | 187.35 | 1.4 |
| Прибыль внереализационная | 1,592.51 | 11.9 |
| 1. Прибыль балансовая | 15,162.33 | |
| 2. Прибыль льготируемая | 2,516.95 | |
| 3. Налогооблагаемая прибыль | 12,645.39 | |
| 4. Налог на прибыль | 3,161.35 | |
| 5. Прибыль в распоряжении предприятия | 12,000.99 | |
| 6. Отчисления в фонд стабилизации | 1,073.71 | |
| 6. Местные налоги и поборы | 600.05 | |
| 7. Чистая прибыль | 10,327.23 | |
| в т.ч. фонд накопления | 6,712.70 | |
| фонд потребления | 3,614.53 | |
Sheet 2: Планирование затрат
| Затраты | ||||
| Отчет факт млн.руб | структура, % | План млн. руб | ||
| 1. Оплата труда | 16,593.12 | 47.70 | 23,230.37 | |
| 2. Отчисления на соц.нужды | 5,807.59 | 16.70 | 8,130.63 | |
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||