Бизнес-план и его реализация на предприятии
Появление отечественных конкурентов – производителей аналогичного оборудования в ближайшие 5 лет не ожидается, что обусловлено отсутствием необходимых мощностей, технологической оснастки и приспособлений, конструкторской и технологической документации на отечественных предприятиях и длительностью срока организации нового аналогичного производства.
Основными каналами распределения выпускаемой продукции будут:
Реализация выпускаемой продукции будет производится параллельно по всем каналам, но к 2002 году произойдет увеличение реализации к третьему каналу сбыта, что связано с наполнением отечественного рынка и, следовательно, ростом экспортных поставок в страны ближнего зарубежья.
Предприятие заинтересовано и принимает меры к увеличению оптовых поставок продукции, что позволит уменьшить сбытовые расходы и упростит расчеты с потребителями.
Предлагаемые цены реализации плит 1400 – 1800 грн. за единицу, сковород – 1900 – 2200 грн. за единицу, что ниже цен на импортные аналоги в 2 – 2,5 раза (600 – 800 $ соответственно).
Постоянному росту спроса на тепловое оборудование, выпускаемое заводом, будет способствовать также изготовление оборудования с облицовками из нержавеющей стали (вместо стеклоэмалевого покрытия), что увеличит срок службы и улучшит товарный вид изделий.
Согласно решения Кабинета Министров Украины ОАО "Комиссаровский завод торгового машиностроения" занимает монопольное положение на рынке Украины по выпуску плит и сковород электрических для предприятий общественного питания и пищеблоков. Единственными конкурентами являются: «Beha» (Германия), Foem (Италия).
Достоинствами конкурентов является:
четкое выполнение графика поставок;
постоянное наличие продукции на оптовых базах;
хорошо поставленная реклама,
качественный дизайн.
Однако, импортное оборудование отличается высокой ценой, а качество товара не всегда соответствует высокой цене реализации. Кроме того, многие отечественные потребители, среди которых большое число предприятий и организаций, финансируемых из бюджета, не в состоянии приобретать товары импортных производителей.
Хорошее качество производимого оборудования в сочетании с доступной ценой являются одними из основных достоинств производимой заводом продукции. Подтверждением этому является «Золотой приз за лучшую торговую марку» от международного клуба лидеров торговли за превосходный имидж своей торговой марки в своей области деятельности и географической зоне, полученный в 2000 г., и выдвижение французской Ассоциацией содействия национальной промышленности на соискание почетной награды «Золотая медаль» этой Ассоциации.
Недостаток оборотных средств, а также низкая платежеспособность потребителей влекут за собой уменьшение объемов производства и реализации выпускаемого оборудования.
Для устойчивого положения на рынке ближайшими планами ОАО "Комиссаровский завод торгового машиностроения" предусмотрено:
модернизация выпускаемой продукции;
расширение номенклатуры;
выпуск продукции с учетом пожеланий потребителей;
привлечение инвестиций для освоения новой продукции и изучения рынка.
Основным рынком сбыта выпускаемой продукции является внутренний рынок Украины, но планируется и выход на международный рынок, в частности, на рынки стран ближнего Зарубежья. Это обусловлено высоким спросом на продукцию в России, Казахстане, Узбекистане, Белоруссии из-за относительно невысокой цены на изготавливаемые товары при их высоком качестве, вполне сравнимом с лучшими зарубежными образцами. Рынок же этих стран, несмотря на большие возможности импорта, остается ненасыщенным. Благодаря этому, предприятие имеет возможность для расширения рынков сбыта, что позволит не только сохранить имеющиеся объемы производства, но и в последующем расширить их. Исходя из этого, в ближайшие годы на рынки стран ближнего зарубежья планируется направить не менее 30 % выпускаемой продукции.
Отчетные и прогнозные данные по выпуску продукции представлены в таблице 9 (см. ниже).
Распределение продаж по различным рынкам по тепловому оборудованию представлено в таблице 10 (см. ниже)
Таблица 9. Выпуск продукции в тыс.грн.
| Ед. изм | Действующ. опт. цена, грн. | Отчет за 1999 г. | 2000 г. | 2001 г. | 2002 г. | |||||
| Кол-во |
Σ, тыс.грн. |
Кол-во |
Σ, тыс.грн |
Кол-во |
Σ, тыс.грн. |
Кол-во |
Σ, Тыс.грн |
|||
| 1. Оборудование технологическое для предприятий торговли и общественного питания | Т. грн | 16850 | 19126 | 21343 | 24166 | |||||
| 1.1. Запасные части | Т. грн. | 193 | 220 | 240 | 260 | |||||
| 1.2. плиты электрические, всего | Шт | 11578 | 11384 | 13200 | 13252 | 14700 | 14991 | 16350 | 16810 | |
| В т.ч. ПЭТ-0,17-01 | Шт | 350 | 3115 | 1090 | 3300 | 1155 | 3500 | 1225 | 3800 | 1330 |
| ПЭТ-0,51-01 | Шт | 1200 | 7429 | 8915 | 8000 | 9600 | 8500 | 10200 | 9000 | 10800 |
| ПЭТ-0,34 | Шт | 1230 | 340 | 418 | 900 | 1107 | 1200 | 1476 | 1650 | 2030 |
| ПЭ-0,34 | Шт | 1400 | 176 | 246 | 500 | 700 | 1000 | 1400 | 1400 | 1960 |
| ПЭ-0,51-01 | Шт | 1380 | 518 | 715 | 500 | 690 | 500 | 690 | 500 | 690 |
| 1.3. Сковороды электрические, всего | Шт | 3297 | 5173 | 3520 | 5527 | 3780 | 5942 | 4400 | 6926 | |
| В т.ч. СЭСМ-0,2 | Шт | 1560 | 3124 | 4873 | 3300 | 5148 | 3500 | 5460 | 4000 | 6240 |
| СЭ-0,45М-01 | Шт | 1800 | 102 | 1084 | 120 | 216 | 150 | 270 | 200 | 360 |
| СЭ-0,45М-02 | Шт | 1630 | 71 | 116 | 100 | 163 | 130 | 212 | 200 | 326 |
| 1.4. Ящики алюминиевые | Шт | 85 | 1250 | 106 | 1500 | 127 | 2000 | 170 | 2000 | 170 |
| Тепловое оборудование всего: | 16125 | 18220 | 18220 | 22750 | ||||||
| 2. ТНП, всего | Т. грн | 132 | 150 | 150 | 150 | |||||
| 3. Разовые заказы | Т. грн | 24 | 25 | 25 | 25 | |||||
|
Итого товарная продукция в действующих оптовых ценах |
Т. грн | 17012 | 19403 | 21518 | 24341 | |||||
Таблица 10. Распределение объемов продаж по рынкам
| Вид рынка | Ед. изм. | 1999 г. | 2000 г. | 2001 г. | 2002 г. | ||||
| Кол-во | % к объему | Кол-во | % к объему | Кол-во | % к объему | Кол-во | % к объему | ||
| 1. Внутренний | Шт | 11287,5 | 70 | 10932 | 60 | 10240 | 50 | 9100 | 40 |
| 2. Внешний, в т.ч. | Шт | 4837,5 | 30 | 7288 | 40 | 10240 | 50 | 13650 | 60 |
| Россия | Шт | 1612,5 | 10 | 2733 | 15 | 3686,4 | 18 | 5005 | 22 |
| Казахстан | Шт | 1290 | 8 | 1822 | 10 | 2457,6 | 12 | 3412,5 | 15 |
| Узбекистан | Шт | 1290 | 8 | 1639,8 | 9 | 2252,8 | 11 | 2957,5 | 13 |
| Белоруссия | Шт | 645 | 4 | 1093,2 | 6 | 1843,2 | 9 | 2275 | 10 |
| Итого : | 16125 | 100 | 18220 | 100 | 20480 | 100 | 22750 | 100 | |
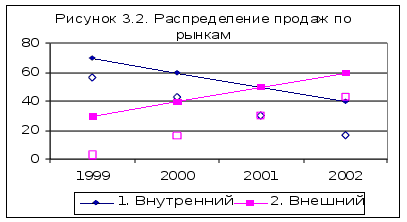
Как видно из таблицы 10 и рисунка 3.2. объем продаж на внутреннем рынке будет сокращаться из-за его насыщения, тогда как на внешнем рынке у предприятия широкое поле деятельности.
Планом маркетинга предусматривается предоставление 5 – 10 % скидок для крупно- и мелкооптовых покупателей.
Ежегодно будет направляться до 5 % производственных затрат на проведение маркетинговых мероприятий:
рекламная кампания продукции (размещение рекламы в печатных изданиях, на телевидении и радио);
участие в профильных выставках товаров;
выпуск рекламных проспектов и буклетов.
Стимулирование продаж будет проводиться по принципу: большее количество купленного оборудования – большие скидки при покупке.
Осуществление данного плана маркетинга позволит реализовать планы ежегодного получения валовой прибыли в размере 3 – 4 % производственных затрат.
3.3 План производства и влияние на окружающую среду
Завод имеет цеховую структуру и состоит из следующих подразделений основного производства:
Участок металлоконструкций:
раскрой металла;
штамповка;
электросварка заготовок для всех основных изделий, выпускаемых заводом;
Механосборочный цех:
механическая обработка деталей;
окраска;
эмалирование;
сборка;
консервация и упаковка.
Стоимость основных фондов предприятия на 1.01.2000 г. – 17055 тыс. грн., в т.ч. производственных фондов – 15405 тыс. грн. Степень износа основных производственных фондов – 42,8 %. Завод работает в двухсменном режиме, использование производственных мощностей составляет 62 %. Предприятие имеет мощности для выпуска до 30 тыс. ед. оборудования в год.
Для увеличения объемов производства и сокращения производственного цикла необходимо закупить следующее оборудование:
пресс листогибочный механический ИВ1330 – 90000 грн. (поставщик – ЗАО «Станкомплект», г. Киев);
пресс кривошипный 160т – 70000 грн. (поставщик – ЗАО «Станкомплект», г. Киев);
станок фрезерный 6Т80Ш – 23000 грн. (поставщик – ОАО «Электротехсервис», г. Киев);
станок круглошлифовальный, универсальный ЗУ131ВМ – $10000 (поставщик – ЗАО «Станкомплект», г. Киев) ;
станок ленточно-шлифовальный –3500 грн. (поставщик – ЗАО «Станкомплект», г. Киев);
станок фрезерный ФСШ-1А – 5600 грн. (поставщик – ПО «Метиз», г. Киев);
сушильная камера КСПА-30 – 26000 грн. (поставщик – «Киевпромтехресурсы», г. Киев);
пресс-ножницы комбинированные ПК-40 – 8100 грн. (поставщик – ЗАО «Станкомплект», г. Киев).
Необходимо также наладить производство на предприятии электронагревательных элементов для сковород и плит, которые ранее закупались на Московском заводе «Торгмаш», чтобы уменьшить себестоимость за счет транспортных расходов и таможенных сборов.
Прогрессивным шагом будет также отказ от эмалирования и замена эмалированных деталей на детали из нержавеющей стали.
В связи со сложившейся специализацией завода объем кооперированных поставок сырья, материалов, покупных и комплектующих изделий и полуфабрикатов, получаемых со стороны, составляет около 30 %.
Основными поставщиками являются:
чугунное и алюминиевое литье – ПО «Кристалл», г. Харьков;
пакетные переключатели – УПП УТОС, г. Житомир;
трубчатые электронагреватели – завод «Торгмаш», г. Москва;
электропровода, выключатели, пускатели – «Электроснабсбыт», г. Донецк, «Южкабель», г. Харьков;
керамические детали – п/я В-8709, г. Белая Церковь;
тонколистовой прокат – Азовсталь, г. Мариуполь;
сталь листовая нержавеющая – Запорожсталь, г. Запорожье;
толстолистовой прокат – Алчевский меткомбинат, и др.
Схема основных производственных потоков по выпуску основных видов продукции представлена на рисунке 3.3. (см ниже).
Предприятие по производству теплового оборудования не относится к типу экологически опасных производств, однако без должного внимания к вопросам защиты окружающей среды негативное влияние на нее может быть оказано за счет:
большого количества отходов производства (лома черных и цветных металлов), объем которых достигает 10 % переработанного металлопроката, что составляет до 250 тонн в год в 2000 г. и до 280 тонн в 2002г.;
значительных объемов загрязненной воды, получаемой в процессе гальванопокрытия и эмалирования деталей;
выбросов в атмосферу продуктов горения котельной завода.
Для уменьшения отрицательного влияния на окружающую среду указанных факторов предлагается:
- очистка металлической пыли в рециркулирующих обеспыливающих агрегатах ПА2-12М;
применение прогрессивных технологических процессов для гальванопокрытия изделий;
применение окрасочных камер, оборудованных гидрофильтрами для улавливания аэрозолей красок и паров растворителей;
нанесение эмалевого шликера методом пневматического распыления.
3.4 Организационный план и оценка рисков
ОАО "Комиссаровский завод торгового машиностроения" – государственное предприятие с коллективной формой собственности.
Организационная структура ОАО "Комиссаровский завод торгового машиностроения" представлена на рисунке 3.4.(см. ниже).
Исполнительным органом ОАО, осуществляющим повседневное управление делами предприятия в пределах полномочий, предоставленных общим собранием акционеров, является правление. В состав правления входят:
Председатель правления – директор – Кириченко Валерий Николаевич, 1962 г. рождения. Образование – инженер – экономист.
Заместитель председателя правления – главный инженер – Шмонин Владимир Анатольевич, 1948 г. рождения. Образование – инженер- механик.
Главный экономист – Статко Татьяна Владимировна, 1949 г. рождения. Образование – инженер- экономист.
Главный бухгалтер – Довбня Анна Филипповна, 1965 г. рождения. Образование – бухгалтер.
Директор дочернего предприятия – Паланский Александр Павлович, 1954 г. рождения. Образование – инженер- механик.
Члены правления являются акционерами общества. Заседания правления проводятся раз в месяц.
На предприятии имеются разработанные и утвержденные должностные инструкции. Рабочие, ИТР и служащие работают на постоянной основе. Состав и численность работающих по отчету на 1999 г. приведены в таблице 11.
Таблица 11.Состав и численность работающих за 1999 г.
| Наименование категорий работающих | Количество работающих, чел. |
| Промышленная группа | |
| 1. Всего рабочих | 790 |
| В т. ч. производственных рабочих | 476 |
| Вспомогательных рабочих | 314 |
| 2. ИТР | 168 |
| 3. Служаще-конторский персонал | 30 |
| 4. Младший обслуживающий персонал | 12 |
| Всего промышленно-производственного персонала | 1000 |
| Охрана | 24 |
| Непромышленная группа | 72 |
Коэффициент сменности работающих составляет 1,64.
Рост объемов производства осуществляется интенсивными способами без увеличения количества работающих за счет внедрения организационно-технических мероприятий, введения прогрессивных технически обоснованных норм, совмещения профессий.
Организационной формой предприятия по производству теплового технологического оборудования является акционерное общество, созданное и зарегистрированное в установленном порядке согласно действующего законодательства.
Уставный фонд ОАО "Комиссаровский завод торгового машиностроения" составляет 16367500 грн., представленный 65470000 простых и именных акций, номинальной стоимостью 0,25 грн. каждая. Согласно плана размещения акций регионального отделения Фонда госимущества Украины по Луганской области акции размещены таким образом:
Реализовано акций – 25,2 %.
Размещено на продажу на коммерческой основе акций, ранее находившихся в государственной собственности – 50 %.
Размещено на продажу акций за денежные средства – 24,8 %.
Продажа пакета акций, находящегося в государственной собственности, позволит привлечь инвестиции в производство и улучшить финансовое положение предприятия.
Акционерная форма собственности, создающая материальную заинтересованность работников в результатах своего труда и позволяющая охватить все организационно-технологические единицы производственной цепи, в наибольшей степени соответствует задачам ОАО "Комиссаровский завод торгового машиностроения" – производство качественного технологического оборудования по доступной цене. Однако для того, чтобы повысить заинтересованность работников необходимо увеличить количество работников – владельцев акций ОАО.
Для оценки рисков была проанализирована возможность возникновения нескольких критических ситуаций, которые могут иметь отрицательное воздействие на работу предприятия. Среди них: рыночный риск, риск потери имущества, риск потери времени, риск неисполнения обязательств, риск капитальных вложений (инфляция), политический риск.
Разработанная программа защиты от рисков, представленная ниже, не включает мероприятия по защите от риска капитальных вложений и политического риска. Эти риски связаны между собой и не зависят от деятельности руководства предприятия.
Рыночный риск (отсутствие рынка): постоянное улучшение качества продукции, модернизация оборудования, рекламная кампания и другие маркетинговые мероприятия обеспечат постоянный спрос рынка на выпускаемую продукцию. Планируемое освоение производства плит и сковород меньших размеров и меньшего энергопотребления позволит осуществить рыночное проникновение в сферу предприятий общественного питания малых форм (бистро, закусочные и пр.).
Риск потери имущества (пожар, кража): производственные и вспомогательные помещения, склады снабжены системами пожарной и охранной сигнализации, заключен договор с отделом вневедомственной охраны Перевальского РОУ МВД Украины, цеха предприятия и склады снабжены противопожарным оборудованием.
Риск потери времени (отсутствие сырья, несвоевременная доставка материалов и комплектующих, остановка производства из-за поломки оборудования): обязанностью отдела материально-технического снабжения предприятия является обеспечение производства материалами и комплектующими необходимого ассортимента и количества и заключение договоров на их поставку с предприятиями – поставщиками, постоянный контроль ситуации по дефицитным позициям поставок.
Производственно - диспетчерским отделом разрабатывается и должен строго соблюдаться график запуска изделий в производство.
Соблюдение разработанного графика ремонтно-технического обслуживания оборудования позволит избежать его аварийных поломок и незапланированных остановок производства.
Риск неисполнения обязательств: для уменьшения данного вида риска ведется строгое соблюдение договорных обязательств и графика поставок.
Проанализировав возможные риски, руководству предприятия необходимо приобрести страховой полис по защите от потери имущества, а именно потери производственного оборудования. Стоимость покупки такого страхового полиса составит 2 % стоимости оборудования.
Остальные риски будут компенсированы мероприятиями по предотвращению потерь, представленными в данном плане.
3.5 Финансовый план и программа инвестирования
Для характеристики финансовых результатов ОАО "Комиссаровский завод торгового машиностроения" подготовлены три формы:
Отчет о прибылях и убытках – по месяцам 2000 года (таблица 12); по кварталам 2001 г. (таблица 13), и за 2000 – 2002 годы в целом (таблица 14);
Отчет о движении наличности – по месяцам 2000 года (таблица 15); по кварталам 2001 г. (таблица 16), и за 2000 – 2002 годы в целом (таблица 17);
Баланс предприятия за 2000 – 2002 годы в целом (таблица 18).
Расчет точки безубыточности произведен по данным 2000 г. и из него следует , что безубыточность производства достигается при объеме продаж в 2933 тыс.грн.
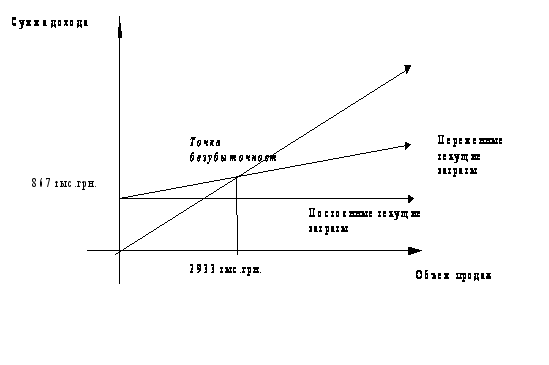
Таблица 12. Отчет о прибылях и убытках за 2000 г. (в тыс.грн.).
| январь | Февраль | март | апрель | май | июнь | июль | август | сентябрь | октябрь | ноябрь | декабрь | 2000 г. | |
| Валовая выручка от реализации | 804 | 793,2 | 1927,2 | 1944 | 2016 | 2040 | 2073,6 | 2080,8 | 2160 | 2232 | 2353,2 | 2376 | 22800 |
| НДС | 134 | 132,2 | 321,2 | 324 | 336 | 340 | 345,6 | 346,8 | 360 | 372 | 392,2 | 396 | 3800 |
| Выручка от реализации | 670 | 661 | 1606 | 1620 | 1680 | 1700 | 1728 | 1734 | 1800 | 1860 | 1961 | 1980 | 19000 |
| Затраты – всего | 616 | 612 | 1197 | 1208 | 1221 | 1244 | 1284 | 1295 | 1306 | 1330 | 1407 | 1411 | 14131 |
| В т.ч. заработная плата | 147 | 140 | 180 | 180 | 185 | 190 | 198 | 196 | 200 | 204 | 210 | 210 | 2240 |
| Сырье и материалы | 348 | 343 | 832 | 843 | 850 | 868 | 890 | 904 | 910 | 924 | 980 | 982 | 9674 |
| Услуги консультантов | 0 | 0 | 4 | 4 | 4 | 4 | 4 | 4 | 4 | 4 | 4 | 4 | 40 |
| Расчеты с бюджетом | 82 | 80 | 100 | 100 | 100 | 100 | 104 | 104 | 104 | 110 | 112 | 112 | 1208 |
| Амортизация | 19 | 19 | 19 | 19 | 19 | 19 | 19 | 20 | 20 | 20 | 20 | 20 | 233 |
| Связь | 8 | 8 | 8 | 8 | 8 | 8 | 8 | 8 | 8 | 8 | 8 | 8 | 96 |
| Командировочные расходы | 2 | 2 | 12 | 12 | 13 | 13 | 14 | 14 | 15 | 15 | 15 | 15 | 142 |
| Ремонт оборудования | 10 | 16 | 30 | 30 | 30 | 30 | 32 | 30 | 30 | 30 | 38 | 40 | 346 |
| Маркетинг | 0 | 4 | 12 | 12 | 12 | 12 | 15 | 15 | 15 | 15 | 20 | 20 | 152 |
| Валовая прибыль | 54 | 49 | 409 | 412 | 459 | 456 | 444 | 439 | 494 | 530 | 554 | 569 | 4869 |
| Налог на прибыль | 16,2 | 14,7 | 122,7 | 123,6 | 137,7 | 136,8 | 133,2 | 131,7 | 148,2 | 159 | 166,2 | 170,7 | 1460,7 |
| Чистая прибыль | 37,8 | 34,3 | 286,3 | 288,4 | 321,3 | 319,2 | 310,8 | 307,3 | 345,8 | 371 | 387,8 | 398,3 | 3408,3 |
| Погашение долгосрочного кредита | 0 | 0 | 0 | 0 | 0 | 12 | 12 | 12 | 12 | 12 | 12 | 12 | 84 |
Таблица 13. Отчет о прибылях и убытках за 2001 г. (в тыс.грн.).
| 1 кв. | 2 кв. | 3 кв. | 4 кв. | 2001 г. | |
| Валовая выручка от реализации | 6120 | 6480 | 6720 | 6840 | 26160 |
| НДС | 1020 | 1080 | 1120 | 1140 | 4360 |
| Выручка от реализации | 5100 | 5400 | 5600 | 5700 | 21800 |
| Затраты – всего | 3825 | 3995 | 4118 | 4174 | 16112 |
| В т.ч. заработная плата | 600 | 600 | 610 | 610 | 2420 |
| Сырье и материалы | 2600 | 2750 | 2850 | 2900 | 11100 |
| Услуги консультантов | 15 | 15 | 15 | 15 | 60 |
| Расчеты с бюджетом | 332 | 352 | 365 | 371 | 1420 |
| Амортизация | 64 | 64 | 64 | 64 | 256 |
| Связь | 24 | 24 | 24 | 24 | 96 |
| Командировочные расходы | 40 | 40 | 40 | 40 | 160 |
| Ремонт оборудования | 100 | 100 | 100 | 100 | 400 |
| Маркетинг | 50 | 50 | 50 | 50 | 200 |
| Валовая прибыль | 1275 | 1405 | 1482 | 1526 | 5688 |
| Налог на прибыль | 382,5 | 421,5 | 444,6 | 457,8 | 1706,4 |
| Чистая прибыль | 892,5 | 983,5 | 1037,4 | 1068,2 | 3981,6 |
| Погашение долгосрочного кредита | 36 | 36 | 36 | 36 | 144 |
Таблица 14. Отчет о прибылях и убытках за 2000 – 2002 г. (в тыс.грн.).
| 2000 г. | 2001 г. | 2002 г. | |
| Валовая выручка от реализации | 22800 | 26160 | 29280 |
| НДС | 3800 | 4360 | 4880 |
| Выручка от реализации | 19000 | 21800 | 24400 |
| Затраты – всего | 14131 | 16112 | 17456 |
| В т.ч. заработная плата | 2240 | 2420 | 2700 |
| Сырье и материалы | 9674 | 11100 | 11880 |
| Услуги консультантов | 40 | 60 | 80 |
| Расчеты с бюджетом | 1208 | 1420 | 1590 |
| Амортизация | 233 | 256 | 270 |
| Связь | 96 | 96 | 96 |
| Командировочные расходы | 142 | 160 | 180 |
| Ремонт оборудования | 346 | 400 | 400 |
| Маркетинг | 152 | 200 | 260 |
| Валовая прибыль | 4869 | 5688 | 6944 |
| Налог на прибыль | 1460,7 | 1706,4 | 2083,2 |
| Чистая прибыль | 3408,3 | 3981,6 | 4860,8 |
| Погашение долгосрочного кредита | 84 | 144 | 60 |
Таблица 15. Отчет о движении наличности за 2000 г. (в тыс.грн.).
| Январь | февраль | март | апрель | май | июнь | Июль | август | сентябрь | октябрь | ноябрь | декабрь | 2000 г. | |
| Приход | |||||||||||||
| Получено от реализации | 670 | 661 | 1606 | 1620 | 1680 | 1700 | 1728 | 1734 | 1800 | 1860 | 1961 | 1980 | 19000 |
| Коммерческий кредит | 2200 | 2200 | |||||||||||
| Долгосрочный кредит | 275 | 275 | |||||||||||
| Всего приход | 670 | 661 | 3806 | 1620 | 1955 | 1700 | 1728 | 1734 | 1800 | 1860 | 1961 | 1980 | 21475 |
| Расход | |||||||||||||
| Погашение долгосрочного кредита | 12 | 12 | 12 | 12 | 12 | 12 | 12 | 84 | |||||
| Возврат отсроченного платежа за сырье | 730 | 730 | 740 | 2200 | |||||||||
| Производственные расходы | 616 | 612 | 1197 | 1208 | 1221 | 1244 | 1284 | 1295 | 1306 | 1330 | 1407 | 1411 | 14131 |
| Другие расходы (оборудование) | 130 | 145 | 275 | ||||||||||
| Всего расход | 616 | 612 | 1197 | 1208 | 1351 | 1401 | 2026 | 2037 | 2058 | 1342 | 1419 | 1423 | 16690 |
|
Наличие денежных средств на начало периода |
54 | 103 | 512 | 924 | 1253 | 1552 | 1254 | 951 | 693 | 1211 | 1753 | 0 |
| Получено денежных средств | 670 | 661 | 1606 | 1620 | 1680 | 1700 | 1728 | 1734 | 1800 | 1860 | 1961 | 1980 | 19000 |
| Израсходовано денежных средств | 616 | 612 | 1197 | 1208 | 1351 | 1401 | 2026 | 2037 | 2058 | 1342 | 1419 | 1423 | 16690 |
| Наличие денежных средств на конец периода | 54 | 103 | 512 | 924 | 1253 | 1552 | 1254 | 951 | 693 | 1211 | 1753 | 2310 | 2310 |
Таблица 16. Отчет о движении наличности за 2001 г. (в тыс.грн.).
| 1 кв. | 2 кв. | 3 кв. | 4 кв. | 2001 г. | |
| Приход | |||||
| Получено от реализации | 5100 | 5400 | 5600 | 5700 | 21800 |
| Коммерческий кредит | |||||
| Долгосрочный кредит | |||||
| Всего приход | 5100 | 5400 | 5600 | 5700 | 21800 |
| Расход | |||||
| Погашение долгосрочного кредита | 36 | 36 | 36 | 36 | 144 |
| Возврат отсроченного платежа за сырье | |||||
| Производственные расходы | 3825 | 3995 | 4118 | 4174 | 16112 |
| другие расходы (оборудование) | |||||
| Всего расход | 3861 | 4031 | 4154 | 4210 | 16256 |
| Наличие денежных средств на начало периода | 2310 | 3549 | 4918 | 6364 | 2310 |
| Получено денежных средств | 5100 | 5400 | 5600 | 5700 | 21800 |
| Израсходовано денежных средств | 3861 | 4031 | 4154 | 4210 | 16256 |
| Наличие денежных средств на конец периода | 3549 | 4918 | 6364 | 7854 | 7854 |
Таблица 17. Отчет о движении наличности за 2000 – 2002 г. (в тыс.грн.).
| 2000 г. | 2001 г. | 2002 г. | |
| Приход | |||
| Получено от реализации | 19000 | 21800 | 24400 |
| Коммерческий кредит | 2200 | ||
| Долгосрочный кредит | 275 | ||
| Всего приход | 21475 | 21800 | 24400 |
| Расход | |||
| Погашение долгосрочного кредита | 84 | 144 | 60 |
| Возврат отсроченного платежа за сырье | 2200 | ||
| Производственные расходы | 14131 | 16112 | 17456 |
| Другие расходы (оборудование) | 275 | ||
| Всего расход | 16690 | 16256 | 17516 |
| Наличие денежных средств на начало периода | 0 | 2310 | 7854 |
| Получено денежных средств | 19000 | 21800 | 24400 |
| Израсходовано денежных средств | 16690 | 16256 | 17516 |
| Наличие денежных средств на конец периода | 2310 | 7854 | 14738 |
Таблица 18. Баланс предприятия (в тыс.грн.).
| 2000 г. | 2001 г. | 2002 г. | |
| Актив | |||
| Оборотный капитал | |||
| Денежные средства | 2310 | 7854 | 14738 |
| Счета дебиторов | 2890 | 3024 | 3183 |
| Товарно - материальные запасы | 806 | 925 | 990 |
| Всего оборотный капитал | 6006 | 11803 | 18911 |
| Основной капитал | 17055 | 16822 | 16566 |
| Минус начисленная амортизация | 233 | 256 | 270 |
| Всего основной капитал | 16822 | 16566 | 16296 |
| Всего актив | 22828 | 28369 | 35207 |
| Пассив | |||
| Краткосрочные обязательства | |||
| Расчеты с поставщиками и кредиторами | 2320 | 2612 | 3015 |
| Задолженность по оплате труда | 106 | 125 | 138 |
| Задолженность по краткосрочным кредитам банков | 0 | 0 | 0 |
| Задолженность перед бюджетом | 420 | 448 | 492 |
| Всего краткосрочных обязательств | 2846 | 3185 | 3645 |
| Долгосрочные обязательства | 204 | 60 | 0 |
| Чистая стоимость | |||
| Акционерный капитал | 16370 | 21142 | 26701 |
| Прибыль к распределению | 3408 | 3981,6 | 4860,8 |
| Всего чистая стоимость | 19982 | 25184 | 31562 |
| Всего пассив | 22828 | 28369 | 35207 |
Для организации производства теплового оборудования в планируемых объемах необходимо получение краткосрочного коммерческого кредита на закупку материалов и комплектующих в сумме 400000 $ на период 3 месяца и 50000 $ в качестве инвестиций на приобретение дополнительного производственного оборудования (перечень необходимого оборудования и цены на него приведены в разделе «План производства»).
Краткосрочный коммерческий кредит на приобретение материалов и комплектующих будет получен от инвестиционной компании «Петров & Ko» в виде отсрочки платежа за материалы до момента получения выручки за реализованную готовую продукцию.
Инвестиции на приобретение оборудования в сумме 50000 $ будут получены от АКБ «Проминвестбанк» и будут возвращены инвестору, согласно произведенным расчетам, через 2 года после получения с выплатой 5% годовых.
На 2001 и 2002 годы ожидается увеличение уставного фонда ОАО до 21142 тыс.грн. и 26701тыс. грн. соответственно за счет эмиссии дополнительного количества акций.
Заключение
Результаты исследования, полученные в дипломной работе, направлены на дальнейшее совершенствование среднесрочного планирования на предприятии на основе использования прогрессивных методов создания и обоснования планов и прогнозов. Основные теоретические и практические выводы можно сформулировать следующим образом: в условиях интенсификации промышленного производства решающим фактором является организация и планирование прибыльного производства.
Необходимость совершенствования хозяйственного механизма требует особого внимания к развитию методов, систем и моделей планирования. В связи с этим в работе доказана целесообразность разработки бизнес-планов как составляющей успеха промышленного производства.
В работе обоснована необходимость функционирования системы бизнес-планирования и внедрения ее в систему управления предприятием, что приведет к повышению точности, надежности и обоснованности планов. Для получения качественной информации по разработке бизнес-плана необходимо осуществлять мероприятия по совершенствованию статистики, бухгалтерского и оперативного учета с целью повышения эффективности отображения фактических результатов разработки и внедрения бизнес-планирования. На основе всестороннего изучения роли и значения бизнес-плана опеделены его возможности объективно отражать состояние производственно-хозяйственной деятельности предприятия и осуществлять контроль за ходом производства.
Установлено, что исходя из потребностей развития рыночных отношений система учета и анализа производства и реализации теплового оборудования будет наиболее эффективной, если в ее основу будут положены многофункциональные требования, среди которых необходимо отметить:
комплексность анализа технико-экономических и финансовых показателей;
многоуровневость решения задач по планированию деятельности предприятия;
оперативность решения задач планирования и прогнозирования на промышленном предприятии;
гибкость разработки системы, т. е. возможность при необходимости осуществлять привязку к другим объектам с минимальными затратами времени на разработку бизнес-плана.
Практическим результатом выполнения дипломной работы является разработка бизнес-плана для ОАО "Комиссаровский завод торгового машиностроения" на период 2000 – 2002 г. с целью увеличения объемов производства и реализации тепловой продукции и насыщения рынка.
Практика действующей системы планирования на предприятиии указала на существующие недостатки, которые заключаются в отсутствии перспективных разработок, изучения рынка сбыта, утрате стабильных производственных связей по кооперации.
На основании результатов проведенного исследования в работе даны предложения по разработке и внедрению реального бизнес-плана, которые позволят получить количественную характеристику такого сложного и многогранного явления, как организация производственного процесса на машиностроительном предприятиии.
Практическая часть работы послужила основой для критического изучения существующего положения в планировании на предприятии, что позволило определить состав и порядок разработки бизнес-плана. Представленная в работе структура бизнес-плана позволяет создать условия для увязки последовательных разделов бизнес-плана и контроля за ходом выполнения производства и реализации продукции.
В результате внедрения разработанного проекта бизнес-плана будет достигнуто увеличение объемов выпускаемой продукции за планируемый период в 1,4 раза, рост прибыли в 1,43 раза, снижение затрат на производство и реализацию продукции, улучшение плановых, контрольных и аналитических функций.
Внедрение разработок дипломного проекта по созданию бизнес-плана ОАО "Комиссаровский завод торгового машиностроения" предполагает, как отмечено ранее, значительный эффект, поэтому данная работа может быть рекомендована как типовое решение при создании бизнес-планов на предприятиях машиностроительного комплекса.
Реализация на практике основных положений дипломной работы приведет к совершенствованию планирования и обеспечит повышение качества бизнес-планов как основы для эффективного планирования развития производства.
Приложение
Таблица 1.Сравнительный анализ : покупательское предпочтение
|
Фактор |
Макс. кол-во баллов(1-10) |
Ваша компания | Конкурент : | Конкурент : | Конкурент : |
| Отличительные черты продукта | |||||
| Цена | |||||
| Себестоимость | |||||
| Качество | |||||
| Техническоеобслуживание | |||||
| Имидж/стиль | |||||
| Значимость для потребителя | |||||
| Известность фирмы | |||||
|
Связи с потребителями |
|||||
|
Месторасположение |
|||||
|
Время доставки |
|||||
|
Удобство в пользовании |
|||||
|
Предоставление кредитов |
|||||
|
Дополнительные услуги |
|||||
|
Социальная значимость |
|||||
|
Другое : |
|||||
| Общее количество баллов : | |||||
|
Комментарии : |
Таблица 2. Сравнительный анализ :внутренняя сила компаний
|
Фактор |
Макс. кол-во баллов(1-10) |
Ваша компания | Конкурент : | Конкурент : | Конкурент : |
|
Финансовые источники |
|||||
|
Бюджет/программа маркетинга |
|||||
| Технология | |||||
| Возможности сбыта | |||||
| Возможности снабжения | |||||
| Эффект масштаба | |||||
|
Эффективность Хозяйствования |
|||||
| Торговая сеть | |||||
| Жизненный цикл продукта | |||||
| Стратегическое партнерство | |||||
| Этика компании | |||||
| Лицензирование | |||||
| Патент/торговая марка | |||||
| Другое : | |||||
| Общее количество баллов : | |||||
| Комментарии : |
Таблица 3.Характеристика современного объема спроса (продаж) на внутреннем рынке ( в натуральных единицах измерения)
| Годы отчетного периода | ||||
| 199.. | 199.. | |||
| Вид рынка | Общий объем спроса(продаж) | В т.ч. удовлетворенного | ||
| За счет отечественного производства | За счет импорта | |||
| 1. Региональный | ||||
| 2. Национальный | ||||
Таблица 4. Прогноз возможного объема продаж продукта на предстоящие 5 лет. ( в натуральных единицах измерения )
| Регионы продаж | Годы | ||
| 199.. | 199.. | 199.. | |
| 1. Область, в которой реализуется проект | |||
| 2. Другие области Украины | |||
| 3. Другие страны ближнего зарубежья | |||
|
4. Другие зарубежные государства (перечислить) |
|||
| В целом по всем регионам | |||
Таблица 5.Характеристика современного и прогнозируемого уровня цен на продукт. на внутреннем и внешнем рынках. ( за единицу )
| Вид рынка | Современный уровень цен | Прогнозируемый уровень цен по годам | ||||
| в грн. | в $ | 199.. | 199.. | 199.. | 199.. | |
| Внутренний (средний уровень цен по Украине) | ||||||
| Внешний (средний уровень мировых цен) | ||||||
Таблица 6. Обеспеченность выпуска продукта ( услуги ) работниками
| Категории работников | Потребная численность |
Возможность удовлетворения потребности в нас. пункте по месту размещения объекта |
Возможность подготовки необходимых работников на месте |
Потребность в привлечении работников из других нас. пунктов |
|
1. Рабочие всего : |
||||
| в т.ч. высокой квалификации | ||||
| 2. Младший обслуживающий проектаерсонал | ||||
| 3. Специалисты средней квалификации | ||||
| 4. Специалисты высшей квалификации | ||||
| 5. Руководители | ||||
| Всего : |
Таблица 7. Обеспеченность выпуска продукта ( услуги ) ресурсами.
| Основные виды ресурсов | Ед. изм. | Среднегод. потребность | Проектируемый объем завоза | |||
| Из региона размещения объекта | Из др. регионов Украины | Из др. стран СНГ | Из др. зарубежных стран | |||
| 1. Сырьевые ресурсы | ||||||
| 1. | ||||||
| 2. | ||||||
| и т. д. | ||||||
|
2 Материалы |
||||||
| 1. | ||||||
| 2. | ||||||
| и т. д. | ||||||
| 3. Энергетические ресурсы | ||||||
| 1. | ||||||
| 2. | ||||||
| и т. д. | ||||||
Таблица 8.Баланс прибылей и убытков
| Доходы и поступления | Сумма | Расходы и отчисления | Сумма |
| 1.Выручка от реализации продукции (работ, услуг), в т.ч. | 1. Затраты на реализованную продукцию (работы, услуги). | ||
| а) НДС; | 2. НДС, уплаченный за товары, работы, услуги. | ||
| б) акцизный сбор; | 3. Долгосрочные финансовые инвестиции. | ||
| в) поступления в государственные целевые фонды. | 4. Капитальные вложения. | ||
| 2. Прибыль от прочей реализации. | 5. Пополнение оборотных средств. | ||
| 3. Доходы от внереализационной деятельности. | 6. Арендная плата. | ||
| 4. Долгосрочные кредиты. | 7. Отчисления в фонды экономического стимулирования. | ||
| 5. Доходы от эмиссии акций. | 8. Отчисления в резервный фонд. | ||
| 6. Целевое финансирование и поступления из бюджета. | 9. Выплаченные дивиденды. | ||
| 7. Целевое финансирование и поступления из внебюджетных фондов. | 10. Отчисления на благотворительные цели. | ||
| 8. Безвозвратная финансовая помощь. | 11. Погашение долгосрочных кредитов. | ||
| 9. Прочие доходы и поступления. | 12. НДС, перечисленный в бюджет. | ||
| ИТОГО : | 13. Акцизный сбор. | ||
| 14. Налог на прибыль. | |||
| 15. Налог на транспортные средства. | |||
| 16. Плата за воду. | |||
| 17. Сборы в государственные целевые фонды. | |||
| 18. Уплата процентов за кредит. | |||
| 19. Прочие отчисления. | |||
| ИТОГО : |
Список использованной литературы
Агафонова Л.Г., Рога О.В. Підготовка бізнес-плану. – К.: Знання, 1999. – 268 с.
Бауэр Р. Управление инвестиционным проектом. Опыт IBM. – М.: Инфра-М, 1995. – 432 с.
Бизнес-план Перевод с англ. – М.: Дека, 1997. – 86 с.
Бизнес-план. / Под ред. проф. Р.Г. Маниловского. – М.: Финансы и статистика, 1996. – 346 с.
Бизнес-план инвестиционного проекта: отечественный и зарубежный опыт. Современная практика и документация: Учебное пособие / Под ред. В.М. Попова. – М.: Финансы и статистика, 1997. – 418 с.
Бланк И.А. Основы инвестиционного менеджмента. – К.: МП “Итем” ЛТД, 1995. – 470 с.
Буров В.П., Морошкин В.А., Новиков О.К. Бизнес-план. М.: Финансы и статистика, 1995. – 308 с.
Висящев В.А., Поважный С.Т. Бизнес-планирование: теория и практика. – Донецк: Нордкомпьютер, 1999. – 244 с.
Волков И.М., Грачева М.В. Проектный анализ. – М.: Бек, 1997. – 360 с.
Золотогоров В.Г. Инвестиционное проектирование. – Минск: Экоперспектива, 1998. – 538 с.
Инвестиционное проектирование / Под ред. С.И. Шумилина. – М.: “Финстатинформ”, 1995. – 478 с.
Котлер Ф. Основы маркетинга. Пер. с англ. – М.: Прогресс, 1990. – 736 с.
Лисиненко И. Особенности бизнес-планирования в фирмах со сложной структурой управления. // Управление риском, 1999, №1. – С. 3 –13.
Липсиц И.В., Коссов В.В. Инвестиционный проект. – М.: Бек, 1996. – 328 с.
Мелкумов Я.С. Экономическая оценка эффективности инвестиций и финансирование инвестиционных проектов. – М.: ИКЦ “ДИС”, 1997. – 146 с.
Мокрышев В. Стоимость фирмы и технология привлечения инвестиций. // Рынок ценных бумаг, 1999, №6. – С. 34 – 38.
Планирование на машиностроительном предприятии: Учебник для машиностр. спец. вузов. / Под ред. Калинина П.Н. – М.: Высшая школа, 1974. – 278 с.
Пособие по составлению бизнес-планов. – М.: Ernst &Young, 1995. – 124 с.
Проектний аналіз. / Відп. ред. Москвін. – К.: Лібра, 1998. – 432 с.
Скворцов Н.Н. Бизнес-план предприятия. – К.: Вища школа, 1995. – 380 с.
Стратегическое планирование. / Под ред. Э.А. Уткина. – М.: Ассоциация авторов и издателей “ТАНДЕМ”. Изд-во ЭКМОС, 1998. – 440 с.
Федоровский В.А. Основы антикризисного маркетинга. – Николаев: ЭОЛИС, 2000. – 144 с.
Четыркин Е.М. Финансовый анализ производственных инвестиций. – М.: Дело, 1998. – 214 с.
Шудра В.Ф., Беличко А.Н. Как подготовить успешный бизнес-план. – К.: Капрал, 1997. – 100 с.
Экономика машиностроительного производства: Учебник для машиностр. спец. вузов. / Под ред. И.Э. Берзиня, В.П. Калинина. – М.: Высшая школа, 1988. – 304 с.