Формирование финансовой стратегии предприятия малого бизнеса (на примере ООО "Синтез")
Рис. 12. Система анализа финансового потенциала
субъектов финансовой системы
С другой стороны в непосредственной связи с первой задачей перед обществом неизменно возникает вторая – задача распределения полученных ресурсов (инвестирования). Заметим, что инвестиции делятся на [10]:
реальные (ресурсы направляются в производственные процессы);
финансовые (ресурсы направляются на приобретение финансовых инструментов: эмиссионных и производных ценных бумаг, объектов тезаврации, банковских депозитов);
интеллектуальные инвестиции (подготовка специалистов на курсах, передача опыта, вложения в разработку технологий).
Для оценки инвестиционных возможностей необходимо исследовать кредитоспособность, которая представляет собой совокупность характеристик, позволяющих оценить его инвестиционный потенциал.
Инвестиционную привлекательность и кредитоспособность предприятия можно представить как основные составляющие его финансового потенциала (рис. 12) [9, 20].
Поскольку объем инвестиционных ресурсов предприятия ограничен, а потенциальные объекты инвестиций обладают различной инвестиционной привлекательностью, обществу необходимо оптимально распределять свои инвестиционные ресурсы. В этой связи возникает необходимость формирования инвестиционной стратегии предприятия.
В совокупности инвестиционная стратегия и кредитная стратегия составляют финансовую стратегию предприятия (рис. 13) [15].
Рис. 13. Финансовая стратегия предприятия
Стратегия представляет собой детальный всесторонний комплексный план, предназначенный для того, чтобы обеспечить осуществление миссии предприятия и достижение его целей [24].
Поскольку предприятие представляет собой совокупность различных бизнес-процессов, выполняющих различные функции в рамках предприятия, представляется целесообразным структурировать подразделения по целям и задачам, выполняемым ими в рамках группы [33].
На основании такого распределения функций разработка финансовой стратегии основывается на совокупности финансовых функций подразделений корпорации (рис. 14).
Рис. 14. Финансовые функции подразделений предприятия
Разработки стратегии включает осуществление нескольких этапов [3, 19]:
1. Оценка долгосрочных перспектив.
2. Прогноз развития.
3. Осознание цели.
4. Анализ сильных и слабых сторон.
5. Обобщение стратегических альтернатив.
6. Разработка критериев оптимизации.
7. Выбор оптимальной стратегии.
8. Планирование мероприятий.
После выработки общей финансовой стратегии предприятия специальные подразделения в соответствии с выработанной стратегией предприятия, а также в соответствии с состоянием финансового рынка разрабатывают инвестиционную и кредитную стратегии. Такой подход позволяет, с одной стороны, "директировать" деятельность подразделений, то есть направить различные аспекты деятельности предприятия в единое русло (директриссу или вектор) в соответствии с миссией предприятия, а с другой стороны – гибкая и продуманная финансовая стратегия позволяет высшему менеджменту предприятия планировать развитие прочих направлений деятельности.
Таким образом, финансовая стратегия предприятия необходима не только руководству, но и всем сотрудникам предприятия для наилучшего выполнения ими своих обязанностей. Финансовая стратегия разрабатывается с использованием основных инструментов. Рассмотрим основные направления разработки финансовой стратегии предприятия и наиболее эффективные инструменты, используемые в этом процессе.
Глава 2.
Инструменты разработки финансовой стратегии предприятия
Финансовая активность предприятия определяется, прежде всего, объемами средств, которые оно может привлечь. Однако привлечение средств – не самоцель. Объемы привлекаемых средств зависят не только от состояния рынка, но и от инвестиционных потребностей предприятия. В этой связи, выделяются такие понятия как:
инвестиционные ресурсы предприятия – это средства, которые имеются в распоряжении предприятия, то есть располагаемые ресурсы, полученные из всех источников предприятия;
инвестиционный потенциал предприятия – ресурсы, которые оно может мобилизовать на финансовом рынке;
инвестиционные потребности – объем средств, необходимый всем подразделениям предприятия для осуществления комплексной инвестиционной программы;
инвестиционная программа – разработанная в рамках финансовой стратегии предприятия программа, включающая направления, сроки и объемы инвестиций по всем проектам;
потребность предприятия в инвестиционных ресурсах – разность между инвестиционными потребностями и инвестиционными ресурсами предприятия.
То есть:
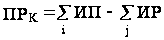 ,
где
ПРК – потребность в инвестиционных ресурсах;
ИП – инвестиционный потенциал всех подразделений предприятия;
ИР – инвестиционные ресурсы всех подразделений предприятия;
I = 1, …, N; N – число подразделений, имеющих инвестиционные потребности;
J = 1, …, M; M – число подразделений предприятия, имеющих свободные инвестиционные ресурсы.
Если:
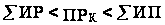 ,
то ситуация для осуществления инвестиционной программы благоприятна, и сумма равная:
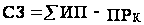 ,
может рассматриваться в виде мобильного резерва или страхового запаса (СЗ) предприятия.
Таким образом, одним из основных факторов при разработке финансовой стратегии предприятия является определение основных инвестиционных потребностей, на основе которых определяется потребность в ресурсах и, соответственно, разрабатывается кредитная стратегия предприятия.
2.1. Инвестиционный портфель предприятия
Составляющие инвестиционного портфеля
В соответствии с принятыми в мировой практике положениями любая совокупность инвестиционных ценностей, находящихся в собственности одного инвестора называется инвестиционным портфелем. Составляющими инвестиционного портфеля являются инвестиционные ценности различных видов. Каждый вид инвестиционных ценностей имеет отличительные черты, но перед тем, как охарактеризовать эти виды классифицируем их следующим образом:
по степени материализации: материальные, нематериальные;
по отдаленности возврата вложенных средств: краткосрочные, среднесрочные и долгосрочные;
по степени риска: высокого риска, среднего риска, низкого риска;
по объему требуемых инвестиционных ресурсов: дорогостоящие, средней стоимости, дешевые;
по целевому использованию: спекулятивные, прямого участия;
Рассмотрим виды классификации более подробно.
Степень материализации позволяет различать такие инвестиционные ценности как права, технологии, интеллектуальный потенциал персонала – как нематериальные инвестиционные ценности – с одной стороны, и недвижимость, оборудование – как материальные инвестиционные ценности – с другой.
Отдаленность возврата вложенных средств – классификатор, позволяющий с определенной вероятностью прогнозировать срок возврата средств и, как следствие, формировать план финансовых потоков предприятия.
Степень риска позволяет инвестору устанавливать приемлемую плату за риск или определенный уровень дохода при вложении в конкретную инвестиционную ценность. Причем, высокорискованные инвестиции как правило называются венчурами. Инвестиции среднего риска – это наиболее распространенная и многочисленная группа, к которой относятся практически все корпоративные ценные бумаги, типовые инвестиционные проекты, а также инвестиции в переподготовку персонала. Низкорискованные инвестиционные ценности: государственные ценные бумаги, объекты тезаврации и др.
Расчет объема требуемых инвестиционных ресурсов производится на этапе оценки инвестиционных возможностей инвестора. Он позволяет разделить объекты на приемлемые и неприемлемые для инвестиций по объемам требуемых ресурсов для конкретного инвестора.
Целевое использование инвестиционных ценностей может быть охарактеризовано следующим образом. Спекулятивные инвестиционные ценности используются для перепродажи. В этом случае приобретаемая инвестиционная ценность удерживается в руках инвестора сколь угодно долгий срок, по истечении которого она может быть продана по цене, более высокой, чем цена приобретения (например, акции предприятий – голубых фишек). При этом инвестор не принимает непосредственного участия в изменении рыночной стоимости данной инвестиционной ценности. С другой стороны, инвестиционные ценности прямого участия позволяют инвестору оказывать влияние на изменение их рыночной стоимости (собственный инвестиционный проект, акции дочерних предприятий и т. д.).
Предложенная классификация является достаточно общей для всех видов инвестиций, поэтому использование ее для целей управления инвестиционным портфелем предприятия является целесообразным. Как уже отмечалось выше, по видам инвестиции делятся на реальные, финансовые и интеллектуальные.
В то же время, помимо большого разнообразия самих инвестиционных инструментов, на рынке присутствуют разновидности инвестиционных возможностей. Например, объекты реальных инвестиций (капиталовложений). Типичным объектом капиталовложений могут быть затраты на земельные участки, здания, оборудование. Помимо затрат на разного рода приобретения инвестору приходится также производить другие многочисленные затраты, которые дают прибыль лишь через длительный период времени. Такими реальными затратами являются, например, инвестиции в совершенствование продукции, долгосрочную рекламу, сбытовую сеть, реорганизацию предприятия.
Основной задачей при выборе направления инвестирования является определение экономической эффективности вложения средств в инвестиционную ценность (объект инвестиций). По каждому объекту целесообразно составлять отдельный инвестиционный план.
Итак, объектами реальных инвестиций являются:
1. Строящиеся, реконструируемые или расширяемые предприятия, здания, сооружения (основные фонды).
2. Программы федерального, регионального или иного уровня.
Реальные инвестиции могут охватывать как полный научно-технический и производственный цикл создания продукции (ресурса, услуги), так и его элементы (стадии): расширение или реконструкция действующего производства, организация нового производства или выпуск новой продукции, утилизация и т. д.
Объекты реальных инвестиций классифицируются по:
объемам инвестиций;
направленности проекта;
характеру и содержанию инвестиционного цикла;
характеру и степени участия государства;
эффективности использования вложенных средств.
Выделяют следующие формы реальных инвестиций:
1. Комплексные инвестиционные проекты.
2. Земля.
3. Здания, сооружения, машины и оборудование, измерительные и испытательные средства, оснастка и инструмент, любое другое имущество, используемое в производстве и обладающее ликвидностью.
Объекты финансовых инвестиций могут быть классифицированы следующим образом.
Ценные бумаги, к которым в соответствии со ст. 143 ГК РФ относятся: государственная облигация, облигация, вексель, чек, депозитный и сберегательный сертификаты, банковская сберегательная книжка на предъявителя, коносамент, акция, приватизационные и другие документы, которые Федеральными законами или в соответствии с ними отнесены к числу ценных бумаг.
Также к объектам финансовых инвестиций относятся объекты тезаврации, то есть бумажные деньги или золото, накапливаемые населением в целях страхования сбережений от инфляционного обесценения, а также под угрозой потерь в периоды политических и экономических кризисов.
Объекты финансовых инвестиций можно классифицировать по нескольким признакам:
по виду имущественных требований: долговые (облигации, векселя и т. д.), имущественные (акции, объекты тезаврации и т. д.);
по способу передачи прав: именные (именные векселя, именные акции и т. д.), на предъявителя (сберегательные книжки на предъявителя, денежные средства);
по степени овеществления: материальные (золото, денежные средства и т. д.), нематериальные (бездокументарные ценные бумаги и т. д.).
К объектам интеллектуальных инвестиций относятся: технологии, квалификация сотрудников, результаты научных исследований.
Инвестиции в технологии можно охарактеризовать как затраты на совершенствование действующих, а также на разработку и внедрение новых производственных процессов, причем производственный процесс в данном разрезе понимается как описание совокупности действий по переделу сырья в готовую продукцию.
Инвестиции в квалификацию сотрудников могут осуществляться в виде затрат на обучение, повышение квалификации, переквалификацию работников.
Инвестиции в результаты научных исследований представляют собой затраты на проведение исследований в интересах инвестора, то есть затраты на оплату научного отчета, представляемого по заказу инвестора.
В этой связи, объекты интеллектуальных инвестиций можно классифицировать следующим образом:
по срочности оплаты: оплачиваемые единовременно и периодически;
по значению: прикладные и фундаментальные.
Таким образом, помимо общей классификации инвестиционных ценностей, можно классифицировать и каждый их вид.
Структура портфеля
Главная цель инвестиционной стратегии предприятия заключается в формировании инвестиционного портфеля, который представляет собой диверсифицированную совокупность вложений в различные виды активов (рис. 15). Портфельная стратегия является неотъемлемой частью стратегии финансов хозяйствующего субъекта, которая включает в себя такие мероприятия, как размещение капитала и ресурсов, их продажу или приобретение. Портфельная стратегия создает условия для роста накоплений за счет внешних субъектов вложений.
Рис. 15. Структура инвестиционного портфеля
Портфель – собранные воедино различные инвестиционные ценности, служащие инструментом для достижения конкретной инвестиционной цели инвестора. Формируя портфель, инвестор исходит из своих "портфельных соображений", которые представляют собой желание владельца средств иметь их в такой форме и в таком месте, чтобы они были безопасными, ликвидными и высокодоходными.
Поэтому, основными принципами формирования инвестиционного портфеля являются безопасность и доходность вложений, их стабильный рост, высокая ликвидность. Под безопасностью понимаются неуязвимость инвестиций от потрясений на рынке инвестиционного капитала и стабильность получения дохода.
Ликвидность инвестиционных ценностей – это их способность быстро и без потерь в цене превращаться в наличные деньги. Как правило, наиболее низкой ликвидностью обладает недвижимость.
Ни одна из инвестиционных ценностей не обладает всеми перечисленными выше свойствами. Поэтому неизбежен компромисс. Если ценная бумага надежна, то доходность будет низкой, так как те, кто предпочитает надежность, будут предлагать высокую цену. Главная цель при формировании портфеля состоит в достижении наиболее оптимального сочетания между риском и доходом для инвестора. Рассматривая вопрос о создании портфеля, инвестор должен определить для себя параметры, которые он будет использовать. Иными словами, соответствующий набор инвестиционных инструментов призван снизить риск потерь вкладчика до минимума и одновременно увеличить его доход до максимума.
Методом снижения риска крупных потерь служит диверсификация портфеля, т. е. вложение средств в проекты и ценные бумаги с различными уровнями надежности и доходности. Риск снижается, когда вкладываемые средства распределяются между множеством разных видов вложений. Диверсификация уменьшает риск за счет того, что возможные невысокие доходы по одному элементу портфеля будут компенсироваться высокими доходами по другому. Минимизация риска достигается за счет включения в портфель множества различных элементов, не связанных тесно между собой, чтобы избежать синхронности циклических колебаний их деловой активности.
Оптимальное количество элементов портфеля зависит от возможностей инвестора, наиболее распространенная величина – от 8 до 20 различных элементов инвестиционного портфеля.
Функции предприятия по управлению инвестиционным портфелем
Для целей финансового управления инвестиционный портфель – это совокупность как связанных, так и не связанных между собой элементов. К несвязанным элементам относятся инвестиционные ценности, происхождение которых не представляет собой связанных событий (например, золото и переподготовка кадров). С другой стороны, к связанным элементам относятся инвестиционные ценности, о которых можно сказать, что они происходят из одного источника (акции и облигации одного эмитента, государственные ценные бумаги различных видов).
Управление портфелем представляет собой процесс реализации определенных связей между всеми его элементами. С этих позиций понятие управления портфелем можно описать следующим образом: управление портфелем – определение, установление, регулирование и развитие соотношений между элементами портфеля, обеспечивающих достижение поставленных перед портфелем целей.
На практике успешность управления портфелем зависит от того, насколько велики ресурсы, позволяющие достичь поставленной перед портфелем цели, и как они используются. Как следствие, возникает проблема оптимального размещения ограниченного объема ресурсов. Однако в общем случае проблема оптимального распределения ресурсов между инвестиционными ценностями является частью инвестиционной стратегии предприятия.
Управление является чрезвычайно сложным видом деятельности в любой области народного хозяйства. Управление инвестиционным портфелем в этом смысле – не исключение. Поскольку процесс формирования и последующей реструктуризации портфеля представляет не одномоментную, а растянутую во времени деятельность, то, по нашему мнению, управление портфелем представляет собой инвестиционный процесс. В этой связи принцип системности по отношению к управлению инвестиционным процессом, т. е. взгляд на него как на систему, вполне естественен. Отсюда вытекает возможность декомпозиции и структуризации процесса управления инвестиционным портфелем.
При рассмотрении или изучении любых процессов можно выделить ряд аспектов (подходов) к изучаемому явлению. Наиболее распространенные из них: функциональный, динамический, предметный.
Функциональный аспект отражает общий подход к проблеме управления и предполагает рассмотрение основных функций управления (видов управленческой деятельности) (рис. 16):
АНАЛИЗ ВОЗМОЖНОСТЕЙ, ПЛАНИРОВАНИЕ, ОРГАНИЗАЦИЯ, МОТИВАЦИЯ, ДИСПЕТЧИРОВАНИЕ, КОНТРОЛЬ, РЕГУЛИРОВАНИЕ.

Рис. 16. Цикл управления предприятием
Функции управления считаются центральным понятием: они выполняются на всех уровнях управленческой деятельности, в каждой фазе реализации проекта, для всех его процессов и управляемых объектов (элементов). Последовательность функций управления образует своеобразный цикл.
Обычно, анализ состояния портфеля требуется, если появляется необходимость вмешаться в инвестиционный цикл. С анализа начинается вся работа над портфелем. Анализируются все характеристики портфеля: степень материализации, отдаленность возврата вложенных средств, степень риска, объем требуемых инвестиционных ресурсов, целевое использование.
Динамический подход к управлению портфелем предполагает рассмотрение основной деятельности по реализации инвестиционной стратегии как продолжительного процесса. Этот подход связан с логикой осуществления мероприятий в рамках управления инвестиционным портфелем. Укрупнено эти процессы таковы:
АНАЛИЗ ПРОБЛЕМЫ, РАЗРАБОТКА КОНЦЕПЦИИ ПОРТФЕЛЯ, БАЗОВОЕ и ДЕТАЛЬНОЕ ПЛАНИРОВАНИЕ, ФОРМИРОВАНИЕ ПОРТФЕЛЯ, РЕСТРУКТУРИЗАЦИЯ, ЛИКВИДАЦИЯ ПОРТФЕЛЯ.
Следует отметить, что деятельность по осуществлению мероприятий в рамках инвестиционной стратегии реализуется на разных организационных уровнях и в различных подразделениях предприятия, поэтому она сама нуждается в управлении. В этом также проявляются свойства управления инвестиционным портфелем как системы. Сфера управления портфелем представлена на рис. 17.
Рис. 17. Сфера управления портфелем
Система управления реализацией стратегии – это процесс, который, как и сама реструктуризация портфеля, нуждается в руководстве. Следует подчеркнуть, что одним из аспектов, определяющих эффективность управления портфелем, является использование системного подхода и специально разработанной методологии.
Обобщая сказанное о функциях управления, рассмотренных выше, можно кратко резюмировать особенности их выполнения, которые должны обеспечить высокую эффективность при управлении портфелем:
всеобъемлемость, то есть максимальный охват всех уровней и всех элементов процесса управления портфелем;
непрерывность выполнения мероприятий на всех этапах управления инвестиционным портфелем.
Выполнение этих требований сопряжено со значительными усилиями и финансовыми затратами. Поэтому на практике приходится ограничивать управленческую деятельность, чтобы она не превратилась в самоцель и не разорила инвестора. Обеспечение рационального выполнения функций управления портфелем – задача как методологии управления инвестиционным процессом, так и управляющих предприятия.
Рассматривая вопрос о формировании портфеля, инвестор должен определить для себя значения основных параметров, которыми он будет руководствоваться в инвестиционной деятельности. К ним относятся:
тип портфеля;
сочетание риска и доходности портфеля;
состав портфеля;
схема управления портфелем.
Рассмотрим эти параметры подробно:
41. Существует два типа портфелей:
а) портфель, ориентированный на преимущественное получение дохода за счет высокого уровня прибыли от инвестиционных проектов, а также процентов и дивидендов по ценным бумагам;
б) портфель, направленный на увеличение объемов производства по видам продукции, а также на преимущественный прирост курсовой стоимости входящих в него ценных бумаг.
2. В портфель обязательно должны входить различные по риску и доходности элементы. Причем, в зависимости от намерений инвестора, доли разнодоходных элементов могут варьироваться. Эта задача вытекает из общего принципа, который действует на инвестиционном рынке: чем более высокий потенциальный риск несет инструмент, тем более высокий потенциальный доход он должен иметь, и, наоборот, чем ниже риск, тем ниже ставка дохода.
3. Первоначальный состав портфеля определяется в зависимости от инвестиционных целей вкладчика – возможно формирование портфеля, обуславливающего больший или меньший риск. Исходя из этого, инвестор может быть агрессивным или консервативным. Агрессивный инвестор склонен к высокой степени риска. В своей инвестиционной деятельности он делает акцент на вложения в рискованные бумаги и проекты. Консервативный инвестор склонен к меньшей степени риска. Он вкладывает средства в стабильно работающие предприятия, а также в облигации и краткосрочные ценные бумаги.
4. На практике существует несколько схем управления портфелем, каждая из которых определяет поведение инвестора в той или иной ситуации.
Первая схема. Инвестор заранее определяет границы, в рамках которых происходит разделение инструментов по риску, сроку и доходности, таким образом формируются корзины с определенными характеристиками. Каждой корзине отводится определенный фиксированный вес (доля) в инвестиционном портфеле. Эта доля остается постоянной с течением времени. Состав корзин может меняться под воздействием различных факторов:
макроэкономической ситуации;
изменения критериев инвестора;
изменений, произошедших с проектом или ценной бумагой.
Вторая схема. Инвестор придерживается гибкой шкалы весов корзин в инвестиционном портфеле. Первоначально портфель формируется исходя из определенных весовых соотношений между корзинами и их элементами. В дальнейшем они пересматриваются в зависимости от результатов анализа финансовой ситуации на рынке и ожидаемых изменений конъюнктуры товарного и финансового спроса.
Рис. 18. Функции управления инвестиционным портфелем в
иерархической системе управления
И та, и другая схема управления портфелем подразумевает иерархический подход к анализу и отбору как элементов корзин, так и элементов портфеля. Суть иерархического подхода показана на рис. 18. Он позволяет четко распределить полномочия и обязанности в группе инвестиционного менеджмента фирмы.
Руководитель группы или инвестиционного отдела выполняет функцию управления составом портфеля: определяет критерии распределения инструментов по корзинам, определяет веса корзин в портфеле, осуществляет координацию действий в случае перераспределения инструментов между корзинами. Каждый подчиненный, как правило, занимается или "ведет" одну или несколько корзин.
Управление портфелем инвестиционных проектов, как и управление любым сложным объектом с переменным составом, включает планирование, анализ и регулирование состава портфеля. Кроме того, управление портфелем включает в себя осуществление деятельности по его формированию и поддержанию с целью достижения поставленных инвестором перед портфелем целей при сохранении необходимого уровня его ликвидности и минимизации расходов, связанных с ним.
В общем виде структура управления портфелем инвестиционных проектов показана на рис. 19.
Рис. 19. Структура управления портфелем инвестиционных проектов
В настоящее время используются два варианта организации управления портфелем инвестиционных проектов. Первый – это выполнение всех управленческих функций, связанных с портфелем, его держателем на самостоятельной основе. Второй вариант – это передача большей части функций по управлению портфелем другому лицу в форме траста.
В первом случае инвестор должен решить следующие задачи по организации управления:
1. Определить цели и тип портфеля.
2. Разработать стратегию и текущую программу управления портфелем.
3. Реализовать операции, относящиеся к управлению портфелем.
4. Провести анализ и выявить проблемы.
5. Принять и реализовать корректирующие решения.
Во втором случае основная задача инвестора – правильно определить объект траста (инвестиционные, общественные фонды, специализируемые инвестиционные институты и т. д.) для управления портфелем.
Стандартные цели портфеля инвестиционных проектов приведены на рис. 20.
Рис. 20. Цели портфеля инвестиционных проектов
Инвестиционная стратегия
Цели портфеля могут быть альтернативными и соответствовать различным типам портфелей. Например, если ставится цель получения процента, то предпочтение при формировании портфеля отдается высокорискованным, низколиквидным, но обещающим высокую прибыль проектам. Если же основная цель инвестора – сохранение капитала, то предпочтение отдается хорошо разработанным проектам, с небольшим риском, высокой ликвидностью, но с заранее известной небольшой доходностью.
Понятие ликвидности портфеля может рассматриваться как способность:
быстрого превращения всего портфеля или его части в денежные средства (с небольшими расходами на реализацию);
своевременного погашения обязательств перед кредиторами, возврата им заимствованных денежных ресурсов, за счет которых был сформирован портфель или его часть. В данном случае на первый план выходит вопрос о соответствии сроков привлечения источников, с одной стороны, и формировании на их основе вложений средств, с другой.
Управление инвестиционным портфелем осуществляется в рамках общей финансовой стратегии предприятия, в соответствии с портфельными стратегиями, сформулированными в рамках инвестиционной стратегии предприятия:
низкого риска и высокой ликвидности;
высокой доходности и высокого риска;
долгосрочных вложений;
спекулятивная и др.
Конкретные инвестиционные стратегии определяются:
1. Финансовой стратегией предприятия.
2. Типом и целями портфеля.
3. Состоянием рынка (его наполненностью и ликвидностью, динамикой процентной ставки, легкостью или затрудненностью привлечения заемных средств, уровнем инфляции).
4. Наличием законодательных льгот или, наоборот, ограничений на инвестирование.
5. Общеэкономическими факторами (фаза хозяйственного цикла и т. д.).
6. Необходимостью поддержания заданного уровня ликвидности и доходности при минимизации риска.
7. Типом стратегии (краткосрочная, среднесрочная и долгосрочная).
В действительности, различные факторы, а, следовательно, и различные стратегии комбинируются между собой, накладываются друг на друга, и вследствие этого появляются сложные комбинированные варианты портфельной стратегии.
2.2. Разработка плана финансирования инвестиционного портфеля
Поиск и оптимизация финансирования портфеля является одним из наиболее важных условий обеспечения эффективности его функционирования. Финансирование должно быть нацелено на решение двух основных задач:
обеспечение потока инвестиций, необходимого для своевременной реструктуризации портфеля;
снижение затрат и риска портфеля за счет оптимизации структуры инвестиционных ценностей и получения финансовых (налоговых, процентных) преимуществ.
Больший доступ к широкому кругу инвесторов (коммерческим банкам, общественным инвестиционным фондам, государственным фондовым источникам) открывает предприятию возможности для использования различных вариантов финансирования.
В этих случаях кредитные учреждения рассматривают совершаемые операции как предоставление кредита под определенную структуру портфеля, как совокупность инвестиционных ценностей.
Диверсификация источников финансирования портфеля создает возможность получить максимальный размер кредита, больший, чем возможная сумма кредита при вложении в отдельную инвестиционную ценность. Это обеспечивает требуемый уровень и объем финансовых потоков и дает возможность финансирования портфеля с наименьшими затратами.
Работы по обеспечению финансирования портфеля начинаются с планирования этой деятельности и отражаются в финансовом плане, который является элементом стратегического плана управления инвестиционным портфелем.
В инвестиционном плане конкретного портфеля закрепляются предварительные оптимальные значения финансовых показателей: доходности, риска, структуры инвестиционного портфеля, а также долей по каждому элементу инвестиционного портфеля, условий финансирования, и критериев реструктуризации. Эти параметры создают заинтересованность в финансировании инвестиций, снижают совокупные затраты инвестора, создают предпосылки для прироста стоимости инвестиционного портфеля и минимизации финансового риска инвестора.
Получение финансовых преимуществ достигается благодаря гибкости распоряжения финансовыми ресурсами и своевременным перераспределением их между различными элементами инвестиционного портфеля в рамках предприятия, то есть своевременной передачи прав собственности на инвестиционные ценности, с помощью которых можно в данный конкретный момент времени получить налоговые преимущества, что может существенно снизить финансовые выплаты в процессе жизненного цикла инвестиционного портфеля.
Потенциальный объем и количество элементов инвестиционного портфеля в значительной степени зависит от структуры финансирования, возможностей погашения задолженности и чувствительности портфеля к изменениям макроэкономических параметров. Добиться эффективного решения этих вопросов невозможно без грамотного планирования процесса финансирования портфеля на всех стадиях его жизненного цикла.
План финансирования портфеля предназначен для упорядочения всего процесса финансирования и базируется на стратегии маркетинга предприятия, которая требует выяснения следующих вопросов:
деловая заинтересованность конкретного инвестора в приобретении конкретной инвестиционной ценности;
степень риска, которую может принять на себя инвестор;
объем прав собственности, которые желает получить инвестор в результате осуществления инвестиций;
достаточность и определенный уровень финансовых потоков в процессе функционирования портфеля и налоговых преимуществ для обеспечения заинтересованности инвестора.
Необходимо тщательно рассмотреть возможности эмиссии различных типов и объемов долговых обязательств, а также график покрытия потребностей, выходящих за рамки долговых обязательств и акций.
Разработка плана финансирования в процессе функционирования портфеля предусматривает выбор реальных альтернативных источников финансирования портфеля, сформированных в результате проведения переговоров с инвесторами. Для этого все возможные альтернативные источники финансирования (эмиссионные, кредитные ресурсы, а также фонды предприятия) вносятся в модель движения денежных средств (с учетом долгового финансирования).
Альтернатива финансирования портфеля, обеспечивающая минимальные затраты на возрастание стоимости капитала и наименее чувствительная к колебаниям ключевых экономических показателей портфеля, используется для согласования графиков и подписания соглашений с выбранными для финансирования инвесторами.
Одна из проблем, которую приходится решать при разработке плана финансирования портфеля, это учет совокупного риска инвестиционных ценностей. При этом основное назначение плана финансирования – рациональное распределение возможных финансовых рисков между элементами инвестиционного портфеля.
При разработке плана финансирования, надлежащим образом разделяющего риск и доходность портфеля между элементами в процессе его функционирования, можно натолкнуться на требование инвесторов предоставить дополнительные гарантии, снижающие отдельные виды риска. Все возможные виды рисков, которые удается выявить, оценить и учесть при анализе рисков, в финансовом плане портфеля оформляются в специальном инвестиционном меморандуме инвестиционного портфеля.
Помимо достаточности предполагаемых доходов часто рекомендуется, чтобы план финансирования включал в себя резервный фонд (мобильный капитал) для поддержания ликвидности портфеля, который должен поддерживаться на определенном уровне, например, на уровне максимальных ежегодных выплат по задолженностям. Финансовые соглашения должны быть составлены таким образом, чтобы в любом году, когда приходится пользоваться резервным фондом выплат по задолженностям, прибыль после выплат на управление и обслуживание распределялась бы вначале на выплату по задолженностям, затем на компенсацию резервного фонда и, наконец, по участникам и третьим сторонам.
В некоторых портфелях вместо резервного фонда для выплат по задолженностям может использоваться принцип реализации элементов инвестиционного портфеля. В портфелях, обеспеченных доходами, управляющий портфелем обязуется осуществлять выплаты по задолженностям, гарантируя на эти цели определенный процент доходов, получаемых при осуществлении инвестиционного процесса в рамках функционирования портфеля.
При этом недостаточность поступающих из этого источника сумм для оплаты задолженностей не рассматривается как невыполнение долговых обязательств. Возникающий при этом дефицит ликвидности суммируется и выносится на срок окончательной выплаты задолженности.
План финансовых потоков должен предусматривать возможности дополнительного финансирования, необходимость в котором может возникнуть из-за задержки, значительного увеличения стоимости портфеля или проблем, связанных с его функционированием. Необходимо установить контакт с отдельными кредиторами для обеспечения приемлемости непредвиденных моментов в плане финансирования.
После осуществления участниками проекта надежных мер по снижению и страхованию риска всех элементов инвестиционного портфеля, инвестор может сформировать соответствующие виды гарантий частичных или полных выплат задолженностей на определенных стадиях функционирования портфеля или при его ликвидации.
Риск промежуточной ликвидности
Как правило, инвесторов беспокоит влияние на текущую стоимость управления портфелем непредусмотренных повышений затрат, возникающих из-за различных причин: инфляции, технических сложностей, макроэкономических проблем, правительственных постановлений или колебания курсов валют. Поэтому перед началом функционирования портфеля управляющий и инвесторы должны прийти к соглашению относительно минимизации риска потери его совокупной стоимости. Для этого осуществляются следующие мероприятия.
Разрабатывается финансовый план и его составляющие – план-график финансовых интервенций, график погашения задолженностей, финансовые соглашения между управляющим портфелем и инвесторами – должны учитывать все меры, принимаемые участниками инвестиционного процесса к снижению финансового риска, а также финансовые гарантии инвесторам.
На практике применяют 4 метода финансирования портфеля:
финансирование за счет выпуска акций;
ссудное финансирование;
финансирование за счет собственных фондов;
правительственная помощь;
комбинированный.
Как правило, на практике финансирование осуществляется на основе оптимального, минимизирующего затраты сочетания перечисленных методов, то есть используется комбинированное финансирование.
Финансирование за счет выпуска акций
Привлечение инвестиционных ресурсов через выпуск ценных бумаг может осуществляться в форме денежных вкладов, оборудования, технологий, а также в форме экономического обоснования проекта или права использования национальных ресурсов, если акционером является правительственная организация.
Основной объем акционерных инвестиций поступает от участников инвесторов в ходе первоначального наполнения инвестиционного портфеля, хотя могут производиться вклады в форме подчиненных кредитов уже в ходе функционирования портфеля.
Потенциальными покупателями выпускаемых акций могут стать:
внешние инвесторы, заинтересованные в окупаемости вложенных средств, получении налоговых выигрышей, приросте стоимости вложенного капитала, а также в получении фиксированного инвестиционного дохода;
спекулянты, заинтересованные в перепродаже акций эмитента после повышения их курсовой стоимости при условии успешной инвестиционной деятельности эмитента;
заказчики, заинтересованные в продукции, производимой в результате реализации реального инвестиционного проекта и ввода в эксплуатацию мощностей.
Для привлечения крупных объемов финансовых ресурсов, необходимых для осуществления крупномасштабных инвестиций (приобретение крупного пакета акций, строительство недвижимости), могут быть использованы средства частных лиц и общественности. При этом выпуск акций совмещается с выпуском долговых обязательств.
Акционерные инвестиции являются предпочтительным источником финансирования, так как дают возможность перенести на более поздние сроки выплату основных сумм погашения задолженности, когда возрастает способность портфеля генерировать доходы. Кроме того, появляется возможность маневрирования временно свободными инвестиционными ресурсами.
Ссудное финансирование
Источниками ссудного финансирования могут быть:
долгосрочные кредиты у самостоятельных или входящих в группы банков;
кредиты в государственных учреждениях;
долговые обязательства общественности;
частное размещение долговых обязательств.
Выбор варианта ссудного финансирования основывается на результатах анализа финансового рынка и условий функционирования инвестиционного портфеля: оптимальной структуре финансирования, возможностях портфеля и входящих в него инвестиционных ценностей обеспечивать погашение кредитов и выплату процентных ставок. При этом процентные ставки могут быть фиксированные или скользящие, т. е. изменяющиеся в зависимости от периода кредитования.
Альтернативный выбор скользящих или фиксированных процентных ставок определяется чувствительностью макроэкономических показателей финансового рынка к изменению этой ставки, а также получаемой потенциальной экономией (если рынок характеризуется нормальной, повышающейся кривой процентных доходов).
Потенциальная экономия рассчитывается как разность между текущими повышенными суммарными затратами на выплату фиксированных процентных ставок долгосрочного кредита и текущими пониженными суммарными затратами на выплату скользящих процентных ставок.
Сроки истечения долговых обязательств также могут быть определяющим фактором, поскольку при скользящих процентных ставках они часто бывают короче, чем при фиксированных или при изменяющихся процентных ставках до истечения срока долгового обязательства. Привлекательным источником кредитов с фиксированной процентной ставкой могут быть общественные фонды.
Правительственная помощь
Правительство может предоставлять двухстороннюю финансовую помощь или экспортное кредитное финансирование в реализации проектов с участием иностранных фирм (подрядчиков и поставщиков) или заинтересованных третьих сторон.
Государственные учреждения могут осуществлять эту помощь непосредственно за счет инвестиционных программ через субсидирование или гарантии ссуд либо косвенно, за счет гарантий цен и расширения налоговых преимуществ.
Привлечение финансовых ресурсов
Для эффективной деятельности предприятия необходимо разработать одну или несколько инвестиционных программ (процесс разработки инвестиционной программы приведен на рис. 21), которые могут быть связаны со следующими мероприятиями:
перепрофилирование производства;
закрытие нерентабельных производств и создание новых;
реорганизация производств;
переподготовка персонала;
пополнение оборотных средств.
После разработки инвестиционной программы проводится работа по их реализации. Одним из важнейших видов деятельности в этом направлении является поиск и привлечение финансирования под разрабатываемые инвестиционные программы. В этой связи процесс привлечения финансовых ресурсов под инвестиционные проекты предприятия выглядит следующим образом (рис. 22).
Рис. 21. Процесс разработки инвестиционной программы предприятия
В целом программа финансирования портфеля должна базироваться на снижении количества и продолжительности кассовых разрывов. В этом случае может повыситься ликвидность финансовой деятельности предприятия. Такой подход позволяет четче перераспределять финансовые ресурсы предприятия, то есть за счет притока средств по одному элементу портфеля компенсировать отток по другому элементу. Чистый поток в данном случае эквивалентен прибыли предприятия от инвестиционной деятельности.
Таким образом, определение размера инвестиций является первым шагом итерационного процесса разработки финансовой стратегии предприятия. После определения необходимого объема инвестиций для реализации всех инвестиционных проектов, руководство предприятия должно оценить собственную инвестиционную привлекательность, чтобы сопоставить необходимый размер инвестиций и их реально возможный объем.
Рис. 22. Схема привлечения финансовых ресурсов
2.3. Инвестиционная привлекательность предприятия
Конкуренция как неотъемлемый элемент рыночных отношений предполагает не только определенный экономический динамизм, но и его обратную, негативную сторону – стагнацию производства. Условия функционирования любого субъекта рыночных отношений таковы, что ему самому приходится решать проблему привлечения оборотных средств для возобновления нормального процесса функционирования. В этом случае субъект рыночных отношений становится заемщиком и обращается к другой стороне – кредитору, которая обладает надлежащими ресурсами.
При размещении денежных средств их владелец всегда стремится обезопасить себя от возможных потерь, которые могут быть вызваны невозвратом вложенных сумм. Возможность потери вложенных средств или их части называется риском невозврата ссуды. Задача кредитора – минимизировать вероятные потери (риски). В этой связи для кредитора возникает задача тщательного отбора потенциальных контрагентов.
Известно, что кредитный риск связан с возможностью невыполнения заемщиком своих финансовых обязательств. Наиболее распространенными в практике зарубежных кредиторов (корпораций-инвесторов либо банков) мероприятиями, направленными на снижение кредитного риска являются:
1. Оценка инвестиционной привлекательности заемщика.
В практике зарубежных кредиторов все большее распространение получает метод, основанный на балльной оценке ссудополучателя. Этот метод предполагает определение рейтинга заемщика. Критерии, по которым производится оценка заемщика, строго индивидуальны для каждого кредитора, базируются на его практическом опыте и периодически пересматриваются.
2. Уменьшение размеров выдаваемых кредитов