Инвестиционный план развития предприятия ООО "Энергия-1"
Таблица 2.5 - Стоимость основных производственных фондов
|
№ п/п |
Виды и наименование основных фондов | 2009 г. | 2010 г. | 2011 г. | ||||||
| Кол-во, ед. |
Цена, руб. |
Стоимость, руб. | Кол-во, ед. |
Цена, руб. |
Стоимость, руб. | Кол-во, ед. |
Цена, Руб. |
Стоимость, руб. | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| 1. | Строительно-монтажные работы | - | -4 | 62675 | 62675 | 62675 | ||||
| 2. | Вертикальная бисерная мельница | 4 | 21000,0 | 84000,0 | 4 | 21000,0 | 84000,0 | 4 | 21000,0 | 84000,0 |
| 3. | Горизонтальна бисерная мельница | 2 | 3000,0 | 6000,0 | 2 | 3000,0 | 6000,0 | 2 | 3000,0 | 6000,0 |
| 4. | Настольная бисерная мельница | 2 | 2000,0 | 4000,0 | 2 | 2000,0 | 4000,0 | 2 | 2000,0 | 4000,0 |
| 5. | Весовой питатель | 2 | 6500,0 | 13000,0 | 3 | 6630,0 | 19630,0 | 3 | 6760,0 | 19630,0 |
| 6. | Смеситель СМК-125 | 2 | 2563,0 | 5126,0 | 2 | 2563,0 | 5126,0 | 2 | 2563,0 | 5126,0 |
| 7. | Дозатор НЦ-12 | 1 | 6250,0 | 6250,0 | 1 | 6250,0 | 6250,0 | 1 | 6250,0 | 6250,0 |
| 8. | Разливочный аппарат | 1 | 14875,0 | 14875,0 | 1 | 14875,0 | 14875,0 | 1 | 14875,0 | 14875,0 |
| 9. | Дисольвер | 8 | 5000,0 | 40000,0 | 9 | 5100,0 | 45100,0 | 9 | 5100 | 45100,0 |
| 10. | Автомобиль УАЗ-3303 | 1 | 8000,0 | 8000,0 | 1 | 8000,0 | 8000,0 | 1 | 8000,0 | 8000,0 |
| И Т О Г О | 23 | * | 243926 | 25 | * | 255656 | 25 | * | 255656 | |
Для начала производственной деятельности необходимо рассчитать общую потребность в оборотных средствах – совокупный норматив оборотных средств – определяется суммированием частных нормативов по их элементам. Виды, количество, стоимость оборотных фондов и нормативы оборотных средств представлены в табл. 2.6.
Таблица 2.6 - Планирование потребности в оборотных средствах
| Наименование ресурсов | Стоимость, руб. | ||
| 2009 | 2010 | 2011 | |
| Основные материалы | 9660000 | 11360160 | 13745794 |
| Вспомогательные материалы | 168000 | 197568 | 239057 |
| Всего сырья и материалов | 9828000 | 11557728 | 13984851 |
| Топливо | 3000000 | 3528000 | 4268880 |
| Электроэнергия | 4500000 | 5292000 | 6403320 |
| Тара | 491400 | 577886 | 699243 |
| Запасные части | 384494 | 430633 | 473697 |
| Незавершенное производство | 345205 | 362466 | 398712 |
| Готовая продукция на складе | 383562 | 402740 | 443014 |
| Итого | 18932661 | 22151453 | 26671716 |
2.4 План численности и фонд заработной платы
Потребность в персонале и заработной плате представлена в табл. 2.7 и табл.2.8.
Таблица 2.7 - Численность персонала и уровень затрат на заработную плату
| Специальность | Число работников, чел. | Тарифная ставка, руб./чел. | Фонд рабочего времени, ч. | Затраты на заработную плату, руб. | ||
| 2009 | 2010 | 2011 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Специалисты и служащие | ||||||
| Генеральный директор | 1 | 70 | 2080 | 145600 | 163072 | 179379 |
| Коммерческий директор | 1 | 65 | 2080 | 135200 | 151424 | 166566 |
| Главный бухгалтер | 1 | 65 | 2080 | 135200 | 151424 | 166566 |
| Технолог | 1 | 60 | 2080 | 124800 | 139776 | 153754 |
| Итого | 4 | 540800 | 605696 | 666266 | ||
| Рабочие основного производства | ||||||
| Мастер участка | 2 | 50 | 2080 | 208000 | 232960 | 256256 |
| Рабочий 5 р | 2 | 45 | 2080 | 187200 | 209664 | 230630 |
| Рабочий 4 р | 2 | 40 | 2080 | 166400 | 186368 | 205005 |
| Рабочий 3р | 1 | 42 | 2080 | 87360 | 97843 | 107628 |
| Итого | 7 | 648960 | 726835 | 799519 | ||
| Рабочие вспомогательного производства | ||||||
| Слесарь-наладчик | 2 | 27 | 2080 | 112320 | 125798 | 138378 |
| Водитель | 1 | 30 | 2080 | 62400 | 69888 | 76877 |
| Уборщица | 1 | 7 | 2080 | 14560 | 16307 | 17938 |
| Сторож | 1 | 17 | 2080 | 35360 | 39603 | 43564 |
| Итого | 5 | 224640 | 251597 | 276756 | ||
| Всего | 16 | 1414400 | 1584128 | 1742541 | ||
Таблица 2.8 - Потребность в персонале и заработной платы
| Наименование категорий работников | ГОДЫ | |||||||
| 2009 г. | 2010 г. | 2011 г. | ||||||
| Потребность, чел. |
Среднегодовая зар. плата, руб. |
Затраты на зар. плату, руб. | Начисления на заработную плату, руб. | Затраты на зар. плату, руб. | Начисления на заработную плату, руб. | Затраты на зар. Плату, Руб. | Начисления на заработную плату, руб. | |
| 1. Рабочие основного производства | 7 | 7726 | 648 960,00 | 136 281,60 | 726835 | 152635 | 799519 | 167899 |
| 2. Рабочие вспомогательного производства | 5 | 3744 | 224 640,00 | 47 174,40 | 251597 | 52835 | 276756 | 58119 |
| 3. Специалисты и служащие | 4 | 11267 | 540 800,00 | 113 568,00 | 605696 | 127196 | 666266 | 139916 |
| Итого: | 16 | х | 1 414 400,00 | 297 024,00 | 1584128 | 332666,9 | 1742541 | 365933,6 |
2.5 План по себестоимости и прибыли предприятия
Задача планирования доходов и расходов - показать, как будет формироваться и изменяться прибыль предприятия. В основе его составления лежит прогноз объемов реализации продукции.
Предприятие имеет право располагать налоговыми льготами, во исполнение Указа Президента Российской Федерации «О государственной поддержке субъектов среднего предпринимательства в отдельных районах Российской Федерации»
Таким образом, предприятие платит:
единовременный социальный налог с фонда оплаты труда - 21%
налог на имущество - 1%
Объектом налогообложения является имущество предприятия, находящееся на его балансе, в стоимостном выражении. Для целей налогообложения определяется среднегодовая стоимость имущества предприятия. При исчислении налога учитываются результаты переоценки валютных средств и основных фондов. Ставки налога на имущество предприятий определяются в зависимости от видов их деятельности. Однако предельный размер налоговой ставки на имущество предприятия не может превышать 1% от налогооблагаемой базы. Не разрешается устанавливать ставку налога для отдельных предприятий. Исчисляемая сумма налога вносится в виде обязательного платежа в бюджет (республики, края, области) в первоочередном порядке с отнесением на финансовые результаты деятельности предприятия.
федеральный налог на прибыль - 20%
При расчёте объёма выручки от реализации установлена цена производимого продукта в соответствии со средними оптовыми ценами по Свердловской области в размере 40 руб. в предположении, что производимая лакокрасочная продукция представляет собой эксклюзивное высококачественное изделие.
При расчёте амортизации предполагалось, что принятым предприятием метод расчёта амортизационных отчислений является метод линейного расчёта до ликвидационной стоимости, без списания НДС на амортизацию. Установлен срок службы оборудования 20 лет при ликвидационной стоимости основных фондов в размере 50% от первоначальной.
Расчёт объёма продаж и балансовой прибыли предприятия приведён в таблице 2.9.
Таблица 2.9 - Финансовый план.
| № п/п | Наименование показателей | Г О Д Ы | |||||
| 2009 г. при объеме производства 700 тн. | 2010 г. при объеме производства 735 тн. | 2011 г. при объеме производства 809 тн. | |||||
| На ед. продукции | Всего | На ед. продукции . | Всего | На ед. продукции | Всего | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1 | Объём продаж, выручка от реализации (без НДС) | 40,00 | 28 000 000 | 44,00 | 32 340 000 | 47,52 | 38 419 920 |
| 2 | Себестоимость | - | - | - | |||
| 2.1 | Сырьё и материалы | 14,04 | 9 828 000 | 15,72 | 11 557 728 | 17,30 | 13 984 851 |
| 2.2 | Вода на технологические цели | 1,93 | 1 350 000 | 2,16 | 1 587 600 | 2,38 | 1 920 996 |
| 2.3 | Топливо на технологические цели | 4,29 | 3 000 000 | 4,80 | 3 528 000 | 5,28 | 4 268 880 |
| 2.4 | Электроэнергия на технологические цели | 6,43 | 4 500 000 | 7,20 | 5 292 000 | 7,92 | 6 403 320 |
| 2.5 | Затраты на заработную плату | 2,02 | 1 414 400 | 2,16 | 1 584 128 | 2,16 | 1 742 541 |
| 2.6 | Начисления на заработную плату | 0,42 | 297 024 | 0,45 | 332 667 | 0,45 | 365 934 |
| 2.7 | Амортизационные отчисления | 0,07 | 48 062 | 0,07 | 53 829 | 0,07 | 59 212 |
| 2.8 | Расходы на рекламу | 0,01 | 8 400 | 0,01 | 9 408 | 0,01 | 10 349 |
| 2.10 | Арендная плата | 0,12 | 86 000 | 0,13 | 96 320 | 0,13 | 105 952 |
| 2.11 | Затраты на запасные части | 0,55 | 384 494 | 0,59 | 430 633 | 0,59 | 473 697 |
| 2.12 | Плата за воду | 0,01 | 6 000 | 0,01 | 6 720 | 0,01 | 7 392 |
| 2.13 | Прочие затраты | 0,20 | 141 440 | 0,22 | 158 413 | 0,22 | 174 254 |
| Итого по разделу 2 | 30,09 | 21 063 820 | 33,52 | 24 637 446 | 36,51 | 29 517 377 | |
| 3 | Налоги, относимые на финансовые результаты | - | - | - | |||
| 3.1 | Налог на имущество | 0,40 | 280 000 | 0,44 | 323 400 | 0,48 | 384 199 |
| 3.2 | Налог на рекламу | 0,00 | 420 | 0,00 | 470 | 0,00 | 517 |
| Итого по разделу 3 | 0,40 | 280 420 | 0,44 | 323 870 | 0,48 | 384 717 | |
| 4 | Балансовая прибыль | 9,51 | 6 655 760 | 10,04 | 7 378 683 | 10,54 | 8 517 827 |
| 5 | Налог на прибыль | 2,38 | 1 663 940 | 2,51 | 1 844 671 | 2,63 | 2 129 457 |
| 6 | Чистая прибыль | 7,13 | 4 991 820 | 7,53 | 5 534 013 | 7,90 | 6 388 370 |
2.6 Маркетинговые исследования деятельности предприятия
Развитие лакокрасочной индустрии в основном идет по пути освоения прогрессивных технологий, обеспечивающих высокую эргономичность, экологическую чистоту и эстетику конечного продукта. В девяностые годы, после разрешения ввоза в страну импортных строительных материалов, на российском строительном рынке широкое распространение получили водо-дисперсионные краски.
Согласно официальной информации Росстата ежегодный объем производства ЛКМ в нашей стране составляет около 500 тыс. т. Однако, по оценкам специалистов DISCOVERY Research Group, эта оценка существенно занижена, поскольку статистическое ведомство в своих расчетах учитывает объемы выпуска лишь крупных производителей. Множество средних и мелких предприятий предоставляет в Росстат отчетность с заниженными объемами производства, что и приводит к неточности.
По данным экспертов, общий объем рынка лакокрасочных материалов оценивается в 700-750 тыс. тонн в год. Ожидается, что объем рынка будет увеличиваться быстрыми темпами. Этому способствуют, в первую очередь, такие факты: повышение качества жилищного строительства и ремонта, рост благосостояния населения, актуальность вопросов дизайна и оформления интерьера, развитие машиностроения, рост спроса со стороны мебельной промышленности. По оценке специалистов DISCOVERY Research Group объем рынка ЛКМ в 2009 г. составил порядка 870-950 тыс. т. По итогам 2004 года лидерами рынка ЛКМ являлись ЗАО "Эмпилс", ООО "Краски ТэкС", ОАО "Лакокраска", ОАО "Русские краски" и ЗАО "ТД ЗЛКЗ".
Среди основных проблем, определяющих состояние лакокрасочной отрасли России, можно выделить высокий уровень износа оборудования (60-80%) и продолжающееся его старение, чрезмерную загрузку мощностей, которая достигает 95%, невысокий инвестиционный потенциал предприятий отрасли (основной источник финансирования - собственные средства предприятий).
Доля зарубежных ЛКМ на российском рынке равнялась примерно 25%. Среди импортных производителей на рынке популярны Pinotex, Tikkurila, Тикколор, Dufa, Sadolin. Импортную продукцию отличает более высокая цена и качество продукции (стойкость, качество нанесения и пр.), более широкий ассортимент и экологическая чистота продукта. Некоторые эксперты прогнозируют, что мировые производители ЛКМ, которые создали в России собственные производства, скорее всего, будут создавать крупные альянсы с российскими предприятиями. По мнению директора по исследованиям DISCOVERY Research Group Александра Болтавина, в стоимостном выражении объем российского рынка ЛКМ в 2010 г. составил порядка 1 млрд. долл. Встречающиеся в прессе оценки в 3,7 млрд. долл. представляются завышенными и крайне недостоверными.
В настоящее время предложение по водосодержащим краскам настолько велико, что неискушенный потребитель не всегда может правильно сделать свой выбор при покупке.
Основную массу составляют краски импортного производства. В целом по России лидирует немецкая продукция, в первую очередь «Капорол» и «Дюфа», однако в Северо-Западном регионе, в силу географической близости, лидером выступает финская торговая марка «Тиккурила». Среди стран-производителей представлены также Англия, Швеция, Польша, Турция, США и т. д.
Доля качественных водо-дисперсионных красок отечественного производства еще ощутимо мала. Это связано с отставанием в освоении технологий и сырьевой базы. К примеру, в качестве наполнителя иностранные компании в подавляющем большинстве применяют воллостанит (природный силикат кальция), а наши – мел, тальк и асбест.
До сих пор нет единой сертификации, способной очистить рынок от некачественной продукции. Налицо и финансовые проблемы – нехватка инвестиций, низкая платежеспособность населения, особенно в регионах.
На сегодня в России производится более 2000 наименований лакокрасочных материалов. Треть производства приходится на эмали, шпатлевки, грунтовки на конденсатных смолах. В целом по России насчитывается более 300 производителей ЛКМ, из них реально влияют на ситуацию в стране или в своем регионе не более 60.
Если исходить из данных Госкомстата, крупнейшими производителями красок в России являются ростовский «Эмпилс» – порядка 14,5% рынка (не считая 10% украинского рынка, занимаемого компанией, по словам ее руководства), петербургский «ТЕКС» – 12%, «Ореол» – чуть менее 10%, «Лакокраска» – 8%, «Русские краски» – 6%. Однако если объединить показатели обоих ярославских предприятий – ОАО «Лакокраска» и ОАО «Ярославский лакокрасочный завод «Победа рабочих», то второе место будет принадлежать бренду «Ярославские краски».
Лакокрасочная отрасль считается одной из самых привлекательных для инвестиций не только иностранного, но и российского капитала. При этом западные производители предпочитают строить предприятия с нуля, а российские инвесторы вкладывают средства в старые ЛКЗ. В среднем российский рынок растет на 20–40% в год. Основу российского производства, за редким исключением, составляют мелкие заводы с объемом производства до 5 тысяч тонн.
11 крупных заводов суммарно контролируют половину российского производства. В целом, по данным компании Creon, две трети российского рынка индустриальных лакокрасочных материалов занимает продукция отечественных производителей. Треть индустриальных ЛКМ импортируется. Самая высокая доля импорта – 3/5 – в сегменте авторемонтных ЛКМ, наиболее технологичного вида индустриальных красок. В остальных секторах индустриальных ЛКМ отечественные производители доминируют благодаря более низким ценам на продукцию и умеренным требованиям потребителей, предпочитающих недорогие, хотя и менее качественные материалы дорогостоящим импортным.
Сейчас на российском рынке индустриальных ЛКМ во всех ценовых сегментах развернулась острая конкурентная борьба между отечественными производителями, российскими филиалами зарубежных фирм и иностранными компаниями. Одним из признаков усиления конкуренции можно считать ограниченность числа производителей, сумевших пробиться на рынок. На отечественном рынке ЛКМ в вышеназванных сегментах представлены лишь 37, а в сегменте авторемонтных красок – лишь 3 российские фирмы.
О постепенном насыщении рынка индустриальных ЛКМ говорит и тот факт, что в последние годы заметно снизилась динамика появления на нем новых игроков. Анализ деятельности компаний, представленных на отечественном рынке индустриальных ЛКМ, позволяет назвать основных производителей, изготовляющих большую часть этой продукции. Российские компании: ОАО «Русские краски», ОАО «Лакокраска» (Ярославль), ОАО «Черкесское ХПО» (Черкесск), ОАО «Кронос-СПб», ООО «Гамма», ЗАО НПП «ВМП» (Екатеринбург), ЗАО НПК «ЯрЛИ». Иностранные фирмы: HP Body, Novol, Helios, Akzo Nobel, DuPont, Hempel, Jotun, Ameron и Steelpaint.
На основе исследования современного состояния и перспектив развития основных секторов российской экономики, потребляющих индустриальные ЛКМ (топливно-энергетического комплекса, судостроения и судоремонта, автотранспорта, железнодорожного транспорта, дорожного хозяйства), можно сделать вывод, что средние темпы роста потребления индустриальных ЛКМ в ближайшие пять лет составят 3,0 % в год, а к 2011 году потребности рынка в данном виде ЛКМ возрастут до 97 тыс. тонн. Наиболее активно будет расти сектор авторемонтных красок, а самыми низкими будут темпы роста ЛКМ для строительства и ремонта мостов.
В целом, по данным Федеральной службы государственной статистики, производство лаков и красок по итогам 2008 года увеличилось в сравнении с 2007 г. более чем на 20%. Львиную долю роста обеспечили лидеры отрасли: ЗАО «Эмпилс» (г. Ростов-на-Дону), ПТК «ТЕКС» (Санкт-Петербург), ОАО «Лакокраска» (г. Ярославль) и др.
Вопреки некоторым прогнозам в 2010 году на рынке ЛКМ произошли значительные изменения, выразившиеся в заметном увеличении отпускных цен на продукцию. Общий динамический показатель изменения стоимости вырос на 8,4%. Внутри номенклатурных позиций также отмечались довольно интенсивные скачки цен. Так, эмаль ПФ-115 оранжевая подорожала по сравнению с декабрем на 24%. В феврале средневзвешенная цена на лакокрасочные материалы снова изменилась в сторону повышения. Общий динамический показатель стоимости вырос еще на 3%. Внутри номенклатурных позиций изменения цен происходили порой достаточно интенсивно и неравномерно как в сторону увеличения, так и уменьшения, что в целом характерно для данного сегмента рынка. Так, эмаль ПФ-115 (кр.коричнев.) стала дешевле на 9%, а эмаль ПФ-115 (синий) подорожала на 22%.
В целом за четыре прошедших года, по данным еженедельника «Стройка СПб», наиболее ощутимо подорожала водоэмульсионная краска – почти в 4 раза. Менее всего выросла в цене масляная краска – на 114%.
За последний год более всего подросла опять же водоэмульсионная краска –более чем на 180%. Менее всего, а точнее, даже понизились в цене нитроцеллюлозные эмали на 1,32%.Необходимо отметить, что российский рынок весьма неупорядочен. Наблюдается ярко выраженная неравномерность потребления, к примеру, Москва и Московская область потребляют около 30% всей декоративной краски, причем наиболее дорогих марок.
В целом по качеству можно выделить три основные ниши – это дешевая краска, не удовлетворяющая даже старым ГОСТам, краска среднего качества, выпущенная с соблюдением старых технологий, и качественная краска, представленная в основном импортом. Дешевая краска потребляется преимущественно в регионах, а производится на небольших предприятиях, которые появились в постсоветское время. Кстати, этот сектор характеризуется невысокой нормой прибыли из-за большого количества производителей и занимает в настоящее время около 30% рынка в тоннаже и 20% в денежном выражении. На фоне весьма ощутимого роста производства лакокрасочных материалов на российских заводах спрос на ЛКМ на отечественном рынке вырос еще более значительно. Сейчас и в краткосрочной перспективе большая часть прироста будет удовлетворяться главным образом за счет увеличения выпуска продукции российскими филиалами зарубежных компаний и роста объемов импорта.
Иностранные производители пошли на отечественный рынок не только с продукцией, но и с деньгами. Они заняли преимущественно сегмент качественных красок. В прошлом году импорт более-менее стабилизировался, поскольку потребление качественных красок достигло определенной точки насыщения. Но, несмотря на этот факт, цены на импортные краски существенно поднялись. Сегодня цена таких красок в два-три раза выше стоимости отечественных аналогов. Специалисты считают, что это произошло еще и в связи с укреплением евро, поскольку основная часть красок импортируется из зоны евро. Удешевить поставляемые на российский рынок краски импортеры могут либо за счет строительства в России собственных заводов, либо за счет совместных проектов с российскими производителями, что они все чаще и делают.
Среди импортных производителей на рынке особенно активны Tikkurila (Финляндия), Sadolin (Швеция), Caparol (Германия). Tikkurila имеет завод, выпускающий продукцию под маркой «Тикколор» в Раменском, голландский Akzo Nobel имеет собственный завод в Балашихе, Caparol – предприятие в Твери (продукция Diamant), польская компания Kreisel Technika Budowlana – завод в Московской области.
Продукцию крупнейших западных концернов отличает более широкий ассортимент, экологическая чистота, качество продукции и высокие цены. При оценке конкурентной среды не стоит сбрасывать со счетов и республики ближнего зарубежья. В частности, Украину. Больше всего украинских красок и лаков производится в Днепропетровской области. Здесь расположен самый крупный местный производитель – ОАО «Днепропетровский лакокрасочный завод», который контролирует 25–30% украинского рынка. Правда, по оценке украинского Госкомстата, объемы экспорта ЛКМ этой страны в Россию год от года снижаются. Причины – значительно возросший спрос внутри страны и трудности с поставками сырья для производства ЛКМ.
На Северо-Западе популярность импортных ЛКМ выше, чем в целом по стране. Наиболее распространенной торговой маркой среди зарубежных производителей по Санкт-Петербургу является Tikkurila. Если же оценивать зарубежных производителей, так сказать в мировом масштабе, то, по данным английской IRL, список 50 крупнейших производителей лакокрасочной продукции Европы возглавляют: BASF Group, Du Pont, Akzo Nobel, ICI Group, PPG Industries. Россию в этом списке представляют шесть компаний: на 13 месте рейтинга – «Новое содружество», в которую входит компания «Эмпилс» (Ростов-на-Дону); «ТЕКС» (СПб) – на 21-м месте, 27-е место в рейтинге и фактически третье среди российских производителей, по мнению зарубежных аналитиков, занимает компания «Русские краски».
Таблица 2.10 - Изменение средних цен на лакокрасочные и защитные материалы
| Наименование | Ед. измерения | Изменение с 01.2005 по 12.2007 | Изменение за 20080 г |
| Антисептики | кг | 136% | 3,71% |
| Белила | кг | 119% | -0,51% |
| Грунт | кг | 132% | -5,26% |
| Краска вододисперсионная | кг | 147% | 19,22% |
| Краска водоэмульсионная | кг | 387% | 180,22% |
| Краска масляная | кг | 114% | 6,94% |
| Краски фасадные | кг | 186% | 13,43% |
| Лак паркетный | кг | 169% | 8,87% |
| Олифа | кг | 129% | 13,11% |
| Растворители | кг | 213% | 12,88% |
| Эмали алкидные | кг | 116% | 11,29% |
| Эмали нитроцеллюлозные | кг | 115% | -1,32% |
| Эмаль ПФ-115 | кг | 116% | 3,25% |
Как показало исследование, почти во всех торговых точках (в 84%) можно приобрести "Ярославские краски" (Ярославль). Более половины точек торгуют красками завода "Эмпилс" (Ростов-на-Дону): его продукция представлена марками "Эмпилс", "Рассвет" и "Ореол". Почти в половине торговых точек в настоящий момент есть в продаже краска "Тэкс" (Санкт-Петербург) и "Добра" (Щебекино). Радует, что в ассортимент 35 % магазинов г. Воронежа входит марка "OLECOLOR" - продукция местного производителя (Воронежская область). Кстати, за первый квартал 2011 г. наибольшее число магазинов (16%) начали сотрудничество именно с этой торговой маркой. И на настоящий момент их число растет неуклонно с каждым месяцем.
Результаты исследования позволили выявить лидеров продаж данной продукции:
1 место - "Эмпилс" (59,3%)
2 место - "Ярославские краски" (49,4%)
3 место - "Ореол" (32,1%)
4 место - "Рассвет" (22,2%)
5 место - "Тэкс" (13,6%)
Таким образом, в пятерке лидеров продаж оказались сразу три марки, выпускаемые одним производителем (Ростов-на-Дону): "Эмпилс", "Ореол" и "Рассвет". Вторую строчку заняли "Ярославские краски", а питерская краска "Тэкс" завершила пятерку.
Проследив соотношения объемов реализации и наличие продукции в ассортименте, можно заметить некоторые несоответствия. Например, краска "Эмпилс", несмотря на самые высокие продажи, присутствует в магазинах в меньшем количестве, чем "Ярославские краски". Уровень продаж краски "Ореол" чуть выше, чем у краски "Рассвет", но по представленности в магазинах города она все же немного уступает. В чем причина?
Основными факторами более успешных продаж для магазинов выступают (по значимости): на первом месте - высокое качество предлагаемой продукции (64%), на втором - приемлемая цена (42 %). Не менее важными причинами, влияющими на увеличение продаж, являются оптимальное соотношение цены и качества (18,5%) и активные рекламные компании (18%). Известность продукции (17%) и положительные отзывы о ней (10%), по наблюдениям респондентов, для покупателей более важны, чем даже какие-либо физические характеристики краски (например, экономичность, глянец). Хотя такое свойство краски, как быстрота высыхания, все-таки является для покупателей значимым - на это указали 6% опрошенных.
Учитывая все предпочтения потребителей, магазины при выборе ассортимента красок для своих торговых точек в первую очередь ориентируются на покупательский спрос(65%). А спрос на данный вид продукции, как уже было отмечено, формируется в первую очередь в зависимости от качества этого товара. Судя по итогам опроса, среди лакокрасочной продукции наиболее соответствуют данному требованию следующие марки:
1 место "Эмпилс"
2 место "Ореол"
3 место "Ярославские краски"
4 место "Тиккурила"
5 место "Тэкс"
Краска "Тиккурила" (Финляндия) вошла в пятерку качественной продукции, но ее нет среди марок, лидирующих по продажам. Можно сделать вывод, что остальные краски соответствуют потребительским предпочтениям не только по качеству, но и по другим свойствам. Скорее всего, покупателей устраивает и цена на эту продукцию (напомним, что оптимальное соотношение качества и цены является одним из наиболее важных факторов, влияющим на выбор товара). Этим же объясняется и положение "Ярославских красок": по качеству данная марка - на третьем месте, по продажам - на втором, и, тем не менее, это самая распространенная краска на рынке лакокрасочных материалов.
Помимо покупательского спроса магазины при выборе ассортимента красок руководствуются и другими причинами: доступные цены (38,30), качество (28,40), палитра (17,30), известность (7,40), оптимальное соотношение цены и качества (7,40).
Как показало исследование, магазины при формировании ассортимента своей продукции стараются учитывать практически все основные факторы, играющие определяющую роль при выборе потребителем данного товара.
Известность торговой марки - немаловажный фактор, на который обращают внимание и покупатели, и оптовики. И, поэтому реклама как один из возможных способов ее достижения имеет немаловажное значение. Учитывая это, производители лакокрасочных материалов принимают участие в различных рекламных акциях с целью продвижение своей продукции.
В большинстве случаев (36%) такое участие имеет форму раздачи рекламных буклетов и проспектов, а также бесплатной раздачи сопутствующих товаров при покупке краски. Практически в каждой четвертой торговой точке производители проводят выставки своих товаров на стендах, а у каждой пятой выставляют рекламные щиты. Чуть реже устраивают розыгрыши призов для покупателей. И все эти рекламные мероприятия, направленные на усиление продаж, приводят к положительным результатам: среди причин более высоких продаж рекламные компании на третьем месте по значимости (после качества и доступной цены). Однако, к подобным методам маркетинговых коммуникаций производители лакокрасочной продукции прибегают не часто: в 25% торговых точек это происходит только раз в год, а в большинстве же случаев (52%) не применяется вовсе. Так что производители при всем разнообразии способов участия в продвижении своей продукции не используют этот потенциал до конца. И это несмотря на то, что сезон продаж лакокрасочной продукции набирает силу: именно с конца апреля начинается резкий рост объема продаж красок, пик которого приходится на конец мая - июль. И только с начала октября, когда сокращаются строительно-ремонтные работы, спрос на краску снижается практически до нуля.
Такова картина на рынке лакокрасочных материалов. Что касается Екатеринбургских производителей, то их доля на этом рынке незначительна, и они практически неспособны конкурировать с ведущими российскими производителями.
2.7 Расчет основных технико-экономических показателей деятельности предприятия
В предпринимательской деятельности всегда существует опасность того, что цели, поставленные в проекте, могут быть полностью или частично не достигнуты.
Из всего перечня рисков особое внимание уделяется финансово-экономическим рискам, классификация и влияние которых отражены в табл. 2.11.
Таблица 2.11 - Финансово-экономические риски
| Виды рисков | Отрицательное влияние на прибыль |
| Неустойчивость спроса | Падение спроса с ростом цен |
| Появление альтернативного продукта | Снижение спроса |
| Снижение цен конкурентов | Снижение цен |
| Увеличение производства у конкурентов | Падение продаж или снижение цен |
| Рост налогов | Уменьшение чистой прибыли |
| Платежеспособность потребителей | Падение продаж |
| Рост цен на сырье, материалы, перевозки | Снижение прибыли из-за роста цен |
| Зависмость от поставщиков, отсутствие альтернативы | Снижение прибыли из-за роста цен |
| Недостаток оборотных средств | Увеличение кредитов |
Для расчета риска из-за потерь прибыли (падение рентабельности) использовались статистические методы. Аналитическим данными являлись показатели среднеотраслевой рентабельности за предшествующие пять лет.
С тем, чтобы определить, насколько рискован запланированный проект, производятся расчеты в следующей последовательности:
Определяем средневзвешенную рентабельность через вероятности. Среднеотраслевая рентабельность составила за ряд лет – 15%, 15 %, 16%, 28%, 19%. Планируемый уровень рентабельности – 20 %.
Определяем средневзвешенную рентабельность проекта:
15 * 1/5 + 15*1/5 + 16*1/5 + 28*1/5 + 19*1/5 = 18,6 %
Далее определяем дисперсию, как сумму произведений всех квадратов разниц между средней и фактической их величиной на соответствующую величину вероятности данного события:
Дисперсия = (15-18,6)2 * 0,2 + ( 15-18,6)2* 0,2 + ( 16 – 18,6)2 * 0,2 + ( 28 –18,6)2 * 0,2 + ( 19 – 18,6)2 * 0,2 = 24,23
Находим
стандартное
отклонение
=
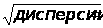
 = 4,92
Это значит, что наиболее вероятное отклонение рентабельности продукции от ее средней величины составит ± 4,92 %, т.е. по пессимистическому прогнозу можно ожидать рентабельность продукции на уровне 13,68 % (18,6 % – 4,92 %) , а по оптимистическому прогнозу 23,52 (18,6 % + 4,92%).
Из этого можно сделать вывод, что проект умеренно рискован, т.к. планируемая рентабельность составила 20 % .
2.8 Расчет финансовых показателей
Показатели экономической эффективности проекта учитывают финансовые последствия его осуществления для участника, реализующего проект, в предположении, что он производит все необходимые для реализации проекта затраты и пользуется всеми его результатами.
Оценка коммерческой эффективности проекта в целом производится на основании показателей эффективности, вычисленных в соответствии с п. 2.8. «Методических рекомендаций по оценке эффективности инвестиционных проектов», утверждённых Министерством Финансов Российской Федерации от 21.06.99.
Маржинальный доход – это разница между выручкой от реализации и переменными затратами. Он позволяет определить долю каждого изделия в формировании прибыли предприятия.
Затраты на предприятии делятся на постоянные и переменные. Постоянные затраты не зависят от объемов выпускаемой продукции (арендная плата за помещение, осветительная энергия, отопление, страховые взносы, зарплата администрации). Размер переменных затрат пропорционален объему выпускаемой продукции (сырье, материалы, силовая энергия, зарплата).
Для каждого предприятия (особенно нового) чрезвычайно важно знать с какого момента оно начнет получать прибыль. Критический объем продаж – это такой выпуск продукции, при котором доходы предприятия равны его расходам. Критический объем продаж определяется по следующим формулам:
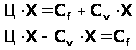
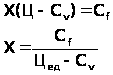 (1)
где:  – цена единицы
продукции,
