Стратегия совершенствования информационной сферы в предпринимательстве
4 559 072
773 059
1 647 874
105 793
583 080
794 034
1 724 018
93 276
72 813
расходы всего
56 101 891
Валовая маржа
51 548 475
Внереализационные затраты
630 102
Финансовый результат
50 918 373
2007 год для компании был успешен и финансовые результаты это подтверждают. Впервые за все время существования сети объем продаж превысил 200 млн. руб. за год.
В этот год было открыто три магазина общей площадью 650 кв. м, а также от трех магазинов (общая площадь менее 200 кв. м) компания отказалась т.к. они не соответвовали новому формату и имели низкие торговые выручки.
За 2007 год суммарные расходы составили 56 101 891 руб., из них 32% - заработная плата сотрудников, 8% - уплата налогов и сборов, 48% - это оплата аренды торговых объектов, складов и офиса, все остальные затраты составили около 12%.
Чистая прибыль от хозяйственной деятельности предприятия составила 50 918 373 руб., что составило 24% от всей торговой выручки, или 47% от валовой наценки.
Проанализируем остатки нереализованного товара, для этого рассмотрим структуру товарных остатков (табл. 5).
Таблица 5
Структура товарных остатков по состоянию на начало и конец 2007 г.
| Год выпуска | 2005 г. | 2006 г. | 2007 г. | Итог | ||||
| Дата остатков | пар | Стоимость руб | пар | Стоимость руб | пар | Стоимость руб | пар | Стоимость , руб |
| 01.01.2007 | 10640 | 10886330 | 41528 | 36529480 | - | - | 52168 | 47 415 810 |
| 01.01.2008 | 3818 | 4206450 | 12764 | 11902450 | 45233 | 44832580 | 61815 | 60 941 480 |
Как видно из таблицы 5 товарные запасы к концу года увеличились на 28% в денежном выражении и на 18% в количественном выражении. Что само по себе является тревожным фактом.
Так же надо учитывать тот факт что сеть непрерывно растет, открываются магазины больших форматов, и их торговые залы надо заполнить большим ассортиментом товара, что ведет к все большим и большим объемам заказа товара (рис. 6), поэтому некоторое увеличение остатков вполне допустимо и даже является необходимым условием успешной деятельности фирмы. Также положительным моментом является сокращение в структуре остатков старых коллекций, чему способствуют постоянно проводимые торговые акции и распродажи.
Но непрерывный контроль за эффективным использованием средств в товарно-материальных запасах является необходимым условием успешной работы фирмы. Для быстрорастущих компаний это особенно важно, так как вложения в активы такого вида могут быстро выйти из под контроля.
До недавнего времени считалось, что чем больше у предприятия запасов, тем лучше. Это справедливо, когда у предприятия существуют проблемы с материально – техническим снабжением, в условиях, когда необходимо создавать значительные страховые запасы. Однако в современных условиях гораздо меньше стоит проблема дефицита, предприятия могут осуществлять самые разнообразные инвестиции.
Поэтому, прежде чем инвестировать денежные средства в товарно-материальные запасы, необходимо понимать, что при этим предприятие отказывается от альтернативных вариантов инвестиций.
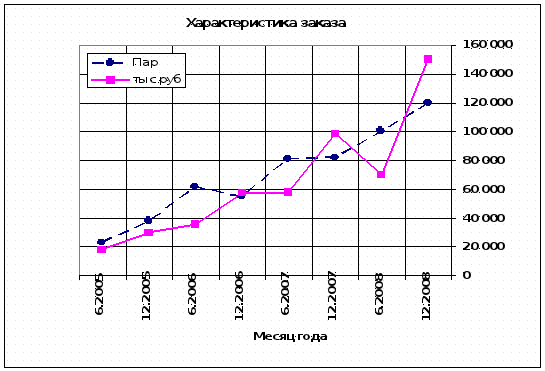
Рис. 6. Закупки товара по годам.
Проанализируем рынок на котором действует сеть.
В целом весь ассортимент обуви делится на 3 большие группы это женская, мужская и детская обувь. Как уже было сказано выше, что 70% российского рынка обуви это женская обувь. Доля женской обуви в структуре продаж предприятия составляет 58%
Можно выделить 4 сегмента потребительского рынка:
«Низкий сегмент» - население с доходами ниже среднего, чаще всего это люди, желающие приобрести обувь по ценам максимум 32-35$ за сапоги с натуральным мехом, максимум 25-30$ за демисезонные сапоги-ботильоны. По последним оценкам, этот сегмент занимает более 40%. Люди из этого сегмента предпочитают делать покупки на вещевых рынках, дешевых ярмарках и магазинах. Огромную долю рынка на этом сегменте занимает китайская продукция.
«Чуть ниже среднего» – население с доходами чуть ниже среднего (от 36$ до 57$) в возрасте от 20 до 55 лет, предпочитают покупать зимнюю обувь по цене от 36 до 57$, а демисезонную обувь по цене 36-46$ на вещевых рынках и в дешевых магазинах.
«Средний сегмент» – население со средним уровнем дохода (43-89$), имеющие возможность покупать зимнюю обувь по цене от 43 до 82$ (сапоги нат. мех) и демисезонные сапоги-ботильоны по ценам 50-64$ в магазинах, на ярмарках (либо дорогую китайскую обувь). В настоящее время это наиболее высококонкурентный сегмент обувного рынка.
«Высокий сегмент» - население с доходом выше среднего (от 89-107$ до 178-214$), предпочитают покупать обувь в специализированных магазинах, на дорогих ярмарках, в бутиках по цене от 93$ (зимние сапоги) и от 64$ (демисезонная обувь) и выше. Этот сегмент составляет около 10% населения (в Москве, Тюмени, Ханты-Мансийском АО больше 10%).
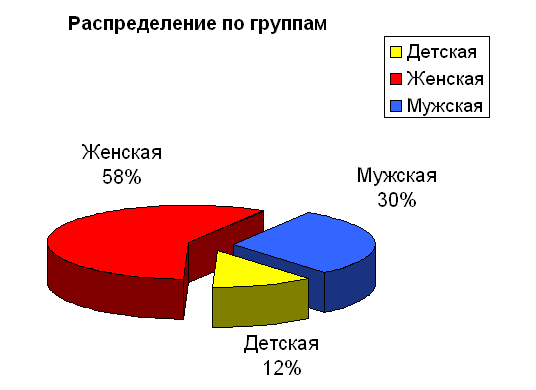
Рис. 7. Доля группы в структуре продаж.
Российский покупатель зимней обуви выбирает обувь для суровых погодных условий, способную выдерживать самые сильные морозы, устойчивую к повышенной влажности, удобную для повседневной носки. Поэтому у потребителя сложились специфические требования и привычки в выборе обуви.
Для зимней обуви это - использование толстой подошвы, натуральной кожи в качестве материала верха и натурального меха, как материала подкладки. В большей степени выбираются сапоги с высоким голенищем.
По данным маркетинговых исследований, проведенных как специалистами компании, так и специалистами других компаний потребители предпочитают обувь из натуральной кожи или из велюра.
Значимость критериев при выборе по опросу покупателей (по пятибалльной шкале): удобство (4); качество изготовления (3,8); цена (3,7); материал верха, подклада (3,1); внешний вид, силуэт (2,6); материал низа (2,5); вес (2,4); страна изготовитель (1,7).
Ключевые слова при выборе обуви - удобная (особенно для респондентов старше 30 лет), низкий каблук, не пустой внутри, практичная, ноская, хорошая, легкая, с супинатором.
Потребители обращают внимание на гармонию верха и низа (речь идет о качестве верха и низа, например, бывает некачественный верх и наоборот, а также о способе их соединения, желательно прошивать место соединения, а не склеивать, если склеивать, то, используя немного клея, иначе обувь получается жесткой). Подошва должна быть прочная, не скользкая, выдерживать низкую температуру, формоустойчивая, при носке не терять красоты, носиться 2-4 года. Часто неважно - отечественная или импортная обувь, главное - удобная, ноская, практичная, из натуральной кожи.
Ассортиментная политика компании состоит в следующем: большое разнообразие моделей в сегментах «чуть ниже среднего», «средний сегмент», «высокий сегмент», а также распродажа товарных остатков прошлых коллекций среднего и высокого сегмента, или выбитых размерных рядов по ценам более низкого сегмента.
3.2 Анализ модели основных бизнес-процессов компании
Для начала определим круг задач, которые должна решать при осуществлении коммерческой деятельности торгово-розничная сеть. Операции, связанные с осуществлением коммерческой деятельности, условно можно разделить на ряд блоков (рис. 8). В каждый из них входят операции, выполняемые на соответствующем этапе коммерческой деятельности. Информационная среда предприятия включает в себя все эти блоки. И всеми ими нужно управлять, информационное обеспечение управление должно обеспечивать оперативной и достоверной информацией весь управленческий персонал компании.
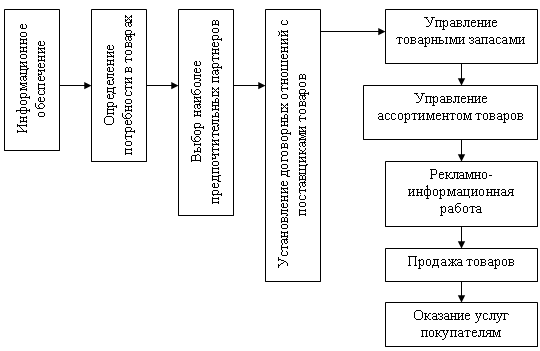
Рис. 8. Содержание коммерческой деятельности
Для анализа деятельности компании будем использовать процессный подход. Представим всю коммерческую деятельность компании как модель бизнес-процессов. Воспользуемся «упрощенной» методологией построения модели бизнес - процесса. Для общего анализа информационного обеспечения управления этого будет достаточно. Используя нотацию IDEF0 мы получили модель основных бизнес-процессов торгово-розничной компании (Приложение 1). Попробуем проанализировать полученный результат.
На диаграмме А-0 изображен верхний уровень модели. На нем вся наша модель представлена в виде прямоугольника («работы»). Т.к. компания является торговой, то очевидным является что на входе у нее товар, а на выходе прибыль, как цель осуществления торговой деятельности. Ну и на выходе еще один поток, в данном случае информационный – это «отчетность», в данном случае, это скорее всего отчетность для фискальных органов о торговых операциях, а также информация для кредитных организаций. Управляющей информацией для данной компании работающей в условиях рыночной экономики является информация о внешнем окружении, а также о ситуации и конъюнктуре данного сегмента рынка. Ну и средством осуществления («механизмом») предпринимательской деятельности являются сами учредители (директора) ну и наемный персонал. Далее методом декомпозиции рассмотрим особенности организации процессов данной фирмы, торгово-розничной сети магазинов.
На диаграмме А0 отображена укрупненная модель остновных бизнес-процессов компании. Соответственно вся деятельность компании разбита на 7 основых процессов: процесс управления компанией, процесс маркетинга и планирования, процесс закупки товара, процесс реализации товара, процесс управления деньгами и товаром, процесс развития сети и процесс управления персоналом. Процессы управления персоналом, развития сети, закупки товара, маркетинга и планирования являются вспомогательными бизнес-процессами.
Процессы реализации товара, а также процессы управления деньгами и товаром, как и процесс управления всей компанией можно считать ключевыми. Так как они, а в первую очередь процесс реализации товара, являются средством достижения целей организации.
Остановимся на этих процессах поподробнее. Разобьем их методом декомпозиции на ряд составляющих бизнес-процессов.
Процесс управления компании состоит из 4 подпроцессов, таких как стратегическое и оперативное управление, а также двух вспомогательных процессов информационного обеспечения и финансового контроля.
Эти вспомогательные процессы обеспечивают процессы оперативного и стратегического управления аналитической и финансовой информацией. Механизмом для создания этой информации соответственно являются подразделение информационных технологий (IT служба) и финансовая служба компании.
На основе анализа этой информации, а также анализа условий внешней и внутренней среды фирмы, процессы оперативного и стратегического управления формируют потоки управленческой информации стратегического и оперативного характера, которая используются для управления деятельностью всех подразделений фирмы в оперативном и долгосрочном разрезах. Процессы оперативного и стратегического управления это прерогатива топ менеджмента компании, в данном случае учредителей (директоров).
Процесс реализации товара не представляет никакой сложности для анализа, но вместе с тем он является единственным средством для извлечения прибыли. На что стоило бы обратить внимание, это на поддержание качественных показателей этого процесса, для этого существует вспомогательный процесс контроль стандарта качества обслуживания, который осуществляется путем путем проведения внешних проверок (в том числе и скрытых), а также полномочиями управляющего персонала торгового объекта, как правило это директор или администратор магазина.
Следующий бизнес процесс который мы рассмотрим детально это процесс управления деньгами и товаром. Этот процесс обеспечивает контроль поступления и расходования денежных средств, а также приход и продажа товара.
Для осуществления этих функция выделено 4 процесса.
Первый – это сбор выручки. Процесс на основе данных кассовых отчетов и поступивших в кассы или на расчетные счета организации денежных средств создает материальные потоки финансовых средств идущих на финансирование деятельности фирмы(стрелка «деньги»), а также на получение прибыли владельцами бизнеса (стрелка «прибыль»).
Поток «Деньги» помимо выхода за рамки данного процесса управления идет также на осуществление взаиморасчетов между организацией (в рамках данного бизнес процесса) и поставщиками, арендодателями, трудовым коллективом, оплату налоговых сборов, и на другие расходные статьи.
Для осуществления контроля над всеми финансовыми операциями, а также для регистрации всей первичной документации введен процесс бухгалтерского учета, который формирует поток финансовой и налоговой отчетности. Процесс управленческого учета служит целям контроля и распределения товарных остатков между торговыми объектами.
В итоге используя процессный подход мы без особого труда составили для себя ясную картину ключевых моментов функционирования нашей торгово-розничной сети. Для большей детализации бизнес-процессов требуется кропотливый труд целой команды аналитиков.
3.3 Анализ существующей информационной системы предприятия
Требования рынка и внешней среды компании диктуют необходимость дальнейшего развития, а также наращивания темпов и масштаба этого развития. При своем развитии компания встречает ряд проблем. Одной из основных проблем это не достаточность собственных и средств на воплощение грандиозных планов развития в жизнь, поэтому приходится привлекать заемные средства, в виде банковских кредитов.
Развитие за счет части заемных средств является нормальной ситуацией во всех странах с развитой рыночной экономикой, и Российская Федерация в этом плане не исключение.
Проблема также в том, что чем сеть больше, тем ей сложнее управлять. Для адекватного оперативного управления, для анализа необходимости и размеров привлечения заемных денежных средств, а также для выстраивания средне и долгосрочных стратегических планов развития, требуется совершенствование системы информационного обеспечения управлением. Без развития информационной системы, даже при наличии достаточных финансовых средств затруднительно эффективно управлять сетью.
В частности, в обязательном порядке, необходимо решить задачи эффективного распределения закупленного товарного ассортимента по торговым объектам, задачи оперативного сбора и анализа маркетинговой информации, а также задачи по полной автоматизации торговых объектов.
Для определения структуры информационной системы предприятия мной было произведено исследование документооборота, между ключевыми бизнес-процессами, с применением CASE средства моделирования BPWIN. Что привело к созданию диаграммы IDEF0 (Приложение 1). Получилась так называемая модель представление «как есть» («As Is»).
Даже беглого взгляда на эту модель достаточно, чтобы увидеть недостатки такой организации документооборота.
Первое что бросается в глаза это «независимость» задач бухгалтерского учета от остальных блоков информационной системы. В данной системе роль бухгалтерского учета сводится только к регистрации первичных документов и подготовки документов для фискальных органов.
Второй момент, это что большинство стрелок (документы) представляют собой информационные потоки на бумажных носителях, в виде рукописных отчетов, факсимильных сообщений. Даже если это электронные файлы, то они не хранят всю информацию о документе, а только ограниченный набор реквизитов документа, и не позволяют без дополнительной обработки извлечь необходимую информацию, в необходимом разрезе.
Данные факты говорят о том что данная система электронного документооборота (СЭД) тяготеет к так называемым «Традиционным» СЭД, которые автоматизируют только узкую сферу «канцелярского» документооборота, такие системы еще называют «канцелярские» СЭД. Такая «Канцелярская» СЭД, конечно, выдаст вам список счетов с истекающими сроками исполнения, но если нам захочется получить отчёт по проданным товарам или услугам в разрезе товарных позиций из тех же счетов, то этого обычная «канцелярская» СЭД уже сделать не сможет.
Несмотря на то что сами работы (блоки на диаграмме) таки достаточно хорошо автоматизированы, но «цельной картинки не вырисовывается» т.к. нет интеграции между этими работами, они не объединены в единую систему.
Делая выбор СЭД, необходимо избегать чисто «канцелярских» СЭД – их функциональности будет явно недостаточно, более того, придется тратить дополнительные силы и средства на интеграцию таких систем с другими корпоративными приложениями. Подтверждением факта, что современные системы управления документами больше не собираются ограничиваться узкой сферой «канцелярского» документооборота, является то, что практически все западные системы такого класса перестали называть себя системами класса «Document Management», а классифицируют себя гораздо более ёмкими терминами, например, «Enterprise Content Management» (ECM), т.е. системы управления корпоративным контентом (предполагается управление любым контентом, а не только содержанием документов), или «Smart Enterprise Suite» (SES), т.е. интеллектуальные корпоративные системы с широким набором необходимых каждому предприятию функций. Особенность данных систем в том что упор делается на том, что корпоративная политика в области информатизации должна быть направлена больше на обеспечение процесса структурирования корпоративной информации (т.е. представления её в виде записей в базе данных), чем на совершенствование методов обработки неструктурированной информации (т.е., например, текстов в произвольном формате).
До того момента, как было принято решение о необходимости внедрения новой СЭД информационная среда представляла собой следующую картину.
Задача осуществления продаж решалась следующим образом. На торговом объекте находился компьютер на котором помимо операционной системы была установлена еще и программа 1С: Предприятие 7.7 Конфигурация Торговля и Склад (ТиС), причем существенно переработанная «умельцами» под задачи компании. Фактически роль этой программы сводилась к тому, чтобы продавец использую компьютер имел возможность распечатать товарный чек для покупателя, также распечатать ценники на товар, ну и справиться у базы о цене товара. Все на этом круг решаемых задач данной программы заканчивается. Кассовые чеки бились на электромеханических контрольно-кассовых машинах (ККМ). Информация о продажах за день фиксировалась в рукописных отчетах. И посредством факсимильного аппарата отравлялись в центральный офис для дальнейшей обработки.
В центральном офисе в той же программе 1С: Предприятие 7.7 ТиС, фиксировались все продажи с точек на основе кассовых Z-отчетов и рукописных отчетов о продажах, все поступления и движения товарных запасов. Раз в неделю для каждого торгового объекта печатались огромные отчеты о состоянии их склада. По мере необходимости на точки мог быть отправлен из офиса файл со справочником номенклатуры, а также файл справочник розничных цен для данного объекта. Картина не будет полной если не учесть, что загрузка этих справочников в базу данных на торговом объекте занимала от 6 до 12 часов времени, в зависимости от мощности компьютера и размера склада торгового объекта.
Раз в неделю из офисной программы 1С, данные в виде отчетов выгружаются в файлы Excel (процесс выгрузки занимает 2 часа). Затем с целью анализа информации эти файлы отчетов путем манипуляций с их структурой перегружаются в такой инструмент как разработанная своими силами база данных, разработанная на базе приложения MS Access (процесс импорта занимает еще 2 часа). Эта база данных является самым гибким элементом системы т.к. она постоянно находится в развитии и по мере необходимости дописываются необходимые модули для обработки данных, силами работников организации. Эта база является ключевым элементом для снабжения управляющей информацией весь менеджмент компании, а также позволяет автоматизировать принятия управленческих решений, вплоть до каждой конкретной товарной позиции, о перемещении на другой товарный объект, дозакупки, уценки и др. Но у данной базы данных нет возможности для ввода этой информации непосредственно в офисную программу 1С, поэтому опять приходится печатать отчеты, которые потом приходится опять переводить в электронную форму, но уже в формате программы 1С: Предприятие.
Как уже было написано выше задачи бухгалтерского учета, стоят обособленно. Между ними и остальными элементами информационной среды нет вообще электронного документооборота, вся информация только на бумажных носителях.
Такая ужасающая картина сложилась не одномоментно, к ней долго шли. По началу, ручная обработка всего массива информации не вызывала особых проблем, так как количество торговых объектов было мало, да и товарные остатки на них были не значительны. Шло время, сеть развивалась, росли объемы информации, которую необходимо было обрабатывать вручную. Задачи по обработке все увеличивающегося потока информации решали путем расширения штата за счет дополнительного найма операторов.
В какой-то момент, торговая сеть разрослась настолько, что вычислительных мощностей серверов стало нахватать на бесперебойную работу достаточно большого числа операторов. Да и столь медленный темп обработки информации стал угрожать конкурентоспособности фирмы в целом.
Было принято решение о внедрении системы электронного документооборота нового поколения, возможности которой можно было бы расширять с требованиями времени и реалий ведения бизнеса, что позволило бы на этапе разработки сократить издержки и распределить затраты на развитие системы на достаточно продолжительное время.
На момент того как я стала ответственной за этот проект внедрения этой новой СЭД, в этом направлении были приняты следующие решения:
Автоматизацию торговых точек произвести на базе технологической платформы «1С: Предприятие 8.0», конфигурация «Управление Торговлей 10.2» с доработкой конфигурации под нужды предприятия с использованием сил специалистов, фирмы ООО «1С Бухгалтерия и торговля», являющегося франчайзи-партнером фирмы 1С. Ввод этой системы сразу позволит автоматизировать большинство бизнес-процессов, снять с торгового персонала обязанности связанные с ручным вводом и анализом информации, а позволить им сосредоточиться на их главной задаче, обслуживании покупателей.
Также использование современной платформы, позволяет обеспечить возможность расширения функционала приложения, за счет разработки дополнительных модулей. Было составлено Техническое Задание (ТЗ) на разработку информационной системы.
При составлении ТЗ упор делался на следующие моменты:
Возможность автоматического отслеживания наличия товарных остатков на торговом объекте, отчеты о продажах создаются в автоматическом режиме.
Автоматизировать процессы приемасдачи товара на торговых объектах и складах.
Создания возможности оперативной выгрузкизагрузки актуальной информации по ценам и ассортименту на торговых объектах.
Также обеспечить возможность оперативного анализа управленческой информации в самой программе, а также обеспечить возможность загрузкивыгрузки информацию в разработанную ранее управленческую базу данных.
Разрешить проблемы с вводом внутренних перемещениями товарами между точками, а также с приемом товара от поставщиков.
Желаемое состояние системы после внедрения новой системы, модель документооборота в представлении «Как должно быть» («To be») отображено в Приложении 2.
Тут мы видим, что количество информационных потоков (стрелок) возросло и ими уже охвачены все ключевые работы бизнес-процессов. Причем помимо количества, изменилось и качество этих потоков. Теперь эти документы носят электронный характер, причем сами документы уже являются структурированными документами, или легко могут быть к ним приведены, а бумажные копии документов не используются в процессе электронного документооборота вообще и могут быть распечатаны в любой момент, по требованию.
В данной конфигурации информационной системы внедряемому программному продукту на базе платформы 1С: Предприятие 8.0 отводятся следующие роли:
Регистрация продаж – данное приложение является основным рабочим приложением на торговых объектах. С помощью фискального программного модуля, приложение способно проводить продажи товара и распечатывать кассовый чек на Фискальном регистраторе, являющийся ККМ нового поколения.
Сбор и анализ информации о продажах( в виде настраиваемых отчетов) может происходить как в ручном так и в автоматическом режимах и не требует дополнительного рутинного труда операторов.
Процесс закупки товаров контролируется используя возможности приложения. Возможно автоматическое формирование заказа, также происходит отслеживание состояния заказа, график поступления товара по заказу, контролируется соблюдение договорных обязательств между фирмам, а также учет взаиморасчетов с контрагентами.
Задачи глубокого анализа и принятия управленческих решений остались в не пределах данного пакета т.к. архитектура решения от 1С явлется более закрытой, нежели архитектура продукта Microsoft Access. Возможно, в дальнейшем эти функции и будут разработаны и интегрированы в данный программный продукт, но на данный момент этого нет. Так как это потребует дополнительных значительных материальных и временных затрат на перенесения накопленного багажа наработок на новую платформу. На данный момент ограничились только возможностью беспрепятственной выгрузки и загрузки данных между приложением 1С и базой данных на MS Access. Это позволило формировать документы в обоих приложениях и непосредственно принимать их в системе 1С как в центральном офисе, так и непосредственно на торговых объектах.
Задача тесной интеграции бухгалтерского учета в информационную систему решена частично, обработка данных в ней осуществляется, как и раньше, но вот обмен данными с остальными узлами системы существенно улучшился, за счет прямой загрузки документов в электронном виде в базу данных бухгалтерской программы. Что существенно сократило объем ручного ввода документов в программу.
3.4 Совершенствование информационной системы ООО «Арго»
В последнее время в России активно развивается новое направление автоматизации предприятий - системы для оптовой и розничной торговли. Эти системы не только полностью обеспечивают автоматизацию чисто бухгалтерских проблем, но и помогают осуществить оперативное управление деятельностью торговой организации. Сегодня уже можно говорить о сложившейся особой, отличной от традиционных бухгалтерских комплексов, сфере информатизации - автоматизированных торговых системах.
Предприятия торговли вообще и розничной торговли, в частности, не относятся к числу отраслей, особо чувствительных к информационным технологиям. Тем не менее, предприятии розницы одни из самых активных ИТ-заказчиков в торговле. По итогам 2006 года затраты на ИТ (включая внутренние ИТ-затраты и расходы на телекоммуникационные услуги) составили около 4,7 млрд.руб., что соответствует доле 1,6% в общих затратах на ИТ в экономике и доле в 1,5% в валовой прибыли отрасли. Предприятия остальных секторов торговли инвестируют в ИТ гораздо меньшую часть прибыли: предприятия общественного питания — 1,3% от валовой прибыли, автодиолеры — около 1%, оптовики — чуть более 0,6%
Относительно высокий объем и устойчивый рост ИТ-расходов в секторе розничной торговле является заслугой продолжающих расти торговых сетей, которые аккумулируют в своих штаб-квартирах огромные финансовые ресурсы. Крупным сетям нужны и стандартные ИТ (минимально необходимые для торгового павильона современного уровня), и более «продвинутые» технологии — нормальные для Запада, но экзотические пока для России (рис. 9).
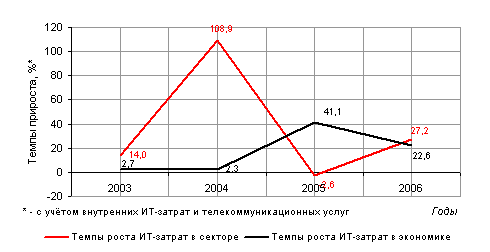
Рис. 9. Темпы информатизации сектора розничной торговли
Потребность в большинстве стандартных ИТ диктуется расширением сетей, через взаимопоглощения и экспансию в регионы. В этой связи необходимо внедрение систем, обеспечивающих оперативный доступ к единой, обновляемой on-line, информационной базе, что позволяло бы повысить эффективность и эффективность взаимодействия внутри сети, а также в связях с поставщиками. Для розницы особенно важны технологии хранения данных и системы аналитической обработки информации, так как данные о состоянии в различных точках сети и на рынке быть доступны «час-в-час». Отдельный упор в последнее время делается на внедрении единой (для торговой сети) корпоративной мультисервисной телекоммуникационной сети, обслуживаемой одним оператором и обеспечивающей передачу разнородного трафика (звук, видео, Интернет, количественные данные и т.д.).
Есть и экзотические технологии, пока не нашедшие ещё применения в отечественных магазинах — это автоматизированное обслуживание покупателя, когда ИТ, считывая штрих-код, выбранного покупателем товара, показывает месторасположение в торговом павильоне аналогичного (близкого по стилю, стоимости, размеру или иным параметрам) товара. В результате покупателю может быть без особых временных и трудо- затрат предложен целый набор близких по характеристикам товаров на выбор. Другой вариант, столь же экзотической пока для российских магазинов и российского покупателя ИТ, — приложения на базе беспроводного Интернета, позволяющие покупателям, не покидая места рядом с полкой, на которой лежит понравившийся товар, выйдя в сеть, сравнить цены на него со средними ценами по другим торговым сетям, в других магазинах, районах и т.п.
Как бы ни были экзотичны многие из перечисленных технологий для российской культуры обслуживания и потребления, динамика ИТ-затрат свидетельствует о том, что предприятия розницы, похоже, входят во вкус. Затраты на ИТ технологии растут с каждым годом. Соответственно и уровень обслуживания, спектр предоставляемых услуг, маркетинговая политика розничных сетей все теснее взаимодействуют с рынком информационных технологий. На сегодняшний день, ни одна крупная российская розничная сеть не может обойтись без ИТ в своей повседневной работе.
В отечественной практике есть множество примеров неудачных процессов автоматизации, когда вместо сокращения объемов ручного труда, в результате такой автоматизации пришлось увеличивать количество обслуживающего персонала или система остается не востребованной заказчиком. Причины таких неудач, в первую очередь, кроются в невнимательности руководства компании к проекту внедрения. Следующие «по популярности» факторы неудач это отсутствие целей