Маркетинг услуг
анализирует показатели результативности первичных переговоров, проводимых специалистами (отказы, цены, умение продавать и т. д.);
контролирует успешность использования профильными специалистами средств мотивации клиентов к покупке услуг;
вносит предложения по улучшению показателей продаж специалистов;
анализирует ассортимент услуг, предлагаемых компанией/филиалом;
вносит предложения по оптимизации ассортимента услуг для руководства компании;
организует внедрение услуг в подразделении/филиале в соответствии с утвержденным планом и выделенной ответственностью в рамках регламентирующих документов;
вносит предложения по установлению цен на новые услуги и изменению цен на существующие;
7) организует и контролирует работу в подразделении/филиале по обслуживанию клиентов в рамках системы сервиса и осязаемых факторов:
контролирует выполнение принятых для подразделения/филиала стандартов и требований нормативной документации по осязаемым факторам и организации сервиса;
проводит анализ отклонений и организует их устранение;
8) анализирует результаты работы подразделения/филиала за отчетный период. Вносит предложения по улучшению показателей работы конкретных исполнителей;
9) организует составление отчетов на бумажных носителях или в электронном виде в соответствии с утвержденными перечнем и формами;
10) вносит предложения по развитию компании/подразделения/филиала, стратегии их рыночного поведения.
Руководитель сбытового подразделения обязан периодически (ежемесячно, раз в квартал) проводить совещание специалистов для рассмотрения и анализа результатов их маркетинговой деятельности за предыдущий период. При невыполнении основного показателя — плана продаж за месяц, руководитель сбытового подразделения устанавливает причины его невыполнения (анализ промежуточных показателей). Для анализа используется информация, предоставляемая специалистами и менеджерами по продажам, а также отделом внутреннего маркетинга.
По результатам анализа руководитель сбытового подразделения формирует предложения для устранения выявленных отклонений и организует их выполнение в рамках своих полномочий и ответственности, а при необходимости обращается к высшему руководству.
Кроме того, в функции руководителя сбытового подразделения входит контроль наличия и состояния осязаемых факторов в подразделении/филиале и на рабочих местах сотрудников (менеджеров по продажам и специалистов), свидетельствующих о высоком уровне качества обслуживания и способствующих продаже услуг по высоким ценам. При установлении несоответствия внутрифирменным требованиям он незамедлительно обязан обратиться к руководству.
В его задачи входит постоянный анализ соотношения спрос/цена на услуги в подразделении/филиале, для чего он привлекает службу маркетинга. При необходимости он формирует предложения об изменении цен на услуги или их ассортимент и передает их на рассмотрение руководству.
6.6. Планирование доходов
Правильно спланировать работу филиала/представительства на предстоящий период времени — значит сделать существенный шаг к достижению поставленной цели. В качестве цели мы в данном случае рассматриваем максимизацию дохода филиала как основного производственно-сбытового подразделения компании. При этом предполагается, что стремление обеспечить получение максимально возможного финансового результата не противоречит стратегическим целям компании, исключает нарушение принятых стандартов и этических норм. В качестве одной из стратегических целей можно выделить сохранение лояльности клиентов к филиалу/представительству и компании в целом.
В принципе действующий филиал/представительство может находиться в одном из двух состояний:
выхода на проектную мощность после открытия;
работа в установившемся или близком к нему режиме на рынке услуг.
Независимо от состояния, каждый филиал/представительство обладает определенным производственно-сбытовым потенциалом. Определение этого потенциала является первой задачей или этапом планирования. Второй этап в планировании предполагает решение более сложной задачи, относящейся к числу оптимизационных, так как эффективное использование производственно-сбытового потенциала возможно только при оптимальном сочетании всех факторов, влияющих на доходность филиала/представительства.
Оба вышеназванных этапа составляют традиционные стадии планирования в управленческом цикле.
Рассмотрим более подробно задачи, которые приходится решать в процессе планирования, на примере филиала, в котором услуги оказываются на двух рабочих местах. Для максимально возможного использования производственных мощностей филиал рассчитан на двухсменную работу, с длительностью одной смены 6 часов.
Как было установлено выше, одним из существенных факторов, влияющих на выработку специалиста, является число смен, которые он отрабатывает, например, в месяц.
Для выбранного филиала временной потенциал определяется через максимально возможное число смен в месяц (Nсммакс), а следовательно, и соответствующий фонд рабочего времени (Fрврмакс):
Nсммакс = Nкр × nсм/день × nраб.дн,
Fрврмак = Nсммакс × tсм,
где: Nкр — число рабочих мест профильных специалистов;
nсм/день — количество смен в день;
nраб.дн — количество дней в месяце;
tсм — длительность смены, часов.
Нетрудно подсчитать, что для месяца с nраб.дн = 30 дней : Nсммакс = 120 смен, Fмакс = 720 часов, а для месяца с nраб.дн = 31 день : Nсммакс = 124 смены, Fмакс = 844 часа.
Для филиала эти временные показатели, собственно, и отражают максимальный временной ресурс, в течение которого он может осуществлять свою производственно-сбытовую деятельность. Если в филиале планируется меньшее число смен в месяц (Nсм), то коэффициент использования рабочего времени (Kрвр) будет меньше единицы:
Kрвр = Nсм / Nсммакс или
Kрвр = Fрвр / Fрврмакс .
В действительности плановое значение коэффициента использования рабочего времени определяется с учетом плановых простоев оборудования (Fплпр). Эти простои могут быть вызваны необходимостью профилактических ремонтов оборудования или помещений, режимом работы филиала в воскресные и праздничные дни и т. д. С учетом этих факторов устанавливаются расчетные плановые показатели:
Fрвр = Fрврмакс – Fплпр,
Nсм = Fрвр / tсм.
Например, в планируемом месяце (30 дней) предстоит один праздничный день и четыре воскресных, для которых запланирован режим работы:
воскресный день — работает одна установка в две смены (простои составляют 1 рм × 4 дн × 2 см × 6 ч = 48 ч);
праздничный день — выходной (простои составляют 2 рм × 1 дн × 2 см × × 6 ч = 24 ч).
В результате принятых допущений вышеустановленные показатели приобретают плановые задания в виде следующих численных значений:
Fрвр = 720 – 48 – 24 = 648 ч,
Nсм = 648 ч / 6 ч = 108 смен,
Kрвр = 648 ч / 720 ч = 0,9.
Очевидно, что для рассматриваемого примера временной ресурс работы филиала составляет 90 % от максимально возможного. Если принять в качестве усредненного норматива работы одного специалиста 22 рабочие смены в месяц, то для филиала с двумя оборудованными рабочими местами профильных специалистов потребность в специалистах (если они работают в одиночку) составит примерно пять штатных единиц.
В идеальном случае, если бы все специалисты являлись «универсалами», то они без труда решили бы все проблемы клиентов, обратившихся за услугами в филиал. Структура спроса на услуги не играла бы существенной роли, так как профильные возможности каждого специалиста покрывали бы потребности клиентов, обратившихся за получением услуг.
На самом деле структура спроса на услуги, их количество и трудоемкость выполнения определяет ассортимент услуг, который должен предоставлять филиал, специализацию профильных специалистов, их количество и загрузку. Собственно, как уже отмечалось выше, это и есть вторая задача планирования работы филиала. Ее квалифицированное решение возможно при условии, что в компании хорошо поставлен управленческий учет и в распоряжении менеджеров, планирующих показатели работы, имеются данные за предыдущий период работы подразделения.
При выполнении этих условий упрощается процедура планирования показателей работы методом «от достигнутого». Необходимый для планирования банк данных рассматривается нами предметно в главе 5, в разделе «Маркетинговая информационная система». Отметим лишь, что наличие в компании регулярного менеджмента предполагает внедрение автоматизированной системы управленческого учета, позволяющей вести оперативный мониторинг всех показателей специалистов и филиала/представительства в целом.
В качестве исходных данных, необходимых для планирования, система управленческого учета должна предоставить за прошедший период (год, а лучше два-три):
1) выручку филиала/представительства за год и ее распределение по месяцам и видам работ;
2) состав специалистов, их специализации (виды выполняемых работ);
3) количество рабочих часов/смен по месяцам и их распределение по профильным специалистам соответствующих специальностей;
4) загрузку производственного подразделения по месяцам;
5) по каждому специалисту (производственной единице) по месяцам:
количество отработанных часов/смен;
загрузку;
выручку;
среднюю выручку в смену/рабочий день/час.
На основании исходных данных составляется план-прогноз основных показателей работы специалиста/филиала на год/квартал/месяц. Для примера на рисунке 6.7 показана динамика изменения выручки филиала, состоящего из двух производственных бригад (или специалистов), по месяцам для четырех лет.
Опыт показывает, что процедура планирования — задача непростая и требует соответствующей квалификации менеджеров при условии, что в компании базовые процессы имеют высокий уровень «зрелости». Особенно это касается процессов, определяющих формирование спроса на услуги и управление ценообразованием.
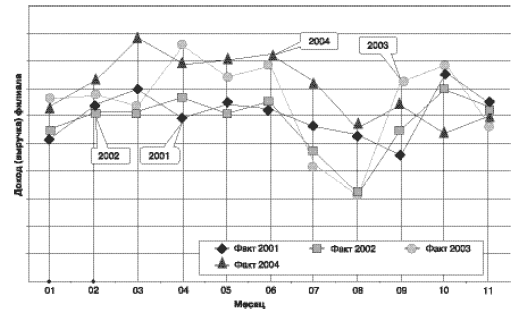
Рис. 6.7. Динамика изменения выручки филиала на два рабочих места
1 Исключение составляют разовые услуги (моноуслуги), такие, например, как заключение сделки в области долевого строительства (практически никогда не бывают частыми).
Список литературы
Для подготовки данной работы были использованы материалы с сайта Маркетинг услуг
А.Л. Разумовская, В.М. Янченко
Ты с умом и со свечкой к нему подступай,
С упованьем и крепкой дубиной,
Понижением акций ему угрожай
И пленяй процветанья картиной…
Л. Кэрролл. «Охота на Снарка»
6.1. Получение прибыли — основная цель сервисной компании
В соответствии со статьей 779 ГК РФ к компаниям, работающим по договору возмездного оказания услуг, относятся организации, оказывающие медицинские, ветеринарные, аудиторские, консультационные, информационные услуги, а также услуги связи, услуги по обучению, туристическому и иному обслуживанию. С финансовой точки зрения любую коммерческую организацию можно рассматривать как механизм вырабатывания денежных средств, а проблемы ее развития — как способность эффективно преобразовывать имеющиеся активы в денежные средства.
В соответствии с вышесказанным, а также исходя из наиболее общего подхода к решаемой задаче, учитывающего наличие сетевых компаний, будем рассматривать отдельный филиал/представительство как самостоятельное структурное подразделение сервисной компании, осуществляющее свою производственно-хозяйственную и сбытовую деятельность в сфере оказания платных услуг и ставящее своей основной целью извлечение прибыли.
При этом мы делаем допущение, что сервисная компания, не имеющая филиалов (несетевая), рассматривается как единая бизнес-единица, следовательно, все сказанное о филиале верно и для нее. Кроме того, для упрощения понимания расчетной модели принимаем процесс оказания услуги как комплекс, состоящий из всей цепочки подготовки к самому оказанию услуги, выполняемой контактным персоналом (продажа), и, собственно, обслуживания клиента, выполняемого специалистом.
Как известно, любая коммерческая организация, оперирующая на рынке, стремится извлечь для себя максимальную коммерческую выгоду, то есть прибыль:
P
 max.
Однако в конечном счете получение прибыли не является самоцелью для коммерческой организации. Прибыль используется организацией для расширения и совершенствования производства, разработки и внедрения новых услуг и т. д. Опыт показывает, что для устойчивого положения на рынке коммерческая организация должна иметь несколько «точек опоры», то есть производить разные услуги или выпускать несколько различных видов продукции.
За счет чего формируется прибыль сервисной компании? Прибыль представляет собой разницу между выручкой от реализации услуг D и полной себестоимостью оказанных услуг С:
P = D – С.
Возможности управленческого анализа, основанного на данных бухгалтерского и управленческого учета, чрезвычайно широки. Его задачей как раз и является сбор и обобщение информации, необходимой и полезной для принятия решений менеджерами и высшим руководством компании.
Ответы на поставленные вопросы в этих организациях могут быть получены на основе информации, собранной в системе «директ костинг», центральное место в которой принадлежит показателю маржинального дохода.
Управление доходами предполагает целенаправленные, последовательные и скоординированные воздействия на факторы, определяющие выработку филиала/специалиста как бизнес-единицы, с целью достижения максимального значения при результативном решении проблем клиентов и их полном удовлетворении. Управление осуществляется с помощью соответствующих процессов.
На доходы от продаж услуг влияет, как будет показано ниже, существенное число факторов, обладающих разным уровнем управляемости и значимости.
Управление доходами носит комплексный характер — в нем участвуют различные должностные лица со своими ролями, функциями, полномочиями и ответственностью. Следовательно, эффективное управление доходами возможно только при четком разделении функций, полномочий и ответственности участников процесса, регулярной оценке показателей их деятельности (вклада) и координации действий.
Управление доходами осуществляется в рамках процессов производства и продажи услуг. При этом очевидным фактом является то, что ключевой фигурой в производственно-сбытовой деятельности компании, оказывающей платные услуги, является специалист (основная — элементарная — «бизнес-единица» филиала).
Специалист не только является ключевой фигурой в процессе оказания услуги, но и сам продает ее клиенту за определенную цену. Эти права делегирует ему собственник (владелец бизнеса). Здесь важно отметить, что даже в случае разделения функций продажи и донесения параметров индивидуализированного предложения до клиента между менеджером по продажам и профильным специалистом специалист так или иначе участвует в формировании и последующем подтверждении предложения. Являясь полноправным участником рыночных отношений, специалист сам обязан «создавать» для клиента не только ценность тех услуг, которые он в состоянии предложить, но и свою «личностную» ценность. Это требование касается и других участников процесса взаимодействия с клиентом. Все они образуют единую команду, которая создает ценностное восприятие предлагаемых услуг.
В процессе предварительных переговоров с клиентом специалист (или менеджер по продажам в связке со специалистом) составляет и обсуждает план и стоимость предлагаемой клиенту индивидуализированной услуги. Опираясь на установленные в компании/филиале цены на услуги, объем и особенности работ, он договаривается с клиентом о стоимости проекта. При этом специалист в процессе совершения сделки должен стремиться получить для компании/филиала (а следовательно, и для себя) наивысшую выгоду — обеспечить компромиссно высокую стоимость работ при обязательном условии сохранения лояльного отношения клиента.
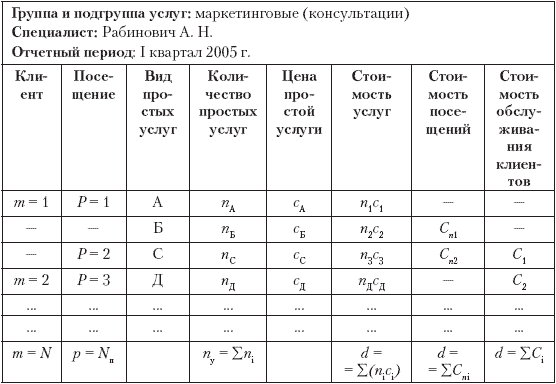
Выручку специалиста за определенный период времени d1 можно выразить через разные показатели его работы (табл. 6.1), например через количество оказанных услуг:
d1 = ∑ (ci ni),
где ci — цена i-й услуги;
ni — количество i-х услуг, оказанных специалистом за отчетный период времени.
С другой стороны, услуги специалист оказывает определенному количеству клиентов, поэтому:
d1 = ∑(Cj Nj),
где Cj — стоимость (цена) обслуживания j-го клиента;
Nj — количество клиентов, получивших маркетинговые консультации (см. табл. 6.1) у специалиста в отчетном периоде.
Таблица 6.1. Показатели работы специалиста
В процессе оказания услуг1 один и тот же клиент, как правило, получает несколько услуг за некоторое количество посещений. Следовательно,
d1 = ∑(Спi Nn),
где Cni — стоимость обслуживания на i-м посещении;
Nn — количество посещений клиентов в отчетном периоде времени.
Выручку специалиста можно также выразить и через количество рабочих дней/смен:
d1 = ∑Ссмi,
где Cсмi — выручка специалиста за i-й рабочий день/смену;
Nсм — количество рабочих дней/смен специалиста в отчетном периоде времени.
В соответствии со специализацией работники оказывают определенный вид (группу) услуг: консультационные, информационные, креативные, методические и т. д. Доход от реализации услуг одной группы Di складывается из выручек отдельных работников данной специализации:
Di = ∑di,
где di — выручка i-го работника данной специализации за отчетный период времени.
Выручка (доход) филиала/компании за отчетный период определяется суммой доходов от реализации по отдельным видам услуг:
Do = ∑Di,
где Di — выручка от реализации услуг i-й группы.
Совершенно очевидно, что базовым элементом выручки филиала/компании за отчетный период времени является выручка специалиста. Поэтому выручку филиала/компании, так же как и выручку специалиста, можно выразить через разные показатели:
Do = ∑∑∑Ссмi;
Do = ∑∑∑Сi;
Do = ∑∑∑Спi;
Do = ∑∑∑(cini).
При нормальном ведении управленческого учета для конкретного специалиста не представляет труда установить средние значения выручки за расчетную единицу времени, будь то рабочий день, смена, месяц или что-то более крупное: Ĉсм, стоимость обслуживания одного клиента Ĉ, одного посещения Ĉп и одной услуги ĉу:
Ĉсм = d1 : Nсм;
Ĉ =