Совершенствование системы управления персоналом в условиях организационных изменений на этапе роста и расширения организации на примере ООО "Авангард"
Ои – излишний оборот,
Чср – средняя численность персонала за соответствующий период.
КТ2007г = 2,1 / 24,4 = 0,086;
КТ2006г = 1,5 / 24,6 = 0,06;
КТ2005г = 1,6 / 23,5 = 0,07;
Коэффициент текучести кадров на предприятии, равный 6,1% незначительно превышает норму, т. к. считается, что нормальная текучесть кадров составляет до 5% в год.
Интенсивность оборота персонала учитывается коэффициентами оборота по приему и по выбытию, рассчитываемые по формулам 4 и 5:
Коб.пр. = Чпр / Чср; (4);
где Коб.пр. – коэффициент оборота по приему;
Чпр – число принятых;
Чср – средняя численность персонала за соответствующий период.
Коб.выб. = Чвыб / Чср (5);
где Коб.выб. – коэффициент оборота по выбытию;
Чвыб – число выбывших;
Чср – средняя численность персонала за соответствующий период.
Коб.пр2007г. =1 / 24,4 = 0,04;
Коб.выб. 2007 г. = 3 / 24,4 = 0,1;
Коб.пр2006г. = 14 / 24,6 = 0,6;
Коб.выб. 2006 г. = 0 / 24,6 = 0;
Коб.пр2005г. = 10 / 23,5 = 0,4;
Коб.выб. 2005 г. = 0 / 23,5 = 0.
Коэффициент стабильности определяется по формуле 6:
К стаб = Чрсс / Чср (6);
где К стаб – коэффициент стабильности;
Чрсс – число работников, состоящих в списках организации в течение всего периода;
Чср – средняя численность персонала за соответствующий период.
К стаб 2007 г. = 17 / 24,4 = 0,69;
К стаб 2006 г. = 18 / 24,6 = 0,73;
К стаб 2005 г. =15 / 23,5 = 0,64.
Коэффициент стабильности показывает, что за 3 года количество постоянного персонала не уменьшилось, а текучка персонала не увеличилась.
Определение структуры персонала [7]. Персонал предприятия подразделяется на следующие категории: руководители, специалисты, служащие, рабочие, младший обслуживающий персонал. Соотношение различных категорий работников в их общей численности характеризует структуру персонала предприятия. Система показателей, характеризующих трудовой потенциал предприятия представлен в таблицах 5, 6, 7.
Таблица 5 – Система показателей, характеризующих трудовой потенциал ООО «Авангард» в 2007 году
| Показатель | Всего | В том числе по категориям | |||||||||
| Рабочие | Руководители | Специалисты | МОП | ||||||||
| чел. | % | чел. | % | чел. | % | чел. | % | чел. | % | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | |
| 1. Среднесписочная численность персонала (П) | 24,4 | 94 | 13 | 53,3 | 2 | 8,2 | 5,4 | 22,1 | 4 | 16,4 | |
|
2. Структура П по полу Мужчины Женщины |
7 17,4 |
29 71 |
5 8 |
38,5 61,5 |
0 2 |
0 100 |
0 5,4 |
100 |
2 2 |
50 50 |
|
|
3. Возрастной состав П – до 18 лет -18–25 -26–35 -37–50 – Старше 50 |
0 13 6 4,2 1,2 |
0 53,3 34,6 17,2 4,9 |
0 11 1 1 0 |
0 84 8 8 0 |
0 0 1 1 0 |
0 0 50 50 0 |
0 1 2 2,2 0 |
0 18 35 46 0 |
0 1 2 0 1 |
0 25 50 0 25 |
|
|
4. Распределение П по стажу работы – до 1 года -1–2 -2–5 -5 и более |
14 5,4 4 1 |
57 22 17 4 |
13 0 0 0 |
100 0 0 0 |
0 0 2 0 |
0 0 100 0 |
1 2,4 2 0 |
19 44 37 0 |
0 3 0 1 |
0 75 0 25 |
|
|
5. Образовательный уровень П – Неполное среднее – Общее среднее – Неоконч. высшее – Высшее |
0 12 3,4 9 |
0 45 18 37 |
0 12 1 0 |
0 92 8 0 |
0 0 1 1 |
0 0 50 50 |
0 0 1,4 4 |
0 0 26 74 |
0 0 0 4 |
0 0 0 100 |
|
Таблица 6 – Система показателей, характеризующих трудовой потенциал ООО «Авангард» в 2006 году
| Показатель | Всего | В том числе по категориям | |||||||||
| Рабочие | Руководители | Специалисты | МОП | ||||||||
| чел. | % | чел. | % | чел. | % | чел. | % | чел. | % | ||
| 1. Среднесписочная численность персонала (П) | 24,6 | 95 | 13,2 | 53,3 | 2 | 8,2 | 5,4 | 22,1 | 4 | 16,4 | |
|
2. Структура П по полу Мужчины Женщины |
6 18,6 |
24 76 |
3 10,2 |
23 77 |
0 2 |
0 100 |
3 2,4 |
55 45 |
0 4 |
100 |
|
|
3. Возрастной состав П – до 18 лет -18–25 -26–35 -37–50 – Старше 50 |
0 13 7 3 1,6 |
0 53,3 34,6 17,2 4,9 |
0 11 1 0 1,1 |
0 46 31 15 8 |
0 0 1 1 0 |
0 0 50 50 0 |
0 1 3 1 0,5 |
0 18 44 38 0 |
0 1 2 1 0 |
0 25 25 25 25 |
|
|
4. Распределение П по стажу работы – до 1 года -1–2 -2–5 -5 и более |
14 5,4 4 1 |
57 22 17 4 |
7,2 1 5 0 |
55 7 38 0 |
0 0 2 0 |
0 0 100 0 |
1 2,4 2 0 |
19 44 37 0 |
0 3 1 0 |
0 75 25 0 |
|
|
5. Образовательный уровень П – Неполное среднее – Общее среднее – Неоконч. высшее – Высшее |
0 11 4,4 9 |
0 45 18 37 |
0 11 2,2 0 |
0 91 9 0 |
0 0 1 1 |
0 0 50 50 |
0 0 1 4,4 |
0 0 0 100 |
0 0 0 4 |
0 0 0 100 |
|
Таблица 7 – Система показателей, характеризующих трудовой потенциал ООО «Авангард» в 2005 году
| Показатель | Всего | В том числе по категориям | |||||||||
| Рабочие | Руководители | Специалисты | МОП | ||||||||
| чел. | % | чел. | % | чел. | % | чел. | % | чел. | % | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | |
| 1. Среднесписочная численность персонала (П) | 23,5 | 92 | 14 | 53,3 | 2 | 8,2 | 4,4 | 22,1 | 3,1 | 16,4 | |
|
2. Структура П по полу Мужчины Женщины |
6,5 17,5 |
28 72 |
6 8 |
43 57 |
0 2 |
0 100 |
3 1,4 |
68 32 |
1,1 2 |
4,5 65 |
|
|
3. Возрастной состав П – до 18 лет -18–25 -26–35 -37–50 – Старше 50 |
0 12 5 5,5 1 |
0 51 21 23 5 |
0 6 4 2 1 |
0 46 31 15 8 |
0 0 1 1 0 |
0 0 50 50 0 |
0 1 2,4 2 0 |
0 18 44 38 0 |
0 1 1 1 1 |
0 25 25 25 25 |
|
С целью оценки трудового потенциала предприятия необходимо определить следующие показатели [13, 35].
Коэффициент занятости персонала в аппарате управления Кз, характеризующий долю работников аппарата в общей численности производственного персонала Чппр, рассчитывается по формуле 7:
Кз = Чау / Чппр (7);
где К з – коэффициент занятости персонала;
Чау – число работников в аппарате управления первого уровня;
Чппр – численность производственного персонала.
Коэффициент занятости персонала в аппарате управления первого уровня:
Кз2007 г = 2 / 24,4 =0,08;
Кз2006 г = 2 / 24,6 =0,08;
Кз2003 г = 2 / 23,5 =0,08.
При нормативе – 0,04 – 0,07
Показатель уровня квалификации работников Пкр рассчитывается по формуле 8:
П кр = Чау / Чау (8);
где П кр – коэффициент квалификации;
Чау – число работников в аппарате управления первого уровня с базовым образованием в идеале;
Чау – число работников в аппарате управления первого уровня с базовым образованием реально:
П кр2007 г = 2 / 2 = 1;
П кр2006 г = 2 / 2 = 1;
П кр2005 г = 2 / 2 = 1.
Квалифицированность персонала в норме. Далее произведем анализ эффективности системы управления.
Для анализа эффективности системы управления рассчитываются основные показатели эффективности системы управления:
Коэффициент управляемости, характеризующий степень средней загруженности каждого руководителя с учетом нормы управляемости (по количеству подчиненных):
m
Куп = (1/z) х (∑ Hф / Hн) (9)
1
где: z – число уровней управления;
m – число руководителей данного уровня управления;
Hф и Hн – фактическое и нормативное число работников, приходящееся в среднем на одного руководителя данного уровня управления.
Норматив Куп = 0,5 – 1.
Коэффициент управляемости, характеризующий степень средней загруженности генерального директора:
Куп = (1/3) х (2 / 4) = 0,16
Коэффициент управляемости, характеризующий степень средней загруженности главного бухгалтера:
Куп2007 = (1/3) х (3/3 + 3/1) = 2
Коэффициент управляемости, характеризующий степень средней загруженности генерального директора на много ниже нормы, а Коэффициент управляемости, характеризующий степень средней загруженности главного бухгалтера и зам. Директора по административной работе превышает норму.
Коэффициент уровня механизации и автоматизации труда работников Км.а., характеризующий степень соответствия фактической стоимости средств механизации и оргтехники Сф нормативным требованиям в среднем на одного работника аппарата управления рассчитывается по формуле 9:
Км.а. = Сф / Чау (10)
где: Сф – фактическая стоимость технических средств в управлении;
Чау – численность аппарата управления.
Км.а.2007=(15000 x 6+24000+28000 + 12005+8000 x 2 + 3500 x 2) / 2=
= 88500
Коэффициент экономичности труда работника аппарата управления Кзу рассчитывается по формуле 11:
Кзу = Зау / Зпр (11)
где: Зау – общая сумма затрат на управление;
Зпр – общая сумма затрат на реализацию продукции за год.
Кзу2007 = 1176000 / 7056000 = 1,7
Коэффициент экономической эффективности управленческой деятельности Кэ рассчитывается как отношение прибыли П (дохода) к численности аппарата управления Чау по формуле 12:
Кэ = П /Ч ау (12)
Кэ2007 = 6548000 /2=3274200
Коэффициент результативности управления производством и реализацией продукции Кэу показывает – отношение объема реализации продукции V к численности аппарата управления Чау, определяется по формуле 13:
Кэу = V / Чау (13)
Кэу2007 = 35248000 / 2=18018000
Экономическая результативность деятельности [7, 16, 35] (рентабельность) показывает коэффициент Кэр, рассчитываемый как отношение прибыли П (дохода) к общей сумме затрат на реализацию продукции за год Зпр по формуле:
Кэр = П / Зпр (14)
Кэр = 6548000 / 21322005 = 0,31
Производительность труда – степень его эффективности, определяется отношением годового объема реализации продукции V к среднесписочной численности работников Чппр по формуле 14:
ПТ = V / Чппр (15)
ПТ2007 = 35248000 / 110,5 = 328000
На основе анализа состояния управления на предприятии данная система показателей позволяет определить основные направления совершенствования систем управления.
2.3 Анализ хозяйственной деятельности магазина ООО «Авангард»
В этом разделе проведем экономический анализ финансово-хозяйственной деятельности предприятия. Основные этапы включают экономический анализ [1]:
анализ основных результатов деятельности;
анализ финансового состояния.
Цели анализа [1, 7]:
Оценка динамики основных показателей во времени и во взаимосвязи между собой;
Определение факторов, оказавших влияние на деятельность предприятия;
Определение причин отклонений фактических результатов от запланированных;
Разработка конкретных предложений по устранению влияния отрицательных факторов и усилению использования благоприятных в будущем периоде.
Основные финансово-экономические показатели предприятия ООО «Авангард» отражены в таблице 8.
Таблица 8 – Основные финансово-экономические показатели предприятия ООО «Авангард» 2005–2007 гг.
| № п/п | Показатели | Единица измерения | 2005 год | 2006 год | 2007 год | Отклонение | |
| % | абс. знач. | ||||||
|
|
Уставной фонд (акционерный капитал) | тыс. руб. | 20540 | 20954 | 21385 | 4 | 845 |
|
|
Выручка от реализации | тыс. руб. | 30192 | 34048 | 35248 | 20 | 6056 |
|
|
Среднесписочная численность персонала | чел. | 112 | 113 | 110,5 | -2 | -1,5 |
|
|
Производительность труда | т. руб./чел. | 269,5 | 301,3 | 328 | 21 | 58,5 |
|
|
Годовой фонд заработной платы | тыс. руб. | 7835 | 8006 | 8232 | 5 | 397 |
|
|
Среднемесячная заработная плата одного работника | тыс. руб. | 5,7 | 5,9 | 6,7 | 17 | 1 |
|
|
Затраты на один руб. реализации | Коп. | 80 | 81,5 | 82 | 3 | 2 |
|
|
Прибыль | тыс. руб. | 5930 | 6254 | 6548 | 10 | 618 |
|
|
Рентабельность продаж | % | 19,6 | 18,3 | 18,1 | -7 | -1,5 |
|
|
Среднегодовая стоимость основных фондов | тыс. руб. | 17454 | 17632 | 17968 | 3 | 514 |
|
|
Себестоимость услуг от продаж | тыс. руб. | 24262 | 27794 | 29700 | 22 | 5438 |
|
|
Среднегодовая стоимость оборотных средств | тыс. руб. | 2516 | 2837 | 3021 | 20 | 505 |
|
|
Фондоотдача | руб./руб. | 1,72 | 1,93 | 2,01 | 16 | 0,29 |
Теоретической базой экономического анализа финансовых результатов деятельности предприятия служит принятая для всех предприятий, независимо от формы собственности, единая модель хозяйственного механизма предприятия в условиях рыночных отношений, основанная на формировании прибыли. Рост прибыли создает финансовую базу для самофинансирования, расширенного воспроизводства, решения проблем социальных и материальных потребностей трудовых коллективов. За счет прибыли выполняется также часть обязательств предприятия перед бюджетом, банками и другими предприятиями и организациями.
Таблица 9 – Динамика показателей прибыли ООО «Авангард»
| Показатели | 1-й квартал 2006 г. | Отчетный период 1-й квартал 2007 г. | Отчетный период в % к предшествующему периоду |
| Выручка (нетто) от реализации товаров, продукции, тыс. руб. | 8725 | 9250 | 106 |
| Себестоимость продукции, тыс. руб. | 5132 | 5441 | 106 |
| Валовой доход тыс. руб. | 3593 | 3809 | 106 |
| Прибыль (убыток) от реализации тыс. руб. | 753 | 824 | 109 |
| Прибыль (убыток) отчетного периода тыс. руб. | 487 | 539 | 111 |
| Прибыль, остающаяся в распоряжении предприятия тыс. руб. | 414 | 435 | 105 |
Прибыль от реализации растет быстрее, чем нетто-выручка от реализации товаров, продукции, работ и услуг, то это свидетельствует об относительном снижении затрат на производство продукции.
Если опережающими темпами растут расходы, внереализационные расходы на производство, то это свидетельствует о снижении прибыли отчетного периода.
В соответствии с действующим положением прибыль, полученная предприятием, распределяется в следующем порядке: прежде всего из нее вносятся налоги в бюджеты разных уровней (Федеральный, региональный, местный). Для анализа структуры прибыли отчетного периода используют данные из таблицы 10.
Таблица 10 – Структура прибыли ООО «Авангард»
| Показатели | 1-й квартал 2006 г. | Отчетный период 1-й квартал 2007 г. | Отклонения (+,–) |
| Прибыль (убыток) отчетного периода – всего в % | 95 | 100 | +5 |
|
в том числе: – прибыль (убыток) от реализации, % |
100 | 99 | -1 |
| – Налогооблагаемая прибыль, в % | 24 | 24 | 0 |
| – чистая прибыль, в % | 76 | 76 | 0 |
| – от финансово-хозяйственной деятельности, в % | 0 | 0 | 0 |
Степень реагирования издержек реализации на изменения объема продукции оценивается с помощью коэффициента реагирования затрат. Этот коэффициент вычисляется по формуле:
К = Иззп / Изп, (16)
где Иззп – изменения затрат за период, в %,
Изп – изменения объема продаж, в %.
К= 6 / 10 = 0,6
Для постоянных расходов коэффициент реагирования равен нулю (К=0). В ООО «Авангард» дигрессивные затраты т. к. значения коэффициента реагирования 0 < К> 1.
В зависимости от значения коэффициента реагирования выделяют типовые хозяйственные ситуации, которые перечислены в таблице 11.
Таблица 11 – Значение коэффициента реагирования затрат
| Значение коэффициента реагирования затрат | Характер поведения затрат |
| К=0 | Постоянные затраты |
| 0 < К> 1 | Дигрессивные затраты |
| К=1 | Пропорциональные затраты |
| К> 1 | Прогрессивные затраты |
Чтобы обеспечить снижение себестоимости и повышение прибыльности работы в магазине ООО «Авангард» необходимо следующее: темпы снижения дигрессивных расходов должны превышать темпы роста прогрессивных и пропорциональных расходов.
Факторный анализ показателей рентабельности. На уровень и динамику показателей рентабельности оказывает влияние вся совокупность производственно-хозяйственных факторов:
уровень организации управления;
структура капитала и его источников;
степень использования производственных ресурсов;
объем, качество и структура продукции;
затраты на производство.
Таблица 12 – Данные для факторного анализа прибыли, тыс. руб.
| Показатель | План | План пересчитанный на фактический объем продаж | Факт |
| Выручка (нетто) от реализации продукции | 9065 | 9157 | 9250 |
| Полная себестоимость реализованной продукции | 5332 | 5386 | 5441 |
| Прибыль | 3773 | 3770 | 3809 |
Уровень рентабельности производственной деятельности (окупаемость затрат), исчисленной в целом по предприятию, зависит от трех основных факторов: изменения структуры реализованной продукции, ее себестоимости и средних цен реализации. Факторная модель этого показателя:
П=f (VРП х УдЦС)
Р =-----------------------; (17)
Зпл=f (V х УдС)
где: П – прибыль от реализации;
VРП – объем реализованной продукции;
Уд – удельный вес;
Ц – цена товара;
С – себестоимость товара;
Зпл – плановые затраты.
3809
Р2007 = ------ = 0,714
5332
В таблице 13 представлены расчет порога рентабельности и запаса финансовой устойчивости магазина ООО «Авангард».
Таблица 13 – Расчет порога рентабельности и запаса финансовой устойчивости
| Показатели | Прошлый месяц (04.2007) | Отчетный месяц (05.2007) |
| Выручка от реализации продукции (за минусом НДС, акцизов); тыс. руб. | 3012 | 3032 |
| Прибыль; тыс. руб. | 543 | 545 |
| Полная себестоимость реализованной продукции; тыс. руб. | 2469 | 2487 |
| Сумма переменных затрат; тыс. руб. | 2198 | 2213 |
| Сумма постоянных затрат; тыс. руб. | 240 | 242 |
| Сумма маржинального дохода; тыс. руб. | 814 | 819 |
| Доля маржинального дохода в выручке; % | 27,02 | 27 |
| Порог рентабельности; тыс. руб. | 888 | 909 |
| Запас финансовой устойчивости; тыс. руб. | 2124 | 2122 |
| Запас финансовой устойчивости; % | 70,51 | 70,01 |

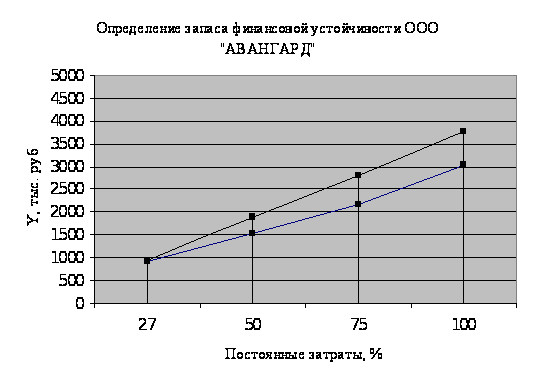
Рисунок 3 – Определение запаса финансовой устойчивости ООО «Авангард»
Нормальная устойчивость финансового состояния, гарантирующая его платежеспособность: недостаток (–) собственных оборотных средств, излишек (+) долгосрочных источников формирования запасов;
Устойчивость финансового состояния может быть повышена путем:
ускорения оборачиваемости капитала в текущих активах, в результате чего произойдет относительное его сокращения на рубль оборота;
обоснованного уменьшения запасов и затрат (до норматива);
пополнения собственного оборотного капитала за счет внутренних и внешних источников.
3. Рекомендации по совершенствованию управления персоналом в ООО «Авангард», на этапе роста и расширения организации
3.1 Построение «дерева решений» совершенствования системы управления персоналом в ООО «Авангард»
Необходимые совершенствования произвести невозможно без системного подхода к определению их состава. В качестве удобного и апробированного на практике инструмента можно использовать построение «дерева решений». Посредством «дерева решений» описывается их упорядоченная иерархия, для чего осуществляется последовательное разбиение главной цели на подцели.
С учетом проведенного анализа построим «дерево решений», отражающее этапы достижения следующей цели, стоящей перед фирмой ООО «Авангард»:
Обоснование изменений в системе управления. Возможные направления изменений в системе управления персоналом магазина на этапе роста предприятия.
При выявлении сильных и слабых сторон внутри организации, обнаружилось, что фирма ООО «Авангард» не уделяет достаточного внимания маркетинговым исследованиям, что осложняет поиск для нее необходимых рынку видов изделий и увеличивает неопределенность в будущих результатах при разработке новых видов услуг. Так же фирма не использует в своей деятельности, ни рекламу, ни стимулирования сбыта. Вследствие чего рекомендовано уделять больше внимания рынку среды, проводить исследования на этом рынке. Нанять квалификационных специалистов или использовать консалтинговые фирмы.
Рекомендации можно разделить на три части – это Организационная культура, Мотивация и Контроль.
Организационная культура. Хотя фирма и ассоциируется у потребителей с компанией, качественно и дешевле, чем у конкурентов, предоставляющей услуги по реализации своих товаров, но не имеет специально разработанной Системы норм и правил поведения людей в организации.
Следовательно, существует проблема нормирования труда.
Проблема нормирования управленческого труда не может быть решена в одночасье. Без нормативов ее не решить. Где же возникает потребность нормирования управленческого труда в магазине?
Во-первых, для расчета рациональной численности руководителей, специалистов и служащих на год на обоснования штатного расписания предприятия. Теперь оно не утверждается сверху, не контролируется налоговой инспекцией, но потребность в кадрах управления на перспективу надо знать. Здесь не следует экономить, т.к. «скупой платит дважды» – как за избыточную, так и за недостаточную численность.
Во-вторых, для обоснования организационных изменений в системе управления: укрупнения или разделения отделов и служб, перераспределения функций управления, в частности, проведения их централизации и наоборот. передачи в структурные подразделения.
В-третьих, при расчете загрузки управленческого персонала и рационального распределения функций и задач управления между подразделениями и должностями, эту работу без нормативов трудоемкости можно сделать «на глазок весьма грубо» В результате в одном подразделениях люди будут работать с прохладцей, имитируя занятость, а в других с перегрузкой от зари до зари.
В сфере управления и производства имеются огромные резервы эффективности из-за отсутствия научно обоснованных нормативов трудоемкости, численности и обслуживания.
Известно, что одним из показателей эффективности труда является своевременность выполнения плановых заданий, предусмотренных приказами администрации и должностными инструкциями
Исследования консалтинговой фирмы в подобной фирме показало, что в отделах кадров и маркетинга потери рабочего времени ('пустая работа') составляют примерно 20%.
Вследствие чего и рекомендовано произвести методом микроэлементного нормирования содержание затрат рабочего времени.
Рабочее время – установленная в законодательном порядке продолжительность рабочего дня, в течение которого персонал обязан выполнить порученную работу.
Время работы – часть рабочего времени, в течении которого выполняется определенная работа.
Время перерывов – время, включающее в себя регламентирующие и не регламентирующие перерывы.
Нормативы труда – определяют расчетные величины затрат рабочего времени и трудовых ресурсов. Они классифицируются в зависимости от вида нормативов, метода разработки, степени укрупнения и по масштабу применения. Наиболее принципиальное значение имеют вид нормативов и методы разработки.
Норма времени – определяет необходимые затраты его на выполнение определенного объема работы одним или группой работников соответствующей квалификации.
Норма выработки – определяет количество продукции в натуральном выражении, которое должно быть произведено работником в единицу времени.
В качестве основной теории для определения наиболее актуальных потребностей работников фирмы ООО «Авангард» воспользуемся теорией Маслоу. Наиболее актуальными потребностями работников данной организации являются следующие потребности: потребности в безопасности и уверенности в будущем, потребность в уважении и самовыражении, социальные потребности. При этом работники управленческих должностей в большей степени мотивированы потребностями более высокого порядка, поскольку уровень их заработной платы достаточен, и у многих из них есть желание добиться определенных успехов в своей карьере и использовать возможности роста. Основными потребностями работников, занятых выполнением неуправленческих функций, являются потребности в безопасности и уверенности в будущем, поскольку их работа носит в основном рутинный, нетворческий характер, уровень заработной платы ниже уровня оплаты управленцев, и следовательно такие работники будут стремиться таких внешних вознаграждений, как дополнительная оплата труда, премии и т.д.
Однако необходимо учитывать, что некоторые из работников имеют так же социальные потребности и потребности в уважении.
В качестве основных принципов стимулирования и методов удовлетворения различных потребностей работников и руководителей различных уровней управления в фирме ООО «Авангард» целесообразнее использовать следующие принципы и методы [20]:
1 Материальное стимулирование:
а) установление премий за перевыполнение плана;
б) использование премий за повышение качества обслуживания;
в) надбавка к заработной плате за сверхурочную работу, при условии, что она не связана с отставанием работников в сроках выполнения задания.
2 Социальные потребности:
а) сохранение неформальных групп, если они не наносят организации реального ущерба;
б) поощрение поддержки одним сотрудником другого;
в) создание в каждом отделе духа единой команды за счет проведения конкурсов между отделами по объемам сбыта и качеству обслуживания клиентов.
3 Потребности в уважении:
а) обеспечения подчиненным возможности обучения и повышения квалификации, что даст возможность занятия более высокой управленческой должности;
б) привлечение подчиненных к формулировке целей;
в) обеспечение обратной положительной связи с достигнутыми результатами путем подготовки полугодовых листовок о работе организации, результатах работы каждого из сотрудников и о сотрудниках, внесших наиболее существенный вклад в достигнутые результаты;
г) вынесение благодарностей сотрудникам, добившимся наилучших результата работы.
4 Потребность в самовыражении:
а) предоставление возможностей для обучения, которое позволит полностью использовать потенциал работников;
б) возможность продвижения подчиненных по служебной лестнице путем назначения на более высокие должности за счет успешного, аккуратного, обдуманного выполнения порученных работ;
в) предоставление подчиненным сложных работ, требующих от них полной отдачи.
Важнейшим фактором эффективной работы служащих в организации является своевременная и высококачественная подготовка, переподготовка и повышение квалификации персонала, что способствует обширному диапазону их теоретических знаний, практических умений и навыков.
Между квалификацией работника и эффективностью его труда существует прямая зависимость, т.е. рост квалификации на один разряд приводит, по данным отечественных экономистов, к 0,034% роста производительности труда. При этом необходимо использовать кадры в соответствии с их профессией и квалификацией, управлять профориентацией и создавать благоприятный социально-психологический климат в коллективе, отражающий характер и уровень взаимоотношений между работниками.
Для этого предложено организовать в организации техническое обучение по системе внутрифирменного повышения квалификации и обучения. Также в ООО «Авангард» не существует такой процедуры, как формирование кадрового резерва.
Организация работы по планированию и реализации карьеры работников включает [19]:
ознакомление работников с имеющимися в фирме возможностями продвижения в виде программ обучения и консультаций по индивидуальным планам повышения квалификации;
регулярное информирование и консультирование по открывающимся в фирме возможностям обучения и вакантным местам;
разработку программ поддержки и психологического консультирования, противодействующих кризисам карьеры;
перемещение работников по трем направлениям: продвижение вверх по ступеням квалификационного или служебного роста, горизонтальное перемещение (ротация), понижение.
Для формирования кадрового резерва предложено использовать построение профессиограммы.
Общая профессиограмма должна включать в себя следующие общие требования к личности кандидата:
пол, возраст, образование, развитость процессов внимания, памяти и мышления;
устойчивость эмоционального состояния (эмоциональная уравновешенность, утомляемость, склонность к повышенной тревожности, агрессии или депрессии);
психофизиологические характеристики (темперамент, скорость реакции, потребность в общении и т.д.);
характеристики личности, проявляющиеся в устойчивых чертах характера, привычках поведения, задатках и способностях;
деловые качества характера;
профессиональные и специальные знания;
умения и навыки;
общее состояние здоровья, устойчивость к профзаболеваниям.
Разработка системы мотивации, начинается с диагностики персонала предприятия. В диагностику входит как индивидуальная оценка личностно-профессиональных и рабочих качеств ключевых сотрудников (деловая оценка), так и оценка того морально-психологического климата и системы ценностных ориентаций, которые присутствуют на предприятии.
По результатам диагностики руководство компании получает информацию, дающую представление о возможностях сотрудников организации, о перспективах развития их рабочих качеств, а также о том, есть ли резерв для повышения производительности их труда. Если же такой резерв есть, то как его реализовать, и что может побудить работника максимально раскрыть свой потенциал.
3.2 Внедрение информационной системы «1С Управление» для совершенствования процесса управления ООО «Авангард»
В современных условиях эффективное управление представляет собой ценный ресурс организации, наряду с финансовыми, материальными, человеческими и другими ресурсами. Следовательно, повышение эффективности управленческой деятельности становится одним из направлений совершенствования деятельности предприятия в целом. Наиболее очевидным способом повышения эффективности протекания трудового процесса является его автоматизация.
1С: Предприятие является универсальной системой автоматизации деятельности предприятия. За счёт своей универсальности система 1С: Предприятие может быть использована для автоматизации самых разных участков экономической деятельности предприятия: учёта товарных и материальных средств, взаиморасчётов с контрагентами, расчёта заработной платы, расчёта амортизации основных средств, бухгалтерского учёта и т.д.
Основные возможности системы:
Гибкие возможности по настройке, сбору, контролю и пакетной обработке отчетности обеспечивают формирование консолидированной отчетности с учетом как автоматических, так и ручных корректировок исходных показателей отчетности, включая трансформационные и элиминационные.
Управление организационно-финансовой структурой группы. Развитые функции по определению организационно-финансовой структуры группы обеспечивают формирование различных (в том числе и пересекающихся) периметров консолидации отчетности, что позволяет обслужить произвольные принципы группировки бизнес-единиц (включая отраслевые, географические и прочие варианты их сегментации). Регистрация организационных изменений в группе компаний позволяет обслуживать сложные схемы взаимных инвестиций между организациями холдинга, расчет полных долей владения, а также определение степени контроля над бизнес-единицами группы.
Управление процессами обработки корпоративной отчетности (workflow). Система обеспечивает не только планирование и выполнение регламента процесса обработки корпоративной отчетности (совокупности взаимосвязанных этапов), но и определение участников этого процесса и их ролей. Взаимосвязанное управление состояниями отчетов и этапов по их обработке расширяет возможности по управлению процессом обработки корпоративной отчетности.
Поддержка мультивалютности и пересчета значений показателей отчетности в другую валюту расширяют аналитические возможности продукта и обеспечивает формирование корпоративной отчетности для различных ее потребителей.
Поддержка многосценарности при обработке отчетности и возможность оперирования различными версиями нормативно-справочной информации обеспечивают возможность план-фактного и «Что если?» анализа показателей отчетности.
Аналитические возможности, безусловная сопоставимость отчетных данных и поддержка единого информационного пространства в масштабах группы обеспечивается за счет:
поддержки аналитических измерения показателей отчетности;
единых классификаторов;
широких возможностей системы по различным формам представления аналитической информации.
Перечень преимуществ программы 1С Управление для различных категорий пользователей:
Собственникам, инвесторам и кредиторам:
возможность принятия обоснованных инвестиционных решений благодаря наличию полной и достоверной информации о финансовом положении группы компаний.
Топ-менеджерам:
увеличение прозрачности, а значит, и контролируемости финансовых и материальных потоков группы компаний;
возможность своевременного принятия взвешенных стратегических и оперативных решений на основании актуальных данных;
возможность обеспечить рациональный баланс между централизацией и делегированием функций планирования и контроля в управляющей компании и зависимых организациях;
возможность сравнительного анализа эффективности различных компаний, входящих в группу;
снижение затрат на ведение учета в группе;
возможность организации единого бюджетного процесса в рамках группы компаний;
упрощение взаимодействия с внешними и внутренними потребителями отчетности за счет ускорения трансформации отчетности между различными учетными контурами (РСБУ, IAS, US GAAP, управленческий учет);
снижение стоимости аудита трансформированной отчетности;
анализ эффективности финансовых и материальных потоков в группе;
принятие аргументированных решений по трансфертному ценообразованию;
поддержку мультифирменных схем налогового планирования и оптимизации;
упрощение реорганизации финансовой структуры группы.
Главным бухгалтерам:
уменьшение сроков закрытия периодов;
снижение влияния «человеческого фактора» на сроки и качество подготовки отчетности;
автоматизацию сверок операций между компаниями группы.
Аудиторам и специалистам по международной отчетности:
автоматизацию подготовки индивидуальной и консолидированной отчетности по различным стандартам;
автоматизацию камеральных проверок отчетности (в том числе консолидированной).
Подразделениям IT:
поддержку взаимодействия с территориально-распределенными корпоративными информационными системами различных производителей;
снижение совокупной стоимости владения корпоративной информационной системой группы компаний.
Таким образом, продукт «1С: Управление» способен обеспечить автоматизацию полного цикла подготовки корпоративной отчетности, которая позволит различным группам пользователей сформировать целостный взгляд на состояние и динамику развития бизнеса.
Заключение
Анализируя деятельность магазина ООО «Авангард», работу с кадрами и управление персоналов в целом, мы пришли к выводу, что фирма имеет перспективу для дальнейшей, продуктивной деятельности в городе Сочи. Наши рекомендации по совершенствованию системы управления персоналом в ООО «Авангард»:
1 Организационные рекомендации. Организационные рекомендации, связанные с усовершенствованием работы магазина условно подразделяются на: структурные; связанные со стимулированием персонала и коммуникационные.
Структурные рекомендации. Названия должностей должны давать повод для гордости работникам, их занимающим, например должность продавец, нами предложено переименовать – в реализатор-консультант.
В организации должна быть гибкая система отпусков для всего персонала, а не только для руководителя. При добросовестном и преданном отношении к работе никто не позволит себе задерживаться надолго. Обязательно надо делать исключения для отпусков по уважительным причинам.
Система вознаграждения работников отделов реализации должна включать шкалу возрастающих выплат по достижении больших объемов продаж в процентах; в случаях зарабатывания кем-либо из персонала больших денег, не следует менять шкалу. Практика изменения к худшему хорошо знакома российским работникам и доверие к фирме может быть потеряно.
Лучшие (или все) торговые агенты должны получить акции фирмы или долю в прибылях, чтобы чувствовать личную ответственность за работу и приобрести образ мышления совладельца фирмы;
Для успешного функционирования фирме необходимо осмысленное неподчинение специалистов. В этом случае снижается риск принятия и, что главное, выполнения сотрудниками неправильных и непродуманных решений, в том числе и решений руководителя. Каждый сотрудник должен иметь право отстаивать свою точку зрения по поводу решения вплоть до резких мер (увольнение по собственному желанию).
Рекомендуем ликвидировать совместительство, так как это причиняет вред фирме. Дело может заключаться только в неудобном режиме работы или низкой зарплате.
Советуем избегать «кумовства» – оно снижает качество работы сотрудников и подрывает авторитет руководителя в том случае, если его родственники не желают или не могут работать как положено. Кроме того, не работая с родственниками, легче избежать сплетен и излишнего освещения в коллективе личной жизни руководителя и обсуждения внутрисемейных проблем, что отвлекает от дела и других работников.
В отношении привилегий целесообразно следовать ориентации на всех работников организации: сокращении специального дорого канцелярского оборудования для начальства; запрещение музыки на рабочем месте, кроме тех мест, где не требуется умственных усилий; снижение количества звуковых сигналов в офисе, включая телефон; честность в любых отношениях, отказаться от приятельских и фамильярных отношений внутри фирмы между начальником и подчиненным (во избежание несправедливости к хорошим, но не симпатичным руководителю работникам); отказаться от постоянного привлечения новых сотрудников; отказаться от условностей во всех областях деятельности, отягчающих ее и внутрифирменное общение в организации.
Создание и поддержание в оптимальном состоянии системы обратной связи в коллективе, позволит преодолеть любые негативные моменты в жизнедеятельности фирмы через информацию от сотрудников.
Рекомендации по стимулированию персонала. Изучение практической деятельности ООО «Авангард» позволяет нам выделить общие характеристики эффективной системы стимулирования труда и участия в прибылях:
непосредственная и тесная связь с достигнутыми успехами в работе в виде дохода от роста прибыли, выраженного в процентах для каждого работника;
заранее согласованные принципы, вознаграждения за перевыполнение плана, внесенные в систему бухгалтерского учета;
отсутствие «потолка» для премий, основанных на участии в прибылях;
соответствие зарплаты реальному вкладу сотрудника в успехе фирмы и разумным жизненным расходам;
ограничение базовых окладов для руководителей высшего уровня;
принцип материального стимулирования распространяется на всех работников фирмы и носит постоянный характер;
жесткая схема начисления премий, включающая только три категории оценок результатов работы для каждого работника (хорошо, удовлетворительно, плохо), рейтинг работы;
каждая премия должна вручается непосредственным начальником и сопровождаться беседой и поздравлениями; с работниками, не получившими премии, беседа по поводу основания для лишения премии должна проводится обязательно и наедине;
не должно быть никаких выплат, независящих от результатов работы; лучше не премировать вообще никого;
плохие работники не могут быть премированы ни в коем случае, и ни каким образом.
Помимо премиальной системы должна существовать система регулярного пересмотра зарплат в два этапа: на первом – заплаты пересматривает коллектив, на втором – руководитель. При желании последнего и с согласия коллектива этапы можно поменять местами.
Важно помнить,