Экономическое обоснование инвестиционного проекта на базе Донецкого металлургического завода
- нормы затрат труда, расчет численности и профессионального состава работников, условие оплаты их труда;
- экономические нормативы, нормы амортизационных отчислений, отчисления на социальные мероприятия, налогов и других обязательных платежей, предусмотренных законодательством Украины;
- планы организационных мероприятий по техническому переоснащению и совершенствованию организации производства, экономии материальных ресурсов, улучшению использования труда.
Необходимо отметить, что существует два вида заводского планирования: технико-экономическое и оперативное.
К технико-экономическому планированию относится составление перспективных, годовых, планов на квартал, месяц работы предприятия, в которых определяется производственная программа и необходимые для ее выполнения основные фонды, кадры, сырье, материалы, топливо и электроэнергия.
Каждому цеху устанавливаются следующие финансовые показатели:
- производственное задание;
- график работы и ремонтов;
- нормы расхода и расчет потребностей в сырье, основных материалах, топливе, оборудовании, инструменте, энергии;
- фонд зарплаты работающих и ИТР;
- плановую калькуляцию себестоимости и смету затрат;
- план по товарной продукции (расчет прибыли).
К оперативному планированию относится составление оперативных графиков производства, конкретно по времени и сортаменту, задания по выпуску продукции.
На протяжении 1999 года рынок металлопродукции Украины и России оставался неустойчивым: рыночная ситуация колебалась не только из-за традиционных сезонных изменений спроса и нехватки сырья, материалов и энергии для производства продукции; в значительной степени на рынке сказалася финансовый кризис 1998 года, а также резкая девальвация украинской национальной валюты во второй половине 1999 года.
Первые месяцы 1999 года характеризовались и в России, и в Украине ростом производства квадратной заготовки, отгружаемой заводами на экспорт. В то же время, производство плоского проката сокращалось. В России это было вызвано антидемпинговым разбирательством по поставкам горячекатаного листа и рулона в США, в результате чего поставки российской продукции на американский рынок резко сократились, а российские производители переориентировали свои отгрузки на внутренний российский рынок, создав тем самым острую конкуренцию украинским производителям плоской продукции. За первые два месяца 1999 года производство листа в обеих странах сократилось на 10-11%, а в последующие месяцы начало постепенно восстанавливаться за счет наращивания экспортных поставок. Не последнюю роль в сокращении производства плоской продукции в начале 1999 года сыграла неблагоприятная конъюнктура мировых рынков данной продукции, спрос же на заготовку, напротив, постоянно увеличивался и к маю-июню 1999 года приобрел ажиотажный характер; с ростом спроса на заготовку росли и цены, что стимулировало рост экспорта данной продукции.
В этих условиях работа предприятия оставалась относительно стабильной. Экспорт металлопроката в страны дальнего зарубежья в 1999 году составил 69,6% от общей отгрузки проката (1998 год – 59%), в страны СНГ – 1,6% (см. приложение 1).
В течение всего года украинские предприятия испытывали проблемы с обеспечением производства материальными ресурсами. В марте 1999 года из-за дефицита электроэнергии были остановлены прокатные производства ряда металлургических заводов. В апреле-июне 1999 года обострилась проблема с поставками на комбинаты железорудного сырья. Из-за отсутствия собственных оборотных средств горнообогатительные комбинаты страны оказались не в состоянии увеличить объемы вскрышных работ в соответствии с темпами роста производства чугуна и стали. В результате, к закупкам сырья из России вынуждены были обратиться даже те предприятия, которые ранее закупали исключительно украинскую продукцию, хотя рост цен на российскую продукцию и высокие транспортные тарифы явились значительным препятствием увеличения российского импорта.
Основными потребителями металлопродукции на внутреннем рынке в прошедшем году были трубные заводы Днепропетровской области (25%), а также предприятия машиностроительной, металлургической и угольной отраслей (14%, 11% и 6%) (см. приложение 2).
Следует отметить существенное увеличение реализации металла на внутреннем рынке и на экспорт в страны СНГ и восточной Европы за денежные средства. Динамика отгрузки металлопродукции по договорам, заключенным отделом маркетинга (приложение 3), свидетельствует о постоянном увеличении количества заказов, оплачиваемых в денежной форме. Также наблюдаются тенденции увеличения доли заказов на прокат из легированных марок стали.
Кроме увеличения общего объема реализации за денежные средства наблюдается рост числа заказчиков на продукцию, и расширение географии поставок продукции ОАО “ДМЗ”.
Маркетинговой службой ведется последовательная работа, направленная на восстановление деловых связей с традиционными партнерами ОАО “ДМЗ”, а также на расширение рынков сбыта продукции.
2.4 Трудовые ресурсы, производительность и оплата труда
За 1999 год на завод принято:
Всего трудящихся – 684 чел.
Работающих ППП – 535 чел.
Из общего количества принятых 275 человек трудоустроено на работу в цеха ООО “Истил-ДМЗ”.
За этот период уволено:
Всего трудящихся – 2577 чел. (из них 1432 чел. – по переводу в ООО “Истил-ДМЗ”).
Рабочих ППП – 2211 чел. (из них 1271 чел. - по переводу в ООО “Истил-ДМЗ”).
В том числе:
по собственному желанию рабочих ППП – 675 чел.
за прогулы и другие нарушения трудовой дисциплины рабочиз ППП – 24 чел.
По сокращению штатов уволено с завода – 166 чел.
Текучесть рабочих ППП составила – 11,1%.
Основными причинами текучести кадров являются:
отсутствие достаточного количества жилья;
посменная работа;
неудовлетворительность размерами зарплаты.
За 1999 год принято руководителей, специалистов и служащих, всего – 104 чел.
Уволено всего – 283 чел., в том числе:
по переводу на другое предприятие – 149 чел.;
по сокращению штата – 36 чел.;
по собственному желанию – 66 чел.;
другие причины – 32 чел.
На должностях руководителей, специалистов и служащих работают – 1708 чел. и 6 чел. по трудовому соглашению, в том числе по образованию:
с высшим – 1060 чел.;
с средне-техническим – 620 чел.;
с средним – 34 чел.
На заводе работает 146 молодых специалистов, окончивших дневные учебные заведения, из них:
инженеров – 81 чел.;
техников – 65 чел.
Все молодые специалисты-инженеры проходили стажировку сроком до 1 года. Итоги стажировки подводятся комиссией, назначаемой председателем правления.
Снижение численности работающих объясняется:
Изменением в структуре управления.
Сокращением непроизводственных расходов.
Таблица 2.5 - Производительность и оплата труда
| № п/п | Показатели | 1998 г. | 1999 г. | Отклонение | |
| абсол. | относ., % | ||||
| 1. | Списочная численность работающихся на 31.12, чел. | 9295 |
7155 |
-2140 |
77,0 |
| 2. | Среднесписочная численность, чел. | 9400 |
8414 |
-986 |
89,5 |
| 3. | Принято работников, чел. | 1526 | 1621 | +95 | 106,2 |
| 4. |
Уволено работников, чел. в т.ч. по сокращ. штатов, чел. |
1540 130 |
3040 159 |
+1500 +29 |
197,4 122,3 |
| 5. | Удельный вес уволенных по сокращению штатов в общем числе трудящихся, % | 1,383 |
1,890 |
- |
- |
| 6. | Количество отработанных чел/дней | 1847320 |
1720801 |
-126519 |
93,2 |
| 7. | Потери рабочего времени, чел/час: | 144218 |
59389 |
-84829 |
41,2 |
| - неявки с разрешения администрации; | 22497 |
16242 |
-6255 |
72,2 |
|
| - неявки по инициативе администрации; | 121475 |
43086 |
-78389 |
35,5 |
|
| - прогулы. | 246 | 61 | -185 | 24,8 | |
| 8. | Потери рабочего времени на 1 работника, в днях | 15 |
7 |
-8 |
46,7 |
| 9. | Удельный вес неявок с разрешения администрации, % | 15,6 |
27,3 |
- |
- |
| 10. | Удельный вес неявок по инициативе администрации, % | 84,0 |
72,5 |
- |
- |
Таблица 2.6 – Общие показатели результатов трудовой деятельности
N |
Показатели |
1998 год |
1999 год |
1. |
Объем товарной продукции в действующих ценах, тыс. грн. |
535211,7 |
524864,0 |
2. |
Среднесписочная численность штатных работников списочного состава, чел. |
9400 |
8414 |
3. |
Производительность труда одного трудящегося, грн./чел. |
56937 |
62380 |
4. |
Темпы роста производительности труда, % |
139,2 |
109,6 |
5. |
Фонд оплаты труда , тыс. грн. |
27925,1 |
36610,3 |
6. |
Темпы роста фонда оплаты труда, % |
96,3 |
131,1 |
7. |
Соотношение между темпами прироста Фонда оплаты труда и производительности труда |
-42,9 |
3,24 |
8. |
Среднесписочная заработная плата одного трудящегося, грн. |
243 |
346 |
9. |
Темпы роста среднемесячной заработной платы, % |
100,0 |
142,4 |
2.5 Финанасово-хозяйственная деятельность предприятия. Система финансирования капитального строительства
Финансовая деятельность предприятия по-прежнему остается сложной в связи с продолжающимся платежным кризисом в стране. Недостаток средств для расчетов с поставщиками сырья, основных и вспомогательных материалов, оборудования, электроэнергии, для расчета с подрядными организациями, за услуги по ж.д. тарифу и другое с одной стороны, и практически полное отсутствие платежеспособности потребителей металлопродукции на внутреннем рынке с другой стороны, недостаток собственных оборотных средств, неоднократное повышение цен на сырье, энергоносители и материалы характеризуют тяжелое финансовое состояние.
Объем промышленной продукции в оптовых ценах предприятия (действующие цены) за 2000г. 524,9 млн. грн., в сопоставимых ценах за 1999г. 731,2 млн. грн. Фактический объем реализации за 1999г. составил 962,7 млн. грн. Балансовый убыток 46,6 млн. грн.
Таблица 2.7 - Финансово-хозяйственная деятельность предприятия в 1999г.
| № | Наименование статей | Тыс. грн. |
| 1 | 2 | 3 |
| 1. | Реализация товарной продукции без НДС | 524864,00 |
| 2. | Прибыль от реализации товарной продукции | -7099,00 |
| 3 | Прибыль от прочей реализации | 15019,00 |
| 4. |
Убытки от внереализационных операций в том числе: |
54478,00 |
|
4.1 4.2 4.3 4.4 1 |
Прибыль прошлых лет Прибыль от сданных в аренду основных средств Излишки ТМЦ, выявленные на заводских складах и территории завода Прибыль от списания кредиторской задолженности 2 |
183 212 692 8610 3 |
|
4.5 4.6 4.7 4.8 4.9 4.10 4.11 4.12 |
Прибыль от операций с векселями Прочая прибыль Убытки прошлых лет Штрафы по хозяйственным договорам Потери от порчи и недостачи ТМЦ Убыток от ликвидации основных средств Убыток от операций по продаже иностранной валюты Убыток от курсовой разницы по операциям с иностранной валютой |
8517 3 3633 232 16 5631 941 62032 |
| Итого балансовый убыток | 46558,00 |
По состоянию на 01.01.2000г. недостаток собственных оборотных средств составляет 282383 тыс. грн. (норматив 69174 тыс. грн., собственных оборотных средств 213209 тыс. грн.). Состояние дебиторской задолженности в 1999 году характеризуется данными, приведенными в таблице 2.8.
Таблица 2.8 - Данные о состоянии дебиторской задолженности в 1999г.
| № |
Наименование статей |
Показатели, тыс. грн. |
| 1. | За товары, работы, услуги, срок оплаты которых не наступил | 61645 |
| 2. | За товары, работы, услуги, неоплаченные в срок | 200074 |
| 3. | По векселям полученным | 2420 |
| 4. | По налоговым расчетам | 4583 |
| 5. | По расчетам с бюджетом | 2756 |
| 6. | По авансам выданным | 19652 |
| 7. | С прочими дебиторами | 1047 |
| Общая дебиторская задолженность | 292177,00 |
Наибольший удельный вес в общем объеме дебиторской задолженности приходится на расчеты за товары, неоплаченные в срок.
Низкая платежеспособность предприятия объясняется:
недостатком собственных оборотных средств, который ведет к финансовой зависимости от внешних источников;
ростом заемных средств;
увеличением долгосрочных обязательств.
За 1999 год заводом уплачены проценты за пользование банковскими кредитами в сумме 4596,3 тыс. грн.
Недостаток средств ведет к росту кредиторской задолженности, так кредиторская задолженность по состоянию на 01.01.2000г. составляет 610649,00 тыс.грн. (таблица 2.9).
Таблица 2.9 - Данные о состоянии кредиторской задолженности в 1999г.
| № п/п |
Наименование статей |
Показатели, тыс. грн. |
| 1. | За товары, работы, услуги, срок оплаты которых не наступил | 116565 |
| 2. | За товары, работы, услуги, неоплаченные в срок | 275329 |
| 3. | По векселям выданным | 104286 |
| 4. | По внебюджетным платежам | 648 |
| 5. | По расчетам с бюджетом | 4263 |
| 6. | По авансам полученным | 39343 |
| 7. | По страхованию | 8349 |
| 8. | По заработной плате | 4526 |
| 9. | С прочими кредиторами | 57340 |
| Общая кредиторская задолженность | 610649,00 |
Увеличение кредиторской задолженности обусловлено ростом сумм по следующим статьям:
за товары и услуги, срок оплаты по которым не наступил;
за товары и услуги, неоплаченные в срок;
по векселям выданным;
по расчетам с прочими кредиторами.
Одними из самых важнейших показателей, характеризующих финансовое положение предприятия, являются ликвидность и платежеспособность. Так, коэффициент общей ликвидности на начало 2000 года равен 0,349. Данный показатель характеризует степень покрытия текущими активами текущих обязательств. Теоретически он должен быть равен 2-2,5. Низкий коэффициент общей ликвидности свидетельствует о том, что в отчетном периоде предприятие использует все оборотные средства и не сможет покрыть и половины текущих обязательств. Ликвидность должна котироваться как важная цель любого предприятия, потому что кредиторы могут заставить неликвидное предприятие прекратить деятельность.
Показателем финансовой устойчивости предприятия является коэффициент соотношения собственных и оборотных средств. Величина данного коэффициента на начало 1999 года равнялась 0,96; а на начало 2000 года – 1,01. Соответственно видно, что на начало 1999г. на каждую гривну собственных средств, вложенных в активы привлекалось 0,96 грн. заемных средств, а на начало 2000г. эта величина увеличилась до 1,01 грн., что свидетельствует о снижении финансовой устойчивости предприятия.
Вышеприведенных данные свидетельствуют о том, что ОАО «ДМЗ» в данный момент находится в нелегком положении. Однако, несмотря на тот факт, что предприятию пришлось столкнуться с такими негативными факторами, как удорожание сырья и электроэнергии, работникам и руководству завода удается реализовывать процесс модернизации на заводе, а также внедрять новую технику и наращивать объемы производства, в том числе и в рамках инвестиционного проекта по реконструкции электросталеплавильного цеха.
Ни для кого не секрет, что для реализации инвестиционных проектов в металлургии требуется значительно более крупные средства, чем в других отраслях экономики, а срок окупаемости превышает в несколько раз окупаемость в таких инвестиционно привлекательных отраслях как торговля, пищевая промышленность и т.д. и составляет 6-7 лет. Поскольку возможности государственного бюджетного финансирования весьма ограничены, а фискальная система не способствует возникновению института внутреннего инвестора, то единственным реальным источником инвестиций в металлургию становится корпоративный иностранный капитал. Как показывает опыт ОАО “ДМЗ” в реализации инвестиционного проекта, наиболее сложным и важным моментом в процессе привлечения иностранного капитала является согласование интересов и потребностей иностранного инвестора с разноплановыми интересами всех участвующих сторон.
Наиболее реальной гарантией в этих вопросах на сегодняшний день является возможность инвестора участвовать в управлении предприятием. И именно поэтому процесс приватизации является отправным пунктом в схеме привлечения инвестиций. Акционирование дает возможность предприятию перераспределить свой уставной капитал в пользу тех субъектов и проектов, которые могут обеспечить не только его выживание, но и дать перспективы развития в условиях жесткой конкурентной борьбы на внешних рынках.
В 1996 году начался процесс приватизации Донецкого металлургического завода. В то же время, руководство предприятия начало поиск внешних инвесторов для модернизации производственных мощностей завода. В октябре 1996 года Фонд государственного имущества Украины провел некоммерческой конкурс по продаже 40%-ного пакета акций при условии принятия инвестором условий некоммерческого тендера: плана модернизации и предоставление финансов для ее осуществления. Победителем конкурса стала украинская компания – “Автоальянс-Довира” (Киев), которая представляла на украинском рынке интересы компании “MetalsRussia” (теперь “Istil-group”).
Согласно условиям конкурса, покупатель был обязан в течение двух лет внести инвестиции в размере 50 млн. долларов в виде поставки оборудования, обеспечения технико-экономического обоснования проекта, проведения консалтинговых и сопутствующих инжиниринговых работ. Инвестиции, целевым способом, должны были быть направлены на модернизацию электросталеплавильного производства Донецкого металлургического завода. Возвратность инвестиций, согласно условиям некоммерческого конкурса, обеспечивается из прибыли, которую в дальнейшем будет получать электросталеплавильный комплекс. Срок возврата средств в договоре не оговорен, но изложенный бизнес-план показал, что реальная возвратность может наступить на седьмой год эксплуатации.
В свою очередь, инвестор, реализуя данный инвестиционный проект, получит гарантированный источник стабильных поставок металлопродукции (что при торговле на мировом рынке является одним из важнейших условий успеха). Согласно условиям некоммерческого конкурса, в течение 1997 года компания “MetalsRussia” (“Istil-group”) инвестировала в электросталеплавильный комплекс ОАО “ДМЗ” порядка 9 млн. долларов в виде оборудования, денежных средств и нематериальных активов. Согласно графику инвестиций, компанией “MetalsRussia” (“Istil-group”) доставлено и установлено оборудование для модернизации электросталеплавильной печи №1, доставлено и смонтировано (в начале 1998г.) оборудование для блюминга (обжимной цех), разработаны и переданы заводу бизнес-план и тендерная документация, а также проект структуры управления электросталеплавильным комплексом, разработанный голландской фирмой “Hoogovens”.
Понимая критичность ситуации, в виду отсутствия оборотных средств для полноценной деятельности завода, руководство компании “MetalsRussia” (“Istil-group”) также приняло решение о представлении предприятию на 1998 год беспроцентного кредита для пополнения оборотных средств в размере более 17 млн. долларов. Такая позиция инвестора значительно облегчила ОАО “ДМЗ” выход из сложного финансового положения, в котором завод находился на конец 1996 года (убытки по итогам 1996 года составляли более 44 млн. грн.).
Работа со стратегическим инвестором позволила не только стабилизировать финансовое положение завода, но и изменить ассортимент выпускаемой продукции в сторону выпуска высоколегированных марок стали. В последнем квартале 1997 года было поставлено оборудование для производства 6-метровой квадратной заготовки (ранее выпускалась только 4-х метровая). Уже в первом квартале 1998 года предприятие начало выпускать такую продукцию, что позволило ему удержаться на резко суживающихся рынках сбыта Юго-Восточной Азии.
В 1998 году продолжилась работа над реализацией инвестиционного проекта. Компания “MetalsRussia” (“Istil-group”) подвела результаты тендера на поставку оборудования для реконструкции электросталеплавильного комплекса ОАО “ДМЗ” (входящий сейчас в состав ЗАО “Istil-ДМЗ”).
В соответствии с условиями некоммерческого конкурса, корпорация “MetalsRussia” (“Ilsil-group”) совместно с ведущими специалистами Донецкого металлургического завода разработала технические задания на поставку основного технологического оборудования для реконструкции электросталеплавильного комплекса (ЭСПЦ) ОАО “ДМЗ”. Задания были разосланы ряду ведущих компаний в области электросталеплавильного производства и включали в себя следующие требования: строительство сортовой радиальной машины непрерывного литья заготовок (МНЛЗ) производительностью 800-1000 тыс. тонн квадратной заготовки в год, а также установка агрегата “печь-ковш” производительностью 990 тыс. тонн в год.
В тендере на поставку оборудования для электросталеплавильного комплекса участвовало более десяти всемирно известных фирм, в том числе и “Voest – Alpine” (“VAI”) (Австрия), “Techint” (группы “Pomini” и “Leone Tagliaferi” (Италия), “Concast Standart” (Швейцария) совместно с фирмой “BSE” (Германия), консорциум в составе: “Молдавский металлургический завод” – “Новокраматорский машиностроительный завод”, “Paul Wurth” (Люксембург), “Cheng Но Hsing Machinery Co” (Тайвань), ОАО “Сибэлектротерм” (Россия), “Danieli” (Италия), ОАО “Южноуральский машиностроительный завод” (“ЮУМЗ”, Россия), “Rokop” (США). При анализе предложений учитывались такие факторы, как технический уровень, опыт работ в области использования новых технологий при разработке оборудования, коммерческие условия. Победителем тендера стала компания “DANIELI” (Италия).
Руководство “MetalsRussia” (“Istil-group”) совместно с ведущими техническими специалистами ОАО “ДМЗ” остановили свой выбор на проекте компании “DANIELI”, поскольку данное предложение было наиболее приемлемы, исходя из сроков поставки оборудования, а также отвечало всем требованиям по его качеству и перспективам модернизации.
Результаты тендера показали, что в связи с появлением новых технологий на рынке оборудования для электросталеплавильного производства, потребуется увеличение суммы инвестиций с $50 млн. до $55 млн. и продления сроков освоения средств до трех лет. Новые разработки электропечей позволяют получить высокие технико-экономические показатели, но требуют сооружения дополнительного оборудования, предъявляют повышенные требования к исходному сырью, воде, энергоносителям, системам газоочистки, которые на начальном этапе не могли быть учтены. То есть, на рынке новых технологий и разработок, естественно, влечет за собой как дополнительные затраты на реконструкцию, так и дополнительное время на освоение инвестиций. Представители инвестора учли эти факторы и согласились пересмотреть объему инвестиций, который на тот период составил $55 млн.
В рамках реализации инвестиционного проекта компанией “Danieli” в декабре 1998 года началась поставка основного оборудования для модернизации электросталеплавильного комплекса ОАО “ДМЗ”. В течение декабря на завод поступили комплектующие для установки сортовой радиальной машины непрерывного литья заготовок (МНЛЗ) и агрегата “печь-ковш”. До конца декабря также были закончены все подготовительные строительно-монтажные работы для установки нового оборудования. В январе 1999г. компанией “Danieli” был осуществлен монтаж основного оборудования, а пробный запуск всего комплекса был произведен уже в мае. Запуск же модернизированного цеха на полную мощность был произведен осенью 1999г.
Что касается нынешней инвестиционной ситуации на ОАО “ДМЗ”, то по сообщению посла Пакистана Шамун Алам Хана, Донецкий метзавод в лице ЗАО “Istil-ДМЗ” вскоре получит еще около $100 млн. иностранных “вливаний”.
Причина такой особой заинтересованности посла - инвестиционный проект международной компании “Istil-group”. Согласно этому проекту в ДМЗ (точнее в “Istil-ДМЗ”) начиная с 1997 года уже вложено около $85 млн., освоение которых ориентировочно закончится к маю 2001 года.
Однако по мере того как близится срок окончания освоения средств, уже вложенных Istil-group в ДМЗ, все острее встает вопрос дальнейших инвестиций. Уже вложенные группой $85 млн. - примерно половина капиталовложений, необходимых для полного завершения модернизации. В то же время реально оценить успешность проекта для инвестора пока довольно трудно. Несмотря на то, что большинством заинтересованных лиц данный инвест-проект оценивается как довольно успешный, ЗАО “Istil-ДМЗ”, возникшее в 1999 году (еще как ООО “Istil-ДМЗ”), пока работает с убытками и на данный момент никак не может преодолеть эту негативную тенденцию. Однако факт поиска в этих условиях средств для продолжения вложений в производство говорит о том, что руководители проекта пока не утратили инвестиционного энтузиазма.
Следует также отметить, что в рамках реализации инвестиционных проектов только в 1999 году ОАО “ДМЗ” на проведение проектно-изыскательских работ было направлено 2 млн. 300 тыс. грн., в том числе сторонним организациям (НИИ, СКТБ) - 1 млн. 400 тыс. грн. Среди партнеров завода институты “Гипросталь” и “Тяжпромэлектропроект” (Харьков), “Днепрпроектстальконструкция” (Днепропетровск), донецкий "Промстройнии-проект".
По заказам ДМЗ предприятиями Донецкой области изготовлен и смонтирован ряд оригинальных (нестандартных) агрегатов (станков), задействованных на различных этапах пятого передела в обжимном цехе на общую сумму 4,2 млн. грн. В процессе строительно-монтажных и пуско-наладочных работ на печи-ковше МНЛЗ и новой электросталеплавильной печи по заказам ДМЗ предприятиями Украины были изготовлены уникальные конструкции на общую сумму 7,95 млн. грн. Львиная доля этих заказов размещалась на предприятиях Донецкой области. Кроме того, в рамках проведения реконструкции предприятия только в прошлом году Донецкий металлургический завод закупил у отечественных производителей различного стандартного оборудования на 6,2 млн. грн, в том числе у машиностроителей Донбасса - на сумму 3,8 млн. грн.
Среди строительно-монтажных фирм сегодня наиболее крупными партнерами ДМЗ являются донецкие предприятия “Донецкжилстрой” и “Донбасспромэлектромонтаж”, мариупольская фирма “Донбассмеханомонтаж”.
Всего в течение года стройки ДМЗ обеспечивали ежемесячно от 500 до 1000 рабочих мест для более чем 20-ти строительно-монтажных управлений и организаций из различных городов Донецкой области. Совместно с этими фирмами управлением капстроительства ОАО “ДМЗ” в 1999 году было освоено более 160 млн. грн.
Регулирование процессов финансового обеспечения работ на ОАО “ДМЗ” является обязательной процедурой, ответственность за результаты которой несут непосредственно сотрудники финансового отдела.
Выделяемые инвестором средства на реконструкцию и модернизацию ЭСПЦ (а также других намеченных проектов), распределяются финансовым отделом в соответствии с бизнес-планом, а также инвестиционным проектом. В свою очередь, финансовый отдел формирует ежеквартальный отчет по использованию средств инвестора и в обязательном порядке предоставляет результаты на рассмотрение председателя правления ОАО “ДМЗ”, а также собрания акционеров.
Во время собрания акционеров члены комиссии, а также председатель правления могут формировать финансовые потоки в направление более экономичного их использования, дабы не допустить перераход средств инвестора.
Таким образом под жестким контролем со стороны председателя, а также членов комиссии средства, выделяемые инвестором, направляются на выполнение намеченных работ и мероприятий, в результате чего и осуществляется инвестиционный проект на предприятии.
3 АНАЛИЗ УРОВНЯ ЭФФЕКТИВНОСТИ РЕАЛИЗОВАННОГО ПРОЕКТА
3.1. Расчет экономических показателей уровня эффективности инвестиционного проекта
В этом заключительном разделе дипломной работы основной целью будет являтся анализ уровня эффективности реализованного на ОАО “ДМЗ” инвестиционного проекта за период с 1996г.- середины 1999г., направленного на увеличение производительности ЭСПЦ (электросталеплавильного цеха) от 360000 до 1000000 тонн жидкой стали к концу 1999г.
Оценка эффективности инвестиций представляет собой наиболее ответственный этап в процессе инвестиционных решений. От того, насколько объективно и всесторонне проведена эта оценка, зависят сроки возврата вложенного капитала и темпы развития компании.
Следует отметить, что методы оценки эффективности капитальных вложений, используемые в настоящее время в отечественной практике, нельзя признать корректными. Оба используемых в этих целях показателя - коэффициент эффективности (отношение среднегодовой суммы прибыли к сумме капитальных вложений) и срок окупаемости (обратный ему показатель) имеют ряд существенных недостатков, которые не позволяют получить объективную оценку эффективности реальных инвестиций.
В связи с этим, при оценке эффективности инвестиций в конкретном случае с нашим предприятием, воспользуемся базовыми принципами, используемыми в зарубежной практике.
Одним из таких принципов является оценка возврата инвестируемого капитала на основе показателя денежного потока (“cash flow”), формируемого за счет сумм чистой прибыли и амортизационных отчислений в процессе эксплуатации инвестиционного проекта.
Вторым принципом оценки является обязательное приведение к настоящей стоимости как инвестируемого капитала, так и сумм денежного потока.
Третьим принципом оценки является выбор дифференцированной ставки процента (дисконтной ставки) в процессе дисконтирования денежного потока для различных инвестиционных проектов.
Наконец, четверным принципом оценки является вариация форм используемой ставки процента для дисконтирования в зависимости от целей оценки.
С учетом вышеизложенных принципов произведем экономическую оценку эффективности привлечения инвестиций в целях реконструкции и модернизации ЭСПЦ на основе различных показателей. Система этих показателей приведена на рисунке 2.1:
Рисунок 3.1 - Система показателей оценки эффективности инвестиций
| Показатели оценки эффективности инвестиций | |||||||
| внутренняя норма доходности | чистый приведенный доход | рентабельность инвестиций | период окупаемости | ||||
Расчет эффективности инвестиций будет производиться на основании инвестиционной программы ОАО “ДМЗ” (приложение 4).
Финансовым, а также планово-экономическим отделом завода была расчитана потребность в реальных инвестициях на период 1997-1999г., а также ориентировочный доход предприятия на последующие периоды, с учетом модернизации и реконструкции цеха, а также внедрения новых производственных мощностей (таблица 3.1).
Таблица 3.1 - Потребность в инвестиционных вложениях, намеченный доход предприятия на последующие периоды
| Временной интервал |
Инвестиционные вложения, (USD) |
Доходы предприятия, (USD) |
| 1997г. | 9067810 | - |
| 1998г. | 31400000 | - |
|
1999г. |
21005000 | - |
|
2000г. |
- | 9310305 |
|
2001г. |
- | 9850000 |
| 2002г. | - | 10500000 |
| 2003г. | - | 11200000 |
|
2004г. |
- | 11200000 |
| 2005г. | - | 12600000 |
| 2006г. | - | 14000000 |
| 2007г. | - |
14000000 |
Показатель внутренней нормы доходности
Внутренняя норма доходности является наиболее сложным и совершенно новым для нас показателем с позиции механизма его расчета. Он характеризует уровень доходности конкретного инвестиционного проекта, выражаемый дисконтной ставкой, по которой будущая стоимость денежного потока от инвестиций приводится к настоящей стоимости инвестируемых средств.
Внутреннюю норму доходности можно охарактеризовать и как дисконтную ставку, при которой чистый приведенный доход в процессе дисконтирования будет приведен к нулю.
Методически показатель внутренней нормы доходности расчитуется с помощью следующих формул:
|
|
(3.1) |
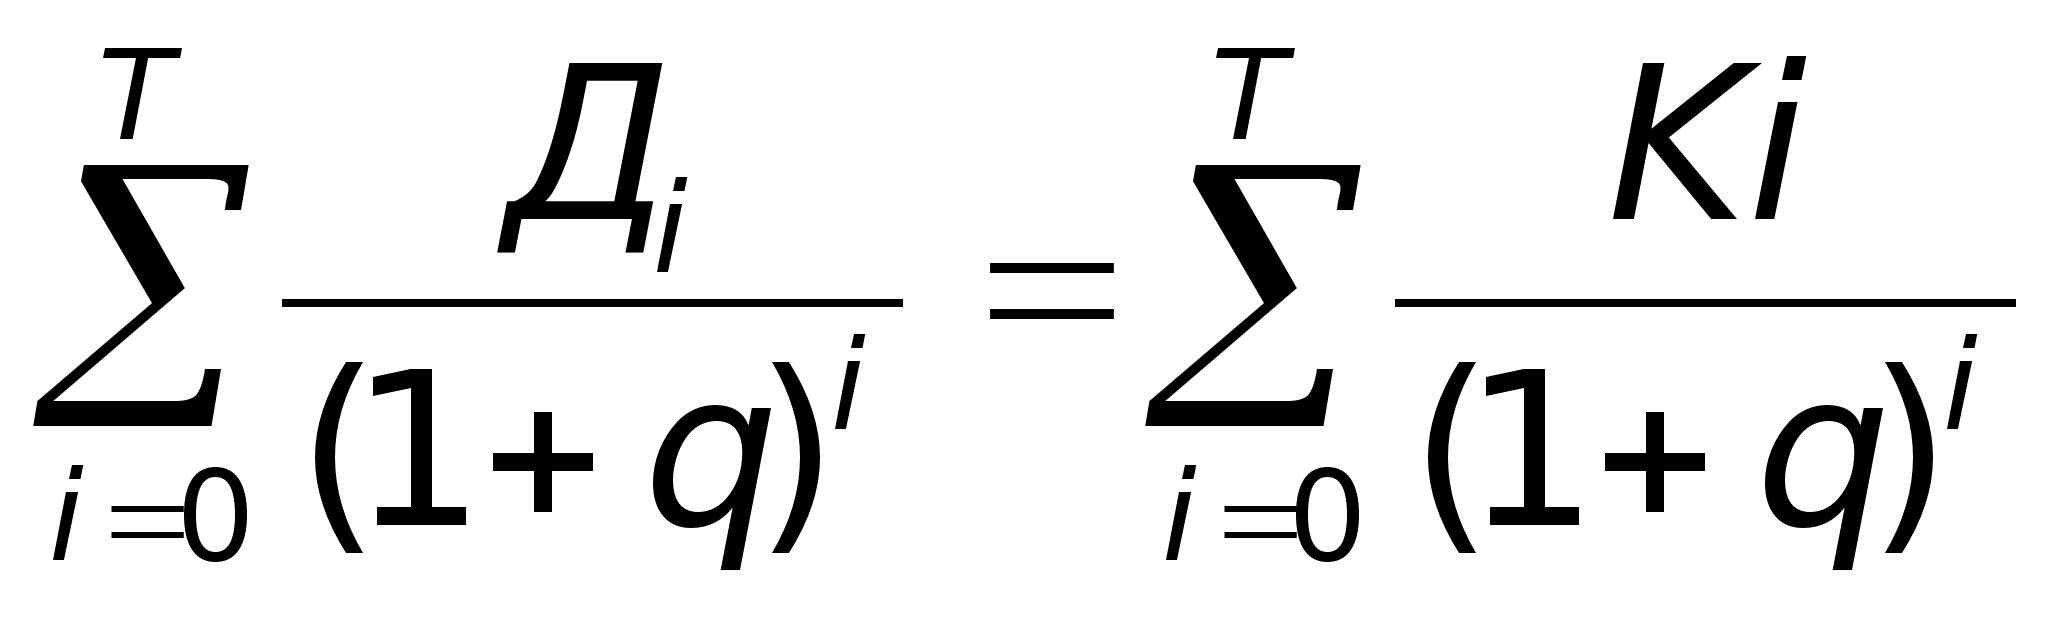
или
| (3.2) |
где Дi - доход предприятия в i-м временном интервале;
Кi - инвестиционные вложения в i-м временном интервале, которые принимаются по проекту с учетом инфляции национальной валюты;
q - показатель внутренней нормы доходности за временной интервал в долях от единицы;
i - текущий временной интервал, принимающий значение от 0 до Т;
T - длительность жизненного цикла проекта, исчисляемая в принятых временных интервалах.
Однако на практике при расчетах внутренней нормы доходности обычно пользуется компьютерными программами, так как определить данный показатель с помощью прямых формул при достаточно большом количестве временных интервалов (свыше четырех) практически невозможно. Планово-экономическим отделом завода были проведены расчеты этого показателя с помощью компьютерной программы «Altinvest-6.1», которые дали следующие результаты: за год показатель составит 0,0882.
Характеризуя показатель “внутренняя норма доходности”, следует отметить, что он наиболее приемлем для сравнительной оценки. При этом сравнительная оценка может осуществляться не только в рамках рассматриваемых инвестиционных проектах, но и в более широком диапазоне (например, сравнение внутренней нормы доходности по инвестиционному проекту с уровнем прибыльности используемых активов в процессе текущей хозяйственной деятельности компании; со средней нормой прибыльности инвестиций и др.).
Одним словом, оптимален этот показатель или нет, определяет сам инвестор, так как данный показатель относится к разряду абсолютных оценок доходности проекта. Если инвестор посчитает, что такой доход за каждый квартал жизненного цикла проекта его вполне устраивает, то он будет такой проект реализовывать (при условии, что он единственный) или включит в список для конкурентного отбора (при наличии нескольких альтернативных проектов). При этом, проекты с более низкой внутренней нормой доходности будут автоматически отклоняться как не соответствующие требованиям эффективности реальных инвестиций.
Расчет показателя чистого приведенного дохода
Показатель чистого приведенного дохода позволяет получить наиболее обобщенную характеристику результата инвестирования, т.е. его конечный эффект в абсолютной сумме. Показатель чистого приведенного дохода имеет довольно широкое применение, а сам он является, пожалуй, наиболее ярким представителем абсолютно-сравнительной эффективности предпринимательского проекта. При исчислении данного показателя нормативная величина дохода представляет собой упущенную выгоду, поэтому считается как бы дополнительно понесенными затратами. Все, что предприниматель получит сверх общих затрат (основных и дополнительных), будет отражать чистый приведенный доход.
Величину указанного показателя можно определить по формуле:
| (3.3) |
где Ч - чистый приведенный доход за жизненный цикл проекта;
Дi - величина дохода в i-м временном интервале;
Ki - величина инвестиционных платежей в i-м временном интервале;
Т - количество временных интервалов в жизненном цикле проекта;
qн - норматив дисконтирования затрат и результатов проекта, принимаемый на момент начала его жизненного цикла;
qг - гарантированная норма получения дивидендов на вложенный капитал в надежном банке (в долях от единицы);
qc - страховая норма, учитывающая риск вложений (в долях от единицы), а также