Разработка экономической стратегии предприятия
5. Расчет оптимального объема производства (продаж), обеспечивающего определенную (планируемую) сумму прибыли в натуральном выражении.
Оопт = (FC + Ппл) / (Р – VC1) –оптимальный объем производства (продаж), обеспечивающий сумму прибыли в натуральном выражении
Где: FC – сумма постоянных издержек на производство продукции;
Р – цена единицы продукции;
VC1 – удельные переменные издержки – переменные затраты на единицу продукции;
Ппл – планируемая сумма прибыли.
Оопт = (21,4 + 22) / (51 - 38) = 3,34 (тыс. шт.)
Оопт = (FC + Ппл) / ((FC + Пмах) / ВР) – оптимальный объем производства (продаж), обеспечивающий сумму прибыли в стоимостном выражении.
Где: FC – сумма постоянных издержек на производство продукции;
Ппл - планируемая сумма прибыли;
ВР - сумма выручки от реализации продукции (при максимальном объеме)(Цена * Максимальный объём);
Пмах – сумма прибыли при максимальном использовании производственной мощности предприятия.
Оопт = (21,4 + 22) / ((21,4 + (-1534,1)) / 382,5) = – 10,99 тыс. грн.
Вывод:
Таким образом, объем производства (реализации) продукции, обеспечивающий прибыль в отрицательном размере (-1534,1) тыс. грн., что является убытком для предприятия составляет 3,34 тыс.шт. или 10,99 тыс. грн. в год.
Тема 2: «Обоснование решения о принятии дополнительного заказа по цене ниже себестоимости»
Задание 1.
Обоснуйте целесообразность ценовой стратегии низких цен на дополнительный заказ, если первоначальный заказ не будет востребован по объему
| Показатель | Значение |
| 1. Объем первоначального заказа, шт. | 250 |
| 2. Цена первоначального объема, грн. | 150 |
| 3. Удельные переменные издержки, грн. | 132 |
| 4. Постоянные издержки, тыс. грн. | 6 |
| 5. Изменение первоначального заказа, % | -5 |
| 6. Цена дополнительного заказа, %. | -4 |
| 7. Дополнительный объем производства, шт. | 90 |
Решение
| Показатели | I вариант (100% пакета заказов) | II вариант (84% заказа) | III вариант (84% заказа + доп. заказ) |
| Объем производства, шт. (О) | 250 | 210 | 210 + 90 = 300 |
| Цена за единицу грн. (Р) | 150 | 150 | 150; (150 – 150 * 0,04) = 144 |
| Выручка от продаж, тыс. грн. (ВР = О * Р) | 37,5 | 31,5 |
45 + 43,2 = 88,2 |
| Переменные затраты на единицу, грн./шт. (VC1) | 132 | 132 | 132; 132 |
| Сумма переменных затрат, тыс. грн. (VCo = VC1 * О) | 33 | 27,72 | 27,72 – 1,26 = 26,46 |
| Сумма постоянных затрат, тыс. грн. (FC) | 6 | 6 | 6 + 12 = 18 |
| Себестоимость всего выпуска, тыс. грн. (ТС = FC + VCo) | 39 | 33,72 | 44,46 |
| Себестоимость единицы, тыс. грн. (ТС / О) | 156 | 160,6 | 148,2 |
| Прибыль (убыток), тыс. грн. | -6 | -10,6 | 43,74 |
I вариант – полная реализация произведенной продукции (100% реализация);
II вариант – реализация продукции по прогнозам маркетологов;
III вариант – производство и реализация дополнительного заказа вместе с производством основной продукции.
Финансовый результат определяется по формуле П (У) = ВР - TC = ВР - FC – VCo, где VCo – суммарные переменные издержки, FC – постоянные издержки, TC – общие затраты, ВР – выручка от реализации продукции по плановой цене и выпуске продукции в объеме общей мощности экономического субъекта. ВР = Р * Q, где Р – цена, VCo = VC1 * О, ТС = VCo + FC, Себестоимость = ТС / О.
Вывод:
При производстве и реализации дополнительного пакета заказа цена его единицы (144 грн.) окажется ниже плановой цены (150 грн.). Но при осуществлении прогноза маркетологов себестоимость единицы продукции составит 160,6 грн., что выше плановой себестоимости, и финансовый результат составит убыток в размере 10,6 тыс. грн. Таким образом, даже при невыгодных условиях производства дополнительного заказа, его реализация экономически выгодна, так как это позволит предприятию снизить себестоимость единицы продукции за счет наращивания производства и получить прибыль в размере 43,74 тыс. грн.
Тема 3: «Обоснование структуры товарной продукции»
Задание 1.
Определить экономически выгодную для предприятия структуру товарной продукции.
| Товар | Цена, грн. | VC1, грн. | Удельный вес в объеме | |
| I | II | |||
| А | 15,0 | 10,5 | 0,4 | 0,2 |
| В | 22,5 | 14,7 | 0,4 | 0,3 |
| С | 33,7 | 21,0 | 0,2 | 0,4 |
| Д | 28,4 | 17,5 | 0,1 | 0,1 |
| Всего | 1,0 | 1,0 | ||
| Постоянные издержки, грн. | 1900 | 2300 | ||
| Выручка от реализации, грн. | 10500 | 12000 | ||
Решение
1. Определяем удельный вес маржинального дохода по I варианту структуры товарной продукции:
Р – VC1
Ду = ∑ - * Yi – удельный вес маржинального дохода, где:
Р
i – товар,
Yi – удельный вес i-товара в объеме выпуска продукции,
Р – цена единицы товара.
Ду = (15,0 – 10,5) / 15,0 * 0,4 + (22,5 – 14,7) / 22,5 * 0,4 + (33,7 – 21,0) / 33,7 * 0,2 + (28,4 – 17,5) / 28,4 * 0,1 = 0,12 + 0,14 + 0,075 + 0,038 = 0,373
2. Определяем удельный вес маржинального дохода по II варианту структуры товарной продукции:
Ду = (15,0 – 10,5) / 15,0 * 0,2 + (22,5 – 14,7) / 22,5 * 0,3 + (33,7 – 21,0) / 33,7 * 0,4 + (28,4 – 17,5) / 28,4 * 0,1 = 0,06 + 0,104 + 0,301 + 0,038 = 0,503
3. Определяем размер прибыли по I варианту структуры товарной продукции:
П = ВР * Ду – FC, где:
ВР – выручка от реализации продукции по варианту,
Ду – удельный вес маржинального дохода по варианту,
FC – постоянные затраты.
П = 10500 * 0,373 – 1900 = 2016,5 грн.
4. Определяем размер прибыли по II варианту структуры товарной продукции:
П = 12000 * 0,503 – 2300 = 3736 грн.
Вывод:
Из расчётов видно, что второй вариант структуры производства продукции позволит предприятию получить прибыль на 1719,5 грн. больше, поэтому следует выбрать его.
Задание 2.
Рассмотреть возможность реализации решения о замене товара А на товар В.
| Показатель | А | В |
| Цена изделия, грн. | 45,0 | 60,0 |
| Удельные переменные издержки, грн. | 27,0 | 36,0 |
| Время изготовления, мин. | 45,0 | 30,0 |
| Объем заказа, шт. | 500 |
Решение
Определим время, необходимое для производства всего объема
изделия В:
ТВ = tВ * ОВ, где: ТВ – время для производства всего объема изделия В,
tВ – время для производства единицы изделия В, ОВ – объем производства изделия В.
ТВ = 36 * 500 = 18000 мин. – время, необходимое для производства всего объема изделия В.
Тогда время для производства изделия А сокращается на 18000 мин.
Определим объем сокращения производства изделия А:
ОА = ТВ / tА, где ОА – объем сокращения производства изделия А, tА – время для производства единицы изделия А.
ОА = 18000 / 45 = 400 шт.
То есть, производство изделия А сократится на 400 шт.
4. Сравним маржинальные доходы при сокращении производства изделия А и налаживании производства изделия В, построив таблицу (при этом сокращение производства изделия А отражается со знаком «минус»):
| Наименование | Изделие А | Изделие В |
| Объем производства, шт. (О) | -400 | +500 |
| Цена продукции, грн. (Р) | 45 | 60 |
| Удельные переменные издержки, грн. (VC1) | 27 | 36 |
| Ставка маржинального дохода, грн. (Дс = Р – VC1) | 18 | 24 |
| Сумма маржинального дохода, грн. (Дм = Дс * О) |
-7200 |
+12000 |
Таким образом, налаживание производства изделия В предприятию выгодно, так как при этом предприятие получает сумму маржинального дохода в размере 12000 грн., а при сокращении производства изделия А предприятие теряет сумму маржинального дохода в размере 7200 грн., то есть получает дополнительный маржинальный доход в размере 4800 грн. (12000 – 7200), что будет способствовать увеличению прибыли.
5. Определим нижнюю границу цены изделия В по формуле:
РВ = VC1В + ДСА * tВ / tА = 36 + 18 * 30 / 45 = 48 грн. / шт.
Вывод
Таким образом, уровень цены нового изделия необходим для получения предприятием прежней суммы прибыли, а поскольку установленная цена на новое изделие выше (60 грн.), то предприятие, выполняя дополнительный заказ, увеличит прибыль на 7500 грн. ((60 – 45) * 500 = 7500).
Тема 4: «Обоснование стратегии ценообразования»
Задание 1.
Оценить целесообразность каждой из возможных ценовых стратегий.
| Показатель | Значение |
| 1. Существующая рыночная цена, грн. | 7,9 |
| 2. Постоянные издержки, тыс.грн. | 8,25 |
| 3. Удельные переменные издержки, грн. | 2,6 |
| 4. Максимальная мощность предприятия, тыс.шт. | 2,5 |
| 5. Повышенная цена, грн. | 9,5 |
| 6. Увеличение постоянных издержек, % | 15,0 |
| 7. Увеличение удельных переменных издержек, % | 17,5 |
| 8. Сниженная цена, грн. | 6,3 |
Решение
Рассчитаем финансовые результаты возможных событий, а именно:
1-й вариант – финансовый вариант при существующей цене;
2-й вариант – финансовый результат при увеличенной цене;
3-й вариант – финансовый результат при сниженной цене
1. Определяем значение удельных переменных издержек в случае повышения качества продукции (по второму варианту):
FC = 8,25 * 1,50 = 12,375 тыс. грн. (1,50 – коэффициент, учитывающий увеличение постоянных затрат на 15,0%)
VC1 = 2,6 * 1,175 = 3,055 тыс. грн. (1,175 – коэффициент, учитывающий увеличение удельных переменных затрат на 17,5%)
Рассчитываем по каждому варианту ставку маржинального дохода в
единице продукции:
Дс = Р – VC1, где:
Дс – ставка маржинального дохода в единице продукции;
Р – цена;
VC1 – удельные переменные издержки
Рассчитываем по каждому варианту сумму маржинального дохода:
Дм = Дс * О, где: О – объем производства
Рассчитываем по каждому варианту сумму прибыли:
П = Дм – FC, где: Дм – сумма маржинального дохода, FC – постоянные издержки
Рассчитываем по каждому варианту точку критического объема
продаж:
ТБ = FC / Дс, где Дс – ставка маржинального дохода в единице продукции.
Для сравнения вариантов составляем таблицу:
| Показатели | 1 вариант | 2 вариант | 3 вариант |
| 1. Цена, грн. (Р) | 7,9 | 9,5 | 6,3 |
| 2. Удельные переменные издержки, грн. / шт. (VC1) | 2,6 | 3,06 | 2,6 |
| 3. Постоянные издержки, тыс. грн. (FC) | 8,25 | 12,38 | 8,25 |
| 4. Максимальный объем производства, тыс.шт. (О) | 2,5 | 2,5 | 2,5 |
| 5. Ставка маржинального дохода в единице продукции, тыс. грн. (Дс = Р – VC1) | 5,3 |
6,44 |
3,7 |
| 6. Сумма маржинального дохода, тыс. грн. (Дм = Дс * О) | 13,25 | 16,1 | 9,25 |
| 7. Безубыточный объем производства (реализации), тыс.шт. (ТБ = FC / Дс) | 1,56 |
1,92 |
2,23 |
|
8. Прибыль, тыс. грн. (П = Дм – FC) |
5 | 3,72 | 1 |
Вывод:
Таким образом, предприятию не выгодно улучшать качество товара и реализовать его по повышенной цене, так как такой вариант влечёт за собой снижение суммы прибыли (3,72 тыс. грн.) и более высокий порог рентабельности (1,92 тыс. шт.), выгодно оставить существующее качество и цену,т.к. прибыль составляет 5 тыс. грн. и рентабельность равна 1,56 тыс. шт.
Задание 2.
Определить увеличение оборота реализации для компенсации потерь от снижения цен и роста постоянных затрат в связи с расширением производства (с использованием данным задания 1).
| Показатели | Значение |
| 1. Существующая цена, грн. | 9,5 |
| 2. Уменьшение цены, % | 10,0 |
| 3. Увеличение постоянных затрат, % | 5,5 |
Решение. Определяем объем продаж для сохранения прежней суммы прибыли ОНЕОБХ = ВРНЕОБХ / Р
Где: ОНЕОБХ - объем продаж для сохранения прежней суммы прибыли;
ВРНЕОБХ – сумма выручки от реализации продукции для компенсации суммы постоянных расходов и получения прежней суммы прибыли;
Р – цена единицы продукции, ВРНЕОБХ = (FCП + П1) / ДУП
Где: FCП – возросшая сумма постоянных издержек;
П1 – прежняя сумма прибыли;
ДУП – доля маржинального дохода в выручке в измененной ситуации.
Выполненные действия осуществим в таблице.
| Показатели | До снижения цены | После снижения цены |
| Выручка, тыс. грн. (ВР) | 9,5 * 1,7 = 16,15 | 8,55 * 1,7 = 14,53 |
| Сумма переменных издержек, тыс. грн. (VCо) | 3,06 * 1,7 = 5,2 | 3,06 * 1,7 = 5,2 |
| Постоянные издержки, тыс. грн. (FC) | 12,38 | 12,38 + 5,5% = 13,06 |
| Прибыль, тыс. грн. (П = ВР – VСо – FC) | 16,15 – 5,2 – 12,38 = -1,43 |
14,53 – 5,2 – 13,06 = -3,73 |
| Сумма маржинального дохода, тыс. грн. (Дм = П + FC) | -1,43 + 12,38 = 10,95 | -3,73 + 13,06 = 9,33 |
| Доля маржинального дохода в выручке (Ду = Дм / ВР) | 10,95 / 16,15 = 0,68 | 9,33 / 14,53 = 0,64 |
Необходимая выручка от реализации продукции для компенсации суммы постоянных затрат и получения той же суммы прибыли составит
ВРНЕОБХ = (13,06 – 1,43) / 0,64 = 18,17 тыс. грн.
Вывод:
Таким образом, предприятие должно произвести 2,5 тыс.шт. изделий (60,41 тыс. грн. / 24,12 грн.), чтобы, реализовав их по 24,12 грн., получить выручку в сумме 60,41 тыс. грн. с целью компенсации возросших постоянных затрат и сохранения прибыли на прежнем уровне.
Тема 5. «Обоснование, выбор варианта машин оборудования»
Задание 1.
Обоснуйте вариант машин и оборудования.
| Показатели | 1 | 2 | 3 |
| Удельные переменные издержки, грн. | 3,5 | 2,0 | 0,5 |
| Постоянные издержки, тыс.грн. | 1,2 | 5,7 | 12,45 |
| Цена единицы, грн. | 5,3 | ||
| Объем, шт. | 6000 | ||
Решение
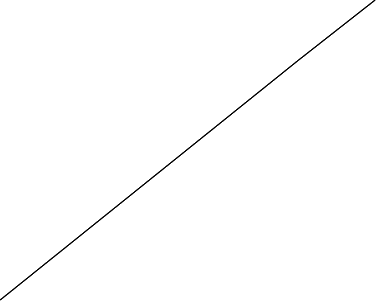
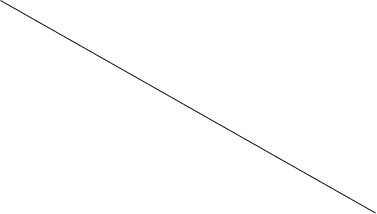
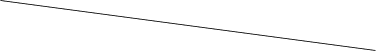
1. Графический способ. На графике отображаются линии общих затрат предприятия по всем трем способам производства продукции с учетом максимальной загрузки мощности.
Где: ОМАХ – общая мощность экономического субъекта (максимальная производственная мощность;
FC1, FC2, FC3 – постоянные издержки соответственно по 3 вариантам производства;
ТC1, ТC2, ТC3 – линия общих затрат соответственно по 3 вариантам производства;
Х1 – объем производства продукции, при котором общие затраты по первому и второму способам производства;
Х2 – объем производства продукции, при котором общие затраты по второму способу производства третьему равны.
Линии общих затрат по первому способу производства:
При нулевом объеме производства общие затраты составят постоянные расходы предприятия
ТС1 = VCо1 + FC1 = 3,5 * 0 + 1,2 = 1,2 тыс. грн.
При максимальном объеме производства
ТС1 = VCо1 + FC1 = 3,5 * 6000 + 1,2 = 21001,2 тыс. грн.
Линии общих затрат по второму способу производства:
При нулевом объеме производства общие затраты составят постоянные расходы предприятия
ТС2 = VCо2 + FC2 = 2,0 * 0 + 5,7 = 5,7 тыс. грн.
При максимальном объеме производства
ТС2 = VCо2 + FC2 = 2,0 * 6000 + 5,7 = 12005,7 тыс. грн.
Линии общих затрат по третьему способу производства:
При нулевом объеме производства общие затраты составят постоянные расходы предприятия ТС3 = VCо3 + FC3 = 0,5 * 0 + 12,45 = 12,45 тыс. грн.
При максимальном объеме производства ТС3 = VCо2 + FC2 = 0,5 * 6000 + 12,45 = 3012,45 тыс. грн. При выборе способа производства продукции учитывается минимизация затрат.
 тыс.грн.
650

 TC2
ТС1
 250
200
150
100 TC3
 50 FC3
 FC2
 1 FC1
1800 2750 Объем, шт.
Вывод:
На графике видно, что при объеме производства от 0 до 1800 шт. затраты на производство минимальны при первом способе. Таким образом, при планируемом объеме производства до 1800 шт. в год целесообразно для производства продукции использовать первый способ производства. При планируемом объеме производства от 1800 до 2750 шт. в год целесообразно для производства продукции использовать второй способ производства. При объеме производства от 2750 до 3000 шт. в год соответственно третий способ.
2. Аналитический способ. В данном случае делается предположение, что при каком-то объеме производства общие затраты на производства продукции по всем вариантам будут равны, то есть ТС1 = ТС2, ТС2 = ТС3.
2.1. Сравниваем общие затраты по первому способу производства продукции и второму:
ТС1 = ТС2, то есть
VCо1 + FC1 = VCо2 + FC2 при каком-то объеме производства Х
2,5 * Х + 1,1 = 0,9 * Х + 4,5
1,6 * Х = 3,4
Х = 2,125 тыс.шт.
2.2. Сравниваем общие затраты по второму способу производства продукции и третьему:
ТС2 = ТС3, то есть
VCо2 + FC2 = VCо3 + FC3 при каком-то объеме производства Х
0,9 * Х + 4,5 = 0,1 * Х + 8,5
0,8 * Х = 4,0
Х = 5 тыс.шт.