Совершенствование системы мотивации персонала предприятия (на примере ОАО "Доломит")
4) Выработка рационального предложения работником.
Схематично данные аспекты представлены на рисунке 1.3.
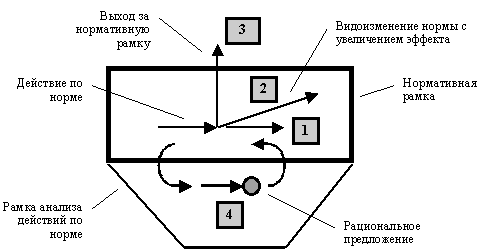
Рисунок 1.3 – Принципы механизма оптимального стимулирования труда
Принципы механизма оптимального стимулирования труда следующие:
Механизм оптимального стимулирования труда (МОСТ) должен обслуживать адекватное самоопределение работника к труду.
МОСТ должен признаваться справедливым сотрудниками организации.
Стимулы созданные в рамках МОСТ должны поддерживать высокую степень удовлетворенности сотрудников своим материальным и моральным положением (поскольку от этого во многом зависят размеры прибыли, получаемой компанией).
Изменения в механизме стимулирования труда должны производиться специальной комиссией явно для всех сотрудников организации
Изменения в механизме стимулирования труда должны производиться в соответствии с утвержденной в организации схемой внесения изменений.
Механизм оптимального стимулирования должен иметь потенциал изменяемости. Для этого:
а) Механизм оптимального стимулирования должен быть чувствителен к условиям внутри организации и за пределами организации. Т.е. механизм оптимального стимулирования должен обладать способностью гибкого и адекватного реагирования на изменения внешних и внутренних для организации условий разного рода.
б) Механизм стимулирования в соответствии с утвержденной периодичностью должен пересматриваться на предмет соответствия изменившимся внешним и внутренним условиям. Он может подвергаться изменениям в соответствии с критериями:
приемлемая для работников постепенность;
сохранение позитива и устранение негатива в изменяемом механизме;
стратегическая и тактическая оправданность.
2. Анализ деятельности предприятия (на примере ОАО «Доломит»)
2.1 ОАО «Доломит», его характеристика и анализ организационной структуры управления предприятия
2.1.1 Характеристика ОАО «Доломит»
Открытое акционерное общество «Доломит» одно из ведущих предприятий в отрасли промышленности строительных материалов Министерства архитектуры и строительства Республики Беларусь.
Возникновение и развитие ОАО «Доломит» определялось исходя из потребности сельского хозяйства в доломитовых удобрениях, применяемых для снижения повышенной кислотности почв в Республике Беларусь. Выбор места строительства мощностей по выпуску доломитовой муки обусловлен наличием месторождения доломитов в районе поселка Руба Витебской области. Большие запасы сырья сосредоточены на четырех участках: Гралево, Краснодворское, Тяково-Койтово и Руба.
Первая очередь завода по производству доломитовой муки мощностью 550 тыс. т в год была введена в эксплуатацию в 1967 г. В 1971 г. введена в строй вторая очередь завода такой же мощности (цех №1).
В 1973–1974 гг. построен завод доломитовой муки (цех №5), оснащенный прогрессивной и менее энергоемкой аэрозольной технологией мощностью 2200 тыс. т продукции в год.
В 1977–1978 гг. введен в эксплуатацию еще один завод по производству доломитовой муки (цех №7), с аналогичной технологией, мощностью 2200 т в год.
В 1990 г. в цехе №5 введена в эксплуатацию дополнительная технологическая линия. В 1992 г. начато строительство еще двух технологических линий по производству доломитовых удобрений в цехе №7 (в 1995 г. строительство законсервировано). В том же году по причине морального и физического износа из эксплуатации выведены мощности цеха №1 (1100 т в год).
С марта 1995 г. ВПО «Доломит» путем акционирования преобразовано в открытое акционерное общество «Доломит». Его уставный фонд на 1 января 2009 г. составляет 3219 млн. р. и разделен на доли в следующих соотношениях:
– государства – 95,68%;
– субъектов хозяйствования негосударственных форм собственности – 0,64%;
– иностранных участников – 0%;
– прочих участников – 3,68%
В настоящее время ОАО «Доломит» производит следующие виды продукции:
Мука доломитовая – применяется в сельском хозяйстве для известкования кислых почв, обогащения необходимыми для растений магнием, калием и другими микроэлементами, для улучшения природных свойств почвы. Годовой объем производства составляет приблизительно 4,3 млн. т. Мука доломитовая производится по ГОСТ 14050–93.
Щебень фракционный – применяется для обогащения песчано-гравийных смесей при устройстве оснований и покрытий дорог, для благоустройства и планировочных работ, для изготовления неответственных железобетонных конструкций, а так же в металлургической промышленности и производстве стекла. Его применяют практически все машиностроительные и станкостроительные заводы республики в качестве флюсового материала при выплавки изделий из чугуна. Выпускается в виде фракций: 5–20 мм, 20–40 мм, 40–80 мм. Годовой объем производства составляет приблизительно 1400 тыс. т. Щебень производится по ГОСТ 8267–93. Транспортировка щебня осуществляется железнодорожным транспортом полувагонами до 65 т, или самовывозом самосвалами.
Наполнитель доломитовый – используется в качестве минерального наполнителя и пылевидной посыпки при изготовлении рубероида. Используется в производстве лакокрасочной продукции, линолеума, резинотехнических изделий, мастик, герметиков и в других отраслях промышленности, где применяется более дорогостоящий тальк. Срок годности не ограничен. Годовой объем производства составляет приблизительно 50 тыс. т. Наполнитель доломитовый производится по СТБ 1417–2003. Транспортировка наполнителя доломитового осуществляется железнодорожным транспортом цистернами-цементовозами до 50 т (разгрузка сжатым воздухом), хопперами-цементовозами до 60 т (разгрузка на повышенном пути), или автотранспортом со специальными цистернами.
Минеральный порошок марки МП 1 – является важной активной структурной составной частью асфальтобетона. Благодаря своей развитой поверхности, адсорбирующей на себя большую часть битума, минеральный порошок придаёт асфальтобетону необходимые свойства, т.е. механическую прочность, способность к упругим и пластическим деформациям, что существенно улучшает качества дорожного покрытия, увеличивает срок его службы и дает значительную экономию при эксплуатации. Срок годности не ограничен. Годовой объем производства составляет приблизительно 200 тыс. т. Минеральный порошок производится по ГОСТ 16557–2005. Транспортировка минерального порошка осуществляется ж/д транспортом цистернами-цементовозами до 50 т (разгрузка сжатым воздухом), хопперами-цементовозами до 60 т (разгрузка на повышенном пути), или автотранспортом со специальными цистернами.
Мука известняковая, фасованная по 30 кг – имеет предназначение тоже, что и доломитовая мука, и производится из этого же сырья. Но производится фасовка в бумажные мешки по 30 кг для удобства её использования конечными покупателями. Фасованная мука получила большую признательность у людей, имеющих собственные дачные или приусадебные участки. То есть в итоге конечный потребитель получает полезное и экологически чистое минеральное удобрение в удобной для использования упаковке. Срок годности не ограничен.
Доломит сырой для металлургической промышленности – применяется для обжига в печах и последующего применения при выплавке стали в конвекторах. Выпускается в виде фракций: 5–20 мм, 20–40 мм, 40–80 мм. Годовой объем производства составляет приблизительно 200 тыс. т. Доломит сырой для металлургической промышленности выпускается по ТУ РБ 300200623.007–2005. Транспортировка сырого доломита осуществляется железнодорожным транспортом полувагонами до 65 т, или самовывозом самосвалами.
Мука известняковая для стекольного производства – применяется в производстве стекла. Данная мука производится по ГОСТ 14050–93. Транспортировка известняковой муки осуществляется железнодорожным транспортом цистернами-цементовозами до 50 т (разгрузка сжатым воздухом), хопперами-цементовозами до 60 т (разгрузка на повышенном пути), или автотранспортом со специальными цистернами.
Пылевидная продукция из доломита выпускается в производственных цехах №5 и №7. Основную производственную базу составляют 11 независимых технологических линий, проектной мощностью до 440 тыс. т в год каждая. Максимальная мощность предприятия по выпуску пылевидных материалов составляет 4,62 млн. т в год.
Финансирование работ по производству доломитовой муки, доставке ее потребителям и внесению в почву производится за счет средств Государственного бюджета. В результате падения платежеспособного спроса на доломитовую муку в республике, и потери рынка сбыта на территории ближнего зарубежья, с 1993 г. объемы производства этой продукции резко упали (с 5,7 млн. т в 1990 г. до 1,5–2,5 млн. т).
На протяжении последнего десятилетия в связи с убыточностью и отсутствием финансовых источников предприятие практически не вкладывало средств в восстановление и реконструкцию производства. Это привело к интенсивному износу основных промышленно-производственных фондов, который достиг 76,7%, износ активной части основных фондов по предприятию составляет 93,6%, а по отдельным видам горнодобывающего и размольного технологического оборудования превысил 100% (буровые станки, экскаваторы, щековые дробилки).
В последние годы поддержание технологического процесса в рабочем состоянии, в технической его части осуществляется, исключительно за счет имевшегося запаса производственных мощностей, когда из 11 технологических линий с большим трудом и затратами удается обеспечивать работу пяти-шести технологических линий. Такое же положение наблюдается и в карьере «Гралево», где из двух единиц горной техники собиралась одна. На современном этапе этот резерв исчерпан. Учитывая степень износа основных промышленных производственных фондов, предприятию остро необходима государственная поддержка, в виде безвозмездного выделения средств инновационного фонда Министерства архитектуры и строительства в сумме 6,8 млрд. р. на приобретение и замену изношенного горного оборудования, используемого при добыче доломитов в карьере «Гралево».
2.1.2 Организационная структура управления
Организационная структура – это совокупность звеньев (отделений, отделов, исполнителей), находящихся во взаимосвязи и соподчиненности, наделенных определенными правами, ответственностью и выполняющих определенные функции управления.
В ОАО «Доломит» – линейно-функциональная структура управления (подробная схема представлена в Приложении 1). Достоинства данного вида структуры:
– улучшение координации в рамках каждой функции;
– стимулирование за счет локализации функции, так как уменьшается дублирование усилий.
Но при данной структуре большая ответственность ложится на высшее руководство (общая цель видна только ему).
Предприятие возглавляет генеральный директор, который организует всю работу предприятия и несет полную ответственность за его состояние и деятельность перед государством и трудовым коллективом. Директор представляет предприятие во всех учреждениях и организациях, распоряжается имуществом предприятия, заключает договора, издает приказы по предприятию, в соответствии с трудовым законодательством принимает и увольняет работников, применяет меры поощрения и налагает взыскания на работников предприятия, открывает в банках счета предприятия. Непосредственно директору подчиняется главный бухгалтер, главный инженер, главный экономист, секретарь, начальник лаборатории и ОТК, специалист по чрезвычайным ситуациям, начальник отдела кадров, а так же заместители директора по различным вопросам, которым в свою очередь подчиняются определенные отделы и цеха. На предприятии имеются 9 цехов:
Цех №2 по производству щебня и отгрузке готовой продукции;
цех №3, ремонтно-строительный;
цех №5 и цех №7 по переработке доломита для производства доломитовых удобрений;
цех №6, занимающийся добычей доломита;
цех №9, занимающийся вскрышей грунта;
паросиловой цех №11 и электросиловой цех №13;
ремонтно-механический цех №14.
На ОАО «Доломит» имеется своя автобаза, маркшейдерский отдел для проведения взрывных работ. Имеются участки по ремонту машин и грузоподъемных механизмов (УРГМ), участок по ремонту горного оборудования (УРГО), участок по ремонту технологического и горного оборудования (УРТГО).
Организационная структура ОАО «Доломит» сложилась в процессе многолетней деятельности и включает в себя отделы, необходимые для функционирования предприятия: от бухгалтерии и отдела кадров, до конструкторского отдела. Имеется так же специалист по гражданской обороне и чрезвычайным ситуациям.
2.2 Анализ технико-экономических показателей работы ОАО «Доломит»
Прежде, чем формировать систему мотивации, применительно к конкретному предприятию, необходимо проанализировать его финансово-хозяйственную деятельность и основные технико-экономические показатели.
2.2.1 Анализ объёма и динамики произведенной и реализованной продукции
Объем производства и объем реализации продукции являются взаимозависимыми показателями. В условиях насыщения рынка не производство определяет объем продаж, а наоборот, возможный объем продаж является основой разработки производственной программы. Предприятие должно производить продукцию в таком объеме, который оно может реализовать. Данные (плановые и фактические) для анализа объема и динамики произведенной продукции взяты за 2007–2009 г. и представлены в таблице 2.1.
Таблица 2.1 – Фактический объем произведенной продукции за 2007–2009 гг. в натуральном и стоимостном выражении
| Показатель | 2007 г. | 2008 г. | 2009 г. |
|
Годовой объем производства в натуральном выражении (N), тыс. т: – пылевидные материалы – щебень и доломит сырой |
2509,4 1076,4 |
2375,1 1376,6 |
2281,0 1793,5 |
| Годовой объем производства в стоимостном выражении (в фактических ценах, ТПд), млн. р. | 44483,0 | 52195,0 | 65102,0 |
| Годовой объем производства в стоимостном выражении (в сопоставимых ценах, ТПi), млн. р | 43425,0 | 47111,0 | 48967,0 |
Следует отметить, что в формах отчетности фактический объем произведенной продукции учитывается в сопоставимых ТП1 (с предыдущим годом) и в действующих ценах ТПд.
В процессе анализа необходимо определить динамику объема произведенной продукции (по сравнению с предыдущим годом): цепные темпы роста и прироста (в процентах), абсолютный прирост ΔТП, абсолютную величину одного процента прироста Δ % 1 по сравнению с предыдущим годом
ΔТП= -
 ,
(2.1)
где
и
– объем произведенной
продукции в
отчетном и
базовом
году соответственно;
Δ
% ТП= ;
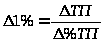 ,
(2.2)
где ∆ТП и ∆%ТП – определяются по сравнению с предыдущим годом.
Для сравнения используем объем произведенной продукции в сопоставимых ценах. Расчеты сведем в таблицу 2.2.
Таблица 2.2 – Анализ динамики произведенной продукции за 2007–2009 гг.
| Показатель | В 2008 г. по сравнению с 2007 г | В 2009 г. по сравнению с 2008 г |
| Темп роста, % | 108,85 | 103,33 |
| Темп прироста (∆%ТП), % | 8,85 | 3,94 |
| Абсолютный прирост (∆ТП), млн. р. | 3686,00 | 1856,00 |
| Абсолютная величина одного процента прироста (Δ % 1), млн. р | 416, 50 | 471,06 |
Анализ динамики произведенной продукции показал, что в 2008 г. объем производства в стоимостном выражении увеличился на 8,85% по сравнению с 2007 годом, а абсолютная величина одного процента прироста составила 416, 5 млн. р. В 2009 г. по сравнению с 2008 г. объем производства увеличился на 3,94%, но абсолютная величина одного процента прироста возросла до 471,06 млн. р. (что в 1,13 раза выше, чем в предыдущем году).
Рост объема произведенной продукции в стоимостном выражении, как в 2008 г., так и в 2009 г., произошел за счет изменения объема произведенной продукции по отдельным ее видам, то есть в то время, как объем производства (в натуральном выражении) пылевидных материалов снизился в 2008 г. по сравнению с 2007 г. на 5,7%, а в 2009 г. по сравнению с 2008 г. – на 3,9%, объем производства щебня и доломита сырого возрос в 2008 г. на 27,9%, а в 2009 г. по сравнению с 2008 г. – на 30,3%.
Так же, вследствие разницы цен на разные виды продукции (на щебень и доломит сырой цены ниже, чем на пылевидные материалы), изменился и их удельный вес в общем объеме произведенной продукции, то есть изменилась структура произведенной продукции. Проанализируем динамику объемов реализованной продукции по сравнению с динамикой произведенной продукции. Анализируемые данные сведем в таблицу 2.3.
Таблица 2.3 – Динамика производства и реализации продукции в сопоставимых ценах
| Год | Объем производства продукции, млн. р. | Темпы роста, % | Объем реализации продукции, млн. р. | Темпы роста, % | ||
| Базисные | Цепные | Базисные | Цепные | |||
| 2007 г. | 43425 | 100,00 | 100,00 | 45003 | 100,00 | 100,00 |
| 2008 г. | 47111 | 108,85 | 108,85 | 46898 | 104,21 | 104,21 |
| 2009 г. | 48967 | 112,76 | 103,93 | 58882 | 130,84 | 125,55 |
Из таблицы 2.3 видно, что если за три года объем производства возрос на 12,76%, то объем реализации возрос на 30,84%. Можно сказать, что темпы роста реализации продукции значительно выше темпов роста производства продукции, что, во-первых, свидетельствует об ограниченности производственных мощностей, а во-вторых, о снижении остатков готовой и нереализованной продукции на складе и увеличении объема не только отгруженной, но и оплаченной продукции. Так же следует отметить, что объем реализованной продукции в стоимостном выражении больше, чем объем произведенной продукции, это можно объяснить тем, были проданы остатки готовой продукции со склада по новым ценам.
2.2.2 Анализ себестоимости произведенной продукции
Важным показателем, характеризующим работу предприятия, является себестоимость продукции. От ее уровня зависят финансовые результаты деятельности предприятия, его финансовое состояние.
Анализ себестоимости продукции обычно начинают с изучения полной себестоимости продукции в целом и по основным элементам затрат.
Данные для анализа затрат на производство продукции за 2007, 2008 и 2009 гг. представлены в таблице 2.4.
Для наглядности так же приведем диаграммы, отражающие структуру затрат на производство продукции фактическую по каждому году.
Поскольку данных для проведения факторного анализа предприятие предоставило нам недостаточно, проанализируем изменения, произошедшие в структуре себестоимости, за три отчетных года. Можно выявить тенденцию увеличения удельного веса материальных затрат, а так же снижению удельного веса затрат на заработную плату и отчисление в фонд социальной защиты, уменьшение удельного веса суммы прочих расходов в общей сумме затрат. Увеличение удельного веса материальных затрат в общей структуре затрат связано с увеличением объемов производства продукции и с изменением её структуры, т.е. на протяжении отчетного периода (2007–2009 гг.) при незначительном уменьшении объемов производства пылевидных материалов (на 5,7% и 3,9% в 2008 и 2009 гг. соответственно), значительно возрос объем добычи и производства щебня и доломита сырого. Как следствие, материальные затраты на добычу доломита сырого и производство щебня необходимого объема значительно выросли, при не таком значительном снижении материальных затрат на производство пылевидных материалов. Так же влияние оказал и рост цен на покупные сырье и материалы (взрывчатые материалы, било, билодержатели, транспортерные ленты, топливо-энергетические ресурсы и др.). Особенно сильно повлияло увеличение цен на топливо-энергетические ресурсы, так как предприятие ОАО «Доломит» относится к числу энергоемких предприятий. Так же значительное влияние на изменение цен на покупные материалы оказало ежегодное увеличение цен на взрывчатые материалы, которые имеют наибольший удельный вес в общей стоимости покупных материалов (см. таблицу 2.5).
Таблица 2.4 – Затраты на производство продукции (фактические) за 2007–2009 гг.
| Элементы затрат | 2007 г. (факт) | Уд. вес | 2008 г. (факт) | Уд. вес | Изменение уд. веса к 2007 г. | 2009 г. (факт) | Уд. вес | Изменение уд. веса к 2008 г. |
|
Полная себестоимость В том числе: переменные расходы постоянные расходы |
41015 24168 16847 |
100,00 58,92 41,08 |
49082 29449 19633 |
100,00 0,59 0,41 |
- +0,08 -0,08 |
62217 37330 24887 |
100,00 0,59 0,41 |
- 0 0 |
|
Материальные затраты Заработная плата Отчисления в фонд социальной защиты Амортизация основных средств Прочие расходы |
24443 8743 3364 1805 2660 |
59,60 21,32 8,20 4,40 6,48 |
31724 9442 3545 1766 2602 |
64,64 19,24 7,22 3,60 5,30 |
+5,04 -2,08 -0,98 -0,80 -1,18 |
41603 11437 4345 2559 2272 |
66,88 18,38 6,98 4,11 3,65 |
+2,24 -0,86 -0,24 +0,51 -1,65 |
Таблица 2.5 – Структура затрат на покупные материалы за 2007–2009 гг. в сопоставимых ценах
| Наименование показателя | 2007 г. | 2008 г. | 2009 г. | |||
| Стоимость, млн. р. | Удельный вес, % | Стоимость, млн. р. | Удельный вес, % | Стоимость, млн. р. | Удельный вес, % | |
|
Материалы всего: В том числе: |
7677,0 |
100,0 |
6571,0 |
100,0 |
9373,0 |
100,0 |
| Лента транспортерная | 120,0 | 1,6 | 117,5 | 1,8 | 136,8 | 1,5 |
| Огнеупоры | 35,1 | 0,5 | 35,7 | 0,5 | 33,3 | 0,4 |
| Било | 1604,0 | 20,9 | 173,9 | 2,6 | 203,5 | 2,2 |
| Билодержатели | 426,8 | 5,6 | 49,4 | 0,8 | 54,1 | 0,6 |
| Прокат черных металлов | 293,7 | 3,8 | 202,0 | 3,1 | 481,1 | 5,1 |
| Резиновые сита | 51,28 | 0,7 | 16,1 | 0,2 | 19,6 | 0,2 |
| Сетка металлическая | 170,0 | 2,2 | 82,5 | 1,3 | 138,4 | 1,5 |
| Зубья ковша | 118,9 | 1,5 | 179,9 | 2,7 | 379,3 | 4,0 |
| Шарошки | 8,5 | 0,1 | 118,2 | 1,8 | 154,5 | 1,6 |
| Изоляционные материалы | 18,0 | 0,2 | 217,3 | 3,3 | 220,0 | 2,3 |
| Взрывчатые материалы | 1953,0 | 25,4 | 2195,9 | 33,4 | 3430,0 | 36,6 |
| Марганцовистое литье | 226,1 | 2,9 | 240,0 | 3,7 | 450,0 | 4,8 |
| Бронзовое литье | 35,2 | 0,5 | 40,0 | 0,6 | 70,0 | 0,7 |
| Металлорежущий и измерительный инструмент | 18,7 | 0,2 | 20,0 | 0,3 | 120,0 | 1,3 |
| Слесарный инструмент | 14,8 | 0,2 | 300,0 | 4,6 | 22,0 | 0,2 |
| Подшипники | 55,3 | 0,7 | 60,0 | 0,9 | 310,0 | 3,3 |
| Электроды | 41,4 | 0,5 | 80,0 | 1,2 | 90,0 | 1,0 |
| Кислород | 49,8 | 0,6 | 50,0 | 0,8 | 60,0 | 0,6 |
| Запчасти к ЭКГ 5А | 386,89 | 5,0 | 400,0 | 6,1 | 450,0 | 4,8 |
| Запчасти к ДЭТ 250, Т 330 | 90,1 | 1,2 | 100,0 | 1,5 | 120,0 | 1,3 |
| Канаты | 188,0 | 2,4 | 190,0 | 2,9 | 200,0 | 2,1 |
| Прочие | 600,5 | 7,8 | 700,0 | 10,7 | 800,0 | 8,5 |
| Затраты всего (без НДС) | 6506,0 | - | 5569,0 | - | 7943,0 |
- |
| Сумма НДС (ставка 18%) | 1171,0 | - | 1002,0 | - | 1430,0 | - |
Как упоминалось выше, значительное влияние на увеличение материальных затрат связано с увеличением платы за топливно-энергетические ресурсы. Динамика их изменения отражена в таблице 2.6.
Таблица 2.6 – Динамика изменения затрат на топливно-энергетические ресурсы за 2007–2009 гг. в сопоставимых ценах
| Показатель | 2007 г., млн. р. | 2008 г., млн. р. | Темп роста 2008 г. к 2009 г | 2009 г., млн. р. | Темп роста к 2008 г. |
| Затраты на ТЭР без НДС | 14208 | 16722 | 118 | 25398 | 152 |
| Сумма НДС (ставка 18%) | 2558 | 3000 | - | 4572 | - |
| Всего: | 16766 | 19722 | 118 | 29970 | 152 |
Как видно из таблицы 2.6, значительное увеличение затрат на ТЭР произошло в 2009 г., именно тогда произошло и значительное увеличение материальных затрат (как следствие и их доли в общей структуре затрат), а так же полной суммы затрат на производство продукции.
Снижение доли заработной платы в общей структуре затрат можно объяснить уменьшением количества работников, а так же все чаще применяемым на предприятии принципом совмещения должностей.
В 2008 г. амортизация уменьшилась в связи с уменьшением остаточной стоимости основных фондов на начало года. Амортизация увеличилась в 2009 г. в связи с пересмотром комиссии способа ее начисления на отдельные виды основных фондов, которые быстро устаревают морально и должны быть быстрее самортизированы, индексацией первоначальной стоимости, так же покупкой новых основных средств (замена пневмотранспорта на механический и на двух технологических линиях в цехе №5).
Основными резервами снижения себестоимости является уменьшение материальных затрат. Так как в силу специфики основных закупаемых материалов (например, взрывчатого вещества, имеющего наибольший удельный вес в затратах на покупное сырье и материалы), новых, более выгодных поставщиков найти трудно, то нужно обратить особое внимание на разработку и внедрение энергосберегающих мероприятий и снижение энергоемкости продукции для уменьшения расходов на топливно-энергетические ресурсы.
2.2.3 Анализ финансовых результатов деятельности предприятия
Финансовые результаты деятельности предприятия характеризуются суммой полученной прибыли и уровнем рентабельности.
Прибыль – это часть чистого дохода предприятия, созданного в процессе производства и реализованного в сфере обращения. Количественно она представляет собой разность между выручкой (после уплаты всех налогов и других отчислений в бюджет и внебюджетные фонды) и полной себестоимостью реализованной продукции.
Прибыль
предприятия
(балансовая
прибыль, Пб)
характеризует
конечный результат
производственно-финансовой
деятельности
предприятия.
Она состоит
из прибыли
(убытков) от
реализации
продукции,
работ и услуг
( ),
операционных
(ОФР) и внереализационных
финансовых
результатов
(ВФР) – доходов
и расходов
 =

 ОФР
ВФР. (2.3)
Чистая прибыль – это прибыль, остающаяся в распоряжении предприятия после уплаты всех налогов, сборов и платежей из балансовой прибыли.
Данные для анализа формирования и структуры балансовой и чистой прибыли предприятия представлены в таблице 2.7.
Таблица 2.7 – Анализ формирования и структуры прибыли предприятия за 2007–2009 гг.
| Факторы формирования прибыли | 2007 г. | 2008 г. | 2009 г. | |||
| Факт, млн. р. |
Уд.вес
в
|
Факт, млн. р. |
Уд.вес
в
|
Факт, млн. р. |
Уд.вес
в
|
|
| Прибыль от реализации | 3742 | 205,60 | 3903 | 285,10 | 6063 | 130,38 |
|
Прибыль (убыток) от операционных доходов и расходов, всего, в т.ч.: Операционные расходы Операционные доходы (за минусом НДС и др. аналогичных платежей) |
-15 1615 1600 |
-0,83 88,74 87,91 |
+112 647 759 |
+8,18 47,26 55,44 |
+190 998 1188 |
+4,08 21,46 25,54 |
|
Прибыль (убыток) от внереализационных доходов и расходов, всего, в т.ч.: Внереализационные расходы Внереализационные доходы (за минусом НДС и др. аналогичных платежей) |
-1907 2002 95 |
-104,78 110,00 5,22 |
-2646 2912 266 |
-193,28 212,71 19,43 |
-1603 1723 120 |
-34,47 37,05 2,58 |
| Балансовая прибыль | 1820 | 100,00 | 1369 | 100,00 | 4650 | 100,00 |
| Чистая прибыль | 834 | 45,82 | 794 | 57,99 | 3372 | 72,52 |
Как видно из таблицы 2.8, балансовая прибыль уменьшилась в 2008 г., несмотря на рост объемов производства, и значительно возросла в 2009 г. Так же следует отметить, что если в 2007 г. и 2008 г. доля прибыли от реализации была 205,6% и 285,1%, а сама прибыль от реализации была значительно уменьшена на сумму оперативных и внереализационных расходов, то в 2009 г. доля прибыли от реализации в балансовой прибыли составила 130,38%, что практически в два раза меньше, чем за предыдущие годы. И тем не менее балансовая прибыль в 2009 г. значительно возросла из-за небольшой, по сравнению с прошлыми годами, долей операционных и внереализационных расходов. Достаточно большая сумма внереализационных расходов связана с покрытием убытков прошлых лет.
Показатели рентабельности характеризуют эффективность работы предприятия в целом и доходность отдельных направлений деятельности. Они более полно, чем прибыль, отражают окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными или использованными ресурсами.
В процессе анализа будут рассматриваться следующие показатели рентабельности продукции:
Рентабельность реализованной продукции (работ, услуг):
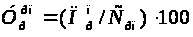 ,
(2.4)
Рентабельность
продаж реализованной
продукции ( )
и рентабельность
продаж (
 ):
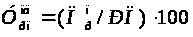 ;
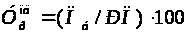 .
(2.5)
Представим данные в таблице 2.8.
Таблица 2.8 – Динамика показателей рентабельности продукции за 2007–2009 гг.
| Показатели рентабельности | 2007 г. | 2008 г. | 2009 г. |
| Рентабельность реализованной продукции | 9,10 | 8,10 | 9,96 |
| Рентабельность продаж реализованной продукции | 8,30 | 7,49 | 9,10 |
| Рентабельность продаж | 4,00 | 2,60 | 6,90 |
Рентабельность предприятия поддерживается примерно на одном и том же уровне, за исключением 2008 г., что связано с тем, что в 2008 г. была выплачена основная сумма задолженности предприятия за электроэнергию, что значительно сократило сумму балансовой прибыли. Рост рентабельности реализованной продукции связан со значительным увеличением объема реализации и не таким сильным, по сравнению с объемом реализации, увеличением себестоимости продукции. Увеличение рентабельности продаж связано с увеличением балансовой прибыли в 2009 г. за счет увеличения прибыли от реализации и снижению доли операционных и внереализационных доходов предприятия.
2.2.4 Анализ численности и профессионально-квалификационного состава работников ОАО «Доломит»
От того, насколько предприятие обеспечено необходимыми кадрами, зависит и своевременность производства продукции, и степень использования различных ресурсов предприятия. Так же данные о профессионально-квалификационном составе и уровне образования персонала важны для разработки системы мотивации.
Данные по численности и профессионально-квалификационному составу представлены в таблице 2.9.
Таблица 2.9 – Численность и уровень образования работников на конец отчетного года
| Наименование показателя | Списочная численность работников на конец отчетного года, чел. | |||||
| 2007 г. | Доля в общей численности, % | 2008 г. | Доля в общей численности, % | 2009 г. | Доля в общей численности, % | |
| Всего работников, в том числе имеют: | 1237 | 100,0 | 1242 | 100,0 | 1225 | 100,0 |
| Высшее образование | 127 | 10,3 | 138 | 11,1 | 141 | 11,5 |
| Среднее специальное | 263 | 21,3 | 273 | 22,0 | 267 | 21,8 |
| Профессионально-техническое | 390 | 31,5 | 374 | 30,1 | 390 | 31,8 |
| Общее среднее | 392 | 31,6 | 417 | 33,6 | 401 | 32,7 |
| Общее базовое | 65 | 5,3 | 40 | 3,2 | 26 | 2,2 |
| Из общей численности имеют возраст, лет: | ||||||
| 18–24 | 119 | 9,6 | 124 | 10,0 | 130 | 10,6 |
| 25–29 | 132 | 10,7 | 132 | 10,6 | 141 | 11,5 |
| 30 | 23 | 1,8 | 30 | 2,4 | 30 | 2,4 |
| 31 | 23 | 1,8 | 20 | 1,6 | 30 | 2,4 |
| 32–39 | 162 | 13,1 | 171 | 13,8 | 173 | 14,1 |
| 40–49 | 400 | 32,3 | 336 | 27,0 | 312 | 25,5 |
| 50–54 | 226 | 18,3 | 264 | 21,3 | 238 | 19,4 |
| 55–59 | 134 | 10,8 | 136 | 11,0 | 137 | 11,2 |
| 60 лет и старше | 18 | 1,6 | 29 | 2,3 | 34 | 2,8 |
Как видно из таблицы 2.9, на протяжении трех лет основную массу персонала составляют работники со средним специальным и общим средним образованием (это связано с большой долей рабочих в общем объеме персонала, см. таблицу 2.10). Что касается возрастного состава, то это в основном люди 40–49 лет, как правило, это опытные специалисты и рабочие, проработавшие на предприятии свыше 10 лет. Однако наблюдается тенденция роста персонала возрастом до 30 лет, что связано с выходом на пенсию прежних работников. Так же растет доля работников с высшим образованием. В 2009 г. численность работников значительно уменьшилась по сравнению с предыдущими годами, это связано с тем, что на предприятии в связи с кризисом стали больше практиковать совмещение должностей.
Для характеристики движения рабочей силы целесообразно посчитать такие коэффициенты, как коэффициент оборота по приему рабочих (Кпр) и коэффициент оборота по выбытию (Квыб), рассчитывающиеся как отношение принятых и уволенных соответственно работников к среднесписочной численности персонала. За 2007 г. выбыло 48 работников, было принято 53 чел. За 2008 г. уволились 62 работника, было принято 67 работников, за 2009 г. уволились 85 работников, было принято 68 чел. Тогда по годам коэффициенты составят:
Кпр2007=53/1237=0,043; Квыб2007=48/1237=0,039;
Кпр2008=67/1242=0,054; Квыб2007=62/1242=0,05;
Кпр2009=68/1225=0,056; Квыб2007=85/1225=0,069.
Как видно, на предприятии небольшая текучесть кадров, это связано с тем, что само предприятие находится в г.п. Руба и на нем работает большинство местных жителей, которые