Организация управления налогообложением в условиях рынка (на примере ГНИ Октябрьского района г. Орска)
Ставки налога на прибыль составляют не свыше двадцати двух процентов, а для предприятий по прибыли, полученной от посреднических операций и сделок, бирж, брокерских контор, банков, других кредитных организаций и страховщиков по ставкам в размере не свыше тридцати процентов.
Ставка налога на прибыль, зачисляемого в федеральный бюджет, устанавливается в размере восьми процентов для банков, предоставляющих не менее пяти десятков общей суммы кредитов крестьянским (фермерским) хозяйствам, колхозам, совхозам и другим сельскохозяйственным предприятиям, производящим или перерабатывающим сельскохозяйственную продукцию, а также малым предприятиям ( за исключением малых предприятий, осуществляющих снабженческо-сбытовую, торговую, закупочную и посредническую деятельность).
3) Налоги, служащие источниками образования дорожных фондов.
К ним относятся следующие налоги:
налог на реализацию горюче-смазочных материалов;
налог на пользователей автомобильных дорог;
налог с владельцев транспортных средств;
налог на приобретение автотранспортных средств.
1. Порядок исчисления и уплаты налога на реализацию горюче-смазочных материалов.
Плательщиками этого налога являются юридические лица (предприятия, учреждения, организации, объединения).
Объектом налогообложения для организаций-изготовителей горюче-смазочных материалов является оборот по реализации горюче-смазочных материалов, исходя из фактических цен реализации (включая акцизы), без налога на добавленную стоимость.
Организации, передающие сырьё для переработки его в горюче-смазочные материалы, уплачивают налог, исходя из фактических цен реализации этих горюче-смазочных материалов, без НДС.
Для организаций, которые определяют реализацию по отгрузке товаров, датой совершения оборота считается день их отгрузки и предъявления покупателям расчётных документов. Налог уплачивается по ставкам двадцати пяти процентов.
2. Порядок исчисления и уплаты налога на пользователей автомобильных дорог.
Налог уплачивают предприятия, организации, учреждения являющиеся юридическими лицами по законодательству РФ, включая созданные на территории РФ предприятия с иностранными инвестициями.
Объектом налогообложения являются выручка, полученная от реализации продукции (работ, услуг) и суммы разницы между продажной и покупной ценами товаров, реализованных в результате заготовительной, снабженческо-сбытовой и торговой деятельности.
Ставки налога устанавливаются в размере:
а) процента от выручки, полученной от реализации продукции (работ, услуг);
б) процента от суммы разницы между продажной и покупной ценами товаров, реализованных в результате заготовительной, снабженческо-сбытовой и торговой деятельности.
Средства налога зачисляются:
в Федеральный дорожный фонд РФ по ставке 1,25%;
в территориальные дорожные фонды по ставке также 1,25%.
3. Порядок исчисления и уплаты налога с владельцев транспортных средств.
Налог с владельцев транспортных средств ежегодно уплачивают юридические лица (предприятия, организации, учреждения) имеющие транспортные средства (автомобили, мотоциклы, автобусы) и другие самоходные машины и механизмы на пневмоходу, в следующих размерах (с каждой лошадиной силы), табл. 1.2.
- Таблица 1.2.
Ставки налога с владельца транспортных средств
| Наименование объектов обложения | Размер годового налога |
|
1. Автомобили легковые с мощностью двигателя: - до 100 л.с. (до 73,55 кВт) включительно - свыше 100 л.с. (свыше 73,55 кВт) |
50 коп. 1 руб. 30 коп. |
| 2. Мотоциклы и мотороллеры | 30 коп. |
| 3. Автобусы | 2 руб. |
|
4. Грузовые автомобили и тракторы с мощностью двигателя: - до 100 л.с. (до 73,55кВт) включительно - свыше 100 до 150 л.с. (свыше 73,55 кВт до 110 кВт) - свыше 150 до 200 л.с. (свыше 110 кВт до 147 кВт) - свыше 200 до 250 л.с. (свыше 147 кВт до 183,9 кВт) - свыше 250 л.с. (свыше 183,9 кВт) |
2 руб. 4 руб. 4 руб. 80 коп. 5 руб. 20 коп. 7 руб. 15 коп. |
| 5. Другие самоходные машины и механизмы на пневмоходу (кроме зерноуборочных и др. Специальных сельскохозяйственных комбайнов) | 2 руб. |
Налог с владельца транспортных средств полностью зачисляется в территориальные дорожные фонды.
4. Порядок исчисления и уплаты налога на приобретение автотранспортных средств.
Плательщиками этого налога являются юридические лица (предприятия, учреждения, организации), приобретающие автотранспортные средства путём купли-продажи, мены, лизинга и взносов в уставной капитал.
Налог исчисляется от продажной цены автомобиля (без НДС, акциза) по следующим ставкам:
грузовые автомобили, пикапы и легковые фургоны, автобусы, специальные автомобили и легковые автомобили - по ставке двадцати процентов;
прицепы и полуприцепы - по ставке десяти прицепов.
Налог на приобретение автотранспортных средств полностью зачисляется в территориальные дорожные фонды.
4) Акцизы на отдельные группы и виды товаров.
Плательщиками акцизов являются:
а) по подакцизным товарам, производимым на территории РФ (за исключением производимых из давальческого сырья), производящие и реализующие их предприятия, учреждения и организации, являющиеся юридическими лицами, их филиалы и другие обособленные подразделения, имеющие отдельный баланс и расчётный счёт, иностранные юридические лица, международные организации, филиалы и др. Обособленные подразделения иностранных юридических лиц, созданные на территории РФ;
б) по подакцизным товарам, производимым из давальческого сырья (сырьё, материалы, продукция, передаваемые их владельцам без оплаты другим для переработки (доработки), включая разлив) на территории РФ, - производящие их организации.
Объектами налогообложения являются:
а) для организаций, производящих и реализующих подакцизные товары, за исключением товаров из давальческого сырья;
б) для организаций, производящих подакцизные товары из давальческого сырья.
Стоимость этих товаров определяется исходя из применяемых в данной организации максимальных отпускных цен с учётом акциза.
Ставки акцизов по подакцизным товарам производимым на территории РФ, являются едиными на всей территории РФ и установлены в следующих размерах (табл. 1.3.).
- Таблица 1.3.
Ставки акцизов по подакцизным товарам, производимыми на территории РФ.
Наименование товаров и продукции |
Размеры ставки акцизов (в %-ах к стоимости товаров по отпускным ценам с учётом акцизов) |
| 1. Спирт этиловый, вырабатываемый из всех видов сырья, за исключением пищевого сырья | 60 |
| 2. Спирт этиловый, вырабатываемый из пищевого сырья | 80 |
| 3. Спирт питьевой | 90 |
| 4. Водка, спирт винный, ликероводочные изделия крепостью свыше 28 % | 85 |
| 5. Ликероводочные изделия крепостью до 28% (включительно) | 80 |
| 6. Коньяк (бренди и др. Коньячные напитки) | 55 |
| 7.Шампанское (вино игристое) | 45 |
| 8. Вино натуральное | 20 |
| 9. Пиво | 15 |
| 10. Табачные изделия (сигареты, сигары, папиросы) | 20 |
| 11. Ювелирные изделия | 30 |
| 12. Бензин автомобильный | 20 |
| 13. Легковые автомобили | 5 |
5) Отчисления на воспроизводство минерально-сырьевой базы.
Плательщиками отчислений являются пользователи недр (субъекты предпринимательской деятельности независимо от форм собственности, в том числе юридические лица, если законодательством РФ и законодательством субъектов РФ они наделены правом заниматься соответствующим видом деятельности при пользовании недрами), осуществляющие добычу полезных ископаемых, разведанных за счёт государственных средств.
Налогооблагаемой базой по отчислениям является стоимость первого товарного продукта, полученного и реализованного из фактически добытых полезных ископаемых.
Ставки отчислений установлены Федеральным законом от 30 декабря 1995 года (табл. 1.4.).
6) Плата за право на пользование недрами.
Платежи за право на пользование недрами включают платежи за право на поиски и оценку месторождений полезных ископаемых, их разведку, разработку, за право на использование отходов горнодобывающих и перерабатывающих производств, а так же платежи за право строительства и эксплуатации подземных сооружений, не связанных с добычей полезных ископаемых.
- Таблица 1.4.
Ставки отчислений на воспроизводство минерально-сырьевой базы
Виды и группы полезных ископаемых |
В процентах от стоимости первого товарного продукта, полученного и реализованного из фактически добытых полезных ископаемых |
| 1. Нефть, газы и конденсат | 10,0 |
| 2. Уголь | 5,0 |
| 3. Торф | 3,0 |
| 4. Радиоактивное сырьё | 3,0 |
| 5. Железные и хромовые руды | 3,7 |
| 6. Цветные и редкие металлы | 8,2 |
| 7. Благородные металлы | 7,8 |
| 8. Алмазы, пьезооптическое, высокочистое кварцевое и камнесамоцветное сырьё | 3,5 |
| 9.Апатиты и фосфориты | 3,1 |
| 10. Калийные соли | 1,7 |
| 11. Другие полезные ископаемые, включая подземные воды | 5,0 |
Регулярные платежи определяются как доля от стоимости добытого минерального сырья с учётом погашаемых в недрах запасов полезных ископаемых и включается в себестоимость его добычи. Количество погашенных в недрах запасов полезных ископаемых определяется как сумма добытых и потерянных в недрах, (табл. 1.5.).
- Таблица 1.5.
Предельные уровни регулируемых платежей
за право на добычу полезных ископаемых
Наименование полезных ископаемых |
Уровни платежей в процентах от стоимости добытого минерального сырья |
| 1. Нефть, конденсат и природный газ | 6-16 |
| 2. Уголь, горючие сланцы и торф | 3-6 |
| 3. Чёрные металлы (железо, марганец, хром и ванадий) | 1-5 |
| 4. Цветные и редкие металлы (медь, свинец, цинк, никель, титан и др.) | 2-6 |
| 5. Рассеянные элементы | 4-6 |
| 6. Благородные металлы (золото, платиноиды и серебро) | 4-10 |
| 7. Алмазы и драгоценные камни | 4-8 |
| 8. Радиоактивное сырьё | 2-6 |
| 9. Горно-химическое сырьё (апатит, фосфорит, поваренная, калийные, борные и каменные соли, йод, бром, рассолы и др.) | 1-5 |
| 10. Подземные пресные воды | 2-8 |
| 11. Нерудные строительные материалы (цементное сырьё, гипс, мел, пески строительные, гравий и др.) | 2-4 |
К региональным налогам относятся:
1) Налог на имущество предприятий.
Плательщики налога являются:
предприятия, учреждения и организации, в том числе с иностранными инвестициями считающиеся юридическими лицами;
филиалы и другие аналогичные подразделения указанных предприятий, учреждений, организаций, имеющие отдельный баланс и расчётный счёт;
компании, фирмы, любые другие организации (включая полные товарищества) образованные в соответствии с законодательством иностранных государств, имеющие имущество на территории РФ.
Объектом налогообложения являются основные средства, нематериальные активы, запасы и затраты, находящиеся на балансе плательщика. Основные средства, нематериальные активы, малоценные и быстроизнашивающиеся предметы для целей налогообложения учитываются по остаточной стоимости.
Ставки налога - предельный размер налоговой ставки на имущество предприятия не может превышать двух процентов от налогооблагаемой базы.
Конкретные ставки налога на имущество предприятий, определяемые в зависимости от видов деятельности предприятий устанавливаются законодательными органами субъектов РФ.
2) Сбор на нужды образовательных учреждений.
Плательщиками сбора являются предприятия, учреждения и организации всех организационно-правовых форм, включая филиалы предприятий и организаций, осуществляющие свою деятельность на территории города, района.
Ставка сбора составляет один процент от дохода оплаты труда, начисленного по всем основаниям. При исчислении сбора на нужды образовательных учреждений объектом налогообложения является фонд оплаты труда, включая все начисленные предприятием, организацией и учреждением сумму оплаты труда независимо от источников финансирования.
К местным налогам относятся:
1) Налог на рекламу.
Плательщиками налога на рекламу являются следующие рекламодатели - расположенные на территории города, организации, независимо от форм собственности, имеющие согласно законодательства РФ статус юридических лиц их филиалы и др. Аналогичные подразделения организаций, имеющие отдельный баланс, расчётный счёт или иной счёт.
Объектом налогообложения является стоимость услуг по изготовлению и распространению рекламы собственной продукции (работ, услуг), включая работы, осуществляемые хозспособом.
Ставка налога на рекламу составляет пять процентов от стоимости (величины фактических затрат) рекламных работ и услуг у рекламодателя.
2) Налог на содержание жилищного фонда и объектов социально-культурной сферы.
Плательщики налога являются расположенные на территории города Орска предприятия и организации, являющиеся юридическими лицами, осуществляющие предпринимательскую деятельность.
Объектом налогообложения является объём реализации (работ, услуг). Под объёмом реализации продукции (работ, услуг) понимается выручка (валовой доход) от реализации продукции (работ, услуг), определяемая исходя из отпускных цен без НДС; налога на реализацию горюче-смазочных материалов и акцизов.
Ставка налога составляет одну целую пять десятых процентов от объёма реализации продукции (работ, услуг), произведённой юридическими лицами.
3) Лицензионный сбор за право торговли винно-водочными изделиями; товарами, облагаемые акцизами.
Субъектами лицензирования являются все действующие предприятия торговли, независимо от форм собственности, реализующие продовольственные и непродовольственные товары, предприятия торговли, изменившие форму собственности, но сохранившие специализацию предприятия общего питания и мелкорозничной торговой сети, включая развозную, разносную и лоточную торговлю.
Предприятия, организации обладающие статусом юридического лица, желающие организовать торговлю в нескольких оборудованных местах - приобретают лицензию на каждую точку (магазин и т.д.) за соответствующую установленную плату.
Размер платы за лицензию на торговлю товарами, облагаемые акцизами, установлена в размере одной второй процента от объявленных объёмов реализации, но не менее: с юридических лиц пятидесяти установленных законом размеров минимальной оплаты труда в год.
4) Сбор за право торговли.
Плательщиками налога являются предприятия общественного питания и производственные предприятия города, торгующие собственной продукцией, а также юридические лица торгующие на рынках.
Администрация рынков уплачивает сбор за право торговли каждый месяц из расчёта пятнадцати процентов от валового сбора за оказанные услуги за прошедший месяц.
5) Целевой сбор на содержание милиции.
Плательщиками сбора являются расположенные на территории города Орска предприятия и организации, являющиеся юридическими лицами, осуществляющие предпринимательскую деятельность, филиалы и другие аналогичные подразделения предприятий и организаций.
Ставка условного сбора в год на содержание милиции устанавливается в объёме одного процента от годового фонда заработной платы, рассчитанного исходя из установленного законом размера минимальной месячной оплаты труда.
Объектом налогообложения является годовой фонд заработной платы, рассчитанный исходя из установленного законодательством размера минимальной месячной оплаты труда (без уральского коэффициента) и среднесписочной численности работников, занятых в основной деятельности (кроме филиалов и подразделений, расположенных вне города Орска).
6) Сбор на уборку территории города.
Плательщиками сбора являются расположенные на территории города Орска предприятия и организации, являющиеся юридическими лицами по законодательству РФ, осуществляющие предпринимательскую деятельность, а также иностранные юридические лица, филиалы и другие аналогичные подразделения предприятий и организаций.
Ставка этого сбора составляет две пятых установленной законодательством минимальной оплаты труда в месяц за каждого работника, занятого в основной деятельности.
Объектом налогообложения является годовой фонд заработной платы, рассчитанный исходя из установленного законодательством размера минимальной месячной оплаты труда (без уральского коэффициента) и среднесписочной численности работников, занятых в основной деятельности.
Можно отметить, что среди федеральных налогов основным по величине является НДС, налог на прибыль предприятий, акцизные сборы. Ощутимый вклад в государственный бюджет стал вносить налог с имущества, переходящего в порядке наследования и дарения.
Для формирования доходной части республиканских бюджетов субъектов федерации определяющее значение имеет налог на имущество предприятий.
В совокупности местных налогов весомая роль принадлежит сбору за право торговли, целевым сборам с населения и предприятий на содержание милиции, на поддержание и развитие системы образования, на обустройство городов и населённых пунктов.
Глава 2. Анализ организации системы налогообложения юридических лиц в ГНИ октябрьского района г. Орска.
2.1. Организационная структура, задачи и функции ГНИ.
Согласно штатной численности и структуре районной налоговой инспекции в её состав входят начальник, заместители начальника, начальники отделов, главные государственные налоговые инспекторы, государственные налоговые инспекторы, работники бухгалтерии и вспомогательного аппарата. Начальник инспекции, его заместитель и начальники отделов назначаются и освобождаются от должности начальником вышестоящей налоговой инспекции. Приём и увольнение на работу других сотрудников районной налоговой инспекции производится её начальником. Он несёт персональную ответственность за подбор и расстановку кадров, повышение их квалификации. Вновь принятые работники представляются к классному чину инспектора налоговой службы III ранга при наличии высшего или среднего специального образования и стажа работы в налоговых органах не менее одного года. В отдельных случаях за примерное исполнение служебных обязанностей и высокие показатели в работе начальник вышестоящей налоговой инспекции вправе присвоить классный чин и до истечения этого срока. Районная налоговая инспекция является юридическим лицом имеет свой текущий счёт и печать.
Структура и штатные расписания районной налоговой инспекции утверждается руководителем этого органа в пределах установленного им фонда оплаты труда.
Основным структурным элементом государственной налоговой инспекции являются отделы. В зависимости от направления деятельности и видов налогов, по которым они осуществляют контроль, имеются отделы по налогообложению доходов (прибыли) юридических лиц: муниципальных предприятий, потребительской кооперации, кооперативных и общественных организаций и т.д.; отдел налогообложения агропромышленного комплекса, природных ресурсов и земельного налога; отдел налогообложения физических лиц; отдел косвенных налогов; отдел местных и прочих налогов и сборов. Кроме этого функционируют отделы кадров, контроля, финансового обеспечения, юридический, хозяйственный и др..
Структура ГНИ по Октябрьскому району г. Орска видна из схемы 2.1., а также из приложения 1.
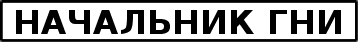





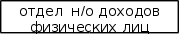

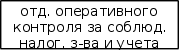
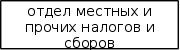
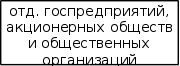
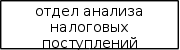
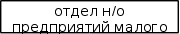
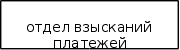
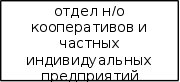
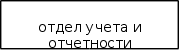
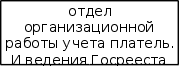
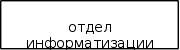


Главной задачей районной государственной налоговой инспекции является непосредственный контроль за исполнением налогового законодательства всеми физическими и юридическими лицами на обслуживаемой территории. В соответствии с Положением о Государственной налоговой инспекции РФ они обеспечивают своевременный и полный учёт плательщиков налогов и других обязательных платежей, правильность начисления платежей гражданам РФ, иностранным гражданам и лицам без гражданства, а также поступление этих платежей в бюджет.
Общность задач, стоящих перед структурными подразделениями по контролю за уплатой конкретных видов налогов и сборов, находит своё отражение в положениях о соответствующих отделах. Рассмотрим положение отдела на примере отдела налогообложения прибыли госпредприятий и акционерных обществ.
В этих нормативных документах содержаться общие требования, определяющие место отдела в структуре госналогинспекции, его полномочия, принципы организации работы, процедуры ликвидации и реорганизации, другие вопросы, входящие в компетенцию этого структурного подразделения.
На основании положений об отделах разрабатываются и утверждаются начальником госналогинспекции функциональные обязанности и должностные обязанности сотрудников.
Государственная налоговая инспекция по Октябрьскому району выполняет следующие основные функции:
осуществляет контроль за соблюдением законодательства о налогах
и других платежах в бюджет;
обеспечивает своевременный и полный учёт плательщиков налогов и других платежей в бюджет, правильность исчисления платежей гражданам РФ, иностранным гражданам и лицам без гражданства, а также поступление этих платежей в соответствующий бюджет;
контролируют своевременность представления плательщиками бухгалтерских отчётов и балансов, налоговых расчётов, отчётов, деклараций и других документов, связанных с исчислением и уплатой платежей в бюджет, а также проверяют достоверность этих документов в части правильности определения прибыли, дохода, иных объектов обложения и исчисления налогов и других платежей в бюджет;
осуществляют возврат излишне взысканных и уплаченных налогов и других обязательных платежей в бюджет через банки и иные финансово-кредитные учреждения;
осуществляют свою контрольную работу во взаимодействии с соответствующими органами исполнительной власти, правоохранительными и финансовыми органами, банками;
передают правоохранительным органам материалы по фактам нарушений за которые предусмотрена уголовная ответственность;
предъявляют в суд и арбитражный суд иски:
о ликвидации предприятия любой организации правовой формы по основаниям, установленным законодательством РФ, о признании регистрации предприятия недействительной в случаях нарушения установленного порядка создания предприятия или несоответствия учредительных документов требованиям законодательства и взыскании доходов, полученных в этих случаях;
о признании сделок недействительными и взыскании в доход государства всего полученного по таким сделкам;
о взыскании неосновательно приобретённого не по сделке, а в результате других незаконных действий;
обеспечивают правильность применения финансовых санкций, предусмотренных законодательством РФ и республики в её составе за нарушение обязательств перед бюджетом, административных штрафов за эти нарушения, допущенные должностными лицами предприятий, учреждений, организаций и гражданами, и своевременность взыскания средств по ним;
производят осмотр, фиксацию содержания и изъятия у предприятий, учреждений и организаций документов, свидетельствующих о сокрытии (занижении) прибыли (доходе) или иных объектов от налогообложения.
Основанием для изъятия соответствующих документов является письменное мотивированное постановление должностного лица налоговой инспекции;
осуществляют работу по учёту, оценке и реализации конфискованного, бесхозяйного имущества, перешедшего по праву наследования к государству, и кладов;
получают от предприятий, учреждений, организаций, финансовых органов и банков документы, на основании которых ведут оперативно бухгалтерский учёт (по каждому плательщику и виду платежа) сумм налогов и других платежей, подлежащих уплате и фактически поступающих в бюджет, а также сумм финансовых санкций и административных штрафов;
приостанавливают операции предприятий, учреждений, организаций и граждан по расчётным и другим счетам в банках и иных финансово-кредитных учреждениях в случаях непредставления (или отказа представить) государственной налоговой инспекции и их должностным лицам бухгалтерских отчётов, балансов, расчётов, деклараций и других документов, связанных с исчислением и уплатой налогов и иных обязательных платежей в бюджет;
составляют, анализируют и представляют вышестоящим государственным налоговым органам установленную отчётность, а районным и городским финансовым органам - ежемесячные сведения о фактически поступивших суммах налогов и других платежей в бюджет;
осуществляют работу по подбору и расстановке кадров и проводят мероприятия по повышению их квалификации;
ведут делопроизводство, учёт поступающей корреспонденции и бланков документов строгой отчётности;
рассматривают заявления, предложения, жалобы граждан, предприятий, учреждений и организаций по вопросам налогообложения и жалобы на действия должностных лиц государственных налоговых инспекций;
привлекают в соответствии с действующим законодательством к дисциплинарной ответственности должностных лиц государственной налоговой инспекции за нарушения, допущенные ими в работе, если за эти нарушения не предусмотрена административная или уголовная ответственность.
Сложившаяся системно-структурная схема налоговых органов, к сожалению, всё меньше и меньше отвечает современным требованиям. Переход к рыночным отношениям потребовал радикальных перемен в налоговом законодательстве и создания такой модели налоговой службы, которая могла бы реально контролировать правильность исчисления, полноту и своевременность внесения в государственный бюджет налогов и других обязательных платежей. И поэтому всё более очевидной становится необходимость модификации организационной структуры налоговых органов.
Специалисты центрального аппарата Государственной налоговой службы с участием представителей Международного валютного фонда и Всемирного банка завершили подготовку пилотного проекта модернизации налоговой службы России. Его реализация позволит осуществить коренную перестройку организационной схемы налоговых органов и тем самым создать инфраструктуру, необходимую уже сегодня для работы с возрастающим числом налогоплательщиков.
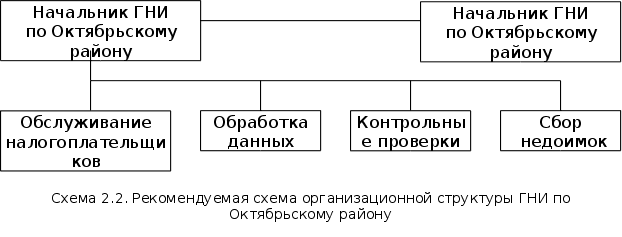
В рамках осуществления проекта предполагается внедрить концепцию самоначисления налогов, при которой налогоплательщик будет определять причитающиеся с него налоговые суммы без вмешательства сотрудников налоговых органов, а налоговая инспекция принимать произведённый налогоплательщиком расчёт на условиях его последующей проверки, будет изменена организационная структура районной налоговой инспекции. На смену отраслевым отделам, ведающим контролем за соблюдением законодательства о конкретных видах налогов придёт иная специализация. В налоговых инспекциях по району будут созданы подразделения по обслуживанию налогоплательщиков, электронной обработке данных, контрольных проверок и сбора недоимок согласно представленной схеме 2.2.
Подразделения обслуживания налогоплательщиков будет готовить и периодически проводить семинары налогоплательщиков, своевременно информируя об изменениях в их обязанностях в области налогообложения, на его сотрудников будет возлагаться подготовка информационных материалов и руководств по налоговым вопросам, дача консультаций и разъяснений. В этом же подразделении будет осуществляться постановка на налоговый учёт и присвоение налогоплательщику единого идентификационного номера.
Подразделение обработке данных будет отвечать за ввод информации из налоговых деклараций и иных документов и её обработку.
Ответственность за проведение документальных проверок предполагается возложить на подразделение контрольных проверок. Отбор налогоплательщиков для проверки будет производиться компьютерной программой по совокупности критериев, позволяющих определить вероятных нарушителей налогового законодательства, а также при получении информации об уклонении от уплаты налога из других источников.
Подразделение сбора недоимок будет проводить непосредственную работу с нарушителями налоговой дисциплины и осуществлять взыскания сокрытых от налогообложения сумм.
Успешная реализация проекта предусматривает задачи переподготовки персонала налоговых органов разработки и внедрения новых технологий для создаваемых подразделений, полной компьютеризации процесса сбора и обработки налоговых деклараций и платежей.
Внедрение данного проекта в жизнь сделает систему налогообложения более корректной и справедливой по отношению к налогоплательщикам, повысит уровень их обслуживания и снизит затраты на обеспечение налоговой дисциплины.
2.2 Планирование как основа деятельности ГНИ.
Обоснованные цели являются важнейшими компонентами эффективного планирования, но они не обеспечивают полностью адекватных ориентиров для принятия решения и поведения. Цель устанавливает, что организация хочет достичь и когда она хочет получить желаемый результат. Работники, ответственные за достижение целей, движимые даже наилучшими намерениями, могут легко выбрать такой образ действий или вести себя таким образом, что фактически не обеспечит достижение целей. Чтобы избежать подобной дезориентации и неправильного толкования, руководство должно разрабатывать дополнительные планы и конкретные указания по обеспечению целей и наладить процесс реализации стратегического плана.
Основной задачей этих директив является ориентация будущих решений и поведения на реализацию альтернатив, которые, по мнению руководства, являются благоприятными для достижения общей цели.
Как и для многих организаций планирование для ГНИ имеет очень большое значение для осуществления деятельности и для достижения целей организации.
Поэтому ГНИ занимается планированием своей деятельности, составляют как долгосрочные, так и краткосрочные планы.
В ГНИ Октябрьского района составляют следующие виды планов:
Квартальные планы отделов и секторов ГНИ и информации по их выполнению;
планы мероприятий по выполнению Указов Президентов;
планы графиков проверок предприятий по соблюдению налогового законодательства;
планируют суммы налогов и платежей, которые должны перечислять предприятия в бюджеты различных уровней (бюджетные назначения).
Рассмотрим содержание каждого из этих видов планов:
1. В Квартальные планы входят мероприятия, которые необходимо выполнить за определённый квартал, срок исполнения, кто является ответственным за проведение каждого мероприятия.
Рассмотрим план работы на IV квартал 1997 года.
Этот план оформляется в виде таблицы 2.1. Напротив каждого пункта плана работы ставится срок исполнения - это может быть конкретное число и месяц или сколько раз необходимо провести эту работу за квартал и т.д. Затем также напротив каждого срока исполнения ставится, кто является ответственным: конкретная фамилия инспектора или количество инспекторов.
Этот план работы ГНИ на квартал необходим, так как приводит к своевременному выполнению каждым инспектором необходимой работы и при общих усилиях ведёт к выполнению общей главной цели организации.
- Таблица 2.1.
Квартальные планы отделов и секторов ГНИ по Октябрьскому району и информации по их выполнению
План работы на IV квартал 1997 г.
| № п.п | Наименование | Срок исполнения | Ответственный |
| 1 | 2 | 3 | 4 |
| I. Контроль исполнения налогового законодательства налогоплательщиками | |||
| 1. | Провести документальные проверки соблюдения налогового законодательства | Согласно графика | Инспектора |
| 2. | Контроль за поступлением сумм по актам документальных проверок | Постоянно | Инспектора |
| 3. | Проведение встречных проверок по запросам других ГНИ | По мере получения запроса | Инспектора |
| 4. | Подготовка материалов документальных проверок вопросы состояния платёжной дисциплины |
Еженедельно Среда |
Белова Л.Г. Инспектора |
| 5. | Отражать в актах документальных проверок вопросы состояния платёжной дисциплины | Согласно утверждённого перечня | Инспектора |
| 6. | При проверках выявлять дополнительные счета предприятий не указанных в документах представленных в ГНИ | Постоянно |
Белова Л.Г. Инспектора |
| 7. | Проводить массовые проверки соблюдения законодательства об оплате труда | При проведении документальных проверок | Инспектора |
| 8. | Проводить работу по выявлению оптовых поставщиков алкогольной продукции | При проведении документальных проверок | Инспектора |
- Продолжение таблицы 2.1.
| 1 | 2 | 3 | 4 |
| 9. | Работа с письмами, жалобами, заявлениями налогоплательщиков | По мере их получения | Белова Л.Г. |
| 10. | Проведение проверок по заданиям ГНИ области и ГНИ по г. Орску | По мере получения заданий | Инспектора |
| II. Подготовка государственной отчётности | |||
| 1. | Составить отчёт по Ф 2-н срочная | до 1 (ежемесячно) | Белова Л.Г. |
| 2. | Составить отчёт по Ф 2-н квартальная | до 1 (ежемесячно) | Белова Л.Г. |
| 3. | Подготовить пояснительную записку к отчёту 2-н квартальная | до 4 | Белова Л.Г. |
| III. Разъяснение налогового законодательства среди налогоплательщиков | |||
| 1. | Индивидуальные консультации налогоплательщиков | В соответствии с регламентом |
Белова Л.Г. Инспектора |
| 2. | Подготовка письменных разъяснений в налоговом законодательстве | При получении запросов | Белова Л.Г. |
| 3. | Выступить в СМИ по изменениям в налоговом законодательстве | сентябрь | Белова Л.Г. |
| IV. Работа с кадрами отдела | |||
| 1. | Аппаратные совещания при начальнике отдела | еженедельно пятница | Белова Л.Г. |
| 2. | Экономическая учёба в отделе | 2.4. пятница месяца | Белова Л.Г. |
| 3. | Проведение перепроверок за работой специалистов отдела | 1 раз в квартал | Белова Л.Г. |
| 4. | Проведение учебных проверок с вновь принятыми специалистами |
Калинина О.И. Князева И.В. |
|
2. Рассмотрим планы работы мероприятий по выполнению Указов Президента на примере составленного плана мероприятий направленных на поступление в 1997 г.