Разработка бизнес-плана автотранспортного предприятия
 руб
(20)
Где
 Коэффициент
учитывающий
надбавки, доплаты
и премии
 7598183*0,22=1671600Руб.
Годовой фонд заработной платы определяется по формуле:
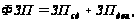 руб
(21)
 7598183+1671600=9269783Руб,
Сдельный фонд заработной платы одного водителя определим по формуле:
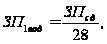 руб
(22)
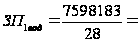 271364Руб
Расчетные данные приведены в следующей таблице 4.
Таблица 4. Показатели по труду и заработной плате для работников АТП
| Показатель | Значение показателя |
| Годовой фонд рабочего времени одного водителя, руб | 214 |
| Сдельные расценки, установленные за тонну перевезенного груза (Ст)руб/т. | 1,6 |
| Сдельные расценки, установленные тонно-километр транспортной работы (Сткм),руб.т.км | 0,37 |
| Сдельный фонд заработной платы одного водителя, руб | 271364 |
| Количество водителей, чел | 28 |
| Годовой фонд заработной платы, руб | 9269783 |
Финансовый план
Задачей раздела является общая экономическая оценка производственной деятельности предприятия на основе сопоставления его доходов и себестоимости перевозок за определенный период.
Себестоимость автотранспортных перевозок определяется путем калькулирования затрат по всем статьям и элементам расходов. калькуляция себестоимости состоит из следующих статей:
материальные затраты;
затраты на оплату труда;
отчисления на социальные нужды;
амортизация основных фондов;
прочие(накладные) расходы.
Материальные затраты являются самой крупной статьей затрат в себестоимости автотранспортных перевозок. Они состоят из следующих элементов.
Затраты на топливо для бортовых автомобилей рассчитываются с учетом стоимости топлива на данный момент по следующей формуле:
Сm =
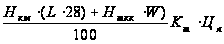 ,
руб (23)
где Hкм – базовая норма расхода топлива, л/100 км;
Hmкм – дополнительная норма расхода топлива на 100 т.км транспортной работы. Установлена в размере 2,0 литра для карбюраторных двигателей, и 1,3 литра – для дизельных.
L – общий годовой пробег всех автомобилей, км;
W – грузооборот, т.км;
Km – коэффициент, учитывающий дополнительный расход топлива на внутригаражные нужды, надбавку на зимнее время и др. (Кm= 1,05…1,15);
Цл – цена одного литра топлива, руб.
Сm =
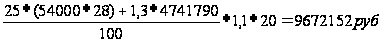 ,
2) затраты на смазочные и эксплуатационные материалы. Расход этих материалов нормируется в зависимости от расхода топлива, поэтому в укрупненных расчетах их затраты можно принять в размере 10-15% от затрат на топливо.
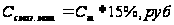
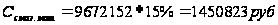
3) Затраты на шины (Сш) определим по формуле:
Сш =
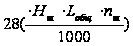 ,
руб (24)
где Нш – норматив затрат на воспроизводство шин, руб./шт.
nш – количество шин на автомобиле(без учета запасного колеса);
Сш =
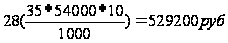 ,
4)Затраты на запасные части и материалы для технического обслуживания и ремонта подвижного состава определим по формуле:
СТО,ТР
=
 ,
руб (25)
где НТО,ТР – норма затрат на ТО и ТР, руб./1000км.
СТО,ТР
=
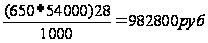 ,
5) Материальные затраты на содержание и ремонт производственно-технической базы предприятия. Эти затраты можно принять в размере 4-5% от стоимости ПТБ.
Стоимость ПТБ(по заданию 59400000руб)
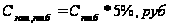 (26)
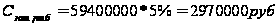
Отчисления на социальные нужды представляют собой единый социальный налог и определяются в процентах от фонда заработной платы. Эти отчисления направляются в общегосударственный пенсионный фонд, в фонд социального страхования и на обязательное медицинское страхование. Ставка налога устанавливается действующим законодательством Российской Федерации (ставка налога 26%).
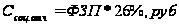 (27)
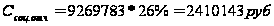
Амортизация складывается из амортизации подвижного состава и амортизации производственно-технической базы предприятия, она определяется по формулам:
АПТБ = СПТБ (28)
АПС = (СПС*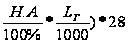 ,
(29)
где СПТБ;СПС - среднегодовая стоимость производственно-технической базы и подвижного состава соответственно, руб.;
LГ – годовой пробег автомобиля, км;
Н.А. –норма амортизации для ПТБ и ПС, %.
АПТБ =
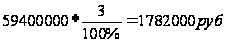
АПС=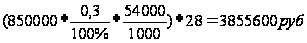
Сумма всех затрат без накладных расходов
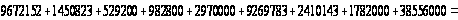

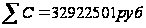
Прочие (накладные) расходы составляют порядка 7-10% от суммы предыдущих статей в калькуляции себестоимости автоперевозок.

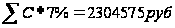 ,
(2.6.8)
Себестоимость перевозок АТП составит:

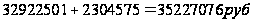 (30)
Расчетные данные приведены в таблице 5.
Таблица 5. Себестоимость перевозок АТП.
| Показатель | Значение показателя, тыс.руб. |
| Затраты на топливо | 9672152 |
| Затраты на смазочные и эксплуатационные материалы | 1450823 |
| Затраты на шины | 529200 |
| Затраты на ТО и ТР | 982800 |
| Материальные затраты на содержание ПТБ | 2970000 |
| Амортизация | 5637600 |
| Заработная плата | 9269783 |
| Отчисления | 2410143 |
| Накладные расходы | 23922501 |
| Итого | 35227076 |
Общий объем доходов определяется в плане как сумма доходов от перевозок и доходов от выполнения транспортно-экспедиционных работ, погрузочно-разгрузочных операций и прочих работ и услуг.
Расчет доходов от перевозок производится на основании плана перевозок и действующих договорных тарифов путем умножения тарифа на объем перевозок.
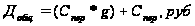 (31)
Где
 уровень
тарифа за перевозку
(25%)
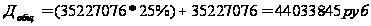
Прибыль АТП рассчитаем по формуле:
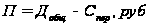 (32)
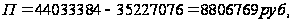
Рентабельность перевозок рассчитаем по формуле:
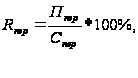 (33)
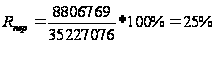
Данные расчетов приведены в таблице 6.
Таблица 6. Финансовые результаты деятельности АТП.
| Показатель | Значение показателя, тыс.руб. |
| Общий доход | 44033385 |
| Себестоимость перевозок | 35227076 |
| Прибыль АТП | 8806769 |
| Рентабельность перевозок | 25% |
Заключение
В данном бизнес - плане рассмотрены вопросы рыночной стратегии и тактики деятельности ныне действующей фирмы. Наличие конкурентных цен, желание сотрудников фирмы работать
По результатам проделанных расчётов видно, себестоимость перевозок АТП составила 35227076 тыс. руб., общий доход АТП составил 44033385 тыс. руб, прибыль АТП составила 8806769 тыс. руб. рентабельность АТП 25 %.
В условиях возрастающих объёмов грузопотоков между предприятиями повышается значение автомобильного транспорта. Автомобилисты смогут обеспечить выполнение поставленных задач при увеличении численности подвижного состава, улучшение условий его эксплуатации и технического обслуживания.
Создание высокомеханизированных и автоматизированных предприятий неразрывно связано с внедрением в практику достижений науки, новейшей техники и передовых технологий, применением наиболее рациональных и производительных систем машин, агрегатов и робототехнических систем.
Эффективность использования автомобильного транспорта на перевозках различного применения, прежде всего, зависит от того, какая техническая готовность автотранспортных средств.
Поддержание автомобилей в состоянии высокой эксплуатационной надёжности с минимальными трудовыми и материальными затратами и создание безопасности труда для условий дорожного движения и окружающей среды является главной целью деятельности всех служб автотранспортных предприятий.
Для создания таких условий эксплуатации и обеспечения бесперебойной работы подвижного состава, предприятия автомобильного транспорта располагают производственно-технической базой, состояние и развитие которой должны всегда соответствовать численности и потребности подвижного состава предприятия.
Список используемых источников
Акмаева Р.И. Стратегическое планирование и стратегический менеджмент. - М.: Финансы и статистика, 2007. – 208 с.
Балабанов И.Т. Анализ и планирование финансов хозяйствующего субъекта. - М.: Финансы и статистика, 2001. – 80 с.
Бережной В.И., Бережная Е.В., Алексеева О.А. Инвестиции на автомобильном транспорте. - М.: Финансы и статистика, 2007. – 288 с.
Бухалков М.И. Планирование на предприятии. - М.: ИНФРА - М, 2005.– 416 с.
Волчков С.А. Инструменты совершенствования деятельности предприятия.// Методы менеджмента качества. 2002. № 5. – 20 с.
Горемыкин В.А., Нестерова Н.В. Стратегия развития предприятия: Учебное пособие. - 2- изд. испр. - М.: «Дашков и К», 2004. – 549 с.
Маркова В.Д., Кузнецова С.А. Стратегический менеджмент. - М.: ИНФРА-М, 2001. – 288 с.
Сарафанова, Е.В. Евсеева А.А., Копцев Б.П. Грузовые автомобильные перевозки. - М.: МарТ, 2006. – 480 с.
Тренев Н.Н. Методология стратегического управления предприятием на основе самоорганизации.// Аудит и финансовый анализ. 2001. №4. – 97 с.
Тутунджян А.К. Опыт реструктуризации системы управления предприятия. //Проблемы теории и практики управления предприятием. 2002. № 2. – 23 с.
Фатхутдинов Р.А. Инновационный менеджмент. - М.: ЗАО Бизнес-школа Интел-Синтез, 2008. – 600 с.
Фатхутдинов Р.А. Стратегический менеджмент. - М.: Дело,2007 – 448 с.
Приложение
| № п/п | Показатель | Значение |
| 1 | Марка автомобиля | КАМАЗ 5320 |
| 2 | Среднесписочное количество автомобилей | 28 |
| 3 | Годовой пробег одного автомобиля, тыс.км | 54 |
| 4 | Годовой пробег с грузом, тыс.км | 40 |
| 5 | Нормы амортизации подвижного состава, %/1000км | 0,3 |
| 6 | Стоимость производственно-технической базы, тыс.руб. | 59400 |
| 7 | Норма амортизации ПТБ, % | 3 |
| 8 | Среднее время использования подвижного состава в сутки, час | 7,4 |
| 9 | Грузоподъемность номинальная, т | 8 |
| 10 | Дни пребывания автомобилей в хозяйстве | 365 |
| 11 | Дни пребывания автомобилей в эксплуатации, дн | 258 |
| 12 | Среднее расстояние перевозки, км | 70 |
| 13 | Среднетехническая скорость, км/ч | 35 |
| 14 | Среднеэксплуатационная скорость, км/ч | 28 |
| 15 | Среднесуточный пробег, км | 190 |
| 16 | Фактическая грузоподъемность одного автомобиля, т | 6 |
| 17 | Время простоя под погрузочно-разгрузочными операциями, ч | 4,5 |
| 18 | Коэффициент, учитывающий надбавки, доплаты и премии | 0,22 |
| 19 | Базовая норма расхода топлива л/100км | 25 |
| 20 | Нормы затрат на шины на 1000 км пробега, руб. | 35 |
| 21 | Норма затрат на ТО, ТР, руб./1000км | 650 |
| 22 | Стоимость автомобиля, руб. | 850000 |
| 23 | Сдельная расценка за 1 тонну перевезенного груза, руб./т | 0,37 |
| 24 | Сдельная расценка за т.км транспортной работы, руб./т.км | 1,6 |
| 25 | Уровень тарифа за перевозку (установлен в % от себестоимости) | 25 |