Управление финансовым состоянием предприятия
После оценки изменения имущества предприятия необходимо выявить так называемые «больные» статьи баланса. Их можно подразделить на две группы:
Сразу свидетельствующие о крайне неудовлетворительной работе предприятия в отчётном периоде и сложившимся в результате этого плохом финансовом положении. К таким статьям относится «Непокрытый убыток отчётного года» (стр. 320). На ООО «IMT - сервис» на начало периода такой статьи не наблюдается, но на конец 1997 года она составила 60 400 тыс. руб., что свидетельствует о неудовлетворительной работе предприятия за 1997 год.
Так же на рассматриваемом предприятии присутствует «Непокрытый убыток прошлых лет» в размере 249 912 тыс. руб., составляющий 3,8 % от стоимости имущества, что также говорит о неудовлетворительной работе предприятия в 1996 году.
Статьи, говорящие об определённых недостатках в работе предприятия:
*наличие сумм "плохих" долгов в статьях: «Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчётной даты)» (строка 230) и «Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчётной даты)» (строка 240).
На ООО «IMT - сервис» отсутствует долгосрочная дебиторская задолженность, что снижает долю медленно реализуемых активов. Но на предприятии имеет место краткосрочная дебиторская задолженность в сумме 326 555 тыс. руб. на конец года, увеличившаяся за год на 239 519 тыс. руб. (+ 275 %), что увеличило итог баланса на 10%.
Несмотря на то, что дебиторская задолженность краткосрочная, наличие её в такой значительной сумме характеризует иммобилизацию (отвлечение) оборотных средств предприятия из производственно-хозяйственного оборота.
*наличие в строке 246 «Прочие дебиторы» сумм, отражающих:
а) расчёты по возмещению материального ущерба;
б) недостачи и потери от порчи ТМЦ, несписанные с баланса в установленном порядке.
На ООО «IMT - сервис» данные суммы отсутствуют.
Пассив
Пассивная часть баланса увеличилась за счет роста заемных средств на 2 305 494 тыс. руб. в том числе за счет увеличения по следующим статьям:
- «Кредиторская задолженность» увеличилась на 1 375 734 тыс. руб. (в 3,5 раза),
- «Краткосрочные кредиты и займы» на начало периода равные 0 , а концу 1997 года составили 929 760 тыс. руб.
Удельный вес собственных средств довольно значительный в структуре баланса на начало года и составляет 87,1%; к концу периода произошло значительное уменьшение их доли до 56,3%. Причиной такого снижения доли собственных средств явился рост кредиторской задолженности с 541 671 тыс. руб. до 1 917 405 тыс. руб. или на 354% и как следствие увеличение ее доли в валюте баланса на 16,5%. Также значительное влияние на снижение доли собственных средств оказало появление к концу периода такой статьи как «Краткосрочные кредиты и займы», которая к концу отчетного периода стала равна 929 760 тыс. руб. и составила 14,27% к валюте баланса. Данную направленность увеличения заемных средств, даже при не уменьшаемой стоимости собственных средств, нужно назвать негативной.
Одно из самых «больных» статей в ООО «IMT - сервис» является кредиторская задолженность. Наибольший вес в ней имеет задолженность поставщикам и подрядчикам (64,7% от суммы кредиторской задолженности) по неоплаченным в срок расчетным документам, и не отгруженной продукции в счет полученных авансов. Это свидетельствует о финансовых затруднениях.
Таким образом, на основании проведенного предварительного обзора баланса ООО «IMT - сервис» за 1996-1997 года, можно сделать вывод о неудовлетворительной работе предприятия и росте больных статей в 1997 году. Необходимо дать оценку кредито- способности предприятия, которая производится на основе анализа ликвидности баланса.
3.3 Оценка ликвидности баланса
Задача анализа ликвидности баланса возникает в связи с необходимостью давать оценку кредитоспособности предприятия, то есть его способности своевременно и полностью рассчитываться по всем своим обязательствам.
Ликвидность баланса определяется как степень покрытия обязательств организации её активами, срок превращения которых в деньги соответствует сроку погашения обязательств. От ликвидности баланса следует отличать ликвидность активов, которая определяется как величина, обратная времени, необходимому для превращения их в денежные средства. Чем меньше время, которое потребуется, чтобы данный вид активов превратился в деньги, тем выше их ликвидность.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков. Анализ ликвидности баланса приведён в таблице 5 (стр.49).
Баланс считается абсолютно ликвидным, если имеет место следующие соотношения:
Таблица 5.
Анализ ликвидности баланса.
|
Абсолютно |
Соотношение активов и пассивов баланса ООО «IMT - сервис» |
|||
|
Ликвидный баланс |
1996 год |
1997 год |
||
|
На начало года |
На конец года |
На начало года |
На конец года |
|
|
А1П1; А2 П2; А3 П3; А4 П4. |
А1П1; А2<П2; А3 П3; А4 П4. |
А1 П1; А2 П2; А3 П3; А4 П4. |
А1 П1; А2 П2; А3 П3; А4 П4. |
А1 П1; А2 < П2; А3 П3; А4 П4. |
Исходя из этого, можно охарактеризовать ликвидность баланса ООО «IMT - сервис» как недостаточную. Сопоставление итогов А1 и П1(сроки до 3-х месяцев) отражает соотношение текущих платежей и поступлений. На анализируемом предприятии это соотношение не удовлетворяет условию абсолютно ликвидного баланса, что свидетельствует о том, что в ближайший к рассматриваемому моменту промежуток времени организации не удастся поправить свою платежеспособность. Причём, за отчётный год возрос платёжный недостаток наиболее ликвидных активов для покрытия наиболее срочных обязательств с 518 795 тыс. руб. до 1 732 917 тыс. руб. В начале анализируемого года соотношение А1 и П 1 было 0,042:1 (22 876 тыс. руб./ 541 671 тыс. руб.), а на конец года 0,096:1. Хотя теоретически значение данного соотношения должно быть 0,2:1. Таким образом в конце года предприятие могло оплатить абсолютно ликвидными средствами лишь 9,6% своих краткосрочных обязательств, что свидетельствует о существенном недостатке абсолютно ликвидных средств.
Сравнение итогов А2 и П2 в сроки до 6 месяцев показывает тенденцию изменения текущей ликвидности в недалёком будущем. Текущая ликвидность свидетельствует о платежеспособности (+) или неплатежеспособности (-) организации на ближайший к рассматриваемому моменту промежуток времени.
ТЛ на конец года.=(А1+А2)-(П1+П2)=(184 488 +326 555) - (1 917 405 +929 760) = -2 336 122 тыс. рублей.
То есть на конец года текущая ликвидность предприятия отрицательна. Так как второе неравенство не соответствует условию абсолютной ликвидности баланса (А2<П2), то даже при погашении ООО «IMT - сервис» краткосрочной дебиторской задолженности, предприятие не сможет погасит свои краткосрочные обязательства и ликвидность не будет положительной. Можно отметить, что по сравнению с 1996 годом ситуация кардинально изменилась, т. е. В конце 1996 года при условии погашения краткосрочной дебиторской задолженности, предприятие смогло бы погасить свои краткосрочные обязательства.
Проводимый по изложенной схеме анализ ликвидности баланса является приближенным. Более детальным является анализ платежеспособности при помощи финансовых коэффициентов, который будет проведен чуть позже.
3.4. Характеристика имущества предприятия
Актив баланса позволяет дать общую оценку имущества, находящегося в распоряжении предприятия. А также выделить в составе имущества оборотные (мобильные) и внеоборотные (иммобилизованные) средства. Имущество это основные фонды, оборотные средства и другие ценности, стоимость которых отражена в балансе. Данные аналитических расчётов приведены в таблице 4 (стр. 51).
Рассмотрим изменения в оборотных средствах.
В составе имущества к началу отчетного года оборотные средства составляли 18,25%. За прошедший период они возросли на 2 538 785 тыс. рублей, а их удельный вес в стоимости активов предприятия поднялся до 50,7%.
Доля наиболее мобильных денежных средств и краткосрочных финансовых вложений возросла на 2,6% (выросли на 161 612 тыс. рублей) в структуре оборотных средств. Но несмотря рост в 8 раз, доля их в структуре оборотных средств составила лишь 5,6% на конец отчетного года, при 3% на конец 1996 года.
Таблица 4.
Оценка имущества (средств) предприятия.
|
Показатели |
1996 |
1997 |
Отклонения 1996 |
Отклонения 1997 |
|||||
|
На начало Года |
На конец года |
На начало Года |
На конец года |
Абсолют |
% |
Абсолют |
% |
||
|
1.Всего имущества (строка 399) |
4 847 436 | 4 208 747 | 4 208 747 | 6 514 241 | -638 689 | 86.8 | 2 305 494 | 154.7 | |
| в том числе: | |||||||||
|
Внеоборотные активы |
|||||||||
|
2.ОС и прочие внеоборотные. Активы (строка 190) |
3 810 013 | 3 190 599 | 3 190 599 | 2 896 908 | -619 414 | 83.7 | -293691 | 90.8 | |
|
- то же в % к имуществу |
78.6 | 75.8 | 75.8 | 44.5 | -2.8 | -31.3 | |||
| 2.1.Нематериальные активы (строка 110) | |||||||||
|
-то же в % к внеоборотным активам |
|||||||||
| 2.2.Основные средства (строка 120) | 3 431 283 | 2 761 869 | 2 761 869 | 2 419 416 | -669 414 | 80.4 | -342453 | 87.6 | |
|
-то же в % к внеоборотным активам |
90 | 86.6 | 86.6 | 83.5 | -3.4 | -3.1 | |||
| 2.3.Незавершённое строительство (строка 130) | 358 588 | 408 588 | 408 588 | 457 350 | 50 000 | 113.9 | 48 762 | 112 | |
|
-то же в % к внеоборотным активам |
9.4 | 12.8 | 12.8 | 15.7 | 3.4 | 2.9 | |||
|
2.4.Долгосрочные финансовые вложения (строка 140) |
20 142 | 20 142 | 20 142 | 20 142 | 0 | 100 | 0 | 100 | |
|
-то же в % к внеоборотным активам |
0,59 | 0,63 | 0,63 | 0,7 | 0,04 | 0,07 | |||
Оборотные активы |
|||||||||
|
3.Оборотные (мобильные средства) (строка 290) |
1 037 423 | 768 236 | 768 236 | 3 307 021 | -269 187 | 74 | 2538 785 | 430 | |
|
- то же в % к имуществу |
21.4 | 18.25 | 18,25 | 50.7 | -3.15 | 32.45 | |||
|
3.1.Материальные оборотные средства (с. 210) |
768 302 | 658 324 | 658 324 | 2 654 868 | -109 978 | 85.7 | 1 996 544 | 403 | |
|
-то же в % к оборотным средствам |
74 | 85.6 | 85.6 | 80.3 | 11.6 | -5.3 | |||
|
3.2.Денежн. средства и краткосрочные финансовые вложения (250+260) |
93 355 | 22 876 | 22 876 | 184 488 | -70 479 | в 24.5р. | 161 612 | В 8р. | |
|
-то же в % к оборотным средствам |
8.9 | 3 | 3 | 5.6 | -5.9 | 2.6 | |||
|
3.3.Дебиторская задолженность (230+240) |
175 766 | 87 036 | 87 036 | 326 555 | -88 730 | 49.5 | 239 519 | В 3.75 раза | |
|
-то же в % к оборотным средствам |
16.9 | 11.3 | 11.3 | 9.9 | -5.6 | -1.4 | |||
|
3.4.НДС по приобретенным ценностям (ст. 220) |
141 110 |
141 110 | |||||||
|
-то же в % к оборотным средствам |
4.3 | 4.3 | |||||||
|
4.Убытки (строка 390) |
249 912 | 249 912 | 310 312 | 249 912 | -- | 60 400 | 124 | ||
|
- то же в % к имуществу |
0,00 | 5.9 | 5.9 | 4.76 | 5.9 | -1,14 | |||
В то же время менее ликвидные средства – дебиторская задолженность составила на начало года 11,3% оборотных средств, а на конец года 9,9%, такое снижение можно охарактеризовать позитивно. Ее абсолютное увеличение на 239 519 тыс. рублей (в 3,75 раз), способствовало росту оборотных средств лишь на 9,4% (239 519 / 2 538 785 х 100%). На ООО «IMT - сервис» данная задолженность является краткосрочной (платежи по которой ожидаются в течение 12 месяцев после отчетной даты), что уменьшает риск не возврата долгов. Но наличие непогашенной дебиторской задолженности на конец года в сумме 326 555 тыс. рублей свидетельствует об отвлечении части текущих активов на кредитовании потребителей готовой продукции (работ, услуг) и прочих дебиторов, фактически происходит иммобилизация этой части оборотных средств из производственного процесса.
Большими темпами росли материальные оборотные средства, которые увеличились на 1 996 544 тыс. рублей в 1997 году или в 4 раза, при их уменьшении в 1996 году на 109 978 тыс. рублей или 14,3%. Доля их в общей стоимости оборотных средств в 1996 году возросла с 74% до 85,6%, а 1997 году доля материальных оборотных средств несмотря на их абсолютный рост упала с 85,6% до 80,3% (-5,3%). Необходимо отметить что доля запасов в составе имущества на конец 1997 года составила 40,7%, т. е. имеет значительный вес. Это говорит о том, что у предприятия слишком много запасов. Причиной такого положения являются затруднения со сбытом продукции, которые обусловлены тем что на рынке пиломатериалов жесткая конкуренция. Готовые изделия при длительном хранении теряют свои качества, после чего цена их реализации значительно снижается. Кроме того фирма затрачивает значительные средства на их хранения. Кроме того, на ООО "IMT - сервис" не отлажены каналы поставок изделий, нет постоянных заказчиков.
ООО "IMT - сервис" необходимо наиболее эффективно управлять запасами: рассчитать оптимальный объем запасов необходимый для удовлетворения потребностей рынка и нормального обеспечения производственного процесса.
С финансовой точки зрения структура оборотных средств улучшилось по сравнению с предыдущим годом, т. к. доля наиболее ликвидных средств возросла (денежные средства и краткосрочные финансовые вложения), а доля менее ликвидных активов (дебиторская задолженность) уменьшилась. Это повысило их возможную ликвидность. Эффективность использования оборотных средств характеризуется прежде всего их оборачиваемостью.
Таким образом перейдем к анализу оборачиваемости всех оборотных средств и их составляющих. Оценка оборачиваемости производится путём сопоставления её показателей за несколько хронологических периодов по анализируемому предприятию. Показателями оборачиваемости являются:
Коэффициент оборачиваемости, показывающий число оборотов анализируемых средств за отчётный период и равный отношению выручки от реализации без НДС к средней стоимости оборотных средств.
Время оборота, показывающее среднюю продолжительность одного оборота в днях и определяемое отношением средней стоимости к выручке от реализации и умноженное на число календарных дней в анализируемом периоде.
Рассчитанные показатели оборачиваемости оборотных средств приведены в таблице 6.
Таблица 6.
Показатели оборачиваемости оборотных средств за 1996-1997.
| № |
Показатели |
Значения показателей по годам |
||||
|
1996 |
1997 |
% к 1996 |
||||
|
1 |
Средняя стоимость материальных оборотных средств, тыс. руб. |
713 313 |
1 656 596 |
232,2 |
||
|
2 |
Средняя дебиторская задолженность, тыс. руб. |
131 401 |
206 795 |
154,7 |
||
|
3 |
Средняя стоимость оборотных средств, тыс. руб. |
902 829 |
2 037 628 |
225,6 |
||
|
4 |
Выручка от реализации без НДС, тыс. руб. |
7 459 444 |
5 649 432 |
132,8 |
||
|
Расчетные показатели |
||||||
|
5 |
Коэффициент оборачиваемости материальных оборотных средств. |
7,9 |
4,5 |
56,96 |
||
|
6 |
Время оборота матер. обор. средств, дни |
46 |
80,6 |
175,2 |
||
|
7 |
Коэффициент оборачиваемости дебиторской задолженности |
42,9 |
36,3 |
84,6 |
||
|
8 |
Время оборота дебиторской задолженности, дней |
8,5 |
10 |
117,6 |
||
|
9 |
Коэффициент оборачиваемости оборотных средств. |
6,25 |
3,7 |
59,2 |
||
|
10 |
Время оборота оборотных средств, дней. |
5,8 |
99 |
170,6 |
||
Из данных таблицы видно, что произошло снижение оборачиваемости всех приведённых показателей. Оборачиваемость дебиторской задолженности уменьшилась по сравнению с 1996 годом с 42,9 оборотов в год до 36,3 оборотов, то есть по сравнению с предыдущим годом погашение дебиторской задолженности происходило более медленными темпами. Время оборота дебиторской задолженности составляет 8,5 дней в 1996 и 10 дней в 1997 году. Это говорит о том что дебиторская задолженность погашается достаточно быстро. Изменение времени оборота по годам представлено на рисунке №1 (стр.58)
Более существенно уменьшилась оборачиваемость материальных оборотных средств с 7,9 оборотов в 1996 году до 4,5 оборотов в 1997 году. Соответственно время оборота увеличилось до 86,5 дней. Уменьшение оборачиваемости в 1997 году произошло за счёт затруднений со сбытом продукции, которые в свою очередь вызваны неэффективностью управления запасами; недостаточным исследованием фирмой рынков сбыта своей продукции и возможностей расширения каналов сбыта.
Р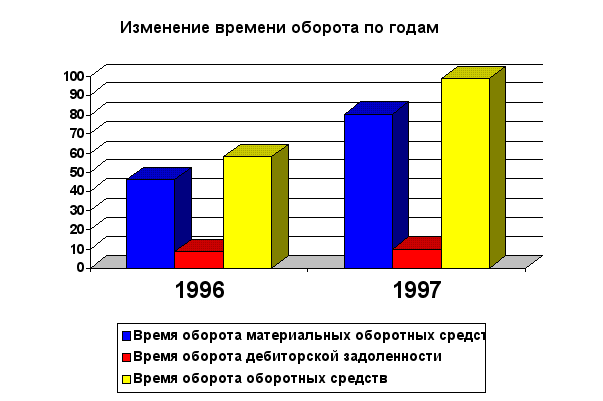
исунок
№1
Оценим изменение внеоборотных активов.
Величина внеоборотных активов в течение 2-х лет непрерывно снижалась. В 1996г. это уменьшение составило 619 414 тыс. руб., а в 1997 году 293 691 тыс. руб. или 9,2%. Их доля в имуществе также снижалась. Так в 1997 она упала с 75,8 до 44,5%. В то же время, как уже отмечалось оборотные средства выросли в 4 раза. Таким образом темп прироста оборотных средств был в 4,74 раза выше, чем внеоборотных средств (430% / 90,8%). Такую тенденцию можно было бы охарактеризовать положительно , если бы не факторы повлиявшие на их рост- а именно , резкое увеличение количества запасов, которые заморозили часть оборотных средств. Данные приведены в таблице 7 (стр.62).
Снижение стоимости внеоборотных активов обусловлено сокращением такого элемента, как «Основные средства», которые за год уменьшились на 342 453 тыс. руб., или на 12,4% при их удельном весе во внеоборотных активах на конец года 83,5%. Снижение внеоборотных активов в 1996 году также связано с уменьшением статьи «Основные средства» за год на 669 419 тыс. руб. или на 19,6 % , их удельный вес за 1996 год сократился на 3,4 % (с 90 до 86,6 %). Статья «Незавершенное строительство» на протяжение двух лет постепенно растет. В 1996 году она возросла на 50 000 тыс. рублей или 13,9%, ее доля в внеоборотных активах увеличилась с 9,4% до 12,8% (+3,4%). В 1997 году «Незавершенное строительство» увеличилось на 48 762 тыс. рублей или 12%, при ее росте в доле внеоборотных активов с 12,8% до 15,7% (+2,9%). Поскольку эта статья не участвует в производственном обороте и, следовательно, увеличение ее доли в структуре вне оборотных активов отрицательно сказывалось на результативности финансово-хозяйственной деятельности предприятия.
Долгосрочные финансовые вложения в составе внеоборотных активов составляют незначительную долю, к началу 1996 года они составляли 0,59%, в начале 1997 года- 0,63%, а в начале 1998 года 0,7%. Их удельный вес незначительно увеличивается (при неизменной абсолютной величине равной 20 142 тыс. рублей) за счет изменения доли других статей внеоборотных активов. Это указывает на не инвестиционную направленность вложений предприятия.
В структуре внеоборотных активов наибольшую долю составляют основные средства, наименьшую долю составляют основные средства, наименьшую долю долгосрочные финансовые вложения.
Рассмотрим изменение реальных активов, характеризующих производственную мощность предприятия. К реальным активам относятся средства предприятия, которые принимают непосредственное участие в производственном процессе:
•основные средства (строка 120);
•сырьё, материалы и другие аналогичные ценности (строка 211);
•МБП (строка 213);
•затраты в незавершённом производстве (издержках обращения) (строка 214).
Рассчитаем стоимость реальных активов и долю их в имуществе:
1 .На начало года:
Р.А. на начало года.= 2 761 869 + 128 502 = 2 890 371 тыс. рублей
Доля Р.А. на начало года=2 890 371 тыс. рублей / 4 208 747 х 100% = 68,68%
2.На конец года:
Р.А. на конец года= 2 419 416 + 222 040 = 2 641 456 тыс. рублей
Доля Р.А. на конец года=2 641456 тыс. руб. / 6 514 241 х 100% = 40,5%
В абсолюте сумма реальных активов уменьшилась с 2 890 371 тыс. руб. на 248 915 тыс. руб. или на 8,6%, что произошло в основном за счёт уменьшения стоимости ОС. В структуре имущества доля реальных активов упала (значительно) на 28,18%. В целом можно отметить достаточно высокий уровень реальных активов на начало года (более 50%), и достаточно низкий уровень на конец года, что говорит о низких производственных возможностях предприятия.
В целом по активу можно отметить некоторое улучшение финансового состояния ООО «IMT - сервис», увеличение доли оборотных средств, сокращение доли дебиторской задолженности, и в то же ухудшение коэффициентов оборачиваемости, отвлекающих денежные средства из оборота. Существенным негативным моментом является наличие непокрытого убытка прошлого года в сумме 249 912 тыс. рублей и непокрытого убытка отчетного года в сумме 60 400 тыс. рублей.
3.5. Характеристика источников средств предприятия
Предприятие может приобретать основные, оборотные средства и нематериальные активы за счёт собственных и заёмных (привлечённых) источников (собственного и заёмного капитала). Необходимо отметить, что уменьшение итога баланса сам по ce6e не всегда является показателем негативного положения дел на предприятии. Так, например, при росте активов необходимо анализировать источники в пассиве, послужившие их росту. Если рост активов происходил за счёт собственных источников (нераспределённая прибыль, уставный капитал, резервы и т.д.), то это оптимальный вариант. Если же рост активов произошёл за счёт заёмных средств под высокие проценты годовых и при низкой рентабельности, а также при наличии убытков прошлых лет, то сложившееся положение дел должно настораживать. Наоборот, уменьшение стоимости активов может происходить в частности за счет снижения или полного покрытия убытков прошлых отчетных периодов.
Данные таблицы 7 (стр. 62) показывают, что общее увеличение источников составило 2 305 494 тыс. руб. или 54,7%. Этот рост получен за счёт увеличения заемных средств предприятия (на 2 305 494 или на 58,4%) , в основном в результате роста кредиторской задолженности. В то же время доля собственных средств сократилась на 30,7 % , при неизменной ее абсолютной величине (3 667 076). За аналогичный период прошлого года заёмные средства сократились на 761 203 тыс. рублей или на 58,4% , что в основном и повлияло на уменьшение пассивов на 638 689 тыс. руб. или на 13,2 % .
3.5.1. Анализ собственных средств ООО «IMT - сервис»
Удельный вес собственных средств предприятия в 1996 году увеличился на 14 %, а в 1997 году их удельный вес резко сократился на 30,7 % и составил к концу анализируемого периода 56,3 % от средств предприятия, что вызвано (как уже было отмечено) резким ростом доли заемных средств. Несмотря на это собственные средства составляют более 50%, т.е. у предприятия собственных средств больше, чем заёмных. Необходимо отметить, что если удельный вес собственных средств составляет более 50%, то можно считать что, продав принадлежащую предприятию часть активов оно сможет полностью погасить свою задолженность разным кредиторам.
Для оценки данных пассива баланса составляется аналитическая таблица 7.
Таблица 7.
Собственные и заёмные средства.
|
1996 год |
1997 год |
|||||||
|
Показатели |
На начало |
На конец |
На начало |
На конец |
Отклонения |
|||
|
Года |
Года |
Года |
Года |
Абсолютное |
% |
|||
|
1996 |
1997 |
1996 |
1997 |
|||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
|
|
1.Всего средств предприятия, тыс. руб. (стр.699); - в том числе: |
4 847 367 |
4 208 747 |
4 208 747 |
6 514 241 |
-638 689 |
2 305 494 |
86,8 |
154,7 |
|
2.Собственные средства предприятия, тыс. руб. (строка 490); |
3 544 562 |
3 667 076 |
3 667 076 |
3 667 076 |
122 514 |
0 |
103,5 |
100 |
|
-то же в % к имуществу |
73 |
87 |
87 |
56,3 |
14 |
-30,7 |
||
|
из них: |
||||||||
|
2.1.Наличие собственных оборотных средств, тыс. руб. (490-190-390) |
-265 451 |
226 565 |
226 565 |
459 856 |
492 016 |
233 291 |
-88,3 |
202,9 |
|
-то же в % к собственным средствам. |
- |
6,18 |
6,18 |
12,5 |
6,18 |
6,32 |
||
|
3.Заёмные средства, тыс. руб.(590+690) |
1 302 874 |
541 671 |
541 671 |
2 847 165 |
-761 203 |
2 305 494 |
41,6 |
в 5 раз. |
|
-то же в % к имуществу; |
26,87 |
12,8 |
12,8 |
43,7 |
-14,07 |
30,9 |
||
|
из них: |
||||||||
|
3.1.Долгосрочные займы, тыс. руб.(строка 590); |
||||||||
|
- в % к заёмным средствам. |
||||||||
|
3 .2.Краткосрочные кредиты и займы, тыс. руб.(610); |
200 000 |
929 760 |
-200 000 |
929 760 |
||||
|
- в % к заёмным средствам. |
15,35 |
32,65 |
-15,35 |
32,65 |
||||
|
3.3.Кредиторская задолженность, тыс. руб. (620); |
1 102 874 |
541 671 |
541 671 |
1 917 405 |
-561 203 |
1 375 734 |
49 |
В 3,75 раза |
|
- в % к заёмным средствам. |
84,6 |
100 |
100 |
67,35 |
15,4 |
-32,65 |
Р