Планирование деятельности предприятия
В общем виде, промышленные предприятия при расчетов численности руководителей и специалистов руководствуются нормативами численности по соответствующим категориям, которые рассчитываются научно-исследовательскими институтами (НДІ), и нормативами работы по отраслевой принадлежностям.
В основу этих нормативов положенные функции управления Завершается планирования численности работающих разработкой мер по подготовке кадров и повышению их квалификации, как на предприятии, так и вне него. и их зависимость от факторов влияния:
19. Оплата труда и показатели плана по труду
Плановым фондом оплаты труда называют печали средств, которая необходимая предприятию для оплаты труда работников в плановом периоде (ФОП). На предприятиях фонды оплаты труда рассчитываются по всем категориям работников для всех подразделов и сводятся в годовой (месячный) фонд оплаты труда предприятия. Расчеты фонда оплаты труда основываются на основании законодательных и других нормативных актов, которые регулируют вопрос оплаты труда в Украине. Среди них главнейшими есть: -Закон Украины “ Об оплате труда”; -Закон Украины “ О налогообложении прибыли предприятий”; -Кодекс законов о работе Украины; -Генеральное соглашение на государственному уровне, отраслевое и региональное соглашения; -коллективные и трудовые договора предприятий и трудовых коллективов. Основой расчетов служит предусмотренная законодательством тарифная система, которая включает: тарифные сетки и ставки, схемы должностных окладов и тарифно-квалификационные характеристики. Для расчетов фонда оплаты труда применяют, в основном, два метода: укрупненный ( по нормативам) и прямого расчетов (дифференцированный). Заработная плата, которая выплачивается рабочим по расценкам за выполненные работы и отработанное время, составляет фонд оплаты труда по тарифу. Доплаты, непосредственно связанные с выполнением производственных задач, например, премии за перевыполнения производственных задач, надбавки за руководство бригадой, за обучения ученикам вместе с тарифным фондом составляют фонд часовой оплаты труда (ФОПгод). Планирование фонда оплаты труда руководителей и специалистов совершается исходя из них плановой численности, должностных окладов и доплат согласно плановому фонду рабочего времени. Фонд оплаты непромышленного персонала определяется аналогично расчетов фонда для руководителей и специалистов по каждому виду деятельности и условий оплаты труда.
20. Материальное стимулирование фондов оплаты труда
Материальное стимулирование работников предприятия осуществляется дополнительно к действующим системам почасовой и сдельной оплаты работы с целью стимулирования работников к высокопроизводительной работе, достижению высоких конечных результатов производства и ускорение научно-технического прогресса и т.п. Система премирования работников на предприятиях промышленности в современных условиях составляется из премирования коллектива за достижения основных результатов деятельности (цеха, участка, подраздела) и отдельно за достижения определенных специфических для предприятия показателей. Согласно этому, на предприятии разрабатываются и действуют “Положения о премировании за достижения основных результатов”, что распространяются на всех работников согласно ним взноса в результаты работы, и ряд “ Специальных положений за достижения определенных конкретных результатов”. Специальные положения о премировании применяются лишь для тех групп работников, которые непосредственно обеспечивают достижение конкретных результатов. В премировании применяется система основных и дополнительных показателей и условий выплаты премии, которые фиксируются в премиальных положениях. Основные–это такие показатели, достижения которых имеет решающее значение для эффективности и качества работы, улучшение конечных результатов. При их невыполнении премия не выплачивается. Приложению –это такие показатели, которые стимулируют разные сроки трудовой деятельности отдельных работников (коллективов). Невыполнение этих показателей служит основанием для уменьшения размера премии ( до50%).Условия премирования–это требования к работникам, при несоблюдении которых премия не может быть выплачена или выплаченная частично. Премирование рабочих за основные результаты работы осуществляется за счет фонда оплаты труда и той части фонда материального поощрения, которое определяется распределением прибыли от хозяйственной деятельности.
21. План по труду и заработной плате
План по труду и заработной плате ( годовой план ) предприятия включает планирование показателей производительности труда, расчет численности промышленно-производственного персонала по категориям работающих, планирование фонда заработной платы, расчет средней заработной платы работающих. При разработке годового плана исходят из необходимости обеспечить заданные темпы роста производительности труда и правильное соотношение между темпом роста производительности труда и темпом роста средней заработной платы в соответствии с пятилетним планом экономического и социального развития, в котором министерствам, объединениям и предприятиям утверждаются с распределением по годам следующие показатели и нормативы по труду и заработной плате :- рост производительности труда, исчисляемый по нормативно-чистой продукции или другому показателю;- норматив заработной платы на 1р. продукции по показателю, применяемому при планировании производительности труда;- лимит численности рабочих и служащих. Основой составления плана по труду является учет всех ресурсов и факторов роста производительности труда, определение оптимальной численности и структуры персонала, обоснованный расчет фонда заработной платы. Исходными данными для разработки плана являются: 1) Задания по росту производительности труда, по численности работающих, задание по сокращению ручного труда, фонд заработной платы и норматив заработной платы на один рубль продукции. 2) План производства и реализации продукции. 3) Плановые нормы затрат труда. 4) Расчетные условия по заработной плате. 5) Отчетные данные о выполнении плана его труду. 6) Нормативные и справочные материалы.
22. Роль и состав вспомогательных производств и обслуживание хозяйств
Работы по техническому обслуживанию производства выполняются специальными хозяйствами (подразделами). Совокупность подразделов, которые не берут непосредственного участия в создании профильной продукции, но своей деятельностью создают условия, необходимые для работы основных производственных цехов называют производственной инфраструктурой предприятия. Планирование обслуживания производства оказывает непосредственное влияние на показатели эффективности хозяйской-производственно-хозяйственной деятельности предприятия, конкурентоспособность продукции, а постоянное его усовершенствование осуществляет существенное влияние на экономику каждого предприятия и приобретает все большего значения. Рост роли и значение производственной инфраструктуры объясняется тем, что: 1. повышение уровня механизации и автоматизации производственных процессов увеличивает объемы и сложность работ по ремонту и эксплуатации оборудования, возрастает потребность в расширении номенклатуры технологической оснастки; 2. научно-технический прогресс и интенсификация технологических режимов работы оборудования повышают требования к качеству и количеству энергии, которая используется; 3. усовершенствование производственных процессов и углубления внутрипроизводственных связей между подразделами увеличивают нагрузку на транспортные службы и т.п.. Состав и масштабы цехов и служб предприятия, которые осуществляют техническое обслуживание, определяются особенностями основного производства, типом и размерами предприятия, характером продукции, предоставление услуг, выполнение работ, другими факторами.. Для большинства промышленных предприятий характерные следующие вспомогательные и обслуживающие хозяйства: инструментальное, ремонтное, энергетическое, складское, транспортно-складское. Планирование их деятельности осуществляется, как правило, аппаратом управления соответствующей функциональной службы, исходя из общего плана экономического и социального развития предприятия.
23. Планирование обеспечения предприятия технологической оснасткой
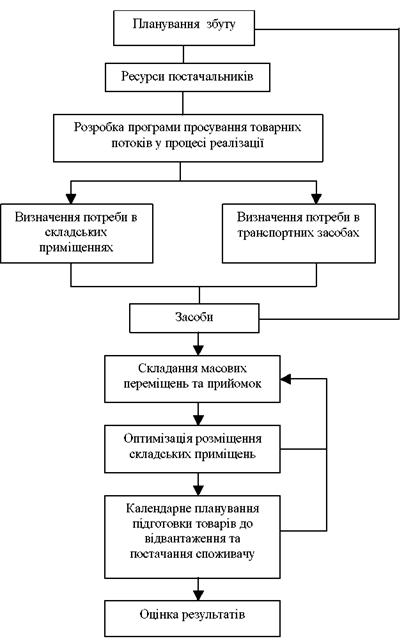
Обеспеченность оснасткой планируется в определенной последовательности. Номенклатура универсальных (стандартных) видов оснастки в серийном и массовом производствах устанавливается по картам применения, в единичном и мелкосерийном производствах – по картам типичного оснащения рабочего места. Номенклатура специальных видов оснастки определяется по картам технологических процессов. Потребность в инструменте на плановый период определяется, исходя из затратного фонда инструмента, необходимого для выполнения производственной программы, и различия между необходимым оборотным фондом (плановым) и фактическим на начало планового периода. Составление плана сбыта (реализации продукции) является завершающим этапом составления производственной программы предприятия. Тем же временами, план сбыта служит основой для составления общехозяйственных и других смет расходов на производство и реализацию товаров (рис. 8.1). При неравномерном или нестабильном производстве, например, при сезонных колебаниях производства, план сбыта, как правило, составляется на каждый месяц. В годовой план сбыта продукции предприятия включают: объем реализации продукции на внутреннем рынке; стоимость полуфабрикатов и комплектующих изделий собственного производства, величину экспортных снабжений товаров, нормативы запасов готовой продукции, объемы работ и услуг производственного назначения в рыночных ценах. Показатель объема реализации продукции связывает каждое предприятие со всеми потребителями на соответствующих рынках сбыта. К реализованной продукции включают не только объемы произведенной в плановом периоде новой продукции, но и остатки нереализованной в прошлому (отчетному) периоде готовой продукции. В общем виде объем реализации рассчитывается за формулой
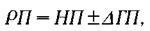
где
РП — плановый
годовой объем
реализации;
ЧП — объемы
новой продукции;
 —
изменение
остатков готовой
продукции.
Совокупный
объем сбыта
продукции
в плановом
периоде определяется
по всем видам
и срокам снабжения,
а также условиями
их оплаты и
отгрузка, которые
согласованы
с потребителями.
Планируя годовой
объем сбыта,
производители
при заключении
хозяйственных
соглашений
должны предусматривать
приемлемые
для себя условия
оплаты товаров
и услуг: по факту
отгрузки, в
кредит, авансом,
скидки в ценах,
уровень инфляции,
потери на этапе
обращения,
безнадежные
долги клиентов
и т.п. На первом
этапе на основе
плановых показателей
производства
продукции
определяются
объемы нужд
в ресурсах и
их основные
поставщики.
При недостатке
тех или других
ресурсов необходимо
согласовать
план производства
и сбыта продукции
с учетом
финансово-экономических
и материально-технических
приоритетов.
Второй этап
составления
плана сбыта
предусматривает
создание программы
движения потоков
изделий по всей
распределительной
цепи, от производственных
подразделов
предприятия
к конечному
потребителю,
которая непосредственно
связана с
планированием
потребности
предприятия
в складских
помещениях
и транспортных
средствах. При
дефиците последних,
по необходимости,
пересматриваются
уже намеченные
программы. На
этом этапе
составления
плана сбыта
продукции
составляется
программа
массовых перемещений
товаров, оптимизируется
схема размещения
складских
помещений и
транспортных
потоков, составляются
календарные
планы-графики
подготовки
товаров для
отгрузки и
снабжения.—
Алгоритм планирования
24. Планирование и содержание рекламы. Коммуникационная политика в осуществлении планов сбыта
В осуществлении разработанного плана сбыта решающее значение имеет стимулирование сбыта.
Стимулирование сбыта–средства, которые стимулируют спрос, повышают эффективность работы посредников, покупателей и продавцов. Также, не менее важным на этом этапе есть: формирование имиджа предприятия; планирование системы вознаграждений работников предприятия; предоставление руководителям отдела сбыта полномочий относительно осуществления управления и реализации сбытовой стратегии и т.п. В реализации указанных целей особую роль играет коммуникационная политика предприятия и, в частности, планирование рекламной деятельности. Коммуникационная политика–это комплекс мероприятий по обеспечению информированности потребителей и посредников, других контактных аудиторий о фирме или ее товарах с целью продвижения товаров. К таким мерам принадлежат: рекламная деятельность, стимулирование сбыта, персональная продажа, работа со средствами массовой информации, организация участия в ярмарках и выставках, разработка фирменного стиля, упаковки и др. Во время планирования коммуникационной политики предприятие, учитывая внешние и внутренние факторы, руководствуется такими целями и инструментами их достижение: –увеличение объемов продажи; –уменьшение товарных запасов; –вывод на рынки нового товара; –создание определенного имиджа фирмы или его усовершенствование и др. Основными инструментами коммуникационной политики есть: –реклама; –стимулирование сбыта; –персональная продажа; –пропаганда. Особое место в системе коммуникационной политики предприятия занимает рекламная деятельность. Планирование рекламной кампании предусматривает ряд последовательных этапов: –определение целей и объектов рекламной кампании; –определение целевой аудитории рекламы; –выбор средств рекламы; –подготовка рекламного обращения; –разработка графиков выхода рекламы; –составление бюджета продвижения товара; –предыдущая оценка эффективности рекламы. Одним из наиболее сложных задач, которые стоят перед предприятием, есть разработка генеральных смет расходов на рекламу. Планирование бюджета расходов на рекламную деятельность связано с выбором метода их определение. Наиболее распространенными есть пять методов. 1. Метод определения бюджета с ориентацией на сбыт. Бюджет определяется как процент от объема сбыта или его среднего показателя за прошлые годы, или ожидаемого сбыта в плановом периоде. Полагает, что данный метод имеет ряд преимуществ. Во-первых, расчеты в процентах к объему продажа означает, что сумма ассигнований на стимулирование будет, скорее всего, меняться в зависимости от того, что предприятие 35. 35. (продолжение.)“может себе позволить”. Во-вторых, этот метод заставляет руководство учитывать взаимосвязь между расходами на рекламу, продажной ценой товара и суммой прибыли в расчетов на товарную единицу. В-третьих, содействует поддержке конкурентной стабильности в такой мере, что предприятия-конкуренты тратят на рекламу приблизительно один и тот же процент от суммы своих продажа. Однако, не считаясь с эти преимущества, метод расчетов в процентах к сумме продажа почти ничем не оправдывает своего существования. Он базируется на обходных соображениях о том, что сбыт является причиной рекламы, а не следствием. Он приводит к тому, что размер бюджета определяется имеющимися средствами, а не существующими возможностями. Этот метод не дает логических оснований для выбора конкретного процентного показателя, за исключением, разве что, случаев действий на основе прошлого опыта или настоящих действий конкурентов. 2.Метод расчетов “ от имеющихся средств”. Много предприятий выделяют в бюджет на рекламу определенную сумму, которую оно, по собственному усмотрению, может себе позволить израсходовать. Такой метод определения размеров бюджета целиком и полностью игнорирует влияние рекламы на объем сбыта. В результате, величина бюджета из года в год остается неопределенной, что усложняет перспективное планирование рыночной деятельности. 3.Метод паритета с конкурентами. Название метода определяет его сущность: бюджет увеличивается или уменьшается адекватно действиям конкурентов. Но, во-первых, отсутствующая исчерпывающая информация относительно расходов конкурентов, а во-вторых, не существует двух одинаковых фирм. Их отличают популярность, лояльность покупателей к торговой марке, определенные характеристики товара. Вместе с тем, метод выходит из предположения, что имидж фирм-конкурентов, а также продукты, которые они изготовляют, похожие между собой. 4.Метод определения бюджета из расчетов на единицу продукции. Если структура ассортиментов фирмы есть стабильной, а также стабильными есть показатели сбыта, будет уместным использование этого метода. 5. Методопределениябюджетазацелямиизадачамирекламнойкампании. Этот метод нуждается в, чтобы субъекты рынка формировали свои бюджеты рекламы на основе: –формирование конкретных целей; –определение задач, которые необходимо решить для достижения поставленных целей; –оценки расходов на них решение. Сумма всех указанных расходов и составит ориентировочную цифру бюджетных ассигнований на рекламу. Преимущество этого метода заключается в том, что он нуждается в от руководства четком изложении своих представлений о взаимосвязи между суммой расходов, уровнем рекламных контактов, интенсивностью испытания и регулярного использования товара. В процессе разработки бюджета нужно учитывать ряд моментов: расходы разных альтернатив (например, цена телерекламы в сравнении с радиообъявлениями и объявлениями в журналах,); сколько раз нужно повторить рекламу для того, чтобы она была эффективной; на сколько возросли цены на рекламу в средствах массовой информации за последнее время. Нужно учитывать то, на каком этапе жизненного цикла находятся товары предприятия, или есть они стандартными (товарами широкого потребления) или резко отличаются от аналогов, или ощущается постоянная потребность в этих товарах, или нужно их продавать “под давкой” и прочее.
25. Содержание плана по себестоимости продукции
Себестоимость продукции–один из самых важных экономических показателей, которая отображает в денежной форме все расходы предприятия, связанные с производством и реализацией продукции. В себестоимости находят свое отображение: уровень технической оснащенности предприятия; степень использования основных фондов, материалов, энергии, рабочей силы; усовершенствование методов организации работы и управление производством. Планирование себестоимости базируется на совокупности расчетов по производству продукции, предоставлении услуг, плана материально-технического обеспечения, работы и кадрах и других разделов плана экономического и социального развития. Планирование себестоимости продукции включает комплекс таких расчетов: определение уровня себестоимости продукции, ее снижение под влиянием технических, организационных и других факторов; составление смет косвенных расходов; расчеты себестоимости продукции, работ, услуг по видам (калькуляция себестоимости единицы каждого вида) и всей товарной продукции, а также общей суммы расходов на ее производство и реализацию; определение расходов на 1 грн. товарной продукции. Эти расчеты выполняются в полном объеме при разработках годовых планов экономического и социального развития предприятия. При составлении перспективных планов расходы на 1 грн. товарной продукции и ее себестоимость определяются укрупненно на основе пофакторного метода. В практике планирования и учета промышленного производства для характеристики уровня и динамики себестоимости продукции применяют абсолютные и относительные показатели.В состав показателей, которые характеризуют абсолютную величину себестоимости, входят следующие три показателя: себестоимость единицы продукции, себестоимость всей товарной продукции, смета расходов на производство продукции. К относительным показателям принадлежат показатели “процент снижения себестоимости сравнимой продукции” и “ расходы на 1 гривну продукции”.Показатель “% снижения себестоимости сравнимой продукции” применяется на предприятиях с постоянным ассортиментами продукции, которая изготовляется. К сравнимой относятся все виды продукции, которые изготовлялись в базовом периоде, с учетом частичных изменений, но которые не привели к введению новой модели, стандарта.
26. Планирование снижения себестоимости продукции
Основными путями снижения себестоимости продукции есть сокращения тех расходов, которые имеют самый большой удельный вес в ее структуре. Факторами снижения себестоимости продукции есть: повышение технического уровня производства; усовершенствование организации производства и работы; изменение структуры и объема производства; отраслевые, рыночные и другие факторы. Источниками снижения себестоимости продукции есть те расходы, за счет экономии которых происходит ее уменьшения, а именно: расходы уговореной работы, которые могут быть снижены чем счет улучшения использования средств и предметов работы. Планирование снижения себестоимости товарной продукции осуществляется путем расчетов снижения расходов на 1 грн. товарной продукции пофакторным методом. Расчеты снижения себестоимости продукции за факторами осуществляют в такой последовательности: 1. Определяют расходы на 1 грн. товарной продукции (ТП) в базовом периоде
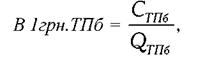
где СТПб – себестоимость товарной продукции в базовом периоде, грн.; QТПб– объем товарной продукции в базовом периоде, грн.2. Определяют исходную себестоимость ТП в плановом периоде
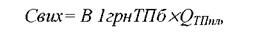
где QТПпл – плановый объем товарной продукции, грн. 3. Определяют экономию затрат на технико-экономическими факторами методом прямого расчетов. 3.1. Повышение технического уровня производства может вызвать: •экономию расходов сырье и материалов за счет снижениянорм расходов материалов (Ем)
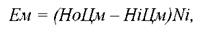
27. Содержание и задачи финансового плана
Финансовое планирование–это процесс определения объема финансовых ресурсов за источниками формирования и направлениями целевого использования согласно производственным и маркетинговым показателям предприятия в плановом периоде. Целью финансового планирования являются обеспечения хозяйственной деятельности необходимыми источниками финансирования.
Основными задачами финансового планирования на предприятии есть: -обеспечение производственной и инвестиционной деятельности необходимыми финансовыми ресурсами; –установление рациональных финансовых отношений с субъектами хозяйствования, банками, страховыми компаниями и т.п.; –определение путей эффективного вкладывания капитала, оценка рациональности его использование; –выявление и мобилизация резервов увеличения прибыли за счет рационального использования материальных, трудовых и денежных ресурсов; –осуществление контроля за образованием и использованием платежных средств. Ключевым моментом в финансовом планировании предприятия есть составленияфинансовогоплана,которыйвденежномвыражениихарактеризует все стороны производственно-хозяйственной деятельности и обобщает основные положения, предусмотренные другими разделами плана экономического и социального развития предприятия.
При разработке финансового плана анализируется состояние имеющихся денежных средств и реальных их потоков, финансовая стойкость предприятия и использование средств производства.Для финансовой реализации проекта плана выпуска продукции необходимо тщательно проанализировать входные и исходные потоки денежных средств.
28. Оценка финансового состояния предприятия на основе баланса доходов и затрат
Оценка финансового состояния – неотъемлемая часть экономического анализа деятельности предприятия. Источником информации для анализа финансового состояния есть баланс предприятия и отчет о финансовых результатах. Правильная оценка финансовых результатов деятельности и финансово-экономического состояния предприятия при современных условиях хозяйствования позарез нужна как для его руководства и владельцев, так и для инвесторов, партнеров, кредиторов, государственных органов и т.п. Показатели финансового состояния предприятия могут быть условно разделенные на четыре группы: -показатели ликвидности; -показатели платежеспособности; -показатели прибыльности; -показатели эффективности использования активов. Показатели ликвидности характеризуют способность предприятия выполнять свои текущие (краткосрочные) обязательство за счет текущих активов. Показатели платежеспособности характеризуют способность предприятия выполнять свои коротко — и долгосрочные обязательства за счет собственных активов. Они показывают вероятность банкротства. Показатели прибыльности характеризуют эффективность использования всех видов ресурсов, которые обеспечивают получение определенного дохода, в частности, прибыльность инвестиций. Показатели эффективности использования активов характеризуют обращение материальных ресурсов, в частности: • обращение основных средств. Уровень ликвидности предприятия зависит от его прибыльности, но однозначная связь между этими показателями прослеживается только в перспективном периоде. В перспективе высокая прибыльность является предпосылкой надлежащей ликвидности. В краткосрочном периоде такой прямой связи не существует. Предприятие с неплохой прибыльностью может иметь низкую ликвидность вследствие больших выплат владельцам, ненадежности дебиторов и т.п. Итак, обеспечение удовлетворительное финансового состояния нуждается в определенных усилиях в направлении планирования и оптимизации финансово-экономической деятельности предприятия.
29. Формирование планов обновления продукции, их состав и задачи
Новая продукция - изделие, изготавливается впервые, также модернизированный изделие, получившее новую качественную характеристику. В основе планирования обновления продукции лежит концепция жизненного цикла продукции. По составу и задачам плановых работ, выполняемых в процессе создания, подготовки производства и освоения новой продукции выделяются такие их виды: научно-исследовательские, конструкторские и технологические, организационно-плановые, работы материально-технического, экономического и социально-психологического характера. План обновления продукции составляется на основе задач стратегического плана. В расширенном варианте план обновления продукции может содержать следующие разделы: 1. качественные и структурные изменения "портфеля" продукции предприятия; 2. экономическая эффективность производства новой (обновленной) продукции; 3. нормы и нормативы; 4. производство и реализация продукции; 5. материально-техническое обеспечение производства новой продукции; 6. персонал и оплата труда; 7. издержки производства новой продукции, прибыль, рентабельность. В зависимости от последовательности выполнения работ выделяют следующие стадии подготовки производства нового изделия: а) научно-исследовательские работы по созданию продукции, то есть комплекс исследований, который проводится с целью получения обоснованных исходных данных, принципов и путей создания новой или модернизации выпускаемой продукции; б) опытно-конструкторские разработки - комплекс работ по созданию конструкторской и технологической документации, изготовление и использование опытных образцов изделий; в) техническая подготовка производства - совокупность работ, обеспечивающий конструкторскую и технологическую готовность предприятий к выпуску нового изделия заданного уровня качества при установленных сроках, объемах выпуска и затратах. г) освоение производства - составная часть поставок продукции на производство, включающий обработку и проверку подготовленного технологического процесса и овладение практическими приемами изготовления продукции
30. Анализ технико-экономических показателей и плана предприятия
Технико-экономический анализ - это научный способ познания сущности производственных процессов, результатов хозяйственной деятельности, экономических явлений, их взаимосвязей, основанный на многосторонней оценке исследуемого объекта посредством расчленения его на составные части и изучения этих частей во всем многообразии связей и зависимостей. Информационной основой проведения технико-экономического анализа деятельности хозяйствующего субъекта являются разнообразные показатели, зафиксированные в унифицированных формах учета и отчетности. Анализ хозяйственной деятельности классифицируется по разным признакам. Большое значение имеет классификация технико-экономического анализа по объектам управления. Если анализируются экономические процессы и явления на уровне отдельных субъектов хозяйствования или производственных структур в его составе, то такой анализ классифицируют как микроэкономический. Именно микроэкономический анализ проводится в соответствии с заданием на выполнение настоящего курсового проекта. В проведении технико-экономического анализа участвуют планово-экономический и производственно-технический отделы, отдел труда и заработной платы, бухгалтерия и другие структурные подразделения органов управления строительной организацией, которые анализируют выполнение программы ввода в действие производственных мощностей объектов, выполнение строите Анализ хозяйственной деятельности классифицируется по разным признакам.Большое значение имеет классификация технико-экономического анализа по объектам управления. Если анализируются экономические процессы и явления на уровне отдельных субъектов хозяйствования или производственных структур в его составе, то такой анализ классифицируют как микроэкономический. Именно микроэкономический анализ проводится в соответствии с заданием на выполнение настоящего курсового проекта. В проведении технико-экономического анализа участвуют планово-экономический и производственно-технический отделы, отдел труда и заработной платы, бухгалтерия и другие структурные подразделения органов управления строительной организацией, которые анализируют выполнение программы ввода в действие производственных мощностей объектов, выполнение строительно- монтажных работ, оценивают эффективность строительного производства, использование фонда заработной платы, материально-техническое обеспечение и использование материалов, финансовое состояние строительной организации. льно- монтажных работ, оценивают эффективность строительного производства, использование фонда заработной платы, материально-техническое обеспечение и использование материалов, финансовое состояние строительной организации.
31. Планирование затрат на подготовку и освоение производства
К таким расходам относятся следующие виды затрат:1) пусковые расходы (расходы на освоение новых организаций, производств, цехов и агрегатов); 2) расходы на подготовку и освоение производства продукции, не предназначенной для серийного или массового производства; 3) затраты по подготовительным работам в добывающих отраслях. К пусковым расходам относятся затраты по проверке их готовности к вводу в эксплуатацию путем комплексного опробования (под нагрузкой) всех машин и механизмов (пробная эксплуатация) с пробным выпуском предусмотренной проектом продукции, наладкой оборудования.
К расходам на подготовку и освоение производства продукции, не предназначенной для серийного или массового производства, относят затраты на проектирование и конструирование, разработку технологического процесса изготовления продукции, переоснастку и переналадку оборудования и др.
К затратам по подготовительным работам в добывающих отраслях относят расходы по доразведке месторождений, очистке территорий в зоне открытых горных работ, площадок для хранения плодородного слоя почвы, используемого при последующей рекультивации земель, по устройству временных подъездных путей и дорог для вывозки добываемого сырья и др.
Величина пусковых расходов определяется бизнес-планом, а также планом-прогнозом либо сметой с необходимыми расчетами к ней. В бизнес-плане отражается перечень вводимых в эксплуатацию объектов, сроки ввода, наименование и технические характеристики оборудования, перечень пусковых работ с указанием конкретных операций, спецификация сырья, материалов и иных ресурсов, рассчитанная по нормам на объем работ.
Разработка сметы (плана-прогноза) необходима для контроля за правильностью использования сумм пусковых расходов, безошибочного формирования цен на продукцию, контроля за соблюдением сроков окончания пусконаладочных работ.
Смета составляется исходя из установленного режима, продолжительности и других условий пробной эксплуатации и освоения вводимых в действие объектов.
32. Задание и содержание организационного развития предприятий
Организационное развитие («эволюционная» модель изменений) основывается на концепции планирования, инициирования и осуществления процессов изменения социальной системы с привлечением большого количества участников. Организационное развитие может быть определен как долгосрочный, тщательный, всеобъемлющий процесс изменения и развития организации (предприятия) и людей, работающих в ней. Концепция организационного развития охватывает структурный и кадровый аспекты. В рамках структурного подхода делается попытка с помощью изменений в организационном регулировании создать благоприятные рамочные условия для достижения целей организационного развития. Кадровый подход заключается в проведении мероприятий по повышению квалификации работников (развития персонала) и стимулирование их готовности к принятию и осуществлению изменений. Планомерное организационное развитие предприятия должно осуществляться на основании инновационной политики, предполагающей совокупность целей, принципов, правил, задач, реализация которых позволит достичь желаемого результата в данном году.
33. Задание и содержание плана технического развития предприятия
Планирование технического развития производства состоит из комплекса технических, организационных, планово-экономических и социальных мероприятий, направленных на повышение технического уровня производства, увеличение выпуска высококачественной продукции, роста производительности труда, улучшение использования основных фондов, производственных мощностей, материальных и трудовых ресурсов, совершенствование внутризаводской системы управления, планирования, экономического стимулирования, улучшение условий труда. Основными задачами данного раздела годового плана являются: определение основных направлений по освоению и выпуску наиболее прогрессивных видов продукции, совершенствование техники, технологии и применению передовых методов организации труда и производства, установление структурным подразделением предприятия задания по развитию и улучшению технико-экономических показателей работы предприятия, определение экономического эффекта планируемых мероприятий и степени их влияния на технико-экономические показатели предприятия. Исходными материалами для составления этого раздела плана являются контрольные цифры и задания вышестоящих организаций по внедрению и освоению новых видов продукции; научно-технические прогнозы по основным направлениям развития предприятия, результаты законченных НИОКР, патенты, лицензии, изобретения, заявки потребителей на создание новых видов продукции. Этот раздел плана комплексный, он состоит из ряда подразделов: 1) Проектирование, освоение новой и повышение качества изготавливаемой продукции является важнейшим направлением деятельности предприятия, имеющим своей целью обеспечение допустимых темпов научно-технического прогресса и повышение качества выпускаемой продукции. Мероприятия этого раздела группируются по следующим направлениям: а) создание новых видов продукции; б) освоение выпуска вновь созданных видов продукции; в) организация выпуска ранее освоенных изделий на дочерних предприятиях; г) модернизация выпуска продукции;д) повышение качества изготавливаемой продукции; е) внедрение новых прогрессивных стандартов и ТУ на продукцию и снятие с производства устаревшей продукции. Для каждого из этих мероприятий предварительно разрабатывается календарно-оперативный план (график) выполнения работ, составляется смета затрат и определяется экономический эффект от внедрения. Включаемые в план мероприятия анализируются под углом зрения их влияния на многие показатели как технические (производительность, мощность и т.д.), унификационные (коэффициент стандартизации, преемственности и др.), эстетические (внешние формы, удобство управления и др.), технологические (материалоемкость, коэффициент использования материалов) и экономические (себестоимость, трудоемкость и др.).
47. Система показателей плана предприятия. Основной целью создания плана является прогнозирование развития компании на основании опыта, накопленного в предыдущие периоды, и анализа основных тенденций, которые приведут к отклонениям от средних величин. Анализ того, какие изменения произошли в системе и какие действия следует предпринять, чтобы провести текущую корректировку поведения системы на основании данных о ее состоянии, есть управление текущим процессом или обратная связь. Наличие обратной связи делает систему жизнеспособной. Методика контроля исполнения финансовых планов компании состоит из нескольких шагов: 1. Выявление и оценка отклонений; 2. Анализ причин отклонений; 3. Принятие управленческих решений. Различают регулярный и окончательный контроль исполнения и составления плана компании: 1. Регулярный контроль осуществляется в течение планового периода. Технология регулярного контроля позволяет на ранней стадии обнаружить тенденции к нарушению плана и принять меры по корректировке финансовой ситуации. Регулярный контроль исполнения планов филиалов осуществляется на уровне центров финансовой ответственности (ЦФО). 2. Окончательный контроль проводится по завершении планового периода на основе отчетов об исполнении бюджетов компании. Наиболее важными задачами анализа баланса являются: 1. оценка эффективности и рентабельности. Показатели рентабельности как одни из основных показателей эффективности финансовой деятельности позволяют совокупно отразить «качество» финансового состояния организации и перспективы его развития. 2.оценка степени деловой активности предприятия. Стабильность финансового положения предприятия в условиях рыночной экономики обусловлено в значительной степени его деловой активностью3.оценка финансовой устойчивости. Показатели определяют, насколько эффективно используется соотношение между собственным и земным капиталом. 4. оценка ликвидности баланса и платежеспособности предприятия. 5. коэффициент рентабельности инвестиций (ROI) — финансовый показатель, характеризующий доходность инвестиционных вложений. ROI представляет собой обобщенную формулу анализа прибыльности произвольных инвестиций в активы.
34. Планирование инвестиций и их обоснование
Инвестиции - совокупность долговременных затрат финансовых, трудовых, материальных ресурсов с целью увеличения накоплений и получения прибыли. Инвестиционное планирование заключается в составлении прогнозов наиболее эффективного вложения финансовых ресурсов в земельные участки, производственное оборудование, здания, природные ресурсы, развитие продукта, ценные бумаги и другие активы. Планирование должно охватывать долгосрочное осуществление инвестиционной деятельности, принятие среднесрочных и краткосрочных решений. Долгосрочное планирование инвестиций представляет собой выработку инвестиционной политики предприятия, которая включает: постановку принципиальных задач, четкое определение перспективных и текущих целей на определенный период; выработку принципов, методов и средств, с помощью которых поставленные цели могут быть достигнуты оптимальным образом; подбор и расстановку кадров, осуществляющих инвестиционную деятельность. На основании изучения рынка продукции, которая производится на предприятии, установлена возможность увеличения платежеспособного спроса на неё. В связи с этим предприятие рассматривает целесообразность приобретения новой технологической линии для увеличения производства продукции с целью увеличения объема продаж. Оценка возможного увеличения объёма продаж установлена на основании анализа данных о потенциальных возможностях конкурентов. При принятии решения об инвестициях берётся во внимание стоимость линии, срок эксплуатации, прибыль за вычетом налога, окупаемость и пр.
35. Содержание бизнес-плана
Бизнес-план— документ, вырабатываемый новой или действующей фирмой, компанией, в котором систематизируются основные аспекты намеченного коммерческого мероприятия. Бизнес-план должен иметь следующее содержание: I. Титульный лист II. Меморандум о конфиденциальности III. Резюме IV. Описание отрасли и предприятия V. Описание продукции и услуг VI. Маркетинг и сбыт продукции и услуг VII. Производственный планVIII. Организационный план IX. Финансовый планX. Направленность и экономическая эффективность проектаXI. Риски и гарантии XII. Приложения. .
36. Назначение и цели бизнес-плана
Бизнес-план описывает процесс функционирования фирмы, показывает, каким образом ее руководители собираются достичь свои цели и задачи, в первую очередь повышения прибыльности работы. Хорошо разработанный бизнес-план помогает фирме расти, завоевывать новые позиции на рынке, где она функционирует (а также на других рынках), составлять перспективные планы своего развития, концепции производства новых товаров и услуг и выбирать рациональные способы их реализации. Бизнес-план является постоянным документом; он систематически обновляется, в него вносятся изменения, связанные как с переменами, происходящими внутри фирмы, так и изменениями на рынке, где действует фирма, и в экономике в целом. Бизнес-план увязывает внутрифирменный и макроэкономический анализ, проводимые специализированным научными организациями. Разработка бизнес-плана необходима для решения следующих задач: 1. · четкой формулировки целей предприятия, определения конкретных количественных показателей их реализации и сроков достижения; 2. · разработки взаимоувязанных производственных, маркетинговых и организационных программ, обеспечивающих достижение поставленных целей; 3. · определение необходимых объемов финансирования и поиска его источников; 4.