Совершенствование мероприятий по обучению персонала (на примере организации Ernst and Young)
1. Привлечение лучших специалистов;
2. Поощрение достижения высоких результатов;
3. Создание благоприятных условий для профессиональной самореализации работников;
4. Объективная оценка работы всего коллектива в целом и каждого сотрудника в частности;
5. Компания заботится о здоровье и благополучии и социальной защите своих сотрудников.
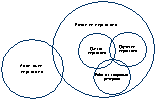
Рисунок 9 – Взаимосвязь направлений работы с персоналом
Планирование персонала
Кадровое планирование осуществляется как в интересах организации, так и в интересах ее персонала. Прогнозирование потребности и в персонале базируется на данных об имеющихся и запланированных рабочих местах, плане проведения организационно – технических мероприятий, штатном расписании и плане замещения вакантных должностей. План по открытию и срокам закрытия новых вакансий представляется менеджером по управлению персоналом ежеквартально на утверждение Директору Представительства. Задачей прогнозирования персонала является удовлетворение в перспективе потребности в кадрах за счет внутренних и внешних источников.
Подбор персонала
Компания ориентируется на развитие и выращивание собственных кадров. Набор новых сотрудников производится преимущественно на начальные позиции (staff). Для этого привлекаются выпускники финансовых вузов, таких как МГУ, ГУУ, Финансовая Академия с определенным объемом специальных знаний и высоким уровнем английского языка. Компания стремится привить молодым специалистам необходимые для работы в Ernst & Young навыки в процессе работы и обучения.
Набор выпускников вузов осуществляется дважды в год: первый набор происходит в декабре-январе, когда принять участие в конкурсе приглашаются студенты 4-5 курсов. После прохождения ряда тестирований и собеседований в компанию на практику приглашаются 5-6 человек, и по 1-2 человека в офисы по СНГ. Их работа нужна компании, поскольку практика происходит в самый разгар бизнес-сезона и компании необходима рабочая сила. Студентам, в свою очередь, нужно пройти практику для завершения обучения в институте.
Тем студентам, кого компания хочет видеть в дальнейшем в качестве своих сотрудников, после прохождения практики делается предложение выйти на постоянную работу с начала нового бизнес-сезона.
В июне проводится дополнительный набор. Сотрудники кадровой службы снова просматривают резюме студентов из тех же источников. Отличие этих кандидатов в том, что они не проходят практику. Причина такого двухэтапного набора в том, что оба метода оценки потенциала кандидатов (прохождение практики в компании и анализ результатов защищенных дипломов) позволяют выбрать лучших.
Система адаптации персонала
Система адаптации новых сотрудников, действующая в Ernst & Young, обладает рядом отличительных особенностей, обусловленных политикой работы с персоналом в компании. Основная особенность заключается в том, что в компании существует несколько типов таких программ в зависимости от категории сотрудников, на которую программа ориентирована.
Первый тип программы адаптации предназначен для выпускников вузов. Это наиболее значимая и ресурсоемкая программа, поскольку именно эта категория сотрудников является основной движущей силой.
Второй тип ориентирован на сотрудников, которые приходят, имея опыт работы в других компаниях. Они изначально приходят либо в отделы поддержки, либо в основные отделы, но не на начальные позиции.
Третий тип программы адаптации был разработан для иностранных сотрудников, которые приезжают в офисы Москвы или СНГ, как правило, либо в рамках программ обмена сотрудниками между подразделениями и офисами Ernst & Young.
Обучение в период адаптации включает в себя следующие методы:
Наставничество (на период одного года к новому сотруднику прикрепляется наставник из его подразделения);
Самообучение (библиотека, специальные обучающие компьютерные программы, видеофильмы, CD-ROMs );
Тренинги в учебном центре компании.
Карьерный рост в компании
Ежегодная оценка персонала, как и в любой современной развивающейся компании, в Ernst & Young постоянно возникает вопрос подбора и отбора кадров на существующие и открывающиеся вакансии. Соответственно, формирование как внутреннего, так и внешнего кадрового резерва является одной из важных задач отдела по управлению персоналом. Касательно внутреннего кадрового резерва кадровая политика Ernst & Young такова, что руководство предпочитает не брать руководителей со стороны, а растить свои кадры. Сотрудники компании реально видят перспективы продвижения по службе.
Карьерная лестница в Ernst & Young:
Партнёр (Partner)
Директор (Director) — опционально
Старший менеджер (Senior Manager)
Менеджер (Manager)
Старший эксперт (Senior)
Консультант или эксперт (Advanced staff)
Младший консультант или специалист (Staff)
Стажёр (Intern)
Ни один сотрудник компании не может перепрыгнуть через ступеньку иерархической лестницы и стать из младшего консультанта сразу менеджером.
Каждый руководитель отдела был когда-то специалистов. Поэтому решающую роль при подборе и отборе кадров на руководящие должности играет формирование и использование внутреннего кадрового резерва. Чтобы определить профессиональный уровень и деловой личностный потенциал того или иного человека, в компании разработана система аттестации, которая успешно применяется в работе. Определены следующие критерии оценки:
1. качество работы
2. трудовая дисциплина
3. умение работать с клиентом
4.ответственность
5.стрессоустойчивость
6.мотивация к труду
7.активность и инициатива
8.стремление к профессиональному росту
9.лидерские качества
Каждому критерию присвоен определенный уровень значимости. Оценивая по ним работников, можно получить достаточно объективный анализ профессиональной компетенции каждого сотрудника. Ее уровень по каждому критерию определяется аттестационной комиссией, состоящей из независимого эксперта в лице руководителя другого отдела, менеджера по управлению персоналом и непосредственного руководитель аттестуемого, который знает о нем больше остальных. Помимо этого, менеджер по управлению персоналом проводит интервью, чтобы выяснить, что сам человек думает по поводу качества своей работы, как оценивает свой профессиональный потенциал, каковы его склонности к той или иной деятельности.
Оценка персонала
Форма и периодичность оценки сотрудников зависит от того, работает ли сотрудник в одном из отделов по обслуживанию клиентов или относится к группе поддержки.
Сотрудники первой группы оцениваются после каждых 150-и часов, отработанных на клиента или на проект.
Кроме этого существуют ежеквартальная и ежегодная оценка, которые являются результатом всех промежуточных оценок, а также включают и дополнительные критерии оценки.
Годовая оценка - это форма, которая заполняется в начале каждого нового финансового года и в которую заносятся цели по таким областям, как ключевые бизнес цели, цели по приобретению необходимых навыков, необходимое обучение. Здесь же отмечаются те шаги, которые необходимо предпринять сотруднику для достижения этих целей и время, когда это должно произойти. В конце финансового года подводится итог работы за этот период, выставляется оценка.
Таким же образом работает система оценки для отделов поддержки. Разница заключается в ее регулярности. Сотрудники этих отделов проходят только ежеквартальную и ежегодную оценку. И конечно, критерии оценки также отличаются от тех, которые используются для сотрудников отделов, работающих с клиентами.
Результаты годовой оценки влияют на карьерное продвижение сотрудника и, соответственно, на величину вознаграждения. С сотрудниками, получившими низкие результаты оценки, начинает более активно работать наставник. Эта комплексная система оценки общепринята не только в России или СНГ, но и является обязательной для международной компании "Эрнст энд Янг".
Оплата и мотивация труда
В компании действует дифференцированная система оплаты труда. Порядок начисления и выплаты вознаграждений сотрудникам зафиксирован в «Положении об оплате и мотивации труда». Вознаграждение сотрудника складывается из следующих элементов:
1. Базовый должностной оклад;
2. Надбавки, размер которых зависит от результатов аттестации;
3. Дополнительные выплаты (за переработку, за выполнение особо важных заданий и т.д.).
Система оплаты труда поощряет качественное выполнение обязанностей и успехи сотрудников, и ее можно считать мотивирующей. В компании существует пакет социальных льгот, который включает в себя:
1. Оплачиваемые отпуска и больничные;
2. Добровольное медицинское страхование сотрудников;
3. Оплату мобильной связи;
4. Частичную оплату питания сотрудников.
Важным фактором мотивации труда для сотрудников компании является перспектива карьерного роста.
Кадровый учет
Кадровый учет ведется в соответствии с Трудовым кодексом, другими нормативными правовыми актами, в частности инструкциями по учету, ведению, хранению трудовых книжек и вкладышей к ним и др.
Анализ структуры персонала
Из рисунка 10 видно, что численность персонала московского представительства и российской практики в целом постоянно растет на протяжении всего существования. Существенный рост численности персонала в 2000-2003 годах был связан со слияниями Ernst & Young с другими компаниями отрасли и стадией активного роста российской практики компании. В настоящее время столь существенных изменений численности персонала не предвидится.
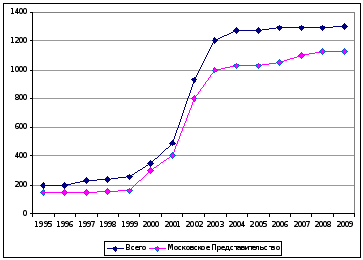
Рисунок 10 – Динамика роста числа сотрудников Ernst & Young
Проанализируем движение персонала московского представительства Ernst & Young. Как видно из таблицы 10, за период с 2007 года численность персонала находится приблизительно на одном уровне, прирост за три года составил всего 2,3%. Однако, можно видеть, что в компании происходит постоянное движение кадров – увольнение и прием на работу сотрудников.
Коэффициент текучести кадров вырос с 1,1% в 2007-м году до 4,6% в 2009-м. По статистике, в Представительстве большая текучесть кадров наблюдается в обслуживающих подразделениях. Для основных подразделений важна стабильность кадров, т.к. кадровая политика компании предусматривает развитие специалистов и руководителей внутри компании, а также для основных отделов важна проблема конфиденциальности и информационной безопасности. В связи с этим, негативной тенденцией является увеличение доли сотрудников основных отделов из числа уволившихся, в 2009-м году она составила 34,6%.
Таблица 10 – Анализ движения персонала
| Показатели | 2007г. | 2008г. | 2009г. |
| Число сотрудников на начало года, чел. | 1099 | 1103 | 1118 |
| Принято сотрудников, чел. | 16 | 43 | 68 |
| Уволено сотрудников, чел. | 12 | 28 | 52 |
| из них сотрудников основных отделов | |||
| чел. | 3 | 9 | 18 |
| % | 25.0% | 32.1% | 34.6% |
| Число сотрудников на конец года, чел. | 1103 | 1118 | 1134 |
| Среднесписочная численность персонала, чел. | 1101 | 1110.5 | 1126 |
| Коэффициент текучести кадров | 1.1% | 2.5% | 4.6% |
Еще одной особенностью кадрового состава компании является тот факт, что около трети сотрудников компании составляют иностранные граждане (Рисунок 10). Это связано с тем, что в международной корпорации Ernst & Young широко практикуется обмен опытом между сотрудниками подразделений в разных странах, командирование специалистов в представительства в других странах с целью обмена опытом или постановки какого-либо вида деятельности. следствием этого факта является то, что все сотрудники московского представительства должны иметь хороший уровень английского языка для взаимодействия с иностранными коллегами.
Из рисунка видно, что большую часть сотрудников Московского представительства составляют граждане России, но около трети – это сотрудники, приехавшие из других стран.
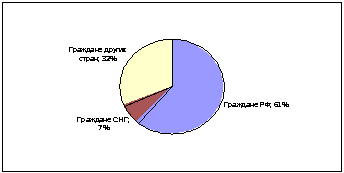
Рисунок 10 - Состав персонала московского офиса «Эрнст энд Янг»
По качественному составу персонала можно отметить, что практически все сотрудники компании имеют высшее образование, а более половины – дополнительное образование. Основную возрастную группу составляют сотрудники 26-39 лет, их доля равняется 48%.
Анализ мероприятий по обучению персонала в рамках московского офиса Ernst & Young
Схема, по которой осуществляется обучение персонала в Ernst & Young, представлена на рисунке 11. Реализация мероприятий по обучению является одной из функций отдела управления персоналом, что зафиксировано в Положении об отделе и Должностных инструкциях его сотрудников.
Обучение в компании разделяется на техническое и нетехническое. Техническое обучение подразумевает тематику, связанную с основной деятельностью компании и включает в себя программы по аудиту, бухгалтерскому учету, законодательству в данной сфере и по специальным проблемам, сопутствующим аудиторской и консалтинговой деятельности. Цель технического обучения – формирование у сотрудников полного комплекса знаний и навыков, необходимых для выполнения ими своих обязанностей.
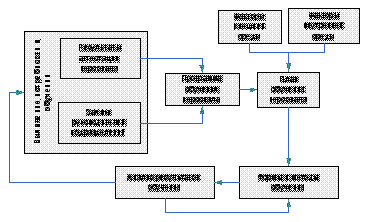
Рисунок 11 – Схема обучения персонала в Ernst & Young
Нетехническое обучение связано с развитием вспомогательных навыков у персонала, таких как работа в команде, коммуникации, целеполагание, управление конфликтными ситуациями и принятие решений.
Порядок реализации обучения персонала зафиксирован в Положении об обучении персонала. Данный документ содержит следующие разделы:
цели и задачи корпоративного обучения;
виды и методы обучения, применяемые в компании;
периодичность и правила аттестации персонала;
порядок подачи заявок на обучение (от руководителей отделов);
порядок формирования программы обучения;
порядок составления плана обучения;
инструкция по сбору и анализу данных о проведенном обучении.
Поскольку Ernst & Young занимает сегмент рынка бухгалтерских, аудиторских и консалтинговых услуг, соответственно специфика деятельности отражается на квалификации персонала, который необходимо подбирать и тематике обучающих программ. Основные направления обучения, имевшие место в 2009 году, представлены на рисунке 12.
Наибольшее внимание уделяется отраслевым тренингам. Данный вид обучения, преимущественно, ориентирован на опытных сотрудников и имеет целью обобщение и углубление их знаний в каких-либо специфических вопросах. Обучение по данной тематике включает в себя разнообразные методы:
лекции и семинары, проводимые внутренними тренерами, специалистами компании или приглашенными специалистами из Представительств в других странах;
командирование сотрудников в другие офисы компании или непосредственно к клиентам;
выпуск регулярных информационно-аналитических отчетов для внутреннего пользования.
Курсы повышения квалификации бухгалтеров и аудиторов ориентированы на молодых специалистов и направлены на формирование у них устойчивых технических знаний в области бухгалтерского учета и аудита. Занятия проводятся в учебном центре компании, группы формируются по результатам аттестации и заявкам подразделений.
Существуют специальные программы для руководителей, посвященные совершенствованию навыков планирования, принятия решений, управления и т.д. Данные курсы обычно проводятся раз в год.
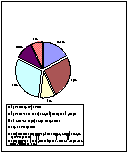
Рисунок 12 – Тематика образовательных мероприятий, проводимых для сотрудников Ernst & Young в 2009 году
Меньшие доли приходятся на нетехнические программы обучения для специалистов и оплачиваемые компанией обязательные курсы повышения квалификации аудиторов.
С целью определения эффективности обучения, проанализируем на сколько полно обеспечиваемое компанией обучение покрывает потребности персонала. Результаты сравнения приведены на рисунке 13.
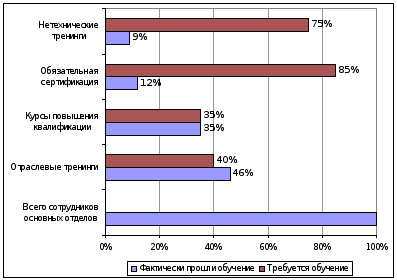
Рисунок 13 – Сравнение фактического обучения с потребностями персонала в 2009 году
Потребность в прохождении курсов повышения квалификации и отраслевых тренингов определяется должностями сотрудников, их стажем работы и выполняемыми обязанностями. Как видно из рисунка 13, эти потребности удовлетворяются полностью.
Потребность в обязательном повышении квалификации и получении соответствующих сертификатов определяется российскими и международными законодательными актами, регулирующими деятельность компании. ввиду своих обязанностей, 85% сотрудников основных подразделений подлежат сертификации. Однако, как видно из рисунка 13, только 12% сотрудников получают сертификаты за счет компании, а 73% сотрудников вынуждены делать это за свой счет и в нерабочее время.
Что касается нетехнических тренингов, строго говоря, они необходимы всем сотрудникам. Однако, будем считать, что в первую очередь эти навыки необходимы тем сотрудникам, которые взаимодействуют непосредственно с клиентами компании. Эта категория составляет 75% сотрудников основных отделов (с клиентами не общаются только младшие сотрудники и ассистенты отделов). Таким образом, 66% сотрудников не охвачены нетехническими программами обучения, в которых нуждаются.
Проанализируем негативные явления, связанные с обучением персонала. Если провести оценку социальной эффективности имеющихся мероприятий, то можно выделить как позитивные, так и негативные изменения. Что касается негативных последствий существующего обучения, то они состоят в неудовлетворенности сотрудниками частичной оплатой обучения, росте текучести кадров из-за неудовлетворенности сотрудниками отсутствием оплаты обязательного обучения (для аудиторов – сдача экзамена на аттестат аудитора и ежегодный курс подтверждения аттестата аудитора), интеллектуальных перегрузок (посещение данного вида обучения только после работы).
Для уточнения этих данных был проведен опрос, результаты которого представлены на рисунке 14. Было выяснено, что примерно половина сотрудников не довольны качеством обучения. Из них наиболее частой причиной было назван тот факт, что компания не оплачивает (либо оплачивает небольшой доле сотрудников) обязательные курсы повышения квалификации аудиторов и получение международных сертификатов бухгалтеров и аудиторов, в то время как пройти это обучение обязаны 85% специалистов основных подразделений.
Кроме того, 17% сотрудников заявили, что рассматривают возможность увольнения по причине того, что не имеют возможности оплачивать обязательное обучение либо не хотят это делать. Эти данные объясняют повышенную текучесть кадров среди специалистов.
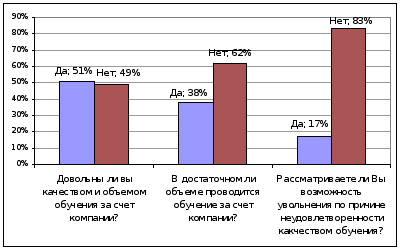
Рисунок 14 – Результаты опроса сотрудников, посвященного удовлетворенности качеством обучения
Исходя из полученных сведений, можно сделать вывод, что в процессе образования имеется недоработка, связанная с неполной оплатой обучения, а ее последствия негативно влияют на мотивацию сотрудников.
Анализ жалоб клиентов
В компании фиксируются все поступающие от клиентов жалобы. На основании их анализа можно выявить слабые стороны компании и наметить пути устранения проблем. Однако анализ жалоб клиентов до сих пор не соотносился с проблемами обучения персонала.
Структура жалоб клиентов за 2009 год представлена на рисунке 15. Были выделены три основных группы претензий – к срокам выполнения работ, их качеству и к уровню обслуживания.
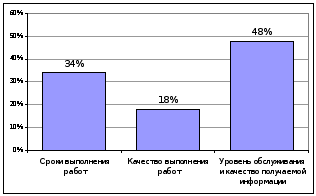
Рисунок 15 – Структура жалоб клиентов Ernst & Young
Как видно из рисунка, почти половина жалоб были вызваны неудовлетворительным уровнем обслуживания. Данная группа включает в себя такие аспекты:
уровень и качество коммуникаций между клиентом и сотрудником;
объем и качество получаемой клиентом информации при беседе с сотрудником;
удобство, наглядность и качество получаемых клиентом материалов (письма, отчеты и т.д.);
качество телефонных переговоров;
наличие языкового барьера (при общении с клиентом на английском или ином языке).
Вторая по числу жалоб причина – неудовлетворенность клиента сроком сдачи работы. Для устранения данного негативного явления, возможно, необходимо переоценить трудоемкость и плановые сроки выполнения ряда работ. Другим поводом может быть не достаточно эффективное планирование времени сотрудниками.
Жалобы на качество работ составляют наименьшую долю, что говорит о достаточно высоком профессиональном уровне персонала.
Для более полного понимания проблемы, рассмотрим категории сотрудников, на кого больше всего жалуются клиенты. Очевидно, что это сотрудники основных подразделений. Структура жалоб на сотрудников представлена на рисунке 16, и из нее видно, что большинство жалоб относится к сотрудникам, проработавшим в компании до двух лет. Вторая по численности категория – сотрудники со стажем от двух до пяти лет. Число жалоб на сотрудников со стажем более пяти лет заметно ниже.
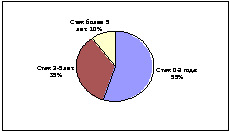
Рисунок 16 – Категории персонала, к которым были адресованы жалобы клиентов
2.4 Выводы по результатам анализа и задание на разработку организационного проекта
Обучение персонала было изучено в рамках московского Представительства компании Ernst & Young. В ходе анализа были выявлены следующие недостатки:
1. Отсутствие механизма составления бюджета на обучение;
2. Отсутствие механизма субсидирования обучения специалистов;
3. Неполное выявление потребностей в обучении:
не учитываются инициативы сотрудников;
не собирается информация о потребности в нетехническом обучении;
не анализируются жалобы клиентов.
Негативные последствия несовершенства обучения персонала проявляются в недовольстве сотрудников обучением, повышении текучести кадров и снижении уровня мотивации, а также наблюдается снижение качества услуг, о чем говорят результаты анализа жалоб клиентов. Обобщим данные об обучении персонала с помощью SWOT-анализа (таблица 11).
Таблица 11 – SWOT-анализ обучения персонала
|
Сильные стороны 1. Непрерывность обучения; 2. Наличие программ для разных категорий сотрудников; 3. Регулярная и разносторонняя оценка персонала. |
Слабые стороны 1. Отсутствие механизмов бюджетирования и субсидирования обучения; 2. Неполное удовлетворение потребностей сотрудников в обучении; 3. Неполное выявление потребностей в обучении. |
|
Возможности 1. Более рациональное расходование средств на обучение за счет бюджетирования и планирования; 2. Использование современных методов обучения, применяемых в других странах; 3. Повышение качества услуг за счет совершенствования обучения; 4. Повышение мотивации специалистов за счет совершенствования обучения. |
Риски 1. Ухудшение имиджа компании и потеря клиентов из-за снижения качества услуг 2. Слишком большие затраты на обучение |
Как следует из анализа, существуют определенные слабые стороны в обучении персонала. Необходимо воспользоваться существующими возможностями для их устранения и нейтрализации рисков.
Исходя из анализа жалоб клиентов, можно сделать вывод, о том, в каких областях сотрудникам не хватает навыков:
Навыки эффективных коммуникаций (ведение переговоров, телефонных бесед, обмен информацией, поведение в конфликтных ситуациях);
Знание делового этикета;
Планирование рабочего времени (тайм-менеджмент).
Кроме того, анализ жалоб позволяет определить категории сотрудников, которым необходимо обучение. Ввиду того, что максимальное число жалоб адресовано специалистам, проработавшим в компании менее двух лет, можно сделать вывод, что необходимо усилить программу адаптации для новых сотрудников и уделять больше внимания их обучению именно в первые два года работы в компании.
Проблемы и задачи совершенствования обучения персонала Ernst & Young обобщены в таблице 12.
Таблица 12 – Основные проблемы обучения персонала
| Проблема | Задача |
| Недовольство специалистов профессиональным обучением - компания не оплачивает получение обязательных сертификатов и некоторые другие виды обучения | Разработка механизма субсидирования обязательного обучения. Разработка механизма формирования бюджета на обучение. |
| Жалобы клиентов на неудовлетворительный уровень обслуживания и сроки выполнения работ | Более полное выявление потребностей в обучении. Обязательное обучение сотрудников, взаимодействующих непосредственно с клиентами, навыкам коммуникации, разрешения конфликтных ситуаций и тайм-менеджменту |
| Недовольство клиентов уровнем работы молодых специалистов | Интенсификация и расширение программы адаптации и обучения молодых специалистов, имеющих стаж работы менее двух лет. |
Для реализации проекта совершенствования обучения персонала необходимо разработать и утвердить ряд организационно – распорядительной документации, а именно:
1. Методика предоставления оплаты обучения персонала за счет организации. Ученический договор.
2. Порядок составления затрат на обучение персонала и проект бюджета на обучение.
3. Инструкция по выявлению потребности в обучении персонала и формы учетных документов для разных методов анализа.
4. Программа усиления обучения молодых специалистов.
Финансирование проектных мероприятий предполагается осуществлять аналогично существующим расходам на обучение – за счет бюджета Представительства на персонал. Инвестиционные вложения не предусматриваются. Источниками предполагаемого социально-экономического эффекта проекта являются:
снижение текучести кадров;
более рациональное использование средств за счет формирования бюджета на обучение;
повышение мотивации сотрудников;
предоставление более качественных услуг клиентам.
3. Разработка мероприятий по совершенствованию обучения персонала в рамках московского офиса Ernst & Young
3.1 Мероприятия по совершенствованию обучения персонала
Разработка Методики предоставления оплаты обучения персонала за счет организации.
Главной целью данной Методики является создание системы возмещения затрат на обучение всем категориям персонала. Причиной разработки документа является тот факт, что компания не оплачивает обязательные курсы повышения квалификации для аудиторов, что вызывает недовольство и демотивацию персонала. Основными принципами Методики являются:
обеспечение компании высококвалифицированными кадрами,
возможность выступления в роли инициатора обучения как организации, так и сотрудника,
возможность принимать решение о субсидировании обучения на основании четких правил предоставления субсидирования обучения в зависимости от опыта работа, типа обучения,
появление гарантий для организации со стороны сотрудника по отработке,
правила обращения за субсидиями, наличие необходимых для предоставления субсидии документов, гарантии и компенсации в случае нарушения сотрудником ученического договора.
Проектный вариант Методики и ученического договора представлены в Приложениях В и Г.
Кроме оплаты обязательного обучения, Методика дает возможность сотрудникам выступать инициаторами обучения, подавая заявки в установленной форме (Приложение Е). Кроме того, возможность частичной или полной компенсации стоимости обучения является для персонала мотивирующим фактором, дающим возможность повысить свой профессиональный уровень большему числу сотрудников.
Порядок составления затрат на обучение персонала.
Принято считать, что вполне достаточно тратить на обучение персонала не больше нескольких процентов фонда ФОП. Несложная оценка показывает, что в этом случае затраты на обучение персонала вряд ли составят больше 1-2 % бюджета фирмы. Тем не менее, необходимость разработки плана затрат на обучение персонала очевидна. Он помогает руководству компании планировать и контролировать расходы в целом, а организацию обучения делегировать отделу по управлению персоналом, который вместе с линейными руководителями принимает решения о проведения конкретных учебных мероприятий, руководствуясь планом и бюджетом обучения.
Под бюджетом на обучение персонала понимается документ, утвержденный руководством компании и содержащий общий размер затрат на обучение персонала, их состав по статьям расходов с разбивкой по плановым периодам (квартал). При раскладе бюджета по кварталам необходимо учитывать сезонный фактор, а именно планировать меньшие объемы обучения на февраль – март в связи с большой загруженностью сотрудников по проведению обязательного аудита.
Существует несколько подходов к планированию бюджета. Прежде всего, это планирование бюджета на основе целей обучения без ограничения общей суммы. План определяется стратегией и бизнес-планом компании. При этом само планирование обучения должно приобрести целенаправленный и упорядоченный характер. Каждой крупной цели обучения должны соответствовать определенные направления обучения и статьи бюджета (рисунок 17).
Затраты на учебные мероприятия складываются из множества компонентов. Выделяются прямые, сопутствующие и косвенные затраты.
Прямые затраты: оплата самого процесса обучения, т.е. работы преподавателей по проведению занятий и подготовке раздаточных и иных необходимых материалов, а также стоимость размножения раздаточных материалов.
К сопутствующим затратам относятся аренда помещения и оборудования, стоимость расходных материалов, стоимость проезда, проживания, питания обучаемых и преподавателей.
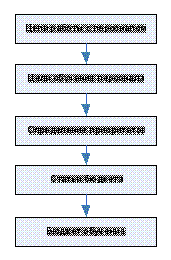
Рисунок 17 – Порядок планирования целевого бюджета
Косвенные затраты – зарплата сотрудников за время обучения и упущенная выгода компании вследствие их отсутствия на рабочем месте. Косвенные затраты в бюджет не входят, поэтому в дальнейшем не рассматриваются.
Способ расчета прямых и сопутствующих затрат зависит от формы организации учебных мероприятий.
Открытые семинары и конференции наиболее сложно планировать и бюджетировать, поскольку их организаторами выступают сторонние фирмы. Сроки, программы и условия проведения подобных мероприятий обычно становятся известны не более чем за 1-3 месяцев до их проведения.
Цены на данный вид мероприятий устанавливаются провайдерами и в расчете на одного участника. Нередко при направлении нескольких участников предоставляются скидки. Цены участия в открытых семинарах и конференциях колеблются в весьма широких пределах.
Соответственно при бюджетировании подобных мероприятий нужно исходить из определения их объема. Продолжительностью каждого из них определяется человеко-днях путем умножения количества участников на продолжительность мероприятия в днях. Затем мероприятия разбиваются на ценовые группы. И на основе анализа предложений провайдеров оценивается их ориентировочная стоимость.
Затраты на корпоративные учебные мероприятия состоят из двух основных частей: постоянные затраты, которые не зависят от количества участников. И переменные затраты, прямо пропорциональные количеству участников. Постоянные затраты включают в себя прямые затраты (кроме затрат по размножению раздаточных материалов и, как правило, превышают переменные).
Контроль исполнения бюджета, корректировка бюджета.
Недостаточно составить правильный бюджет, необходимо еще организовать его реализацию и контроль исполнения. Поскольку организация обучения в компании – процесс сложный, нельзя исключать возможные сбои в реализации и плана обучения, связанные с переносами, заменами и отменами учебных мероприятий. С точки зрения финансовой службы, подобные случайности не должны влиять на ритмичность реализации бюджета. Случается, что оплата дорогого учебного мероприятия, и которое не смогли провести во II квартале, не гарантируется в IV квартале, т.к. это может привести к перерасходу квартального бюджета. В связи с этим менеджер по управлению персоналом должен уметь гибко перестраивать текущие планы обучения, не забывая в то же время о приоритетах, на которых построен годовой план, и соблюдая примерно соотношение между статьями бюджета.
Контролировать расходы на обучение необходимо не реже раза в квартал. Возможен и ежемесячный контроль, однако он не всегда показателен, поскольку бизнес-цикл учебных мероприятий, включающий подготовку, проведение и оплатуё может занять период более 1 месяца. Контроль расходов на обучение организован отделом бухгалтерского учета Ernst & Young в рамках системы управления управленческого учета на основании платежных документов.
Если вдруг понадобится сократить расходы на обучения в Ernst & Young принято решение сделать это следующим образом:
- сокращение объема участия сотрудников компании в открытых семинарах и конференциях, особенно связанных с выездом в другие города и за рубеж;
- увеличение числа сотрудников на закрытых семинарах;
- повторение учебных программ.
Проект годового бюджета на обучение персонала и основные положения по его формированию представлены в Приложении Д.
Выявление потребности в обучении
Анализ обучения персонала показал, что потребность в обучении выявляется неполно из-за того, что источниками информации являются только результаты аттестации и заявки руководителей. Данный метод вносит ограничения в этап выявления потребностей, для более полного учета различных факторов, необходимо использовать дополнительные пути получения информации о необходимости обучения, а именно:
- проведение анкетирования руководителей;
- анализ жалоб клиентов;
- организация сбора заявок на обучение по инициативе сотрудников.
Отделом кадров должны быть разработаны соответствующие формы внутренних документов для учета получаемой информации (табель учета заявок от сотрудников, журнал учета отзывов клиентов, форма обобщения результатов анкетирования руководителе и др.). Соответствующие изменения вносятся в Положение об обучении персонала.
Проект «Инструкции по выявлению потребности в обучении персонала» и формы первичных учетных документов представлены в Приложении Е. На основании данной инструкции, этап оценки потребности в обучении включает в себя пять методов.
Схема обучения персонала после внесения проектных изменений представлена на рисунке 18. Увеличении объема работ по оценке потребности в обучении можно считать оправданным, т.к. более полное и качественное выявление потребности в обучении позволит оптимизировать затраты на обучение и повысить эффективность обучения в целом.
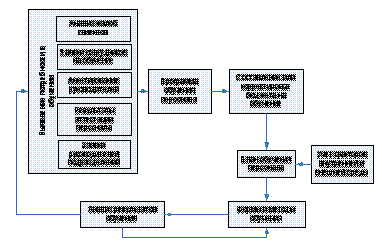
Рисунок 18 – Обучения персонала после внесения изменений
Изменения в схеме обучения персонала утверждаются приказами директора Представительства и