5.4pt 0cm 5.4pt;">Топливо и энергия
1099,8 |
1209,78 |
109,98 |
9,83 |
| 3. |
Амортизация |
530,8 |
480,5 |
-50,30 |
-4,50 |
| 4. |
Оплата труда с начислениями |
4076,1 |
4483,71 |
407,61 |
36,43 |
| 5. |
Прочие |
280,7 |
308,77 |
28,07 |
2,51 |
|
|
ИТОГО |
12221 |
13339,9 |
1118,94 |
100,00 |
На рис.3.4 представлена планируемая структура себестоимости продукции на
2003 год.
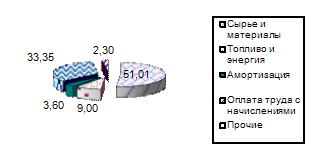
Рис.3.4 – Планируемая структура затрат на производство продукции ЗАО
«Город Мастеров» в 2003г.
Плановая величина амортизации здесь рассчитана на основе методов, которые
были рассмотрены в параграфе 3.1.
Таким образом, себестоимость продукции ООО «Город Мастеров» в
рассматриваемом периоде (2000-2002гг.) увеличилась как по сравнению с
предшествующими периодами, таки и по сравнению с запланированной величиной.
Доля амортизации в структуре себестоимости снижается. В 2003г. ее доля
предусмотрена в размере 3,6%, тогда как в 2002г. ее доля составляла 4,26%. Это
обусловлено применением ускоренных методов начисления амортизационных
отчислений.
3.3 Влияние амортизационной политики предприятия на
структуру себестоимости продукции
Влияние амортизационной
политики предприятия на структуру себестоимости производства можно определить,
как мы выяснили, путем сравнения суммы амортизационных отчислений, рассчитанных
различными методами.
Себестоимость продукции,
как известно, представлена пятью элементами затрат:
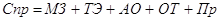 ,
где МЗ – материальные
затраты;
ТЭ – топливо и
электроэнергия;
АО – амортизационные
отчисления;
ОТ – оплата труда с
начислениями;
Пр – прочие затраты.
Из формулы видим, что
величина амортизационных отчислений и себестоимость продукции находятся в прямо
пропорциональной функциональной зависимости: чем больше амортизационные
отчисления, тем больше себестоимость продукции. А такие элементы затрат, как
материальные затраты, затраты на топливо и электроэнергию, затраты на оплату
труда не находятся в функциональной зависимости с суммой амортизационных
отчислений. Тем не менее, эта зависимость может существовать, т.к.
амортизационная политика может оказывать влияние на другие составляющие
себестоимости. Для ее выявления можно провести корреляционный анализ
взаимосвязи величины себестоимости и суммы амортизационных отчислений.
Рассчитаем коэффициент
корреляции (V) для отношений: «амортизационные
отчисления – материальные затраты», «амортизационные отчисления – топливо и
электроэнергия», «амортизационные отчисления – оплата труда». Его значение
может изменяться в пределах [-1;1]. Чем ближе его значение к нулю, тем менее
взаимосвязаны показатели и, наоборот, чем ближе значение коэффициента к
единице, тем более они взаимосвязаны.
Таблица 3.22
|
|
1999 |
2000 |
2001 |
2002 |
2003 |
| АО |
725 |
685 |
541 |
531 |
480 |
|
МЗ
|
4693 |
5123 |
5912 |
6234 |
6857 |
|
ТЭ
|
957 |
875 |
1123 |
1100 |
1209 |
|
ОТ
|
3522 |
3722 |
4350 |
4076 |
4483 |
 ;
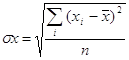 ;
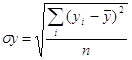 ;
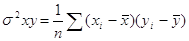
Рассмотрим отношение
«амортизационные отчисления – материальные затраты».
 ;

Таблица 3.23
|

|

|
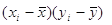
|
| 17582,76 |
25389505 |
-141988 |
| 8574,76 |
25794209 |
-59338,1 |
| 2641,96 |
27277640 |
-7617,48 |
| 3769,96 |
27382196 |
-28870,3 |
| 12633,76 |
27918542 |
-122876 |
| 45203,20 |
133762093 |
-360690 |
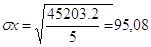 ;
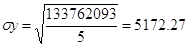 ;
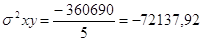
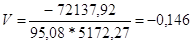
Аналогично рассчитывается
значение коэффициента вариации для других отношений:
для отношения
«амортизационные отчисления – топливо и электроэнергия» V = - 0,238;
для отношения
«амортизационные отчисления – оплата труда» V = -0,1.
Таким образом,
коэффициент вариации показал, что теснота связи между показателями
незначительна.
Сумма амортизации и
себестоимость, как мы уже замечали, взаимосвязаны. Однако влияет ли сумма
амортизации на структуру себестоимости необходимо выяснить.
Предыдущий корреляционный
анализ зависимости элементов затрат и амортизационных отчислений показал, что
между ними нет какой-либо существенной взаимосвязи. Поэтому изменение суммы
амортизационных отчислений не вызывает изменение долей других элементов затрат
в составе себестоимости продукции.
Предприятие,
осуществляющее рациональную амортизационную политику, не будет компенсировать
рост себестоимости от увеличения суммы амортизационных отчислений снижением
затрат по другим элементам затрат. Тем не менее, за счет изменения
пропорциональных соотношений отдельных элементов затрат и себестоимости в
целом, при изменении величины амортизационных отчислений изменяется и структура
себестоимости продукции.
Произведем обоснование
данного утверждения на основе следующего примера. Представим, что ЗАО «Город
Мастеров» для начисления амортизационных отчислений использует только
традиционный (линейный) способ начисления амортизации.
Таблица 3.22 Расчет амортизационных отчислений стоимости основных средств
линейным способом (тыс. руб.)
|
Наименование оборудования
|
Первоначальная стоимость.
|
Кол-во, шт.
|
Срок полезного использования, лет
|
Сумма ежегодн. аморот. отчислений
по объекту
|
Общая сумма амортизации
|
| 1. Многопильный станок Bull-250 с автоматической подачей
заготовки |
120 000 |
3 |
12 |
10 000 |
30000 |
| 2. Многофункциональный
сверлильно-присадочный станок серии ALFA 21Т |
75 000 |
5 |
8 |
9 375 |
46875 |
| 3. Кромкооблицовочный станок серии
«COMPACT», модель ЕР-25+AR-1 |
65 000 |
4 |
10 |
6 500 |
26000 |
| 4. Роликовый пресс, модель RP 1302 |
70 000 |
3 |
12 |
5 833 |
17499 |
| 5. Ленточно-шлифовальный станок
серии KL 150 |
50 000 |
3 |
10 |
5 000 |
15000 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Поможем написать работу на аналогичную тему
Получить выполненную работу или консультацию специалиста по вашему учебному
проекту
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Страницы: 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15
Похожие рефераты:
-
Бизнес-план ООО "ФРИК"
Структура бизнес-плана: резюме, производственный, организационный, маркетинговый, финансовый планы. Характеристика строительного предприятия, анализ его деятельности. Анализ рынка кровельных работ, план маркетинга по продвижению шумоизоляционных плит.
-
Анализ системы управления организацией
Общая характеристика и особенности организационной структуры ООО "Спецстройград", анализ системы управления, разработка мер по повышению ее качества. Поведение SWOT-анализа деятельности организации. Оптимальные направления использования ресурсов.
-
Анализ технико-экономических показателей предприятия
Порядок расчета организационно-технических параметров и показателей производства. Координация производственных процессов. Методика и этапы расчета производственной программы. Разработка структуры предприятия и составление должностных инструкций.
-
Анализ по менеджменту на примере компьютерного клуба ООО "Arsenal Club"
Общая характеристика компьютерного клуба, организационная структура предприятия, его внешняя и внутренняя среда. Стратегии развития предприятия, организационный и производственный процесс, процесс мотивации и контроля деятельности, кадровый потенциал.
-
Анализ организации и управления персоналом
Изучение концепции управления персоналом, классификация работников по категориям. Проведение анализа системы работы с персоналом на примере гипермаркета ООО "Реал". Особенности кадровой политики предприятия, условия подбора и оценки сотрудников.
-
Бизнес-план
Особенности бизнес-планирования в России. Структура бизнес-плана: информация о фирме, цели и задачи проекта, описание товара (потребительские свойства), стратегия маркетинга, организационный, производственный, финансовый планы, оценка риска, страхование.
-
Анализ кадров предприятия на примере кафе "Гора"
Состав работников на предприятии. Структура кадров. Показатели движения трудовых ресурсов. Анализ кадров кафе "Гора": исходные данные; расчет коэффициентов выбытия, прибытия кадров на предприятие; анализ значений коэффициентов выбытия и прибытия кадров.
-
Аналіз організаційної структури Управління праці та соціального захисту населення
Організаційна структура та функції Управління праці та соціального захисту населення, контрагенти установи та інформаційні зв’язки. Документи, які циркулюють в середині установи: нормативні та ненормативні, листування з експертами, державними установами.
-
Анализ труда персонала, занятого на предприятии
Характеристика предприятия и структура организации управления НГЦТ ОАО "Электросвязь". Анализ обеспеченности предприятия трудовыми ресурсами, использования фонда рабочего времени, производительности труда, эффективности использования трудовых ресурсов.
-
Анализ методов управления персоналом и конкурентоспособности организации
Характеристика предприятия на примере ЗАО "Фирма Орион Урал". Анализ методов управления персоналом, конкурентоспособности, планирования и структуры заработной платы сотрудников. Внутрипроизводственные ресурсы улучшения использования ресурсов организации.
-
Анализ хозяйственной деятельности предприятия на примере ЗАО "СНХРС"
Анализ хозяйственной деятельности, производственной деятельности предприятия и выпускаемой продукции на примере ЗАО "СНХРС". Влияние различных факторов на прирост товарной продукции. Анализ себестоимости продукции, прибыли и финансового состояния.
-
Анализ кадрового потенциала предприятия в динамике
Цели и задачи анализа трудовых ресурсов. Характеристики движения рабочей силы, фонд рабочего времени и трудоемкость продукции. Факторный анализ кадрового потенциала предприятия по интеллектуальному показателю. Пути повышения производительности труда.
-
Анализ организации труда руководителя
Общая характеристика ООО "Завод Электродвигатель". Процесс формирования себестоимости продукции. Анализ объёма производства продукции. Анализ численности работников предприятия и организация оплаты труда. Анализ организации труда директора завода.
-
Аудит организационной культуры
Критерии анализа и принципы организационной культуры. Сильные и слабые стороны действующей системы изменения культуры организации. Рекомендации по совершенствованию организационной культуры и приведении ее в соответствии с целями и задачами организации.
-
Анализ внешней среды на примере торговой организации
Понятие внешней среды организации и её структуры. Изучение факторов внешней среды торговой организации, их влияния на результаты деятельности на примере ОАО "Самарский хлебозавод №2". Экономические, правовые, технологические компоненты внешней среды.
-
Анализ конкурентоспособности организации, города, района
Расширение и развитие конкуренции на всех рынках вследствие насыщения их товарами, услугами, производителями. Основные положения концепции конкурентоспособности. Факторы успешного развития бизнеса предприятия. Анализ конкурентоспособности организации.
-
Аналіз стратегічного менеджменту на підприємстві
Визначення корпоративної, бізнесової та маркетингової стратегій та регіональної та матричної структур. Аналіз ринків збуту та шляхів виходу з кризового фінансового стану фірми "Трикотажне об'єднання" за допомогою матриці Бостонської консалтингової групи.
-
Анализ эффективности и интенсивности использования капитала предприятия
Анализ использования основного капитала предприятия ОАО "ЗОМЗ". Эффективность использования заемного капитала. Доходность собственного капитала. Оборачиваемость капитала предприятия. Пути повышения эффективности использования капитала предприятия.
-
Анализ системы управления ОАО "Киренский речной порт"
Общая характеристика, организационно-правовая форма, основные направления деятельности и система управления ОАО "Киренский речной порт", анализ целей и задач его подразделений и функциональных подсистем. Особенности построения "дерева" целей организации.
-
Анализ рабочего места секретаря турфирмы "Альтаир"
Организационная структура турфирмы "Альтаир". Определение задач и принципов эргономической организации рабочих мест персонала. Анализ профессиональных обязанностей и режима трудового дня секретаря для наиболее эффективного обустройства его места работы.