Составление бизнес-плана предприятия малого бизнеса
Устанавливаемые приточные, выпускные и рециркуляционные клапаны предназначены для регулирования потоков воздуха в системе вентиляции с учётом особенностей эксплуатации на картофеле- и овощехранилищах в осенне-зимне-весенний периоды. Корпус клапана и поворотные лопатки изготовлены из анодированного алюминиевого профиля, уплотнение из профильной резины, опорные втулки из нейлона. Уплотнение лопаток в стыке предусмотрено профилированной резиной заделанной в лопатку. Торцевое уплотнение лопаток с корпусом предусмотрено лабиринтным упором. Так как лопатки пустотелые, и их примыкание между собой и корпусом плотное и выполнено из неметаллических материалов, то клапан относится к незамерзающим и не требующим обогрева при использовании в климатических условиях до -300C.
Применяемые нагреватели представляют собой керамические (позисторы) нагревательные панели. До 30% экономичнее по сравнению с традиционными электронагревателями (воздушными ТЭНами). КПД системы, в которой используются эти нагреватели, достигает 95%. Срок службы не менее 20 000 часов непрерывной работы. Не критичны к изменениям (скачкам) напряжения в пределах 25%. Данные нагреватели пожаробезопасны, так как на поверхности нагревателя температура не превышает значения в 250оС. В связи с этим не сжигается кислород и, соответственно, не оказывается негативного влияния на качество хранящегося продукта и экологию. Кроме этого регулировка мощности нагревателя производится, как путём каскадного подключения панелей, так и количеством проходящего через нагреватель воздуха. Изменение производительности вентилятора изменяет температуру нагрева и потребляемую мощность.
Компьютерная система контроля (мониторинга) микроклимата и управления технологическим оборудованием – «ноу-хау» фирмы «АгроМастер» построена как многоуровневая система:
1. Нижний уровень (первичные измерительные преобразователи - ПИП) состоит из, разнесённых по объёму камер хранения овощепродукции, телеметрических датчиков с цифровым интерфейсом (1-Wire protocol), которые с минимальным интервалом проводят мониторинг климатических условий и температуры хранимого продукта.
2. Средний уровень (уровень системы) содержит контролер, со встроенным программным обеспечением, осуществляющийй в заданном цикле интервала усреднения круглосуточный сбор данных с территориально распределённых ПИП, а также накопление и передачу этих данных на верхний уровень.
3. Верхний уровень (уровень ПЭВМ). Промышленный компьютер со специальным программным обеспечением, в «обязанности» которого входит сбор информации с контроллера (или группы этих устройств), итоговую обработку полученных данных, а также их отображение и документирование. Управление исполнительными устройствами технологического оборудования овощехранилища для обеспечения технологий хранения.
Сбор климатических данных осуществляется при помощи комплекта цифровых датчиков, позволяющих оперативно следить за отклонениями от заданного микроклимата для своевременного корректирующего воздействия. Система комплектуется следующими датчиками:
датчик температуры воздуха (наружные, внутренние, канальные)
датчик температуры и влажности воздуха
Основным интеллектуальным узлом системы оборудования микроклимата является, специально разработанная на web- технологии программа, установленная в промышленный компьютер высокой надёжности. Программа может использоваться персоналом, не имеющим больших навыков в работе с компьютером, и решает следующие задачи:
поддержание климатических параметров в необходимых границах с помощью выдачи команд технологическому оборудованию на основе оценки ситуации внутри хранилища и внешних погодных условий;
отображение на экране компьютера температуры, влажности, состояния открытия-закрытия клапанов, состояние вентиляторов;
построение и распечатка графиков изменения температуры, влажности за любой период;
хранение в архиве и воспроизведение данных за любой промежуток времени с начала работы оборудования;
сообщение оператору о выходе контролируемых параметров за установленные допустимые пределы;
запись аварийных ситуаций в файл.
ПТК «ТургорАМ» построен по модульному принципу, что позволяет гибко оснащать любое количество камер хранения и любые типы хранилищ.
В 2003 оборудование (программно-технический комплекс «ТургорАМ») было установлено на собственном овощехранилище, расположенном в Минской области, г. Дзержинск, ул. Фоминых, 9. В результате сравнительных исследований старой и новой систем активной вентиляции специалистами Белорусского технологического университета под руководством профессора Дячека П. И., совместно с представителями производителя вентиляционной техники EBMPAPST (Германия) и анализа контрольного хранения семенного картофеля (суперэлита сорт Лилея, РБ) в период с 01.09.2007 г по 10.05.2008 г (9 мес) по заключению доктора с/х наук Банадысева С.А. данный комплекс для хранения овощей полностью пригоден для оснащения любых типов овощехранилищ, а по энерго и ресурсосбережению, эксплуатационным характеристикам в значительной мере превосходит все аналоги других производителей.
За время опытной эксплуатации, в течение 3 лет, при помощи данного оборудования в Белоруссии и Украине было заготовлено и реализовано более 20 000 тонн овощной продукции (картофель, свекла, морковь, лук, капуста) с потерями за период хранения не более 3%. При необходимости увеличения сроков хранения овощной продукции имеется возможность доукомплектации базового комплекта энергоэкономичным, охлаждающим оборудованием.
При выявлении необходимости дополнительного увлажнения, возможна поставка увлажнителей различных типов, имеющих нужную производительность.
3.5 Организационный план
Единоличным исполнительным органом предприятия ООО ПК «АВАНГАРД» является Генеральный директор – Маркелова Ольга Николаевна.
Генеральному директору подчиняются следующие структуры - коммерческий директор, технический директор, главный бухгалтер, отдел маркетинга.
Коммерческому директору подчиняются: отдел продаж, отдел логистики, отдел маркетинга.
Техническому директору подчиняются: инженерная группа, производственный отдел.
Штат предприятия: состоит из высококвалифицированных специалистов: менеджеров, инженеров, монтажников.
Состав фирмы: Административно-инженерный состав – шесть человек, менеджеры – четыре человека, монтажники – пятнадцать человек.
Организационная структура предусматривает распределение функций и полномочий на принятие решений между руководящими работниками фирмы, ответственными за деятельность структурных подразделений, составляющих организацию фирмы. ООО ПК «АВАНГАРД» имеет линейную организационную структуру и основывается на принципе единства
распределения поручений, согласно которому право отдавать распоряжения имеет только вышестоящая инстанция. Соблюдение этого принципа обеспечивает единство управления и каждый подчинённый имеет одного руководителя, а руководитель имеет несколько подчинённых.
Официальным дилером предприятия является - «АгроМастер», г. Минск, Республика Беларусь.
3.6 Анализ риска
Анализ рисков – процедуры выявления факторов рисков и оценки их значимости, по сути, анализ вероятности того, что произойдут определенные нежелательные события и отрицательно повлияют на достижение целей проекта. Анализ рисков включает оценку рисков и методы снижения рисков или уменьшения связанных с ним неблагоприятных последствий.
На первом этапе производится выявление соответствующих факторов и оценка их значимости. Назначение анализа рисков — дать потенциальным партнерам необходимые данные для принятия решений о целесообразности участия в проекте и выработки мер по защите от возможных финансовых потерь.
Анализ рисков можно подразделить на два взаимно дополняющих друг друга вида: качественный и количественный. Качественный анализ имеет целью определить (идентифицировать) факторы, области и виды рисков. Количественный анализ рисков должен дать возможность численно определить размеры отдельных рисков и риска проекта в целом.
Оценка рисков — это определение количественным или качественным способом величины (степени) рисков. Следует различать качественную и количественную оценку предпринимательских рисков.
Качественная оценка может быть сравнительно простой, ее главная задача - определить возможные виды рисков, а также факторы, влияющие на уровень рисков при выполнении определенного вида деятельности.
Количественная оценка рисков определяется через:
а) Вероятность того, что полученный результат окажется меньше требуемого значения (намечаемого, планируемого, прогнозируемого);
б) Произведение ожидаемого ущерба на вероятность того, что этот ущерб произойдет.
Таблица № 6. Характеристика наиболее используемых методов анализа рисков
| Метод | Характеристика метода |
| Вероятностный анализ | Предполагают, что построение и расчеты по модели осуществляются в соответствии с принципами теории вероятностей, тогда как в случае выборочных методов все это делается путем расчетов по выборкам. Вероятность возникновения потерь определяется на основе статистических данных предшествовавшего периода, с установлением области (зоны) рисков, достаточности инвестиций, коэффициента рисков (отношение ожидаемой прибыли к объему всех инвестиций по проекту). |
| Экспертный анализ рисков | Метод применяется в случае отсутствия или недостаточного объема исходной информации и состоит в привлечении экспертов для оценки рисков. Отобранная группа экспертов оценивает проект и его отдельные процессы по степени рисков. |
| Метод аналогов | Использование базы данных осуществленных аналогичных проектов для переноса их результативности на разрабатываемый проект, такой метод используется, если внутренняя и внешняя среда проекта и его аналогов имеет достаточно сходимость по основным параметрам. |
| Анализ показателей предельного уровня | Определение степени устойчивости проекта по отношению к возможным изменениям условий его реализации. |
| Анализ чувствительности проекта | Метод позволяет оценить, как изменяются результирующие показатели реализации проекта при различных значениях заданных переменных, необходимых для расчета. |
| Анализ сценариев развития проекта | Метод предполагает разработку нескольких вариантов (сценариев) развития проекта и их сравнительную оценку. Рассчитываются пессимистический вариант (сценарий) возможного изменения переменных, оптимистический и наиболее вероятный вариант. |
| Метод построения деревьев решений проекта | Предполагает пошаговое разветвление процесса реализации проекта с оценкой рисков, затрат, ущерба и выгод. |
| Имитационные методы | Базируются на пошаговом нахождении значения результирующего показателя за счет проведения многократных опытов с моделью. Основные их преимущества — прозрачность всех расчетов, простота восприятия и оценки результатов анализа проекта всеми участниками процесса планирования. В качестве одного из серьезных недостатков этого способа необходимо указать существенные затраты на расчеты, связанные с большим объемом выходной информации. |
Таблица № 7. Сценарий развития проекта
| Сценарий | Вероятность | NPV(млн. руб.) | NPV с учетом вероятности (млн. руб.) |
| "оптимистичный" | 0.1 | 100 | 10 |
| "нормальный" | 0.5 | 80 | 40 |
| "пессимистичный" | 0.4 | 50 | 20 |
| Всего | 1 | - | 70 |
Таблица № 8. Расчет точки безубыточности предприятия
| № | Наименование статьи | «А» Продукт | «Б» Продукт | «В» Продукт | Итого |
| 1 | Объем продаж, млн. руб. | 100 | 200 | 700 | 1000 |
| 2 | Доля в объеме продаж,% | 10 | 20 | 70 | 100 |
| 3 | Цена за единицу, тыс. руб | 2 | 5 | 10 | - |
| 4 | Переменные издержки, млн. руб. | 40 | 120 | 380 | 540 |
| 5 | Доход, млн. руб. | 60 | 80 | 320 | 460 |
| 6 | Уровень дохода от объема продаж,% | - | - | - | 46 |
| 7 | Постоянные издержки, млн. руб. | - | - | - | 200 |
| 8 | Точка безубыточности для производства в целом, млн. руб. | — | — | 434 | |
| 9 | Точка безубыточности по видам продукции, млн. руб. | 43,4 | 86,8 | 303,8 | 434 |
| 10 | Точка безубыточности по видам продукции, штук | 21700 | 17360 | 30380 | - |
Таблица № 9. Анализ чувствительности инвестиционного проекта
| Определение рейтинга факторов проекта, проверяемых на риски | ||||||
| Переменная (x) | Изменение x,% | Изменение NPV,% | Отношение% изменений NPV к% изменений x | Рейтинг | ||
|
Ставка процента Оборотный капитал Остаточная стоимость Переменные издержки Объем продаж Цена реализации |
2 1 3 5 2 6 |
5 2 6 15 8 9 |
2,5 2 2 3 4 1,5 |
3 4 4 2 1 5 |
||
| Показатели чувствительности и прогнозируемости переменных проекта | ||||||
| Переменная (x) | Чувствительность | Рейтинг | ||||
|
Объем продаж Переменные издержки Ставка процента Оборотный капитал Остаточная стоимость Цена реализации |
Высокая Высокая Средняя Средняя Средняя Низкая |
Низкая Высокая Средняя Средняя Высокая Низкая |
||||
3.7 Финансовый план
В зависимости от организационной структуры предприятия, а также принятой структуры управления используются следующие методы управления бюджетированием.
Директивный метод предполагает, что формирование бюджета по всем структурным подразделениям и по предприятию в целом осуществляется сверху вниз (top-down), то есть руководство предприятия намечает целевые программы и доводит до своих структурных подразделений (цехов, хозяйств, служб) основные количественные показатели (не только финансового характера). Иными словами, дирекция предприятия контролирует ход выполнения доведенных показателей, помогает решить возникающие проблемы, оказывает помощь в формировании портфеля заказов, в обеспеченности сырьем, материалами и т.п.
Управленческий метод основан на другом подходе — снизу вверх (bottom-up), то есть основные параметры своего развития формирует само структурное подразделение и доводит их руководству предприятия, которое обобщает полученную информацию и на ее базе формирует план по предприятию в целом.
Как при директивном, так и при управленческом методе имеют место многократное уточнение, согласование и корректировка плана по многим показателям.
В ООО ПК «АВАНГАРД» используется так называемый смешанный, или комбинированный, подход. Суть его состоит в том, что руководство компании доводит до структурных подразделений основную целевую задачу подразделения и весьма ограниченное количество показателей, а способы достижения поставленной цели, конкретизацию методов решения отдельных задач берет на себя структурное подразделение. Руководство компании контролирует процесс выполнения поставленной цели и вмешивается только в случае возникновения критической ситуации. Обязательства по выполнению плана полностью возлагаются на структурное подразделение.
Применяются различные способы формирования бюджета, которые зависят от организационной структуры предприятия, принятого порядка формирования плана и т.п.
В ООО ПК «АВАНГАРД» формируется план по центрам затрат и доходов, разработка плана по заказам, а также по функциональным центрам.
При разработке плана по центрам затрат и доходов прежде всего рассматривается вопрос реструктуризации предприятия, то есть решается вопрос о том, будет ли меняться структура и по каким структурным подразделениям будет разрабатываться бюджет. Для этого в компании выделены так называемые бизнес-единицы: отделы, службы, которые отвечают за исполнение бюджета. При этом, бизнес-единицы сгруппированы по центрам затрат и центрам доходов.
Центры затрат — это структурные подразделения, где контролируются расходы предприятия за определенный период (месяц, отчетный период). Контроль осуществляется посредством сравнения фактических затрат с нормативными. Для функциональных подразделений (бухгалтерии, экономических служб, отдела кадров и т.п.) контроль осуществляется сравнением плановых затрат с фактическими. При этом контроль осуществляется путем сравнения принятых на предприятии показателей. В состав расходов кроме основной заработной платы включаются дополнительные выплаты, суммы штрафов, пеней и других начислений налоговых органов или руководителя предприятия за допущенные нарушения.
Центры доходов — это отделы, которые связаны с продажами (например, служба маркетинга, логистика. Контроль за центрами дохода может осуществляться путем сравнения, как отдельных абсолютных показателей, так и темпов их изменения, а также при помощи расчета рентабельности как в целом по структурному подразделению, так и по отдельным видам бизнеса.
ООО ПК «АВАНГАРД» работает позаказно, поэтому бюджет формируется по каждому заказу, включая доходную и расходную части. Вся ответственность за исполнение бюджета, контроль за его выполнением возлагаются на руководителя проекта. Такой подход позволяет определять эффективность отдельных видов работ, номенклатуры продукции, а также установить взаимосвязь достигаемых результатов с личной заинтересованностью исполнителей.
Формирование плана по функциональным центрам предполагает, что все показатели, с помощью которых контролируется выполнение финансового плана распределяются по определенным группам (например, доходы, расходы, обязательства, налоги, платежи, активы и т.п.). Эти группы показателей включаются в функциональные центры, которые возглавляют руководители, несущие полную ответственность за их достижения, обеспечивая при этом их взаимоувязку с центрами доходов и затрат.
Важным этапом работы бюджетного комитета после принятия бюджета является контроль за его исполнением. Так как бухгалтерская информация не обеспечивает оперативного контроля за исполнением бюджета, то используется управленческий учет. Учет осуществляется по основным показателям ежедневно, что обеспечивает сравнение плановых и фактических данных, позволяет оперативно отреагировать на отклонение от плана, осуществить необходимую корректировку. При этом устанавливаются причина отклонений, виновник, способы устранения отклонений, меры воздействия и т.п. На предприятии разработан организационный и календарный регламент бюджета, по которому можно определить, кто, кому, какие данные, в каком виде и когда должен представить. Разрабатываются таблицы, формы исходных данных, уточняется временной период информации, единицы измерения, полнота данных, порядок их согласования, контроля исполнения и утверждения.
Работы по бюджетированию начинаются в октябре-декабре, когда определяются цели и параметры проекта бюджета на следующий год. В октябре уточняются продажи по номенклатуре продукции, типам потребителей и регионам, то есть готовится прогноз бюджета продаж. В ноябре проверяются наличие оборотных средств и потребность в них, рабочей силе, инвестициях, то есть разрабатывается программа производства. В начале декабря уточняются денежные потоки предприятия, потребности в финансировании, ожидаемые результаты, то есть готовится бюджет предприятия и его структурных подразделений. Далее осуществляются корректировка и уточнение бюджетов, и в конце декабря утверждается план предприятия, согласованный с руководителями структурных подразделений. Уточняется пространственный разрез финансового плана. Он будет разрабатываться по предприятию в целом или по всем (или определенным) бизнес-единицам.
Основная цель составления финансового плана — определение возможных объектов финансовых ресурсов на базе диагностики и выбора наиболее устойчивого варианта финансового положения предприятия, с учетом его внешних и внутренних возможностей.
Разработка бюджета решается по определенной логической схеме. Схема приведена на рисунке.
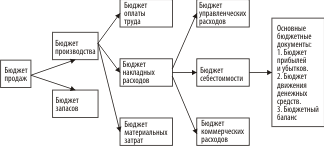
Схема построения структур бюджета зависит от отраслевых и технологических особенностей предприятия, его организационной, управленческой и финансовой структуры и многих других факторов.
Бюджет продаж является отправной и исходной базой всего процесса бюджетирования. Формирование бюджета продаж включает:
определение объема продаж, то есть составление плана заказов (продаж);
прогнозирование спроса;
прогнозирование цены продаж.
Определение объема продаж осуществляется по конкретным клиентам (покупателям) с указанием наименований поставляемых товаров, объемов поставок в натуральных и стоимостных единицах измерения, цен единицы, сроков оплаты, видов платежных средств, банков, через которые осуществляются расчеты, адресов, реквизитов и т.п.
Прогнозирование спроса позволяет не затоваривать склад продукцией и обоснованно определять возможности сбыта для последующей продажи.
На основании прогнозирования цены продаж составляется план продаж в стоимостном выражении, рассчитывается ряд показателей финансовой деятельности предприятия, формируются его себестоимость и эффективность производства.
При разработке бюджета продаж учитывается:
сезонный характер спроса на определенную продукцию;
особенности технологии производства;
источники финансирования заказов и поступления средств за реализуемую продукцию;
степень платежеспособности населения и другие факторы.
Форма плана продаж представлена в табл. 1.
Таблица 1. План продаж на I квартал 2011 г.
| Товар | Ед.изм. | Январь | Февраль | ||||
| Объем продаж | Цена, руб. | Объем реализ., тыс. руб. | Объем продаж | Цена, руб. | Объем реализации, тыс. руб. | ||
| кондиционеры | шт. | 6 | 14000 | 84000 | 10 | 14000 | 140000 |
| тепловентиляторы | шт. | 20 | 6000 | 120000 | 15 | 5500 | 82500 |
На основании плана продаж формируется бюджет продаж с учетом остатков оборудования на складах (на начало и конец периода) Бюджет продаж — это основа составления всех остальных бюджетов по структурным подразделениям и сводного бюджета предприятия. Поэтому к разработке бюджета продаж подход с особой тщательностью и учитывается влияние ряда факторов на объемы продаж, в частности:
объемов продаж предшествующих периодов;
уровня спроса на продукцию предприятия;
географии сбыта и категорий покупателей;
ценовой политики предприятия и качества продукции;
конкуренции и рекламной кампании;
сезонных колебаний и др.
Бюджет продаж практически предопределяет ожидаемые денежные потоки предприятия, которые формируют доходную часть бюджета потока денежных средств. Поэтому крайне важно учитывать коэффициенты инкассации, которые показывают временной период оплаты отгруженной продукции в разрезе декад, месяцев с учетом безнадежных долгов.
Бюджет материальных затрат формируется в зависимости от остатков материальных затрат (оборудования, материалов, комплектующих изделий, запчастей и т.п.) на складе предприятия. При этом потребность в материалах ведется на базе норм расхода сырья и материалов, длительности технологического цикла, загрузки оборудования и площадей, сроков поставки материала, объемов закупки, наличия страховых запасов. При разработке бюджета прямых материальных затрат крайне важно определить и обосновать объем закупок материальных ресурсов с учетом сроков и условий погашения кредиторской задолженности за ресурсы. Объем закупок (Оз) определяют по формуле:
Оз = Оисп + Зк – Зн,
где Оисп — объем использования материальных ресурсов;
Зк — запасы материалов на конец планируемого периода;
Зн — запасы материалов на начало периода.
Бюджет оплаты труда включает расчеты по трудоемкости производственной программы и отдельных видов продукции, а также определения среднего уровня почасовой оплаты труда, исходя из действующих норм затрат и норм оплаты труда по различным категориям работающих.
В бюджете накладных расходов определяются общие расходы (содержание аппарата управления; содержание инвентаря; текущий ремонт помещений и инвентаря; командировки; амортизация основных средств и другие расходы). Бюджет коммерческих расходов, рассчитываемый маркетинговой службой предприятия в процентном отношении к объему продаж, включает: затраты на рекламу; комиссионные торговых агентов; транспортные услуги; погрузочно-разгрузочные затраты; страхование грузов; упаковку; хранение; аренду складов и другие затраты.
Бюджет управленческих расходов — это расходы, связанные с содержанием органов управления предприятием: руководства предприятия, отдела кадров, юридического отдела, бухгалтерии, планово-экономической службы, снабжения и др.
Бюджет управленческих расходов можно рассчитывать в процентном отношении от бюджета продаж, а можно прямым способом по следующим статьям затрат (табл. 2).
Таблица 2. Бюджет управленческих расходов на 2011 г., тыс. руб.
| № п/п | Статья затрат | На год | В том числе по кварталам | |||
| I квартал | и т.д. | |||||
| январь | февраль | март | ||||
| 1 | Содержание зданий, сооружений, инвентаря общехозяйственного назначения | 10800 | 900 | 900 | 900 | … |
| 2 | Оплата труда управленческого персонала | 480000 | 40000 | 40000 | 40000 | … |
| 3 | Канцелярские расходы | 21000 | 1200 | 1200 | 1600 | … |
| 4 | Командировочные расходы | 48000 | - | 6000 | 6000 | … |
| 5 | Информационные, консультационные, аудиторские услуги | 20000 | - | - | 8000 | … |
| 6 | Арендная плата за помещения, транспортные средства общехозяйственного назначения | 264000 | 22000 | 22000 | 22000 | … |
| 9 | Почтово-телефонные услуги | 90000 | 3500 | 5000 | 6000 | … |
| 10 | Прочие управленческие расходы | 120000 | 10000 | 10000 | 10000 | … |
| 11 | Итого расходов | 1053800 | ||||
Бюджет себестоимости продукции формируется на основе бюджетов материальных затрат, бюджета оплаты труда и бюджета накладных расходов. При этом управленческие и коммерческие расходы входят в бюджет накладных расходов с тем, чтобы сформировать бюджет себестоимости.
Все подготовленные бюджеты увязываются между собой, уточняются и при необходимости корректируются, после чего подготавливаются три основных финансовых документа: бюджет прибылей и убытков; бюджет движения (потока) денежных средств и бюджетный баланс. Разрабатывает эти документы финансовая служба предприятия.
Итоговым документом финансового плана является бюджет прибылей и убытков, который по форме соответствует бухгалтерскому отчету о прибылях и убытках (табл. 3).
Таблица 3. Бюджет прибылей и убытков на 2011 г.
| № п/п | Показатель | На год | В том числе по кварталам | |||||
| I | II | III | IV | |||||
| Янв. | Фев. | Март | ||||||
| 1 | Выручка от реализации товаров, продукции, работ, услуг (нетто, то есть без НДС, налога с продаж, акцизов, иных обязательных платежей) | 12000000 | 250000 | 320000 | 540000 | |||
| 2 | Себестоимость реализации товаров, продукции, работ, услуг (производственная, то есть без коммерческих и управленческих расходов) | 4800000 | 100000 | 130000 | 220000 | |||
| 3 | Валовая прибыль (стр. 1 – стр. 2) | 16800000 | ||||||
| 4 | Коммерческие расходы | 1000000 | ||||||
| 5 | Управленческие расходы | 800000 | ||||||
| 6 | Прибыль (убыток) от продаж (стр. 3 – (стр. 4 + стр. 5)) | 15000000 | ||||||
| 7 | Проценты к уплате | 2000000 | ||||||
| 8 | Прочие операционные доходы | 1000000 | ||||||
| 9 | Прочие операционные расходы | 750000 | ||||||
| 10 | Прибыль (убыток) от финансово-хозяйственной деятельности (стр. 6– стр. 7 + стр. 8 – стр. 9) | 13250000 | ||||||
| 11 | Прибыль (убыток) планируемого периода (стр. 10) | 13250000 | ||||||
| 12 | Налог на прибыль | 100000 | ||||||
| 13 | Налоги и платежи в бюджет, источником которых является прибыль, остающаяся в распоряжении предприятия (налог на операции с ценными бумагами и др.) | 850000 | ||||||
| 14 | Нераспределенная (чистая) прибыль (убыток) планируемого периода (стр. 11 – (стр. 13 + стр. 14)) | 12300000 | ||||||
Бюджет прибылей и убытков необходим для оценки рентабельности предприятия, для контроля за его хозяйственной деятельностью. Именно наличие прибыли в долгосрочной перспективе является залогом положительного сальдо отчета о движении платежных средств.
Один из наиболее важных бюджетов на предприятии — бюджет движения денежных средств, который позволяет определить реальную платежеспособность, выполнение финансовых обязательств.
Для определения основных видов деятельности предприятия и источников поступления средств можно рекомендовать несколько методических решений.
Прежде всего учет доходов и расходов предприятия можно вести по ПБУ 9/99 и ПБУ 10/99, то есть вести учет по доходам (расходам): от обычных видов деятельности, операционных, внереализационных и от чрезвычайных ситуаций.
Таблица 4. Бюджет финансовых потоков предприятия на 2011 г.
| № п/п | Финансовые потоки | Всего на 2011 г. | В тыс. руб., в том числе поквартально | ||||||
| I | II | III | IV | ||||||
|
I. Доходы |
|||||||||
|
1 1.1 1.2 1.3 |
Доходы от обычных видов деятельности Выручка от продажи продукции и товаров Поступления за выполненные работы Поступления за оказанные услуги |
7000000 4000000 1000000 |
|||||||
| Итого доходы от обычных видов деятельности | 12000000 | ||||||||
|
2 2.1 2.2 |
Операционные доходы Поступления за временное пользование (владение) активами организации Поступления, связанные с предоставлением за плату прав и других видов интеллектуальной собственности |
||||||||
|
600000 400000 |
|||||||||
| Итого операционные доходы | 1000000 | ||||||||
| Всего доходы | 13000000 | ||||||||
|
II. Расходы |
|||||||||
|
1 1.1 1.2 1.3 |
Расходы по обычным видам деятельности Затраты, связанные с продажей оборудования, выполнением работ, оказанием услуг, приобретением и продажей товаров Расходы, связанные с предоставлением за плату прав, возникающих из патентов на изобретения, промышленные образцы и другие виды интеллектуальной собственности, в организациях, где это основной вид деятельности Возмещение стоимости основных средств нематериальных активов, осуществляемых в виде амортизационных отчислений |
4200000 300000 300000 |
|||||||
| Итого расходы по обычным видам деятельности | 4800000 | ||||||||
|
2 2.1 2.2 2.3 2.4 |
Операционные расходы Расходы, связанные с предоставлением за плату во временное пользование (временное владение) активов организации Расходы, связанные с предоставлением за плату прав, возникающих из патентов на изобретения, промышленные образцы и другие виды интеллектуальной собственности Проценты, уплачиваемые организацией за предоставление ей в пользование денежных средств (кредитов, займов) Расходы, связанные с оплатой услуг, оказываемых кредитными организациями Прочие операционные расходы |
264000 100000 2000000 |
|||||||
| Итого операционные расходы | 2364000 | ||||||||
| Всего расходы | 7164000 | ||||||||
| Превышение доходов над расходами | 5136000 | ||||||||
Бюджет движения денежных средств можно вести от производственной, инвестиционной, финансовой и прочей деятельности по следующим источникам доходов и поступлений денежных средств, расходов и отчислений (табл. 5). При его разработке следует обязательно учитывать изменения в дебиторской и кредиторской задолженности, по покупателям и поставщикам, снижение остатков материальных запасов и готовой продукции, возможности получения кредитов, гибкую ценовую политику, необходимость контроля за исполнением бюджета и другие факторы.
Таблица 5. Бюджет денежных средств на 2011 г.
| № п/п | Доходы и поступления | Тыс. руб. | № п/п | Расходы и затраты | Тыс. руб. |
|
Производственная деятельность |
|||||
| 1 | Остаток денежных средств | 120000 | 1 | Платежи по счетам поставщиков | 2950000 |
| 2 | Выручка от продажи товаров, работ, услуг | 1500000 | 2 | Платежи по счетам подрядчиков | 1850000 |
| 3 | Авансы полученные | 1000000 | 3 | Оплата труда | 960000 |
| 4 | Сдача в аренду | 4 | Отчисления в социальную сферу | 190000 | |
| 5 | Продажа имущества и т.д. | 5 | Оплата транспортных услуг | 350000 | |
|
Инвестиционная деятельность |
|||||
| 6 | Дивиденды по акциям других предприятий | 6 | Приобретение основных средств | ||
| 7 | Продажа нематериальных активов и т.д. | 7 | Капитальные вложения | ||
|
Финансовая деятельность |
8 | Прирост оборотных средств | |||
| 8 | Краткосрочные кредиты | 200000 | 9 | НИОКР | |
| 9 | Долгосрочные кредиты | 400000 | 10 | Приобретение ценных бумаг | |
| 10 | Целевое финансирование и т.д. |
Финансовая деятельность |
|||
|
Прочая деятельность |
11 | Погашение кредитов и займов | 2000000 | ||
| 11 | Операционные доходы | 12 | Выплата дивидендов | ||
| 12 | Внереализационные доходы | 13 | Налоги и сборы и т.д. | 850000 | |
|
Прочая деятельность |
|||||
| 14 | Операционные расходы | ||||
| 15 | Внереализационные расходы | ||||
|
Итого |
16720000 |
Итого |
9150000 | ||
Поступления денежных средств можно вести по отдельным структурным подразделениям; по видам деятельности; по отдельным номенклатурным наименованиям продукции; параллельно в нескольких денежных единицах и т.п.
Бюджетный баланс формируется на базе отчетных данных бухгалтерского учета на конкретную дату по принятым на предприятии субсчетам бухгалтерского учета. Он показывает, какими средствами финансирования располагает предприятие и как используются данные средства, а также дает возможность управления активами и пассивами предприятия, ускорения оборачиваемости текущих активов и пассивов, оптимизации структуры источников финансирования.
Источники формирования средств (пассивная часть баланса) определяются по собственным средствам, долгосрочным и краткосрочным кредитам, кредиторской задолженности и прочим текущим пассивам.
Эффективность бюджетирования в значительной степени зависит от возможности:
контроля за соблюдением бюджетов;
гибкости бюджета, то есть корректировки утвержденных бюджетов;
учета рисков и неопределенности;
взаимоувязки бюджетирования с системой материального стимулирования подразделений и персонала;
взаимосвязи двусторонней системы: «сверху вниз» и «снизу вверх»;
налаженной системы планирования работ подразделений и служб предприятия с определением целей, задач, сроков, объемов выполнения работ.
Таким образом, на базе сформированных бюджетов финансово-экономические службы предприятия могут получить ряд показателей, используя которые, руководство может оценить принятые планы, степень достижения целевых показателей и перспективы развития предприятия.
Вместе с тем мировой опыт и отечественная практика свидетельствуют, что разработка финансового плана (бюджета) — это сложный и трудоемкий процесс, затраты на его разработку не всегда обеспечивают ожидаемые результаты.
Бюджет зачастую базируется на устаревшей, уже прошедшей информации, он не гибок, так как изменение плановых условий зачастую не обеспечивается реальностями, бюджет ограничен временными рамками.
Пример финансового плана (бюджета), который могут разрабатывать как крупные, так средние и малые предприятия, дан в табл. 6.
Таблица 6. Финансовый план предприятия на 2011 г.
| № п/п | Показатель | 200__ г. |
| 1 | Выручка от реализации (без НДС) | 12000000 |
| 2 | Затраты на сырье и материалы | 9000000 |
| 3 | Материальная маржа (стр. 1 – стр. 2) | 3000000 |
| 4 | Заработная плата, в том числе социальные начисления | 1142400 |
| 5 | Энергетические расходы | 22800 |
| 6 | Расходы на ремонт | 53400 |
| 7 | Расходы на хранение | 13700 |
| 8 | Амортизация | 20 730 |
| 9 | Коммерческие расходы | 800000 |
| 10 | Налоги | 850000 |
| 11 | Прочие расходы | 100000 |
| 12 | Итого расходов (стр. 4 + стр. 5 + стр. 6 + стр. 7 + стр. 8 + стр. 9 + стр. 10 + стр. 11) | 3003030 |
| 13 | Промежуточный результат (стр. 12 – стр. 3) | 3030 |
| 14 | Сумма процента за кредит | 2000000 |
| 15 | Всего затрат (стр. 12 + стр. 14) | 5003030 |
| 16 | Курсовые разницы (+, –) | — |
| 17 | Прибыль брутто (стр. 15 – стр. 3 ± стр. 16) | 2003030 |
| 18 | Налог на прибыль (% от стр. 17) | 480727 |
| 19 | Прибыль нетто (стр. 17 – стр. 18) | 1522303 |
Такой план можно разрабатывать на определенный период времени, например на каждую неделю. При этом выполнение плана прошедшей недели является основанием для уточнения плана на следующую неделю. В результате такого планирования достигается непрерывность планирования, и предприятие может уловить сезонные колебания производства (продаж), региональные потребности, а также изменения в продажах по дням недели, субботним и предпраздничным дням.
Заключение
Всякий, кто всерьез хочет заниматься предпринимательской деятельностью и получать прибыль в рыночной среде, должен иметь хорошо продуманный и всесторонне обоснованный детальный план – документ, определяющий стратегию и тактику ведения бизнеса, выбор цели, техники, технологии, организации производства и реализации продукции. Наличие хорошо разработанного плана позволяет активно развивать предпринимательство, привлекать инвесторов, партнеров и кредитные ресурсы. Он также дает возможность:
определить пути и способы достижения поставленных целей;
максимально использовать конкурентные преимущества предприятия;
предотвратить ошибочные действия;
отследить новые тенденции в экономике, технике и технологии и использовать их в своей деятельности;
доказать и демонстрировать обоснованность, надежность и реализуемость проекта;
смягчить влияние слабых сторон предприятия;
определить потребность в капитале и денежных средствах;
своевременно принять защитные меры против разного рода рисков;
полнее использовать инновации в своей деятельности;
объективнее оценивать результаты производственной и коммерческой деятельности предприятия;
обосновать экономическую целесообразность направления развития предприятия (стратегия проекта).
Одновременно план является руководством к действию и исполнению. Он используется для проверки идей, целей, для повышения эффективности управления предприятием и прогнозирования результатов деятельности. По мере реализации и изменения обстоятельств план может уточняться путем корректировок соответствующих показателей.
Постоянное приведение бизнес-плана в соответствие с новыми условиями дает возможность использовать его в качестве инструмента оценки практических результатов работы предприятия.
Многие, особенно начинающие, российские предприниматели, склонны недооценивать роль внутрифирменного планирования вообще и подготовки обоснованного бизнес-плана в частности. При этом они полагаются на собственную интуицию и опыт, установившиеся неформальные связи в деловых кругах, кажущиеся хорошими рыночные перспективы и другие обстоятельства. И многие из них испытывают серьезные затруднения при попытке четко и в определенной системе изложить свое видение бизнеса да еще с обоснованием экономических и финансовых показателей.
Разработка конкретного бизнес-плана в большинстве случаев процесс творческий, основанный на учете не только общих закономерностей бизнеса, но и специфических условий, личного опыта и знаний предпринимателя. В зависимости от реальных обстоятельств подготовка бизнес-плана может быть организована различным образом:
самим предпринимателем, имеющим соответствующий опыт;
командой предпринимателя, которая будет в дальнейшем реализовывать проект;
сторонней специализированной компанией за определенную плату.
Во всех случаях неоценимую помощь разработчикам могут оказать профессионально составленные примерные бизнес-планы как типовые образцы, которые могут служить им известным примером для подробного обоснования своего собственного плана.
Список использованной литературы:
Байкалова А.И. Бизнес-планирование: Учебное пособие. − Томск, 2008.
Эрик С. Зигель. Пособие по составлению бизнес-плана. М.: МТ-Пресс, Сирин, 2008.
Бизнес-план. Под редакцией проф. Р.Г.Маниловского Москва, “Финансы и статистика”, 2009
Предпринимательство: учебник/ Под ред. М.Г. Лапусты. - М.: ИНФРА-М, 2009.
Уткин Э.А., А.И. Кочеткова,«Бизнес-план», 2008
Берл Г., Киршнер П. Мгновенный бизнес-план. Двенадцать быстрых шагов к успеху. Пер. с