Распределение товаров по каналам сбыта
фирмы, ориентированные на удовлетворение всего ассортимента спроса по товару;
фирмы, удовлетворяющие специфические потребности отдельных сегментов;
фирмы, намечающие выход на рынки с аналогичной продукцией;
фирмы, обслуживающие аналогичной продукцией другие рынки, выход которых на данный рынок является вероятным;
фирмы, производящие товары-заменители.
Классификация конкурентов по стратегии, применяемой ими на рынке:
стратегия в области экспансии на рынке: склонность к росту или поддержанию своей рыночной доли;
стратегия в области ценовой политики и политики качества товаров;
стратегия в области технологии производства продукции.
Анализ цен и товаров конкурентов приведён в таблице 1.
Таблица 1. Цены и товары конкурентов
| Анализ цен и товаров конкурентов | Действия |
| Среда конкуренции |
Предприятие как бы одновременно функционирует в двух средах: среда, в которой цена контролируется рынком среда, цена в которой контролируется государством |
| Выбор метода ценообразования | Ценовая стратегия основана на конкуренции – цена устанавливается на уровне рыночных или немного выше их (на верхней границе цены для похожих строительных материалов). |
| Установление начальных цен |
Начальное ценообразование должно принимать во внимание следующие элементы: Скидки или снижение цен могут увеличить продажи. Операционные расходы покрывают все издержки, не входящие в себестоимость продаваемых товаров и прибыль Цены должны быть достаточно высокими, чтобы обеспечивать прибыль. |
| Установление окончательных размеров цен |
На этом этапе будут решаться следующие задачи: Создание собственной системы для покупателей. Определение механизма корректировки цен в будущем с учетом стадий жизненного цикла товара и инфляции. |
| Адаптация цены |
Для того, чтобы вознаградить или стимулировать потребителей к оперативной оплате счетов, большим объемам заказов, можно использовать коррекцию базисной цены. При этом необходимо соизмерять стоимость каждой предоставляемой скидки или зачета с их воздействием на реальный объем продаж: Скидки за объем закупаемого кирпича. Функциональные скидки для тех участников процесса товародвижения, которые выполняют определенные функции по продаже кирпича. Подарки |
Исследование главного конкурента
В состав группы наиболее опасных конкурентов, как правило, включаются:
фирмы, склонные к экспансии и действующие на географически смежных рынках;
фирмы, следующие стратегии диверсификации производства, работающие в данной или смежной отраслях;
крупные фирмы – покупатели производимой продукции;
крупные поставщики материалов, сырья и оборудования для фирмы, производящей анализ конкурентной ситуации;
мелкие фирмы, которые в результате поглощения их крупной компанией становятся сильными конкурентами.4
Анализ рынка обуви
Российский рынок обуви
Рассматривая международные тенденции развития рынка обуви, надо отметить, что шансы на долгую рыночную жизнь имеют сегодня та обувь, которая обеспечивает максимальное удобство в эксплуатации, комфорт и высокое качество.
Проведем анализ рынка обуви.
Обувной рынок России постоянно видоизменяется не только в связи с приходом на рынок новых российских и западных производителей, но и за счет изменения своего объема. На обувном рынке рассмотрим современные модели обуви (см. рис. 1)
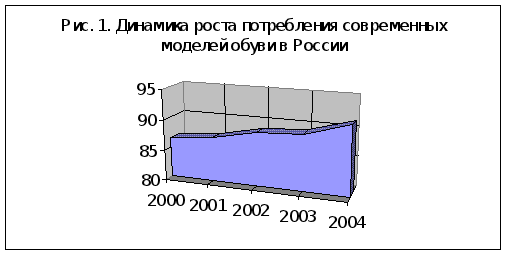
Обувной рынок имеет свои особенности в концепции продвижения товара на рынке, связанные прежде всего с разнообразием форм и моделей сезонной обуви, а также постоянно растущей конкуренцией. Именно постоянно растущая конкуренция, как со стороны иностранных фирм, так и со стороны отечественных производителей заставила маркетологов уделять больше внимания изучению российского рынка обуви. Сегментация российского рынка затруднена большим разнообразием сегментов исследования.
После длительного спада производства в последние 2 года в РФ происходит увеличение объемов выпуска кож и обуви. Однако темпы роста невелики и, более того, замедляются. Основной причиной, препятствующей развитию промышленности, является огромный объем «теневого» импорта обуви, и прежде всего из Китая и других стран Юго-Восточной Азии.
По экспертным оценкам, в 2004 году на российском рынке было реализовано около 180 млн пар обуви, в том числе 65 млн пар отечественной, 10 млн пар импортной, ввозимой официально, и 105 млн пар импортной обуви, поступающей в Россию практически без уплаты налогов и пошлин.
Утвержденное постановлением Правительства Российской Федерации от 10.07.99 №783 Положение «О перемещении товаров физическими лицами через таможенную границу Российской Федерации» также способствовало массовому ввозу обуви с легальным уклонением импортеров от уплаты налогов. Российский бюджет при этом несет огромные потери. Так, поступления в бюджет при импорте 105 млн пар обуви могли бы составить в 2004 году $462 млн США или 12,9 млрд в рублевом эквивалента.
Беспошлинно ввезенная обувь реализуется в торговле без уплаты налогов по ценам на 50–60% ниже отечественной, что создает неравные условия конкуренции.
Российские предприятия, имеют мощности по производству 160 млн пар обуви и 4,5 млрд кв. дм натуральных кож.
Не секрет, что российский покупатель, если только ему позволяют средства, предпочитает купить ботинки, произведенные в Италии или даже в Турции. Однако, отечественные заводы могли бы делать качественную обувь, если бы располагали более качественным сырьем. В последние годы около 80 процентов производимой в России кожи вывозится за рубеж – там за нее больше платят. Сейчас, когда эпидемия ящура привела к массовому забою скота в Европе, цены на кожевенное сырье на Западе выросли почти втрое. Российские обувщики просто не могут позволить себе такие расходы. Многие предприятия находятся под угрозой закрытия.
Единственным выходом кожевенники и обувщики считают жесткий протекционизм. Ограничение экспорта кожевенного сырья, по их мнению, предпринималось ранее Индией и странами Южной Америки, что позволило этим государствам сохранить свою кожевенную промышленность. Пример соседней Украины, чье правительство пошло недавно на временное ограничение экспорта шкур, еще более вдохновляет российских производителей. В этом случае необходимы госсубсидии производителям сырья, доходы которых упадут после запрета на экспорт. Но сейчас они этих западных денег все равно не видят. Деньги оседают в руках посредников. По данным экспертов, вывоз кожевенного сырья на Запад является одной из традиционных сфер деятельности кавказских преступных группировок.
Позицию Союза кожевенников делает уязвимой их второе требование – увеличить таможенные пошлины на ввозимую обувь. В этом случае у российских производителей не будет необходимости улучшать качество обуви, так как у большинства потребителей просто не останется выбора.
На днях минэкономразвития предложило не только снизить ввозные пошлины на обувь по цене до 35 евро за пару, но и полностью отменить пошлины на ввоз обувного зарубежного оборудования. В минпромэнерго восприняли новацию неоднозначно.
В конце прошлого года правительство утвердило подробный план «реконструкции» легкой промышленности. Цель – хоть как-то приблизить условия, в которые поставлены сегодня отечественные производители, к тем, в которых находятся конкуренты-производители Китая, Турции, Индии, Пакистана. Например, турецкие производители не платят таможенные пошлины на все ввозимое технологическое оборудование, имеют отсрочку в уплате налога по НДС. Кроме того, российский рынок лихорадит неконтролируемый ввоз контрафактной продукции. Так, по официальным данным таможни, по документам в Россию в 2004 году было отправлено 54,4 миллиона пар обуви. Остальные 105,6 миллиона пар либо попали в страну, минуя оформление, либо были произведены в России подпольно. Кстати, в 2004 году легальный ввоз обуви снизился на 26 процентов, но при этом импорта на рынках меньше не стало. Чтобы побороть «серый» импорт, специалисты из минэкономразвития и предложили «эксперимент» со ставками пошлин на импорт обуви. Но в минпромэнерго считают, что этого делать ни в коем случае нельзя, а если уж и снижать пошлины, то только на дорогую обувь (дороже 35 евро за пару). При этом в минпромэнерго полагают, если тарифы на ввоз оборудования для кожевенной и обувной промышленности будут обнулены, то российские производители при «равных конкурентных условиях с импортерами» смогут занять до 65 процентов рынка – это 140–150 миллионов пар недорогой обуви для «народа». Остальная потребность 70–80 млн. пар обуви будет удовлетворяться за счет поступлений по импорту более дорогого ассортимента обуви (по цене более 35 евро за 1 пару). Как утверждают в минпромэнерго, по качеству российская обувь значительно превосходит подобные виды импортной обуви. Например, проверки рынков обуви показывают, что до 80 процентов дешевой обуви импортного производства (от 3 до 35 евро за 1 пару) не отвечают требованиям наших норм и стандартов.
К концу марта рабочая группа минэкономразвития должна найти компромисс, чтобы отправить в правительство готовое решение. Но пока договориться не получается. Впрочем, горячие споры по этой проблеме напоминают недавние споры по снижению пошлин на автокомпоненты для промышленной сборки авто на территории России. Как известно, глава правительства Михаил Фрадков отклонил это предложение минэкономразвития из-за того, что такое решение нанесет удар по отечественным предприятиям-производителям. Эксперты считают, что подобная судьба ожидает и «обувные» пошлины.
Исследование рынка обуви г. Екатеринбурга, определение рыночных сегментов и их характеристик.
Произведем описание и сделаем оценку общего рыночного окружения, а также определение положения предприятий на рынке.
Одним из количественных показателей «здоровья» предприятия являются результаты маркетинговой деятельности. Эффективность маркетинговой деятельности определяется достигнутым объемом реализации товаров, долей рынка. Для определения вышеуказанных показателей, было проведено маркетинговое исследование.
Объем выборки составил 3500 человек, опрашиваемые выбирались случайным образом.
Результаты маркетингового исследования.
1) Распределение ответов на вопрос:
«Где Вы предпочитаете приобретать обувь?»
Таблица 1.2
| Варианты ответов | % |
| На рынке | 48 |
| В торговых центрах | 24 |
| В специализированных обувных салонах | 25 |
| В эксклюзивных магазинах | 3 |
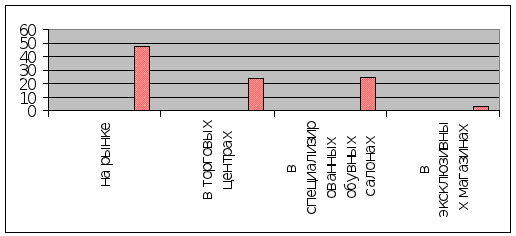
Рисунок 1. 2 Графическое представление ответов на вопрос №1
2) Распределение ответов на вопрос:
«Что для Вас является главным при выборе обуви?»
Таблица 1.3
| Варианты ответов | % |
| Цена | 53 |
| Качество приобретаемой обуви | 28 |
| Место расположения мест торговли | 9 |
| Престиж приобретаемой марки | 4 |
| Обслуживание | 3 |
| Возможность получить карточку постоянного клиента | 3 |
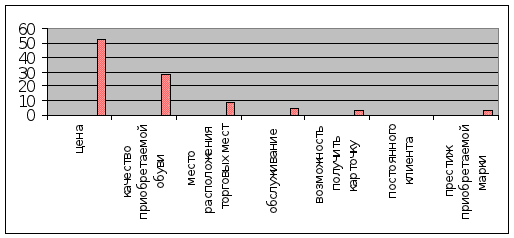
Рисунок 1.3 Графическое представление ответов на вопрос №2.
Распределение ответов на вопрос:
3) «Обувные салоны каких фирм Вам известны?»
Таблица 1.4
| Варианты ответов | % |
| Обувные салоны фирмы «Ювеста» | 29 |
| Обувные салоны корпорации «Уралобувь» | 29 |
| Обувные салоны фирмы «Саламандер» | 23 |
| Обувные салоны компании «Вестфалика» | 11 |
|
Обувные салоны фирмы «Обувь 21 века» |
10 |
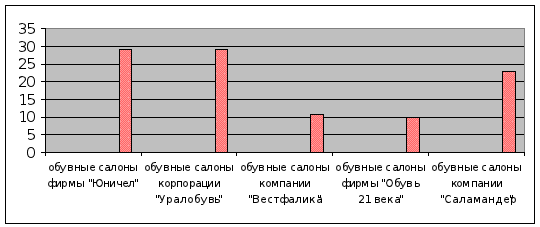
Рисунок 1.4 Графическое представление ответов на вопрос №3.
Варианты ответов на вопрос:
4) «Почему Вы предпочитаете приобретать обувь в специализированных салонах?» (вопрос был задан посетителям обувных салонов корпорации «Уралобувь»)
варианты ответов:
– Возможность совершения покупки в удобной обстановке;
– Широкий выбор обуви;
– Обслуживание;
– Возможность обменять обувь;
– Возможность получить карточку постоянного клиента.
Распределение ответов на вопрос:
5) «К какому сегменту Вы бы отнесли постоянных покупателей Вашего салона?» (вопрос был задан управляющим и сотрудникам обувных салонов фирм «Юничел», Вестфалика», «Саламандер», корпорации «Уралобувь»)
Таблица 1.5
| Варианты ответов | % |
| Сегмент с доходами ниже среднего | 5 |
| Среднеценовой сегмент рынка | 82 |
| Сегмент с доходами выше среднего | 13 |
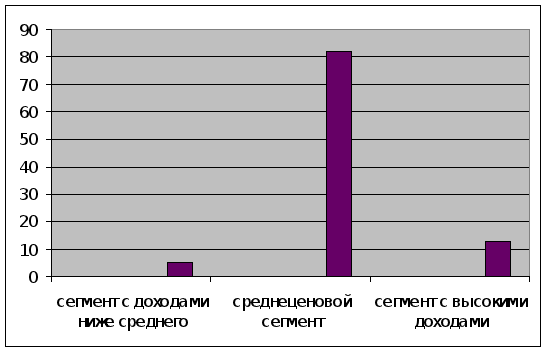
Рисунок 1.5 Графическое представление ответов на вопрос №5
Сегмент оптовых покупателей характеризуется большими объемами заказов, по оптовой цене. Фирма работающая на данном сегменте, стремиться к снижению издержек на закупку и транспортировку обуви за счет больших объемов заказов и поиска новых потребителей ее продукции за пределами Свердловской области, она тратит меньше средств на рекламу и маркетинговые мероприятия.
Сегмент розничной торговли характеризуется розничными ценами, разовыми покупками, растущей конкуренцией в пределах стратегической территории корпорации. В бюджете предприятия, для фирмы, работающей на данный сегмент ежегодно закладывается определенная сумма на рекламу и различные маркетинговые мероприятия.
Как видно из представленных данных маркетингового исследования основной целевой сегмент рыка – среднеценовой сегмент, приобретающий обувь в специализированных обувных салонах, торговых центрах и различных универсамах.
В данной работе в качестве критерия отнесения покупателей к тому или иному сегменту выступает цена по которой потребитель готов приобрести обувь. Характеристику сегментов можно представить следующей таблицей.
Таблица 1.12.
| Сегмент | Устраиваемая цена | %-ое соотношение сегментов | Места приобретения обуви |
| Сегмент с доходами ниже среднего | До 1.500 тыс. руб. | 48 |
«Зеленый» рынок |
| Среднеценовой сегмент | 1.500 – 5.000 тыс. руб. | 49 | Специализированные магазины, Крупные универсамы, торговые центры |
| Сегмент с доходами выше среднего | Выше 5.000 тыс. руб. | 3 | Эксклюзивные магазины |
Рис. 1.7. Наибольший целевой сегмент
2. Экономический анализ ООО «Робек»
2.1 Анализ структуры баланса
Произведём прежде всего анализ структуры активов предприятия ООО «Робек»».
Анализ структуры активов предприятия ООО «Робек»», тыс. руб.
| Показатели | 2001 год | 2002 | 2003 год | 2004 год | |
| 1 | 2 | 3 | 4 | 5 | |
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | 4 688 | 5 741 | 7 183 | 12 248 | |
| II. ОБОРОТНЫЕ АКТИВЫ | 3 717 | 4 710 | 5 801 | 7 668 | |
| Итого активов | 8 405 | 10 451 | 12 984 | 19 916 | |
| Удельные веса в общей величине активов | |||||
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | 55,78% | 54,93% | 55,32% | 61,50% | |
| II. ОБОРОТНЫЕ АКТИВЫ | 44,22% | 45,07% | 44,68% | 38,50% | |
| Итого активов | 100,00% | 100,00% | 100,00% | 100,00% | |
| Изменения в абсолютных величинах | |||||
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | x | 1 053 | 1 442 | 5 065 | |
| II. ОБОРОТНЫЕ АКТИВЫ | x | 993 | 1 091 | 1 867 | |
| Итого активов | x | 2 046 | 2 533 | 6 932 | |
| Изменения в удельных весах | |||||
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | x | -0,84% | 0,39% | 6,18% | |
| II. ОБОРОТНЫЕ АКТИВЫ | x | 0,84% | -0,39% | -6,18% | |
| Итого активов | x | 0,00% | 0,00% | 0,00% | |
| Темп прироста | |||||
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | x | 22,46% | 25,12% | 70,51% | |
| II. ОБОРОТНЫЕ АКТИВЫ | x | 26,72% | 23,16% | 32,18% | |
| Итого активов | x | 24,34% | 24,24% | 53,39% | |
| Изменения к итогу баланса | |||||
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | x | 51,47% | 56,93% | 73,07% | |
| II. ОБОРОТНЫЕ АКТИВЫ | x | 48,53% | 43,07% | 26,93% | |
| Итого активов | x | 100,00% | 100,00% | 100,00% | |
| Коэффициент соотношения оборотных и внеоборотных активов | 0,7929 | 0,8204 | 0,8076 | 0,6261 | |
Исходя из анализа структуры активов предприятия ООО «Робек»» можно сделать следующие выводы:
структура активов ООО «Робек»» за рассматриваемый период меняется: наибольшую долю в структуре активов занимают внеоборотные активы: предприятия на начало анализируемого периода 55,78% на конец периода – 61,5%.
за рассматриваемый период сумма активов предприятия ООО «Робек» увеличилась на 11511 тыс. руб., что безусловно является положительным фактором развития предприятия, в 2004 г. наблюдается ускорение темпов роста по сравнению с предыдущими годами.
коэффициент соотношения оборотных и внеоборотных активов предприятия обнаруживает тенденцию к уменьшения, что является отрицательным фактором развития предприятия ООО «Робек», так как большая доля средств предприятия выводится из оборота.
Проведём анализ структуры внеоборотных активов предприятия ООО «Робек».
Анализ структуры внеоборотных активов предприятия ООО «Робек», тыс. руб.
| Показатели | 2001 год | 2002 | 2003 год | 2004 год |
| 1 | 2 | 3 | 4 | 5 |
| Абсолютные величины | ||||
| Нематериальные активы | 202 | 66 | 58 | 49 |
| Основные средства | 4 242 | 5 189 | 6 380 | 11 914 |
| Незавершенное строительство | 224 | 466 | 725 | - |
| Долгосрочные финансовые вложения | 20 | 20 | 20 | 23 |
| Прочие внеоборотные активы | - | - | - | - |
| Итого внеоборотных активов | 4 688 | 5 741 | 7 183 | 11 986 |
| Удельные веса в общей величине активов | ||||
| Нематериальные активы | 4,31% | 1,15% | 0,81% | 0,41% |
| Основные средства | 90,49% | 90,38% | 88,82% | 99,40% |
| Незавершенное строительство | 4,78% | 8,12% | 10,09% | - |
| Долгосрочные финансовые вложения | 0,43% | 0,35% | 0,28% | 0,19% |
| Прочие внеоборотные активы | - | - | - | - |
| Итого внеоборотных активов | 100,00% | 100,00% | 100,00% | 100,00% |
| Изменения в абсолютных величинах | ||||
| Нематериальные активы | x | -136 | -8 | -9 |
| Основные средства | x | 947 | 1 191 | 5 534 |
| Незавершенное строительство | x | 242 | 259 | - |
| Долгосрочные финансовые вложения | x | 0 | 0 | 3 |
| Прочие внеоборотные активы | x | - | - | - |
| Итого внеоборотных активов | x | 1 053 | 1 442 | 4 803 |
| Изменения в удельных весах | ||||
| Нематериальные активы | x | -3,16% | -0,34% | -0,40% |
| Основные средства | x | -0,10% | -1,56% | -0,07% |
| Незавершенное строительство | x | 3,34% | 1,98% | - |
| Долгосрочные финансовые вложения | x | -0,08% | -0,07% | -0,09% |
| Прочие внеоборотные активы | x | - | - | - |
| Итого внеоборотных активов | x | 0,00% | 0,00% | 0,00% |
| Темп прироста | ||||
| Нематериальные активы | x | -67,33% | -12,12% | -15,52% |
| Основные средства | x | 22,32% | 22,95% | 86,74% |
| Незавершенное строительство | x | 108,04% | 55,58% | - |
| Долгосрочные финансовые вложения | x | 0,00% | 0,00% | 15,00% |
| Прочие внеоборотные активы | x | - | - | - |
| Итого внеоборотных активов | x | 22,46% | 25,12% | 66,87% |
| Изменения к итогу баланса | ||||
| Нематериальные активы | x | -12,92% | -0,55% | -0,19% |
| Основные средства | x | 89,93% | 82,59% | 115,22% |
| Незавершенное строительство | x | 22,98% | 17,96% | - |
| Долгосрочные финансовые вложения | x | 0,00% | 0,00% | 0,06% |
| Прочие внеоборотные активы | x | - | - | - |
| Итого внеоборотных активов | x | 100,00% | 100,00% | 100,00% |
Исходя из анализа структуры внеоборотных активов предприятия ООО «Робек» можно сделать следующие выводы:
наибольшую долю в структуре внеоборотных активов предприятия ООО «Робек» в течение всего анализируемого периода занимают основные средства (их динамика изменяется от 90,49% в 2001 году до 99,14 в 2004 году). В целом структура внеоборотных активов претерпевает значительные изменения в течении анализируемого периода. Наблюдается сокращение доли незавершенного строительства с 4,78% в 2001 году до 0,0% в 2004 году.
за рассматриваемый период сумма внеоборотных активов предприятия ООО «Робек» увеличилась на 7298 тыс. руб., что является отрицательным фактором развития, однако необходимо иметь в виду, что, как видно из предыдущего анализа, доля внеоборотных активов в общем объёме активов предприятия меньше доли оборотных средств.
Продолжением анализа активов предприятия ООО «Робек» является анализ структуры оборотных активов.
Анализ структуры оборотных активов предприятия ООО «Робек», тыс. руб.
| Показатели | 2001 год | 2002 | 2003 год | 2004 год | |
| 1 | 2 | 3 | 4 | 5 | |
| Абсолютные величины | |||||
| Запасы | 3 116 | 3 266 | 2 186 | 4 651 | |
| НДС по приобретенным ценностям | 56 | 56 | 498 | 870 | |
| Долгосрочная дебиторская задолженность | - | - | 870 | 870 | |
| Краткосрочная дебиторская задолженность | 246 | 784 | 1 616 | 743 | |
| Краткосрочные финансовые вложения | - | 377 | 377 | 377 | |
| Денежные средства | 299 | 227 | 254 | 157 | |
| Прочие оборотные активы | - | - | - | - | |
| Итого оборотных активов | 3 717 | 4 710 | 5 801 | 7 668 | |
| Удельные веса в общей величине активов | |||||
| Запасы | 84% | 69% | 38% | 61% | |
| НДС по приобретенным ценностям | 2% | 1% | 9% | 11% | |
| Долгосрочная дебиторская задолженность | - | - | 15% | 11% | |
| Краткосрочная дебиторская задолженность | 7% | 17% | 28% | 10% | |
| Краткосрочные финансовые вложения | - | 8% | 6% | 5% | |
| Денежные средства | 8% | 5% | 4% | 2% | |
| Прочие оборотные активы | - | - | - | - | |
| Итого оборотных активов | 100% | 100% | 100% | 100% | |
| Изменения в абсолютных величинах | |||||
| Запасы | x | 150 | -1 080 | 2 465 | |
| НДС по приобретенным ценностям | x | 0 | 442 | 372 | |
| Долгосрочная дебиторская задолженность | x | - | - | 0 | |
| Краткосрочная дебиторская задолженность | x | 538 | 832 | -873 | |
| Краткосрочные финансовые вложения | x | - | 0 | 0 | |
| Денежные средства | x | -72 | 27 | -97 | |
| Прочие оборотные активы | x | - | - | - | |
| Итого оборотных активов | x | 993 | 1 091 | 1 867 | |
| Изменения в удельных весах | |||||
| Запасы | x | -14,49% | -31,66% | 22,97% | |
| НДС по приобретенным ценностям | x | -0,32% | 7,40% | 2,76% | |
| Долгосрочная дебиторская задолженность | x | - | - | -3,65% | |
| Краткосрочная дебиторская задолженность | x | 10,03% | 11,21% | -18,17% | |
| Краткосрочные финансовые вложения | х | - | -1,51% | -1,58% | |
| Денежные средства | x | -3,22% | -0,44% | -2,33% | |
| Прочие оборотные активы | x | - | - | - | |
| Итого оборотных активов | x | 0,00% | 0,00% | 0,00% | |
| Темп прироста | |||||
| Запасы | x | 4,81% | -33,07% | 112,76% | |
| НДС по приобретенным ценностям | x | 0,00% | 789,29% | 74,70% | |
| Долгосрочная дебиторская задолженность | x | - | - | 0,00% | |
| Краткосрочная дебиторская задолженность | x | 218,70% | 106,12% | -54,02% | |
| Краткосрочные финансовые вложения | x | - | 0,00% | 0,00% | |
| Денежные средства | x | -24,08% | 11,89% | -38,19% | |
| Прочие оборотные активы | x | - | - | - | |
| Итого оборотных активов | x | 26,72% | 23,16% | 32,18% | |
| Изменения к итогу баланса | |||||
| Запасы | x | 15,11% | -98,99% | 132,03% | |
| НДС по приобретенным ценностям | x | 0,00% | 40,51% | 19,93% | |
| Долгосрочная дебиторская задолженность | x | - | - | 0,00% | |
| Краткосрочная дебиторская задолженность | x | 54,18% | 76,26% | -46,76% | |
| Краткосрочные финансовые вложения | x | - | 0,00% | 0,00% | |
| Денежные средства | x | -7,25% | 2,47% | -5,20% | |
| Прочие оборотные активы | x | - | - | - | |
| Итого оборотных активов | x | 100,00% | 100,00% | 100,00% | |
Исходя из анализа структуры оборотных активов предприятия ООО «Робек» можно сделать следующие выводы:
наибольшую долю в структуре оборотных активов предприятия ООО «Робек» в течение всего анализируемого периода занимают запасы (их динамика изменяется от 83,83% в 2001 году до 60,65% в 2004 году). Снижение суммы запасов за рассматриваемый период является положительным фактором, так как высокое «замораживание» оборотных средств в запасах не является оптимальной финансовой стратегией для любого предприятия.
также наблюдается увеличение доли дебиторской задолженности в составе оборотных активов предприятия ООО «Робек». Увеличение суммы долгосрочной дебиторской задолженности за рассматриваемый период является отрицательным фактором. Данный факт связан с тем, что на предприятии плохо ведется работа по требованию долгов у покупателей – финансовые подразделения предприятия не всегда справляются со своими обязанностями, что и приводит к неплатежам. Данная проблема может быть решена внедрением эффективных методов расчётов и установлением жёсткой платёжной дисциплины.
Как естественное продолжение оценки финансового состояния предприятия, проведём анализ структуры пассивов предприятия ООО «Робек».
Анализ структуры пассивов предприятия ООО «Робек», тыс. руб.
| Показатели | 2001 год | 2000 | 2003 год | 2004 год | |
| 1 | 2 | 3 | 4 | 5 | |
| Абсолютные величины | |||||
| I. РЕАЛЬНЫЙ СОБСТВЕННЫЙ КАПИТАЛ | 604 | 2 569 | 2 833 | 9 892 | |
| II. ЗАЕМНЫЙ КАПИТАЛ | 7 801 | 7 882 | 10 151 | 10 024 | |
| Итого источников средств | 8 405 | 10 451 | 12 984 | 19 916 | |
| Удельные веса в общей величине активов | |||||
| I. РЕАЛЬНЫЙ СОБСТВЕННЫЙ КАПИТАЛ | 7,19% | 24,58% | 21,82% | 49,67% | |
| II. ЗАЕМНЫЙ КАПИТАЛ | 92,81% | 75,42% | 78,18% | 50,33% | |
| Итого источников средств | 100,00% | 100,00% | 100,00% | 100,00% | |
| Изменения в абсолютных величинах | |||||
| I. РЕАЛЬНЫЙ СОБСТВЕННЫЙ КАПИТАЛ | x | 1 965 | 264 | 7 059 | |
| II. ЗАЕМНЫЙ КАПИТАЛ | x | 81 | 2 269 | -127 | |
| Итого источников средств | x | 2 046 | 2 533 | 6 277 | |
| Изменения в удельных весах | |||||
| I. РЕАЛЬНЫЙ СОБСТВЕННЫЙ КАПИТАЛ | x | 17,40% | -2,76% | 27,85% | |
| II. ЗАЕМНЫЙ КАПИТАЛ | x | -17,40% | 2,76% | -27,85% | |
| Итого источников средств | x | 0,00% | 0,00% | 0,00% | |
| Темп прироста | |||||
| I. РЕАЛЬНЫЙ СОБСТВЕННЫЙ КАПИТАЛ | x | 325,33% | 10,28% | 249,17% | |
| II. ЗАЕМНЫЙ КАПИТАЛ | x | 1,04% | 28,79% | 9,86% | |
| Итого источников средств | x | 24,34% | 24,24% | 48,34% | |
| Изменения к итогу баланса | |||||
| I. РЕАЛЬНЫЙ СОБСТВЕННЫЙ КАПИТАЛ | x | 96,04% | 10,42% | 112,46% | |
| II. ЗАЕМНЫЙ КАПИТАЛ | x | 3,96% | 89,58% | -2,02% | |
| Итого источников средств | x | 100,00% | 100,00% | 100,00% | |
Исходя из анализа структуры пассивов предприятия ООО «Робек» можно сделать следующие выводы:
за рассматриваемый период в структуре пассивов предприятия ООО «Робек» постоянно преобладал заемный капитал (от 92,81% в 2001 г. до 50,33% в 2004 г.), тем не менее, доля заёмного капитала снижается, что является положительным фактором.
за рассматриваемый период сумма пассивов предприятия ООО «Робек» увеличилась на 11511 тыс. руб., что безусловно является положительным фактором развития, так как увеличение пассивов способно улучшить финансовое состояние предприятия при условии сохранения оптимальной их структуры.
Рассчитаем показатели, характеризующие структуру пассивов ООО «Робек».
Показатели структуры пассивов предприятия ООО «Робек»
| Показатели | Норматив | 2001 год | 2002 | 2003 год | 2004 год |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Коэффициент соотношения заемных и собственных средств | < 1,0 | 12,92 | 3,07 | 3,58 | 1,01 |
| Коэффициент соотношения краткосрочных пассивов и перманентного капитала | - | 12,92 | 3,07 | 3,58 | 1,01 |
| Коэффициент автономии | > 0,5 | 0,07 | 0,25 | 0,22 | 0,50 |
| Коэффициент накопления собственного капитала | - | -6,45 | -0,75 | -0,59 | -0,17 |
Исходя из анализа показателей, характеризующие структуру пассивов предприятия ООО «Робек» можно сделать следующие выводы:
коэффициент автономии на начало периода находится ниже нормы – его значение в 2002 г. равно 0,07 (он должен быть больше 0,5), то есть предприятие ООО «Робек» в данный период характеризовалось как финансово зависимое, однако данный показатель за рассматриваемый период повысился, принимая в 2004 г. значение равное нормативному – 0,5;
коэффициент соотношения заёмных и собственных средств на на начало периода в 2001 г. был гораздо выше нормы, однако к 2044 г. его значение снизилось практически до нормативного – 1,01 (он должен быть меньше 1,0), то есть предприятие ООО «Робек» можно охарактеризовать как недостаточно финансово устойчивое, поскольку его собственные источники ниже чем заемные;
коэффициент соотношения краткосрочных пассивов и перманентного капитала является достаточно низким, то есть малая часть собственных средств предприятия ООО «Робек» находится в мобильной форме, не позволяя свободно маневрировать ими;
2.2 Анализ финансовой устойчивости
Для определения финансовой устойчивости предприятия ООО «Робек» предварительно проведём анализ наличия и достаточности собственного капитала.
Анализ наличия и достаточности реального собственного капитала предприятия ООО «Робек», тыс. руб.
| Показатели | 2001 год | 2002 | 2003 год | 2004 год | ||
| 1 | 2 | 3 | 4 | 5 | ||
| Чистые активы | 604 | 2 569 | 2 833 | 9 892 | ||
| – сумма активов, принимаемых к расчету | 8 405 | 10 451 | 12 984 | 19 916 | ||
| – сумма обязательств, принимаемых к расчету | 7 801 | 7 882 | 10 151 | 10 024 | ||
| Реальный собственный капитал | 604 | 2 569 | 2 833 | 9 892 | ||
На основании анализа наличия и достаточности собственного капитала предприятия ООО «Робек» можно сделать следующие выводы:
на начало анализируемого периода собственный капитал предприятия ООО «Робек» был достаточен для покрытия обязательств
на конец отчётного периода финансовое состояние предприятия улучшилось и собственный капитал ООО «Робек» стал более достаточен для покрытия обязательств, причём эта достаточность стабильна и характеризуется деятельность предприятия ООО «Робек» с самой лучшей стороны.
Проведём анализ разности реального собственного капитала и уставного капитала предприятия ООО «Робек».
Анализ разницы реального собственного капитала и уставного капитала предприятия ООО «Робек», тыс. руб.
| Показатели | 2001 год | 2002 | 2003 год | 2004 год | ||
| 1 | 2 | 3 | 4 | 5 | ||
| Абсолютные величины | ||||||
| Добавочный капитал | 4 484 | 4 484 | 4 484 | 4 484 | ||
| Резервный капитал | - | - | 5 | 5 | ||
| Фонды | - | - | - | - | ||
| Нераспределенная прибыль | -3 894 | -1 929 | -1 670 | 5 389 | ||
| Доходы будущих периодов | - | - | - | - | ||
| ИТОГО прирост собственного капитала после образования организации | 590 | 2 555 | 2 819 | 9 878 | ||
| Убытки | - | - | - | - | ||
| Собственные акции, выкупленные у акционеров | - | - | - | - | ||
| Задолженность по взносам в уставный капитал | - | - | - | - | ||
| ИТОГО отвлечение собственного капитала | 0 | 0 | 0 | 0 | ||
| Разница реального собственного капитала и уставного капитала | 590 | 2 555 | 2 819 | 9 878 | ||
На основании анализа разности реального собственного капитала и уставного капитала предприятия ООО «Робек» можно сделать следующий вывод:
финансовое состояние предприятия ООО «Робек» за рассматриваемый период улучшилось, в частности положительная разница реального собственного капитала и уставного капитала обнаруживает тенденцию к увеличению от 590 тыс. руб. в 2001 г. до 9787 тыс. руб. в 2004 году.
особо хотелось бы отметить сокращение убытков, понесённых предприятием ООО «Робек» в результате финансово–хозяйственной деятельности, т.е. ООО «Робек» работает безубыточно, что, безусловно, является положительным результатом финансово–хозяйственной политики руководства предприятия.
Проведём анализ обеспеченности запасов источниками их финансирования на предприятии ООО «Робек».
Анализ обеспеченности запасов источниками их финансирования предприятия ООО «Робек», тыс. руб.
| Показатели | 2001 год | 2002 | 2003 год | 2004 год | |
| 1 | 2 | 3 | 4 | 5 | |
| Абсолютные величины | |||||
| Реальный собственный капитал | 604 | 2 569 | 2 833 | 9 892 | |
| Внеоборотные активы | 4 688 | 5 741 | 8 053 | 12 856 | |
| Наличие собственных оборотных средств | -4 084 | -3 172 | -5 220 | -2 964 | |
| Долгосрочные пассивы | 1 664 | 5 159 | 6 103 | 5 506 | |
| Наличие долгосрочных источников формирования запасов | -2 420 | 1 987 | 883 | 2 542 | |
| Краткосрочные кредиты и заемные средства | 6 137 | 2 723 | 4 048 | 4 518 | |
| Общая величина основных источников формирования запасов | 3 717 | 4 710 | 4 931 | 7 060 | |
| Общая величина запасов с НДС | 3 172 | 3 322 | 2 684 | 5 521 | |
| Излишек или недостаток собственных оборотных средств | -7 256 | -6 494 | -7 904 | -8 485 | |
| Излишек или недостаток долгосрочных источников формирования запасов | -5 592 | -1 335 | -1 801 | -2 979 | |
| Излишек или недостаток общей величины основных источников формирования запасов | 545 | 1 388 | 2 247 | 1 539 | |
| Финансовое состояние | неустойчивое | неустойчивое | неустойчивое | неустойчивое | |
На основании анализа обеспеченности запасов источниками их финансирования на предприятии ООО «Робек» можно сделать следующие выводы:
по сравнению с 2003 г. финансовое состояние предприятия ООО «Робек» в 2004 г. незначительно улучшилось, хотя и остается неустойчивым.
величина привлекаемых для формирования запасов краткосрочных кредитов и заемных средств в 2004 г. стала выше суммарной стоимости сырья, материалов и готовой продукции, однако проблема нехватки собственных оборотных средств может создать для предприятия ООО «Робек» серьёзные трудности в финансовом развитии в будущем.
Рассчитаем и проанализируем относительные показатели финансового состояния предприятия ООО «Робек».
Относительные показатели финансового состояния предприятия ООО «Робек»
| Показатели | Норматив | 2001 год | 2002 | 2003 год | 2004 год | |
| 1 | 2 | 3 | 4 | 5 | 6 | |
| Коэффициент маневренности | > 0,5 | -6,76 | -1,23 | -1,84 | -0,30 | |
| Коэффициент автономии источников формирования запасов | - | -1,10 | -0,67 | -1,06 | -0,42 | |
| Коэффициент обеспеченности запасов собственными источниками | > 0,6 – 0,8 | -1,29 | -0,95 | -1,94 | -0,54 | |
| Коэффициент обеспеченности собственными источниками | > 0,1 | -1,10 | -0,67 | -0,90 | -0,39 | |
Анализ показателей финансовой устойчивости показал:
коэффициент автономии источников формирования запасов не находится в пределах нормы. Его значение показывает, что не все обязательства предприятия могут быть покрыты его собственными средствами. Увеличение коэффициента автономии в 2004 г. свидетельствует об увеличении финансовой независимости предприятия, и снижении риска финансовых затруднений в будущие периоды. Такая тенденция, с точки зрения кредиторов, повышает гарантии погашения предприятием своих обязательств.
коэффициент маневренности находится намного ниже нормы и даже несмотря на увеличение в 2004 г. не приобретает положительное значение, то есть собственные источники средств предприятия недостаточно мобильны и незначительная доля собственного капитала находится постоянно в обороте.
коэффициент обеспеченности запасов собственными источниками и говорит о недостаточности собственных оборотных средств, необходимых для финансовой устойчивости, причём этот коэффициент обеспеченности запасов собственными источниками меньше нормы в периоде 2001…2004 гг., и не приходит к нормативному значению даже к 2004 г.
В целом, по состоянию на 2004 г. предприятие ООО «Робек» можно охарактеризовать как финансово неустойчивое и зависимое от заемных источников.
2.3 Анализ ликвидности и платежеспособности
Для характеристики финансового состояния предприятия ООО «Робек» также необходимо оценить условия, предопределяющие картину движения денежных средств – их наличие на предприятии, направления и объемы расходования, обеспеченность денежных затрат собственными ресурсами, имеющиеся резервы и т.п. Другими словами, определяется то, от чего зависит платежеспособность торгового предприятия, являющаяся важнейшим компонентом (признаком) финансовой устойчивости.
Оценка ликвидности баланса и платежеспособности предприятия ООО «Робек»
| Показатели | 2001 год | 2002 | 2003 год | 2004 год | |
| 1 | 2 | 3 | 4 | 5 | |
| АКТИВЫ | |||||
| А1 – Наиболее ликвидные активы (НЛА) | 299 | 604 | 631 | 534 | |
| А2 – Быстрореализуемые активы (БРА) | 246 | 784 | 1 616 | 743 | |
| А3 – Медленнореализуемые активы (МРА) | 3 087 | 3 315 | 2 665 | 5 498 | |
| А4 – Труднореализуемые активы (ТРА) | 4 668 | 5 721 | 8 033 | 13 095 | |
| Баланс | 8 300 | 10 424 | 12 945 | 19 870 | |
| ПАССИВЫ | |||||
| П1 – Наиболее срочные обязательства (НСО) | 6 137 | 2 723 | 4 048 | 4 518 | |
| П2 – Краткосрочные пассивы (КП) | - | - | - | - | |
| П3 – Долгосрочные пассивы (ДП) | 1 659 | 5 154 | 6 103 | 5 506 | |
| П4 – Постоянные пассивы (ПП) | 504 | 2 547 | 2 794 | 9 846 | |
| Баланс | 8 300 | 10 424 | 12 945 | 19 870 | |
| Платежный излишек / недостаток | |||||
| НЛА – НСО | -5 838 | -2 119 | -3 417 | -3 984 | |
| БРА – КП | 246 | 784 | 1 616 | 743 | |
| МРА – ДП | 1 428 | -1 839 | -3 438 | -8 | |
| ТРА – ПП | 4 164 | 3 174 | 5 239 | 3 249 | |
| Ликвидность баланса | |||||
| Данные к анализу | А1 < П1 | А1 < П1 | А1 < П1 | А1 < П1 | |
| н/д | н/д | н/д | н/д | ||
| А3 > П3 | А3 < П3 | А3 < П3 | А3 < П3 | ||
| А4 > П4 | А4 > П4 | А4 > П4 | А4 > П4 | ||
Относительные показатели ликвидности предприятия ООО «Робек»
| Показатели | Норматив | 2001 год | 2002 | 2003 год | 2004 год |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Коэффициент абсолютной ликвидности | > 0,2 | 0,049 | 0,222 | 0,156 | 0,118 |
| Коэффициент уточненной (текущей) ликвидности | > 0,8 – 1,0 | 0,089 | 0,510 | 0,555 | 0,283 |
| Коэффициент покрытия | > 2,0 | 0,606 | 1,730 | 1,218 | 1,505 |
| Коэффициент общей платежеспособности | > 2,0 | 1,077 | 1,326 | 1,279 | 1,987 |
| Коэффициент восстановления платежеспособности | > 1,0 | х | 0,725 | 0,628 | 1,170 |
| Коэффициент утраты платежеспособности | х | 0,694 | 0,634 | 1,082 | |
На основании анализа показателей ликвидности баланса и платежеспособности предприятия ООО «Робек» можно сделать следующие выводы:
как положительный фактор можно отметить увеличение коэффициента уточненной ликвидности, однако его значение всё ещё не соответствует нормативному, а также увеличение значения коэффициента восстановления платежеспособности, значение которого в 2004 г. выше нормы.
как отрицательный фактор деятельности предприятия ООО «Робек» можно отметить не соответствующее нормативному значение ни одного коэффициента ликвидности, что говорит о невозможности погашения предприятием своих обязательств.
2.4 Анализ рентабельности
Показатели рентабельности продаж на предприятии ООО «Робек» в динамике, тыс. руб.
| Показатели | 2001 год | 2002 | 2003 год | 2004 год |
| 1 | 2 | 3 | 4 | 5 |
| Абсолютные значения данных | ||||
| Выручка (нетто) от реализации товаров, продукции, работ, услуг (за минусом НДС, акцизов и аналогичных обязательных платежей) | 23 574 | 27 109 | 28 431 | 35 810 |
| Прибыль от реализации | 2 397 | 2 255 | 1 394 | 8 894 |
| Балансовая прибыль | 874 | 2 173 | 446 | 7 743 |
| Чистая прибыль | 571 | 1 985 | 260 | 7 010 |
| Изменения в абсолютных величинах данных | ||||
| Выручка (нетто) от реализации товаров, продукции, работ, услуг (за минусом НДС, акцизов и аналогичных обязательных платежей) | х | 3535 | 1322 | 7379 |
| Прибыль от реализации | х | -142 | -861 | 7500 |
| Балансовая прибыль | х | 1299 | -1727 | 7297 |
| Чистая прибыль | х | 1414 | -1725 | 6750 |
| Абсолютные значения показателей | ||||
| Рентабельность всей реализованной продукции | 0,10 | 0,08 | 0,05 | 0,25 |
| Общая рентабельность | 0,04 | 0,08 | 0,02 | 0,22 |
| Рентабельность продаж по чистой прибыли | 0,02 | 0,07 | 0,01 | 0,20 |
| Изменения в абсолютных величинах показателей | ||||
| Рентабельность всей реализованной продукции | х | -0,02 | -0,03 | 0,20 |
| Общая рентабельность | х | 0,04 | -0,06 | 0,20 |
| Рентабельность продаж по чистой прибыли | х | 0,05 | -0,06 | 0,19 |
На основе расчётов можно сделать следующие выводы.
показатель общей рентабельности за анализируемый период увеличился с 0,04 в 2001 г. до 0,22 в 2004 г. Это говорит о том, что в 2004 г. каждый рубль продаж приносил в среднем около 22 копейки балансовой прибыли.
показатель рентабельности продаж по чистой прибыли также увеличился со значения 0,02 в 2001 г. до 0,20 в 2004 г. Это говорит о том, что увеличилась доля затрат на реализацию продукции. Таким образом в 2004 г. на 1 руб. реализованной продукции предприятие практически имело 20 копеек чистой прибыли.
рентабельность всей реализованной продукции увеличилась за отчетный период с 0,10 и составила к концу 2004 г. 0,25. Это значит, что в конце отчетного периода реализации стала менее рентабельна.
2.5 Направления повышения эффективности деятельности ООО «Робек»
Один из наиболее привлекательных для руководителей путей развития предприятия – увеличение объемов реализации продукции. Но для этого недостаточно просто наращивать объем ее выпуска или поднимать цену. Все больше руководителей осознают, что прежде, чем что-то продавать, нужно знать где, по какой цене и сколько.
На основании двухлетнего опыта работы по повышению эффективности функционирования отделов продаж консультантами компании «Холд-Инвест-Аудит» разработана методика, позволяющая провести экспресс – диагностику состояния отдела продаж.
Аудит отдела продаж
Принять взвешенное управленческое решение