Теоретические основы финансового менеджмента
Проблемы оптимизации бюджета капиталовложений. Во-первых, предприятия по ряду причин могут ограничивать свой бюджет капиталовложений суммами, меньшими, чем оптимальные, определение которых рассмотрено ранее. В этом случае оптимизация бюджета капиталовложений определяется как процедура отбора группы проектов по критерию максимального суммарного NPV из числа имеющих удовлетворительные величины NPV и IRR при ограниченном объеме инвестиций.
Во-вторых, отбор проектов по критерию NPV на практике основывается на учетных доходах, отнесенных на конец каждого периода, а не на денежных потоках, с которыми связана доходность акций, которые обоснованно в связи с выплатой дивидендов в конце годового периода относятся на конец периода.
В-третьих, необходимо учитывать соображения стратегического характера, которые могут предусматривать получение конкурентных преимуществ в отдаленном будущем; они связаны с реальными опционами.
Раздел 11. Анализ и управление оборотными средствами
11.1 Политика предприятия в области оборотного капитала
В отечественной литературе существуют различные интерпретации термина «капитал» и производных от него. В данном случае под оборотным капиталом мы будем понимать оборотные средства (синонимы: текущие средства, мобильные активы), то есть активы, вложения в которые проходят полный кругооборот не реже, чем в течение года.
Возможна различная классификация оборотных средств, однако для финансового менеджера особый интерес представляют три группы оборотных средств: производственные запасы, дебиторская задолженность, денежные средства. Логика построения баланса как основной модели компании в терминах финансов подсказывает, что каждая статья актива должна иметь некоторый источник покрытия: можно приобрести актив, наращивающий имущественный потенциал компании, только в том случае, когда одновременно возникает источник в виде обязательства (задолженности) расплатиться в будущем.
Теоретически предполагается, что оборотные средства покрываются из двух источников: собственного капитала, т.е. долгосрочной задолженности перед владельцами компании, и краткосрочных пассивов, т.е. краткосрочной задолженности, требующей своего погашения по крайней мере в течение года. Именно последний источник чаще всего играет главную роль в финансировании оборотных средств. Из-за этой особенности их анализ, как правило, предполагает учет и краткосрочных пассивов. Рассмотрим основные принципы принятия финансовых решений в отношении оборотных средств.
11.2 Анализ управления производственными запасами
Производственные запасы в данном случае понимаются в более широком смысле, нежели просто сырье и материалы, необходимые для производственного процесса. К производственным запасам относятся:
- сырье и материалы, включая малоценные и быстроизнашивающиеся предметы,
- незавершенное производство,
- готовая продукция,
- товары для перепродажи.
Для финансового менеджера огромную роль играет и знание принципов анализа производственных запасов. Не вдаваясь подробно в методику анализа, отметим только, что в ее основе лежит, в частности, понимание принципов представления запасов в отчетности. В зависимости от того, какие методы учета запасов (или себестоимости продукции) определены учетной политикой компании, возможна различная оценка средств, вложенных в запасы, а следовательно, и различные значения параметров, участвующих в определении оптимальной политики управления ими.
11.3 Анализ управления дебиторской задолженностью
Уровень дебиторской задолженности определяется многими факторами:
- видом продукции,
- емкостью рынка,
- степенью насыщенности рынка данной продукцией,
Система управления дебиторской задолженностью требует постоянного контроля по ряду параметров. К ним относятся:
время обращения средств, вложенных в дебиторскую задолженность;
структура дебиторов по различным признакам;
схемы расчетов с покупателями и возможность их унификации;
схема контроля за исполнением дебиторами своих обязательств; схема контроля и принципы резервирования сомнительных долгов;
система мер, касающихся недобросовестных или неисполнительных покупателей и др. Процедуры принятия решений в отношении многих из упомянутых параметров в основном неформализованные и нарабатываются по мере становления компании.
- принятой в компании системой расчетов и др.
11.4 Анализ управления денежными средствами и их эквивалентами
Анализ движения денежных средств проводится по данным отчетного периода. В западной учетно-аналитической практике методика подобного анализа разработана достаточно подробно и сводится к анализу потока денежных средств по трем основным направлениям:
текущая деятельность,
инвестиционная деятельность,
финансовая деятельность.
Именно эта классификация заложена в структуру отчетной формы «Отчет о движении денежных средств», входящей в состав годового отчета российских организаций.
Определение оптимального остатка денежных средств (речь идет о совокупном остатке на счетах и в кассе) также представляет собой одну из основных задач финансового менеджера. С точки зрения теории инвестирования денежные средства представляют собой один из частных случаев инвестирования в товарно-материальные ценности. Поэтому к ним применимы общие требования.
Во-первых, необходим базовый запас денежных средств для выполнения текущих расчетов.
Во-вторых, необходимы определенные денежные средства для покрытия непредвиденных расходов.
В-третьих, целесообразно иметь определенную сумму свободных денежных средств, чтобы обеспечить возможное или прогнозируемое расширение деятельности.
Таким образом, к денежным средствам можно применить модели, разработанные в теории управления запасами и позволяющие оптимизировать величину денежных средств. Речь идет о том, чтобы оценить:
а) общий объем денежных средств и их эквивалентов;
б) какую их долю следует держать на расчетном счете, а какую - в виде быстро реализуемых ценных бумаг;
в) когда и в каком объеме осуществлять взаимную трансформацию денежных средств и быстро реализуемых активов.
В западной практике наибольшее распространение получили модель Баумола и модель Миллера-Орра. Первая была разработана В.Баумолом в 1952 г., вторая — М.Миллером и Д.Орром в 1966 г. Непосредственное применение этих моделей в отечественной практике пока затруднено ввиду сильной инфляции, ненормальных учетных ставок, неразвитости рынка ценных бумаг и т.п.
Раздел 12. Источники средств и методы финансирования
12.1 Финансирование деятельности компании: основные понятия и категории
В финансах предприятия под внутренними и внешними источниками финансирования понимают соответственно собственные и привлеченные (заемные) средства. Известны различные классификации источников средств. Источниками собственных средств являются
- уставный капитал (средства от продажи акций и паевые взносы участников);
- резервы, накопленные предприятием;
- прочие взносы юридических и физических лиц (целевое финансирование, пожертвования, благотворительные взносы и др.).
12.2 Долгосрочные пассивы: состав, структура, основные способы увеличения капитала
Суть идеальной модели управления запасами состоит в том, что оборотные средства должны в полном объеме покрываться краткосрочными пассивами. Это довольно рискованно, поскольку все собственные средства должны быть вложены во внеоборотные активы и в случае возможных затруднений с кредиторами понадобится ликвидация некоторой их части, что сопряжено с различными трудностями, в том числе и временными.
Пример. Идеальная модель построена, основываясь на самой сути категорий «текущие активы» и «текущие обязательства» и их взаимном соответствии. Термин «идеальная» в данном случае означает не идеал, к которому нужно стремиться, а лишь сочетание активов и источников их покрытия исходя из их экономического содержания. Модель означает, что текущие активы по величине совпадают с краткосрочными обязательствами, то есть чистый оборотный капитал равен нулю. Суть этой стратегии состоит в том, что долгосрочные пассивы устанавливаются на уровне внеобортных активов.
Агрессивная модель означает, что долгосрочные пассивы служат источниками покрытия внеоборотных активов и системной части оборотных средств, т.е. того их минимума, который необходим для осуществления хозяйственной деятельности.
Пример. В случае агрессивной модели долгосрочные пассивы служат источниками покрытия внеоборотных активов и системной части текущих активов, то есть того минимума, который необходим для осуществления хозяйственной деятельности. В этом случае оборотный капитал в точности равен этому минимуму. Варьирующая часть текущих активов в полном объеме покрывается краткосрочной задолженностью. С позиций ликвидности эта стратегия также весьма рискованна, поскольку в реальной жизни ограничиться лишь минимумом активов невозможно.
Консервативная модель предполагает, что варьирующая часть оборотных средств (возникает лишь в пиковые периоды) также покрывается долгосрочными пассивами. В этом случае краткосрочной кредиторской задолженности нет, отсутствует и риск потери ликвидности.
Пример. В случае консервативной модели краткосрочной кредиторской задолженности нет, отсутствует риск потери ликвидности. Чистый оборотный капитал равен по величине текущим активам.
Компромиссная модель наиболее реальна. Согласно этой модели внеоборотные активы, системная часть оборотных средств и приблизительно половина их варьирующей части покрываются долгосрочными пассивами.
12.3 Традиционные методы средне- и краткосрочного финансирования
Краткосрочное финансирование используется, как правило, для пополнения оборотного капитала. Объём и структура оборотного капитала варьируют в зависимости от отраслевой принадлежности предприятия, могут быть подвержены сезонным и циклическим колебаниям, они также зависят от эффективности управления портфелем продукции и стратегии управления оборотным капиталом.
Если фирма не может осуществить финансирование посредством эмиссии коммерческих векселей или взять ссуду в банке из-за низкой кредитоспособности, она должна обратиться к альтернативным источникам. Чем ниже кредитоспособность фирмы, конечно, тем меньше источников краткосрочного финансирования ей доступно. Гибкость в связи с краткосрочным финансированием зависит oт способности фирмы выплатить ссуду, а также от способности возобновить ее или увеличить. При факторинге и банковском кредите фирма может выплатить заем, если у нее есть избыток средств; таким образом, она сокращает общие процентные издержки. Что касается коммерческих ценных бумаг, фирма должна ждать срока погашения векселя, чтобы возвратить средства.
Гибкость зависит от того, насколько легко фирма может увеличить объем кредитования в короткий срок. При кредитной линии или револьверном кредите в коммерческом банке легко увеличить объем кредитования, если, конечно, не достигнут его предел. При других формах краткосрочного финансирования фирма менее свободна. И, наконец, на выбор вида финансирования влияет степень обремененности активов фирмы долгами. При обеспеченных ссудах кредиторы получают в залог активы фирмы. Необходимость предоставлять обеспечение сдерживает фирму при будущем финансировании. Хотя при факторинге продажа активов действительно имеет место, принцип здесь тот же. В этом случае фирма продает один из самых ликвидных активов, таким образом, сокращая свою кредитоспособность, с точки зрения кредиторов.
Все эти факторы влияют на фирму при определении оптимальной комбинации методов краткосрочного финансирования. Так как издержки, вероятно, — ключевой фактор, разница в других факторах должна быть сопоставлена с разницей в издержках.
12.4 Новые инструменты финансирования
Становление рынка ценных бумаг сопровождается вполне естественным процессом появления новых финансовых инструментов, которые в прессе, а также их эмитентами и распространителями именуются ценными бумагами, но на деле представляют собой лишь их суррогаты. Такие бумаги распространяют, как правило, коммерческие банки и специально созданные компании, занимающиеся финансовыми, кредитными и коммерческими операциями. Риск приобретения подобных ценных бумаг в некоторых случаях достаточно высок. В качестве примера можно привести распространявшиеся в 1994 г. билеты печально известной компании МММ.
12.5 Балансовые модели управления источниками финансирования
Базовое балансовое уравнение имеет вид
ДЗн + ВР = Дзк + ДП
где ДЗн — дебиторская задолженность за товары и услуги на начало подпериода;
ДЗк — дебиторская задолженность за товары и услуги на конец подпериода;
ВР — выручка от реализации за подпериод;
ДП — денежные поступления в данном подпериоде.
Раздел 13. Анализ стоимости и структуры капитала
13.1 Стоимость капитала: понятие и сущность
Общая сумма средств, которую нужно уплатить за использование определенного объема финансовых ресурсов, выраженная в процентах к этому объему, называется ценой капитала. В идеале предполагается, что текущие активы финансируются, как правило, за счет краткосрочных, а средства длительного пользования — за счет долгосрочных источников средств. Благодаря этому оптимизируется общая сумма расходов по привлечению средств.
13.2 Стоимость основных источников капитала
Уставный капитал изначально формируется как основа стартового капитала, необходимого для создания компании. Ее владельцы или участники формируют уставный капитал исходя из собственных финансовых возможностей и в размере, достаточном для осуществления той деятельности, ради которой создается компания. Фонды собственных средств, представляющие собой по сути отложенную к распределению прибыль, формируются либо вынужденно (например, резервный капитал), либо осознанно: владельцы предполагают, что достигаемое таким образом расширение объемов деятельности представляет собой более выгодное размещение капитала, чем изымание прибыли и направление ее на потребление или в другую сферу бизнеса.
13.3 Средневзвешенная стоимость капитала
Временно привлеченные средства образуются в компании, как правило, в результате временного лага между получением товарно-материальных ценностей и их оплатой.
Цена каждого из приведенных источников средств различна, поэтому цену капитала компании находят по формуле средней арифметической взвешенной. Показатель исчисляется в процентах и обычно по годовым данным. Основная сложность при расчетах заключается в исчислении цены единицы капитала, полученного из конкретного источника средств. Для некоторых источников ее можно рассчитать достаточно легко (например, цена банковского кредита), для ряда других источников это сделать довольно трудно, причем точный расчет, в принципе, невозможен. Тем не менее даже приблизительное знание цены капитала компании весьма полезно как для сравнительного анализа эффективности авансирования средств в ее деятельность, так и для осуществления ее собственной инвестиционной политики.
Этот показатель отражает сложившийся в компании минимум возврата на вложенный в ее деятельность капитал, ее рентабельность и рассчитывается по формуле средней арифметической взвешенной по такому алгоритму:
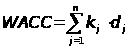 (6.4)
где
 -
цена j-го источника
средств;
 -
удельный вес
j-го источника
средств в общей
их сумме.
13.4 Предельная стоимость капитала
Расчет предельной стоимости капитала (ПСК) осуществляют по формуле:
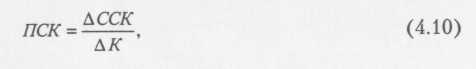
где ССК - прирост средневзвешенной стоимости капитала в прогнозном периоде, %;
К - прирост всего капитала в прогнозном периоде, %.
13.5 Основы теории структуры капитала
Капитал - это богатство, используемое для его собственного увеличения (самовозрастания). Инвестирование капитала в производственно-торговый процесс формирует прибыль предпринимателя.
В экономической теории выделяют четыре фактора: капитал, землю, рабочую силу и менеджмент (управление производством). По форме вложения выделяют предпринимательский и ссудный капитал. Предпринимательский капитал авансируют в реальные (капитальные), нематериальные и финансовые активы корпорации с целью извлечения прибыли и получения прав управления ею. Ссудный капитал - это денежный капитал, предоставленный в кредит на условиях возвратности, платности, срочности и обеспеченности залогом. В отличие от предпринимательского ссудный капитал не вкладывается в предприятие, а передается заимодавцем (банком) заемщику во временное пользование с целью получения процента. Ссудный капитал выступает на кредитном рынке как товар, а его ценой является процент. Кредит, взятый под низкий процент, - «дешевые деньги»; кредит, взятый под высокий процент, - «дорогие деньги». Кредит, полученный на срок менее 15 дней, - это «короткие деньги».
Цена капитала означает, сколько следует заплатить денежных средств за привлечение определенной суммы капитала.
Цена собственного капитала - это сумма дивидендов по акциям для акционерного капитала или сумма прибыли, выплаченная по паевым вкладам и связанным с ними расходам.
Цена заемного капитала - сумма процентов, уплаченных за кредит или облигационный заем, и связанных с ними затрат.
Цена привлеченного капитала - это стоимость кредиторской задолженности. Она представляет собой сумму штрафных санкций за кредиторскую задолженность, не погашенную в срок более трех месяцев после возникновения или в срок, определенный договором (контрактом).
Итак, капитал - это источники средств корпорации (пассивы баланса), приносящие доход.
13.6 Оценка стоимости источников краткосрочного финансирования
Краткосрочный заемный капитал (включая кредиторскую задолженность) направляют для покрытия оборотных активов.
Функционирование капитала в процессе его производительного использования характеризуется процессом индивидуального кругооборота средств (в рамках отдельной корпорации), который совершается по формуле:
Д-Т-Д',
где Д - денежные средства, авансированные инвестором;
Т- товар (приобретенные инвестором орудия и предметы труда);
Д' - денежные средства, полученные инвестором от продажи готового продукта,
включая фонды возмещения, оплаты труда и прибыль;
Д' - Д - чистый доход инвестора;
Д' - Т'- выручка от продажи товара;
Д - Т- издержки инвестора на приобретение (изготовление) товара.
Среднюю продолжительность оборота капитала выражают коэффициенты оборачиваемости и длительность одного оборота в днях или месяцах за расчетный период:
КОк=ВРК
ПОд=365КОк,
где КОк – коэффициент оборачиваемости капитала, число оборотов;
ВР - выручка от реализации товаров (нетто);
К - средняя стоимость капитала за расчетный период;
ПОд - продолжительность одного оборота, дни;
365 дней - количество дней в году (90 дней - за квартал; 180 дней - за полугодие). Следовательно, капитал - это богатство, предназначенное для его собственного увеличения, и одновременно основной фактор производства. Только инвестирование капитала в производственно-торговый процесс приносит собственнику дополнительный доход в форме прибыли. Инвестированный в производство общественный капитал (всей совокупности собственников) создает основу для благосостояния общества (при разумном распределении результатов труда).
Раздел 14. Политика выплаты дивидендов
14.1 Дивидендная политика и возможность ее выбрать
Дивиденды представляют собой денежный доход акционеров и в определенной степени сигнализируют им о том, что компания, в акции которой они вложили свои деньги, работает успешно. Теоретически выбор дивидендной политики предполагает решение двух ключевых вопросов:
• влияет ли величина дивидендов на изменение совокупного богатства акционеров?
• если да, то какова должна быть оптимальная их величина? Утвердительный ответ на первый вопрос, в принципе, не вызывает сомнения: дивидендная политика, как и управление структурой капитала компании, оказывает существенное влияние на изменение благосостояния ее владельцев. Для того чтобы подтвердить эту очевидную истину, вспомним одну из основных моделей оценки акций — модель Гордона.
14.2 Факторы, определяющие дивидендную политику
Чем больше ожидаемый дивиденд и чем выше темп его прироста, тем больше теоретическая стоимость акции. Повышение стоимости акции как раз и равносильно увеличению благосостояния акционеров. Таким образом, напрашивается вывод о целесообразности наращивания величины дивиденда во времени.
14.3 Порядок выплаты дивидендов
Модильяни и Миллер предложили начислять дивиденды по остаточному принципу. Обосновывая эту идею, они вновь указывают на приоритетность правильной инвестиционной политики, которая, в конце концов, и определяет достижение основной цели, стоящей перед компанией. Именно поэтому последовательность действий должна быть такой:
1) составляется оптимальный бюджет капиталовложений и рассчитывается требуемая сумма инвестиций;
2) определяется схема финансирования инвестиционного портфеля при условии максимально возможного финансирования за счет реинвестирования прибыли и поддержания целевой структуры источников;
3) дивиденды выплачиваются в том случае, когда не вся прибыль использована в целях инвестирования.
14.4 Виды дивидендных выплат и их источники
Согласно российскому законодательству источниками дивидендов могут выступать: чистая прибыль отчетного периода, нераспределенная прибыль прошлых периодов и специальные фонды, созданные для этой цели (последние используются для выплаты дивидендов по привилегированным акциям в случае недостаточности прибыли или убыточности общества). Поэтому теоретически предприятие может выплатить общую сумму текущих дивидендов в размере, превышающем прибыль отчетного периода. Однако базовым является вариант распределения чистой прибыли текущего периода.
Величина чистой прибыли любого предприятия подвержена колебаниям; не исключена также ситуация, когда предприятие может отработать с убытком. Принятие решения о размере дивидендов в любом случае является непростой задачей. Во-первых, в условиях рынка всегда имеются возможности для расширения производственных мощностей или участия в новых инвестиционных проектах. Во-вторых, нестабильность выплаты дивидендов или резкое изменение их величины чреваты снижением курсовой стоимости акции. Именно поэтому в мировой практике разработаны различные варианты дивидендных выплат.
-выплаты от постоянного процентного распределения прибыли
-выплаты фиксированных дивидендных выплат
-выплаты гарантированного минимума и экстра-дивидендов
-выплаты дивидендов акциями.
14.5 Дивидендная политика и регулирование курса акций
В любой стране имеются определенные нормативные документы, в той или иной степени регулирующие различные стороны хозяйственной деятельности, в том числе и порядок выплаты дивидендов. Кроме того, существуют и национальные традиции в содержании дивидендной политики, общие тенденции в отношении выплаты дивидендов. Существуют и некоторые другие обстоятельства формального и неформального, объективного и субъективного характера, влияющие на дивидендную политику. Приведем наиболее характерные из них:
- Ограничения правового характера
- Ограничения контрактного характера
- Ограничения в связи с недостаточной ликвидностью
- Ограничения в связи с расширением производства
- Ограничения в связи с интересами акционеров
- Ограничения рекламно-финансового характера
Курсовая цена акций и дивидендная политика взаимосвязаны. Выше отмечалось, что разумная дивидендная политика может способствовать снижению флуктуации курсовой цены. Курсовая цена складывается под воздействием различных случайных факторов. В финансовом менеджменте разработаны некоторые приемы искусственного регулирования курсовой цены, которые при определенных условиях могут оказать влияние и на размер выплачиваемых дивидендов. К ним относятся дробление, консолидация и выкуп акций.
Раздел 15. Специальные вопросы финансового менеджмента (учет инфляции, возможность банкротства, международные аспекты)
15.1 Финансовые решения в условиях инфляции
Необходимым звеном в системе рыночной экономики является институт несостоятельности (банкротства) хозяйствующих субъектов. Поэтому особую актуальность приобретает вопрос оценки структуры баланса, так как по неудовлетворительности структуры баланса принимаются решения о несостоятельности предприятия.
Выбор партнеров в бизнесе должен осуществляться на базе оценки финансовой состоятельности предприятий и организаций. Не менее важно для хозяйствующего субъекта систематически наблюдать за собственным “здоровьем”, располагая объективными критериями оценки финансового состояния. Оценка несостоятельности предприятия должна занимать определенное место в деятельности бухгалтера как профессионала, осуществляющего контроль за выполнением хозяйственных операций. так или иначе влияющих на финансовую устойчивость предприятия, и аудитора - при составлении заключения о финансовом состоянии проверяемых субъектов.
Под несостоятельностью (банкротством) предприятия понимается неспособность удовлетворить требования кредиторов по оплате товаров (работ, услуг), а также неспособность обеспечить обязательные платежи в бюджет и внебюджетные фонды в связи с превышением обязательств должника над его имуществом или в связи с неудовлетворительной структурой баланса должника.
15.2 Методы оценки и принятия решений финансового характера в условиях инфляции
Показателями для оценки удовлетворительности структуры баланса предприятия являются:
коэффициент текущей ликвидности (КТЛ) - характеризует способность предприятия одновременно погасить краткосрочные обязательства. Нормативное значение КТЛ равно 1,7;
коэффициент обеспеченности собственными средствами (КСК) - определяется как отношение собственных источников финансирования оборотных активов к величине оборотного капитала. Норматив определен на уровне 0.1;
коэффициент восстановления (утраты) платежеспособности (КВУ) - коэффициенты показывают вероятность того, что неплатежеспособное предприятие в течение последующих шести месяцев сможет восстановить способность погашать краткосрочные обязательства, а платежеспособное - в последующие три месяца не утратит финансовой устойчивости. Норматив коэффициента - не менее 1.
15.3 Методы прогнозирования возможного банкротства предприятия
Современная экономическая наука имеет в своем арсенале большое количество разнообразных приемов и методов прогнозирования финансовых показателей. Однако, для экспресс анализа финансового состояния хозяйствующего субъекта потребность в большинстве из них отпадает. Рассмотрим три основных подхода к прогнозированию финансового состояния с позиции возможного банкротства предприятия:
а) расчет индекса кредитоспособности;
б) использование системы формализованных и неформализованных критериев;
в) прогнозирование показателей платежеспособности.
15.4 Международные аспекты финансового менеджмента
1. Международная валютно-кредитная система.
2. Международные источники финансирования.
3. Финансирование международной торговли.
4. Особенности финансового менеджмента в транснациональных корпорациях.