Политика ценообразования: состояние и перспективы
Цена – важнейший элемент комплекса рыночных исследований. Она относится к группе контролирующих факторов и выступает основным показателем, определяющим доход. Традиционно плохое развитие ценовой стратегии в бизнесе России во многом обусловлено практикой установления цен без адекватного учета структурных затрат. Кроме того, ценовые стратегии, разрабатываемые фирмами, редко увязываются с их общей стратегией, что также является причиной недостаточного использования такого мощного фактора воздействия на рынок, как цена.
В целях разработки качественной стратегии фирме необходимы налаженный сбор информации о рынке, его исследование, подготовка и предложение новых товаров, а также оптимальная организация их сбыта. На основе анализа собранной информации о рынке предприятие разрабатывает свою стратегию. В ее рамках может осуществляться продажа освоенных товаров имеющимся потребителям, предоставление прежних услуг новым покупателям на прежнем рынке, продажа уже используемых в практике товаров на новом рынке, стратегия сбыта новых товаров (реализация новых продуктов на уже освоенном рынке), стратегия диверсификации (предоставление новых товаров на новом сегменте рынка). При выборе фирмой любой конкретной стратегии развития ей приходится разрабатывать специальную ценовую политику, адекватную выбранной стратегической программе. Требования рынка ориентируют фирму на постоянное изучение условий сбыта продукции и лежат в основе работы всех ее подразделений.
Поэтому стратегия цен вытекает из общей стратегической концепции фирмы, отраженной в ее плане перспективного развития, с самого начала нужно определяться в вопросах стратегического порядка. Стратегическое планирование – процесс формирования миссии и целей фирмы, выбора специфических стратегий для определения и приобретения необходимых ресурсов и их распределения с целью обеспечения эффективной работы предприятия в будущем. Стратегическое планирование заканчивается определением общих направлений, следование которым обеспечивает рост и укрепление позиций фирмы.
Рыночная стратегия включает в себя, как правило, все инструменты маркетинга, образуя комплекс мер, направленных на достижение поставленных целей. Тем самым стратегия выступает принципиальной, исходной позицией фирмы и одновременно руководством к действию.
Таблица 1
9 ВАРИАНТОВ СТРАТЕГИИ МАРКЕТИНГА ПРИМЕНИТЕЛЬНЫХ К ПОКАЗАТЕЛЯМ КАЧЕСТВА.
Цена |
|||||
Высокая |
Средняя |
Низкая |
|||
| Качество товара |
Высокое |
1.Стратегия премиальных наценок | 2. Стратегия глубокого проникновения на рынок | 3. Стратегия повышенной ценностной значимости | |
Среднее |
4. Стратегия завышенной цены | 5. Стратегия среднего уровня | 6. Стратегия доброкачественности | ||
Низкое |
7. Стратегия ограбления | 8. Стратегия показного блеска | 9. Стратегия низкой ценностной значимости | ||
Если существующий лидер занимает положение № 1, т.е. выпускает товар с премиальной наценкой и продает его по максимально возможной высокой цене, фирма-новичек, возможно, предпочтет одну из остальных стратегий. Она может создать высококачественный товар и назначить на него среднюю цену (позиция № 2), может создать товар среднего уровня качества и взимать за него среднюю цену (позиция №5) и т.д. Фирма-новичек должна изучить размеры и темпы роста рынка для каждой из девяти позиций диаграммы и конкретных конкурентов в рамках каждой из них.
- Государственное регулирование цен
Кроме продавцов и покупателей, участниками рыночных отношений может выступать государство.
Методы, инструменты и мероприятия, с помощью которых государство воздействует на цены, составляют политику регулирования цен:
введение правительством потоварных налогов;
установление потоварных дотаций;
установление фиксированных цен.
Методы государственного регулирования цен можно разделить на прямые и косвенные.
Государство может устанавливать потоварный налог следующим способом:
устанавливается ставка налога в процентах;
ставка потоварного налога устанавливается в абсолютной сумме с каждой единицы товара.
Плательщиком потоварного налога является конечный потребитель товара, тот, кто купил товар последний. Это могут быть и покупатели в магазинах и предприятия, приобретающие сырье и материалы для своего производства. Другое распространенное название потоварного налога – косвенные налоги. К ним относится:
НДС;
акцизы на некоторые виды товаров (алкоголь, табак, шоколад, бензин, некоторые предметы роскоши);
таможенные пошлины, ими облагаются товары перевозимые через границу государства.
Дотации и субсидии – денежные выплаты, которые государство выделяет производителям для того, чтобы поддержать производство некоторых товаров и услуг. Как правило, дотации и субсидии устанавливаются государством на те товары и услуги, которые имеют общественную социальную значимость для государства. Дотации и субсидии могут предоставляться как производителям, так и потребителям.
Установление правительством фиксированной цены означает, что производители имеют право продать свою продукцию только по этой цене. Она может быть установлена на уровне превышающей цену равновесия или на уровне равновесной цены рынка. В некоторых случаях правительство может устанавливать не фиксированную, а предельно минимальную цену, т. е. Такую. Ниже которой продавцы не могут продавать товар на рынке, или предельно максимальную цену, выше которой производители не имеют права продавать товар.
Политика установления фиксированной цены ниже цены равновесия используется правительством с целью предотвращения роста цен на некоторые социально значимые для населения товары.
Введение государством потоварного налога приводит к сокращению равновесного объема продаж на рынке, к повышению цены, которую уплачивает покупатель и снижению цены, что получит продавец.
Введение потоварной дотации приводит к увеличению равновесного объема продаж на рынке, к увеличению цены, которую получит продавец и снижению цены уплаченной покупателем.
Установление правительством фиксированной цены на уровне превышающем рыночную цену или введение предельно минимальной цены вызывает возникновение на рынке избытка товара и государству приходится закупать у производителей избыточную продукцию за счет средств государственного бюджета и продавать в следующем периоде.
Введение правительством фиксированной цены на уровне ниже рыночной или установление предельно максимальной цены приводит к возникновению на рынке дефицита продукции, что может вызвать появление черных рынков. В этом случае правительство вынуждено бороться с теневой экономикой, что также вызывает увеличение расходов государственного бюджета.
Масштабы последствий, к которым приводит вмешательство государства в рыночный механизм, во многом зависит от эластичности спроса на товар и эластичности предложения на товар.
- АНАЛИТИЧЕСКАЯ ЧАСТЬ
- Краткая характеристика предприятия
В 1963 году было создано предприятие Михайловский консервный завод на базе Райпищкомбината с проектной мощностью 1 млн. учетных банок. Его построили из разрушенной во время войны коробки ресторана. Создание завода связано с огромной сырьевой базой в Михайловском районе. Завод специализировался на производстве плодоовощных консервов. После реконструкции в 1966 г. мощность завода была увеличена до 5 млн. учетных банок. На базе завода работал цех безалкогольных напитков. 18 августа 1992 года завод был приватизирован, в результате чего образовалось АООТ «МИКОНЗ». Предприятие располагается в центре города Михайлова. Экономические связи предприятия обеспечиваются автомобильным и железнодорожным транспортом.
3.1.1.Структура управления
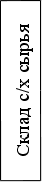
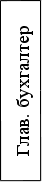
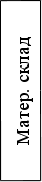
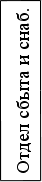
СТРУКТУРА УПРАВЛЕНИЯ ПРЕДПРИЯТИЕМ
Совет директоров

Ген. директор


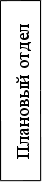
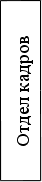
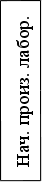
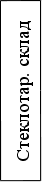
Начальник пр-ва


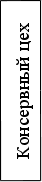
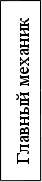
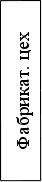
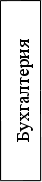

Механ. цех
Котель-ная.
Авто-транспорт
В ОАО «МИКОНЗ» сформирована линейно-функциональная структура управления, в которой задействовано 87 человек, из которых 75 – ППП и 12 непромышленного персонала. В управлении производством занято 24 человека.
3.1.2. Характеристика выпускаемой продукции
На ОАО «МИКОНЗ» выпускаются плодоовощные консервы.
К плодоовощным консервам относятся: овощные, томатные, фруктовые консервы.
К овощным консервам относятся: закусочные, обеденные, натуральные и маринады.
К томатным консервам относятся:
Томаты краснодарские острые.
Томаты краснодарские сладкие.
К фруктовым консервам относятся: повидло, джемы, варенье, яблоки протертые.
Таблица 1
НОМЕНКЛАТУРА ВЫПУСКАЕМОЙ ПРОДУКЦИИ
|
Наименование продукции |
1996 г. |
1997 г. |
Отклонение (+,-) |
|
Консервы всего |
821 |
952 |
131 |
|
Овощные |
237 |
489 |
252 |
|
Закусочные Салат из квашеной капусты, 0,650 Икра из кабачков, 0,650 Закуска новая, 0,650 |
52 19 4 29 |
25 11 14 - |
-27 -8 10 -29 |
|
Обеденные Суп гороховый, 0,650 Каша рисовая, 0,650 Суп рисовый, 0,650 Рассольник, 0,650 Щи из свежей капусты, 0,650 Борщ из свежей капусты, 0,650 Солянка из свежей капусты, 0,650 Борщ из квашеной капусты, 0,650 |
77 3 1 2 7 40 24 - - |
197 - - - - 97 82 11 7 |
120 -3 -1 -2 -7 57 58 11 7 |
|
Натуральные Огурцы консервированные, 3 л. Прочие натуральные Капуста квашеная, 3 л. Морковь гарнирная, 3 л. Морковь паст. , 0.650 |
55 55 - - - - |
23 4 19 6 9 4 |
-32 -51 19 6 9 4 |
|
Маринады Огурцы маринованные, 3 л. Томаты маринованные, 3 л. Ассорти, 1,5 л. Прочие маринады Свекла маринованная, 0.650 Свекла пастеризованная , 0.650 Кабачки маринованные, 3 л. Капуста маринованная , 0.650 Грибы маринованные , 0.350 Томатные Соус краснодарский, 0.650 Напиток томатный, 3 л. Соус томатный остр. , 0.650 Томатная паста, 0.650 |
53 - 47 - 6 6 - - - 53 81 27 - 36 18 |
244 55 47 1 141 73 25 22 21 59 91 63 28 - - |
191 55 0 1 135 67 25 22 21 6 10 36 2 -36 -18 |
|
Фруктовые Повидло, 0.650 Морковная подварка, 0.650 Компот 1 л. Варенье, 0.650 Прочие фруктовые Чер. Смородина прот. с сах., 0,350 Кр. Смородина прот. с сах., 0,350 |
417 364 - - - 53 - - |
282 239 1 5 16 21 17 3 |
-135 1 5 16 -32 17 3 |
|
Яблоки натур. 3 л. Яблоки в сахарном сиропе 3 л. Яблоки протер. с сахаром, 0,650 Клубника прот. с сахаром, 0,650 Сок яблочный, 3 л. и 0,650 Полуфабрикаты 3 л. |
- 7 45 1 33 18 |
1 - - - 31 28 |
1 -7 -45 -1 -2 10 |
|
Пюре стерилизованное. |
2 |
- |
-2 |
|
Томатное пюре. |
- |
2 |
2 |
|
Капуста квашенная в бочке |
228 |
246 |
18 |
- Основные методы на продукцию
При установлении цены ОАО «МИКОНЗ» использует самый распространенный и простой способ: средние издержки + прибыль. Недостаток этого метода в том, что предприятие руководствуется издержками, не учитывает спрос на товар и не занимается исследованием рынка.
- Анализ элементов цены
Метод ценообразования в ОАО «МИКОНЗ» заключается в начислении определенной наценки на себестоимость товара. Размеры наценок варьируют в пределах 5-25% в зависимости от величины затрат. Чем выше себестоимость, тем ниже наценка и наоборот.
Установление цены на огурцы консервированные в 1997 году.
Себестои-мость 1 туба
1499902 руб.
Рентабель-ность 25%
374975 руб.
Оптовая цена 1 туба
1874877 руб.
Оптовая цена 1 банки
15889 руб.

- Анализ себестоимости товарной продукции
Сырье и осн. Материалы
ТЗР
Тара
Топливо
Осн. И доп. З/плата
Отчисления соцстраху
Цеховые расходы
Общезавод. расходы
Потери от брака
Сырье и осн. материалы
ТЗР
Тара
Топливо
Осн. и доп. з/плата
Отчисления соцстраху
Цеховые расходы
Общезавод. расходы
Потери от брака
Сырье и осн. материалы
ТЗР
Тара
Топливо
Осн. и доп. з/плата
Отчисления соцстраху
Цеховые расходы
Общезаводские расходы
Сырье и основные материалы
ТЗР
Тара
Топливо
Осн. и доп. з/плата
Отчисления соцстраху
Цеховые расходы
Общезавод. расходы
Потери от брака
по статьям затрат.
Изучение себестоимости продукции позволяет дать более правильную оценку уровню показателей рентабельности, достигнутому на предприятии.
Анализ сметы затрат на право производиться с целью контроля за расхождением средств на всю промышленную деятельность предприятия, выявление резервов, их снижения. Анализ выполнения сметы путем сравнения удельного веса фактических затрат на производство с данными предшествующего года.
Таблица 2
Анализ структуры затрат на производство по огурцам консервированным.
Затраты на 1 туб товарной продукции
в руб.
|
Показатели |
Данные за 1996 г |
Уд.вес % |
Данные за 1997 г |
Уд.вес % |
Отк-ие уд. Веса |
|
|
308950 37074 57230 195961 29092 10764 172293 315062 19094 |
26,02 3,12 4,82 16,51 2,45 0,91 14,51 26,54 1,61 |
325084 39010 64790 219298 52091 19274 216383 490744 24181 |
21,67 2,60 4,32 14,62 3,47 1,29 14,43 32,72 1,61 |
-4,35 -0,52 -0,5 -1,89 +1,02 +0,38 -0,08 +6,18 - |
|
Производственная себестоимость |
1145618 |
96,49 |
1450855 |
96,73 |
+0,24 |
|
10. Внепроизв. расходы |
41670 |
3,51 |
49047 |
3,27 |
-0,24 |
|
Полная себестоимость |
1187288 |
100 |
1499902 |
100 |
- |
В таблице приведены состав и структура затрат на производство. Анализ проводится путем сопоставления удельного веса к итогу (полной себестоимость), определяются отклонения по элементам и выявляются причины отклонений.
По данным таблицы, уменьшается удельный вес затрат на сырье и основные материалы (4,35% к полной себестоимости). И это является не маловажным моментом, т.к. сырье по сравнению с другими расходами имеет относительно высокий удельный вес. Резко увеличилось общезаводские расходы на 6,18%, это связано с увеличением затрат на управление предприятия в целом.
Таблица 3
Анализ структуры затрат на производство
по томатам маринованным.
Затраты на 1 туб товарной продукции,
в руб.
|
Показатели |
Данные за 1996 г |
Уд.вес % |
Данные за 1997 г |
Уд.вес % |
Отк-ие уд. веса |
|
|
376300 45156 57230 199928 29681 3562 175881 321441 20495 |
29,53 3,54 4,49 15,69 2,33 0,28 13,80 25,22 1,61 |
498780 59854 64790 186903 44396 16426 184419 418250 24980 |
32,19 3,86 4,18 12,06 2,87 1,06 11,90 27,00 1,61 |
+2,66 +0,32 -0,31 -3,63 +0,54 +0,78 -1,90 +1,78 - |
|
Производственная себестоимость |
1229674 |
96,49 |
1498798 |
96,73 |
+0,24 |
|
10. Внепроизв. расходы |
44727 |
3,51 |
50661 |
3,27 |
-0,24 |
|
Полная себестоимость |
1274401 |
100 |
1549466 |
100 |
- |
Данные таблицы показывают, что уменьшение удельного веса затрат на топливо на 3,63%, цеховых расходов на 1,90% свидетельствует об увеличении удельного веса других затрат на производство. Увеличились затраты на сырье, ТЗР, основную и дополнительную заработную плату, отчисления соцстраху, общезаводские расходы и это увеличение привело к повышению производственной себестоимости продукции, а значит и к увеличению удельного веса производственной себестоимости по сравнению с 1996 г. на 0,24%. Предприятию также необходимо сократить общезаводские расходы на производство продукции.
Анализ сметы затрат на производство необходим для обоснования себестоимости и установления факторов ее снижения.
Правильная обстановка анализа позволяет вскрыть причины тех или иных отклонений себестоимости, изыскать резервы ее снижения и на этой основе принимать меры к устранению выявленных недостатков и к дальнейшему улучшению экономических показателей работы предприятия. Анализ себестоимости товарной продукции включает в себя сопоставление фактических резервов себестоимости товарной продукции с данными предшествующего года.
Таблица 4
Анализ себестоимости товарной продукции.
Затраты на производство 1 туба огурцов консервированных,
в руб.
|
Статьи затрат |
1996 г |
1997 г |
Отклонение |
|
|
В сумме |
В % |
|||
|
9. Потери от брака |
308950 37074 57230 195961 29092 10764 172293 315062 19094 |
325084 39010 64790 219298 52091 19274 216383 490744 24181 |
+16134 +1936 +7560 +23337 +22999 +8510 +44090 +175682 +5087 |
5,2 5,2 13,2 11,9 79,1 79,1 25,6 55,8 26,6 |
|
Производ. себестоимость |
1145618 |
1450855 |
+305237 |
26,6 |
|
10. Внепроизв. расходы |
41670 |
49047 |
+7377 |
17,7 |
|
Полная себестоимость |
1187288 |
1499902 |
+312614 |
26,3 |
Из таблицы видно, что полная себестоимость в 1996 г. возросла на 312614 руб. или 26.3%. Это увеличение в большей степени вызвано увеличением цеховых расходов на 44090 руб. и общезаводских расходов на 175682 руб. Увеличение расходов на топливо вызвано увеличением тарифов. Цены на сырье и основные материалы по сравнению с 1996 г. увеличились, что свидетельствует об увеличении этих затрат. Возросла также основная и дополнительная з/плата на 22999 руб. Предприятию нужно стремиться к снижению общезаводских расходов, ибо они увеличились по сравнению с 1996 г. на 55.8%. Со снижением этих расходов уменьшиться и полная себестоимость продукции.
Таблица 5
Затраты на производство 1 туба томатов маринованных,
руб.
|
Статьи затрат |
1996 г. |
1997г. |
Отклонение |
|
|
В сумме |
В % |
|||
|
|
376300 45156 57230 199928 29681 3562 175881 321441 20495 |
498780 59854 64790 186903 44396 16426 184419 418250 24980 |
+122480 +14698 +7560 -13025 +14715 +12864 +8538 +96809 +4485 |
32,5 32,5 13,2 6,5 49,6 361,1 4,8 30,1 21,9 |
|
Производ. себестоимость |
1229674 |
1498798 |
+269124 |
21,9 |
|
10. Внепроизвод. расходы |
44727 |
50668 |
+5941 |
13,3 |
|
Полная себестоимость |
1274401 |
1549466 |
+275065 |
21,6 |
Данные таблицы показывают, что полная себестоимость товарной продукции в 1997г. составила 1549466 руб. за 1 туб, что по сравнению с 1996г. увеличилась на 275065 руб. или 21,6%. Большую степень увеличения показали общезаводские расходы (на 96809 по сравнению с 1996г.) и увеличение расходов на сырье и основные материалы (на 122480 руб.).
Увеличение расходов на сырье и основные материалы вызвано ростом цен на них. Увеличение общезаводских расходов вызвано увеличением расходов на эксплуатацию оборудования предприятия. Оборудование с момента возникновения предприятия не менялось, не было существенного обновления. И поэтому с каждым годом будут увеличиваться эти расходы.
Показатель затрат на 1 руб. товарной продукции является всеобщим показателем уровня себестоимости. Работа предприятия по снижению себестоимости вырабатываемой продукции оценивается в данном случае по уровню затрат на 1 руб. товарной продукции: чем меньше эти затраты, тем выше рентабельность.
Анализ затрат на 1 руб. товарной продукции по сравнению с предыдущим периодом показывает насколько успешно ведется работа по снижению себестоимости. В процессе анализа по затратам на 1 руб. товарной продукции выявляется разность между фактическими данными предшествующего года. На это отклонение оказывают влияние следующие факторы:
изменение структуры и ассортимента выпускаемой продукции;
изменение оптовых цен на продукцию, сырье и материалы;
изменение уровня себестоимости отдельных видов продукции;
изменение цен на материальные затраты.
Стоимость продукции в оптовых ценах предприятия на 1 туб, руб.
Себестоимость 1 туба, руб.
Затраты на 1 руб.
Стоимость продукции в оптовых ценах предприятия на 1 туб, руб.
Себестоимость 1 туба, руб.
Затраты на 1 руб.
Таблица 6
Динамика затрат на 1 рубль товарной продукции
огурцов консервированных
|
Показатели |
1996 г. |
1997 г. |
Динамика, % |
Отклонение, % |
|
|
1484110 1187288 80,0 |
1844877 1499902 81,3 |
124,31 126,33 101,63 |
24,31 26,33 1,63 |
Из таблицы видно, что себестоимость по сравнению с 1996 г. возросла на 26,33%. Произошло увеличение и оптовые цены предприятия на 24,31%,что меньше увеличения себестоимости. Это свидетельствует о том, что затраты на 1 руб. товарной продукции возросли, это является не желательным. Перерасход по сравнению с 1996 г. составил:
81,3 - 80,0 = +1,3 коп.
1,3 / 80,0 *100 = 1,63%
1,63*1484110 / 100 = 24191 руб. на 1 туб
На весь выпуск продукции перерасход составил 24191*7687 = 185956217 руб.
Таблица 7
Динамика затрат на 1 рубль товарной продукции
томатов маринованных
|
Показатели |
1996 г. |
1997 г. |
Динамика, % |
Отклонение, % |
|
|
1593001 1274401 80,0 |
1936832 1549466 80,0 |
121,58 121,58 100 |
21,58 21,58 - |
Из таблицы видно, что себестоимость 1 туба продукции в 1997 г. возросла на 21,58%. Из этого следует, что оптовая цена предприятия возрастает, это увеличение также составило 21,58% по сравнению с 1996 г. А это говорит о том, что затраты на 1 руб. товарной продукции не изменились.
- Анализ прибыли и рентабельности
К общим показателям относится прибыль и рентабельность. Прибыль – главная цель предпринимательской деятельности. Учет прибыли позволяет установить, насколько эффективно ведется хозяйственная деятельность.
Основные факторы, определяющие размер прибыли от реализации продукции следующие:
объем реализуемой продукции;
себестоимость продукции;
структурные сдвиги в объеме реализуемой продукции;
уровень оптовых цен;
технический уровень и качество продукции;
НДС.
Все перечисленные факторы действуют совместно.
Таблица 8
Анализ прибыли на ОАО «Миконз»
Тыс.руб.
|
№ п/п |
Наименование показателей |
1996 г. |
1997 г. |
Отклонение (+,-) |
Динамика, % |
|
1 |
2 |
3 |
4 |
5 |
6 |
|
1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 |
Выручка от реализации товаров, продукции, работ, услуг (без НДС, акцизов и др. обязательных платежей) Себестоимость реализации товаров, продукции, работ, услуг Коммерческие расходы Управленческие расходы Прибыль (убыток) от реализации Проценты к получению Проценты к уплате Доходы от участия в других организациях Прочие операционные доходы Прочие операционные расходы Прибыль (убыток) от финансово-хозяйственной деятельности Прочие внереализационные доходы Прочие внереализационные расходы Прибыль (убыток) отчетного периода Налог на прибыль Отвлеченные средства Нераспределенная прибыль (убыток) отчетного периода |
2285391 2871245 80439 - -666293 - - - 20483 44442 -690252 58771 70603 -702084 - 184302 -886386 |
2771506 3126778 88993 - -444265 - - - - 58142 -502407 8915 - -493492 - 239728 -733220 |
+486115 +255533 +8554 - +222028 - - - -20483 +13700 +187845 -49856 -70603 +208592 - +55426 +153166 |
121,27 108,90 110,63 - 66,7 - - - - 130,83 72,8 15,17 - 70,3 - 30,07 82,7 |
Основным условием сбыта продукции является бартер. Бартерные сделки увеличивают стоимость выпускаемой продукции, так как цены значительно выше.
Выработанную готовую продукцию приходится отдавать по бартеру из-за высокой цены, идет обесценивание средств, что повлекло за собой убытки от реализации 444 млн. руб.
Технологическое оборудование имеет износ 50 – 52%. Часты простои из-за поломок. Поэтому объем выпущенной продукции составил 2900 млн. руб. А так как у предприятия не хватает финансовых ресурсов, оно продолжает работать на старом и не может позволить себе покупку нового. А устаревшее оборудование так же влечет за собой убытки. Убытки, в частности, возникли от отчислений налога на содержание жилищного фонда в размере 1,5% от реализации продукции
Убытки так же вызваны тем, что покупатели не оплатили продукцию ОАО «Миконз». А так как покупатели не является юридическими лицами, завод не может обратиться в суд с исковым заявлением.
По сравнением с 1996 г. убытки от реализации снизились на 33,3% или 222028 тыс.руб. Снижение убытков происходит за счет такой рентабельной продукции, как огурцы консервированные, томаты маринованные, повидло яблочное, за которую покупатель платит наличные денежные средства.
- Анализ себестоимости и прибыли
Себестоимость, руб.
Цена, руб.
Прибыль, руб.
основных видов продукции
Таблица 9
|
Показатели |
1 туб огурцов консервир. |
1 туб томатов маринов. |
||||
|
1996 г. |
1997 г. |
Отк-ие |
1996 г. |
1997 г. |
Отк-ие |
|
|
|
1187288 1484110 296822 |
1499902 1874877 374975 |
+312614 +390767 +78153 |
1274401 1593001 318600 |
1549466 1936832 387366 |
+275065 +343831 +68766 |
Увеличение себестоимости повлекло увеличение цены (т.к. цена = себестоимость * 25%), а следовательно и увеличение прибыли.
- ПРОЕКТНАЯ ЧАСТЬ
4.1. Анализ цен и товаров конкурентов
В условиях рыночной экономики, каждое предприятия стремится выпускать дешевые, но в тоже время высококачественные товары, так как всегда имеются конкуренты.
Основными конкурентами Михайловского консервного завода ОАО «МИКОНЗ» являются: Лебедянский консервный завод, Ивьевский консервный завод, ОАО «КОНЕКС», а так же зарубежные фирмы «Золотой фазан» Венгрия, «Кахуль» Молдова.
Таблица 1
СРАВНЕНИЕ ЦЕН КОНКУРЕНТОВ С ЦЕНАМИ ОАО «МИКОНЗ»
В руб.
|
Наименование товара |
Конкурент |
Цена ОАО «МИКОНЗ» |
Отклонение |
||
|
Фирма |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||